

3 साल में कार, 5 साल में शादी — Short Term Goals के लिए FD vs SIP: कौन सा Investment Plan सही है?
- Short term investment plan यानी 3 महीने से 5 साल के goals के लिए बनाई गई निवेश रणनीति
- Short term goals के लिए SIP में risk है — FD, RD, Liquid Fund ज़्यादा safe हैं
- Goal की timeline देखो, फिर investment option चुनो
- Short term investing का उद्देश्य पैसा बढ़ाना नहीं — पैसा बचाना है
रमेश ने 3 साल पहले एक सपना देखा था।
₹5,000 की SIP शुरू की। target था — 3 साल में ₹2 लाख। कार लेनी थी। Discipline रखा। एक भी SIP miss नहीं किया।
लेकिन जब निकालने का वक्त आया — February 2026 में US-Israel-Iran conflict हुआ। Nifty एक महीने में 9.3% गिरा। रमेश का corpus ₹2.1 लाख से घटकर ₹1.9 लाख रह गया।
कार का सपना टल गया।
रमेश की गलती SIP नहीं थी। गलती यह थी कि उसने short term goal के लिए long term tool चुना।
Short Term Investment Plan क्या होता है?
| पैरामीटर | Short Term | Long Term |
|---|---|---|
| अवधि | 3 महीने — 5 साल | 7 साल+ |
| पहली priority | Capital Safety | Growth |
| Best tool | FD, RD, Liquid Fund | SIP, Equity |
| Risk | बहुत कम | Medium-High |
| SIP सही है? | ⚠️ Risky | ✅ हाँ |
Goal के हिसाब से Investment Option कैसे चुनें?
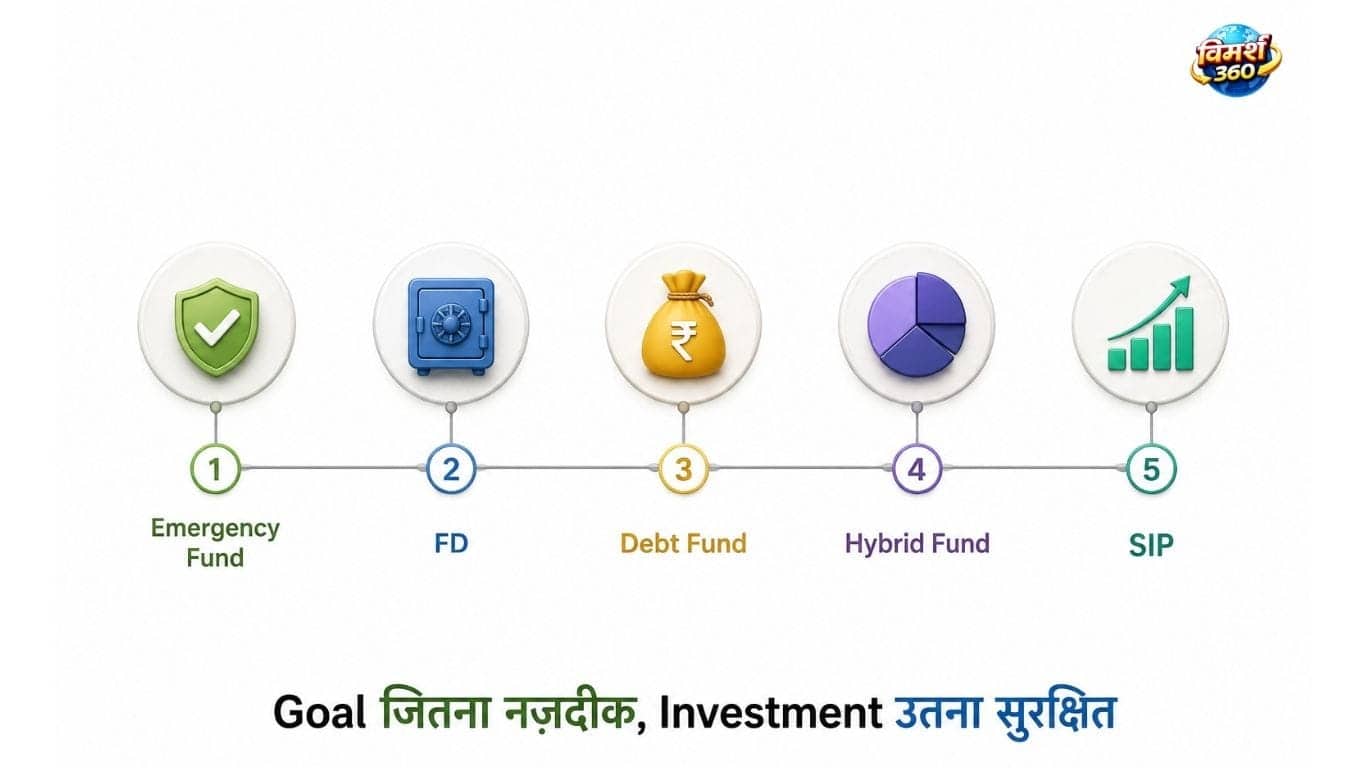
| Goal Timeline | Best Option | Expected Return |
|---|---|---|
| 0-3 महीने | Liquid Fund / Savings | 6-7%* Market-linked |
| 3-6 महीने | FD / RD | 6.5-7% Guaranteed |
| 6 महीने-1 साल | FD | 6.8-7.5% Guaranteed |
| 1-3 साल | FD / Debt Fund | 6.8-8% |
| 3-5 साल | Hybrid Fund / PPF | 7-10%* Partially market-linked |
| 5-7 साल | SIP + Debt mix | 9-12%* Market-linked |
| 7+ साल | Full Equity SIP | 11-14%* Market-linked |
*Market-linked returns guaranteed नहीं। SEBI-registered advisor से सलाह लें।
🔵 Hybrid Fund = ऐसा Mutual Fund जो Equity और Debt दोनों में एक साथ invest करता है। न पूरी तरह risky, न पूरी तरह safe। 3-5 साल के medium goals के लिए suitable।
🟢 Debt Fund (Short Duration) = ऐसा Mutual Fund जो Bonds और Government Securities में invest करता है। FD जैसा — लेकिन ज़्यादा flexible। Lock-in नहीं होता।
Real life examples:
3 साल में कार → FD या Debt Fund (Short Duration)
5 साल में शादी → Hybrid Fund + RD
5 साल में घर का down payment → PPF + FD
बच्चे की fees (2 साल बाद) → FD only
Emergency Fund (कभी भी चाहिए) → Liquid Fund
रमेश की गलती — Short Term Goal के लिए SIP में risk क्यों है?
रमेश की गलती समझने के लिए एक data point काफी है।
NSE Nifty 50 Whitepaper के अनुसार, किसी भी 7+ साल की Nifty 50 SIP में historically negative return नहीं आया। लेकिन 3 साल में? कोई guarantee नहीं।
2022 में Nifty का full year return सिर्फ 4.3% था। 2020 में COVID crash हुआ। 2026 में US-Iran conflict हुआ। बाज़ार में ये events आते रहेंगे।
SIP इनसे protect नहीं करती — SIP तो इन events के बावजूद long term में काम करती है।
→ SIP Investment क्या है और कैसे काम करती है — पूरी गाइड पढ़ें
FD vs SIP — कौन सा बेहतर है? Hindi में पूरी तुलना
| पैरामीटर | FD | SIP (Equity) |
|---|---|---|
| Return | 6.5-7.5% Guaranteed | 8-14%* Market-linked |
| Risk | बहुत कम ✅ | Medium-High ⚠️ |
| Lock-in | Fixed tenure | कभी भी निकालें |
| Minimum | ₹1,000 | ₹500/माह |
| Tax | Income Slab rate | STCG 20% / LTCG 12.5% |
| Short term के लिए | ✅ बेहतर | ⚠️ Risky |
| Long term के लिए | ❌ कम return | ✅ बेहतर |
| Inflation beat करना | ❌ मुश्किल | ✅ historically हाँ |
स्रोत: SBI FD Rates June 2025 | NSE Nifty 50 Whitepaper | AMFI
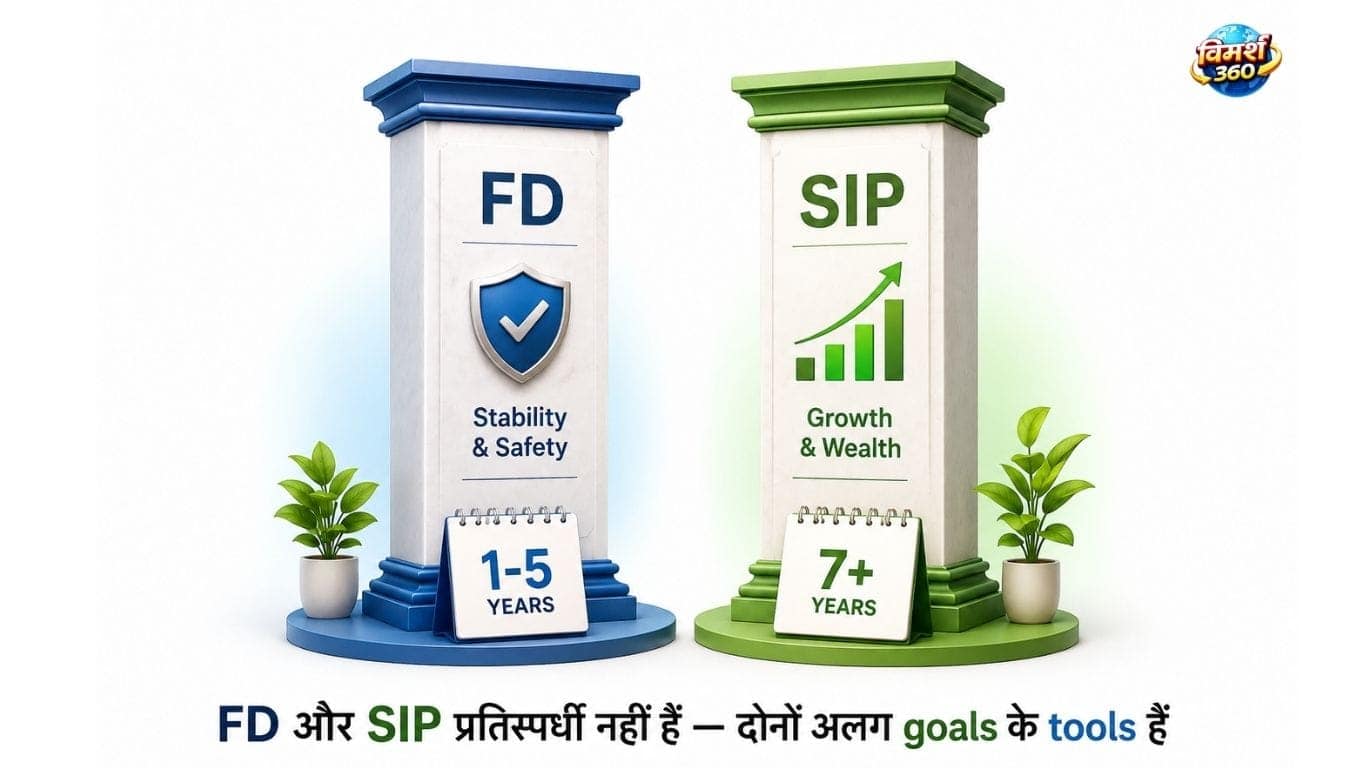
FD vs SIP कोई competition नहीं है। FD short term की रक्षा करती है। SIP long term की संपत्ति बनाती है। दोनों आपके portfolio में होने चाहिए — बस सही goal के लिए।
Liquid Funds क्या हैं और कब काम आते हैं?
एक real example से समझते हैं:
रमेश की salary आ गई — ₹28,000। अगले 2 महीने तक किसी बड़े खर्च की ज़रूरत नहीं है।
Savings Account में रखा → 3-4% return → 2 महीने में ₹186 ब्याज
Liquid Fund में रखा → 6-7% return* → 2 महीने में लगभग ₹327 ब्याज
फर्क छोटा लगता है — लेकिन हर महीने यही होता रहे तो साल में ₹1,700-2,000 का फर्क।
| पैरामीटर | Savings Account | Liquid Fund |
|---|---|---|
| Return | 3-4% | 6-7%* |
| Withdrawal | कभी भी | T+1 day |
| Risk | लगभग शून्य | बहुत कम |
| Best for | Daily expenses | Emergency Fund, Idle पैसा |
*कई बार FD के बराबर या थोड़ा अधिक return दे सकते हैं — guaranteed नहीं। RBI repo rate से linked।
कब use करें: Emergency Fund रखने के लिए | 3 महीने से कम का goal | Salary आने तक idle पैसा park करने के लिए
कब use न करें: Goal 1 साल से ज़्यादा का हो — FD बेहतर | Tax slab high हो — tax efficiency check करें
Short Term Investing की सबसे बड़ी गलती: Return के पीछे भागना
यह वह section है जो बाकी finance websites नहीं बताती।
तीन सबसे common और खतरनाक गलतियाँ
Short term में आपका goal है कि 3 साल बाद जब कार लेनी हो, 5 साल बाद जब शादी हो — पैसा वहाँ हो। Intact। Safe।
अगर उस पैसे ने 6.8% FD return दिया — यह success है।
अगर उस पैसे ने Crypto में 20% बढ़कर फिर 40% गिर गया — यह failure है।
Short term में certainty की value, return से ज़्यादा है।
SBI और Post Office में Short Term Investment — Quick Reference
ये दोनों सबसे trusted और government-backed options हैं।
SBI FD Rates (June 2025 से लागू)
| Tenure | Rate (General) |
|---|---|
| 1 साल | 6.80% |
| 2 साल | 6.80% |
| 3 साल | 6.80% |
| 5 साल (Tax Saving) | 6.50% |
स्रोत: SBI Official FD Rates w.e.f. 15 June 2025
Post Office FD Rates (Q1 FY 2026-27)
| Tenure | Rate (General) |
|---|---|
| 1 साल | 6.9% |
| 2 साल | 7.0% |
| 3 साल | 7.1% |
| 5 साल (80C benefit) | 7.5% |
Government guaranteed ✅ | स्रोत: India Post Official | Paisabazaar Post Office FD Rates | Q1 FY 2026-27
Post Office RD: हर महीने ₹100 से शुरू। 5 साल। 6.7% rate। Government guaranteed ✅
स्रोत: Paisabazaar Post Office RD Rate, Q2 FY 2025-26
Short Term Investment पर Tax कैसे लगता है?
यह section publish से पहले verified किया गया है। Finance Act 2023 के बाद Debt Fund taxation में बड़े बदलाव आए हैं।
| Investment Option | Tax Rule (FY 2025-26) |
|---|---|
| FD | Income Tax Slab rate पर TDS |
| RD | Income Tax Slab rate |
| Liquid/Debt Fund (April 2023 के बाद खरीदा) | हमेशा Slab Rate — कितने भी साल hold करें |
| Liquid/Debt Fund (April 2023 से पहले खरीदा) | 24 महीने से ज़्यादा → 12.5% LTCG |
| SIP Equity (12 माह से कम) | STCG — 20% |
| SIP Equity (12 माह से ज़्यादा) | LTCG — 12.5% (₹1.25 लाख exempt) |
स्रोत: Finance Act 2023 Section 50AA | ClearTax: Debt Fund Taxation | ICICI Bank Debt Fund Tax Guide
ज़रूरी बात: April 2023 के बाद खरीदे गए Debt/Liquid Funds पर LTCG का कोई benefit नहीं। FD और Liquid Fund की tax treatment अब practically समान है।
| रमेश की salary ₹28,000/माह → Tax Slab: 5% | Tax = ₹500 |
| Net return: ₹9,500 | |
| अगर 30% slab में होते | Tax = ₹3,000 |
| Net return: सिर्फ ₹7,000 |
Tax slab जितना ऊँचा — FD और Debt Fund उतने कम tax-efficient। High income वालों के लिए PPF (tax-free return) ज़्यादा फायदेमंद। Tax planning के लिए CA से सलाह लें।
Short Term Investment की 5 बड़ी गलतियाँ
- 1Short term goal के लिए Equity SIP करना रमेश वाली गलती। 3 साल में market crash हो सकता है — NSE data के अनुसार short term में SIP का return unpredictable है।
- 2सारा पैसा एक ही FD में अलग-अलग tenure में split करें। 1 साल, 2 साल, 3 साल की FD अलग-अलग। इसे “FD Laddering” कहते हैं।
मतलब — एक ₹3 लाख की FD बनाने के बजाय, ₹1-1 लाख की तीन अलग FDs बनाना। अगर बीच में पैसे की ज़रूरत पड़े तो सिर्फ एक FD तोड़नी होगी। - 3Emergency Fund को Short term investment समझना Emergency Fund अलग रखें — Liquid Fund या Savings में। → Emergency Fund के बारे में पूरी जानकारी
- 4LIC Policy को short term investment समझना LIC 4-5% return देती है और lock-in लंबा होता है। Short term के लिए बिल्कुल नहीं।
- 5Return के चक्कर में safety ignore करना Crypto, Penny Stocks, Smallcap — short term के लिए नहीं। पैसा बचाना पहले, बढ़ाना बाद में।
Short term और long term investing दो अलग philosophies हैं।
Short term में सबसे smart investor वह है जो boring decisions लेता है — FD, RD, Liquid Fund। कोई drama नहीं, कोई excitement नहीं। बस — जब पैसा चाहिए, वहाँ होना चाहिए।
Long term में वही investor जीतता है जो SIP में discipline रखता है और market crash में नहीं घबराता।
गलती तब होती है जब short term पैसे को long term tool में और long term सपने को short term mindset से देखा जाए।
तथ्य आपके सामने, फ़ैसला आपका।
अगला कदम
रमेश ने अब सीख लिया।
कार के लिए → FD में ₹3,000/माह
SIP → ₹2,000/माह → long term wealth के लिए
दोनों साथ चल सकते हैं। बस goal के हिसाब से tool अलग।
⚡ Decision Box — 10 seconds में समझें
| Goal | Best Option |
|---|---|
| 3 साल में कार | FD / RD |
| 5 साल में शादी | Hybrid Fund + RD |
| Emergency Fund | Liquid Fund |
| बच्चे की पढ़ाई (10 साल बाद) | SIP (Equity) |
| Retirement (25+ साल) | SIP + PPF |
अक्सर पूछे जाने वाले सवाल
यह भी पढ़ें

Sources: SBI FD Rates | India Post | NSE Nifty 50 Whitepaper | Finance Act 2023 | ClearTax Debt Fund Tax | AMFI | Google Trends India June 2026
दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।









1 thought on “Short Term Investment Plan, SIP में खतरा — FD vs Liquid Fund: सही Option चुनें”