

SIP अकेला काफी नहीं — Diversification क्यों ज़रूरी है? भारतीय युवाओं के लिए पूरी गाइड
- Diversification यानी अपना investment अलग-अलग जगह लगाना — Equity, Debt, Gold, Cash
- SIP गलत नहीं है — अकेला SIP करना गलत है
- Concentration Risk सबसे बड़ा खतरा है जो दिखता नहीं
- Gold और Equity आमतौर पर विपरीत दिशा में चलते हैं — इसीलिए दोनों साथ रखना ज़रूरी है
- भारतीय मध्यमवर्ग के लिए “तीन-टोकरी Formula” सबसे practical formula है
महेश की उम्र 35 साल है। Patna में सरकारी नौकरी। 7 साल से ₹8,000 की SIP — सिर्फ एक सपने के लिए। अपना घर।
2022 में corpus ₹9 लाख के करीब था। फिर Russia ने Ukraine पर हमला किया। NSE Whitepaper के अनुसार Nifty पूरे 2022 में सिर्फ 4.3% रहा। Corpus ₹7.8 लाख पर आ गया। घर का सपना टल गया।
रमेश महेश का छोटा भाई है। भाई की गलती देखकर उसने 3 साल में कार का plan बनाया। ₹5,000 की SIP शुरू की। Discipline रखा।
February 2026 में corpus ₹2.1 लाख था। तभी 28 फरवरी 2026 को US और Israel ने Iran पर “Operation Epic Fury” launch किया। Strait of Hormuz बंद। Crude oil 45% उछला। Nifty-Sensex एक महीने में 9.3% गिरे। ₹40 लाख करोड़ market cap खत्म। रमेश का corpus ₹1.9 लाख रह गया। कार का plan टल गया।
SIP गलत नहीं थी। अकेला SIP करना गलत था।
Diversification और Asset Allocation में क्या अंतर है?
एक आसान example: Diversification = Equity + Debt + Gold + Cash — चारों में invest करना। Asset Allocation = Equity 70%, Debt 24%, Gold 6% — यह तय करना।
पहले Diversification समझें — फिर Allocation।
Diversification क्या है?
Diversification को एक आसान example से समझते हैं। मान लीजिए आपके पास ₹1,000 हैं।
| बिना Diversification | Diversification के साथ |
|---|---|
| ₹1,000 → सिर्फ Equity SIP | ₹700 → Equity SIP |
| 2022 में market गिरा → सब गिरा | ₹200 → PPF/VPF (+7.1%) |
| Nifty: +4.3% | ₹100 → Gold ETF (+11%) |
| Portfolio: नुकसान | Portfolio: बेहतर stability |
स्रोत: NSE Nifty 50 Whitepaper | PPF Rate 7.1% | MCX Gold data 2022
चार Asset Classes — हर एक का अलग काम
| Asset Class | Role | Examples | कब काम आता है |
|---|---|---|---|
| 📈 Equity | Growth | SIP, Index Fund | Long-term wealth creation |
| 🥇 Gold | Hedge | Gold ETF, SGB | War, inflation, rupee fall में |
| 🏛️ Debt | Stability | PPF, EPF, VPF, FD | Market crash में stable |
| 💵 Cash | Liquidity | Savings, Liquid Fund | Emergency में तुरंत |
सिर्फ Equity SIP करना वैसा ही है जैसे सिर्फ एक खिलाड़ी पर पूरी team की उम्मीद रखना।
Concentration Risk — वह खतरा जो दिखता नहीं
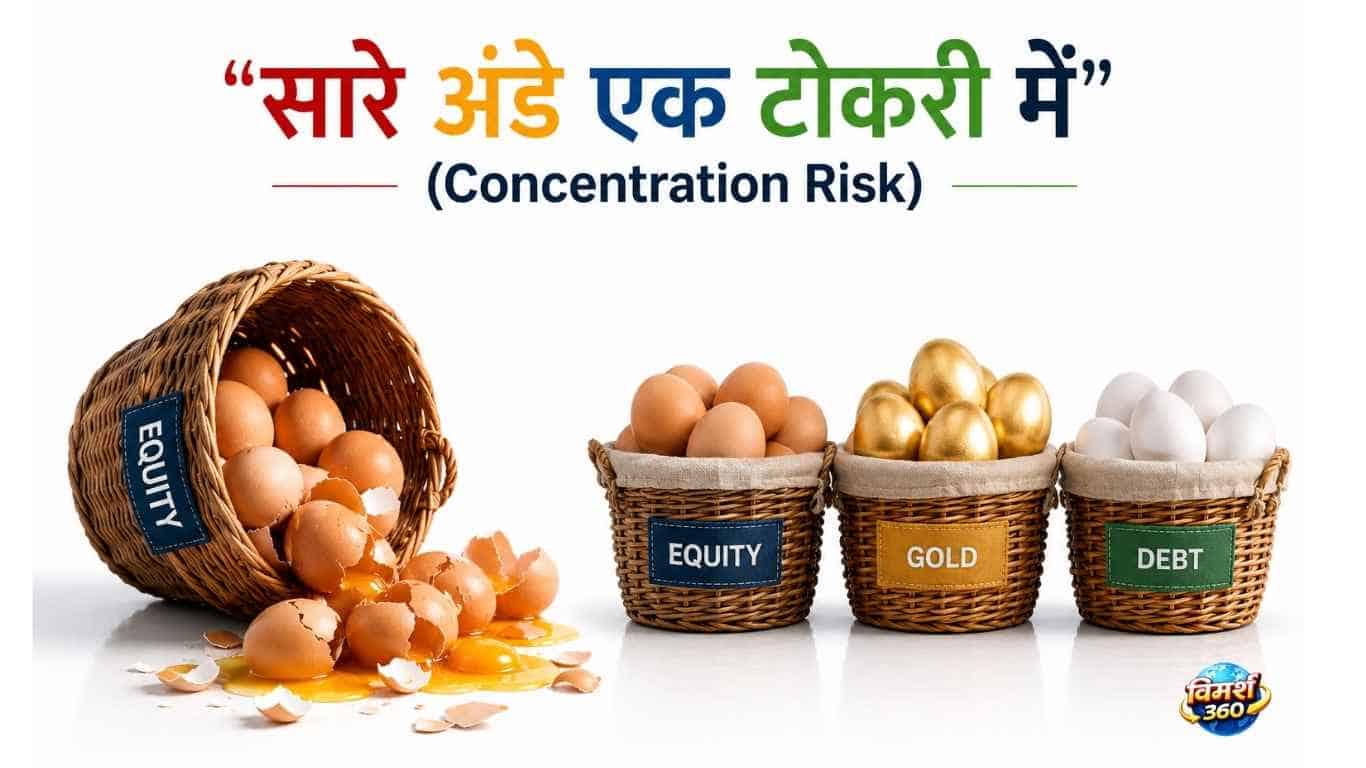
महेश और रमेश दोनों Concentration Risk के शिकार हुए। दोनों का सारा पैसा Equity में था। Equity एक asset class है — यह सब एक साथ गिरता है। Russia-Ukraine हो या US-Iran — सभी Equity SIPs एक साथ गिरीं।
तीन सवाल जो हर SIP investor को पूछने चाहिए:
पहला — अगर Nifty 20% गिर जाए तो मेरे portfolio का क्या होगा?
दूसरा — क्या मेरे पास कोई ऐसा investment है जो market गिरने पर भी stable रहे?
तीसरा — अगर अभी पैसा निकालना पड़े तो नुकसान में जाऊंगा क्या?
अगर तीनों के जवाब “हाँ, problem होगी” है — तो आपके portfolio में Concentration Risk है।
Gold और Equity का उल्टा रिश्ता — Diversification का सबसे बड़ा तर्क
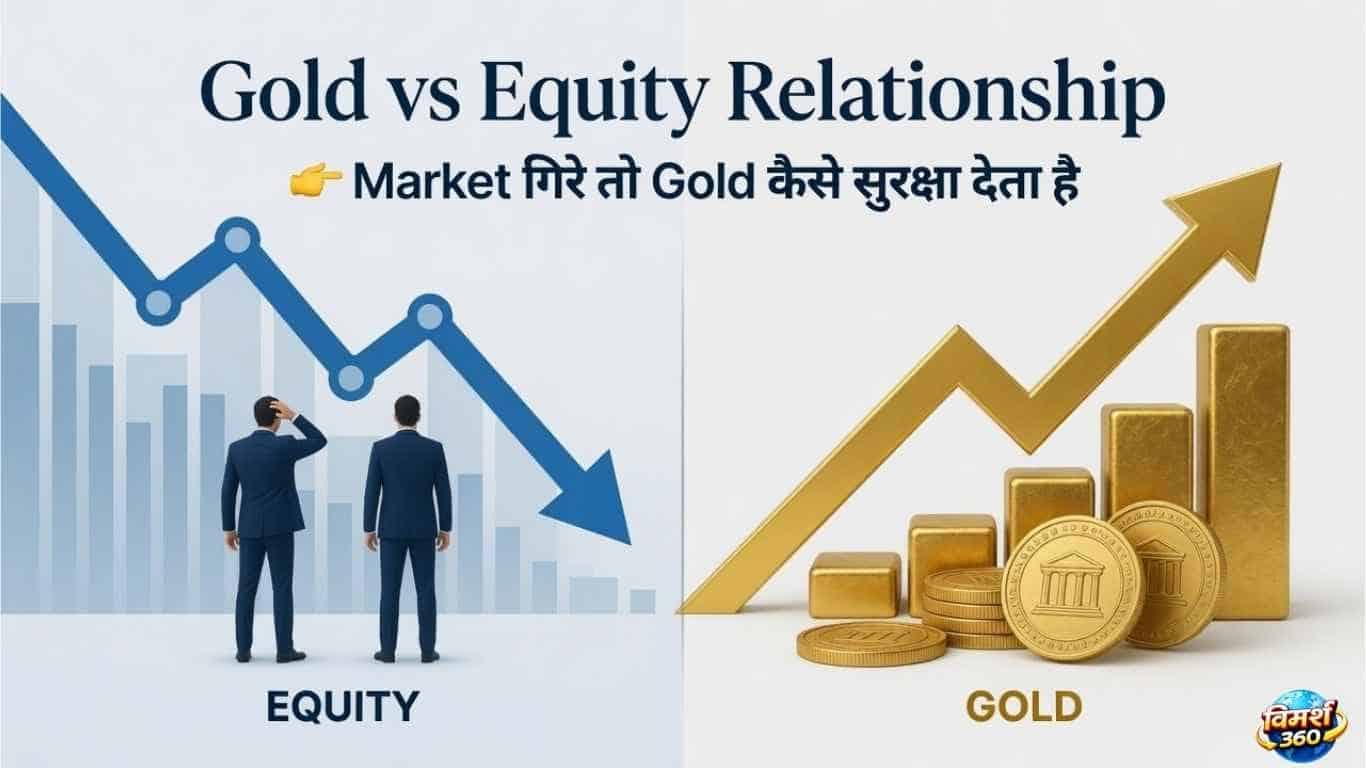
आमतौर पर Gold और Stock Market विपरीत दिशा में चलते हैं।
जब बाज़ार में डर होता है — investors Equity बेचकर Gold में जाते हैं। Gold का दाम बढ़ता है। LSE South Asia Blog के 15-साल के India data (2008-2023) पर किए गए research में Nifty 50 और Gold के बीच weak inverse correlation पाया गया।
| समय | Nifty 50 | Gold ETF | क्या हुआ |
|---|---|---|---|
| COVID Wave 1 (2020) | तेज़ गिरावट | तेज़ बढ़ोतरी | निवेशक Gold में भागे |
| Jan-March 2022 | -12.7% | +10.6% | Russia-Ukraine war |
| US-Iran War (March 2026) | -9.3% | ऊपर | Crude oil 45% उछला |
स्रोत: LSE South Asia Blog — Gold-Stock Market India | पिछले 10 साल का Return Data — Vimarsh360
अगर महेश ने 10% Gold ETF रखा होता — 2022 में Gold +10.6% बढ़ता और portfolio को थामता। शायद घर का सपना नहीं टलता।
एक ज़रूरी caveat — यह “हमेशा” नहीं होता
ईमानदारी से बताना ज़रूरी है। April 2021 से March 2025 के data पर recent research में Gold और Stock market के बीच positive correlation (r ≈ 0.88) भी मिला — यानी कुछ periods में दोनों साथ बढ़े।
इसलिए Gold को “guarantee” नहीं बल्कि “hedge” की तरह देखें। Portfolio में Gold का role एक safety belt की तरह है — car crash में हमेशा काम नहीं आती, लेकिन होनी चाहिए। इसीलिए experts 5-15% Gold recommend करते हैं — 50% नहीं।
भारतीय मध्यमवर्ग के लिए Diversification का सही Formula
बहुत से rules हैं — 60/40, 100 Minus Age, 120 Minus Age। लेकिन India के middle class के लिए इनमें से कोई पूरी तरह नहीं बना। India में Bonds की जगह PPF/EPF हैं, Gold का cultural महत्व है, और Rupee depreciation एक real risk है।
इसलिए Vimarsh360 एक adapted formula suggest करता है जो ClearTax और Kiplinger के internationally proven “100 Minus Age Rule” पर based है और India के context के लिए modified है।
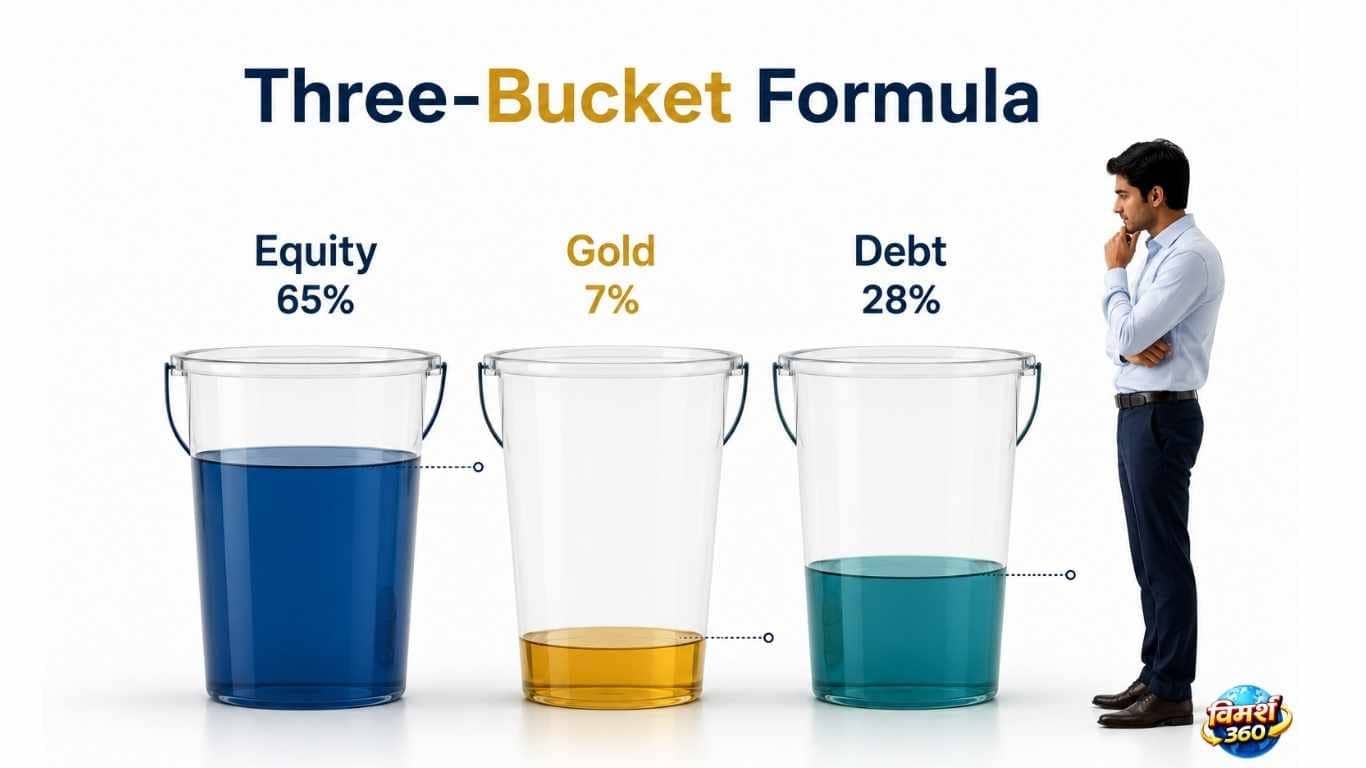
🪣 Vimarsh360 का “तीन-टोकरी Formula”
तीन टोकरी — Equity, Gold, Debt। हर टोकरी का अलग काम।
🪣 Gold = (100 − Equity) × 20% [max 15%]
🪣 Debt = बाकी सब
* Cash/Emergency Fund इन तीनों से अलग — यह चौथी और सबसे पहली ज़रूरत है
| उम्र | 🔵 Equity | 🟡 Gold | 🟢 Debt |
|---|---|---|---|
| 25 साल | 75% | 5% | 20% |
| 28 साल | 72% | 6% | 22% |
| 30 साल | 70% | 6% | 24% |
| 35 साल (महेश) | 65% | 7% | 28% |
| 40 साल | 60% | 8% | 32% |
* यह illustrative allocation है। SEBI-registered financial advisor से personal advice लें।
स्रोत: ClearTax Asset Allocation by Age | Kiplinger 100 Minus Age Rule | EPFO FY 2025-26
क्या यह Formula हर किसी के लिए सही है?
नहीं। तीन situations में यह Formula modify करना होगा।
Home Loan EMI है तो Equity allocation 10-15% कम रखें। पहले EMI burden कम करें, फिर aggressive investment। रमेश के पास अभी कोई EMI नहीं — वह full formula follow कर सकता है। महेश के पास home loan है — वह Equity थोड़ा कम रखेगा।
Diversification शुरू करने से पहले 3-6 महीने का Emergency Fund ज़रूरी है। बिना इसके — कोई भी investment कभी भी तूट सकती है।
→ Emergency Fund कहाँ रखें — 5 मिथ जो हर article miss करता है
3-5 साल का goal है — कार, शादी, घर का down payment — तो Equity बिल्कुल नहीं। FD, PPF, Liquid Fund में रखें। Capital protection पहले, returns बाद में।
रमेश की यही गलती थी। 3 साल के goal के लिए उसने Equity SIP की।
Diversification शुरू कैसे करें?
- 1Emergency Fund पहले 3-6 महीने के खर्च। Savings Account या Liquid Fund में। इसे कभी मत तोड़ें।
→ Emergency Fund कहाँ रखें - 2
- 3Equity SIP शुरू करें “100 Minus Age” % के हिसाब से। Nifty 50 Index Fund — beginners के लिए सबसे practical।
- 4PPF या VPF account खोलें Post Office या Bank में PPF। ₹500/माह से शुरू। Private job है तो VPF।
- 5Gold ETF add करें Physical Gold नहीं। Gold ETF या Sovereign Gold Bond (SGB)। ₹500/माह से।
- 6साल में एक बार Review करें Portfolio rebalance करें। Allocation drift हो तो correct करें। Age बदलती है — allocation भी बदलनी चाहिए।
Diversification की 5 सबसे बड़ी गलतियाँ
- 110 Mutual Funds खरीद लेना यह Diversification नहीं है। 10 Equity Mutual Funds अभी भी सिर्फ Equity है। Diversification asset classes में होती है — funds में नहीं।
- 2LIC को Investment समझना LIC एक insurance product है। Return 4-5% के करीब। Insurance अलग। Investment अलग। दोनों mix मत करें।
- 3Real Estate को liquid asset समझना घर बेचना आसान नहीं। जब पैसे की ज़रूरत हो — तब Real Estate से तुरंत निकालना मुश्किल।
- 4Physical Gold खरीदना Making charges, storage risk, resale problem। Gold ETF या Sovereign Gold Bond बेहतर option है।
- 5एक बार allocate करके भूल जाना Portfolio साल में एक बार review होना चाहिए। Age बदलती है, goals बदलते हैं, market बदलता है — allocation भी बदलनी चाहिए।
महेश और रमेश की कहानी काल्पनिक है — लेकिन उनकी situation real है। हज़ारों भारतीय युवाओं के साथ ऐसा हुआ है और होता रहेगा।
Vimarsh360 का मानना है कि भारतीय मध्यमवर्ग के लिए Diversification कोई luxury नहीं — यह एक ज़रूरी सुरक्षा कवच है। Russia-Ukraine हो, US-Iran हो, COVID हो — बाज़ार हमेशा react करेगा। लेकिन एक diversified portfolio हर storm में खड़ा रहता है।
SIP एक tool है। Diversification एक strategy है। दोनों साथ चलते हैं।
तथ्य आपके सामने, फ़ैसला आपका।
SIP और Diversification — दोनों साथ कैसे चलेंगे?
रमेश का नया plan — ₹5,000 महीना, तीन टोकरियों में:
| निवेश | राशि | % |
|---|---|---|
| 📈 Equity SIP (Nifty 50) | ₹3,600 | 72% |
| 🏛️ VPF (Employer के through) | ₹1,100 | 22% |
| 🥇 Gold ETF | ₹300 | 6% |
| कुल | ₹5,000 | 100% |
* Cash/Emergency Fund इस allocation table में शामिल नहीं है — वह इन तीनों से पहले और अलग Savings Account या Liquid Fund में रखा जाता है। Emergency Fund बनने के बाद ही यह तीन-टोकरी allocation शुरू होती है।
पहले की तरह ₹5,000 ही invest हो रहे हैं। लेकिन अब तीन अलग-अलग जगह। अगली बार Russia-Ukraine जैसा कुछ हो — Equity गिरेगा, लेकिन VPF और Gold stable रहेंगे। रमेश का portfolio हिलेगा — टूटेगा नहीं।
महेश को अब पता है कि उसने क्या गलती की। रमेश को भी।
अगर महेश ने 7 साल पहले “तीन-टोकरी Formula” follow किया होता — 65% Equity + 7% Gold + 28% PPF — तो 2022 में Gold और PPF ने उसके portfolio को थाम लिया होता। घर का down payment शायद time पर हो जाता।
SIP गलत नहीं है।
अकेला SIP करना गलत है।
अक्सर पूछे जाने वाले सवाल
यह भी पढ़ें

Sources: Upstox March 2026 | NSE Nifty 50 Whitepaper | LSE South Asia Blog | AMFI | EPFO | ClearTax | Kiplinger
दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








