

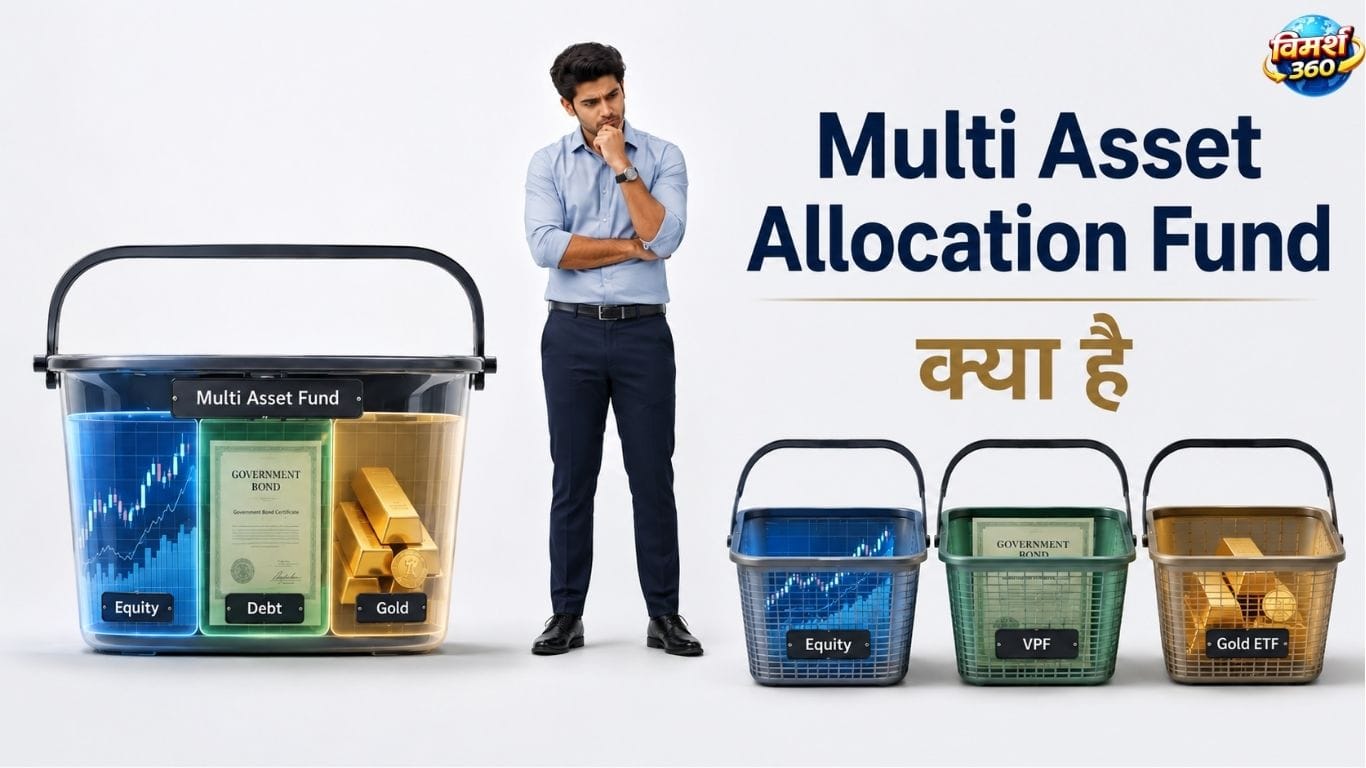
Multi Asset Allocation Fund क्या है? तीन-टोकरी Formula से बेहतर है या नहीं — रमेश की पूरी Investment Journey
- Multi Asset Allocation Fund एक ready-made तीन-टोकरी है — Equity, Debt और Gold एक साथ
- SEBI नियम: minimum तीन asset classes में, हर class में कम से कम 10% investment ज़रूरी
- 55 महीने लगातार positive inflows — May 2026 में ₹3,928 करोड़ का inflow
- Direct Plan Expense Ratio 0.23%-1% — तीन-टोकरी Formula से ज़्यादा costly
- नए निवेशकों के लिए: Multi Asset Fund। ज़्यादा control के लिए: तीन-टोकरी Formula।
रमेश अब पहले जैसा नहीं रहा।
दो साल पहले वह सिर्फ SIP करता था। फिर उसने सीखा कि सिर्फ SIP काफी नहीं — Diversification ज़रूरी है। फिर उसने Emergency Fund बनाया, FD का महत्व समझा, और Short Term Goals के लिए अलग plan बनाया।
अब रमेश के सामने एक नया सवाल है।
“मैंने बहुत कुछ सीखा। Equity में SIP, VPF में निवेश, Gold ETF — सब अलग-अलग manage करना थोड़ा complex लग रहा है। क्या कोई ऐसा तरीका है जो यह सब अपने-आप कर दे?”
हाँ — इसे Multi Asset Allocation Fund कहते हैं।
Multi Asset Allocation Fund क्या होता है?
सरल भाषा में — यह एक ready-made तीन-टोकरी है।
आपको अलग-अलग SIP नहीं करनी। अलग-अलग PPF account नहीं खोलना। अलग से Gold ETF नहीं खरीदना। एक fund — और सब हो जाता है।
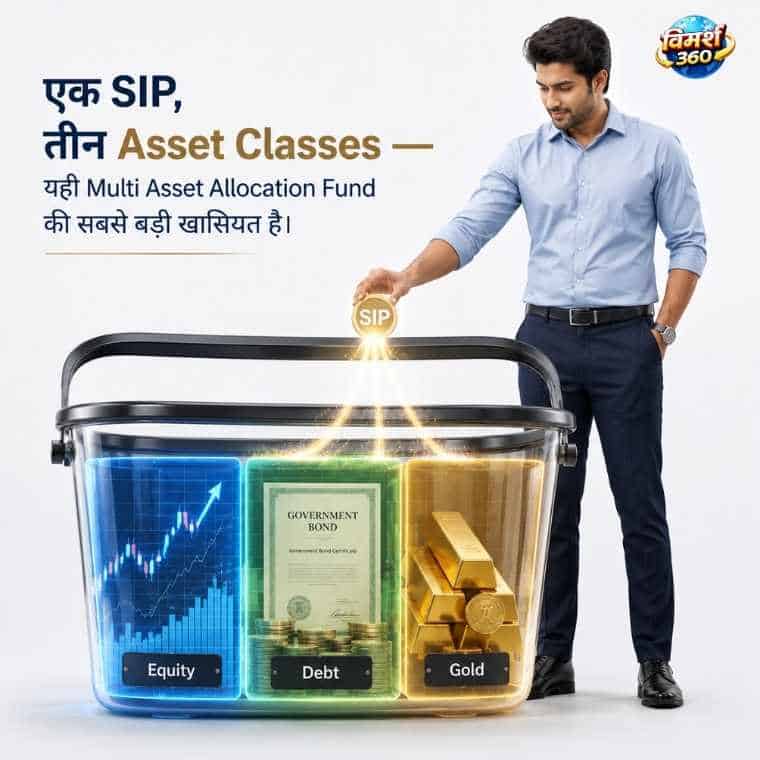
SEBI का नियम: Minimum तीन asset classes | हर class में minimum 10% | Maximum कोई limit नहीं
एक ज़रूरी बात: कुछ Multi Asset Allocation Funds सिर्फ Equity, Debt और Gold तक सीमित नहीं रहते। SEBI के नए नियमों के बाद कुछ funds Silver, REITs, InvITs और International Equity में भी invest करते हैं। हालाँकि minimum तीन asset classes का नियम सबके लिए लागू है।
स्रोत: 1finance.co.in — AMFI data, November 2025
Equity, Debt और Hybrid Funds में क्या फर्क है?
| Fund Type | Invest करता है | Risk | Historical Return Potential* |
|---|---|---|---|
| Equity Fund | Stocks only | High | Historically higher |
| Debt Fund | Bonds/Govt Securities | Low | Historically lower, stable |
| Hybrid Fund | Equity + Debt | Medium | Historically moderate |
| Multi Asset Fund | Equity + Debt + Gold+ | Low-Medium | Historically moderate-higher |
*Historical category performance। Past returns, future returns की guarantee नहीं। Market-linked। स्रोत: AMFI | NSE Whitepaper March 2026
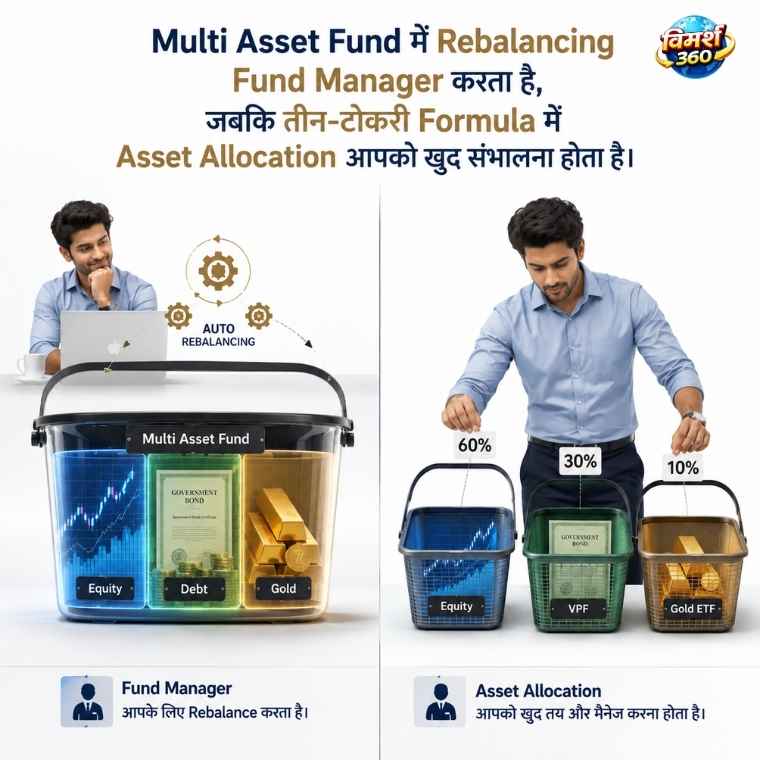
तीन-टोकरी Formula से connect: रमेश की तीन-टोकरी (Article 2 से) — Equity 72% + VPF 22% + Gold ETF 6%। Multi Asset Fund यही काम automatically करता है। बस fund के अंदर VPF की जगह Debt Fund होगा।
Multi Asset Fund कैसे काम करता है?
2022 की बात है।
रमेश का एक दोस्त था — अमित। उसने सब पैसा Equity SIP में लगाया था। Russia ने Ukraine पर हमला किया। NSE Whitepaper के अनुसार Nifty पूरे साल सिर्फ 4.3% रहा। अमित का portfolio लगभग flat रहा।
लेकिन अमित के पड़ोसी सुरेश ने Multi Asset Fund में invest किया था। उस fund ने automatically Gold allocation बढ़ाई थी — war में Gold हमेशा बढ़ता है। 2022 में Gold +11% था। सुरेश का portfolio बेहतर रहा।
यही है Multi Asset Fund का काम।
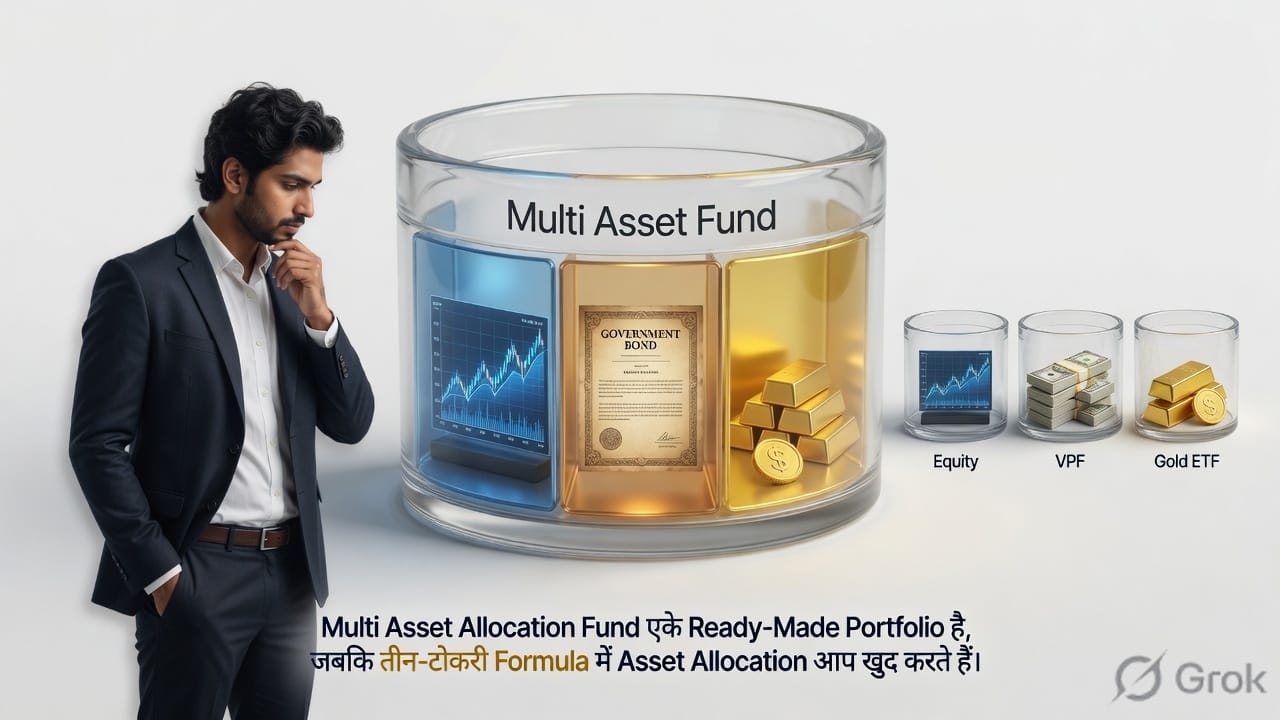
Fund Manager क्या करता है: बाज़ार की situation देखता है। जब Equity महंगी हो — Debt बढ़ाओ। जब Gold पर geopolitical pressure हो — Gold allocation बढ़ाओ। आपको कुछ नहीं करना।
| Asset Class | SEBI Minimum | Typical Range |
|---|---|---|
| Equity | 10% | 50-75% |
| Debt | 10% | 15-30% |
| Gold/Commodities | 10% | 10-20% |
Past performance, future returns की guarantee नहीं। Market-linked।
स्रोत: Groww Multi Asset Fund data, June 2026 | Advisorkhoj Research, Dec 2025
Multi Asset Fund vs तीन-टोकरी Formula — कौन सा बेहतर?
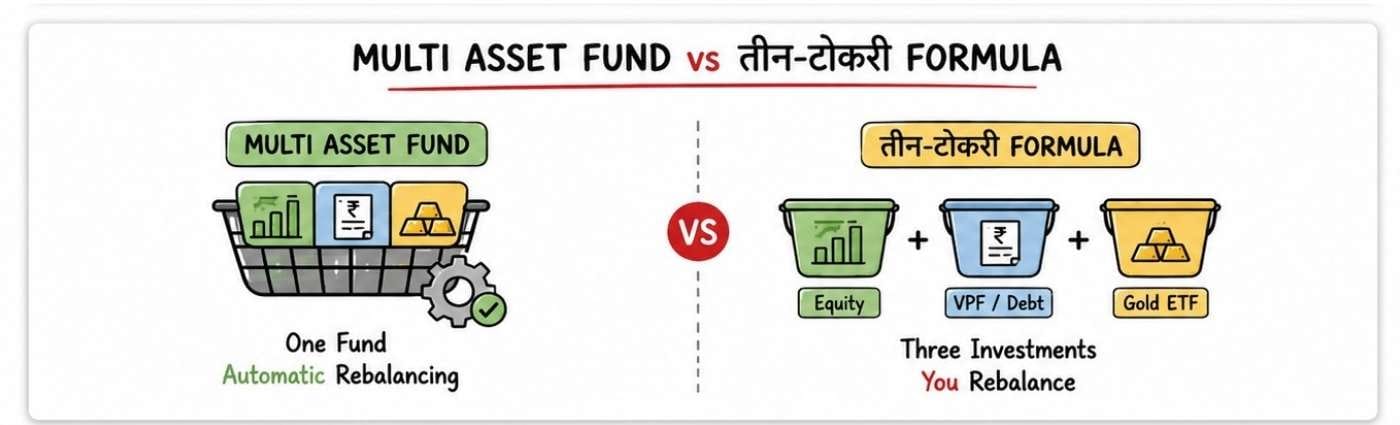
Comparison: Nifty 50 Index Fund — ~0.10% | Multi Asset Fund (Direct) — 0.23-1%
20 साल में 0.5% का फर्क लाखों रुपए का हो सकता है।
स्रोत: 1finance.co.in, Late 2025 data
| पैरामीटर | Multi Asset Fund | तीन-टोकरी Formula |
|---|---|---|
| Control | Fund Manager | आप खुद |
| Expense Ratio | Direct: 0.23-1% / Regular: 1%+ | बहुत कम (~0.10%) |
| Tax | Equity tax (65%+ equity पर) | अलग-अलग — optimize possible |
| Flexibility | कम | ज़्यादा |
| Effort | Zero — automatic | साल में एक बार |
| Minimum | ₹500/माह SIP | ₹500 हर जगह |
| Rebalancing | Automatic ✅ | साल में एक बार खुद |
| EPF/VPF include | ❌ नहीं | ✅ हाँ |
| PPF include | ❌ नहीं | ✅ हाँ |
| Liquidity | T+3 days | अलग-अलग (VPF lock-in है) |
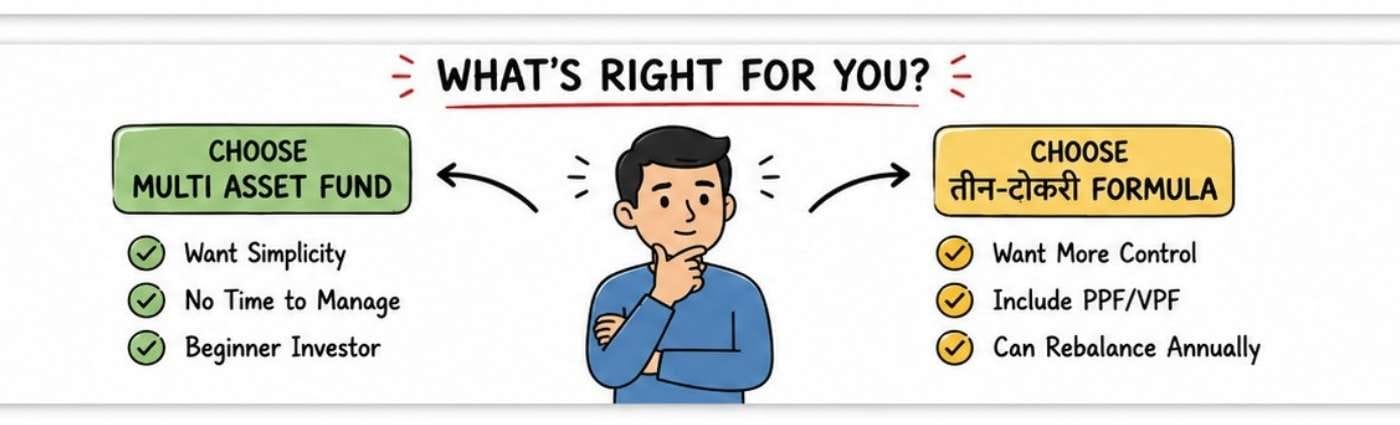
| Suitable For | नए निवेशक, Busy professionals | अनुभवी, Control चाहने वाले |
Expense Ratio source: 1finance.co.in, Late 2025
Multi Asset Fund vs Flexi Cap Fund
| पैरामीटर | Flexi Cap Fund | Multi Asset Fund |
|---|---|---|
| Asset Classes | Only Equity | Equity + Debt + Gold+ |
| Risk | High | Medium |
| Stability | कम | ज़्यादा |
| Growth Potential | ज़्यादा | Moderate |
| Suitable Goal | 10+ साल | 5-7+ साल |
| Volatility | ज़्यादा | कम |
| Rebalancing | नहीं | हाँ (automatic) |
| Tax | LTCG 12.5% (12 माह+) | Equity tax (65%+ equity पर) |
Multi Asset Allocation Fund की Limitations
यह section ज़रूरी है — जो बाकी sites नहीं बताती।
- 1Pure Equity जितना Growth Potential नहीं Bull market में Pure Equity Fund higher growth दे सकता है। Multi Asset Fund में Debt और Gold हमेशा overall growth को moderate करेंगे। Bull year में Nifty 50 ने category average Multi Asset Fund से ज़्यादा return दिया।
- 2Fund Manager गलत Allocation कर सकता है Fund Manager human है। 2022 में किसी fund ने Gold allocation देर से बढ़ाई — opportunity miss हुई। आपका पैसा fund manager की judgment पर depend है।
- 3Expense Ratio Index Fund से ज़्यादा Nifty 50 Index Fund: ~0.10% | Multi Asset Fund (Direct): 0.23-1% | 20 साल में यह फर्क significant होता है। स्रोत: 1finance.co.in
- 4सभी Funds एक जैसे नहीं होते कोई fund 70% equity रखता है, कोई 40%। एक ही category के दो funds का behavior बिल्कुल अलग हो सकता है। बिना research के fund चुनना risky है।
- 5Bull Market में Pure Equity पीछे छोड़ सकती है 2023-24 में Smallcap funds ने 50%+ growth दी। Multi Asset Funds ने 15-20%। Maximum growth potential चाहते हैं — Multi Asset Fund उसके लिए नहीं।
Multi Asset Fund किन लोगों के लिए नहीं है?
यह section उतना ही ज़रूरी है जितना “किसके लिए है।”
- जो 20+ साल के लिए invest करेंगे — Long term में Pure Equity SIP का compounding ज़्यादा powerful है।
- जो Maximum Growth potential चाहते हैं — Flexi Cap या Pure Equity SIP बेहतर है।
- जो खुद Portfolio बना सकते हैं — तीन-टोकरी Formula ज़्यादा cost-effective है।
- जो Index Investing पसंद करते हैं — Nifty 50 Index Fund + Gold ETF + PPF combination Multi Asset Fund से कम expense पर बेहतर या बराबर performance दे सकता है।
- जिन्हें PPF/VPF का tax-free return चाहिए — Multi Asset Fund में PPF और VPF शामिल नहीं। VPF क्या है और कैसे शुरू करें →
Multi Asset Fund पर Tax कैसे लगता है?
| Equity Allocation | Tax Rule |
|---|---|
| 65%+ Equity | Equity tax: LTCG 12.5% (12 माह+) / STCG 20% |
| 65% से कम Equity | Slab rate पर (Finance Act 2023 के बाद) |
ज़्यादातर Multi Asset Funds 65%+ Equity रखते हैं — इसलिए Equity taxation लागू होती है।
Silver, REIT, InvIT वाले Funds: कुछ नए Multi Asset Funds में Gold के साथ Silver ETF, REIT, InvIT भी होते हैं। इनकी tax treatment complex हो सकती है। Fund का SID (Scheme Information Document) ज़रूर पढ़ें।
स्रोत: Finance Act 2023 Section 50AA | Finance (No. 2) Act 2024 | SEBI
Fund चुनते समय किन बातों पर ध्यान दें?
Vimarsh360 specific fund recommend नहीं करता। लेकिन यह 6 criteria ज़रूरी हैं:
- 1Expense Ratio — Direct Plan हमेशा Regular से कम। 0.5% से कम prefer करें।
- 2Asset Allocation का Pattern — Fund का actual allocation देखें। 65%+ Equity है? Silver, REIT include है?
- 3Fund Manager का Track Record — कम से कम 3-5 साल। Market crash (2020, 2022) में fund ने कैसा perform किया?
- 4AUM — ₹1,000 करोड़+ AUM वाले funds generally ज़्यादा stable। बहुत छोटे AUM में liquidity risk।
- 5Exit Load — ज़्यादातर funds में 1 साल के अंदर निकालने पर exit load लगता है।
- 6Historical Consistency — 1 साल नहीं — 3 साल और 5 साल का CAGR देखें। AMFI की website पर सभी funds की जानकारी मिलती है।
Decision Tree — आपके लिए क्या सही है?
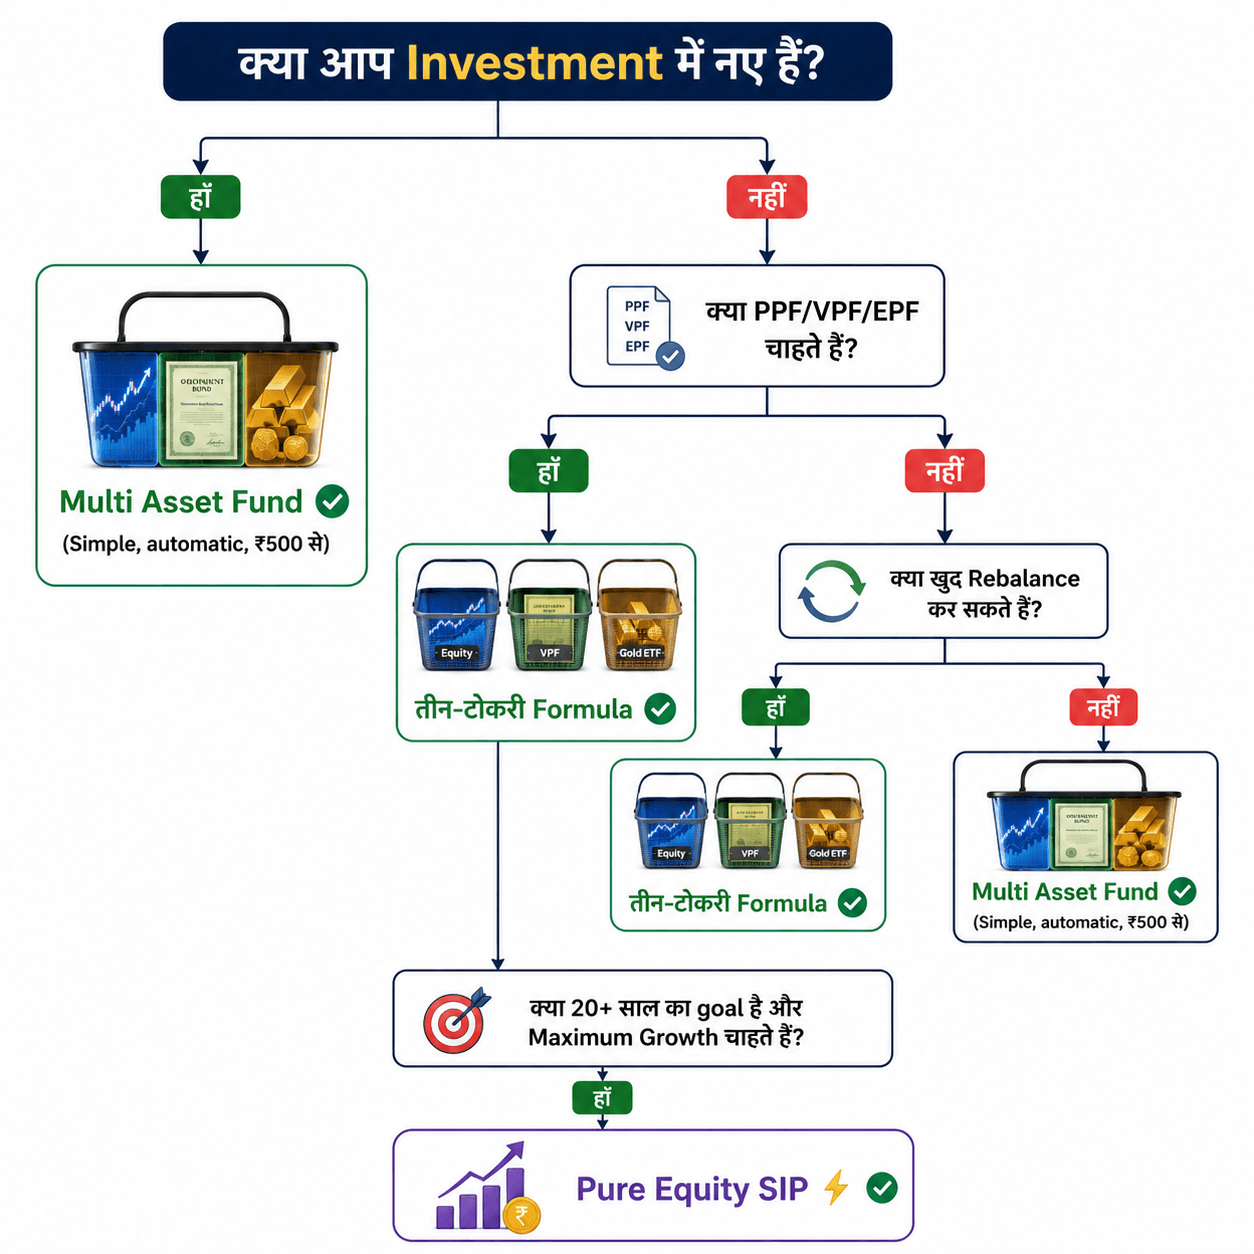
रमेश का फैसला
रमेश ने सोचा।
“मैंने बहुत कुछ सीखा — SIP, Diversification, Short Term Planning। लेकिन अभी तीन-टोकरी खुद manage करना मेरे लिए थोड़ा complex है।”
“एक Multi Asset Fund से शुरुआत करता हूं। जब थोड़ा और सीख जाऊंगा — तब खुद की तीन-टोकरी बनाऊंगा।”
यह “Starter to Advanced” journey है। Multi Asset Fund → शुरुआत करो। तीन-टोकरी Formula → जब समझ आ जाए, shift करो।
Vimarsh360 किसी specific Multi Asset Fund को recommend नहीं करता।
हमारा मानना है कि पहली बार निवेश करने वालों के लिए Multi Asset Fund एक अच्छी शुरुआत है। लेकिन जैसे-जैसे आप investing समझते जाएं, खुद की तीन-टोकरी बनाना ज़्यादा powerful है।
PPF का tax-free return, VPF की guaranteed 8.25% return — ये Multi Asset Fund में नहीं मिलते। इन्हें ignore करना long term में expensive गलती हो सकती है।
Fund Manager पर निर्भर रहने से बेहतर है — खुद का financial plan।
तथ्य आपके सामने, फ़ैसला आपका।
अक्सर पूछे जाने वाले सवाल
उदाहरण: Groww के अनुसार DSP और Kotak जैसे funds ₹100 SIP से शुरू होती है।
यह भी पढ़ें

Sources: AMFI Monthly Note March 2026 | Startuptalky May 2026 | 1finance.co.in Dec 2025 | Groww June 2026 | NSE Nifty 50 Whitepaper | AMFI Fund Categories | Finance Act 2023
दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








