

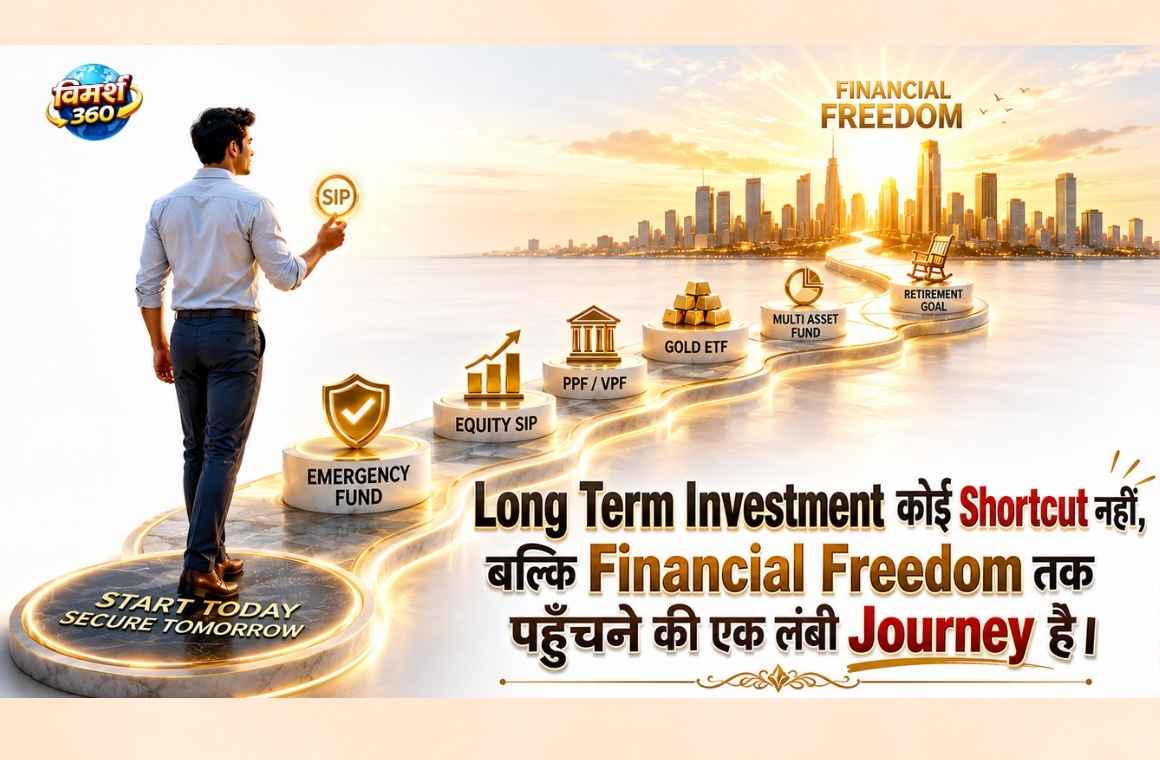
Long Term Investment Plans: ₹5,000 से 20 साल में करोड़ कैसे बनाएं — रमेश की Journey का Final Chapter
- Long term investment यानी 7+ साल के लिए किया गया निवेश — जहाँ compounding सबसे बड़ा हथियार है
- ₹5,000/माह से ₹1 करोड़ possible है — लेकिन सही plan, सही tool और patience के साथ
- Best options: Equity SIP, PPF, VPF, NPS, Gold ETF — हर एक का अलग role है
- आपके करोड़पति बनने के पाँच दुश्मन हैं — जिनमें से एक सबसे ज़्यादा प्रभावित करता है
रमेश ने SIP शुरू कर दी। Diversification भी सीख ली। Emergency Fund भी बना लिया। Short Term Goals के लिए FD choose की।
लेकिन एक सवाल अभी भी उसे हर महीने परेशान करता था।
“क्या मैं सच में करोड़पति बन सकता हूँ — या यह सिर्फ YouTube वालों की बात है?”
यह सवाल सिर्फ रमेश का नहीं है। हर उस युवा का है जो ₹500 या ₹5,000 की SIP कर रहा है और सोच रहा है — “क्या यह काफी है?”
इस article में इसी सवाल का honest जवाब है।
Long Term Investment क्या होता है?
| पैरामीटर | Short Term | Long Term |
|---|---|---|
| अवधि | 3 महीने — 5 साल | 7 साल+ |
| पहली priority | Safety | Growth |
| Best Tool | FD, Liquid Fund | SIP, Equity |
| Risk | Low | Medium-High |
| Compounding का असर | कम | बहुत ज़्यादा |
Short term: Capital protect करो। Long term: Compounding को time दो।
स्रोत: NSE Nifty 50 Whitepaper, March 2026 | AMFI
अब अगर आपके मन में भी यह सवाल आता है — “मुझे कितना पैसा चाहिए?” तो रुकिए
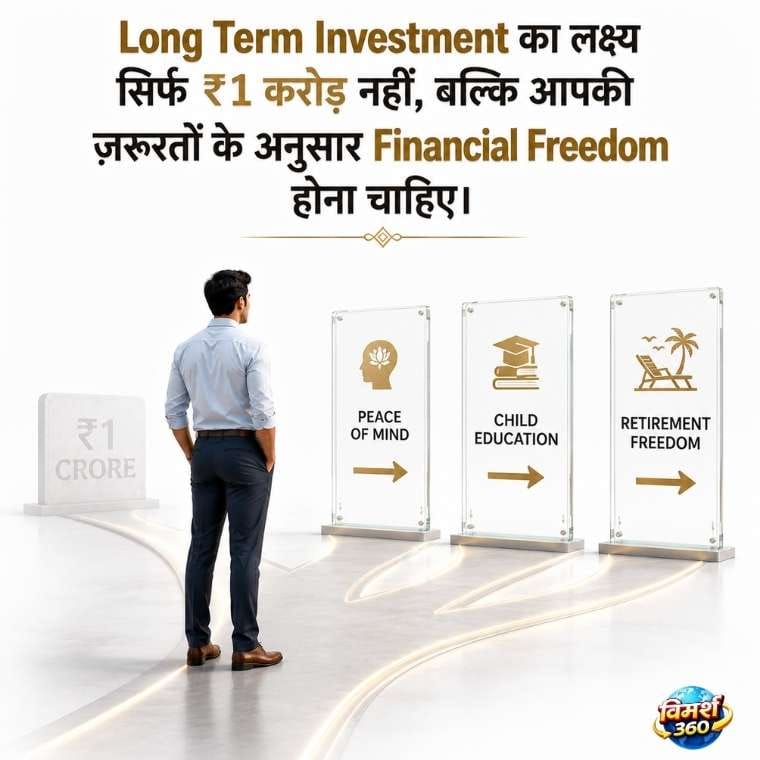
यह गलत सवाल है।
₹1 करोड़, आज 2026 में एक बड़ा amount लग सकता है। लेकिन अगर महंगाई की दर सिर्फ 5% भी मानें तो 2046 में इसकी purchasing power लगभग ₹38 लाख के आसपास होगी।
सही सवाल यह है: “मुझे किस तरह की जिंदगी चाहिए?”
किसी के लिए ₹50 लाख काफी हैं — अगर घर और गाड़ी पहले से है। किसी के लिए ₹3 करोड़ भी कम हैं — अगर retirement में monthly ₹1 लाख चाहिए।
इसलिए पहले यह decide करें:
पहला — Retirement में हर महीने कितना चाहिए?
दूसरा — कितने साल तक? (Life expectancy 75-80 साल)
तीसरा — क्या घर का loan होगा?
चौथा — बच्चों की education और शादी?
यह सब मिलाकर आपका “Real Number” निकलता है। ₹1 करोड़ target नहीं — जिंदगी का plan target है।
Compounding — Long Term का सबसे बड़ा हथियार
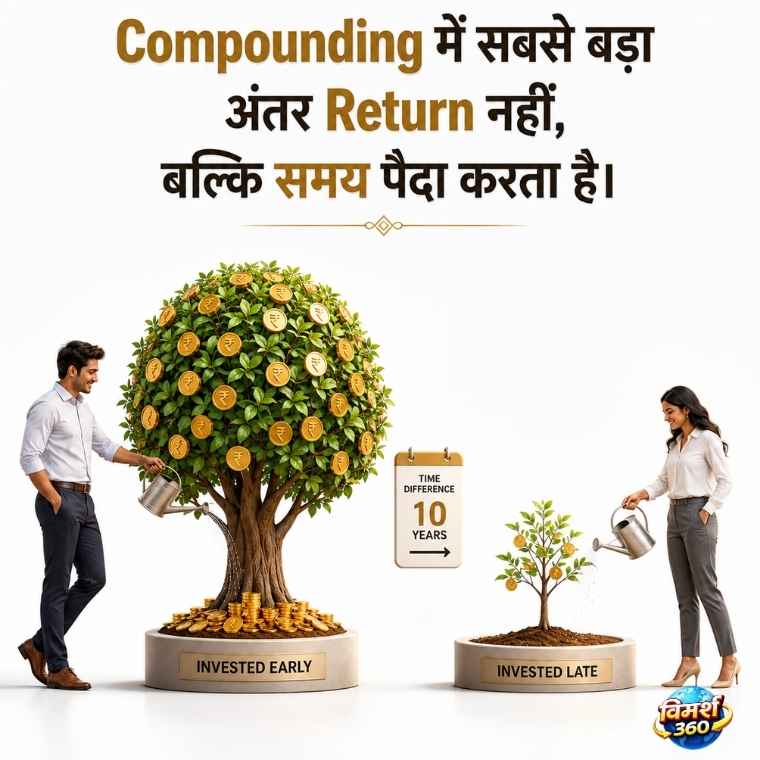
“₹5,000/माह invest करूंगा” — दोनों ने कहा।
लेकिन रमेश ने आज शुरू किया। विकास ने कहा — “अगले साल से।”
उस महीने रमेश की salary आई। उसने phone upgrade नहीं किया। उसने Step-Up SIP ₹5,000 से ₹5,500 कर दी।
“₹500 कोई बड़ी बात नहीं लगती। लेकिन 25 साल में यही ₹500 का फर्क लाखों का होगा।”
विकास अभी भी सोच रहा है। 7 साल का फर्क — लेकिन 58 साल में corpus में दोगुने से ज़्यादा का अंतर।
| अवधि | Total Invested | Corpus (Past Data)* |
|---|---|---|
| 10 साल | ₹6 लाख | ~₹10-11 लाख |
| 15 साल | ₹9 लाख | ~₹20-25 लाख |
| 20 साल | ₹12 लाख | ~₹43-50 लाख |
| 25 साल | ₹15 लाख | ~₹76-94 लाख |
| 30 साल | ₹18 लाख | ~₹1.5-1.75 करोड़ |
स्रोत: NSE Nifty 50 Whitepaper, March 2026
और इस देरी का सबसे बड़ा कारण है — सही amount का इंतज़ार।
“अभी तो सिर्फ ₹1,000 बचते हैं। अगले साल increment के बाद ₹3,000 बचेंगे — तब शुरू करूंगा।”
यह सोच सुनने में ठीक लगती है। लेकिन long term investment में amount से ज़्यादा महत्व समय का है। आज का ₹1,000 कल के ₹3,000 से ज़्यादा valuable है — क्योंकि उसे compounding के लिए एक साल ज़्यादा मिलता है।
शुरू करें — चाहे ₹500 से ही सही।
Best Long Term Investment Options — भारत में क्या-क्या है?
| Option | Return Potential* | Risk | Tax | Liquidity |
|---|---|---|---|---|
| Equity SIP | Long term में higher | Medium-High | LTCG 12.5% | High |
| PPF | 7.1% Guaranteed | Zero | Tax Free (EEE) | Low (15yr) |
| VPF/EPF | 8.25% Guaranteed | Zero | Tax Free (limit तक) | Low |
| NPS | Market-linked | Medium | Partial Free | Very Low (60yr) |
| Gold ETF | Long term moderate | Low | Slab Rate | High |
| Real Estate** | Varies | Low-Medium | Slab Rate | Very Low |
*Past data पर based। Future returns की guarantee नहीं। **पहली property रहने के लिए होती है — investment के लिए नहीं। Investment property एक अलग और complex निर्णय है जिसमें loan, maintenance, liquidity, location और कई और variables होते हैं।
स्रोत: EPFO FY 2025-26 | DD News: EPFO 8.25% Ratified June 2026 | India Post PPF Rate | NSE Whitepaper
Long Term के लिए Best Mutual Funds कौन से हैं?
Vimarsh360 specific fund recommend नहीं करता। लेकिन categories बताते हैं:
Category 1 — Index Fund: Nifty 50 या Sensex को track करता है। Expense ratio सबसे कम (~0.10%)। पहली बार निवेश करने वालों के लिए perfect।
Category 2 — Flexi Cap Fund: Large + Mid + Small Cap में flexibility। Index से ज़्यादा potential — risk थोड़ा ज़्यादा।
Category 3 — Multi Asset Fund: Equity + Debt + Gold automatically। 5-7+ साल के लिए।
→ Multi Asset Allocation Fund क्या है — पूरी गाइड
Fund चुनने के criteria: Expense Ratio कम | SEBI regulated | Direct Plan | 5 साल का track record | AUM ₹1,000 करोड़+
स्रोत: AMFI | SEBI | NSE Whitepaper
PPF और VPF — Long Term का सबसे Safe Option
PPF (Public Provident Fund): 7.1% p.a. — Government guaranteed। EEE — पूरी तरह Tax Free। ₹1.5 लाख/साल तक 80C benefit। 15 साल maturity — extend होती है।
VPF (Voluntary Provident Fund): 8.25% p.a. — Finance Ministry ratified June 2026। Salary से directly कटता है। Tax free (limit तक)। Salaried के लिए perfect।
रमेश का plan: ₹1,100/माह VPF × 30 साल: Corpus approximately ₹15-17 लाख। Tax free ✅ | Risk zero ✅ | Government guaranteed ✅
→ VPF क्या है और कैसे शुरू करें — पूरी जानकारी
स्रोत: DD News: EPFO 8.25% FY 2025-26 | Business Standard | India Post PPF Rate
Gold ETF — Long Term में क्यों रखें?
Physical Gold क्यों नहीं: Making charges 10-25% | Storage risk | Purity uncertainty | Resale problem
Gold ETF क्यों बेहतर: Stock exchange पर trade होता है | Expense ratio ~0.5% | 99.5% pure gold | ₹500 से शुरू
Long term में Gold का role: War में बढ़ता है (2022: +11%), 2026: US-Iran conflict के दौरान भी Gold ऊपर रहा | Inflation hedge | Rupee depreciation protection
और एक important pattern: सामान्यतः Share Market और Gold में उल्टा बढ़ने का pattern होता है। जब market गिरता है — Gold अक्सर बढ़ता है। यही कारण है कि portfolio में Gold रखने से overall volatility कम होती है। हालाँकि यह हर बार नहीं होता — इसलिए Gold को hedge मानें, guarantee नहीं।
⚠️ Gold growth asset नहीं है। Portfolio का 5-15% — ज़्यादा नहीं।
स्रोत: LSE South Asia Blog — Gold-Stock Market India | MCX Gold Data 2022
₹5,000/माह से ₹1 करोड़ — तीन Plans
Past trend में ~₹1 करोड़+ possible
*11-12% CAGR past assumption
⚠️ Market-linked, guaranteed नहीं।
20 साल में ही past data में ₹1 करोड़ possible
यह सबसे practical plan है
⚠️ Market-linked, guaranteed नहीं।
25 साल बाद:
Equity corpus: ~₹60-70 लाख (past trend)*
VPF corpus: ~₹15-17 लाख (guaranteed)
Gold ETF: ~₹5-7 लाख (past trend)*
⚠️ Market-linked portion guaranteed नहीं।
स्रोत: NSE Nifty 50 Whitepaper | EPFO 8.25% FY26 | PPF 7.1%
वह गलती जो सबसे ज़्यादा लोग करते हैं
करोड़पति बनने से पहले एक सवाल था — वह गलती क्या है?
जवाब: Impatience।
2-3 साल में return नहीं दिखा — SIP बंद कर दी। Compounding chain टूट गई। यही सबसे बड़ी, सबसे common और सबसे expensive गलती है।
लेकिन यह अकेली नहीं है।
Long Term Investment के 5 सबसे बड़े दुश्मन
- 1Impatience (सबसे बड़ा दुश्मन) 2-3 साल में return नहीं आया — SIP बंद। Compounding chain टूटी। ₹लाखों का नुकसान।
- 2Market Crash में Panic March 2020 में जिसने SIP बंद की — उसने April 2021 का 24% rally miss किया। जिसने जारी रखी — उसे compounding का पूरा फायदा मिला।
- 3Lifestyle Inflation Salary बढ़ी — SIP नहीं बढ़ी। वह extra ₹5,000 नए phone में गया। हर साल यही होता रहा।
→ Step-Up SIP क्या है — पूरी जानकारी - 4Wrong Tool, Wrong Goal Short term goal के लिए Equity SIP करना। रमेश की पहली गलती यही थी।
→ Short Term Goals के लिए FD vs SIP - 5Over-diversification 15 Mutual Funds = Diversification नहीं। Confusion है। 3-4 funds काफी हैं — सही categories में।
Goal के हिसाब से सही Investment — Quick Reference
| Goal | Timeline | Best Option |
|---|---|---|
| कार, शादी, down payment | 3-5 साल | FD / RD |
| Wealth creation | 5-7 साल | Multi Asset Fund |
| Retirement / करोड़पति | 15-20+ साल | Equity SIP* |
| Safety + guaranteed return | Long term | PPF / VPF |
| Balanced growth | 7-15 साल | तीन-टोकरी Formula |
*Pure Equity SIP केवल उन्हीं लोगों के लिए जो 15-20 साल तक market गिरने पर भी SIP बंद नहीं करेंगे। अगर panic हो सकती है — Multi Asset Fund बेहतर है।
⚡ Rule: Goal जितना दूर — Equity उतना ज़्यादा। Goal जितना नज़दीक — Safety उतना ज़्यादा।
Long Term के लिए Platform कैसे चुनें?
Vimarsh360 specific platform recommend नहीं करता। लेकिन हर investor की ज़रूरत अलग होती है:
| अगर आप… | Platform में यह देखें |
|---|---|
| पहली बार invest कर रहे हैं | आसान UI, guided onboarding |
| खुद research करते हैं (DIY) | Direct Plan facility |
| Salaried employee हैं | Auto SIP, salary date alignment |
| Family के लिए invest कर रहे हैं | Nomination process, joint holding |
| Tax saving चाहते हैं | ELSS fund availability |
जो भी platform चुनें — Direct Plan ज़रूर चुनें। Regular Plan में distributor commission कटती है। SEBI की official website पर SEBI-registered advisor की list मिलती है।
Long Term Investment शुरू कैसे करें? — Step by Step
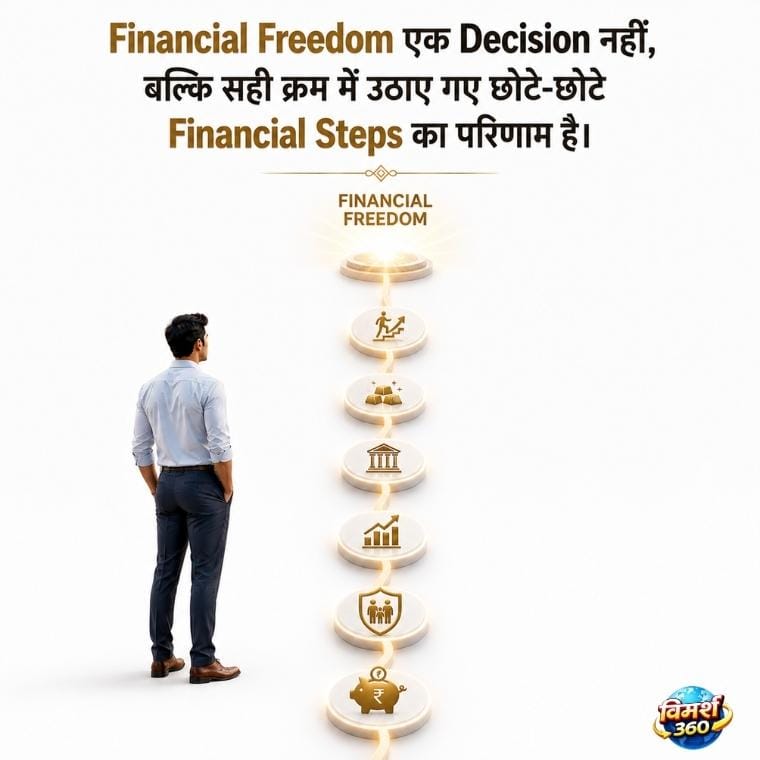
- 1Emergency Fund पहले 3-6 महीने के खर्च। Savings या Liquid Fund में। → Emergency Fund कहाँ रखें — 5 मिथ
- 2
- 3Goal और Timeline तय करें 10 साल? 20 साल? 30 साल? जिंदगी का plan पहले। “मुझे किस तरह की जिंदगी चाहिए?”
- 4Monthly Investment तय करें ₹500 से शुरू करें। Step-Up plan — हर साल 10% बढ़ाएं। → Step-Up SIP क्या है
- 5तीन-टोकरी बनाएं Equity SIP + PPF/VPF + Gold ETF। → तीन-टोकरी Formula क्या है
- 6साल में एक बार Review करें Rebalance करें। Step-Up increase करें। Age बढ़े तो Equity कम, Debt ज़्यादा।
☑️ Vimarsh360 Financial Roadmap Checklist
📋 यह checklist screenshot करें — share करें
- Emergency Fund बना लिया3-6 महीने के खर्च — Liquid Fund में
- Health Insurance ले लियाFamily Floater या Individual
- Term Insurance ले लियाIncome × 10-15 = Cover
- Critical Illness Cover लिया
- SIP शुरू कर दीNifty 50 Index Fund से शुरू
- Step-Up SIP on हैहर साल 10% बढ़ाएंगे
- PPF या VPF शुरू किया₹500/माह minimum
- Gold ETF add कियाPortfolio का 5-10%
- Short Term Goals के लिए FD अलग रखी
- साल में एक बार Review का reminder set किया
रमेश की journey यहाँ complete हुई। Article 1 से Article 5 तक: SIP → Diversification → Short Term Planning → Multi Asset Fund → Long Term Plan।
Vimarsh360 का message एक है: “Long term investment कोई जादू नहीं है। यह discipline है। सही tool, सही time, सही plan।”
Pure Equity SIP केवल उन्हीं लोगों के लिए है जो 15-20 साल तक market गिरने पर भी SIP बंद नहीं करेंगे। अगर panic हो सकती है — तीन-टोकरी Formula या Multi Asset Fund बेहतर है।
तथ्य आपके सामने, फ़ैसला आपका।
अक्सर पूछे जाने वाले सवाल
यह भी पढ़ें

Sources: NSE Nifty 50 Whitepaper March 2026 | EPFO 8.25% FY26 — DD News | Business Standard | India Post PPF Rate | LSE South Asia Blog | Groww Inflation Calculator | AMFI | Finance Act 2024
दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








