

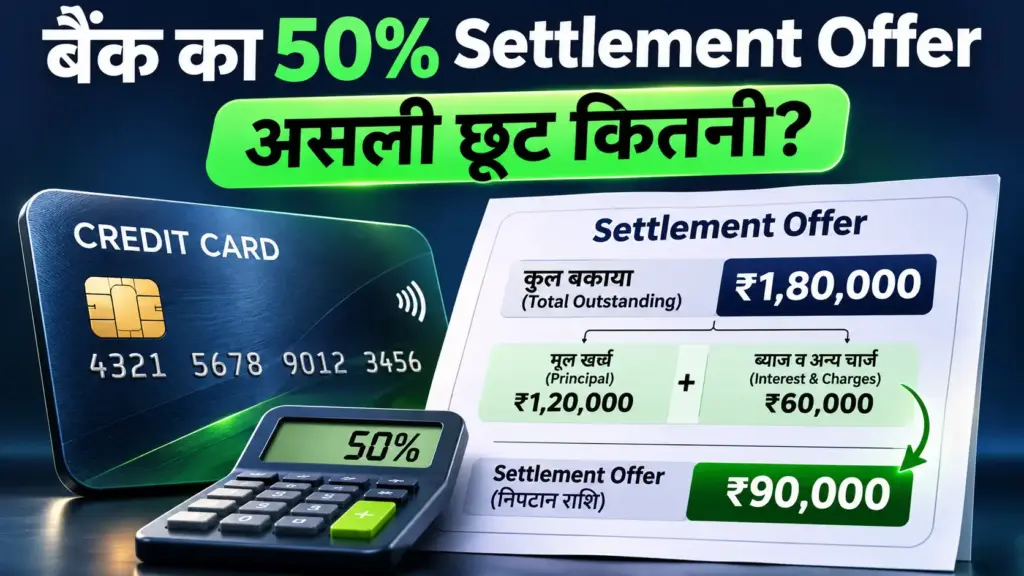
आपके फ़ोन पर बैंक का मैसेज आया है: “आपका बकाया ₹1,80,000 है। आज ₹90,000 देकर खाता बंद करें।” आधी रकम माफ़! पहली नज़र में यह राहत लगती है। पर एक सवाल पूछिए: यह जो ₹90,000 माफ़ हो रहे हैं, वह असल में किस चीज़ का पैसा है? आपकी ख़रीदारी का, या उस ब्याज, जुर्माने और टैक्स का जो पिछले कुछ महीनों में चुपचाप जुड़ता गया?
इस लेख में हम यही हिसाब खोलेंगे। आप जानेंगे कि settlement offer को कैसे पढ़ें, उसमें छुपे चार्ज कहाँ बैठे होते हैं, CIBIL पर इसका असर कितना लंबा चलता है, और RBI के कौन-से नियम आपकी रक्षा करते हैं। लेख के बीच में एक Settlement Offer Calculator है, जिसमें अपने आँकड़े डालकर आप ख़ुद देख सकते हैं कि offer आपके फ़ायदे का है या नहीं।
30 सेकंड में जवाब
Credit card settlement का मतलब है बकाये से कम रकम देकर खाता बंद करना। बैंक बाकी रकम माफ़ करता है, पर आपकी क्रेडिट रिपोर्ट में खाता “Closed” नहीं, “Settled” लिखा जाता है, जिसे बैंक जोखिम मानते हैं। ध्यान रखें: उदाहरण के लिए SBI Card और HDFC Bank के MITC में कार्ड का ब्याज 3.35%–3.49% प्रति माह (40% से ज़्यादा सालाना) दिया गया है, और HDFC के MITC में ब्याज व late fee पर 18% GST लगता है। इसलिए offer में दिखी “50% छूट” का बड़ा हिस्सा अक्सर इन्हीं चार्ज की माफ़ी होता है। RBI के 2023 ढाँचे के तहत जिस बैंक या NBFC ने आपका कर्ज़ settle किया, उसे आपको नया कर्ज़ देने से पहले कम से कम 12 महीने का cooling period रखना होता है; दूसरे बैंक भी “Settled” देखकर आवेदन ठुकरा सकते हैं।
पहले यह तय करें
- तुरंत बैंक से बात करें, अगर बिल 1–2 महीने से बकाया है। अभी EMI या भुगतान योजना मिलने की संभावना सबसे ज़्यादा है।
- EMI/भुगतान योजना बेहतर है, अगर आमदनी चल रही है और अगले 2–3 साल में कोई बड़ा loan लेना है।
- Settlement पर विचार करें, सिर्फ़ तब जब आमदनी रुक गई हो, बकाया हर महीने बढ़ रहा हो और एकमुश्त रकम आपके पास हो।
इस लेख में (सीधे सेक्शन पर जाएँ)
- Credit card settlement क्या है
- Offer में छुपे चार्ज: 6 जगह जहाँ पैसा छिपा होता है
- Settlement Offer Calculator
- Settlement करें या नहीं: फ़ैसले का ढाँचा
- Settlement का सही तरीका: 6 कदम
- CIBIL और भविष्य के कर्ज़ पर असर
- RBI के नियम जो आपके काम के हैं
- आम गलतियाँ और धोखे से बचाव
- Letter format
- 60 सेकंड का Self Check और सवाल-जवाब
Credit card settlement क्या है?
जब कार्ड का बिल लंबे समय तक नहीं भरा जाता, तो बैंक को डर होता है कि पूरा पैसा शायद कभी वापस न आए। ऐसे में बैंक कुछ ग्राहकों को एक प्रस्ताव देता है: कुल बकाये का एक हिस्सा एक साथ (या कुछ किश्तों में) दे दीजिए, बाकी हम छोड़ देंगे। इसे settlement या compromise settlement कहते हैं।
यह बैंक की मेहरबानी नहीं, उसका कारोबारी फ़ैसला है। RBI के 8 जून 2023 के ढाँचे (Framework for Compromise Settlements and Technical Write-offs) के मुताबिक़ हर बैंक और NBFC को settlement के लिए बोर्ड से मंज़ूर अपनी नीति बनानी होती है। इसमें यह भी तय होता है कि किस तरह के कर्ज़ में कितनी “छूट” (sacrifice) दी जा सकती है। इसलिए कोई एक तय प्रतिशत नहीं है, जिस पर हर बैंक settle करता हो। और यह भी समझ लें कि यह ढाँचा बैंक को settlement करने की अनुमति देता है। आपको settlement पाने का कोई अधिकार नहीं देता।
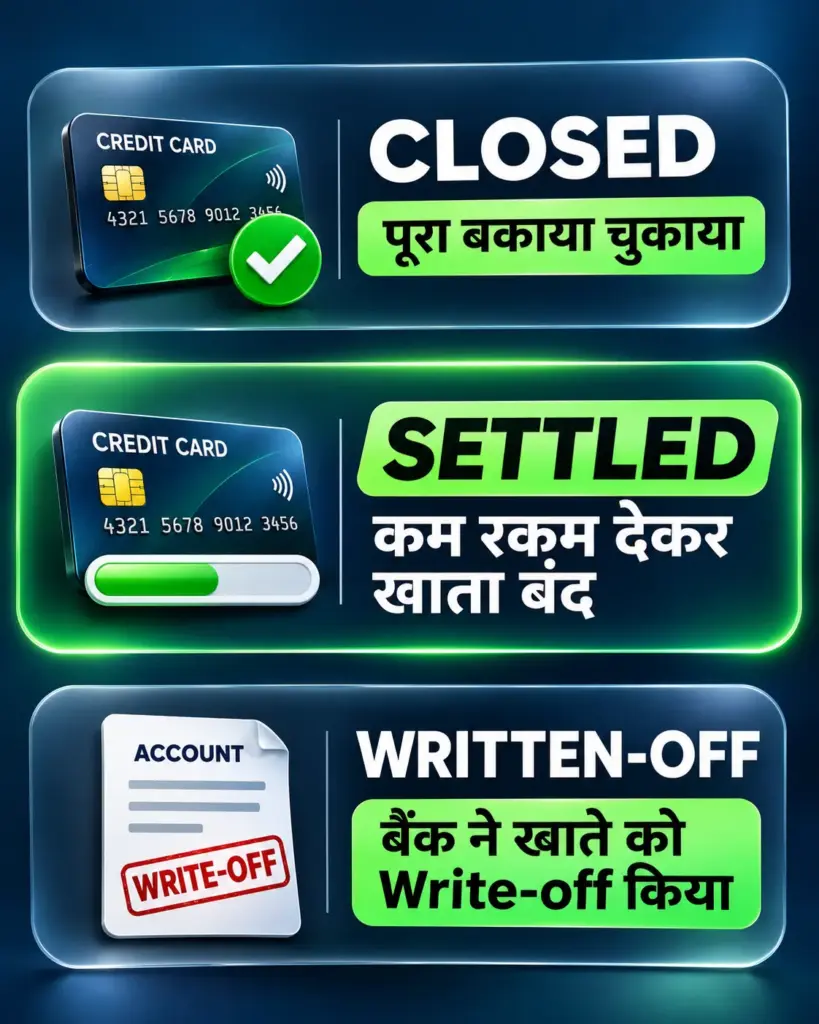
तीन शब्द, जो आपकी क्रेडिट रिपोर्ट में आ सकते हैं:
| स्थिति | मतलब | आगे कर्ज़ पर असर |
|---|---|---|
| Closed | पूरा बकाया चुकाकर खाता बंद | यह status अपने आप में नकारात्मक नहीं; पर पुराने late payment या default का इतिहास रिपोर्ट में अलग से बना रह सकता है |
| Settled | पूरे से कम रकम देकर खाता बंद | बैंक इसे जोखिम मानते हैं; नया कर्ज़ मुश्किल या महँगा |
| Written-off | बैंक ने अपनी किताबों में रकम को डूबा मान लिया; वसूली की कोशिश जारी रह सकती है | सबसे बुरा संकेत |
यह भी पढ़ें: अगर आपका मामला कार्ड नहीं, personal loan या EMI वाले कर्ज़ का है, तो पहले लोन सेटलमेंट क्या होता है पढ़ें। वहाँ हर तरह के कर्ज़ के लिए settlement की बुनियादी बातें हैं।
पर असली सवाल अभी बाकी है। बैंक जिस “बकाये” पर छूट दे रहा है, वह बकाया बना कैसे?
Settlement offer में छुपे चार्ज: 6 जगह जहाँ पैसा छिपा होता है
1. बकाया ख़ुद “फूला हुआ” होता है
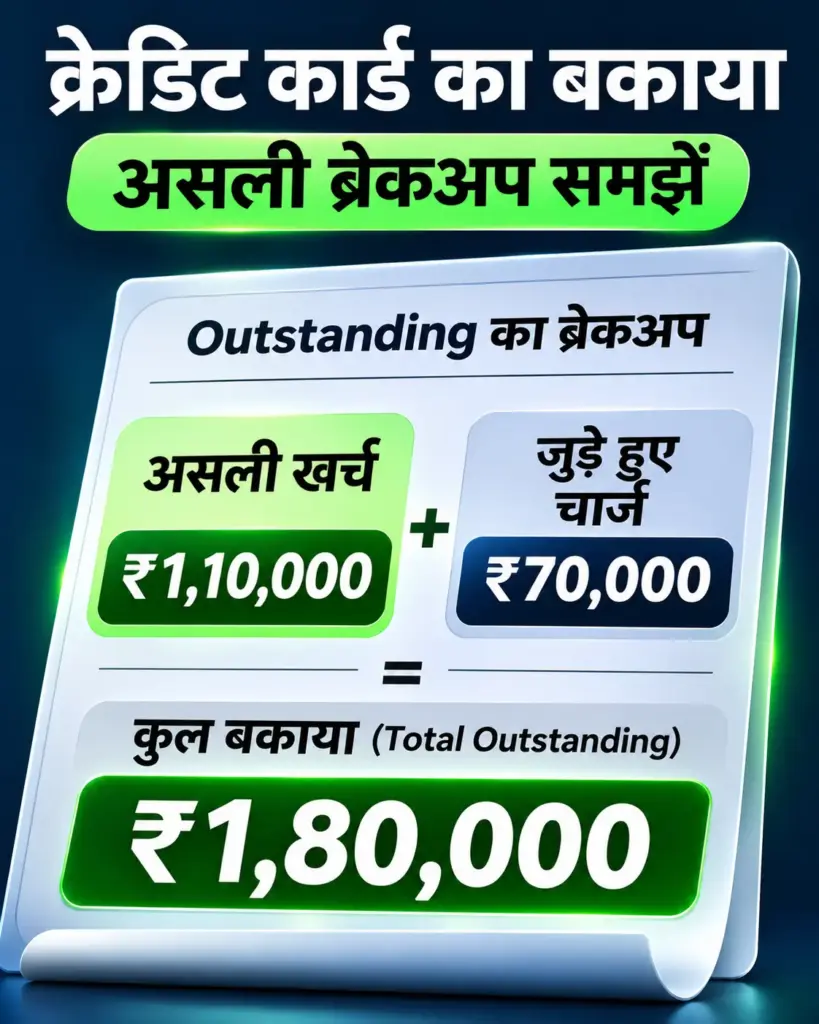
मान लीजिए आपने कार्ड से ₹1,10,000 की ख़रीदारी की और बिल नहीं भर पाए। हर महीने उस पर ब्याज लगता है, और यह ब्याज छोटा नहीं होता। दो बड़े card issuers के उदाहरण देखिए (हर कार्ड की दर अलग हो सकती है):
- SBI Card के MITC (Most Important Terms and Conditions) में बिना गिरवी वाले कार्ड पर ब्याज 3.35% प्रति माह, यानी 40.2% सालाना लिखा है।
- HDFC Bank के MITC के उदाहरण में ब्याज 3.49% प्रति माह से जोड़ा गया है।
- इसके ऊपर late payment fee (बकाये के स्लैब के हिसाब से), सीमा पार जाने पर over-limit fee (दोनों के MITC में सीमा से ऊपर की रकम का 2.5%, कम से कम ₹500), और HDFC के MITC के अनुसार ब्याज व late fee पर 18% GST जुड़ता है।
अपने कार्ड की असली दरें उसके ताज़ा MITC में देखें।
कुछ महीनों में ₹1,10,000 का बकाया ₹1,80,000 तक पहुँच सकता है। अब अगर बैंक कहे “₹90,000 दो, ₹90,000 माफ़”, तो यह 50% छूट सुनाई देती है। पर ₹1,10,000 के मूल ख़र्च पर आप ₹90,000 दे रहे हैं, यानी मूल रकम पर असल छूट सिर्फ़ ₹20,000 है। बाकी ₹70,000 की “छूट” उन चार्ज की है जो इसी देरी से बने थे।
याद रखें: offer को हमेशा कुल बकाये से नहीं, मूल ख़र्च (principal) से तुलना करके देखें।
2. आपका भुगतान पहले चार्ज में जाता है
बहुत लोग सोचते हैं कि उन्होंने पिछले महीनों में जो थोड़े-थोड़े पैसे भरे, उससे बकाया घटा होगा। पर कार्ड के नियम कुछ और कहते हैं। HDFC Bank के MITC के अनुसार आपका भुगतान पहले टैक्स, फिर फ़ीस और चार्ज, फिर ब्याज, फिर cash advance और आख़िर में ख़रीदारी में जुड़ता है। SBI Card के MITC में भी क्रम लगभग ऐसा ही है। यानी आपके छोटे भुगतान अक्सर चार्ज खा जाते हैं और मूल रकम वैसी ही रहती है।
कैसे पता करें: बैंक से लिखित में Statement of Account माँगें, जिसमें मूल ख़र्च, ब्याज, late fee, over-limit fee और GST अलग-अलग दिखें। बिना इस breakup के किसी offer पर हाँ मत कहिए।
3. EMI वाले loan offer से बाहर रह जाना
अगर आपने कार्ड पर कोई ख़रीदारी EMI में बदली थी या “loan on card” लिया था, तो बैंक अक्सर उसे अलग खाते की तरह रखता है। Settlement letter में अगर सिर्फ़ कार्ड का नंबर लिखा है, तो वह EMI खाता बाद में अलग बकाये की तरह सामने आ सकता है।
4. Add-on कार्ड और उसी बैंक के दूसरे खाते
परिवार के किसी सदस्य का add-on कार्ड, या उसी बैंक का कोई दूसरा कार्ड/loan। Letter में सभी खाता नंबर साफ़ लिखे होने चाहिए।
5. तारीख़ की शर्त
ज़्यादातर offer में भुगतान की आख़िरी तारीख़ होती है। अगर settlement किश्तों में है और एक किश्त छूट गई, तो offer रद्द होकर पूरा पुराना बकाया (ब्याज समेत) फिर से लागू हो सकता है। यह शर्त offer letter में पढ़ें। RBI के ढाँचे में यह भी है कि अगर तय रकम चुकाने का समय तीन महीने से ज़्यादा हो, तो उसे restructuring माना जाता है।
6. “Agency” की फ़ीस और भविष्य की कीमत
Settlement कराने का दावा करने वाली निजी एजेंसियाँ अक्सर फ़ीस लेती हैं। यह पैसा बैंक को नहीं जाता, आपका बकाया एक रुपया भी कम नहीं करता। और सबसे बड़ा छुपा चार्ज वह है जो आज दिखता ही नहीं: क्रेडिट रिपोर्ट पर “Settled” दर्ज होने के बाद अगला कर्ज़ या तो मिलता नहीं, या महँगा मिलता है। इसका हिसाब नीचे calculator में है।
Settlement Offer Calculator
🧮 Settlement Offer Calculator
बैंक का offer डालिए और देखिए कि छूट असल में किस पर मिल रही है।
| कुल चार्ज (ब्याज, फ़ीस, GST) | |
| कुल छूट (कुल बकाया − offer) | |
| इसमें चार्ज की माफ़ी | |
| इसमें मूल ख़र्च की असल माफ़ी | |
| मूल ख़र्च का कितना % चुका रहे हैं | |
| आपकी जेब से कुल (offer + फ़ीस) | |
| भविष्य के loan पर संभावित अतिरिक्त ब्याज | |
| शुद्ध फ़ायदा / नुक़सान |
यह सिर्फ़ गणना का उपकरण है: न बैंक के offer की स्वीकृति, न वित्तीय या कानूनी सलाह। “मूल ख़र्च” अपने Statement of Account से लें, क्योंकि हर बैंक पिछले भुगतानों को अपनी नीति से बाँटता है। Settle करने वाला बैंक/NBFC RBI के नियम से कम से कम 12 महीने नया कर्ज़ नहीं देता, और “Settled” status आपकी क्रेडिट रिपोर्ट में दिखता है।
अपने statement से कुल बकाया और मूल ख़र्च डालिए, बैंक का offer डालिए। Calculator बताएगा कि छूट असल में किस हिस्से पर है, और अगर आगे कोई कर्ज़ लेने की योजना है तो “Settled” दर्ज होने से वह कितना महँगा पड़ सकता है।
ध्यान दें: यह अनुमान है, बैंक का फ़ैसला नहीं। “मूल ख़र्च” का आँकड़ा अपने Statement of Account से लें, क्योंकि हर बैंक आपके पिछले भुगतानों को अपनी नीति के हिसाब से बाँटता है। भविष्य के कर्ज़ पर ज़्यादा ब्याज का अंदाज़ा आप ख़ुद डालते हैं; कई बार बैंक ब्याज बढ़ाने के बजाय आवेदन ही ठुकरा देते हैं।
चार रास्ते, चार नतीजे
| विकल्प | क्रेडिट रिपोर्ट में संभावित नतीजा | ध्यान रखें |
|---|---|---|
| पूरा भुगतान | Closed | सबसे साफ़ रास्ता; देर से भुगतान का पुराना इतिहास फिर भी दिख सकता है |
| EMI / भुगतान योजना | शर्तें पूरी होने पर खाता Closed हो सकता है | “Closed” अपने आप पक्का नहीं; बैंक से लिखित पुष्टि लें कि पूरा चुकाने पर status क्या होगा |
| Settlement | Settled | आज बचत, आगे loan मुश्किल या महँगा |
| भुगतान न करना | बकाया, ब्याज और चार्ज बढ़ते रहते हैं; default रिपोर्ट और वसूली की कार्रवाई जारी रह सकती है | सबसे महँगा रास्ता |
Settlement करें या नहीं: फ़ैसले का ढाँचा
Settlement आख़िरी रास्ता होना चाहिए, पहला नहीं। इन चार सवालों से गुज़रिए:
- क्या EMI या repayment plan मिल सकता है? कई बैंक बकाये को EMI में बदलने या भुगतान योजना देने को तैयार होते हैं। इसमें ब्याज लगता है, पर खाता “Closed” होता है, “Settled” नहीं। पहले यह माँगिए।
- क्या अगले 2–3 साल में home loan, car loan या education loan लेना है? अगर हाँ, तो settlement की असली कीमत बहुत बड़ी हो सकती है (नीचे उदाहरण देखें)।
- क्या एकमुश्त रकम सच में आपके पास है? उधार लेकर settlement की रकम जुटाना, एक कर्ज़ से दूसरा कर्ज़ बनाना है। ऐसे में Debt Trap से निकलने का तरीका पहले पढ़ें।
- क्या offer लिखित में, बैंक के आधिकारिक चैनल से है? फ़ोन पर कहा गया offer, offer नहीं है।
मोटा नियम: अगर आप कुछ महीनों में पूरा बकाया (भले ही EMI में) चुका सकते हैं, तो settlement मत कीजिए। अगर नौकरी छूट गई है, आमदनी नहीं है और बकाया हर महीने बढ़ रहा है, तो सोच-समझकर किया गया settlement नुक़सान को रोक सकता है।
रमेश का हिसाब (काल्पनिक उदाहरण)
रमेश के कार्ड पर ₹1,10,000 की ख़रीदारी थी, जो ब्याज, late fee, over-limit fee और GST जुड़कर ₹1,80,000 हो गई। बैंक ने ₹90,000 का offer दिया।
- आज की बचत: ₹1,80,000 − ₹90,000 = ₹90,000
- पर मूल रकम पर असल छूट: ₹1,10,000 − ₹90,000 = ₹20,000; बाकी ₹70,000 ब्याज और चार्ज की माफ़ी
अब मान लीजिए दो साल बाद रमेश ₹20 लाख का home loan 20 साल के लिए लेना चाहता है। साफ़ रिपोर्ट पर उसे 8.5% मिलता, “Settled” की वजह से 10% पर मिला (अगर मिला)।
| 8.5% पर | 10% पर | |
|---|---|---|
| मासिक EMI | ₹17,356 | ₹19,300 |
| 20 साल में कुल भुगतान | ₹41.66 लाख | ₹46.32 लाख |
| अतिरिक्त लागत | करीब ₹4.67 लाख |
यानी ₹90,000 बचाने के फ़ैसले की कीमत लाखों में जा सकती है। यह हिसाब हर व्यक्ति पर लागू नहीं होता, पर यही वह सवाल है जो settlement agency कभी नहीं पूछती।
Settlement का सही तरीका: 6 कदम
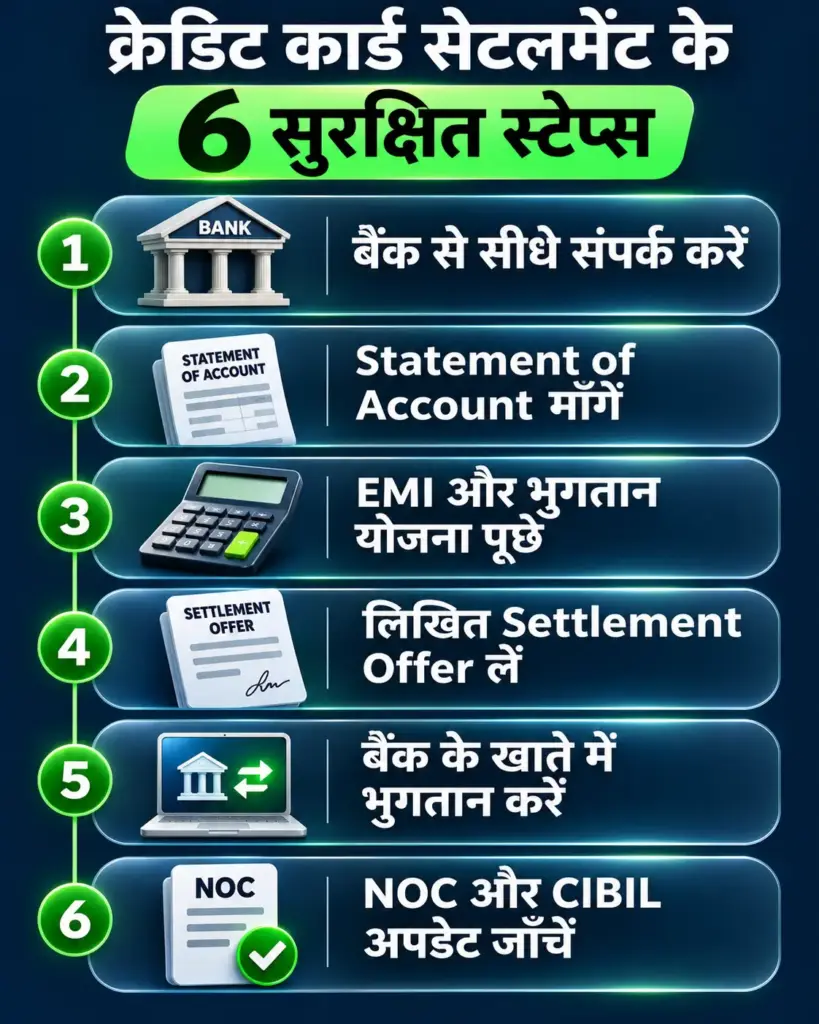
- बैंक से सीधे बात करें। कार्ड के पीछे लिखे नंबर, बैंक की वेबसाइट पर दिए grievance/collections चैनल या शाखा से। किसी अनजान नंबर या WhatsApp पर आए “settlement अधिकारी” से नहीं।
- अपनी स्थिति लिखित में बताएँ। नौकरी जाना, बीमारी, आमदनी घटना, जो भी सच है, सबूत के साथ। (नीचे letter format है।)
- Statement of Account माँगें, जिसमें मूल ख़र्च और चार्ज अलग हों। ऊपर दिए calculator में भरकर offer परखें।
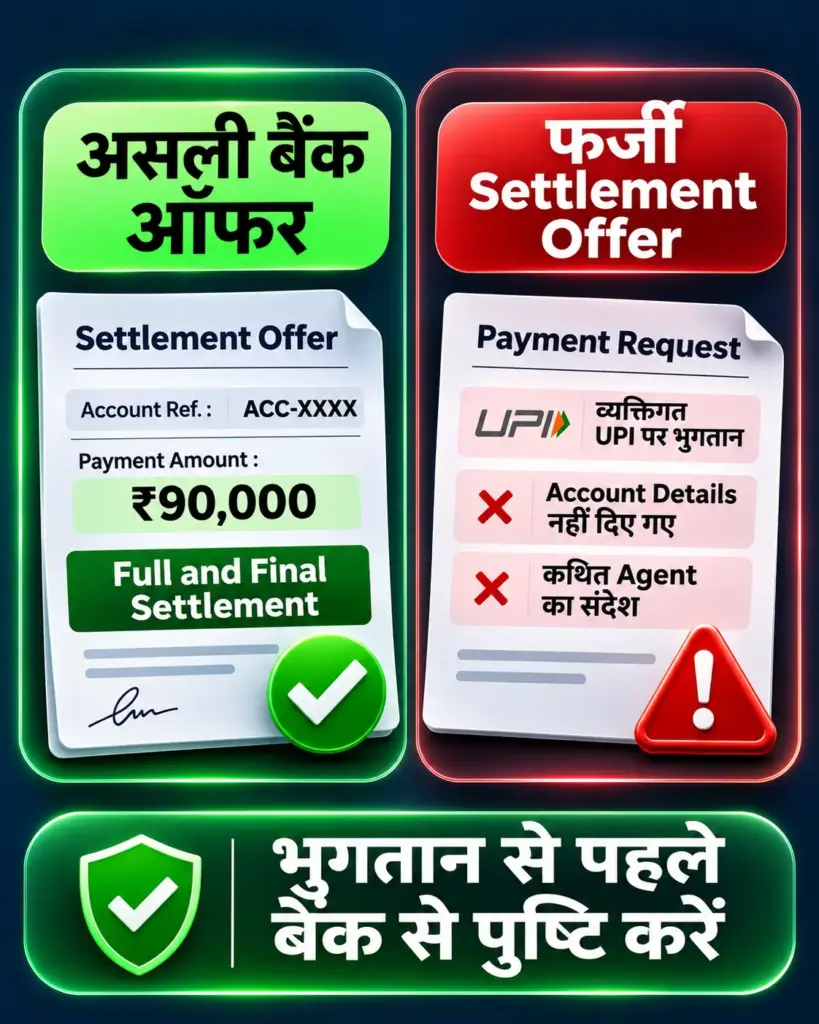
- Offer लिखित में लें: बैंक के letterhead पर या बैंक के आधिकारिक ईमेल डोमेन से। उसमें ये बातें हों: सभी खाता नंबर, तय रकम, भुगतान की तारीख़, भुगतान किस खाते में, “full and final settlement” और “no further dues”।
- भुगतान सिर्फ़ बैंक के नाम वाले खाते में करें, और रसीद/UTR नंबर संभालकर रखें। किसी व्यक्ति के निजी खाते या UPI ID पर कभी नहीं।
- Settlement letter / NOC लें और 30–45 दिन बाद क्रेडिट रिपोर्ट जाँचें। RBI के Credit Cards Directions, 2025 (बैंकों और NBFC, दोनों के लिए पैरा 36) में लिखा है कि default रिपोर्ट होने के बाद अगर कार्डधारक बकाया settle करता है, तो card issuer को settlement की तारीख़ से 30 दिन के भीतर क्रेडिट ब्यूरो में status अपडेट करना होता है।
यह भी पढ़ें: भुगतान के बाद अगर रिपोर्ट में बदलाव नहीं दिखा, तो लोन सेटलमेंट के बाद CIBIL Score में dispute करने का पूरा तरीका दिया है।
CIBIL और भविष्य के कर्ज़ पर असर
TransUnion CIBIL अपने ब्लॉग में साफ़ लिखता है कि बैंक “Settled” को जोखिम भरा मानते हैं। उसके एक उदाहरण में “Settled” status की वजह से education loan का आवेदन ठुकरा दिया गया था।
इसके अलावा RBI के 2023 के ढाँचे के तहत जिस बैंक या NBFC ने आपका कर्ज़ settle किया है, उसे आपको नया कर्ज़ देने से पहले एक cooling period रखना होता है, जो खेती के कर्ज़ के अलावा बाकी मामलों में कम से कम 12 महीने का है। वह इससे लंबा भी रख सकता है। यह सभी बैंकों पर लागू कोई सार्वभौमिक रोक नहीं है, पर दूसरे बैंक भी आपकी रिपोर्ट में “Settled” देखकर आवेदन ठुकरा सकते हैं या ज़्यादा ब्याज माँग सकते हैं।
क्या “Settled” हटाया जा सकता है? हाँ, एक रास्ता है। CIBIL के ब्लॉग के उदाहरण में व्यक्ति ने माफ़ हुई बाकी रकम भी चुका दी, बैंक से NOC ली और CIBIL की वेबसाइट पर dispute डाला। इसके बाद status “Settled” से “Closed” हो गया। यानी settlement एक बार में आख़िरी फ़ैसला नहीं; हालात सुधरने पर आप इसे ठीक कर सकते हैं।
यह भी पढ़ें: स्कोर दोबारा बनाने के कदम CIBIL Score कैसे बढ़ाएं में हैं।
RBI के नियम, जो आपके काम के हैं
कार्ड के नियम अब RBI के Credit Cards Directions, 2025 (28 नवंबर 2025) में हैं, जिन्होंने पुराने 2022 के निर्देशों की जगह ली है। बैंकों के कार्ड के लिए अलग Directions हैं और NBFC (जैसे SBI Card) के कार्ड के लिए अलग, पर नीचे के नियम दोनों में एक ही पैरा नंबर पर हैं।
| नियम | क्या कहता है | स्रोत |
|---|---|---|
| Settlement नीति | हर बैंक/NBFC की बोर्ड से मंज़ूर नीति होगी; settlement उसका विवेक है, ग्राहक का अधिकार नहीं | RBI Compromise Settlement ढाँचा, 8 जून 2023 |
| Cooling period | settle करने वाला बैंक/NBFC नया कर्ज़ देने से पहले कम से कम 12 महीने रुकेगा (खेती के कर्ज़ को छोड़कर) | वही, पैरा 11 |
| “Past due” रिपोर्टिंग | कार्ड खाता 3 दिन से ज़्यादा “past due” हो, तभी क्रेडिट ब्यूरो को रिपोर्ट या late charge | Credit Cards Directions 2025, पैरा 23(5) |
| Default से पहले सूचना | default रिपोर्ट करने से पहले कार्डधारक को सूचित करना ज़रूरी | वही, पैरा 36 |
| Settle करने के बाद | settlement की तारीख़ से 30 दिन में क्रेडिट ब्यूरो में status अपडेट | वही, पैरा 36 |
| कार्ड बंद करना | बंद करने का अनुरोध 7 कामकाजी दिन में; देरी पर ₹500 प्रतिदिन ग्राहक को, बशर्ते खाते पर कोई बकाया न हो | वही, पैरा 19 |
| वसूली में बर्ताव | card issuer या उसके agent किसी तरह की धमकी या परेशानी (बोलकर या शारीरिक) नहीं कर सकते; परिवार को सार्वजनिक रूप से शर्मिंदा करना भी मना | वही, पैरा 39 |
| Recovery के फ़ोन का समय | वसूली के लिए सुबह 8 बजे से पहले और शाम 7 बजे के बाद फ़ोन नहीं; बार-बार फ़ोन, गुमनाम या धमकी भरे कॉल मना | RBI recovery agents सर्कुलर, 12 अगस्त 2022 |
यह भी पढ़ें: हर तरह के कर्ज़ के settlement नियम विस्तार से RBI Loan Settlement Guidelines में हैं।
5 आम गलतियाँ
- फ़ोन पर हुए वादे पर भुगतान करना। लिखित offer नहीं, तो settlement नहीं।
- Agent के निजी खाते या UPI पर पैसा भेजना। यह सबसे आम धोखा है।
- NOC/settlement letter न लेना। सालों बाद वही बकाया फिर सामने आ सकता है।
- EMI वाले खाते और add-on कार्ड भूल जाना। Letter में सभी खाता नंबर देखें।
- Settlement के तुरंत बाद कई जगह loan के लिए आवेदन करना। हर बार lender की की गई hard enquiry आपकी क्रेडिट रिपोर्ट में दिख सकती है, और कम समय में कई enquiries आपकी credit profile पर असर डाल सकती हैं। पहले रिपोर्ट सुधरने दें।
धोखे से सावधान
- “हम आपका 70% कर्ज़ माफ़ करवा देंगे, पहले फ़ीस दीजिए” — ऐसी एजेंसी से दूर रहें। Settlement बैंक की नीति से होता है, एजेंसी के कहने से नहीं।
- फ़र्ज़ी settlement letter: बैंक के आधिकारिक ईमेल डोमेन और ग्राहक सेवा से letter की पुष्टि करें।
- धमकी भरे recovery फ़ोन: समय, नंबर और बात लिखकर रखें। पहले बैंक में शिकायत करें; 30 दिन में जवाब न मिले या जवाब से संतुष्ट न हों तो RBI की शिकायत वेबसाइट (cms.rbi.org.in) पर शिकायत करें।
- साइबर ठगी हो गई हो तो तुरंत 1930 पर कॉल करें या cybercrime.gov.in पर शिकायत दर्ज करें।
Letter format
1. बैंक को settlement / भुगतान योजना का अनुरोध
सेवा में,
शिकायत/वसूली विभाग, [बैंक का नाम]
विषय: क्रेडिट कार्ड खाता संख्या [XXXX XXXX XXXX 1234] के बकाये के लिए भुगतान योजना / settlement का अनुरोध
महोदय/महोदया,
मेरे क्रेडिट कार्ड खाते पर [तारीख़] तक ₹[रकम] बकाया दिख रहा है। [कारण: जैसे, मेरी नौकरी [तारीख़] को छूट गई / परिवार में बीमारी] के कारण मैं समय पर भुगतान नहीं कर पाया। सबूत संलग्न हैं।
मैं बकाया चुकाना चाहता/चाहती हूँ। कृपया:
1. मूल ख़र्च, ब्याज, शुल्क और GST के अलग-अलग विवरण वाला Statement of Account भेजें।
2. EMI/भुगतान योजना या settlement का प्रस्ताव लिखित रूप में भेजें, जिसमें सभी संबंधित खाता संख्या, अंतिम रकम, भुगतान की तारीख़ और “full and final settlement” स्पष्ट लिखा हो।
धन्यवाद,
[नाम], [मोबाइल], [पंजीकृत ईमेल], [तारीख़]
2. भुगतान के बाद NOC और क्रेडिट रिपोर्ट अपडेट का अनुरोध
विषय: खाता संख्या [XXXX] — settlement भुगतान के बाद NOC और क्रेडिट ब्यूरो अपडेट
महोदय/महोदया,
आपके पत्र दिनांक [तारीख़] के अनुसार मैंने [तारीख़] को ₹[रकम] (UTR: [नंबर]) का भुगतान कर दिया है। कृपया “no dues” प्रमाणपत्र/NOC जारी करें और RBI के निर्देशों के अनुसार 30 दिन के भीतर क्रेडिट ब्यूरो में जानकारी अपडेट करें।
[नाम], [तारीख़]
यह भी पढ़ें: किसी भी loan के लिए तीन और format Loan Settlement Application in Hindi में हैं।
60 सेकंड का Self Check
हर सवाल का जवाब “हाँ” या “नहीं” में दीजिए:
- क्या मेरे पास बैंक का लिखित Statement of Account है, जिसमें मूल ख़र्च अलग दिखता है?
- क्या offer मूल ख़र्च के कितने प्रतिशत पर है, यह मैंने निकाला?
- क्या मैंने EMI या भुगतान योजना माँगकर देखी?
- क्या अगले 2–3 साल में मुझे कोई बड़ा loan नहीं लेना?
- क्या offer letter में सभी खाता नंबर और “full and final” लिखा है?
- क्या भुगतान बैंक के नाम वाले खाते में ही होगा?
चार या ज़्यादा “नहीं” हैं? तो अभी settlement पर हस्ताक्षर मत कीजिए।
अक्सर पूछे जाने वाले सवाल
Credit card settlement कितने प्रतिशत में होता है?
कोई तय प्रतिशत नहीं है। हर बैंक की बोर्ड से मंज़ूर नीति, बकाया कितना पुराना है, और आपकी आर्थिक स्थिति, इन पर offer तय होता है। इंटरनेट पर दिखने वाले “40–60%” जैसे आँकड़े किसी आधिकारिक स्रोत से नहीं हैं। Offer को कुल बकाये से नहीं, मूल ख़र्च से तुलना करके परखें।
Settlement के बाद loan मिलेगा?
मुश्किल है। जिस बैंक या NBFC से settlement हुआ, वह RBI के ढाँचे के तहत कम से कम 12 महीने नया कर्ज़ नहीं देगा। दूसरे बैंक भी “Settled” देखकर मना कर सकते हैं या ज़्यादा ब्याज ले सकते हैं।
क्या Credit Card Settlement के बाद नया credit card मिल सकता है?
सामान्य (unsecured) कार्ड मिलना मुश्किल है, क्योंकि कार्ड देने वाला आपकी रिपोर्ट में “Settled” देखेगा। एक व्यावहारिक रास्ता है FD के बदले मिलने वाला secured credit card, जिसमें सीमा आपकी FD के हिसाब से तय होती है। इसे समय पर चुकाकर आप रिपोर्ट में नया अच्छा इतिहास बना सकते हैं। आवेदन से पहले बैंक से शर्तें पूछ लें, क्योंकि हर बैंक की नीति अलग है।
क्या settlement के बाद पूरा बकाया चुकाकर “Closed” status कराया जा सकता है?
हाँ, यह रास्ता खुला रहता है:
- बैंक से पूछें कि settlement में जितनी रकम माफ़ हुई थी, उसमें से अभी कितनी चुकानी होगी (लिखित में)।
- वह रकम बैंक के खाते में चुकाएँ।
- बैंक से NOC / “no dues” letter लें, जिसमें खाता पूरा चुकाया गया लिखा हो।
- बैंक से क्रेडिट ब्यूरो में status अपडेट करवाएँ, और बदलाव न दिखे तो CIBIL की वेबसाइट पर dispute डालें।
CIBIL के ब्लॉग के एक उदाहरण में यह बदलाव 30 दिन में हुआ। ध्यान रहे, पुराने late payment का इतिहास रिपोर्ट में फिर भी दिख सकता है।
Settlement में कितने दिन लगते हैं?
यह बैंक की प्रक्रिया पर निर्भर है। भुगतान के बाद क्रेडिट ब्यूरो अपडेट के लिए RBI ने settlement की तारीख़ से 30 दिन की सीमा तय की है (Credit Cards Directions 2025, पैरा 36; उन खातों के लिए जो default रिपोर्ट हो चुके थे)।
क्या माफ़ हुई रकम पर टैक्स लगेगा?
यह आपकी व्यक्तिगत स्थिति पर निर्भर करता है। बड़ी रकम माफ़ हो रही हो, तो किसी CA से सलाह ज़रूर लें।
क्या recovery agent रात में फ़ोन कर सकते हैं?
नहीं। RBI के 12 अगस्त 2022 के recovery agents सर्कुलर के मुताबिक़ वसूली के लिए सुबह 8 बजे से पहले और शाम 7 बजे के बाद फ़ोन नहीं किया जा सकता। Credit Cards Directions 2025 (पैरा 39) के तहत card issuer या उसके agent किसी तरह की धमकी, गाली या परेशान करने वाला बर्ताव नहीं कर सकते।
आपका अगला कदम
- आज ही बैंक से Statement of Account माँगें।
- ऊपर के calculator में अपना offer परखें।
- पहले EMI/भुगतान योजना माँगें; settlement आख़िरी विकल्प रखें।
- और अगर पहले से कोई loan settle हो चुका है, तो लोन सेटलमेंट कितने प्रतिशत होता है में अगला हिसाब देखें।
सूचना के मुख्य स्रोत
- RBI, Framework for Compromise Settlements and Technical Write-offs, 8 जून 2023 (RBI/2023-24/40)
- RBI, Commercial Banks – Credit Cards and Debit Cards: Issuance and Conduct Directions, 2025 (RBI/DOR/2025-26/155, 28 नवंबर 2025)
- RBI, Non-Banking Financial Companies – Credit Cards: Issuance and Conduct Directions, 2025 (RBI/DOR/2025-26/348, 28 नवंबर 2025)
- RBI, Outsourcing of Financial Services – Responsibilities of regulated entities employing Recovery Agents, 12 अगस्त 2022
- SBI Card, Most Important Terms and Conditions
- HDFC Bank, Credit Card MITC
- TransUnion CIBIL, Impact of settled status on CIBIL score
- RBI शिकायत पोर्टल
Disclaimer: यह लेख सामान्य जानकारी के लिए है, वित्तीय या कानूनी सलाह नहीं। ब्याज दरें और शुल्क बैंक के MITC के अनुसार बदलते रहते हैं; अपने कार्ड का ताज़ा MITC और offer letter ध्यान से पढ़ें। Vimarsh360 किसी settlement एजेंसी की सिफ़ारिश नहीं करता।
तथ्य आपके सामने, फ़ैसला आपका।

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।









1 thought on “Credit Card Settlement: बैंक के Offer में छुपे चार्ज कैसे पहचानें”