

सैलरी स्लिप में PF कटता दिखता है, पर रिटायरमेंट के बाद हर महीने कितनी पेंशन आएगी, यह ज़्यादातर लोगों को नहीं पता। ऊपर से 17 सितंबर 2026 से EPF की वेतन-सीमा ₹15,000 से बढ़कर ₹25,000 हो गई है, तो सवाल और उलझ गया है: अब मेरी पेंशन कितनी बनेगी?
⏱️ 30 सेकंड में जवाब
EPF वाली पेंशन असल में EPS (Employees’ Pension Scheme, 1995) से मिलती है। उसका फ़ॉर्मूला है:
मासिक पेंशन = (पेंशन योग्य वेतन × पेंशन योग्य सेवा) ÷ 70
उदाहरण: पेंशन योग्य वेतन ₹15,000 और सेवा 10 साल हो, तो पेंशन लगभग ₹2,143 महीना।
पर आपकी अपनी पेंशन का सही अनुमान तीन जानकारियों के बिना नहीं लग सकता: (1) आख़िरी 60 महीनों की औसत Basic + DA, (2) UAN में दर्ज कुल EPS सेवा, और उसमें कितनी सेवा 1 सितंबर 2014 से पहले की है, (3) आप पेंशन 58 साल पर लेंगे या उससे पहले।
🤔 दो बातें जो ज़्यादातर कैलकुलेटर और AI जवाब नहीं बताते:
- 20 साल की सेवा पर कई जगह ₹15,000 × 20 ÷ 70 = ₹4,286 लिखा मिलता है। पर 58 साल पर रिटायर होने वाले के लिए यह ₹4,714 हो सकता है। ₹428 का फ़र्क कहाँ से आता है? (नीचे “2 साल का बोनस”)
- 58 से पहले पेंशन लेने पर कटौती अक्सर “हर साल 4%, यानी 50 पर 32%” बताई जाती है। EPFO के Pension Manual के अनुसार हिसाब इससे अलग है, और असली कटौती लगभग 28% बैठती है। (नीचे देखें)
अंतिम अपडेट: 29 अक्टूबर 2026. इस तारीख़ को जाँचे गए: वेतन-सीमा ₹25,000 (PIB और अधिसूचना S.O. 5109(E), 17 सितंबर 2026); फ़ॉर्मूला, 60 महीने का औसत, pro-rata, 2 साल का बोनस और early pension की कटौती (EPFO का Pension Manual); न्यूनतम पेंशन और पात्रता (लोकसभा में सरकार का जवाब, 16 दिसंबर 2024)। पुरानी सेवा पर नई सीमा कैसे लागू होगी, इस पर EPFO का स्पष्ट नियम अभी नहीं मिला; वह आते ही लेख अपडेट होगा।
📑 इस लेख में (सीधे अपने सवाल पर जाएँ)
EPF और EPS में फ़र्क: पेंशन कहाँ से आती है?
ज़्यादातर लोग “PF” को एक ही खाता समझते हैं। असल में आपकी सैलरी से जुड़े दो हिस्से हैं:
| किसका योगदान | कितना | कहाँ जाता है |
|---|---|---|
| आप (कर्मचारी) | Basic + DA का 12% | पूरा EPF खाते में |
| कंपनी | Basic + DA का 12% | 8.33% EPS (पेंशन) में (वेतन-सीमा तक), बाकी EPF में |
यानी पेंशन आपकी सैलरी से अलग कटे पैसे से नहीं, कंपनी के 12% में से 8.33% से बनती है। ₹25,000 की सीमा पर यह EPS हिस्सा लगभग ₹2,083 महीना तक हो सकता है; ₹15,000 की सीमा पर यह लगभग ₹1,250 था।
EPF (आपकी जमा रक़म + ब्याज) रिटायरमेंट पर एकमुश्त मिलती है, जबकि EPS से हर महीने पेंशन। क्या अकेला EPF रिटायरमेंट के लिए काफ़ी है, यह यहाँ पढ़ें: EPF अकेला रिटायरमेंट के लिए काफ़ी है क्या?
अब असली सवाल: यह पेंशन गिनी कैसे जाती है?
EPS पेंशन फ़ॉर्मूला, उदाहरण के साथ
मासिक पेंशन = (पेंशन योग्य वेतन × पेंशन योग्य सेवा) ÷ 70
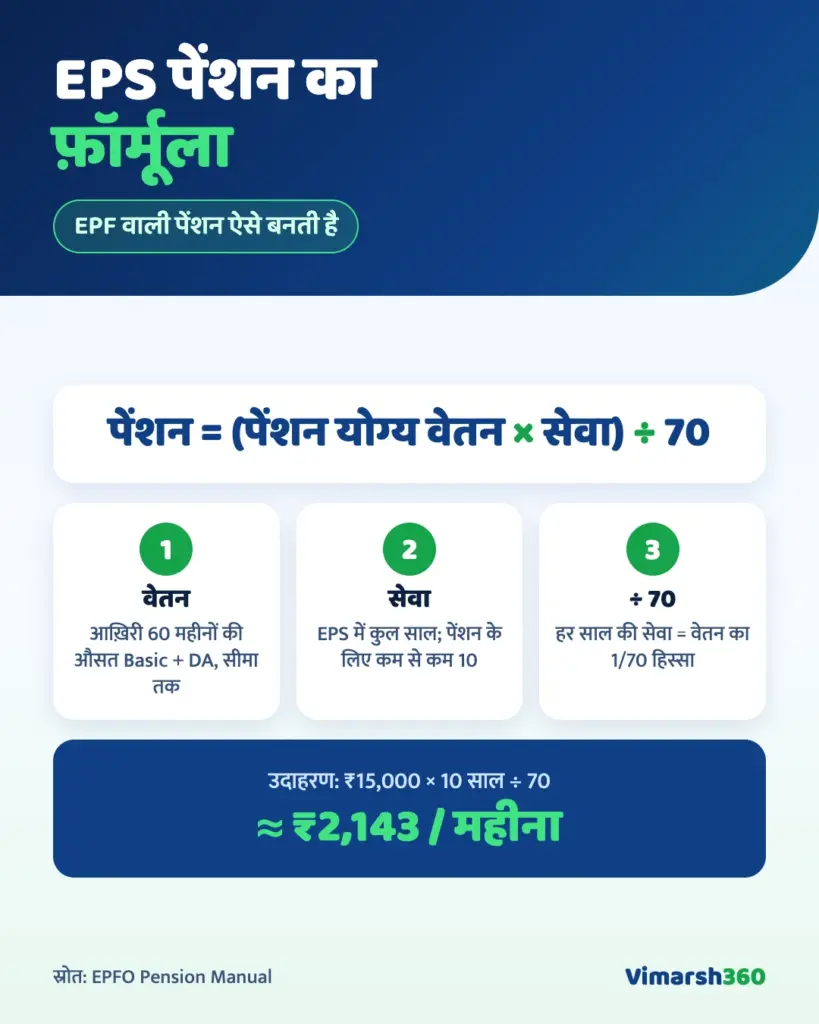
1. पेंशन योग्य वेतन: आख़िरी 60 महीनों का औसत
1 सितंबर 2014 से नियम है कि पेंशन शुरू होने (या EPS से बाहर होने) से पहले के आख़िरी 60 महीनों की औसत Basic + DA ली जाती है। CTC या gross सैलरी नहीं, सिर्फ़ Basic + DA। और यह औसत वेतन-सीमा से ऊपर नहीं गिना जाता।
उदाहरण: Basic + DA ₹40,000 है, तो भी ₹15,000 वाली सीमा के हिसाब में पेंशन ₹15,000 पर गिनी जाती थी। Basic + DA ₹12,000 है, तो ₹12,000 पर।
2. पेंशन योग्य सेवा, और 2014 से पहले की सेवा
जितने साल आपने EPS में योगदान किया, वही आपकी पेंशन योग्य सेवा है। अलग-अलग नौकरियों की सेवा जुड़ती है, बशर्ते बीच में EPS की रक़म निकाली न गई हो। पुरानी नौकरी की सेवा UAN में न दिखे, तो यह पढ़ें: PF ट्रांसफ़र और UAN से जुड़े विवाद
अगर आपकी सेवा 1 सितंबर 2014 से पहले शुरू हुई थी, तो एक बात और: EPS के प्रावधान (Pension Manual में शब्दशः) के अनुसार पेंशन pro-rata बनती है। 1 सितंबर 2014 तक की सेवा पर पेंशन योग्य वेतन अधिकतम ₹6,500 और उसके बाद की सेवा पर अधिकतम ₹15,000 माना जाता है।
3. 20 साल पर 2 साल का बोनस
EPFO के Pension Manual (सेक्शन 2.5.9, EPS पैरा 10(2)) के अनुसार, जो सदस्य 58 साल की उम्र पर रिटायर होता है और जिसकी पेंशन योग्य सेवा 20 साल या उससे ज़्यादा है, उसकी सेवा में 2 साल जोड़े जाते हैं। 24 जुलाई 2009 से दोनों शर्तें पूरी होना ज़रूरी है।
| ₹15,000 पेंशन योग्य वेतन, 20 साल की सेवा | मासिक पेंशन |
|---|---|
| बोनस भूलकर: 15,000 × 20 ÷ 70 | ₹4,286 |
| 58 पर रिटायर, 20 + 2 साल: 15,000 × 22 ÷ 70 | ₹4,714 |
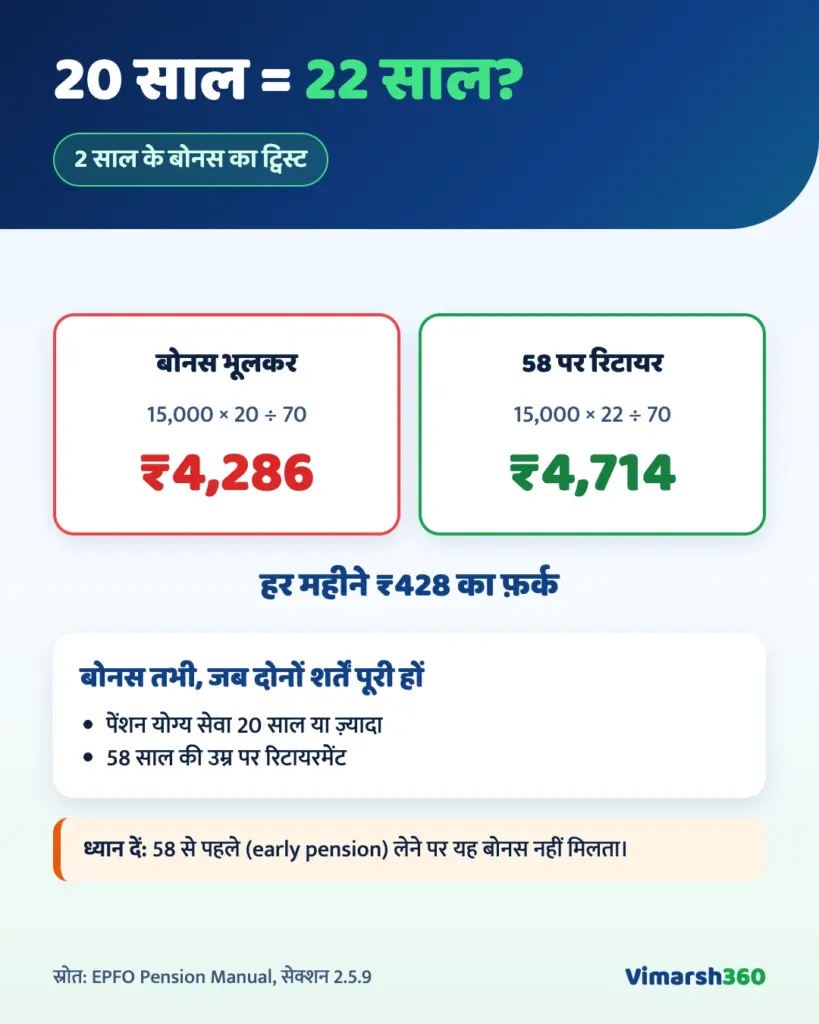
⚠️ ध्यान दें: 58 से पहले (early pension) लेने पर यह बोनस नहीं मिलता, क्योंकि उसकी शर्त 58 पर रिटायर होना है। Manual यह भी कहता है कि pro-rata हिसाब में बोनस के 2 साल 1 सितंबर 2014 से पहले वाली सेवा में जोड़े जाते हैं।
÷ 70 क्यों?
यह EPS की बनावट से तय एक स्थिर अंक है। सीधी भाषा में: हर साल की सेवा आपके पेंशन योग्य वेतन का 1/70 हिस्सा (लगभग 1.43%) पेंशन में जोड़ती है। 35 साल की सेवा हो, तो पेंशन वेतन का 35/70, यानी आधी।
| पेंशन योग्य वेतन | सेवा | हिसाब | मासिक पेंशन |
|---|---|---|---|
| ₹12,000 | 15 साल | 12,000 × 15 ÷ 70 | ₹2,571 |
| ₹15,000 | 10 साल | 15,000 × 10 ÷ 70 | ₹2,143 |
| ₹15,000 | 20 साल, 58 पर रिटायर | 15,000 × 22 ÷ 70 | ₹4,714 |
(ये उदाहरण उस सेवा के लिए हैं जो 1 सितंबर 2014 के बाद और 17 सितंबर 2026 से पहले की है।)
फ़ॉर्मूला समझ आ गया। अब वह सवाल जिसकी वजह से इस समय सबसे ज़्यादा लोग यह खोज रहे हैं।
₹25,000 की नई सीमा: क्या पक्का है, क्या नहीं
| बात | स्थिति | स्रोत |
|---|---|---|
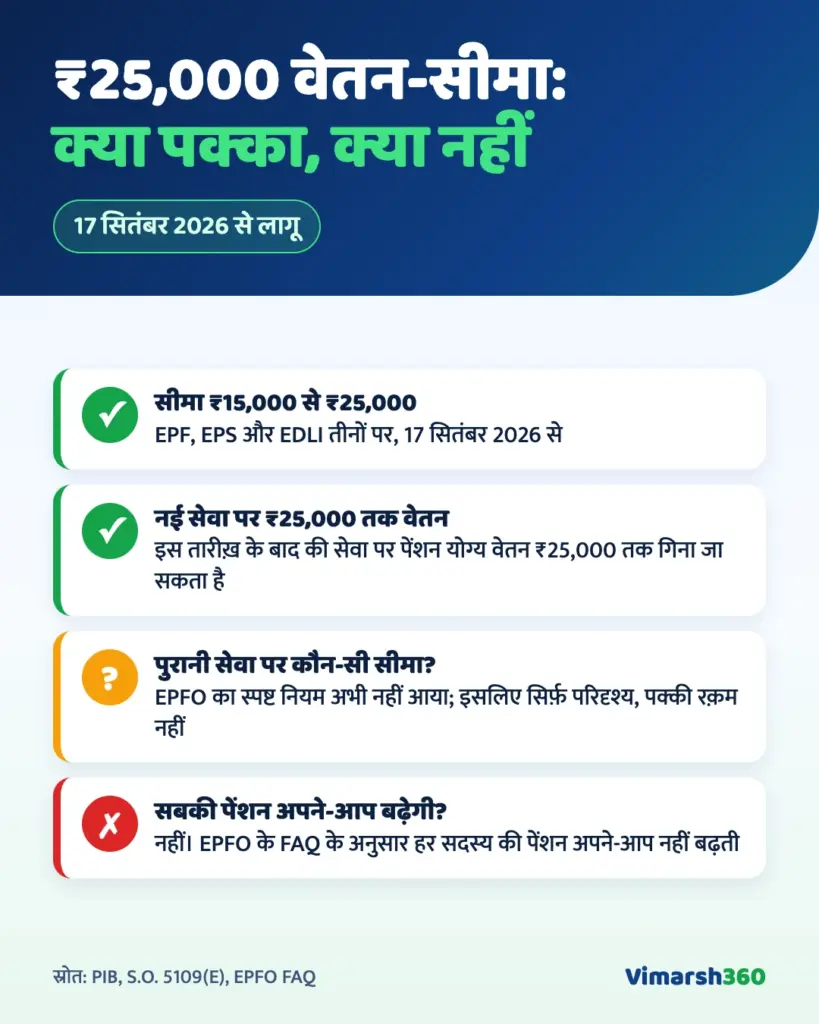
| वेतन-सीमा ₹15,000 से ₹25,000, 17 सितंबर 2026 से; EPF, EPS, EDLI तीनों पर | ✅ पक्का | PIB; अधिसूचना S.O. 5109(E) |
| ₹15,000–₹25,000 वेतन वाले जो पहले EPS से बाहर थे, वे 17 सितंबर 2026 से EPS सदस्य; उनकी पेंशन योग्य सेवा इसी तारीख़ से | ✅ पक्का | EPFO wage ceiling FAQ (प्रश्न 9, 29) |
| वेतन जॉइनिंग के समय (या 17 सितंबर 2026 को) ₹25,000 से ज़्यादा: नए EPS सदस्य नहीं; पहले से सदस्य हैं, तो सदस्यता चलती रहती है | ✅ पक्का | FAQ (प्रश्न 13, 22) |
| 17 सितंबर 2026 के बाद की सेवा पर पेंशन योग्य वेतन ₹25,000 तक गिना जा सकता है | ✅ हाँ, “EPS के प्रावधानों के अधीन” | FAQ (प्रश्न 35) |
| हर मौजूदा सदस्य या पेंशनभोगी की पेंशन अपने-आप बढ़ जाएगी | ❌ नहीं | FAQ (प्रश्न 36) |
| 17 सितंबर 2026 से पहले की सेवा पर पुरानी सीमा (₹15,000) लगेगी या नई | ❓ अस्पष्ट | EPFO का नियम नहीं मिला |
जिनकी पूरी EPS सेवा 17 सितंबर 2026 के बाद की होगी
यानी जो अभी नौकरी शुरू कर रहे हैं, या जो 17 सितंबर 2026 को पहली बार EPS में आए। इनकी पूरी सेवा नई सीमा पर गिनी जाएगी, इसलिए इनका हिसाब सीधा है:
| सेवा (Basic + DA ₹25,000 या ज़्यादा, 58 पर रिटायर) | पुराने ₹15,000 नियम पर (तुलना के लिए) | ₹25,000 सीमा पर |
|---|---|---|
| 10 साल | ₹2,143 | ₹3,571 |
| 15 साल | ₹3,214 | ₹5,357 |
| 20 साल (+2 बोनस) | ₹4,714 | ₹7,857 |
| 25 साल (+2 बोनस) | ₹5,786 | ₹9,643 |
| 30 साल (+2 बोनस) | ₹6,857 | ₹11,429 |
किसे फ़र्क नहीं पड़ेगा: अगर आपकी Basic + DA ₹15,000 या उससे कम है, तो नई सीमा से आपका हिसाब नहीं बदलता, क्योंकि आपकी पेंशन पहले से ही पूरी सैलरी पर बन रही थी।
जिनकी सेवा 17 सितंबर 2026 से पहले से चल रही है
इनके लिए नियम अभी अस्पष्ट है, इसलिए हम एक पक्की रक़म नहीं, दो परिदृश्य दिखा रहे हैं। दोनों की मान्यताएँ साफ़ हैं:
- परिदृश्य A (2014 जैसा pro-rata): 17 सितंबर 2026 से पहले की सेवा पर पुरानी सीमा (₹15,000; और 1 सितंबर 2014 से पहले की सेवा पर ₹6,500), बाद की सेवा पर ₹25,000। आधार: 2014 में यही तरीका अपनाया गया था।
- परिदृश्य B (2014 के बाद की पूरी सेवा नई सीमा पर): 1 सितंबर 2014 के बाद की पूरी सेवा पर ₹25,000 की सीमा। 2014 से पहले की सेवा पर ₹6,500 वाला मौजूदा नियम दोनों परिदृश्यों में वैसा ही रहता है। कई मीडिया रिपोर्टों का “पेंशन 67% बढ़ेगी” वाला अनुमान इसी तरह की मान्यता पर टिका है।
कौन-सा लागू होगा, यह EPFO तय करेगा। तब तक “67% बढ़ोतरी” को अपनी पक्की पेंशन न मानें।
मेरी स्थिति क्या है? एक उदाहरण
मान लीजिए विकास 42 साल का है। उसकी Basic + DA ₹35,000 है, उसने तीन कंपनियों में काम किया है, और UAN में 18 साल की EPS सेवा दर्ज है (करीब 6 साल 1 सितंबर 2014 से पहले, 12 साल उसके बाद)। मान लें कि वह शुरू से EPS सदस्य है और 58 साल पर रिटायर होगा, यानी 16 साल की सेवा और जुड़ेगी। कुल 34 साल, और 58 पर रिटायरमेंट से 2 साल का बोनस।
उसके चार सवाल, और जवाब:
- क्या 58 पर पेंशन मिलेगी? हाँ। 10 साल की न्यूनतम सेवा वह पूरी कर चुका है।
- क्या पिछली कंपनियों की सेवा जुड़ेगी? हाँ, अगर तीनों नौकरियों की सेवा एक ही UAN में जुड़ी है और बीच में EPS की रक़म नहीं निकाली गई। यह UAN पोर्टल की Service History में देखना होगा।
- क्या ₹25,000 की सीमा से पेंशन बढ़ेगी? आगे की 16 साल की सेवा पर पेंशन योग्य वेतन ₹25,000 तक गिना जा सकता है, इसलिए पेंशन बढ़ने की उम्मीद है। पर पिछली 18 साल की सेवा का हिसाब किस सीमा पर होगा, यह अभी साफ़ नहीं।
- हर महीने लगभग कितने रुपये? नीचे की तालिका देखिए।
| परिदृश्य | हिसाब | विकास की अनुमानित पेंशन (58 पर) |
|---|---|---|
| A: pro-rata (2014 जैसा) | (6,500 × 8 + 15,000 × 12 + 25,000 × 16) ÷ 70 | ₹9,029 |
| B: 2014 के बाद की पूरी सेवा नई सीमा पर | (6,500 × 8 + 25,000 × 28) ÷ 70 | ₹10,743 |
(दोनों परिदृश्यों में बोनस के 2 साल, Manual के तरीके के अनुसार, 2014 से पहले वाली सेवा में जोड़े गए हैं: 6 + 2 = 8।)
यह एक उदाहरण है, विकास की गारंटीड पेंशन नहीं। असली रक़म उसके आख़िरी 60 महीनों की औसत Basic + DA, UAN में दर्ज सेवा और EPFO के अंतिम नियम से तय होगी। अपनी संख्याएँ नीचे के कैलकुलेटर में डालकर देखिए।
EPS पेंशन कैलकुलेटर
कैलकुलेटर इस्तेमाल करने से पहले:
- सैलरी स्लिप से सिर्फ़ Basic + DA लें, gross या CTC नहीं।
- सेवा के साल UAN पोर्टल की Service History से देखें।
- जहाँ नियम साफ़ नहीं है, वहाँ कैलकुलेटर एक पक्की रक़म नहीं, दो परिदृश्य दिखाएगा। हर नतीजे के नीचे पूरा हिसाब लिखा होगा।
EPS पेंशन कैलकुलेटर (2026)
EPFO Pension Manual के फ़ॉर्मूले पर आधारित अनुमान। जहाँ नियम साफ़ नहीं है, वहाँ यह एक पक्की रक़म नहीं, दो परिदृश्य दिखाता है।
यह कैलकुलेटर higher pension (2022 फ़ैसले वाला joint option), विकलांगता पेंशन, परिवार पेंशन और 58 के बाद पेंशन टालने के मामलों पर लागू नहीं होता। नतीजे अनुमान हैं; असली पेंशन आपके EPFO रिकॉर्ड और लागू नियमों से तय होगी।
58 से पहले पेंशन (Early Pension): असली कटौती
10 साल की सेवा के बाद आप 50 साल की उम्र से पेंशन ले सकते हैं। पर 58 से जितने साल पहले लेंगे, हर साल के लिए पेंशन 4% कम होती है।
EPFO का Pension Manual (सेक्शन 2.6.3, EPS पैरा 12(7)) साफ़ कहता है कि यह कटौती "flat rate" से नहीं होती। हर साल की 4% कटौती पिछले साल की घटी हुई रक़म पर लगती है। इसलिए 50 साल पर कटौती 32% नहीं, लगभग 28% बैठती है।
| पेंशन शुरू होने की उम्र (₹15,000 वेतन, 25 साल सेवा) | कुल कटौती (लगभग) | मासिक पेंशन (लगभग) |
|---|---|---|
| 58 | 0% | ₹5,357 |
| 57 | 4% | ₹5,143 |
| 55 | 11.5% | ₹4,740 |
| 52 | 21.7% | ₹4,193 |
| 50 | 27.9% | ₹3,865 |
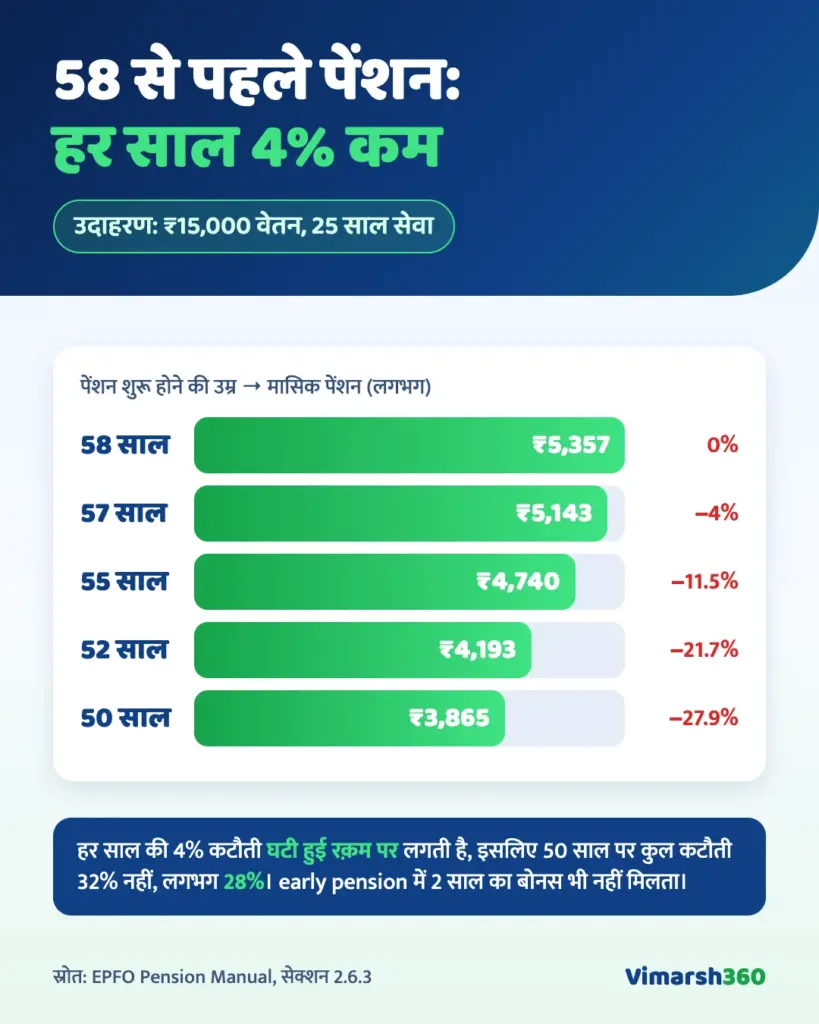
⚠️ ध्यान दें: अगर आपकी सेवा 20 साल या उससे ज़्यादा है, तो 58 पर रिटायर होने से 2 साल का बोनस भी मिलता है, जो early pension में नहीं मिलता। यानी जल्दी पेंशन का असली नुकसान ऊपर की तालिका से भी ज़्यादा हो सकता है। फ़ैसले से पहले EPFO से अपनी रक़म लिखित में पक्की करें।
पात्रता, न्यूनतम पेंशन और 10 साल से कम सेवा
लोकसभा में सरकार के जवाब (16 दिसंबर 2024) और Pension Manual के अनुसार:
- नियमित पेंशन: कम से कम 10 साल की सेवा और 58 साल की उम्र।
- Early pension: 10 साल की सेवा के बाद 50 साल से, कटौती के साथ।
- न्यूनतम पेंशन: ₹1,000 महीना (1 सितंबर 2014 से), सदस्य, विधवा/विधुर, नॉमिनी आदि के लिए। पर Manual के अनुसार यह न्यूनतम early pension की कटौती के अधीन है।
- सेवा के दौरान मृत्यु या स्थायी विकलांगता में पेंशन के लिए 10 साल ज़रूरी नहीं; परिवार को पेंशन मिलती है। इसकी रक़म के नियम अलग हैं, इसलिए ऐसे मामले में सीधे EPFO से जानकारी लें।
10 साल से कम सेवा हो तो? 10 साल से कम सेवा पर हर महीने पेंशन नहीं बनती। नौकरी छोड़ने पर EPS की रक़म एकमुश्त निकाली जा सकती है। पर अगर आप आगे नौकरी करेंगे, तो रक़म निकालने के बजाय सेवा जारी रखना बेहतर हो सकता है, ताकि 10 साल पूरे होकर पेंशन बने।
Higher Pension वालों के लिए: नवंबर 2022 के सुप्रीम कोर्ट फ़ैसले के बाद जिन कर्मचारियों ने असली सैलरी पर पेंशन का विकल्प (joint option) भरा था, उनका हिसाब इस लेख के आम फ़ॉर्मूले से अलग हो सकता है। ऐसे मामले में अपनी स्थिति EPFO से पक्की करें।
EPS पेंशन से जुड़ी 5 आम ग़लतियाँ
- 2 साल का बोनस भूल जाना, या यह न जानना कि यह सिर्फ़ 58 पर रिटायर होने और 20+ साल की सेवा पर मिलता है।
- Early pension की कटौती को "8 साल × 4% = 32%" मान लेना, जबकि असली हिसाब घटी हुई रक़म पर होता है।
- पूरी सैलरी या CTC पर हिसाब लगाना, जबकि पेंशन सिर्फ़ Basic + DA पर और सीमा तक बनती है।
- नौकरी बदलते समय 10 साल से पहले EPS की रक़म निकाल लेना, जिससे पेंशन की सेवा टूट जाती है।
- "पेंशन 67% बढ़ेगी" जैसी सुर्ख़ियों को पक्का मान लेना। EPFO के FAQ के अनुसार नई सीमा से हर मौजूदा सदस्य की पेंशन अपने-आप नहीं बढ़ती।
आपका अगला कदम
✅ कौन-से रिकॉर्ड तैयार रखें:
- पिछले 5 साल की सैलरी स्लिप, ताकि आख़िरी 60 महीनों की औसत Basic + DA निकल सके।
- UAN पोर्टल की Service History: हर नौकरी की जॉइनिंग और exit की तारीख़, और यह कि सारी सेवा एक ही UAN में जुड़ी है।
- EPS पासबुक, जिसमें पेंशन हिस्से का योगदान दिखता है।
📌 इन हालात में EPFO से लिखित पुष्टि ज़रूर लें:
- सेवा का रिकॉर्ड टूटा हो, या पुरानी नौकरी की सेवा UAN में न दिख रही हो।
- आपकी सेवा 1 सितंबर 2014 से पहले शुरू हुई थी (pro-rata हिसाब लगेगा)।
- 58 से पहले पेंशन लेने की सोच रहे हैं।
- आपने higher pension का विकल्प भरा था।
- आपकी Basic + DA ₹15,000 से ज़्यादा है और सेवा 17 सितंबर 2026 से पहले से चल रही है (नई सीमा का नियम अस्पष्ट)।
📖 यह भी पढ़ें: PF के बाकी नियम और EPF बनाम PPF की तुलना: PPF vs EPF: 2026 के नए नियमों के साथ कौन बेहतर?
अक्सर पूछे जाने वाले सवाल
EPS पेंशन का फ़ॉर्मूला क्या है?
मासिक पेंशन = (पेंशन योग्य वेतन × पेंशन योग्य सेवा) ÷ 70। पेंशन योग्य वेतन आख़िरी 60 महीनों की औसत Basic + DA है, जो वेतन-सीमा तक गिनी जाती है।
2026 में न्यूनतम EPS पेंशन कितनी है?
₹1,000 महीना, जो 1 सितंबर 2014 से लागू है। early pension लेने पर यह न्यूनतम भी कटौती के अधीन है।
EPS पेंशन का नया नियम क्या है?
17 सितंबर 2026 से वेतन-सीमा ₹15,000 से ₹25,000 हो गई है। इसके बाद की सेवा पर पेंशन योग्य वेतन ₹25,000 तक गिना जा सकता है। पर EPFO के FAQ के अनुसार इससे हर मौजूदा सदस्य की पेंशन अपने-आप नहीं बढ़ती, और पुरानी सेवा के हिसाब पर स्पष्ट नियम आना बाकी है।
सैलरी से EPS कैसे कटता है?
आपकी सैलरी से EPS के लिए अलग से कुछ नहीं कटता। कंपनी अपने 12% योगदान में से 8.33% (वेतन-सीमा तक) EPS में डालती है।
20 साल की नौकरी पर EPS पेंशन कितनी मिलेगी?
₹15,000 के पेंशन योग्य वेतन पर, 58 साल पर रिटायर होने से 2 साल के बोनस के साथ लगभग ₹4,714 महीना। जिनकी पूरी सेवा 17 सितंबर 2026 के बाद की है और वेतन ₹25,000 या ज़्यादा है, उनके लिए यही आँकड़ा लगभग ₹7,857 होगा।
क्या EPS पेंशन जीवनभर मिलती है?
हाँ, सदस्य को जीवनभर मासिक पेंशन मिलती है, और उसकी मृत्यु के बाद नियमों के अनुसार परिवार को पेंशन।
क्या EPS पेंशन पर टैक्स लगता है?
हाँ, मासिक पेंशन आपकी कुल आय में जुड़ती है और आपके टैक्स slab के हिसाब से टैक्स लगता है।
स्रोत और Disclaimer
- EPFO, Pension Manual (Manual of Accounting Procedure – EPS, 1995): फ़ॉर्मूला और pro-rata (2.5), 2 साल का बोनस (2.5.9), early pension (2.6.3), न्यूनतम पेंशन: EPFO PDF
- PIB, PRID 2311968 (वेतन-सीमा ₹25,000, 17 सितंबर 2026): PIB
- EPFO wage ceiling FAQ (अधिसूचना S.O. 5109(E), 17 सितंबर 2026), StaffNews पर प्रकाशित प्रति: FAQ PDF
- लोकसभा अतारांकित प्रश्न 3375, 16 दिसंबर 2024 (न्यूनतम पेंशन, पात्रता, early pension): Lok Sabha PDF
- EPFO पत्र, 08.05.2017 (पैरा 10(2), 2 साल का बोनस): पत्र की प्रति
Disclaimer: यह लेख सामान्य जानकारी के लिए है, वित्तीय या क़ानूनी सलाह नहीं। EPS पेंशन की असली रक़म आपके EPFO रिकॉर्ड, सेवा, वेतन और लागू नियमों से तय होती है। कैलकुलेटर और उदाहरण अनुमान हैं। नई वेतन-सीमा के पुरानी सेवा पर लागू होने का नियम आना बाकी है। अपनी पेंशन पक्की करने के लिए EPFO या UAN पोर्टल देखें।
तथ्य आपके सामने, फ़ैसला आपका।

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।









1 thought on “EPF/EPS Pension Calculation Formula 2026: पेंशन कैसे निकालें? ₹25,000 सीमा और कैलकुलेटर”
You gave me an interesting perspective to consider here. Thanks for sharing an article that invites a little reflection.