

लोन सेटलमेंट के बाद CIBIL स्कोर कैसे सुधारें?
Settlement हो गया, राहत भी मिली — पर अब CIBIL रिपोर्ट में “Settled” दिखने लगा है। अगला सवाल यही है: लोन सेटलमेंट के बाद CIBIL स्कोर कैसे सुधारें? क्या स्कोर फिर से अच्छा हो सकता है, या ये हमेशा के लिए दाग बनकर रह जाएगा? यहां पूरी जानकारी है — सच्चाई, timeline, और सुधार का practical रास्ता।
- Settlement के तुरंत बाद स्कोर में आमतौर पर 50-100 points तक गिरावट आती है
- “Settled” स्टेटस रिपोर्ट पर 7 साल तक दिखता है, पर उसका असर हर साल कमज़ोर होता जाता है
- ज़्यादातर लोगों को 12-24 महीनों में ध्यान देने लायक सुधार दिखना शुरू होता है
- सही process अपनाकर “Settled” को “Closed” में बदलवाना भी संभव है
लोन सेटलमेंट के बाद क्या होता है?
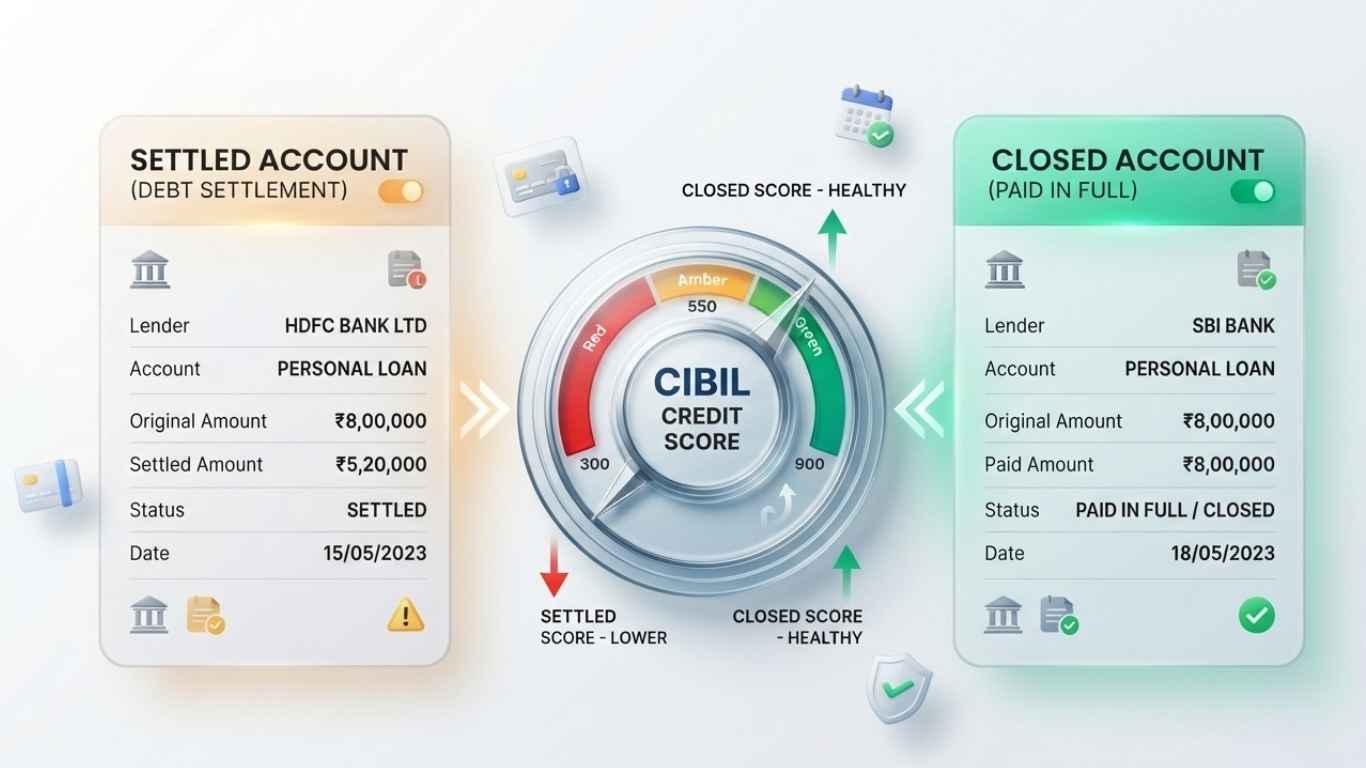
जैसे ही bank आपके account को “Settled” mark करता है, CIBIL रिपोर्ट में ये status आ जाता है और स्कोर तुरंत गिरता है — आमतौर पर 50-100 points की रेंज में, आपके पहले के स्कोर और बाकी credit history पर निर्भर करते हुए। ये “Closed” (पूरा भुगतान) से अलग है — Closed status का स्कोर पर लगभग कोई नेगेटिव असर नहीं पड़ता, जबकि Settled एक yellow-flag की तरह सालों टिकता है। (पहले से समझना चाहते हैं कि Loan Settlement Closure से कैसे अलग है, तो इसे यहां पढ़ें)
CIBIL Score फिर से कैसे सुधारें? (7 तरीके)
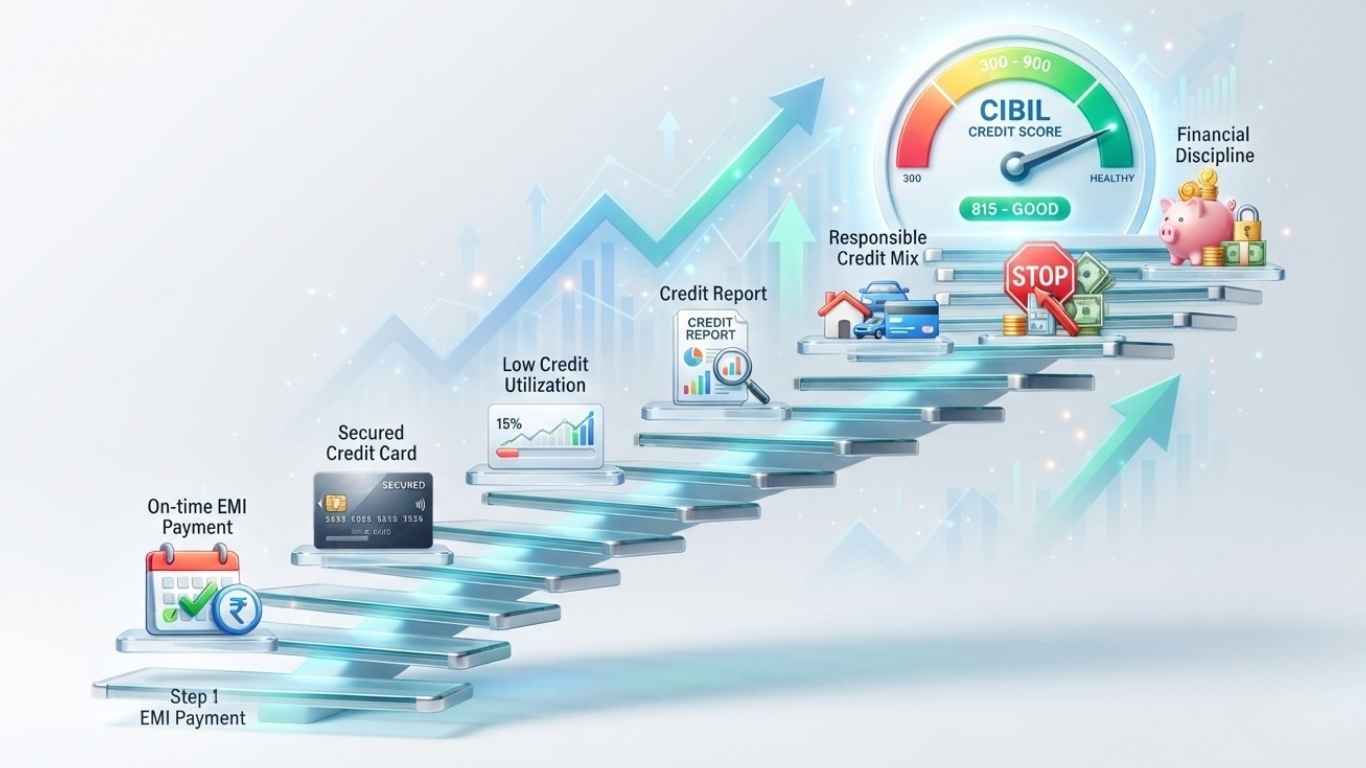
- समय पर EMI/बिल भरें — payment history सबसे ज़्यादा weight रखने वाला factor है, हर महीने का अनुशासन ही असली सुधार लाता है
- Secured Credit Card लें — Fixed Deposit के बदले मिलने वाला card, बैंकों के लिए low-risk होता है और नई positive history बनाने का सबसे तेज़ ज़रिया है
- Credit Utilization कम रखें — कार्ड की limit का 10-30% से ज़्यादा इस्तेमाल न करें
- पुराने Account जल्दी बंद न करें — पुरानी, अच्छी history वाले accounts credit-age बढ़ाते हैं
- बार-बार नए Loan/Card के लिए Apply न करें — हर rejection या hard-inquiry स्कोर को और गिरा सकता है
- Credit Report नियमित देखें — साल में एक बार हर bureau (CIBIL, Experian, Equifax, CRIF High Mark) से मुफ़्त रिपोर्ट मिलती है
- किसी भी नए Default को तुरंत ठीक करें — एक और settlement/default पूरी recovery को वापस शून्य पर ला सकता है
Credit Mix: अगर भविष्य में जिम्मेदारी से अलग-अलग प्रकार के credit (जैसे credit card और loan) को संभाला जाए, तो अच्छी credit history बनाने में मदद मिल सकती है।
Loan Settlement के बाद CIBIL सुधरने में कितना समय लगता है?
ज़्यादातर लोगों को 12-24 महीनों में ध्यान देने लायक सुधार दिखना शुरू होता है, पर ये एक क्रमिक प्रोसेस है:
| स्थिति | संभावित समय |
|---|---|
| पहले 3 महीने | Damage-control चरण — स्कोर स्थिर होना शुरू, तुरंत सुधार नहीं दिखता |
| 6 महीने | Secured card/समय पर payment से शुरुआती सकारात्मक असर दिखना शुरू हो सकता है |
| 12 महीने | ज़्यादातर लोगों को ध्यान देने लायक सुधार दिखना शुरू होता है |
| 24 महीने | ज़्यादा ठोस recovery — अनुशासित व्यवहार बनाए रखने वालों के लिए |
(ध्यान दें: ये सामान्य पैटर्न है, हर व्यक्ति की Credit History और settlement की गंभीरता के अनुसार समय अलग-अलग हो सकता है)
क्या “Settled” Status हट सकता है?
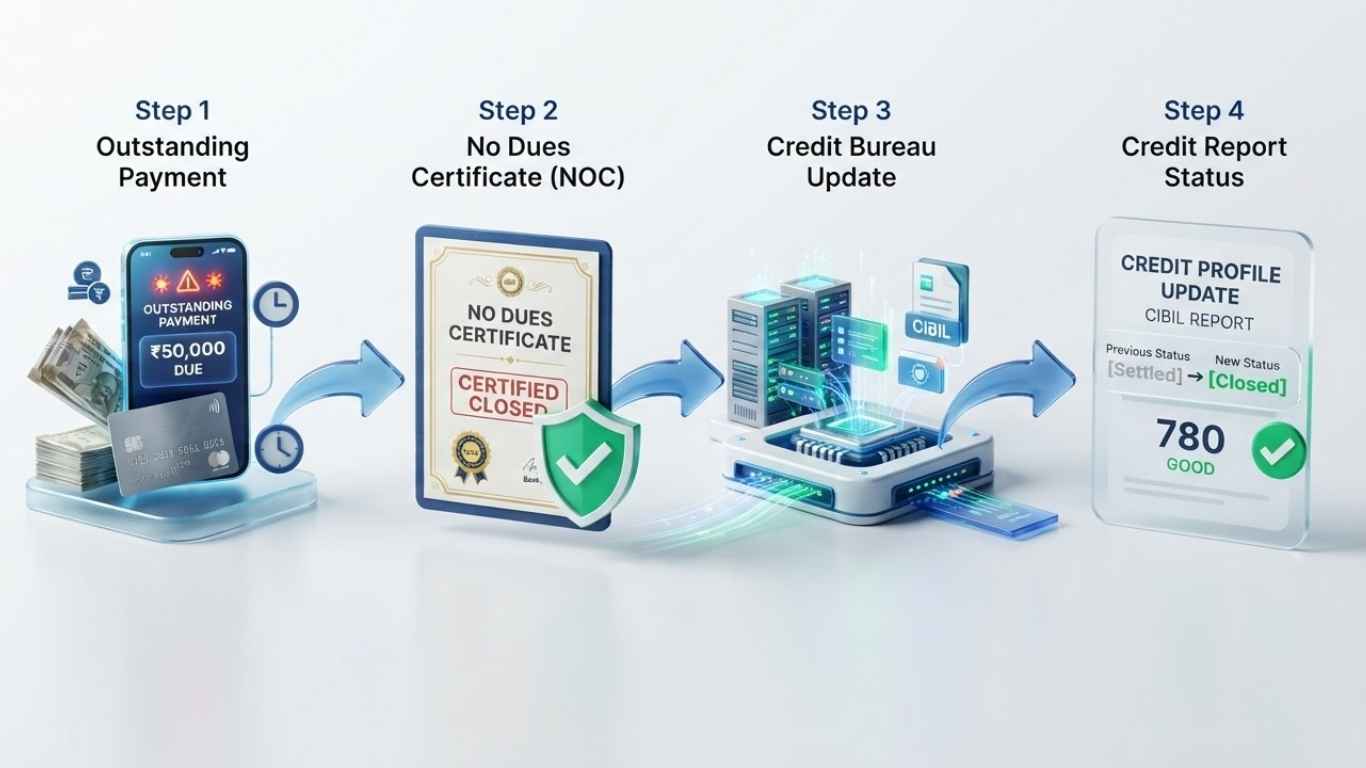
हां, संभव है — अगर बैंक अनुमति दे। CIBIL की आधिकारिक जानकारी के अनुसार, इसका process कुछ इस तरह है:
- बाकी बचा हुआ outstanding amount पूरा चुका दें
- बैंक से No Dues Certificate (NOC) लें
- CIBIL की वेबसाइट पर इस बदलाव के लिए dispute file करें, NOC attach करें
- बैंक confirm करने के बाद, आमतौर पर 30-45 दिन में status “Settled” से “Closed” में बदल जाता है
ये तभी काम करता है जब बैंक इसके लिए राज़ी हो — request करने के लिए एक औपचारिक application चाहिए होगी, जिसका format हमारे Application गाइड में मिल जाएगा (हालांकि ये regular settlement application से थोड़ा अलग use-case है, इसमें आप status-update के लिए request कर रहे हैं, नई settlement के लिए नहीं)।
आम गलतियां
- Settlement के तुरंत बाद कई loan/card के लिए एक साथ apply करना
- ये सोचकर बैठे रहना कि कुछ नहीं किया जा सकता, कोई proactive कदम न उठाना
- CIBIL रिपोर्ट को कभी खुद check न करना
- नया छोटा EMI भी default कर बैठना — इससे recovery timeline फिर से शुरू से शुरू होती है
आपकी Recovery किन वजहों से रुक सकती है?
अपना अनुशासन सही रखने के बावजूद, कुछ situations आपकी recovery को धीमा कर सकती हैं:
- Co-applicant के Default को नज़रअंदाज़ करना — joint loan में co-applicant की EMI miss होने का असर आपके report पर भी पड़ता है, भले आपकी अपनी payment history perfect हो
- Guarantor बनकर Default झेलना — किसी और के loan के guarantor होने पर उसका default आपकी CIBIL रिपोर्ट पर भी दिखता है
Myth vs Fact
Fact: सुधर सकता है, पर समय लगता है — 12-24 महीने आमतौर पर
Fact: कोई भी agency आपकी असली Payment History को नहीं बदल सकती — सुधार सिर्फ़ आपके अपने अनुशासित व्यवहार से आता है
सावधान रहें
“गारंटीड CIBIL सुधार” या “तुरंत स्कोर बढ़ाने” का दावा करने वाली agencies से सावधान रहें — ऐसा कोई legal shortcut नहीं है। असली सुधार सिर्फ़ समय, अनुशासन, और सही process से आता है।
60-सेकंड सेल्फ चेक
- क्या मैंने secured credit card लेने पर विचार किया है?
- क्या मेरे बाकी सभी loans/cards समय पर चुक रहे हैं?
- क्या मैं हर 3-6 महीने में अपनी CIBIL रिपोर्ट चेक कर रहा हूं?
- क्या मुझे पता है कि “Settled” को “Closed” में कैसे बदलवाया जा सकता है?
- क्या मेरे किसी joint loan या guarantorship में co-applicant/borrower का व्यवहार भी सही है?
अक्सर पूछे जाने वाले सवाल
शुरुआती संकेत 6 महीने में दिख सकते हैं, ध्यान देने लायक सुधार आमतौर पर 12-24 महीनों में आता है।
हां, संभव है, समय और अनुशासित financial व्यवहार के साथ — पर ये guaranteed timeline नहीं, हर व्यक्ति की स्थिति अलग होती है।
हां, ये post-settlement recovery के सबसे कारगर तरीकों में से एक माना जाता है।
मिल सकता है, पर interest rate ऊंची और documentation सख्त हो सकती है, स्कोर सुधरने के साथ स्थिति बेहतर होती जाती है।
“Settled” status सेटलमेंट की तारीख़ से 7 साल तक CIBIL रिपोर्ट पर दिखता है।
Closed का मतलब पूरा भुगतान हुआ, स्कोर पर लगभग कोई नेगेटिव असर नहीं। Settled का मतलब आंशिक भुगतान पर समझौता हुआ, ये सालों तक नेगेटिव संकेत के तौर पर दिखता है।
स्रोत और अस्वीकरण
ये जानकारी CIBIL की आधिकारिक जानकारी समेत कई finance sources से cross-verify की गई है। ये सामान्य मार्गदर्शन है, व्यक्तिगत वित्तीय सलाह नहीं। अपनी स्थिति के अनुसार बैंक या किसी योग्य financial advisor से सलाह ज़रूर लें।
Play Store पर डाउनलोड करें

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








