

जब लोन सेटलमेंट करने का निर्णय आख़िरकार लेना ही पड़ता है, तो पहला प्रश्न यही उठता है — लोन सेटलमेंट में कितने % की छूट मिलती है? कोई कहता है 50%, कोई कहता है 70% तक मिल जाता है। सच्चाई ये है कि इसका कोई एक जवाब नहीं है, और जो कोई guaranteed नंबर बताए, उससे सावधान रहें।
- कोई एक तय percentage नहीं होता — हर bank/case अलग होता है
- Bank policy, loan type, hardship की गंभीरता — सब मिलकर % तय करते हैं
- Secured vs unsecured loan में % का फ़र्क बहुत बड़ा होता है
30-Second Answer — Situation के हिसाब से संभावना
| स्थिति | Settlement की संभावना |
|---|---|
| Fresh default (हाल ही में मिस हुई EMI) | कम — bank पहले regularize करवाना चाहेगा |
| कई महीनों से NPA | बढ़ सकती है — bank recovery cost सोचता है |
| Strong hardship proof मौजूद | बढ़ सकती है |
| Income अभी भी उपलब्ध हो | कम discount मिलने की संभावना |
| Recovery की संभावना बहुत कम हो | ज़्यादा negotiation की गुंजाइश |
किन Factors पर % निर्भर करता है
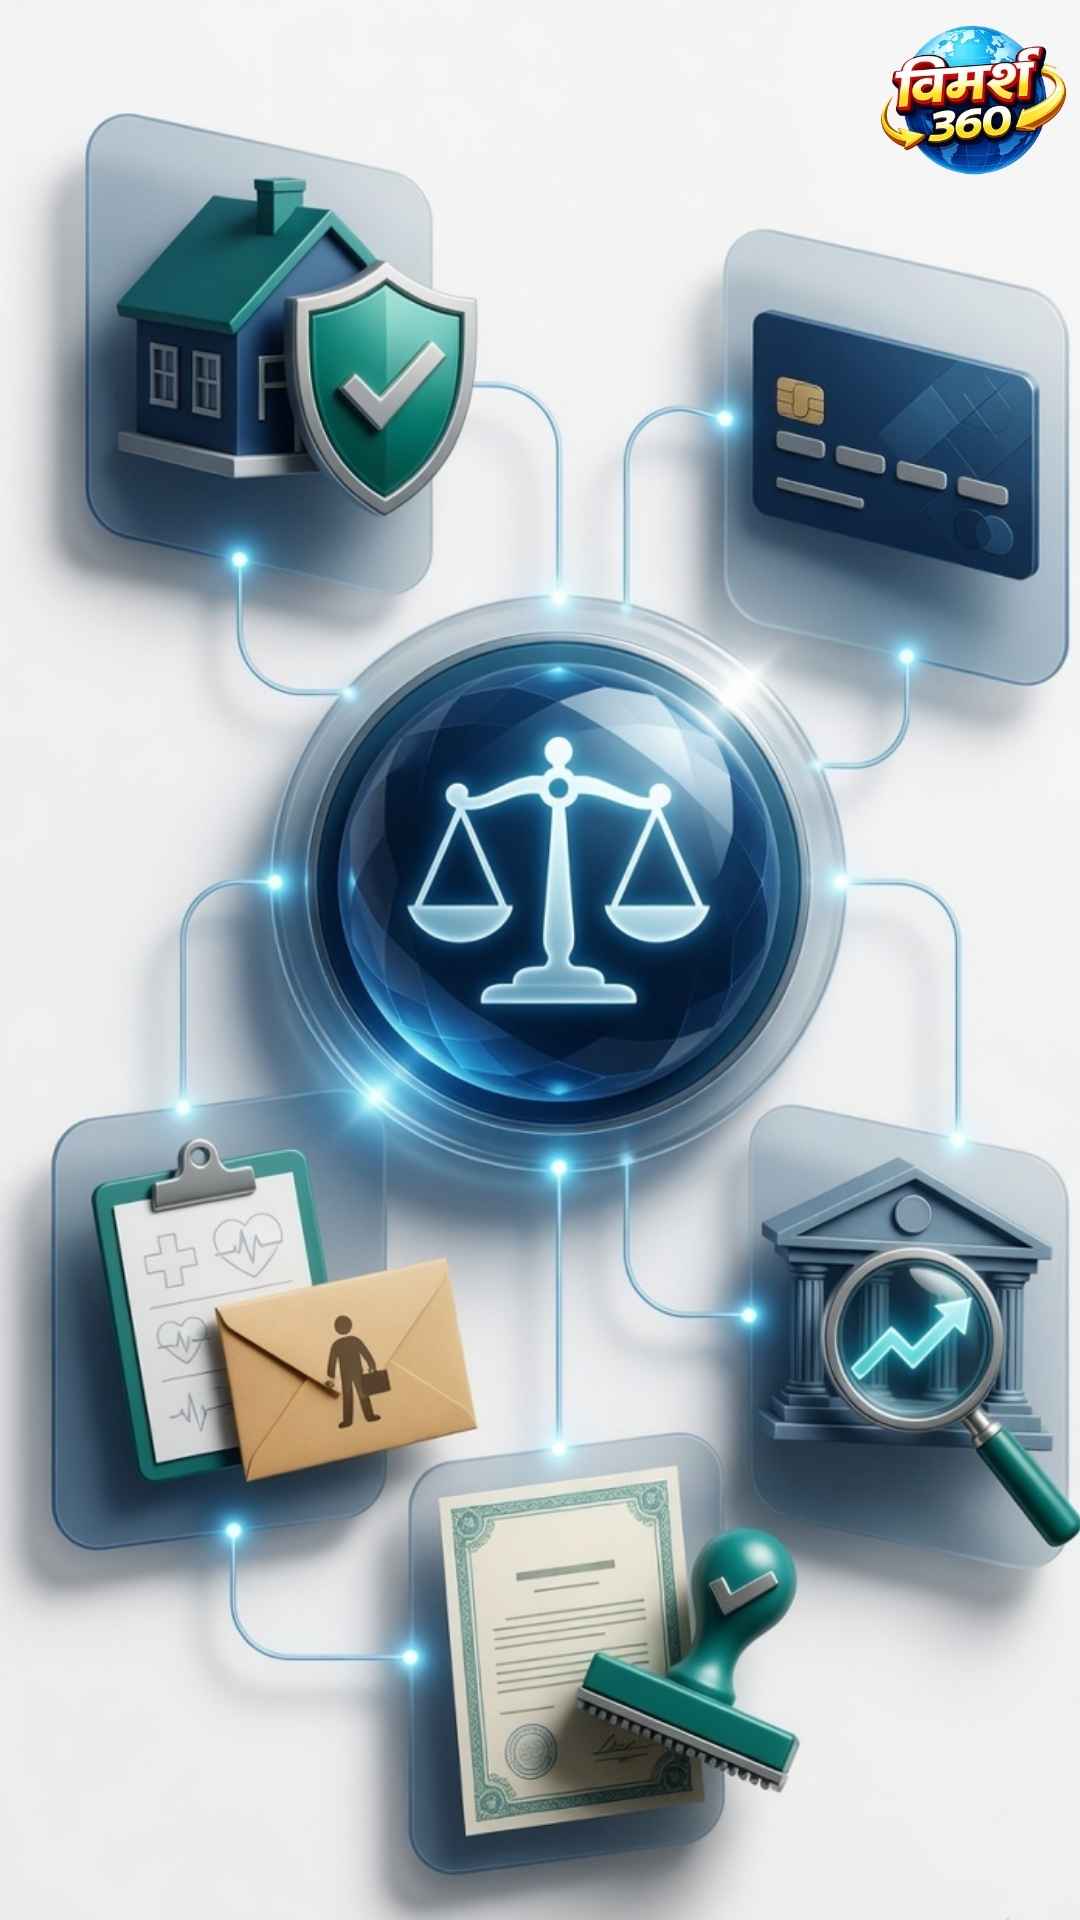
- Loan Type — Secured (home/car/gold loan) में bank के पास collateral होता है, इसलिए discount बहुत कम मिलता है। Unsecured (personal loan/credit card) में bank के पास recovery का कोई asset नहीं होता, इसलिए ज़्यादा flexibility रहती है
- Recovery Probability — Bank अंदाज़ा लगाता है कि legal process में पैसा वसूलने में कितना खर्च और समय लगेगा; अगर recovery मुश्किल दिखे, तो discount की गुंजाइश बढ़ती है
- Financial Hardship — Job-loss letter, medical bills, income proof जैसे मज़बूत सबूत होने पर bank का credit-manager ज़्यादा waiver justify कर पाता है
- NPA Age — जितनी पुरानी NPA, उतनी बैंक की recovery की उम्मीद कम होती जाती है, जिससे discount की संभावना बढ़ सकती है — पर ये कोई automatic rule नहीं
- Bank/NBFC Policy — हर संस्था की अपनी internal, board-approved policy होती है, जो publicly कहीं नहीं छपती
Reality Check — एक उदाहरण से समझें
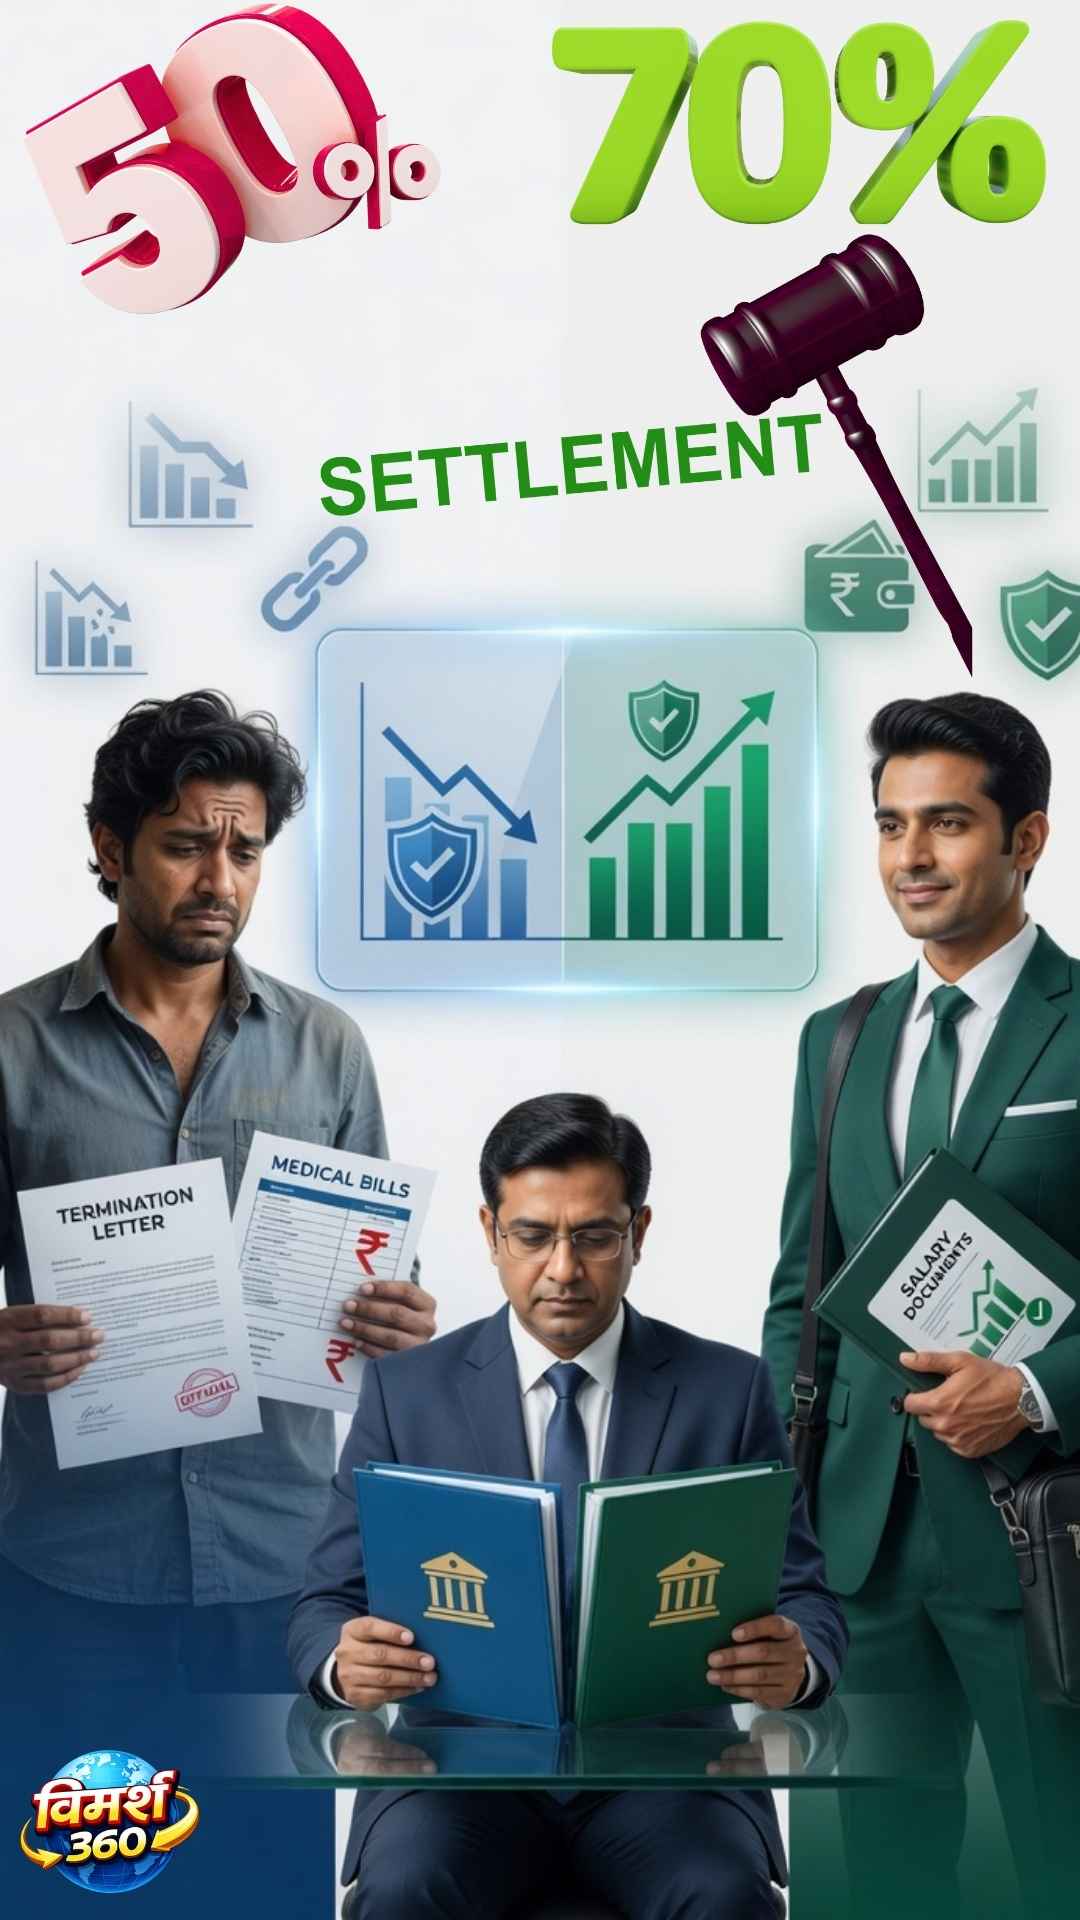
मान लीजिए ₹5 लाख के personal loan वाले दो borrowers हैं। पहला borrower नौकरी खो चुका है और उसके पास फिलहाल कोई income नहीं है, उसके पास job-loss letter और bank statements जैसे सबूत भी हैं। दूसरा borrower का salary आ रहा है, और वह EMI नहीं दे पा रहा है। दोनों का settlement percentage बहुत अलग होगा — पहले borrower को bank ज़्यादा discount देने पर विचार कर सकता है क्योंकि उसकी recovery की संभावना genuinely कम दिखती है और उसके पास documented proof भी है, जबकि दूसरे borrower के पास आय होने से bank पूरा या ज़्यादातर amount वसूलने पर अड़ सकता है।
Myth vs Reality
✔️ Reality: हर बैंक और हर case अलग होता है, कोई universal rate नहीं
✔️ Reality: ये एक सामान्य पैटर्न है, पर गारंटी नहीं — bank policy और individual case पर निर्भर करता है
✔️ Reality: इसकी कोई guarantee नहीं — agent/agency सिर्फ़ negotiation में मदद कर सकते हैं, बैंक की internal policy को बदल नहीं सकते
आम गलतियां
- पहली offer को ही final मान लेना, negotiate न करना
- Unrealistic % की उम्मीद रखना (जैसे 90% माफ़ी की उम्मीद)
- बिना document proof के सिर्फ़ बातों से hardship साबित करने की कोशिश करना
सावधान रहें
“Guaranteed 70% settlement” या “हम आपको ज़्यादा discount दिलवा देंगे” जैसे दावों से सावधान रहें — कोई भी agent या agency बैंक की internal policy को override नहीं कर सकते, और ऐसे दावों का कोई legal आधार नहीं होता।
60-सेकंड सेल्फ चेक
- क्या मुझे पता है मेरे loan type (secured/unsecured) पर सामान्य approach क्या होता है?
- क्या मैंने पहली offer को बिना negotiate किए स्वीकार तो नहीं किया?
- क्या मेरे पास hardship साबित करने के लिए मज़बूत document proof है?
अक्सर पूछे जाने वाले सवाल
कुछ मामलों में संभव है, खासकर बहुत पुरानी NPA और मज़बूत hardship proof के साथ — पर ये guaranteed नहीं, हर bank का approach अलग होता है।
हां, हर bank/NBFC की अपनी internal, board-approved policy होती है, जो publicly publish नहीं होती।
कोई guarantee नहीं। Agent/agency negotiation में मदद कर सकते हैं, पर बैंक की policy को बदल नहीं सकते।
दोनों unsecured होने से approach समान हो सकता है, पर exact percentage bank और case के हिसाब से अलग-अलग होता है। Credit card के settlement offer में कौन-से छुपे चार्ज जुड़े होते हैं और असली छूट कितनी है, यह हमारी Credit Card Settlement गाइड के offer calculator से जाँच सकते हैं।
अगर letter में “Full & Final Settlement” स्पष्ट लिखा है और आपने तय राशि चुका दी है, तो सामान्यतः नहीं — इसीलिए letter में ये शब्द होना ज़रूरी है (हमारे Application गाइड में इसका पूरा checklist है)।
स्रोत और अस्वीकरण
बैंक कोई fixed settlement percentage घोषित नहीं करते। व्यवहार में settlement amount प्रत्येक borrower की financial condition, recovery feasibility, और bank policy पर निर्भर करता है। ये सामान्य पैटर्न FREED और अन्य finance-advisory sources के अवलोकन पर आधारित हैं, किसी official बैंक/RBI-प्रकाशित आंकड़े पर नहीं। ये जानकारी सामान्य मार्गदर्शन है, व्यक्तिगत वित्तीय सलाह नहीं। अपनी स्थिति के अनुसार बैंक या किसी योग्य financial advisor से सलाह ज़रूर लें।
Play Store पर डाउनलोड करें

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।









1 thought on “लोन सेटलमेंट में कितने % की छूट मिलती है?”
अच्छी जानकारी है, लेकिन emi मिस होने से लेकर सेटलमेंट होने तक होने वाली हैरसमेंट पर और डिफॉल्ट करने वाले के अधिकार पर भी लिखें।