

सैलरी 5 तक हाफ, 20 तक साफ़? Debt Trap के 5 संकेत
एक पैटर्न पहचानिए — 1 तारीख को सैलरी आती है, 5 तारीख तक आधी सैलरी क्रेडिट कार्ड पेमेंट और EMI में निकल जाती है। महीने की 20 तारीख आते-आते बाकी सारे खर्च BNPL या क्रेडिट कार्ड से होने लगते हैं। अगर यह पिछले 3 महीने से लगातार हो रहा है, तो आप पहले से Debt Trap में हैं — बिना इसका एहसास हुए।
इसे जानने का एक और आसान तरीका है — हर महीने अपना टोटल बकाया (सारे लोन+कार्ड मिलाकर) कैलकुलेट करें। अगर यह हर महीने बढ़ रहा है, घट नहीं रहा, तो आप डेट ट्रैप में फंस चुके हैं — और यह आपकी महीने की बजट प्लानिंग में किसी बड़ी गड़बड़ के कारण हो रहा है।
आसान भाषा में समझें तो Debt Trap Meaning in Hindi का मतलब है ऐसी स्थिति, जहां पुराने कर्ज़ को चुकाने के लिए नया कर्ज़ लेना पड़े और समय के साथ कुल कर्ज़ लगातार बढ़ता जाए।
इस लेख में जानेंगे यह जाल कैसे शुरू होता है, कहां सबसे ज़्यादा लोग गलती करते हैं, और गणित से इससे निकलने का सबसे तेज़ रास्ता।
Debt Trap के 5 संकेत — खुद चेक करें
- सैलरी आते ही 5 दिन में आधी खर्च हो जाती है — अगर 1 तारीख को सैलरी आने के बाद 5 तारीख तक आधी रकम सिर्फ EMI और क्रेडिट कार्ड पेमेंट में निकल जाती है, तो यह पहला संकेत है।
- महीने के आख़िरी 10 दिन BNPL या कार्ड पर निर्भर रहते हैं — 20 तारीख के बाद बाकी सारे खर्च उधार से चलते हैं, तो यह दिखाता है कि सैलरी खर्च के लिए पर्याप्त नहीं बच रही।
- यह पैटर्न पिछले 3 महीने से लगातार है — एक-दो महीने की temporary tightness अलग बात है। अगर यह pattern 3 महीने से दोहरा रहा है, तो यह अस्थायी समस्या नहीं, structural है।
- हर महीने कुल बकाया घट नहीं रहा, बढ़ रहा है — सारे लोन+कार्ड मिलाकर टोटल बकाया कैलकुलेट करें। अगर यह महीने-दर-महीने बढ़ रहा है, यह सबसे clear संकेत है।
- EMI आपकी टेक-होम सैलरी के 40% से ज़्यादा है — अपनी हर महीने की सारी EMI/लोन-किश्त जोड़ें, टेक-होम सैलरी से भाग दें।
सुरक्षित सीमा
चेतावनी वाला स्तर
आप जाल में हैं
अगर इनमें से 3 या ज़्यादा संकेत आप पर लागू होते हैं, तो आप पहले से Debt Trap में हैं।
Debt Trap शुरू कैसे होता है
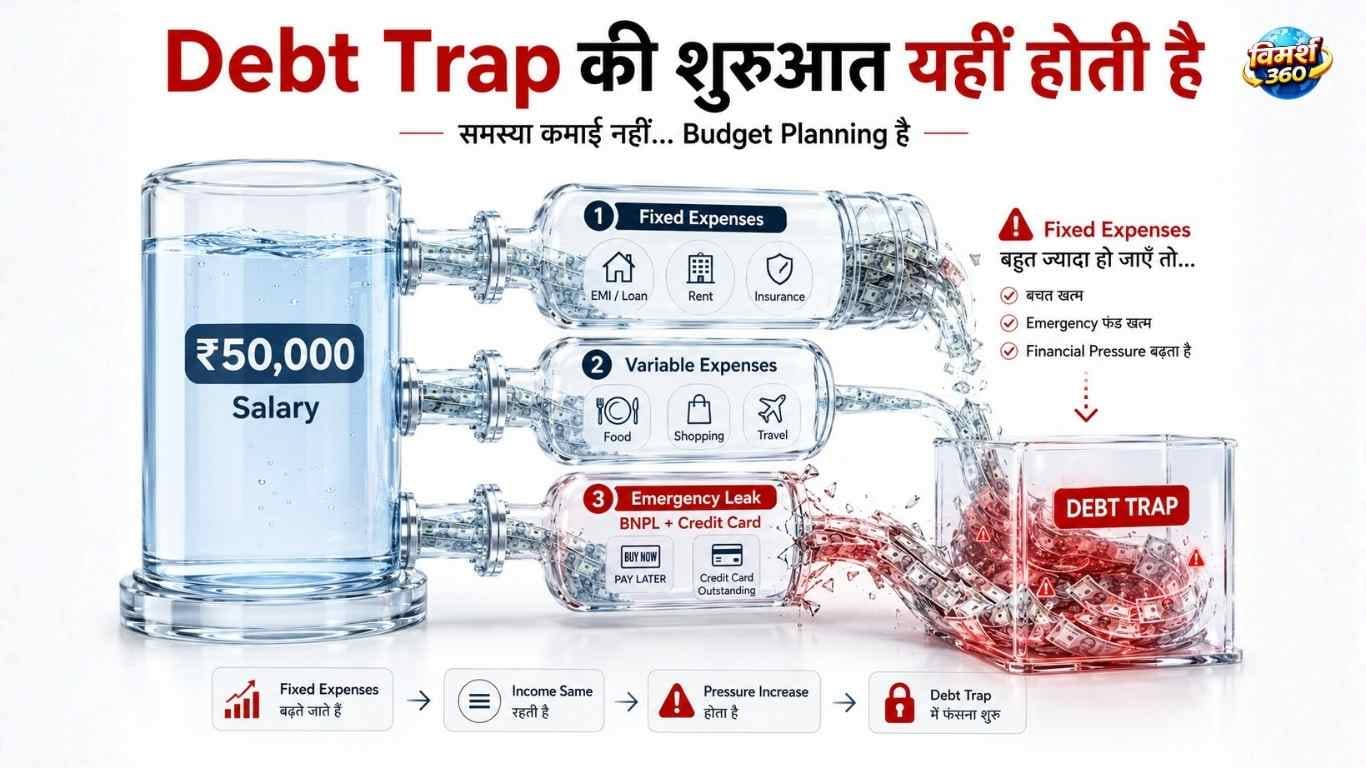
यह किसी एक व्यक्ति की बदकिस्मती नहीं है। यह हर महीने, धीरे-धीरे, बिना एहसास के बनता है — नीचे दिया गया चक्र समझिए:
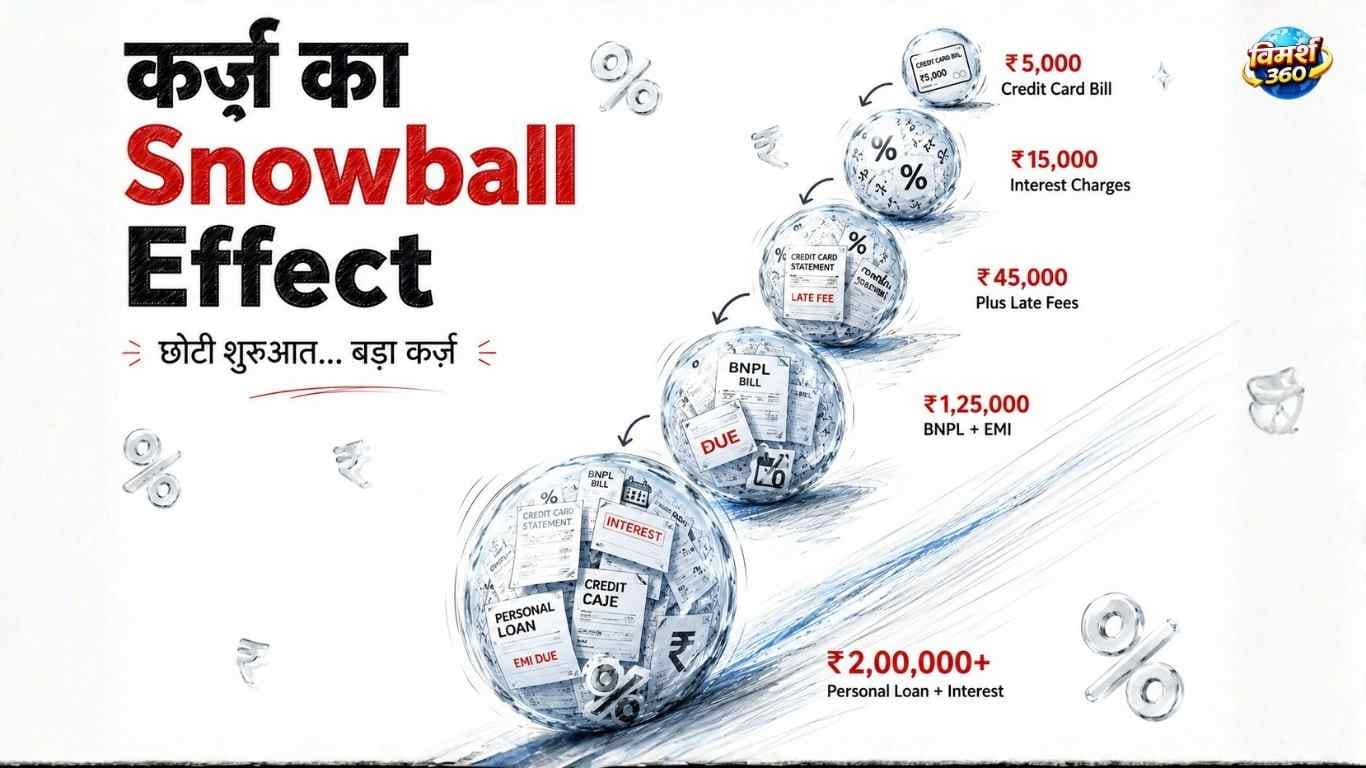
छोटा कर्ज़ हर महीने कैसे बड़ा होता चला जाता है
लेकिन असली नुकसान सिर्फ पैसे का नहीं है…
Minimum Due असली जाल क्यों है
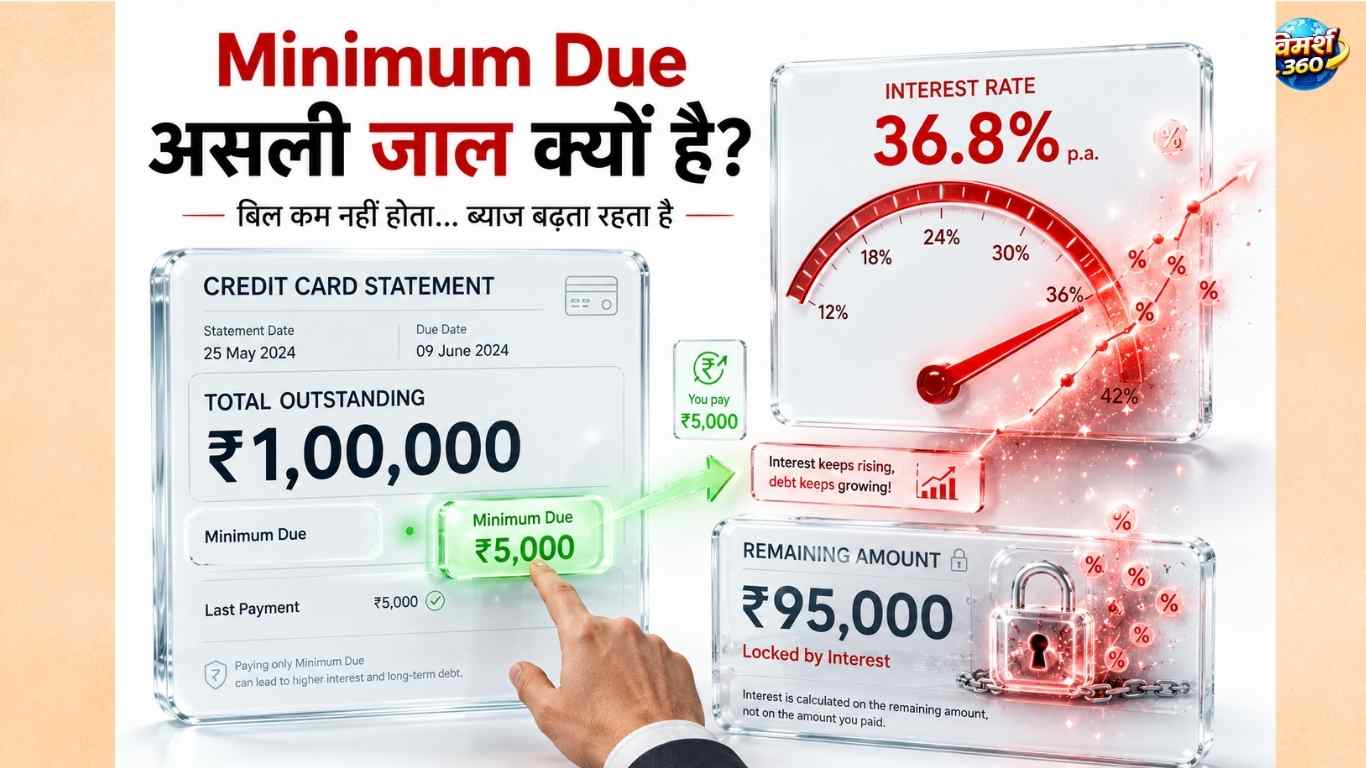
ज़्यादातर लोग सोचते हैं Minimum Due भर देने से काम चल जाता है। यहीं सबसे बड़ी गलती होती है।
मान लीजिए कार्ड पर ₹1,00,000 बकाया है। Minimum Due करीब 5% होता है — ₹5,000। यह भरने के बाद भी बाकी ₹95,000 पर 36-42% सालाना ब्याज चलता रहता है। यह EMI नहीं है जो घटता जाए — यह एक compounding trap है जो बढ़ता जाता है।
उसने पूरा Bill भरने के बजाय हर महीने Minimum Due भरना शुरू किया। कुछ महीनों बाद नए खर्च भी उसी कार्ड पर होने लगे। धीरे-धीरे Interest जुड़ता गया, Outstanding बढ़ता गया, और तीन साल में उसका बकाया ₹3.8 लाख तक पहुंच गया।
RBI के आंकड़े बताते हैं कि राहुल अकेला नहीं है। RBI की Financial Stability Report 2025 के अनुसार, असुरक्षित रिटेल लोन (जिसमें पर्सनल लोन शामिल है) का NPA अनुपात मार्च 2024 के 1.56% से बढ़कर मार्च 2025 में 1.82% हो गया। और RBI-मान्यता प्राप्त संस्था FACE की मार्च 2025 रिपोर्ट के अनुसार, 90 दिन से ज़्यादा ओवरड्यू लोन एक साल में 3.3% से बढ़कर 3.6% हो गए — यह डिफॉल्ट खासतौर पर छोटे शहरों और युवा borrowers में सबसे ज़्यादा बढ़ा है।
अब सवाल है — अगर interest इतना नुकसानदायक है, तो सस्ता विकल्प क्या है?
High-interest Debt के लिए Gold Loan कब समझदारी हो सकता है?
कुछ परिस्थितियों में, अगर यही ₹1,00,000 गोल्ड लोन से लिया गया हो, 12% ब्याज पर, तो महीने का interest सिर्फ ₹1,000 बनता है — क्योंकि गोल्ड लोन में सिर्फ interest देना होता है, EMI नहीं। हर महीने बचने वाली राशि को दूसरे कर्ज़ में लगाया जा सकता है या इसी लोन का principal जल्दी चुकाया जा सकता है।
लेकिन यहां एक बात छुप जाती है जो ज़्यादातर लोग नहीं सोचते…
गोल्ड लोन में default होने पर गिरवी रखा सोना auction हो सकता है। यह बढ़ता हुआ penalty नहीं है, बल्कि एक one-time, irreversible नुकसान है। तो EMI/interest पहले से plan करके ही गोल्ड लोन लें — यह emotion की बात नहीं, सिर्फ risk-assessment है।
BNPL इतना खतरनाक क्यों है
भारत का BNPL मार्केट 2026 में करीब $37 अरब तक पहुंचने का अनुमान है, और इसमें Gen Z का हिस्सा 2025 में करीब 39.4% रहा — यानी हर 10 में से करीब 4 BNPL इस्तेमाल करने वाले युवा हैं। इसकी एक बड़ी वजह यह भी है कि भारत में सिर्फ करीब 5% वयस्कों के पास क्रेडिट कार्ड है, जिससे BNPL एक बड़ा credit-gap भरता है।
अब सबसे खतरनाक हिस्सा शुरू होता है…
CRIF High Mark की रिपोर्ट के अनुसार, दिसंबर 2023 से जून 2024 के बीच लिए गए पर्सनल लोन में delinquency 44% बढ़ी — और यह बढ़त ₹10,000 से कम के छोटे लोन में सबसे ज़्यादा रही, जिनमें ज़्यादातर हिस्सा NBFCs और नए digital lenders का है। कोई भी App इस्तेमाल करने से पहले RBI की registered NBFC लिस्ट में उसका नाम ज़रूर चेक करें।
CIBIL कैसे खराब होता है
Missed Payment से CIBIL Score में उल्लेखनीय गिरावट आ सकती है। कई मामलों में यह 50-100 अंक या उससे अधिक भी हो सकती है, लेकिन वास्तविक प्रभाव आपकी Credit History और Profile पर निर्भर करता है। एक बार Score गिर जाए, तो भविष्य में लोन महंगा मिलेगा या मिलेगा ही नहीं — यही जाल आगे और गहरा होता चला जाता है।
RBI का एक और आंकड़ा चौंकाने वाला है — ₹50,000 से कम के छोटे पर्सनल लोन लेने वाले करीब 11% borrowers के पास लोन लेते वक़्त पहले से ही एक ओवरड्यू लोन मौजूद था, और लगभग आधे पर्सनल लोन borrowers के पास पहले से ही कोई दूसरा active रिटेल लोन मौजूद रहता है।
पर यहां कहानी खत्म नहीं होती — असली जड़ कहीं और है।
अब तक आपने क्या सीखा
- ✓ Minimum due भरना = कर्ज़ चुकाना नहीं, सिर्फ ब्याज टालना है
- ✓ कुछ परिस्थितियों में Gold loan credit card debt से सस्ता पड़ता है, पर अपना risk साथ लाता है
- ✓ RBI डेटा खुद दिखाता है कि एक कर्ज़ के लिए दूसरा कर्ज़ लेना widespread है
अपनी बजट प्लानिंग में गड़बड़ कहां है — 3 मिनट का चेक
कर्ज़ का जाल हमेशा एक ही जगह से शुरू होता है — बजट सही ढंग से न बनना। इसे ठीक करने के लिए हर महीने सिर्फ तीन कॉलम बनाएं:
| कॉलम | क्या लिखें |
|---|---|
| Income | टेक-होम सैलरी (जो असल में हाथ में आती है) |
| Fixed खर्च | EMI, किराया, बिल, इंश्योरेंस — जो हर महीने तय है |
| Variable खर्च | खाना, ट्रैवल, शॉपिंग — जो घट-बढ़ सकता है |
अब आगे सबसे खतरनाक हिस्सा शुरू होता है…
अगर Fixed खर्च ही आपकी income का 50% से ज़्यादा खा रहा है, तो Variable खर्च के लिए बचा हिस्सा इतना कम रह जाता है कि महीने के आख़िर में BNPL/क्रेडिट कार्ड की तरफ जाना लगभग तय हो जाता है। यही वो जगह है जहां ज़्यादातर लोग सोचते हैं “मुझे ज़्यादा कमाना है”, जबकि असली समस्या यह है कि Fixed खर्च को समय रहते नहीं घटाया गया।
हफ्ते में एक बार, 2 मिनट का चेक: हर रविवार अपने Variable खर्च को उस हफ्ते के बजट से मिलाएं। अगर लगातार दो हफ्ते बजट टूट रहा है, यही वो early warning है — महीना खत्म होने का इंतज़ार मत करें।
Debt Trap से बाहर कैसे निकलें
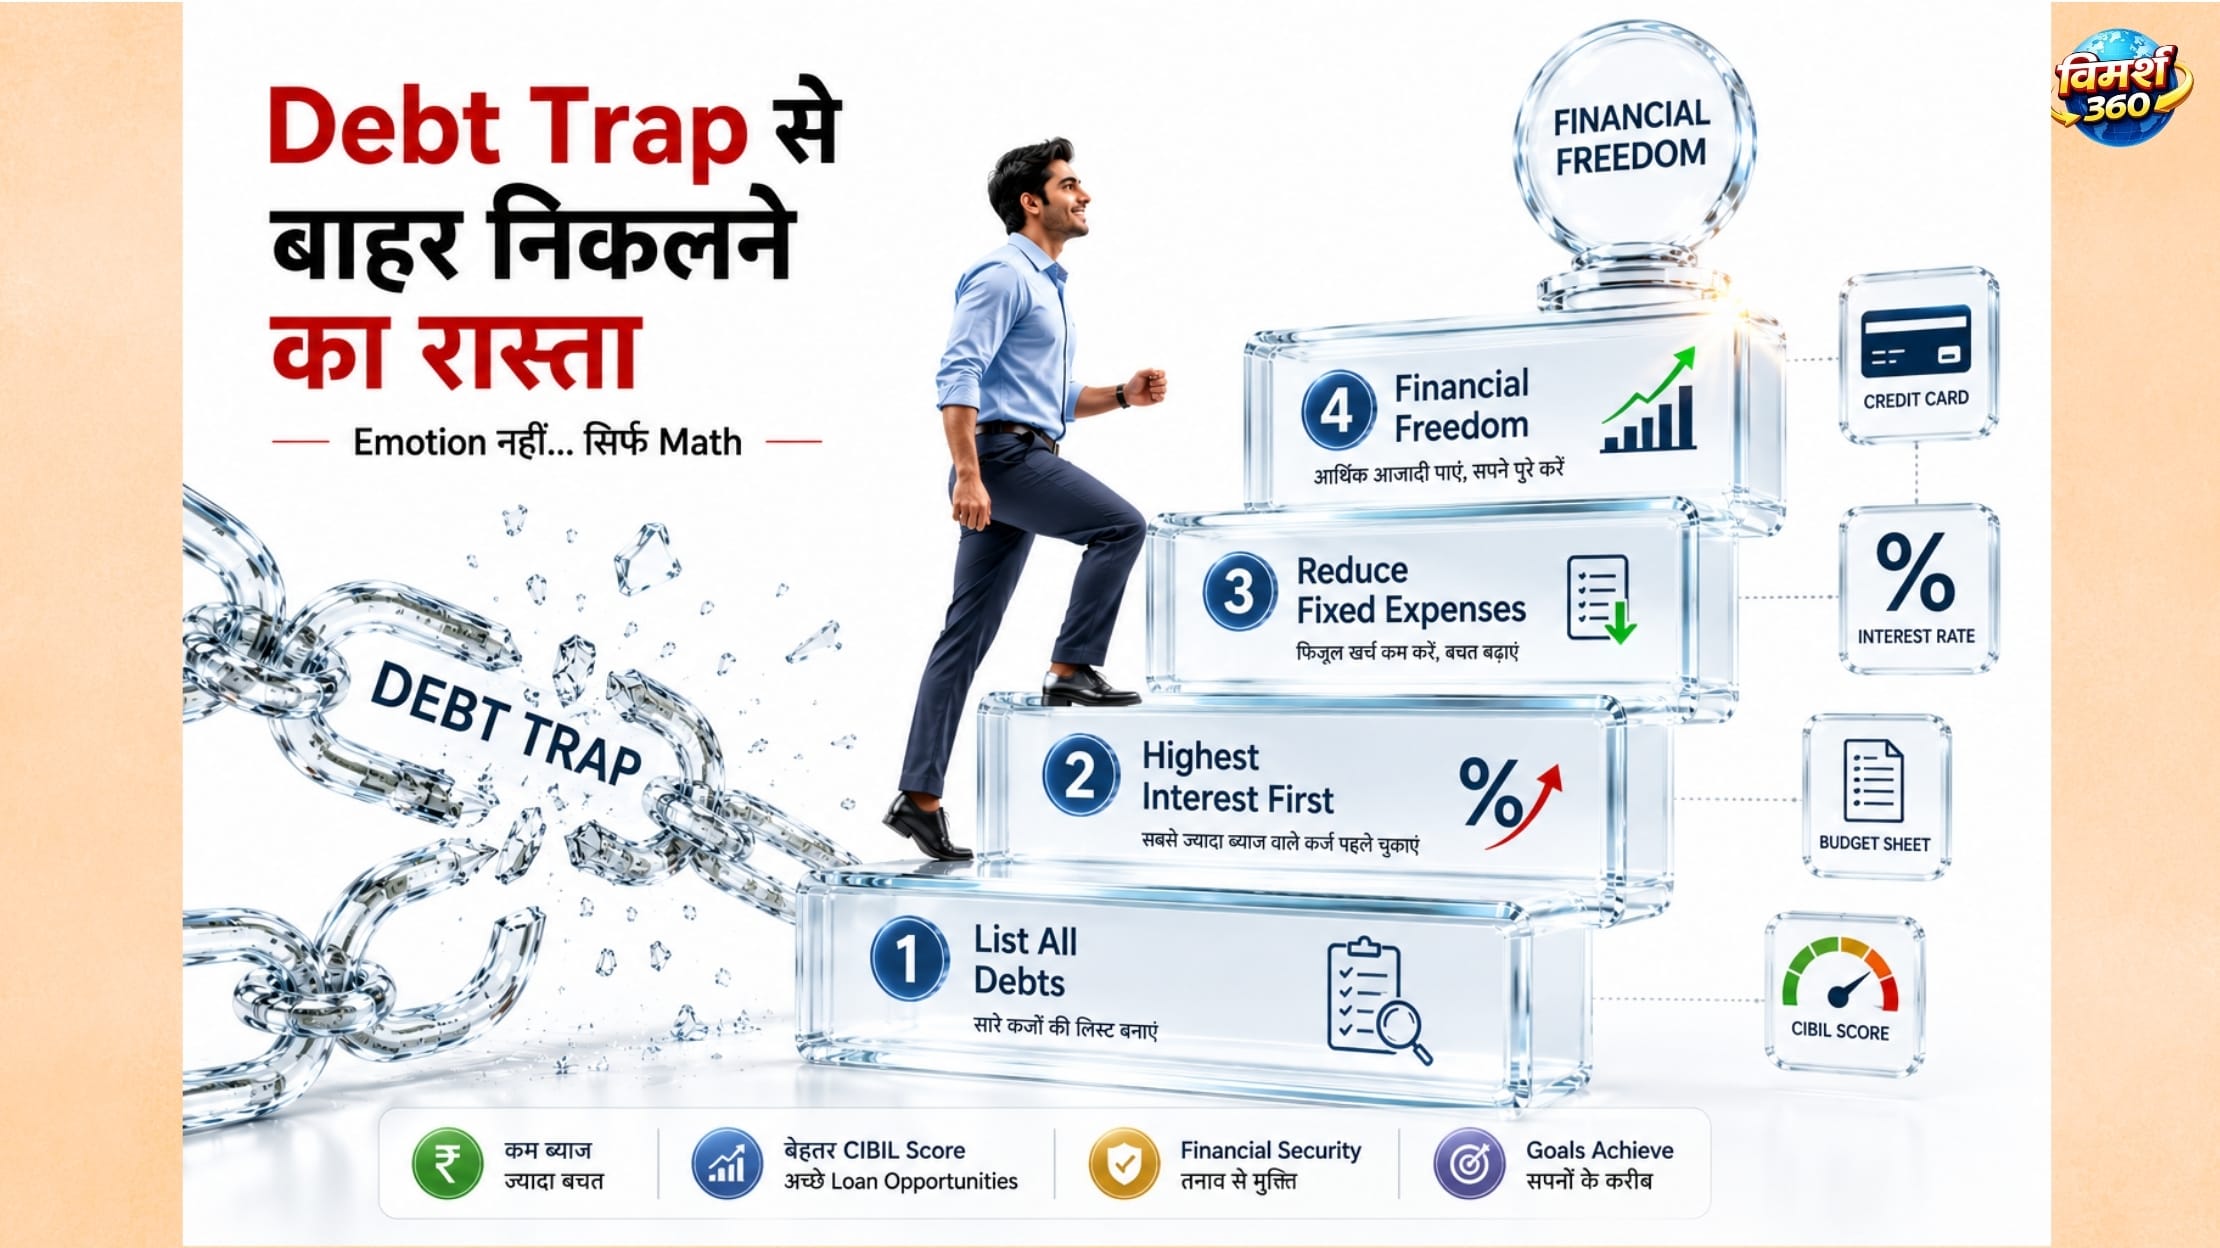
अपनी हर लायबिलिटी की लिस्ट बनाएं। जिस पर सबसे ज़्यादा ब्याज लग रहा है — आमतौर पर क्रेडिट कार्ड — उसे सबसे पहले चुकाएं।
अगर ज़रूरत पड़े, तो कुछ परिस्थितियों में कम ब्याज वाला विकल्प लेकर ज़्यादा ब्याज वाला कर्ज़ चुकाना बेहतर निर्णय हो सकता है — गोल्ड लोन या PF से partial withdrawal। PF पर मिलने वाला compounding करीब 8.15% सालाना है — 36% के credit card debt के मुकाबले यह नुकसान बहुत छोटा है। यह सिर्फ high-interest कर्ज़ के लिए सही है, और याद रखें — EPFO में पूरा PF नहीं, कुछ खास शर्तों में ही partial withdrawal allowed है।
राहुल ने भी यही किया — जिस दिन उसने सारी लायबिलिटी एक जगह लिखी और सबसे महंगे कर्ज़ को पहले चुकाने का फैसला किया, उसी दिन से उसका snowball रुकना शुरू हुआ।
Common Mistakes
- सिर्फ minimum due भरकर संतुष्ट हो जाना
- एक कर्ज़ चुकाने के लिए दूसरा, ज़्यादा महंगा कर्ज़ लेना
- Gold loan की repayment structure lender से confirm न करना
- Unregistered instant loan apps से उधार लेना
- Fixed खर्च को समय रहते न घटाना
यह भी पढ़ें: “बिना CIBIL, नो रिजेक्शन” वाले लोन ऐप्स की असली कीमत और उन्हें पहचानने का तरीका: Personal Loan Without CIBIL: कैसे मिलता है, क्या सावधानी रखें
Fraud Warning
किसी भी लोन ऐप या एजेंट से पहले उसकी RBI/NBFC registration ज़रूर चेक करें। अगर कोई एजेंट “बिना डॉक्यूमेंट के तुरंत लोन” का वादा करे, वहां रुक जाएं — यही सबसे बड़ा warning sign है।
अक्सर पूछे जाने वाले सवाल (FAQ)
Debt Trap क्या होता है?
जब एक लोन चुकाने के लिए दूसरा लोन लेना पड़े, और यह चक्र बार-बार दोहराए, उसे Debt Trap कहते हैं।
Minimum Due कितना भरना चाहिए?
कोशिश करें कि पूरा बकाया भरें। अगर संभव न हो, minimum due से ज़्यादा जितना भर सकें भरें — क्योंकि बाकी बकाये पर 36-42% तक ब्याज चलता रहता है।
BNPL से CIBIL खराब होता है?
अगर payment मिस हो या देर से हो, तो हां — यह भी क्रेडिट रिपोर्ट में दिखता है और स्कोर पर असर डालता है।
Debt Trap से कैसे निकलें?
सबसे पहले सारी लायबिलिटी लिस्ट करें, सबसे ज़्यादा ब्याज वाला कर्ज़ पहले चुकाएं, ज़रूरत पड़े तो कम ब्याज वाला विकल्प (गोल्ड लोन/PF) इस्तेमाल करें।
Gold Loan लेना सही है?
कुछ परिस्थितियों में, अगर high-interest कर्ज़ चुकाने के लिए लिया जाए, तो यह सस्ता विकल्प हो सकता है — पर default होने पर सोना जब्त होने का risk ज़रूर समझें।
Personal Loan लेकर Credit Card बंद करना सही है?
अगर personal loan का ब्याज credit card से काफी कम है, तो यह एक valid debt consolidation strategy हो सकता है।
- RBI Financial Stability Report, 2025
- FACE (Fintech Association for Consumer Empowerment) रिपोर्ट, मार्च 2025
- CRIF High Mark – Fintech Barometer (Vol II), 2025
- Mordor Intelligence – India BNPL Services Market Report, 2026
यह जानकारी उपरोक्त स्रोतों से सत्यापित की गई है। यह लेख सामान्य वित्तीय जागरूकता के लिए है, व्यक्तिगत वित्तीय सलाह नहीं।
अगर आपकी EMI आपकी टेक-होम सैलरी के 50% से ज़्यादा है
तो इस article को बुकमार्क करें, और आज ही अपनी सभी लायबिलिटी एक कागज़ पर लिखें। Debt Trap से बाहर निकलने का पहला कदम लोन चुकाना नहीं, बल्कि अपनी पूरी financial तस्वीर साफ़ देखना है।
यह भी पढ़ें
Vimarsh360 की फाइनेंस गाइड्स अब मोबाइल ऐप पर भी — आसान भाषा में, कभी भी पढ़ें
Play Store पर डाउनलोड करें
तथ्य आपके सामने, फ़ैसला आपका।
दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








