

लोन सेटलमेंट क्या होता है? पूरी जानकारी हिंदी में
अगर आपकी EMI लगातार दो-तीन महीने से miss हो रही है, और bank या NBFC से रिकवरी कॉल्स आना शुरू हो गए हैं — तो शायद अब आपके मन में भी ये सवाल आ रहा होगा कि लोन सेटलमेंट क्या होता है? कोई कहता है ये राहत है, कोई कहता है ये आपका भविष्य खराब कर देगा। सच्चाई इन दोनों के बीच कहीं है, और उसे समझे बिना फ़ैसला लेना महंगा पड़ सकता है। (अगर आपको लगता है कि आपका खर्च पैटर्न भी हर महीने बकाया बढ़ा रहा है, तो पहले Debt Trap के 5 संकेत ज़रूर चेक कर लें — शायद असली समस्या वहीं से शुरू हुई हो)
- लोन सेटलमेंट एक ऐसा समझौता है जिसमें bank बकाया राशि का एक हिस्सा लेकर account को “settled” mark कर देता है, पूरी राशि माफ़ नहीं होती
- ये loan closure से अलग है — CIBIL रिपोर्ट में फ़र्क साफ़ दिखता है
- Settlement के बाद अगले कई साल तक नया लोन या क्रेडिट कार्ड मिलना मुश्किल हो जाता है
- एक बार लोन सेटल होने के बाद, एक सुनियोजित तरीके से CIBIL स्कोर को धीरे-धीरे सुधारा जा सकता है
- सैलरीड और बिज़नेसमैन पर इसका असर अलग-अलग तरीके से पड़ता है
लोन सेटलमेंट क्या होता है (30 सेकंड में समझें)
जब उधारकर्ता लगातार EMI चुकाने में असमर्थ हो जाता है, तो bank/NBFC पूरी बकाया राशि की जगह एक कम राशि — अक्सर मूल बकाया का एक हिस्सा — एकमुश्त (lump sum) लेकर account को बंद कर देता है। इसे ही loan settlement कहते हैं। ज़रूरी बात: bank राशि “माफ़” नहीं करता, बल्कि वसूली का एक समझौता वाला रास्ता चुनता है।
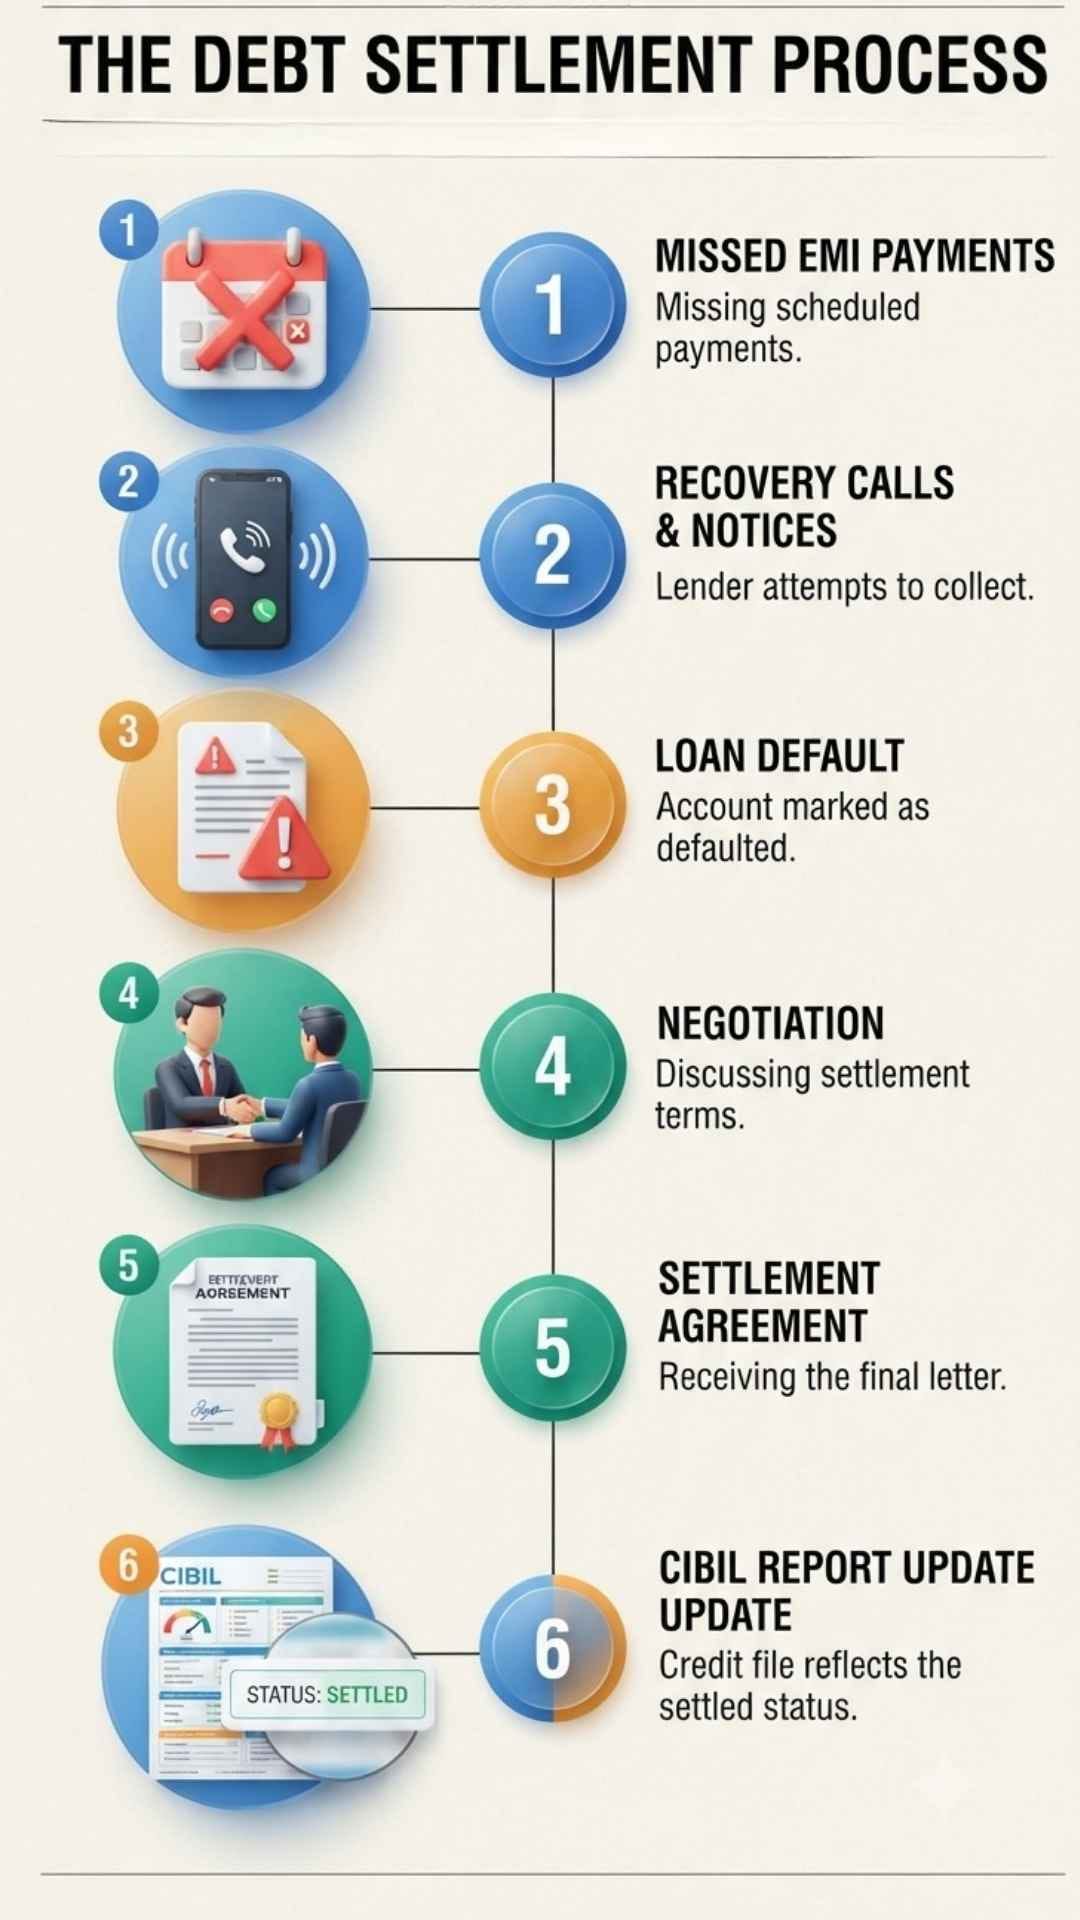
लोन सेटलमेंट होता कैसे है — पूरा प्रोसेस
Recovery Calls शुरू ↓
Default (लगातार भुगतान न होने पर) ↓
Negotiation (bank से बातचीत) ↓
Settlement Letter (लिखित समझौता) ↓
Payment (तय राशि का भुगतान) ↓
CIBIL में “Settled” दर्ज
सेटलमेंट सही है या गलत — Decision Framework
सेटलमेंट आख़िरी रास्ता है — genuine financial hardship, जैसे नौकरी जाना या मेडिकल इमरजेंसी में ही सोचें। अगर मेडिकल खर्च की चिंता है, तो पहले से एक अच्छा health/term insurance cover होना ऐसी नौबत आने से बचा सकता है।
| विकल्प | कब चुनें |
|---|---|
| Restructuring | Income कम हुई हो पर पूरी तरह बंद न हुई हो |
| Moratorium | अस्थायी समस्या (जैसे कुछ महीनों की नौकरी छूटना) |
| Settlement | बाकी सभी विकल्प समाप्त हो चुके हों — आख़िरी रास्ता |
| Closure | पैसे उपलब्ध हों, पूरा भुगतान संभव हो |
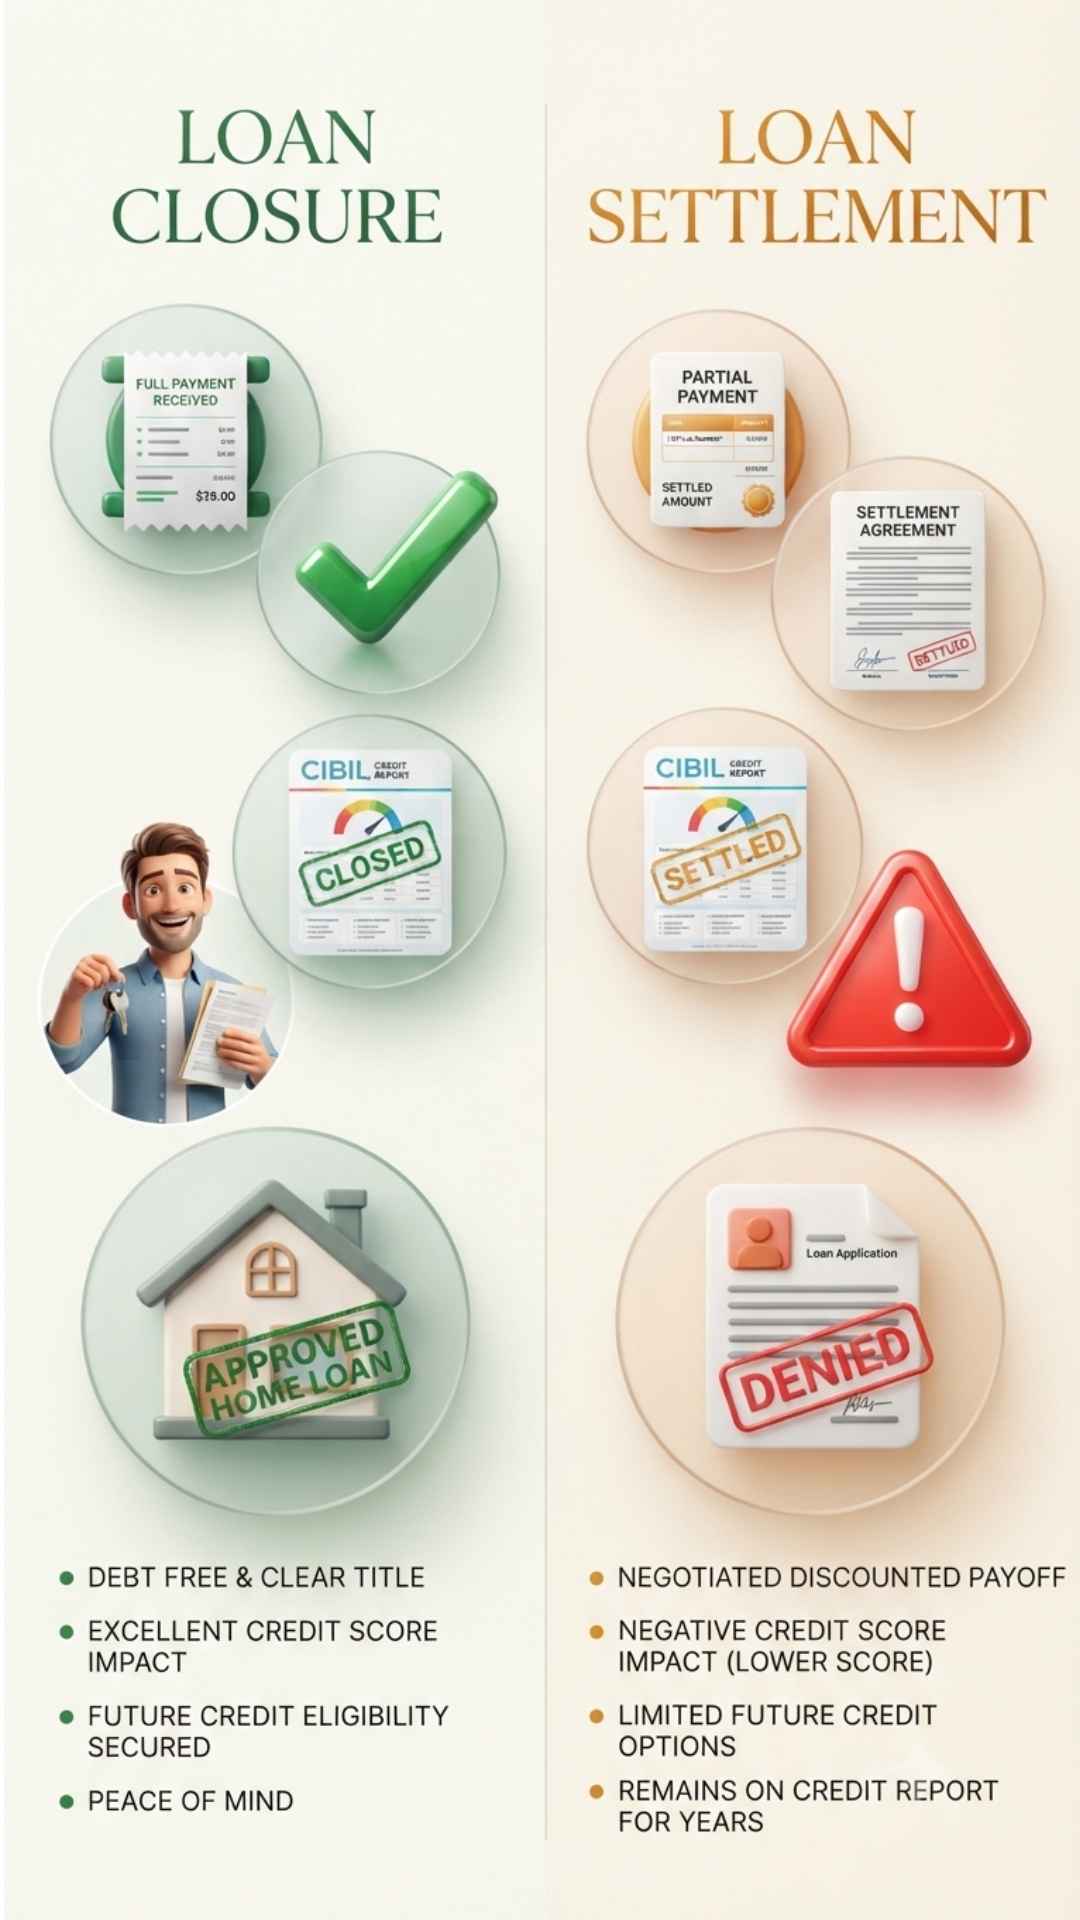
लोन सेटलमेंट बनाम लोन क्लोज़र
| पहलू | Loan Closure | Loan Settlement |
|---|---|---|
| Payment | पूरी बकाया राशि चुकाई गई | आंशिक राशि पर समझौता |
| CIBIL में status | “Closed” | “Settled” |
| भविष्य में नया लोन | सामान्य रूप से मिलता है | मुश्किल, कड़ी शर्तों पर |
| CIBIL स्कोर पर असर | न्यूट्रल/पॉज़िटिव | नेगेटिव, लंबे समय तक |
लोन सेटलमेंट बनाम राइट-ऑफ (Write-off)
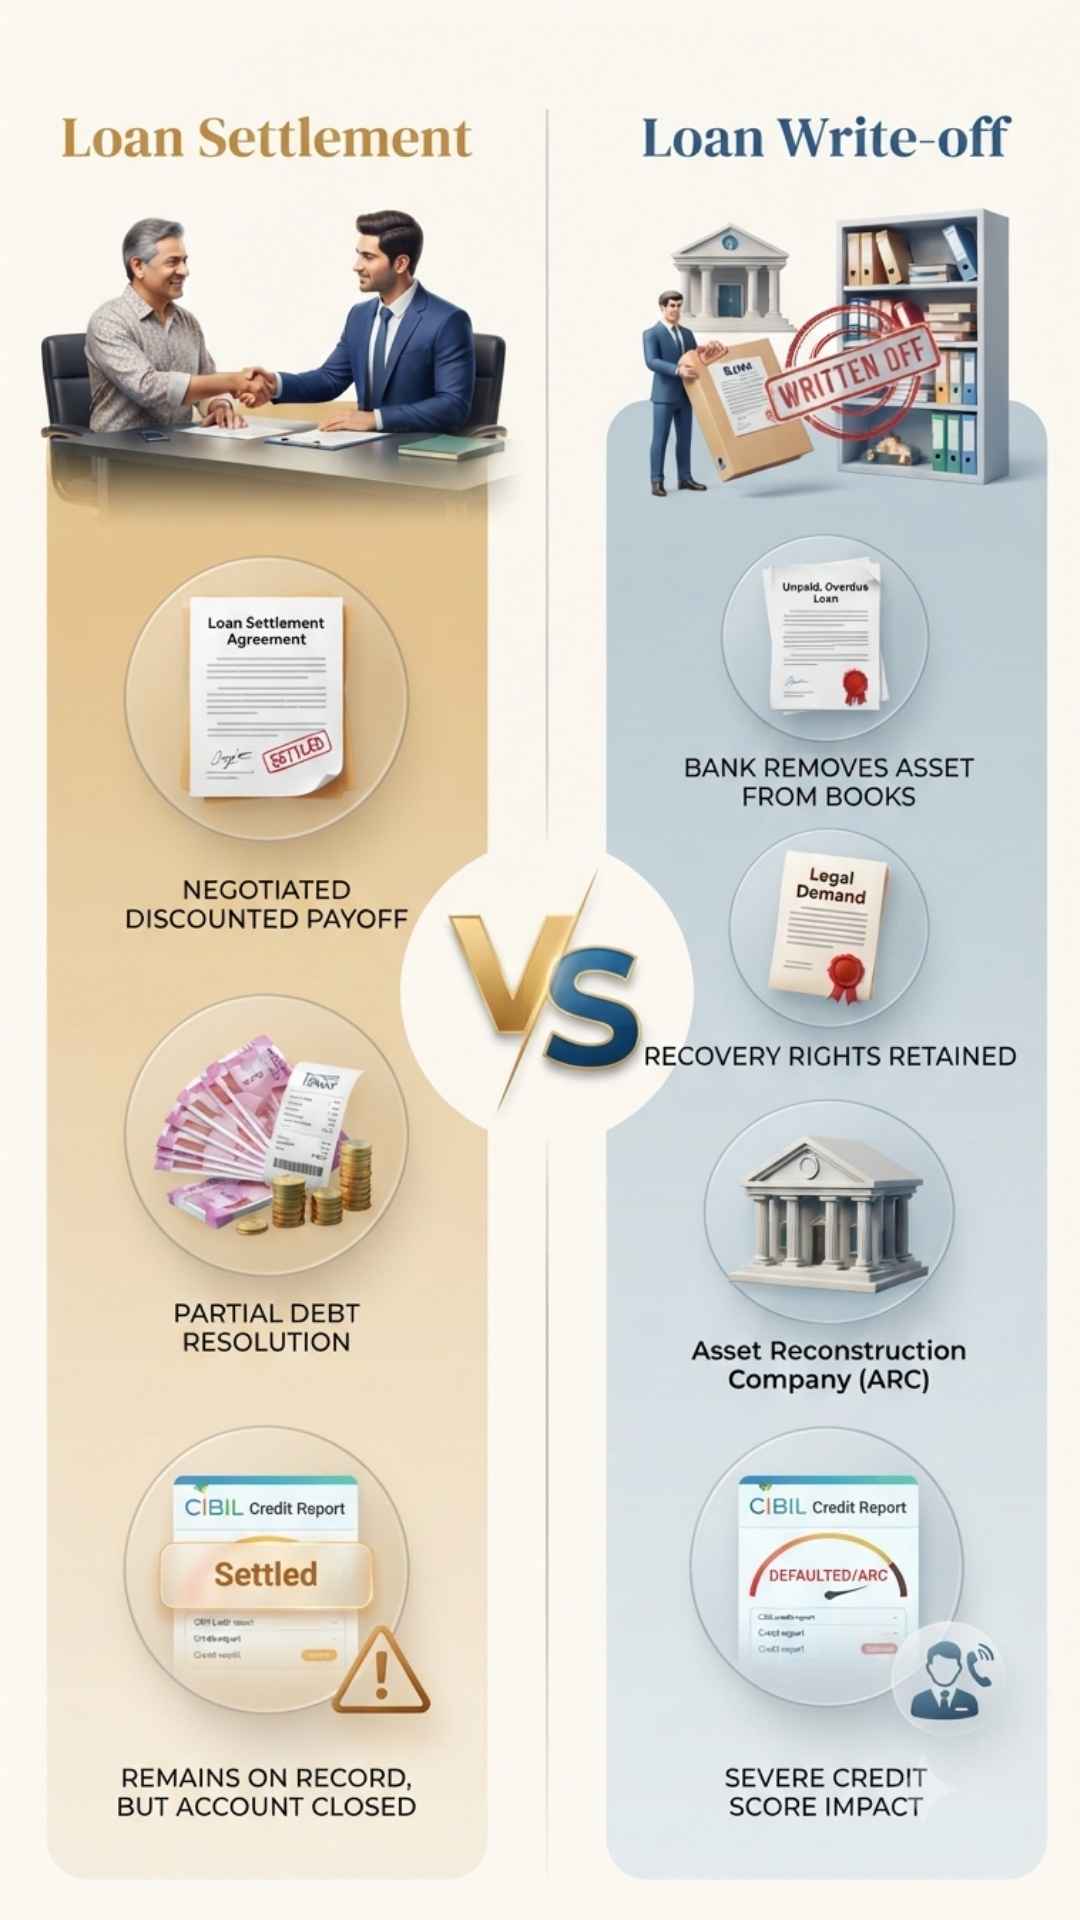
Settlement में उधारकर्ता खुद bank से बातचीत करके एक राशि चुकाता है और उसकी सहमति से account बंद होता है। Write-off में bank अपनी बुक्स से बकाया राशि को “non-recoverable” मानकर हटा देता है — इसका मतलब क़र्ज़ माफ़ नहीं होता, bank बाद में भी recovery/legal action कर सकता है। कई बार bank ऐसे बकाया लोन को asset reconstruction company (ARC) जैसी थर्ड-पार्टी एजेंसी को बेच देता है, और फिर वही एजेंसी रिकवरी की कोशिश करती है। दोनों ही स्थितियां CIBIL रिपोर्ट पर नेगेटिव असर डालती हैं।
Reality Check — प्रोसेस असल में कैसे चलता है
Negotiation में आमतौर पर collections/recovery team शामिल होती है। उधारकर्ता को financial hardship का सबूत (income proof, job loss letter, medical bills आदि) देना पड़ता है। इसके बाद तय हुई राशि लिखित settlement letter में दर्ज होनी चाहिए — मौखिक बातचीत पर भरोसा करना खतरनाक है।
एक ज़रूरी सवाल — सेटलमेंट के बाद क्या दोबारा लोन मिल सकता है? हां, संभव है, लेकिन आमतौर पर सामान्य से ज़्यादा interest rate, कम loan amount, और सख्त documentation के साथ। कुछ लेंडर “settled” accounts वाले applicants को सीधे reject भी कर देते हैं।
सैलरीड बनाम बिज़नेसमैन — किसको ज़्यादा नुकसान?
सैलरीड के लिए: मुख्य असर भविष्य के personal loan, credit card, और home loan approval पर पड़ता है। Fixed income profile होने से एक बार “settled” tag लगने पर bank अगली बार risk को ज़्यादा गंभीरता से देखते हैं। (कई बार ऐसी स्थिति की जड़ lifestyle inflation में छुपी होती है — सैलरी बढ़ने के साथ खर्च भी उसी रफ़्तार से बढ़ना)
बिज़नेसमैन/self-employed के लिए: असर सिर्फ़ personal credit history तक सीमित नहीं रहता — भविष्य में business loan, overdraft (OD) limit, या working capital के लिए भी जांच सख्त हो जाती है, क्योंकि लेंडर business cash-flow और personal repayment discipline दोनों को जोड़कर देखते हैं।
(ये विश्लेषण सामान्य पैटर्न पर आधारित है; exact percentage आंकड़े के लिए official RBI/CIBIL data ज़रूरी होगा)
आम गलतियां
- बिना लिखित settlement letter लिए ही payment कर देना
- ये सोच लेना कि settlement के बाद loan “बंद” हो गया — जबकि रिपोर्ट में ये “settled” दर्ज रहता है, “closed” नहीं
- Settlement letter संभाल कर न रखना — भविष्य में यही आपका सबूत होगा
सावधान रहें — फ़र्ज़ी एजेंट का जाल
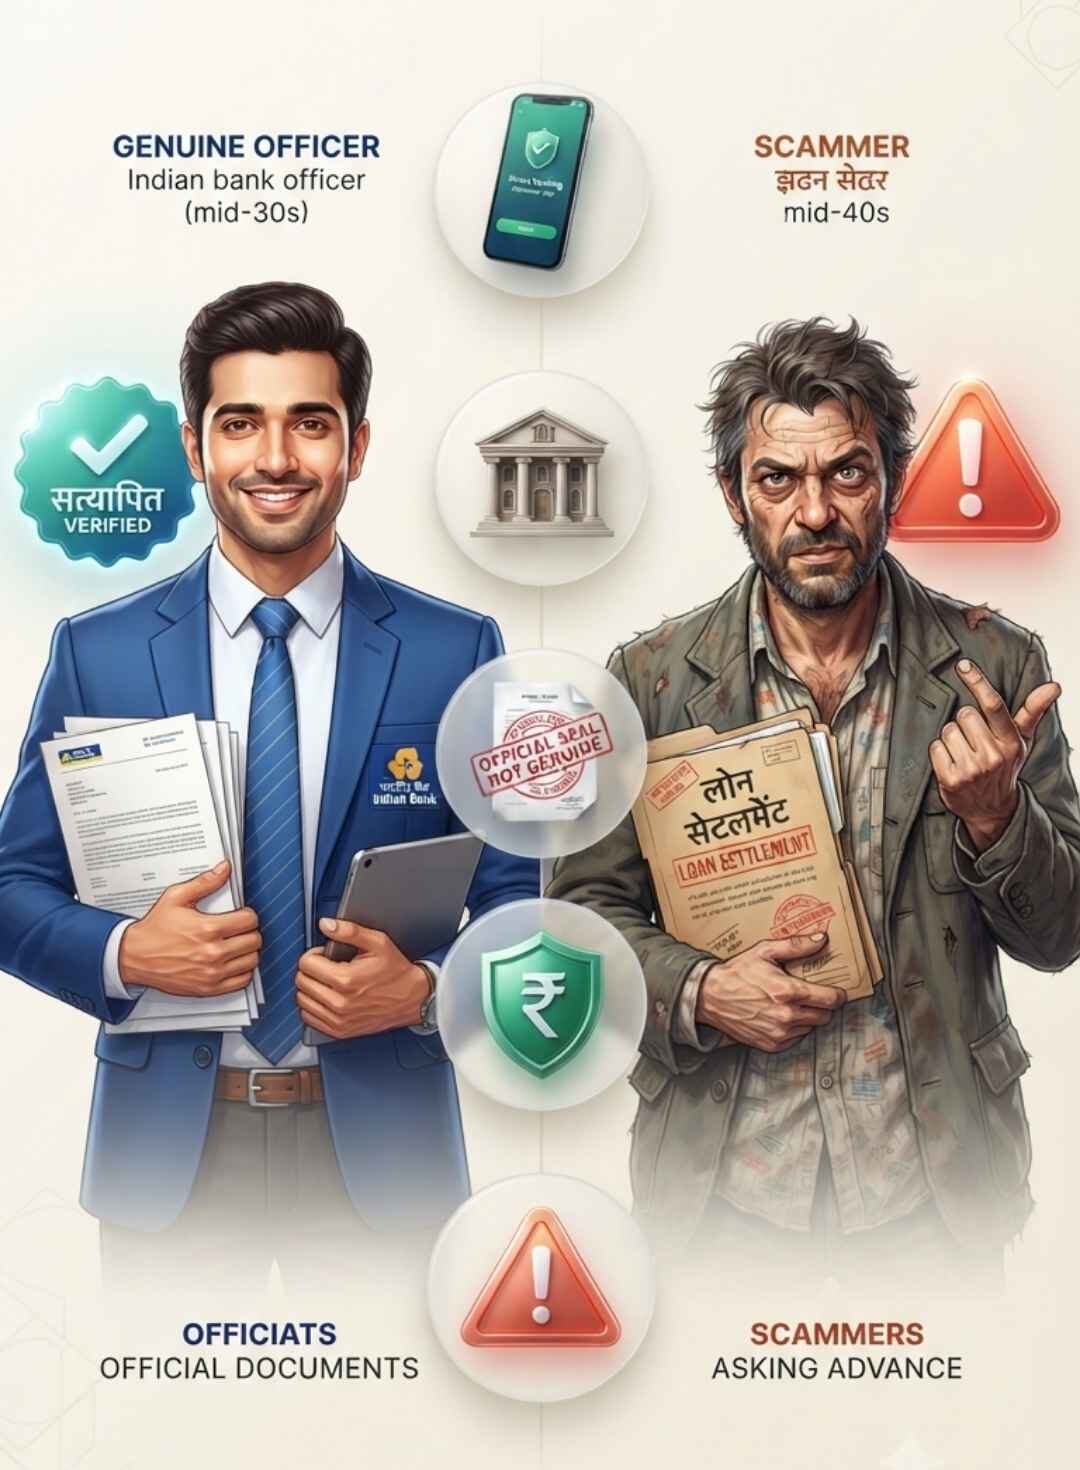
“Loan settlement agency” या “agent near me” बताकर संपर्क करने वाले कई नंबर फ़र्ज़ी होते हैं, जो पहले फीस मांगते हैं और बाद में गायब हो जाते हैं। असली settlement सीधे अपने bank/NBFC से या RBI-अनुमोदित चैनल से ही होता है।
Settlement के बाद क्रेडिट प्रोफाइल का क्या?
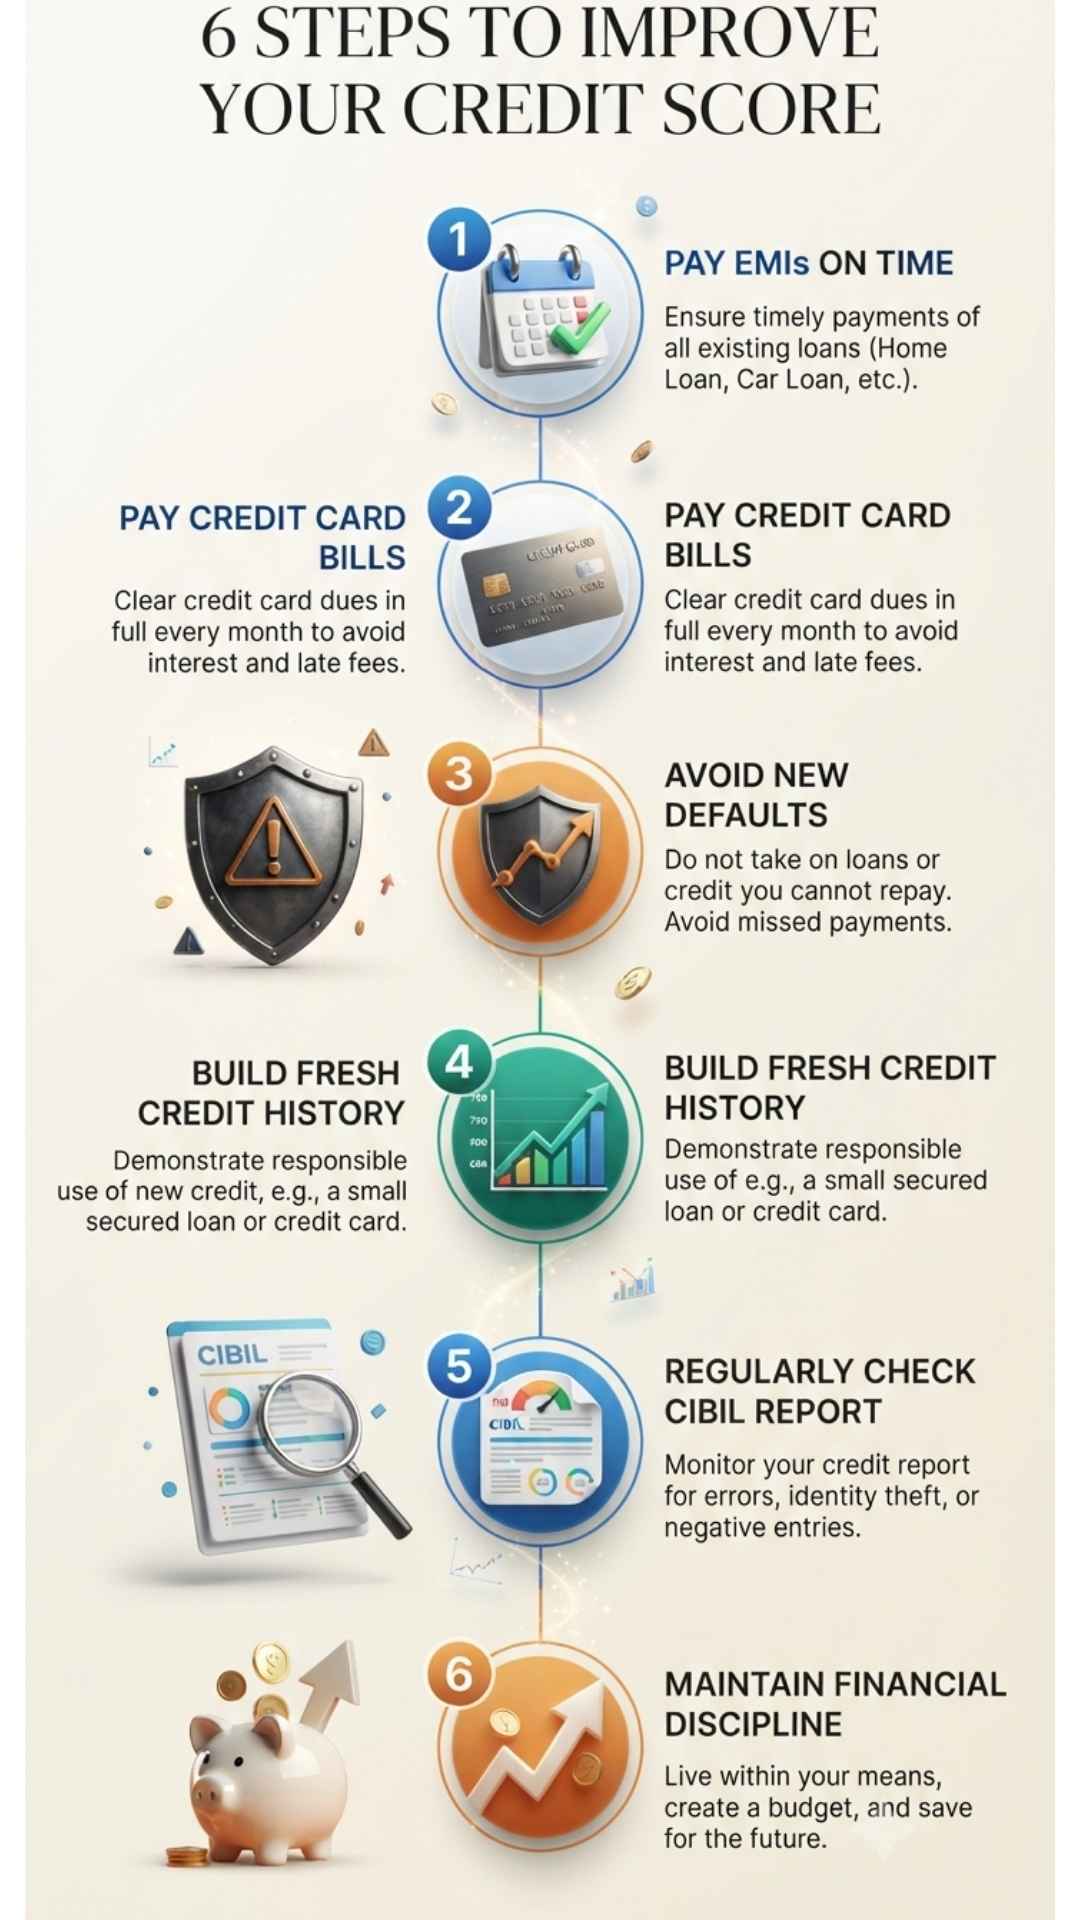
Settlement के बाद CIBIL स्कोर सुधारने के लिए एक व्यवस्थित तरीका अपनाना पड़ता है — बाकी बचे loans/cards समय पर चुकाना, नया default न करना, और धीरे-धीरे नई credit history बनाना ज़रूरी होता है।
60-सेकंड सेल्फ चेक
- क्या मैंने bank से restructuring/moratorium का विकल्प पूछा है?
- क्या settlement के अलावा कोई और रास्ता नहीं बचा?
- क्या मैं अगले 3-5 साल तक नया लोन/कार्ड न मिलने की स्थिति झेल सकता हूं?
- क्या मेरे पास settlement letter लिखित में लेने की तैयारी है?
अक्सर पूछे जाने वाले सवाल
संभव है, पर interest rate ऊंची और documentation सख्त हो सकती है, लेंडर पर निर्भर करता है।
“Settled” status रिपोर्ट पर सेटलमेंट की तारीख़ से 7 साल तक दिखता है।
Settlement में उधारकर्ता खुद राशि चुकाता है bank की सहमति से; write-off में bank बकाया को non-recoverable मानकर हटाता है, फिर भी recovery संभव रहती है — कई बार ARC को बेचकर भी।
हां, समय के साथ अनुशासित भुगतान से धीरे-धीरे सुधार संभव है, तुरंत नहीं।
हां, ये एक वैध process है जिसमें bank और उधारकर्ता आपसी सहमति से समझौता करते हैं।
— Deepak Chaudhary
स्रोत और अस्वीकरण
ये जानकारी सामान्य मार्गदर्शन के लिए है, व्यक्तिगत वित्तीय सलाह नहीं है। अपनी स्थिति के अनुसार बैंक या certified financial advisor से सलाह अवश्य लें।
Play Store पर डाउनलोड करें

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।









2 thoughts on “लोन सेटलमेंट क्या होता है? किसे और कब करना चाहिए?”