

Personal Loan Without CIBIL: बिना CIBIL स्कोर के लोन मिलता है, पर कैसे और किन बातों का ध्यान रखें?
इस लेख में
आपने लोन के लिए अप्लाई किया। जवाब आया — “आपका CIBIL स्कोर नहीं है” या “स्कोर कम है।” और उसी दिन से फ़ोन पर मैसेज आने लगे: “बिना CIBIL, 5 मिनट में लोन, कोई रिजेक्शन नहीं।”
अगर आप अभी इसी मोड़ पर खड़े हैं, तो यह लेख आपके लिए है। पैसे की ज़रूरत असली है — किसी का इलाज, बच्चे की फ़ीस, दुकान का माल, या महीने के आख़िरी दस दिन। ऐसे वक़्त में जो पहला “हाँ” मिलता है, उसी को पकड़ लेने का मन करता है।
पर यहाँ सवाल यह नहीं है कि लोन मिलेगा या नहीं। सवाल यह है — कितने में मिलेगा, और किससे? क्योंकि बिना CIBIL वाला लोन अक्सर मिल तो जाता है, पर उसकी असली कीमत EMI में नहीं, बाद में दिखती है।
अगले कुछ मिनट में हम यही हिसाब साफ़ करेंगे।
30 सेकंड में जवाब: हाँ, बिना CIBIL स्कोर के पर्सनल लोन मिल सकता है, पर “बिना CIBIL” के दो अलग मतलब हैं। अगर आपका स्कोर बना ही नहीं है, तो आय का सबूत, गोल्ड लोन, FD पर लोन या co-applicant सबसे सस्ते रास्ते हैं। अगर स्कोर कम है, तो लोन महँगा होगा। “बिना CIBIL” का मतलब “बिना जाँच” नहीं — हर ऐप पहले RBI की सूची में देखें।
आप किस हालत में हैं? पहले यही पहचानिए
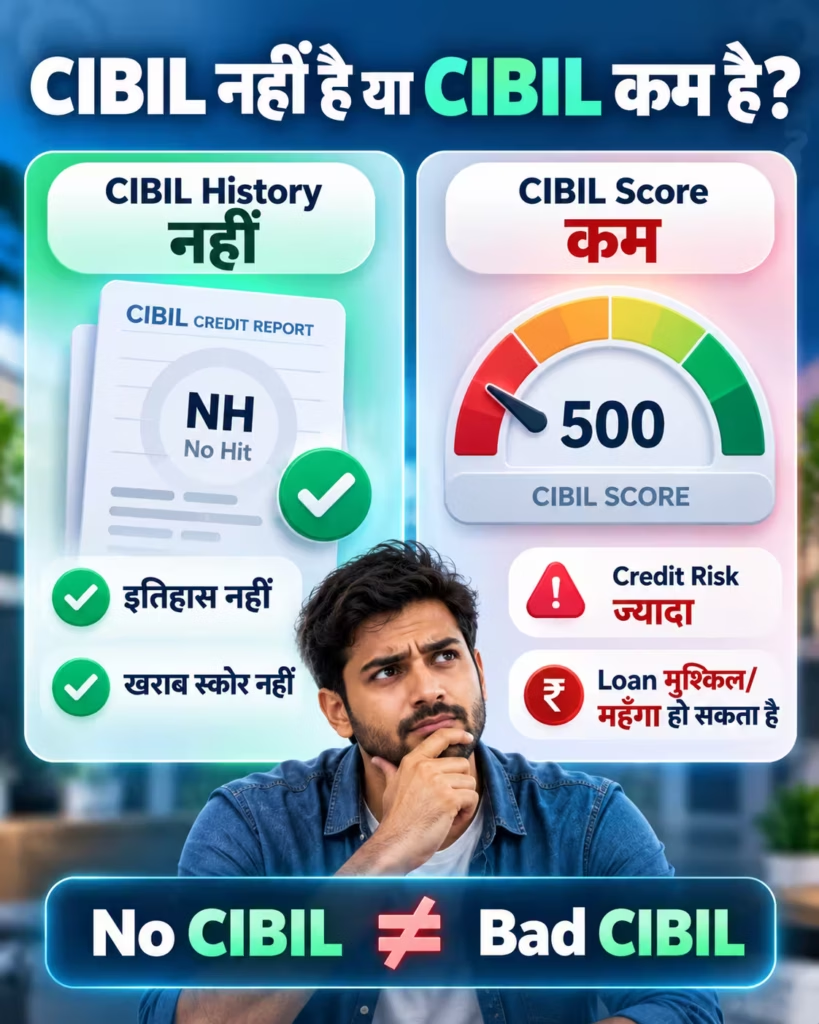
बैंक के लिए “CIBIL नहीं है” और “CIBIL कम है” — ये दो बिल्कुल अलग बातें हैं। ज़्यादातर लेख इन्हें एक ही मान लेते हैं, और यहीं से गलत फ़ैसला शुरू होता है। नीचे की तालिका में अपनी हालत ढूँढिए और देखिए कि पहला कदम क्या होना चाहिए:
| आपकी हालत | पहला विकल्प |
|---|---|
| CIBIL इतिहास नहीं है + नियमित आय है | जिस बैंक में सैलरी आती है, वहाँ से शुरुआत |
| CIBIL इतिहास नहीं है + सोना या FD है | गोल्ड लोन या FD पर लोन |
| CIBIL स्कोर कम है (उदाहरण के लिए 500 जैसा) | secured लोन या अच्छे स्कोर वाला co-applicant |
| आय का कोई सबूत नहीं है | “गारंटीड” या “बिना दस्तावेज़” वाले ऑफ़र से सावधान |
| ऐप लोन से पहले KFS नहीं दिखाता | आगे न बढ़ें |
बिना CIBIL स्कोर लोन: क्या मिल सकता है?
हाँ, मिल सकता है — खासकर अगर आपकी कमाई का नियमित सबूत है। TransUnion CIBIL के अनुसार “No Hit” का मतलब है कि आपकी दी गई जानकारी के आधार पर स्कोर और रिपोर्ट बनाने लायक पर्याप्त क्रेडिट गतिविधि नहीं है (CIBIL)। रिपोर्ट में यह आमतौर पर NH या -1 के रूप में दिखता है, और छह महीने से कम इतिहास होने पर NA या 0 (BankBazaar)।
यह खराब स्कोर नहीं है। बैंक के सामने बस आपकी कोई “रिपोर्ट कार्ड” नहीं है।
तो फिर बैंक मना क्यों कर देता है? क्योंकि “इतिहास न होना” और “खराब इतिहास” अलग हैं, पर दोनों में लेंडर के पास एक चीज़ नहीं होती — इस बात का सबूत कि आपने पहले उधार समय पर लौटाया है। कुछ लेंडर्स की अंदरूनी नीति ही ऐसी होती है कि बिना इतिहास वाले आवेदन आगे नहीं बढ़ते (CreditMantri)। इसलिए एक जगह से “ना” का मतलब हर जगह से “ना” नहीं है।
ऐसे में लेंडर दूसरी चीज़ें देखते हैं:
- सैलरी स्लिप और बैंक स्टेटमेंट — हर महीने पैसा कहाँ से आता है और कितना बचता है।
- आपका सैलरी अकाउंट वाला बैंक — जहाँ आपका पैसा पहले से आता है, उसके पास आपके लेन-देन का रिकॉर्ड है।
- Co-applicant — परिवार का कोई सदस्य जिसका स्कोर अच्छा हो, साथ में आवेदन करे। पर याद रखिए, किश्त चूकी तो उसका स्कोर भी गिरेगा।
सस्ते से महँगे की ओर — रास्तों का आम क्रम:
- गोल्ड लोन — घर का सोना गिरवी; CIBIL की भूमिका सीमित; पैसा जल्दी। जोखिम: चुकाया नहीं तो सोना जाएगा।
- FD पर लोन — अपनी ही FD के सामने लोन; FD तोड़नी नहीं पड़ती।
- म्यूचुअल फ़ंड या बीमा पॉलिसी पर लोन — अगर निवेश है, तो उसे बेचने की जगह उसके सामने उधार।
- Co-applicant के साथ बैंक का पर्सनल लोन।
- RBI-registered NBFC का पर्सनल लोन — बैंक से ज़्यादा लचीला, पर आमतौर पर महँगा।
- डिजिटल लोन ऐप — सबसे आख़िर में, और वह भी जाँच के बाद।
ज़्यादातर लोग ठीक उल्टी दिशा से शुरू करते हैं — सबसे पहले ऐप। पर उससे पहले एक गलतफ़हमी दूर कर लेना ज़रूरी है।
“बिना CIBIL” और “बिना क्रेडिट जाँच”: क्या दोनों एक ही बात हैं?
नहीं। और यह फ़र्क इस पूरे लेख का सबसे ज़रूरी हिस्सा है।
“बिना CIBIL” का मतलब है — लेंडर आपका पारंपरिक CIBIL स्कोर देखे बिना, या स्कोर न होने पर भी, दूसरी जानकारी से फ़ैसला करे। जैसे आपकी आय, बैंक स्टेटमेंट, गिरवी रखा सोना या FD। यह संभव है।
“बिना क्रेडिट जाँच” का मतलब होगा — लेंडर आपके लौटाने की क्षमता की कोई जाँच ही न करे। RBI के दायरे में आने वाला कोई भी बैंक या NBFC ऐसा नहीं करता, क्योंकि लोन देना उसके लिए जोखिम का फ़ैसला है।
इसलिए जब कोई विज्ञापन कहता है “No credit check”, तो सवाल यह पूछिए — अगर यह मेरी लौटाने की क्षमता नहीं जाँच रहा, तो पैसा वापस कैसे लेगा? इसका जवाब आगे Fraud वाले हिस्से में है। पहले देखिए कि कम स्कोर पर लोन की असली कीमत क्या बैठती है।
“बिना CIBIL” लोन की असली कीमत कितनी पड़ सकती है?
CIBIL 500 पर पर्सनल लोन: मिलेगा या नहीं?
सीधा जवाब: बहुत मुश्किल है। CIBIL के अनुसार स्कोर 300 से 900 के बीच होता है और “700 से ऊपर आम तौर पर अच्छा माना जाता है” (CIBIL FAQ)। 500 जैसा स्कोर “इतिहास न होना” नहीं है — यह आमतौर पर पिछली चूक का संकेत है, और बैंक इसे जोखिम की तरह देखता है।
अगर इस स्कोर पर कोई unsecured लोन दे भी दे, तो आमतौर पर रकम कम और लागत ऊँची होगी। 500 स्कोर पर कितना ब्याज लगेगा, इसका कोई तय सार्वजनिक आँकड़ा नहीं है — इसलिए Key Fact Statement (KFS) में लिखा APR ही आपका असली सच है।
इस हालत में ज़्यादा समझदारी के रास्ते:
- गोल्ड लोन या FD पर लोन जैसे secured विकल्प।
- अच्छे स्कोर वाले co-applicant के साथ आवेदन।
- अगर ज़रूरत टल सकती है, तो पहले स्कोर सुधारने पर ध्यान (नीचे practical steps दिए हैं)।
अगर स्कोर किसी पुराने लोन सेटलमेंट की वजह से गिरा है, तो पहले यह पढ़ें: लोन सेटलमेंट के बाद CIBIL स्कोर कैसे सुधारें
₹3,000 से ₹50,000 तक ज़रूरी पैसा: राशि के हिसाब से असली विकल्प
“₹20,000 बिना CIBIL”, “₹10,000 तुरंत”, “₹50,000 आज ही” — Google पर ये सवाल अलग-अलग रकम के साथ बार-बार पूछे जाते हैं। पर जवाब रकम से कम, आपकी हालत से ज़्यादा तय होता है।
| ज़रूरत की रकम | पहले ये देखें | उसके बाद | सावधानी |
|---|---|---|---|
| ₹3,000 से ₹15,000 | परिवार या दोस्त से तय तारीख़ वाला उधार, नियोक्ता से सैलरी एडवांस | छोटा गोल्ड लोन | छोटी रकम पर तय फ़ीस का हिस्सा बहुत बड़ा हो जाता है |
| ₹15,000 से ₹30,000 | गोल्ड लोन, FD पर लोन | सैलरी अकाउंट वाले बैंक का ऑफ़र | एक साथ कई जगह आवेदन न करें |
| ₹30,000 से ₹50,000 | secured लोन या co-applicant के साथ बैंक लोन | RBI-registered NBFC | KFS में APR और कुल चुकाई जाने वाली रकम देखें |
उधार लेने की असली लागत — एक उदाहरण (illustrative calculation)
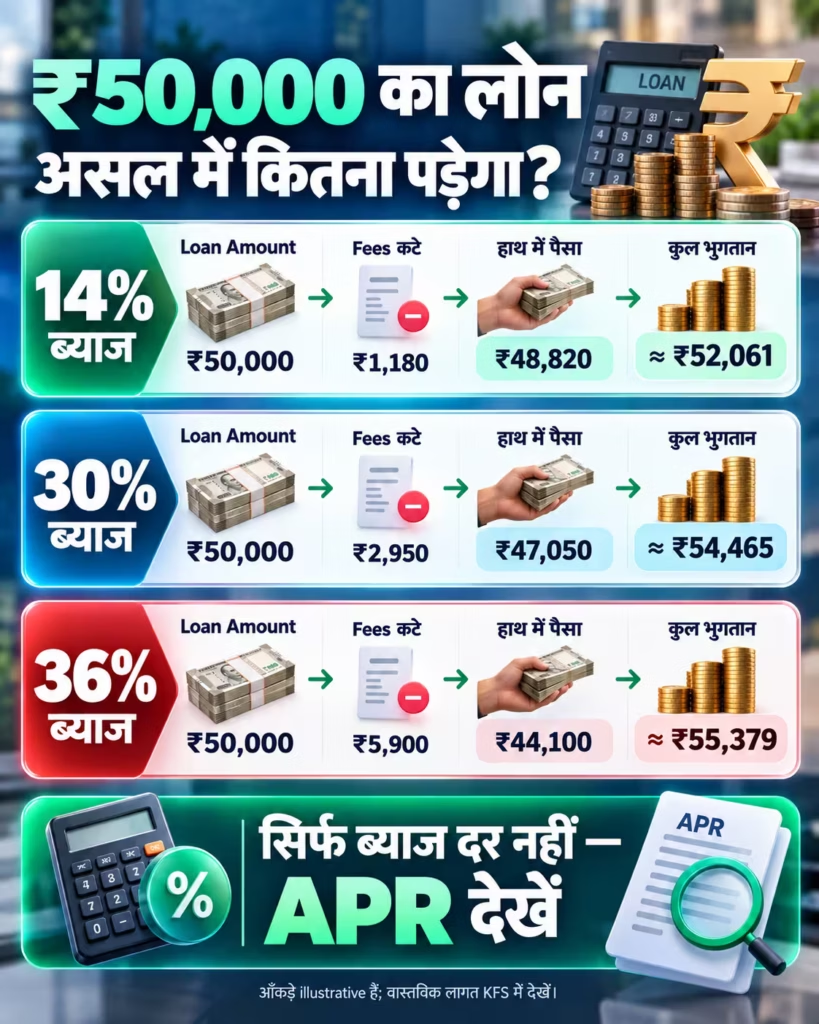
मान लीजिए आपको ₹50,000 चाहिए, 6 महीने के लिए। नीचे की दरें और फ़ीस सिर्फ़ समझाने के लिए मानी गई हैं — असली दरें हर लेंडर और हर व्यक्ति के लिए अलग होती हैं।
| ब्याज (मान लिया) | प्रोसेसिंग फ़ीस + 18% GST | हाथ में आए | 6 महीने में कुल चुकाए | असली लागत | सालाना असली लागत (अनुमान) | |
|---|---|---|---|---|---|---|
| ऑफ़र 1 | 14% सालाना | 2% → ₹1,180 | ₹48,820 | ₹52,061 | ₹3,241 | ~22% |
| ऑफ़र 2 | 30% सालाना | 5% → ₹2,950 | ₹47,050 | ₹54,465 | ₹7,415 | ~52% |
| ऑफ़र 3 | 36% सालाना | 10% → ₹5,900 | ₹44,100 | ₹55,379 | ₹11,279 | ~83% |
गणना का तरीका: EMI पूरे ₹50,000 पर मासिक reducing balance से निकाली गई है; फ़ीस और GST लोन की रकम से पहले ही काट लिए गए माने गए हैं। “सालाना असली लागत” हाथ में आई रकम और छह EMI के बीच की मासिक दर (IRR) को 12 से गुणा करके निकाला गया अनुमान है। असली APR लेंडर के KFS में ही देखें।
यहाँ देखिए असली बात। तीसरे ऑफ़र में “36% ब्याज” लिखा था, पर फ़ीस पहले कटने और पूरी EMI ₹50,000 पर चलने से असली सालाना लागत 80% के पार निकल गई। इसलिए ब्याज दर नहीं, APR देखिए। APR में ब्याज के साथ फ़ीस और बाकी खर्च भी जुड़ते हैं, और RBI के डिजिटल लेंडिंग नियमों के तहत लेंडर को लोन से पहले KFS में यह बताना होता है (RBI प्रेस रिलीज़, 8 मई 2025; Legal500 सारांश)।
⚠️ लोन लेने से पहले KFS में ये 5 चीज़ें ज़रूर देखें
- APR — ब्याज और सभी खर्च मिलाकर सालाना असली लागत
- प्रोसेसिंग फ़ीस — और यह लोन की रकम से कटेगी या अलग से देनी होगी
- GST और अन्य charges — insurance, documentation या कोई और शुल्क
- कुल चुकाई जाने वाली रकम — सभी EMI का जोड़
- Late payment / penal charges — एक किश्त चूकी तो कितना लगेगा
जो लेंडर KFS दिखाने से बचे, उसके साथ आगे न बढ़ें।
“बिना इनकम प्रूफ़” वाले ऑफ़र का सच: जो ऑफ़र कहता है कि न CIBIL चाहिए, न आय का सबूत, उसका जोखिम कहीं और से वसूला जाता है — ऊँची फ़ीस, बहुत छोटी अवधि, या आपके फ़ोन के डेटा तक पहुँच के रूप में।
छोटी रकम की “आसान किस्तें” भी इसी तरह चुपचाप महँगी पड़ सकती हैं — पढ़ें: BNPL क्या है, कैसे आसान किस्तें debt trap बन जाती हैं?
लोन लेते समय 5 गलतियाँ जो इसे महँगा बना देती हैं
- कम समय में कई जगह आवेदन। हर आवेदन पर लेंडर आपकी क्रेडिट रिपोर्ट निकालता है, और यह जाँच (enquiry) रिपोर्ट में दर्ज होती है (CIBIL FAQ)। कम समय में कई hard enquiries लेंडर्स को यह संकेत दे सकती हैं कि आप एक साथ कई जगह क्रेडिट ढूँढ रहे हैं।
- “मासिक ब्याज” को छोटा समझ लेना। “सिर्फ़ 3% महीना” सुनने में कम लगता है, पर यह साल भर में 36% है — फ़ीस जोड़ने से पहले।
- KFS पढ़े बिना “Accept” दबा देना। कुल चुकाई जाने वाली रकम वहीं लिखी होती है।
- Contacts, gallery या call log की permission दे देना। लोन के लिए इनकी ज़रूरत नहीं होती, पर यही डेटा बाद में वसूली के दबाव में इस्तेमाल होने की शिकायतें सामने आई हैं।
- पुराना लोन चुकाने के लिए नया लोन। यही कर्ज़ जाल की शुरुआत है। (पढ़ें: कहीं आप डेब्ट ट्रैप में तो नहीं फँस चुके? 5 संकेत। अगर किश्तें चुकाना मुश्किल हो चुका है, तो: लोन सेटलमेंट क्या होता है)
बिना CIBIL लोन देने वाला ऐप असली है या संदिग्ध: ऐसे पहचानें
यह सावधानी बेवजह नहीं है। सरकार ने IT Act की धारा 69A के तहत 87 illegal lending apps ब्लॉक किए हैं (Business Standard)। Google ने 2021-22 में 2,500 से ज़्यादा फ़र्ज़ी लोन ऐप Play Store से हटाए या निलंबित किए थे (Moneylife)। जिस व्यक्ति को बैंक से मना हो चुका है, उसके लिए “बिना CIBIL” वाला विज्ञापन सबसे आकर्षक दिखता है — इसलिए जाँच की ज़रूरत भी उसी को सबसे ज़्यादा है।
“2 मिनट में लोन” का दावा: कब यह चेतावनी संकेत है?
“2 मिनट” आमतौर पर ऐप के अंदर approval का दावा होता है, खाते में पैसा आने का नहीं। तेज़ प्रोसेस अपने आप में गलत नहीं है — कई नियमित लेंडर भी डिजिटल KYC से जल्दी फ़ैसला देते हैं।
चेतावनी तब है जब तेज़ी के साथ ये भी हो:
- न KYC, न आय की कोई जाँच — फिर भी “पक्का लोन।”
- लोन से पहले KFS या APR दिखाया ही न जाए।
- पैसा किसी व्यक्ति के खाते या UPI ID से आए, लेंडर के खाते से नहीं।
“नो रिजेक्शन लोन ऐप”: यह वादा red flag क्यों है?
“Guaranteed loan” या “No rejection” का दावा अपने आप में बड़ा red flag है। किसी regulated लेंडर के लिए लोन की मंज़ूरी उसकी credit assessment और अंदरूनी eligibility नियमों पर निर्भर करती है — इसलिए मंज़ूरी का वादा पहले से कोई नहीं कर सकता।
जो लेंडर जोखिम आँके बिना “हाँ” कह रहा है, उससे पूछिए कि वह पैसा वापस कैसे पक्का करेगा। लोन से पहले फ़ीस माँगना, हर permission माँगना, या “बस आधार नंबर भेजो” कहना — इनमें से कुछ भी दिखे, तो वहीं रुक जाइए।
बिना CIBIL अर्जेंट लोन ऐप: डाउनलोड से पहले RBI DLA सूची जाँचें
Play Store पर होना सुरक्षा का सबूत नहीं है। पर अब जाँच का एक आधिकारिक रास्ता है। RBI ने 1 जुलाई 2025 से अपनी वेबसाइट पर Digital Lending Apps (DLA) की सार्वजनिक directory चालू की है, जिसमें RBI के दायरे वाले बैंक और NBFC अपने ऐप दर्ज करते हैं (PIB)। Google Play की नीति के अनुसार भारत में पर्सनल लोन ऐप्स को Play पर बने रहने के लिए 28 जनवरी 2026 से पहले इस सूची में होना ज़रूरी था (Google Play Console Help)।
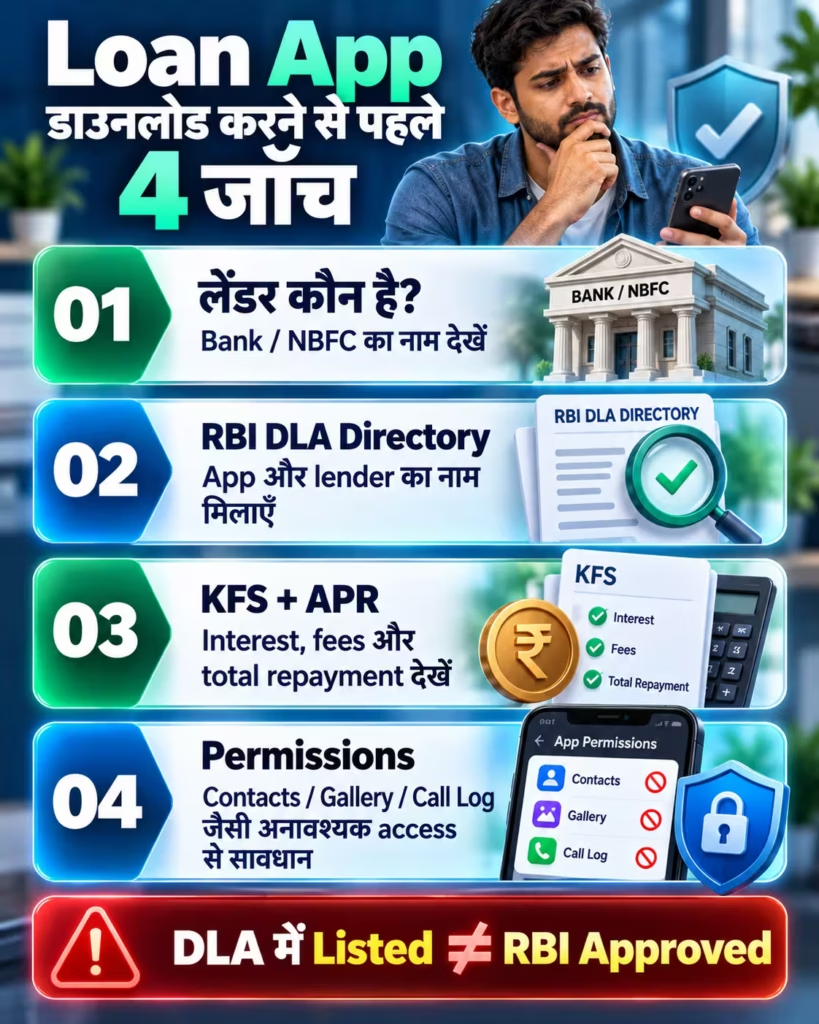
⚠️ ज़रूरी: DLA सूची में होना = RBI-approved नहीं RBI की DLA directory में किसी ऐप का दर्ज होना उसे “RBI-approved” या “RBI-recommended” नहीं बनाता। इस सूची का डेटा लेंडर खुद जमा करते हैं (Business Standard)। सूची सिर्फ़ इतना बताती है कि ऐप किसी regulated बैंक या NBFC से जुड़ा होने का दावा करता है। “RBI approved loan app” जैसी कोई श्रेणी नहीं होती।
डाउनलोड से पहले 4 कदम:
- लेंडर का नाम पता कीजिए। ऐप या उसकी वेबसाइट पर लिखा होना चाहिए कि असल में पैसा कौन सा बैंक या NBFC दे रहा है।
- RBI DLA directory देखिए। rbi.org.in पर (होम → Citizen’s Corner → DLAs deployed by Regulated Entities) जाँचिए कि यह ऐप उसी लेंडर के नाम के साथ दर्ज है।
- Sachet पोर्टल पर लेंडर जाँचिए। sachet.rbi.org.in पर देखिए कि कंपनी registered है और उसके ख़िलाफ़ कोई सार्वजनिक चेतावनी तो नहीं।
- KFS माँगिए। लोन स्वीकार करने से पहले ऊपर बताई 5 चीज़ें लिखित में देखिए। न दिखाए, तो आगे न बढ़िए।
अगर परेशानी में हैं: धमकी, उत्पीड़न या धोखाधड़ी हो तो cybercrime.gov.in पर शिकायत कीजिए या 1930 पर कॉल कीजिए (गृह मंत्रालय)। अगर लेंडर RBI-registered है, तो पहले उसके शिकायत अधिकारी के पास, फिर RBI CMS पर शिकायत का रास्ता है। (यह भी पढ़ें: डिजिटल अरेस्ट क्या होता है और इससे कैसे बचें)
लोन लेने से पहले 60 सेकंड का सेल्फ़-चेक
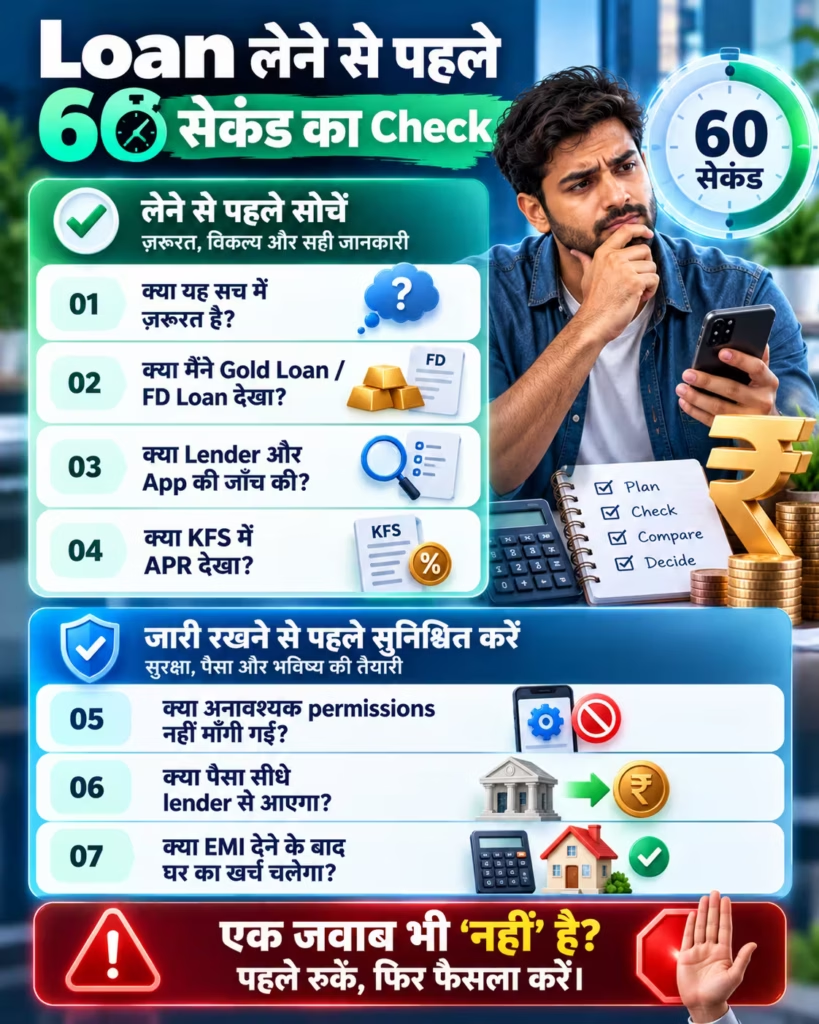
60 सेकंड में जाँचें: यह लोन ऑफ़र सुरक्षित है या नहीं?
हर सवाल का जवाब “हाँ” या “ना” में दीजिए:
- क्या यह लोन सच में ज़रूरत के लिए है, चाहत के लिए नहीं?
- क्या मैंने पहले गोल्ड लोन, FD पर लोन या परिवार वाला रास्ता देखा?
- क्या ऐप और उसका लेंडर RBI की DLA directory में दर्ज है?
- क्या मैंने KFS में APR और कुल चुकाई जाने वाली रकम देखी?
- क्या ऐप ने contacts, gallery या call log की permission नहीं माँगी?
- क्या पैसा सीधे लेंडर के खाते से आएगा?
- क्या हर महीने की EMI चुकाने के बाद भी घर का खर्च चल जाएगा?
अगर किसी एक का भी जवाब “ना” है — तो रुकिए। आज का “हाँ” अगले छह महीने की चिंता बन सकता है।
अगली बार के लिए CIBIL इतिहास बनाना शुरू करें: practical steps
अगर इस बार की ज़रूरत किसी सस्ते रास्ते से पूरी हो जाए, तो अगली बार के लिए अपना क्रेडिट इतिहास बनाना शुरू कीजिए। कितने समय में स्कोर बनेगा, यह लेंडर की रिपोर्टिंग और आपकी प्रोफ़ाइल पर निर्भर करता है — इसलिए कोई तय टाइमलाइन नहीं, बस सही आदतें:
- छोटे और सुरक्षित से शुरुआत — ज़रूरत हो और चुकाने की क्षमता हो, तभी FD के सामने secured क्रेडिट कार्ड या कोई छोटा क्रेडिट प्रोडक्ट लें।
- पूरा भुगतान, समय पर — सिर्फ़ minimum due नहीं, पूरा बिल।
- लिमिट का छोटा हिस्सा ही इस्तेमाल — क्रेडिट कार्ड की पूरी लिमिट तक खर्च न करें।
- बार-बार आवेदन से बचें — एक के बाद एक लोन या कार्ड के लिए अप्लाई न करें।
- रिपोर्ट में गलतियाँ जाँचें — साल में कम से कम एक बार अपनी CIBIL रिपोर्ट देखें और कोई गलत एंट्री हो तो सुधार के लिए आवेदन करें।
यह भी पढ़ें: CIBIL स्कोर कितना होना चाहिए | CIBIL Score कैसे बढ़ाएं: 6 आसान तरीके
बिना CIBIL का लोन मिल जाना आसान है। उसे बिना नुकसान के चुका पाना — यही असली परीक्षा है।
अक्सर पूछे जाने वाले सवाल
क्या बिना CIBIL स्कोर के पर्सनल लोन मिल सकता है?
हाँ, खासकर अगर आपका स्कोर बना ही नहीं है (NH या -1) और आपके पास नियमित आय का सबूत है। सैलरी अकाउंट वाला बैंक, गोल्ड लोन, FD पर लोन या अच्छे स्कोर वाले co-applicant के साथ आवेदन सबसे आम रास्ते हैं।
CIBIL स्कोर NH या -1 का क्या मतलब है?
इसका मतलब है कि आपकी रिपोर्ट में स्कोर बनाने लायक पर्याप्त क्रेडिट इतिहास नहीं है। यह खराब स्कोर नहीं है — बस लेंडर के पास आपका पिछला रिकॉर्ड नहीं है।
500 CIBIL स्कोर पर पर्सनल लोन मिलेगा?
बहुत मुश्किल है। मिल भी जाए तो रकम कम और लागत ऊँची होगी। गोल्ड लोन, FD पर लोन जैसे secured विकल्प या co-applicant के साथ आवेदन बेहतर रहता है, और KFS में लिखा APR ज़रूर देखें।
RBI approved loan app की लिस्ट कहाँ मिलेगी?
“RBI approved loan app” जैसी कोई श्रेणी नहीं है। RBI की वेबसाइट पर Digital Lending Apps (DLA) की directory है, जिससे पता चलता है कि ऐप किसी regulated बैंक या NBFC से जुड़ा होने का दावा करता है। सूची में होना मंज़ूरी नहीं है — लेंडर को Sachet पोर्टल पर भी जाँचें।
लोन ऐप धमकी दे या परेशान करे तो शिकायत कहाँ करें?
साइबर क्राइम हेल्पलाइन 1930 पर कॉल करें या cybercrime.gov.in पर शिकायत दर्ज करें। अगर लेंडर RBI-registered है, तो पहले उसके शिकायत अधिकारी के पास और फिर RBI CMS पोर्टल पर शिकायत करें।
स्रोत
प्राथमिक स्रोत (Primary)
- TransUnion CIBIL — Credit Score and Loan Basics FAQ (“No Hit” का अर्थ): https://www.cibil.com/faq/credit-score-and-loan-basics
- TransUnion CIBIL — Understand Your Credit Score and Report FAQ: https://www.cibil.com/faq/understand-your-credit-score-and-report
- RBI प्रेस रिलीज़ — Reserve Bank of India (Digital Lending) Directions, 2025 (8 मई 2025): https://rbi.org.in/Scripts/BS_PressReleaseDisplay.aspx?prid=60403
- PIB — RBI Digital Lending Apps directory (लोकसभा उत्तर): https://www.pib.gov.in/PressReleasePage.aspx?PRID=2200567®=3&lang=1
- गृह मंत्रालय — राज्यसभा उत्तर (साइबर वित्तीय धोखाधड़ी, हेल्पलाइन 1930): https://www.mha.gov.in/MHA1/Par2017/pdfs/par2026-pdfs/RS04022026/553.pdf
- Google Play Console Help — भारत में पर्सनल लोन ऐप नीति: https://support.google.com/googleplay/android-developer/answer/16604194?hl=en
- RBI Sachet: https://sachet.rbi.org.in | RBI CMS: https://cms.rbi.org.in | राष्ट्रीय साइबर अपराध पोर्टल: https://cybercrime.gov.in
द्वितीयक स्रोत (Secondary)
- Business Standard — RBI DLA repository: https://www.business-standard.com/finance/news/rbi-to-set-up-public-repository-of-digital-lending-apps-to-help-customers-124080800831_1.html
- Business Standard — 87 illegal lending apps ब्लॉक: https://www.business-standard.com/economy/news/govt-blocks-87-illegal-loan-lending-applications-after-due-process-125120100627_1.html
- Moneylife — Play Store से 2,500+ फ़र्ज़ी लोन ऐप हटाए गए: https://www.moneylife.in/article/2500-fraudulent-loan-apps-removed-from-google-play-store-govt/72932.html
- Legal500 — RBI (Digital Lending) Directions, 2025 सारांश: https://www.legal500.com/developments/thought-leadership/reserve-bank-of-india-digital-lending-directions-2025-brief-overview-analysis/
- BankBazaar — CIBIL Score -1: https://www.bankbazaar.com/cibil/cibil-score-1.html
- CreditMantri — NA / NH का अर्थ: https://www.creditmantri.com/forum-what-does-it-mean-when-my-score-is-na-or-nh/
अस्वीकरण
यह लेख केवल जानकारी के लिए है, वित्तीय सलाह नहीं। Vimarsh360 कोई लोन नहीं देता और किसी बैंक, NBFC या ऐप की सिफ़ारिश नहीं करता। ऊपर की तालिका में दी गई ब्याज दरें और फ़ीस सिर्फ़ उदाहरण हैं — असली दरें लेंडर और आपकी प्रोफ़ाइल के अनुसार बदलती हैं। कोई भी लोन लेने से पहले लेंडर की आधिकारिक वेबसाइट और KFS से पुष्टि करें।
लेखक: दीपक चौधरी Founder-Editor, Vimarsh360 | Personal Finance & Career Content यह लेख RBI, TransUnion CIBIL, PIB, गृह मंत्रालय और Google Play की आधिकारिक जानकारी के आधार पर तैयार किया गया है। Fact checked by: CMA आकाश गुप्ता Last reviewed: 24 सितंबर 2026 | संपर्क: contact@vimarsh360.com
तथ्य आपके सामने, फ़ैसला आपका।

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








