

Mutual Fund Exit Load क्या है? कब कटता है और कैसे बचें |
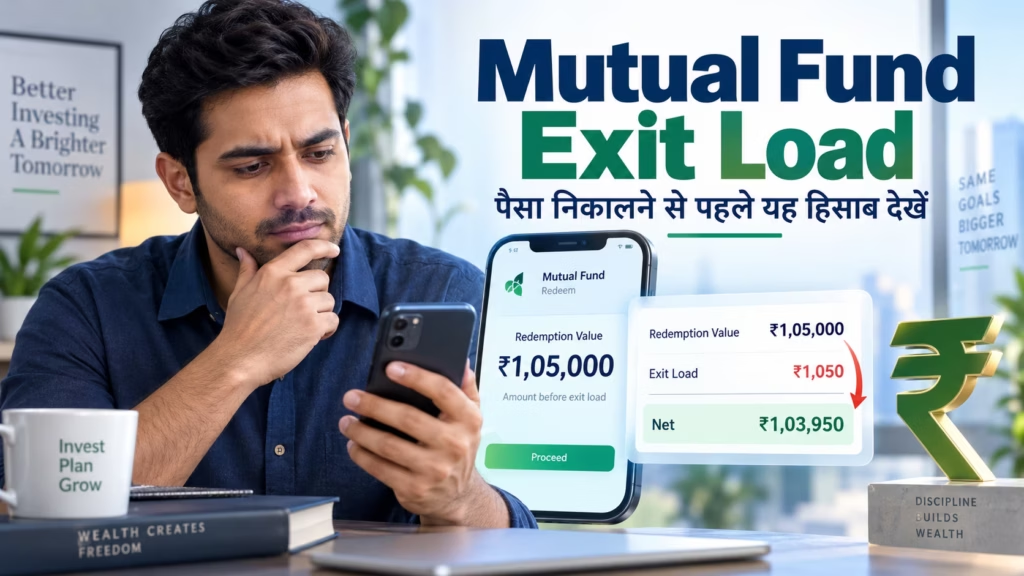
आप अपने म्यूचुअल फंड से पैसा निकालने जा रहे हैं। ऐप पर वैल्यू दिख रही है ₹1,05,000। आप “Redeem” दबाते हैं। लेकिन खाते में आता है ₹1,03,950।
₹1,050 कहां गए?
यह पैसा किसी ने चुराया नहीं। यह कटा है एक्ज़िट लोड के नाम पर। और ज़्यादातर निवेशकों को इसका पता तब चलता है, जब पैसा कट चुका होता है।
अगर आप SIP करते हैं, या किसी फंड से निकलने का सोच रहे हैं, तो यह लेख आपके लिए है। यहां बात होगी — एक्ज़िट लोड होता क्या है, कितना कटता है, SIP में इसका हिसाब अलग क्यों है, और कब इसे चुका देना ठीक है, कब नहीं।
30 सेकंड में जवाब
Mutual fund exit load वह शुल्क है जो तय अवधि से पहले यूनिट बेचने या स्विच करने पर स्कीम की शर्तों के मुताबिक कटता है। इसकी दर और अवधि हर स्कीम में अलग होती है। कई इक्विटी स्कीम्स में 1 साल के भीतर निकालने पर 1% दिखता है। लिक्विड फंड में सिर्फ़ पहले 7 दिनों तक घटता हुआ लोड लगता है। SEBI के 2026 नियमों में अधिकतम सीमा 3% है।
एक्ज़िट लोड होता क्या है?
SEBI की निवेशक शिक्षा वेबसाइट के मुताबिक, एक्ज़िट लोड वह फीस है जो म्यूचुअल फंड तब लेता है, जब निवेशक पहले से तय अवधि से पहले अपनी यूनिट बेचता है। यह रिडेम्पशन वैल्यू के प्रतिशत के रूप में लगता है। (SEBI Investor – Exit Load)
मकसद सीधा है — लोगों को बार-बार पैसा डालने-निकालने से रोकना। जब बहुत से लोग अचानक पैसा निकालते हैं, तो फंड मैनेजर को मजबूरी में शेयर या बॉन्ड बेचने पड़ते हैं। इसका नुकसान उन निवेशकों को होता है, जो फंड में टिके रहते हैं।
एक बात ज़्यादातर लोग नहीं जानते।
एक्ज़िट लोड फंड कंपनी (AMC) की कमाई नहीं है। SEBI के नियमों के तहत यह रकम वापस उसी स्कीम में जमा होती है। (SEBI बोर्ड पेपर, सितंबर 2025) यानी जो निवेशक जल्दी निकलता है, उसका कटा पैसा उन निवेशकों के काम आता है जो बने रहते हैं।
तो सवाल उठता है — यह लोड कितना हो सकता है? और इसकी सीमा कौन तय करता है?
कितना कटता है? — अधिकतम सीमा अब 3%
SEBI ने 1996 के पुराने नियमों की जगह SEBI (Mutual Funds) Regulations, 2026 लागू किए हैं, जो 1 अप्रैल 2026 से प्रभावी हैं। (TaxGuru – अधिसूचना का पाठ) इन्हीं नियमों में ओपन-एंडेड स्कीम्स के लिए अधिकतम एक्ज़िट लोड 5% से घटाकर 3% किया गया है। (Business Today, अगस्त 2026)
SEBI का तर्क था कि ज़्यादातर फंड वैसे भी 1–2% ही लेते हैं। (Business Standard, सितंबर 2025) यानी 3% ऊपरी सीमा है — आपकी स्कीम में असल लोड इससे काफ़ी कम हो सकता है, या बिल्कुल न हो।
अलग-अलग फंड में आमतौर पर ढांचा कुछ ऐसा दिखता है:
| फंड का प्रकार | आम चलन (उदाहरण, नियम नहीं) |
|---|---|
| इक्विटी फंड (लार्ज/मिड/स्मॉल/फ्लेक्सी कैप) | कई स्कीम्स में 1 साल से पहले निकालने पर करीब 1% |
| ELSS (टैक्स सेवर) | 3 साल का लॉक-इन — इससे पहले पैसा निकल ही नहीं सकता |
| लिक्विड फंड | पहले 7 दिनों में घटता हुआ लोड, 7वें दिन से शून्य |
| ओवरनाइट फंड | आमतौर पर शून्य |
| इंडेक्स फंड / ETF | कई में शून्य या बहुत कम — स्कीम देखें |
| डेट / हाइब्रिड फंड | स्कीम के हिसाब से अलग-अलग |
कुछ फंड समय के साथ लोड घटाते भी हैं — जैसे 6 महीने तक 1% और 1 साल तक 0.5%। (SEBI Investor)
लिक्विड फंड का “ग्रेडेड” एक्ज़िट लोड
लिक्विड फंड में निवेश के पहले 7 दिनों के भीतर पैसा निकालने पर दिन के हिसाब से घटता हुआ लोड लगता है। यह व्यवस्था अक्टूबर 2019 से लागू है:
- पहला दिन: 0.0070%
- दूसरा दिन: 0.0065%
- तीसरा दिन: 0.0060%
- चौथा दिन: 0.0055%
- पांचवां दिन: 0.0050%
- छठा दिन: 0.0045%
- सातवें दिन से: शून्य
₹1 लाख पर यह ₹4.50 से ₹7 के बीच बैठता है। छोटे निवेश पर रकम मामूली है, लेकिन बड़ी रकम पर प्रतिशत छोटा होते हुए भी असर दिखता है। SEBI ने यह नियम असल में उन बड़ी कंपनियों के लिए बनाया था, जो लिक्विड फंड में पैसा डालकर अगले ही दिन निकाल लेती थीं।
अब आते हैं उस हिस्से पर, जहां सबसे ज़्यादा लोग गलती करते हैं — हिसाब।
एक्ज़िट लोड का हिसाब कैसे लगता है?
फ़ॉर्मूला
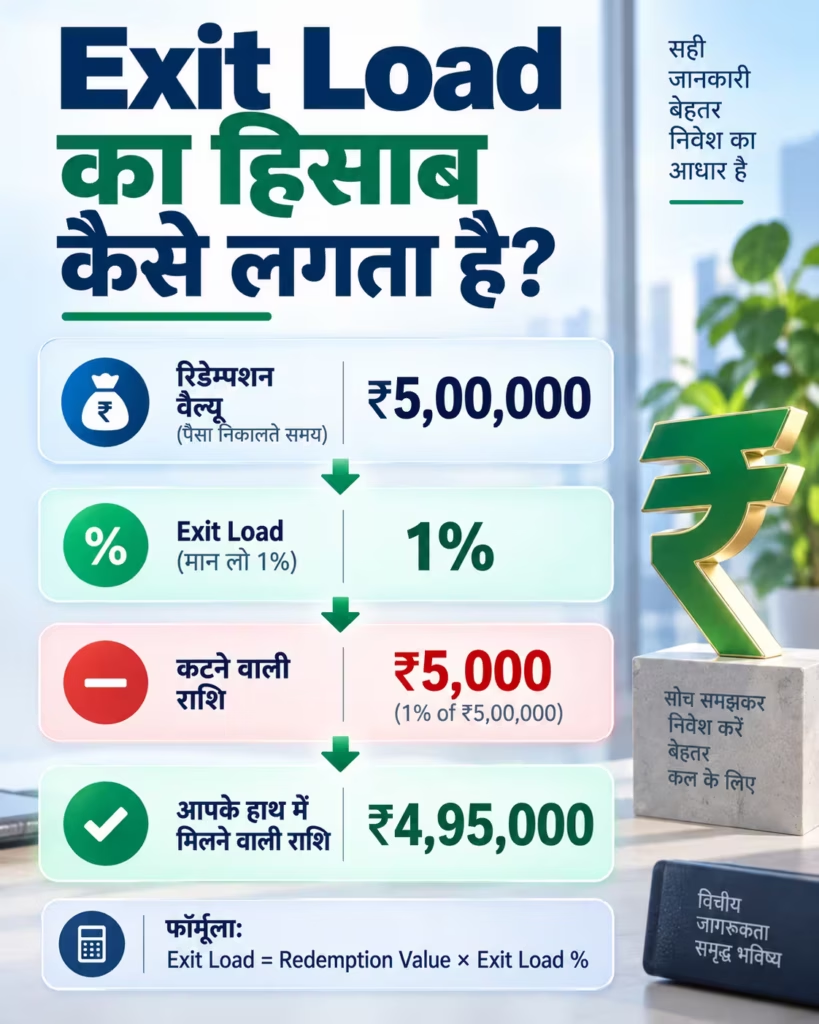
एक्ज़िट लोड = निकालते वक्त की वैल्यू × एक्ज़िट लोड % हाथ में आने वाली रकम = निकालते वक्त की वैल्यू − एक्ज़िट लोड
उदाहरण: ₹5,00,000 × 1% = ₹5,000 → हाथ में आएंगे ₹4,95,000
ध्यान दीजिए — लोड आपके मूल निवेश पर नहीं, निकालते वक्त की पूरी वैल्यू पर लगता है। यानी मुनाफ़े वाले हिस्से पर भी।
एकमुश्त (Lumpsum) निवेश में
SEBI का अपना उदाहरण लेते हैं। किसी ने 1 जनवरी 2024 को इक्विटी फंड में ₹1,00,000 लगाए। फंड पर 1 साल के भीतर निकालने पर 1% एक्ज़िट लोड है।
- 30 जून 2024 को वैल्यू ₹1,05,000 है। निकालने पर लोड = ₹1,050। हाथ में आए ₹1,03,950।
- 2 जनवरी 2025 को निकालते, तो 1 साल पूरा हो चुका होता। कोई लोड नहीं।
SIP में — यहां असली पेच है
SIP में हर महीने की किस्त से खरीदी गई यूनिट्स अलग तारीख की यूनिट्स मानी जाती हैं। हर किस्त का 1 साल अलग-अलग गिना जाता है।
पैसा निकालते या स्विच करते समय यूनिट्स आमतौर पर FIFO यानी “पहले आया, पहले गया” तरीके से बिकती हैं — सबसे पुरानी यूनिट पहले। अपनी स्कीम के दस्तावेज़ में यह एक बार ज़रूर देख लें।
एक उदाहरण से समझिए:
मान लीजिए आपने जनवरी 2025 से दिसंबर 2025 तक हर महीने ₹5,000 की SIP की। 12 किस्तें, कुल ₹60,000। अब 20 जनवरी 2026 को आप पूरा पैसा निकालते हैं।
- जनवरी 2025 की किस्त: 1 साल पूरा → लोड नहीं
- फरवरी से दिसंबर 2025 की 11 किस्तें: 1 साल पूरा नहीं → 1% लोड
अगर इन 11 किस्तों की वैल्यू ₹58,000 है, तो लोड होगा ₹580।
याद रखें: SIP शुरू किए एक साल हुआ है — हर किस्त को नहीं।
तो क्या हर हाल में एक्ज़िट लोड से बचना ही सही है? जवाब इतना सीधा नहीं है।
फ़ैसले का ढांचा: लोड चुकाएं या रुकें?
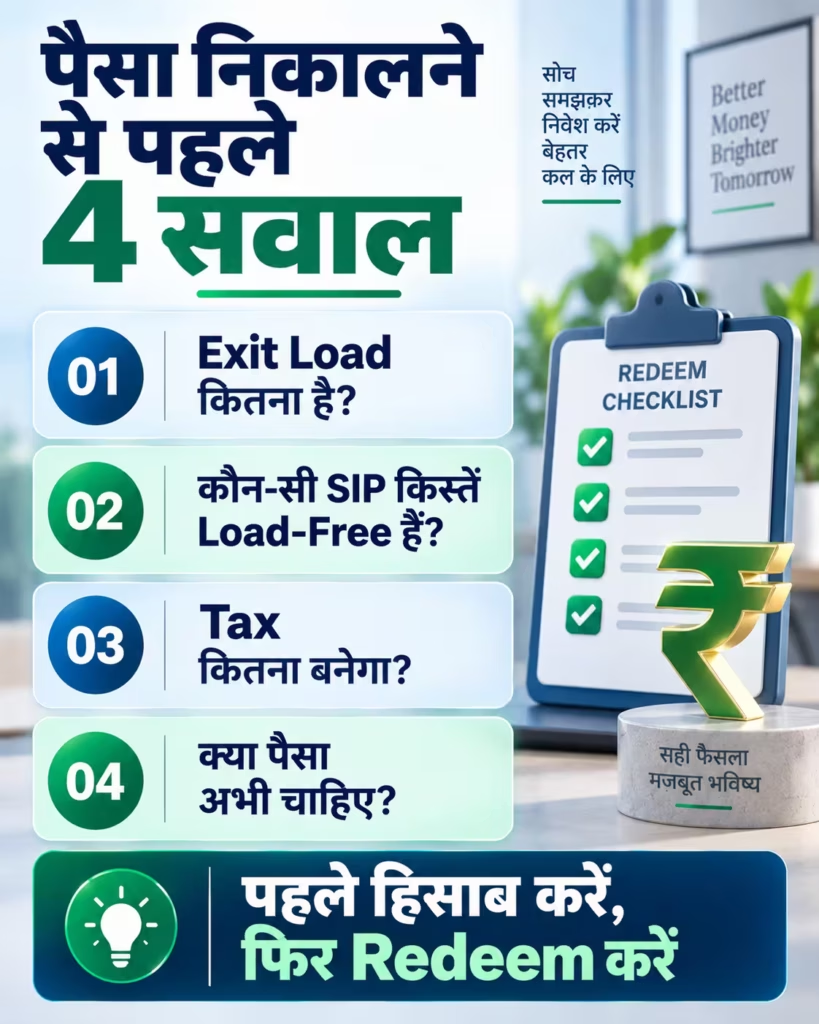
यह तय करने से पहले तीन बातें तौलिए:
1. लोड-फ्री होने में कितने दिन बाकी हैं? अगर लोड-फ्री तारीख कुछ ही हफ्ते दूर है और पैसे की तुरंत ज़रूरत नहीं, तो उस तारीख तक रुकने पर विचार करें। अगर कई महीने बाकी हैं, तो सिर्फ़ 1% लोड के डर से ज़रूरी फ़ैसला टालना ठीक तुलना नहीं है।
2. पैसे की ज़रूरत कितनी असली है? अगर ज़रूरत तत्काल है, तो लोड बचाने के लिए महंगा कर्ज़ लेना या क्रेडिट कार्ड पर ब्याज भरना आमतौर पर लोड से कहीं ज़्यादा महंगा पड़ता है।
3. क्या फंड लंबे समय से कमज़ोर है? अगर कोई फंड अपने बेंचमार्क और उसी श्रेणी के फंडों से लंबे समय तक पीछे रहा है, तो सिर्फ़ लोड बचाने के लिए उसमें बने रहना ज़रूरी नहीं। लेकिन यह आकलन 1–2 महीने के रिटर्न से नहीं, सही समय-अवधि, बेंचमार्क, श्रेणी और जोखिम देखकर करें।
एक्ज़िट लोड और टैक्स — दोनों अलग हैं
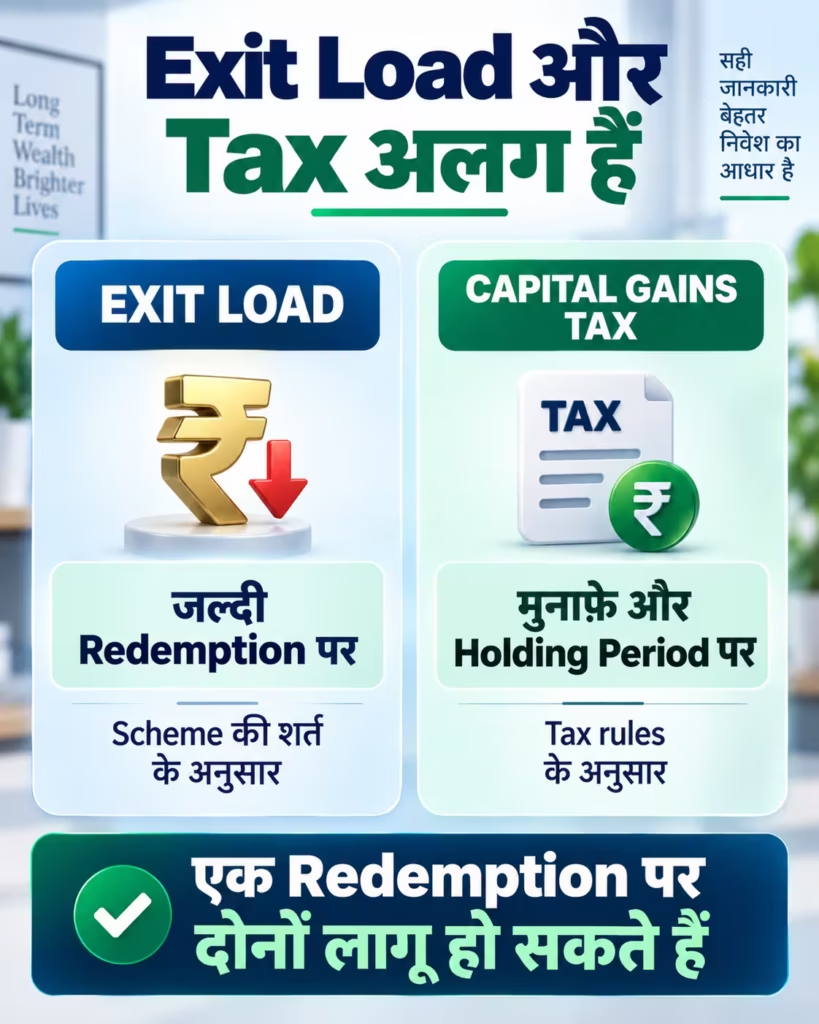
एक्ज़िट लोड: स्कीम की शर्त के मुताबिक, जल्दी निकलने पर कटने वाला शुल्क। कैपिटल गेन्स टैक्स: आपके मुनाफ़े और होल्डिंग अवधि के आधार पर बनने वाला टैक्स।
एक ही बार पैसा निकालने पर दोनों अलग-अलग लागू हो सकते हैं।
इक्विटी-ओरिएंटेड म्यूचुअल फंड में 12 महीने तक रखकर बेचने पर शॉर्ट-टर्म कैपिटल गेन्स (STCG) पर 20% टैक्स लगता है। 12 महीने के बाद लॉन्ग-टर्म (LTCG) पर 12.5% टैक्स है, और धारा 112A के तहत साल में ₹1.25 लाख तक के मुनाफ़े पर छूट है। (आयकर विभाग)
इक्विटी फंड में एक्ज़िट लोड और टैक्स — दोनों की “एक साल” वाली सीमा अक्सर एक साथ खत्म होती है। इसलिए कुछ हफ्ते रुकने से कभी-कभी दोनों पर बचत हो जाती है।
डेट फंड और दूसरी श्रेणियों पर यह टैक्स नियम लागू नहीं होता — उनका टैक्स अलग तरीके से बनता है। अपनी स्कीम पर सही टैक्स जानने के लिए CA से पुष्टि कर लें।
ज़मीनी हकीकत (Reality Check)
- 1% सुनने में छोटा है, लेकिन रकम बड़ी हो तो नहीं। ₹5 लाख की वैल्यू पर 1% यानी ₹5,000।
- “Zero exit load” का मतलब “zero cost” नहीं। एक्ज़िट लोड सिर्फ़ निकलते वक्त लगता है। फंड का सालाना खर्च (expense ratio) हर साल चुपचाप कटता रहता है — और लंबे समय में वही बड़ा खर्च बनता है।
- स्विच भी बिक्री है। एक स्कीम या प्लान से दूसरे में स्विच करने को आमतौर पर पुरानी यूनिट बेचना और नई खरीदना माना जाता है। इसलिए स्विच से पहले एक्ज़िट लोड और कैपिटल गेन्स टैक्स — दोनों जांचें। (Business Today)
- ELSS में लोड नहीं, पर ताला है। 3 साल से पहले पैसा निकाल ही नहीं सकते — तो “लोड नहीं” को “आज़ादी” मत समझिए।
आम गलतियां
- SIP की शुरुआत की तारीख को ही गिनना — हर किस्त की तारीख अलग गिनी जाती है।
- निवेश से पहले SID या फैक्टशीट न देखना — बाद में “पता ही नहीं था” कहने का कोई फ़ायदा नहीं।
- लोड बचाने के लिए इमरजेंसी में महंगा कर्ज़ लेना — ब्याज, लोड से कहीं भारी पड़ सकता है।
- इमरजेंसी का पैसा रखते वक्त निकासी की शर्तें न देखना — इमरजेंसी फंड में सबसे अहम बातें हैं पैसा तुरंत मिलना और मूल रकम सुरक्षित रहना। लोग इसके लिए सेविंग्स अकाउंट, स्वीप FD, लिक्विड या ओवरनाइट फंड जैसे विकल्प देखते हैं। सही चुनाव आपकी ज़रूरत, जोखिम और टैक्स स्थिति पर निर्भर है।
- सिर्फ़ “no exit load” देखकर फंड चुनना — फंड की गुणवत्ता, जोखिम और खर्च पहले देखें।
धोखे से सावधान
SEBI ने अपने सितंबर 2025 के बोर्ड पेपर में ज़्यादा डिस्ट्रीब्यूशन कमीशन के लिए निवेशकों के पोर्टफोलियो में बार-बार बदलाव (churning) का मुद्दा उठाया है। (SEBI बोर्ड पेपर, सितंबर 2025)
अगर कोई एजेंट या “सलाहकार” बार-बार कहे — “यह फंड बेचिए, नया NFO आया है, उसमें डालिए” — तो रुकिए और तीन बातें पूछिए:
- इस बदलाव पर कितना एक्ज़िट लोड कटेगा?
- कितना कैपिटल गेन्स टैक्स बनेगा?
- इस स्विच पर आपको (एजेंट को) कितना कमीशन मिलेगा?
जवाब टालमटोल वाला हो, तो फ़ैसला भी टाल दीजिए। किसी भी सलाहकार का SEBI रजिस्ट्रेशन या डिस्ट्रीब्यूटर का AMFI ARN नंबर ज़रूर जांचें।
60 सेकंड की सेल्फ-चेक
पैसा निकालने से पहले खुद से पूछिए:
- [ ] क्या मैंने अपने फंड का एक्ज़िट लोड फैक्टशीट या ऐप में देखा?
- [ ] SIP है तो — किन किस्तों का 1 साल पूरा हुआ है, किनका नहीं?
- [ ] लोड-फ्री होने में कितने दिन बाकी हैं?
- [ ] क्या पैसे की ज़रूरत सच में अभी है?
- [ ] कितना टैक्स बनेगा — और क्या मेरा फंड इक्विटी-ओरिएंटेड है?
- [ ] क्या पूरा पैसा निकालना ज़रूरी है, या सिर्फ़ पुरानी (लोड-फ्री) यूनिट्स से काम चल जाएगा?
आखिरी सवाल सबसे काम का है। कई बार ज़रूरत का पैसा सिर्फ़ पुरानी किस्तों से निकल आता है — और तब एक रुपया भी लोड नहीं कटता।
अपने फंड का एक्ज़िट लोड कहां देखें?
- फंड हाउस (AMC) की वेबसाइट पर स्कीम की फैक्टशीट या SID/KIM
- जिस ऐप/प्लेटफ़ॉर्म से निवेश किया है, वहां स्कीम पेज पर “Exit Load” सेक्शन
- AMFI की वेबसाइट पर स्कीम से जुड़ी जानकारी
यह भी पढ़ें:
- Direct vs Regular Mutual Fund
- SWP Calculator with Inflation
- Consolidated Account Statement (CAS Statement) क्या है ?
अक्सर पूछे जाने वाले सवाल
1. Mutual fund exit load क्या होता है? यह वह शुल्क है जो तय अवधि से पहले यूनिट बेचने या स्विच करने पर कटता है। यह निकालते वक्त की वैल्यू के प्रतिशत में लगता है और रकम वापस उसी स्कीम में जमा होती है। दर और अवधि हर स्कीम में अलग होती है।
2. क्या SIP में एक्ज़िट लोड लगता है? हां, अगर स्कीम में एक्ज़िट लोड है तो SIP पर भी लगता है। फ़र्क यह है कि हर किस्त की अवधि अलग गिनी जाती है। पुरानी किस्तें लोड-फ्री हो सकती हैं, जबकि हाल की किस्तों पर लोड लग सकता है।
3. SIP का 1 साल पूरा होने पर क्या एक्ज़िट लोड खत्म हो जाता है? नहीं। 1 साल पूरा होने पर सिर्फ़ पहली किस्त लोड-फ्री होती है। बाकी हर किस्त अपनी तारीख से 1 साल पूरा होने पर लोड-फ्री होती है (अगर स्कीम में 1 साल की शर्त है)।
4. क्या म्यूचुअल फंड स्विच करने पर एक्ज़िट लोड लगता है? लग सकता है। स्विच को आमतौर पर पुरानी यूनिट बेचकर नई खरीदना माना जाता है। इसलिए स्विच से पहले एक्ज़िट लोड और कैपिटल गेन्स टैक्स — दोनों की जांच करें।
5. क्या ELSS में एक्ज़िट लोड लगता है? ELSS में 3 साल का लॉक-इन होता है, यानी इससे पहले पैसा निकाल ही नहीं सकते। लॉक-इन के बाद आमतौर पर एक्ज़िट लोड नहीं होता, पर अपनी स्कीम का दस्तावेज़ ज़रूर देखें।
6. अपने फंड का एक्ज़िट लोड कैसे चेक करें? फंड हाउस की वेबसाइट पर स्कीम की फैक्टशीट या SID/KIM देखें। जिस ऐप से निवेश किया है, वहां स्कीम पेज पर भी “Exit Load” सेक्शन मिलता है।
आधिकारिक स्रोत और डिस्क्लेमर
यह लेख केवल जानकारी के लिए है, निवेश सलाह नहीं। म्यूचुअल फंड निवेश बाज़ार जोखिमों के अधीन है। किसी भी स्कीम में निवेश या रिडेम्पशन से पहले उसका SID ध्यान से पढ़ें। टैक्स से जुड़े फ़ैसलों के लिए किसी योग्य CA से सलाह लें।
प्राथमिक स्रोत:
- SEBI निवेशक शिक्षा — Exit Load: https://investor.sebi.gov.in/exit_load.html
- SEBI बोर्ड पेपर (सितंबर 2025): https://www.sebi.gov.in/sebi_data/meetingfiles/sep-2025/1758696854726_1.pdf
- SEBI (Mutual Funds) Regulations, 2026 — अधिसूचना का पाठ: https://taxguru.in/sebi/sebi-mutual-funds-regulations-2026.html
- आयकर विभाग: https://www.incometax.gov.in
द्वितीयक स्रोत: 5. Business Today (अगस्त 2026) — 3% अधिकतम सीमा: https://www.businesstoday.in/mutual-funds/story/exiting-mutual-funds-may-get-cheaper-as-sebi-cuts-maximum-exit-load-cap-to-3-547787-2026-08-07 6. Business Standard (सितंबर 2025): https://www.business-standard.com/markets/capital-market-news/sebi-slashes-exit-load-cap-on-mfs-from-5-to-3-125091500220_1.html 7. Cafemutual (अक्टूबर 2019) — लिक्विड फंड ग्रेडेड एक्ज़िट लोड: https://cafemutual.com/news/industry/17548-sebi-allows-graded-exit-load-in-liquid-funds
तथ्य आपके सामने, फ़ैसला आपका।

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








