

बिना गारंटी ₹10 करोड़ तक बिजनेस लोन कैसे लें? 5 गलतियाँ जो Loan Reject करवा देती हैं
- CGTMSE एक सरकारी trust है जो बैंक को guarantee देता है — आपको property नहीं गिरवी रखनी
- CGTMSE Circular 250/2024-25 के बाद loan limit ₹5 करोड़ से बढ़कर ₹10 करोड़ हो गई है
- Udyam Registration और Project Report — यह दो चीज़ें सबसे ज़्यादा reject करवाती हैं
- CGTMSE में आपको अलग से apply नहीं करना — बैंक की ब्रांच खुद guarantee लेती है
- Loan मिलने के बाद की गलतियाँ भी उतनी ही खतरनाक हैं
रमेश ने Mudra loan से अपना business शुरू किया था।
मेहनत रंग लाई। Business इतना बढ़ा कि अब expansion के लिए ₹25-50 लाख चाहिए था।
लेकिन एक समस्या थी। गिरवी रखने के लिए न ज़मीन, न मकान।
उसे लगा — “अब business यहीं रुक जाएगा।”
शायद आपके साथ भी यही स्थिति हो।
इसी उधेड़बुन में रमेश उसी बैंक की ब्रांच में गया — जहाँ से उसने Mudra loan लिया था। Manager ने रमेश की बात सुनी। फिर मुस्कुराया और बोला —
“अगर property नहीं है… इसका मतलब यह नहीं कि बिना गारंटी business loan भी नहीं मिलेगा।”
रमेश ने पहली बार यह सुना था।
Manager ने एक नाम बताया — CGTMSE। सरकार की वह scheme — जिसमें बिना किसी property गिरवी रखे ₹10 करोड़ तक business loan मिल सकता है।
और यह कोई छोटी scheme नहीं है।
लेकिन ध्यान रखिए।
यही वह जगह है जहाँ अधिकांश business owners गलती कर देते हैं। पाँच छोटी गलतियाँ — और पूरी application reject।
आइए एक-एक करके समझते हैं।
CGTMSE Loan क्या है?
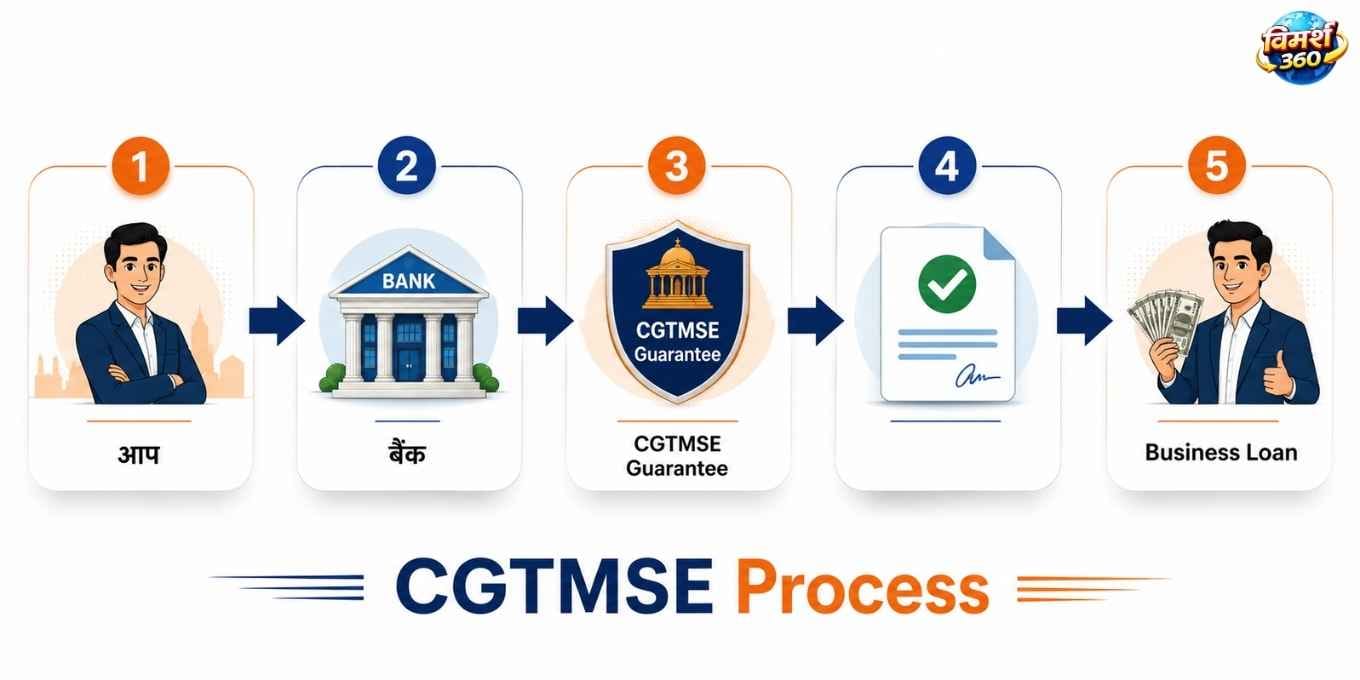
Manager ने रमेश को समझाया:
“रमेश जी — जब आप Mudra loan लेते हैं, तो बैंक आपको directly loan देता है। CGTMSE में एक तीसरा player है — सरकारी trust। यह trust बैंक को guarantee देता है। यानी अगर आप loan नहीं चुका पाए — तो CGTMSE बैंक का पैसा cover करेगा। इसीलिए बैंक की ब्रांच को आपकी property की ज़रूरत नहीं पड़ती।”
स्रोत: cgtmse.in — Official Website
CGTMSE Loan Eligibility क्या है?
कौन apply कर सकता है: Manufacturing unit | Service business | Retail trade (अब पूरी तरह eligible) | New startup | Existing business expansion
| Category | Maximum Loan | Guarantee Cover |
|---|---|---|
| Micro Enterprise (₹5 लाख तक) | ₹10 करोड़ | 85% |
| Small Enterprise | ₹10 करोड़ | 75% |
| Women Entrepreneur | ₹10 करोड़ | 90% |
| SC/ST/PwD Borrower | ₹10 करोड़ | 85% |
⚠️ Limit March 2025 में ₹5 करोड़ से ₹10 करोड़ की गई। स्रोत: CGTMSE Circular 250/2024-25 | Bankopedia CGTMSE Guide, March 2026
नई business के लिए: यह scheme नई business को भी loan देती है। Project report ज़रूरी है। Revenue record न हो तो भी apply कर सकते हैं।
कौन apply नहीं कर सकता: Agriculture directly | Self Help Groups | Educational institutions | Training institutes
CGTMSE Loan Interest Rate और Charges
| Charge | Rate |
|---|---|
| Interest Rate | 8.5%-12% (बैंक decide करता है) |
| Annual Guarantee Fee (AGF) | 0.37%-1.35% (loan size पर depend) |
| Processing Fee | 0.5%-2% approx (बैंक charge करता है) |
स्रोत: CGTMSE Scheme Document, Dec 2024 | RBI Guidelines
क्या आपको यह Loan लेना चाहिए?
बिना गारंटी loan मिलना — यह शुरुआत है। लेकिन पहले यह तय करें — क्या यह loan आपके लिए सही है?
| अगर आपकी स्थिति है… | तो क्या करें |
|---|---|
| नया business है, कोई revenue नहीं | पहले Project Report मज़बूत करें। Revenue estimate तैयार करें। |
| Business चल रहा है, expansion चाहिए | CGTMSE उपयुक्त विकल्प हो सकता है। |
| केवल पुराना loan चुकाने के लिए loan | दोबारा सोचें। यह loan का misuse है। |
| Equipment से income बढ़ने वाली है | Loan उपयोगी हो सकता है — repayment plan बनाएं। |
| Business model अभी tested नहीं | पहले Mudra loan से छोटे scale पर test करें। |
किन परिस्थितियों में CGTMSE Loan नहीं लेना चाहिए?
यह section बहुत कम websites लिखती हैं। लेकिन यही honest journalism है।
- Business Model अभी Tested नहीं है — पहले छोटे scale पर test करें। Loan से पहले validation।
- Revenue का कोई अंदाज़ा नहीं है — EMI हर महीने आएगी। Revenue uncertain हो तो loan trap बन सकता है।
- EMI चुकाने का Source Clear नहीं है — “Business बढ़ेगा तो भर देंगे” — यह plan नहीं है।
- Loan सिर्फ पुराने Loan चुकाने के लिए चाहिए — यह debt trap है। CGTMSE loan business expansion के लिए है।
- Family Pressure में Loan ले रहे हैं — “सब ले रहे हैं” — यह reason नहीं है।
5 गलतियाँ जो Loan Reject करवाती हैं
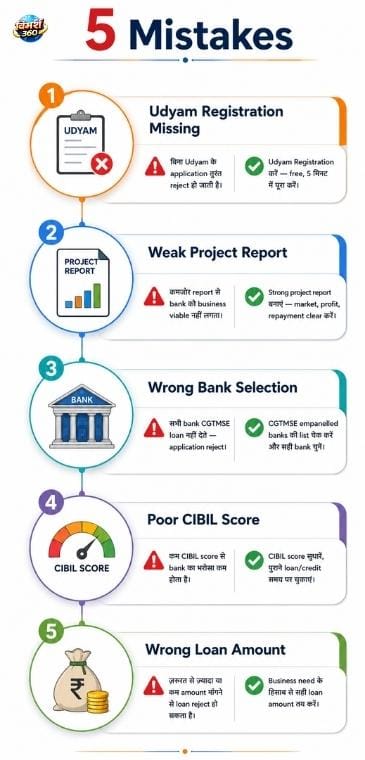
- 1Udyam Registration नहीं है CGTMSE scheme के तहत loan के लिए Udyam Registration mandatory है। बिना इसके बैंक application पहले step पर ही reject करता है।✅ Solution: udyamregistration.gov.in पर free registration। Aadhaar और PAN से 5 मिनट में। कोई fee नहीं।
स्रोत: Udyam Registration Portal — Ministry of MSME - 2Project Report नहीं बनाई या कमज़ोर है इस scheme में सबसे ज़्यादा rejection यहाँ होती है। Bank project report देखकर decide करता है — यह business viable है या नहीं।Vimarsh360 Tip Project Report लिखते समय एक सवाल पूछें — “अगर मैं bank होता और यह report पढ़ता, तो क्या loan देता?” अगर जवाब हाँ है — report तैयार है।✅ Solution: SIDBI का free project report format available है। Nearest MSME Development Institute या District Industries Centre (DIC) से free help लें।
Project report में ज़रूरी: Business description | Market analysis | Revenue projection | Cash flow | Repayment plan - 3गलत Bank चुनना सभी banks CGTMSE के साथ registered नहीं हैं। And registered banks में भी सभी branches यह loan process नहीं करतीं।✅ Solution: cgtmse.in पर Member Lending Institutions (MLI) की list से verify करें।
Safe options: SBI, PNB, Bank of Baroda, Canara Bank, Union Bank — सभी CGTMSE के major MLIs हैं। - 4CIBIL Score ignore करना बिना गारंटी loan मिलता है — इसका मतलब यह नहीं कि CIBIL Score matter नहीं करता। 700 से कम CIBIL Score = higher rejection risk।✅ Solution: Apply से 6 महीने पहले: Existing loans time पर चुकाएं | Credit card bills clear करें | Multiple applications एक साथ न करें
स्रोत: RBI Credit Information Guidelines - 5Loan Amount गलत Estimate करना बहुत कम माँगना: Business grow नहीं कर पाएगा।
बहुत ज़्यादा माँगना: Bank को doubt होगा — “यह repay कर पाएगा?”✅ Solution: Project report में accurate financial need दिखाएं। Realistic amount माँगें — maximum limit ₹10 करोड़ है।
CGTMSE Loan Apply करें — Step by Step
- 1Udyam Registration करें udyamregistration.gov.in — Free, 5 मिनट, Aadhaar + PAN
- 2Project Report तैयार करें Business plan + financial projections। SIDBI format use करें।
- 3CGTMSE Member Bank identify करें cgtmse.in → MLI list से verify करें।
- 4Application जमा करें बैंक की ब्रांच में documents के साथ। या jansamarth.in पर online भी।
- 5Bank Assessment Project viability + CIBIL check। 15-45 दिन।
- 6CGTMSE Guarantee Approve बैंक direct CGTMSE से guarantee लेगा। आपको अलग apply नहीं करना।
- 7Loan Disbursement Account में पैसा आएगा। Process complete।
स्रोत: cgtmse.in Official Process | Jansamarth Portal
Documents Checklist
| Category | Documents |
|---|---|
| Personal | Aadhaar, PAN, Photo, Address Proof |
| Business | Udyam Certificate, GST Registration, Bank Statements (6-12 months) |
| Financial | ITR 2-3 साल (existing business) / Project Report (new business) |
| Project | Projected P&L, Cash Flow, Machinery Quotations |
New Business के लिए: ITR की ज़रूरत नहीं। Project Report mandatory है। Udyam Registration ज़रूरी।
स्रोत: CGTMSE Official Guidelines
Loan मिलने के बाद — 5 गलतियाँ जो नहीं करनी
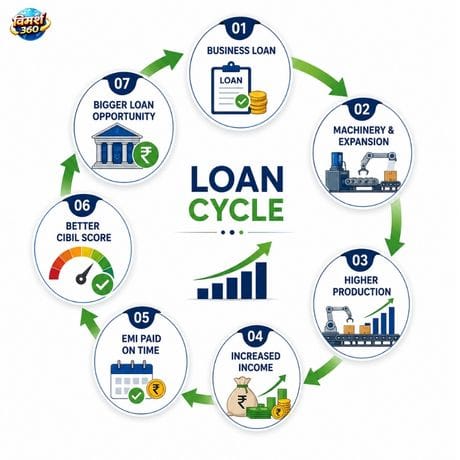
- Loan का पैसा Personal खर्च में लगाना — Business loan = business के लिए। Personal खर्च में लगाया तो बैंक action ले सकता है।
- GST समय पर न भरना — GST default = बैंक का trust कम। अगली बार loan मुश्किल।
- EMI Delay करना — एक भी EMI late = CIBIL score गिरता है। अगले loan की संभावना कम।
- Working Capital अलग न रखना — Loan के पैसे से loan चुकाना — यह trap है। Business की income से EMI भरें।
- Cash Flow Track न करना — Business में पैसा आए — पहले EMI, फिर बाकी खर्च।
Funding Ladder — Business किस Stage में है?
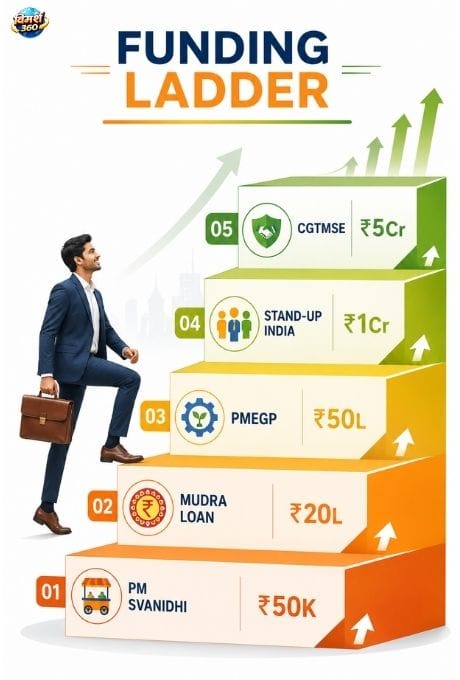
| Scheme | Best For | Maximum | Subsidy |
|---|---|---|---|
| PM SVANidhi | Street vendor, thela | ₹50,000 | नहीं |
| Mudra Loan | पहला छोटा business | ₹20 लाख | नहीं |
| PMEGP | New manufacturing unit | ₹50 लाख | 15-35% ✅ |
| Stand Up India | Women / SC / ST | ₹1 करोड़ | नहीं |
| CGTMSE | Expansion stage | ₹10 करोड़ | नहीं |
रमेश की funding journey: SVANidhi (₹15,000) → Mudra (₹5 लाख) → CGTMSE (₹25 लाख) — यही सही ladder है।
Vimarsh360 किसी specific bank या lender को recommend नहीं करता।
CGTMSE एक सरकारी scheme है। Loan approve होना आपके project report, CIBIL score और बैंक के assessment पर depend करता है।
⚠️ Fraud से सावधान रहें: कोई भी agent जो CGTMSE loan “guarantee” करे — उससे सावधान रहें। यह scheme direct बैंक की ब्रांच से होती है। Agent की ज़रूरत नहीं।
तथ्य आपके सामने, फ़ैसला आपका।
अक्सर पूछे जाने वाले सवाल
यह भी पढ़ें
- अगर आपका business अभी शुरू हुआ है, तो पहले Mudra Loan Guide पढ़ें — ₹50,000 से ₹20 लाख तक
- अगर आप subsidy के साथ manufacturing शुरू करना चाहते हैं — PMEGP Loan: 35% Subsidy के साथ
- Street vendor हैं? यहाँ से शुरू करें — PM SVANidhi: ₹50,000 तक का पहला loan
- Women या SC/ST entrepreneur हैं — Stand-Up India Loan: ₹1 करोड़ तक
- सभी business loan options एक जगह — Business Loan Guide: पूरी जानकारी
यह जानकारी किन स्रोतों से सत्यापित की गई है
- CGTMSE Official Website — cgtmse.in
- CGTMSE Annual Report 2024-25
- CGTMSE Circular 250/2024-25 (₹10 करोड़ limit update)
- CGTMSE Scheme Document, December 2024
- RBI — Credit Guarantee Schemes Guidelines
- SIDBI — Project Report Format
- Ministry of MSME — Udyam Registration Portal
- Jansamarth Portal — Online Loan Application

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








