

अगर आप ठेला लगाते हैं, रेहड़ी चलाते हैं, या फेरी लगाते हैं — तो यह लेख ख़ास आपके लिए है। PM स्वनिधि एक सरकारी योजना है जो आप जैसे लोगों को बिना किसी गारंटी के, सीधे बैंक से ₹15,000 से ₹50,000 तक लोन दिलाती है। समय पर चुकाने पर 7% ब्याज सब्सिडी भी। आइए, समझते हैं — कौन ले सकता है और कैसे ले सकता है।
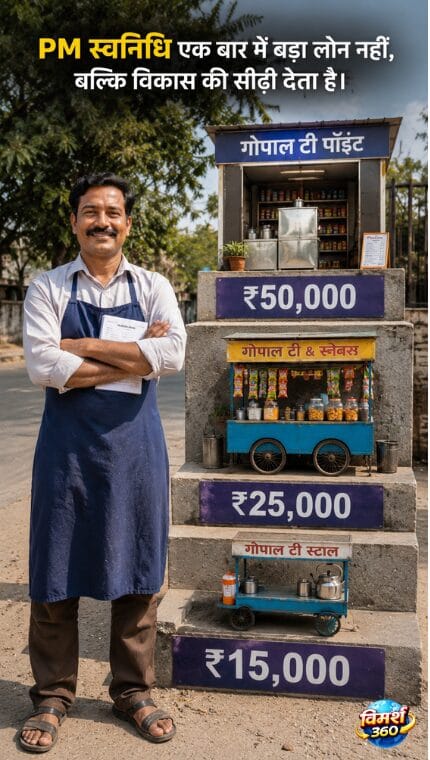
PM स्वनिधि योजना क्या है? यह आवास मंत्रालय (MoHUA) की एक micro-credit योजना है जो शहरी स्ट्रीट वेंडरों को बिना गारंटी working capital लोन देती है — तीन किस्तों में: ₹15,000 → ₹25,000 → ₹50,000। समय पर चुकाने पर 7% ब्याज सब्सिडी और डिजिटल payment पर cashback भी।
- किसके लिए — शहरी/अर्ध-शहरी स्ट्रीट वेंडर (ठेला, रेहड़ी, फेरी वाले)।
- कितना — ₹15,000 → ₹25,000 → ₹50,000; collateral-free।
- फ़ायदा — 7% ब्याज सब्सिडी + ₹1,600 तक डिजिटल cashback + RuPay credit card।
- स्थिति — 31 मार्च 2030 तक बढ़ाई गई (Cabinet, अगस्त 2025); पूरी तरह चालू।
इस लेख में
- गोपाल का ठेला — एक हिसाब जो उसने नहीं लगाया
- PM स्वनिधि योजना क्या है?
- क्या PM स्वनिधि अभी चालू है?
- कितना लोन मिलता है? — किस्तों की सीढ़ी
- अगली किस्त कैसे मिलेगी?
- पात्रता — कौन ले सकता है?
- ब्याज दर और असली फ़ायदे
- PM स्वनिधि Credit Card क्या है?
- दस्तावेज़
- ⚠️ सावधान — धोखाधड़ी से बचें
- आवेदन कैसे करें?
- गोपाल से रमेश तक — एक सीढ़ी
- अक्सर पूछे जाने वाले सवाल
गोपाल का ठेला
गोपाल हर दिन मोहल्ले के चौराहे पर, बैंक के ठीक सामने, अपने चाय-समोसे का ठेला लगाता था।
लेकिन आज कुछ अलग था।
ठेले पर सिर्फ़ चाय थी। समोसे नहीं।
कुछ दिन पहले गोपाल के पिता अचानक बीमार पड़ गए थे। इलाज के लिए उसे जल्दी में ₹15,000 की ज़रूरत पड़ी और उसने पास के साहूकार से पैसे उधार ले लिए। अब हालत यह थी कि साहूकार उससे रोज़ ₹50 ब्याज ले रहा था। गोपाल की रोज़ की कमाई का बड़ा हिस्सा उसी में चला जाता। जो बचता, उससे न पिता का इलाज ठीक से हो पाता और न ठेले के लिए कच्चा माल ख़रीदा जाता।
उसी बैंक में काम से आने-जाने वाला रमेश यह सब देख रहा था। कुछ महीने पहले वह ख़ुद मुद्रा लोन लेकर अपनी कपड़ों की दुकान शुरू कर चुका था और अक्सर गोपाल के ठेले पर चाय पीने रुक जाता था।
उस दिन उसने पूछा — “आज समोसे क्यों नहीं हैं?”
गोपाल ने अपनी पूरी परेशानी बता दी। रमेश कुछ देर चुप रहा। फिर उसने हिसाब लगाया —
₹1,500 महीना
₹18,000 साल
“गोपाल, तू साहूकार को साल में ₹18,000 दे रहा है। और PM स्वनिधि की पहली किस्त है ₹15,000 — यानी साहूकार को जो साल में देता, उससे भी कम में बैंक से शुरुआत हो सकती है।”
गोपाल हँस पड़ा — “हम जैसे ठेले वालों को बैंक कौन लोन देगा?”
रमेश मुस्कुराया — “यही तो तुम नहीं जानते। PM स्वनिधि नाम की एक योजना है, जो ख़ास तुम्हारे जैसे लोगों के लिए बनाई गई है।”
गोपाल को नहीं पता था कि कुछ ही मिनटों में उसकी मुलाक़ात एक ऐसी योजना से होने वाली है, जो सिर्फ़ उसके ठेले को नहीं — उसकी पूरी आर्थिक ज़िंदगी को बदल सकती थी।
PM स्वनिधि योजना क्या है?
गोपाल
“ठीक है, बताओ — यह PM स्वनिधि है क्या?”
रमेश
“देखो, इसका पूरा नाम है — PM Street Vendor’s AtmaNirbhar Nidhi। सरकार के आवास मंत्रालय (MoHUA) ने यह योजना जून 2020 में शुरू की थी — जब COVID के लॉकडाउन ने हम जैसे ठेले-रेहड़ी वालों की कमर तोड़ दी थी। उस वक़्त कोई बैंक हमें नहीं देखता था। तो सरकार ने पहली बार सीधे हमारे लिए एक रास्ता बनाया।”
गोपाल
“पर यह सिर्फ़ COVID के लिए था न?”
रमेश
“नहीं। यही तो ख़ास बात है। यह योजना इतनी कामयाब रही कि अगस्त 2025 में सरकार ने इसे और बेहतर बनाकर 2030 तक बढ़ा दिया। अब तक 68 लाख से ज़्यादा वेंडरों को इसका फ़ायदा मिल चुका है।”
क्या PM स्वनिधि अभी चालू है?
गोपाल
“यार, कहीं यह भी बंद तो नहीं हो गई? आजकल बहुत योजनाएँ सुनने में आती हैं, पर होती कुछ नहीं।”
रमेश
“नहीं। यह पूरी तरह चालू है। 27 अगस्त 2025 को Cabinet ने इसे officially 31 मार्च 2030 तक बढ़ाया है। ₹7,332 करोड़ का बजट है, और 1.15 करोड़ लोगों तक पहुँचने का लक्ष्य। Udyam Mitra portal पर Apply बटन active है।”
गोपाल
“तो जो Stand-Up India वाली बात थी — वह अलग था?”
रमेश
“बिल्कुल अलग। Stand-Up India मार्च 2025 में बंद हुई — उसकी revamped का इंतज़ार है। पर PM स्वनिधि का Apply बटन खुला है।”
PM स्वनिधि में कितना लोन मिलता है? — किस्तों की सीढ़ी
गोपाल
“तो कितना मिलेगा मुझे?”
रमेश
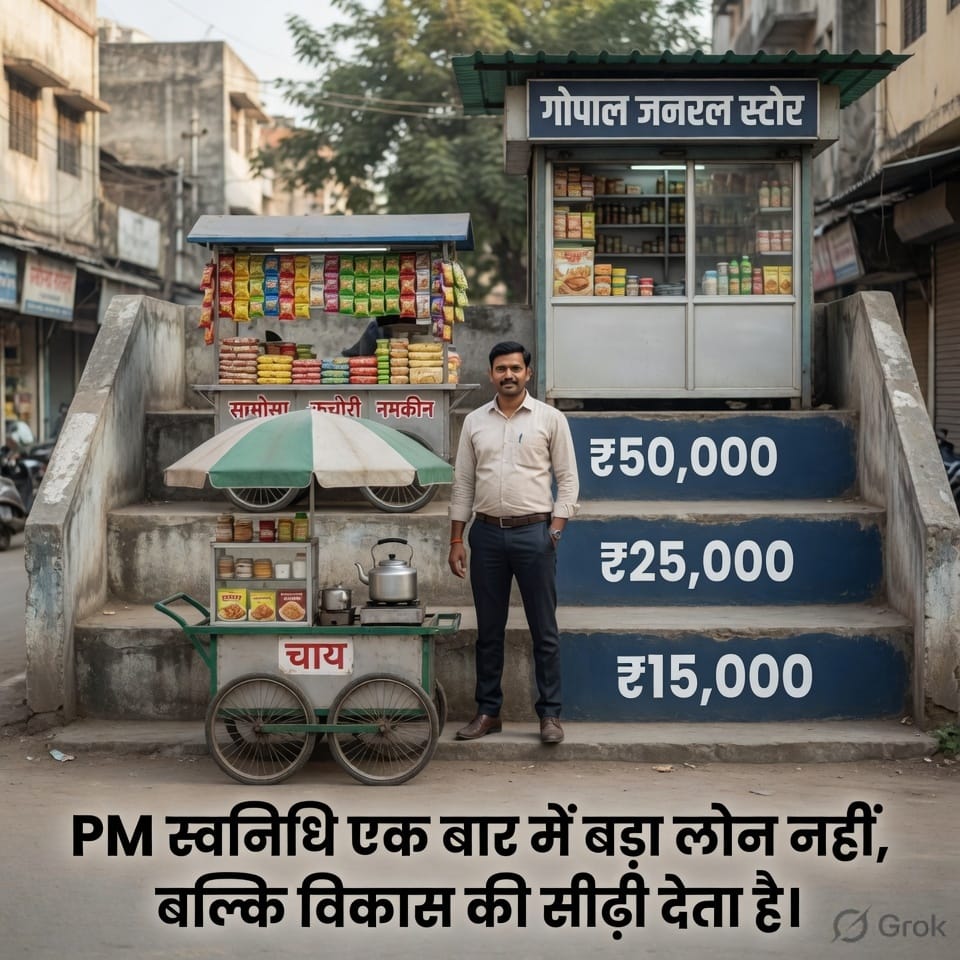
“यह एक बार में पूरा नहीं मिलता। यह सीढ़ी जैसी है — जितनी बार समय पर चुकाओ, उतनी बड़ी अगली किस्त।”
(स्रोत: PIB — Cabinet restructuring, अगस्त 2025)
अगली किस्त कैसे मिलेगी?
गोपाल
“ठीक है, पहली मिल गई मान लो। दूसरी कैसे मिलेगी?”
रमेश
“बस एक ही काम करना है — पहली किस्त समय पर चुकाओ। एक भी EMI late नहीं। उसके बाद तुम्हारा lender — बैंक या NBFC — ख़ुद दूसरी किस्त के लिए eligible मान लेगा।”
गोपाल
“और तीसरी?”
रमेश
“वही — दूसरी समय पर चुकाओ। यह सीढ़ी अनुशासन से चढ़ती है, shortcuts से नहीं। और तीसरी के बाद एक और चीज़ मिलती है — वह आगे बताता हूँ।”
पात्रता — कौन ले सकता है?
गोपाल
“पर रमेश, मैं eligible हूँ भी?”
रमेश
“देखो, इसके लिए तीन बातें चाहिए —”
- तुम शहरी/अर्ध-शहरी इलाक़े में ठेला/रेहड़ी/फेरी लगाते हो।
- 1 मार्च 2020 से पहले से यही काम कर रहे हो।
- तुम्हारे पास Certificate of Vending (CoV) हो — या नगरपालिका/TVC से Letter of Recommendation (LoR) मिल जाए।
गोपाल
“और आधार?”
रमेश
“हाँ — आधार में वही मोबाइल नंबर होना चाहिए जो अभी चालू है। यह ज़रूरी है।”
गोपाल
“CIBIL score?”
रमेश
“पहली किस्त के लिए कोई CIBIL score की शर्त नहीं। कोई income proof भी नहीं।”
गोपाल की आँखें चमक उठीं।
ब्याज दर और असली फ़ायदे
गोपाल
“ब्याज कितना लगेगा?”
रमेश
“यह बैंक तय करता है — कोई एक fixed दर नहीं। पर सबसे बड़ी बात यह है कि अगर तुमने EMI समय पर चुकाई, तो सरकार तुम्हें 7% ब्याज वापस करती है — सीधे खाते में। इसे ब्याज सब्सिडी कहते हैं।”
गोपाल
“और कुछ?”
रमेश
“हाँ — अगर UPI से payment लेने लगो तो ₹1,600 तक cashback भी मिलता है। और सबसे बड़ा फ़ायदा जो दिखता नहीं —”
गोपाल
“वो क्या?”
रमेश
“Credit history। पहली बार तुम्हारा नाम बैंक के रिकॉर्ड में आएगा। यही कल मुद्रा लोन का दरवाज़ा खोलेगा।”
(स्रोत: PIB, जनवरी 2026)
PM स्वनिधि Credit Card क्या है?
गोपाल
“तूने कहा था तीसरी किस्त के बाद और कुछ मिलता है — वो क्या है?”
रमेश
“यह देखो — PM स्वनिधि Credit Card। UPI-linked RuPay card, ₹30,000 की limit। PM मोदी ने इसे 23 जनवरी 2026 को launch किया — उन वेंडरों के लिए जिन्होंने दूसरी किस्त समय पर चुका दी।”
गोपाल
“मतलब मुझे भी मिल सकता है?”
रमेश
“हाँ — दूसरी किस्त समय पर चुकाओ, बस।”
गोपाल ने एक पल सोचा। बैंक के ठीक सामने बैठा वह आदमी, जिसके पास कभी credit card का सपना तक नहीं था — आज उसके हाथ में एक रास्ता था।
(स्रोत: PIB)
दस्तावेज़ — क्या चाहिए?
गोपाल
“काग़ज़ क्या-क्या लगेंगे?”
रमेश
“बहुत कम —”
- आधार कार्ड (mobile number linked — अनिवार्य)
- CoV या LoR (नगरपालिका/TVC से)
- बैंक खाता (Jan Dhan भी चलेगा)
- पासपोर्ट साइज़ फ़ोटो
गोपाल
“बस? कोई income proof नहीं? कोई ज़मीन-मकान?”
रमेश
“कुछ नहीं।“
⚠️ सावधान — PM स्वनिधि के नाम पर धोखाधड़ी
यहाँ रमेश थोड़ा गंभीर हो गया —
“गोपाल, एक बात और। इस योजना के नाम पर बहुत लोग ठगते हैं। याद रखो —”
PM स्वनिधि में यह कभी नहीं होता:
- कोई processing fee नहीं — कोई भी रक़म माँगे तो सावधान।
- कोई agent ज़रूरी नहीं — ख़ुद portal/app/CSC/बैंक से आवेदन करें।
- कोई approval guarantee नहीं — “100% लोन दिलाएँगे” कहने वाला झूठ बोल रहा है।
- कोई advance payment नहीं — लोन मिलने से पहले किसी को पैसे मत दें।
अगर कोई इनमें से कुछ माँगे — बैंक या नगरपालिका में तुरंत बताएँ।
PM स्वनिधि के लिए आवेदन कैसे करें?
गोपाल
“तो करूँ कैसे आवेदन?”
रमेश
“तीन रास्ते हैं —”
- PM SVANidhi portal या mobile app — ऑनलाइन, Aadhaar-based e-KYC से।
- Common Service Centre (CSC) — नज़दीकी CSC पर जाकर, वहाँ कोई मदद कर देगा।
- बैंक/NBFC/MFI की शाखा — SBI जैसे बैंकों से सीधे बात करें।
गोपाल
“कितने दिन में मिलेगा?”
रमेश
“काग़ज़ पूरे हों तो 7 से 15 कार्यदिवस। और हमेशा official portal या बैंक से ही करना — किसी बिचौलिए से नहीं।”
SVANidhi se Samriddhi — लोन से भी आगे
PM स्वनिधि सिर्फ़ लोन नहीं है। SVANidhi se Samriddhi initiative के तहत, लाभार्थी और उनके परिवार 8 केंद्रीय कल्याण योजनाओं से जोड़े जाते हैं — PM Jeevan Jyoti Bima, Ayushman Bharat, Ujjwala जैसी। अब तक 50 लाख से ज़्यादा परिवारों की profiling हो चुकी है।
यानी ₹15,000 का एक लोन — सिर्फ़ ठेले के लिए नहीं, पूरे परिवार की सुरक्षा का एक दरवाज़ा।
(स्रोत: PIB)
गोपाल से रमेश तक — एक सीढ़ी, तीन कहानियाँ
गोपाल
“रमेश, तू मुद्रा से यहाँ आया। मैं कहाँ पहुँचूँगा?”
रमेश
“गोपाल, मैं भी कभी तेरी जगह था। हर सीढ़ी का अपना वक़्त होता है —”
| Stage | योजना | किसके लिए |
|---|---|---|
| 🛒 ठेला | PM स्वनिधि | पहला formal लोन — साहूकार से आज़ादी |
| 🏪 छोटी दुकान | मुद्रा | ₹15,000 से ₹20 लाख — नया/पुराना बिजनेस |
| 🏭 बड़ा व्यवसाय | बैंक बिजनेस लोन | बड़ी रकम, structured plan |
“तू आज PM स्वनिधि लेगा। पहली किस्त चुकाएगा, credit history बनाएगा। फिर मुद्रा का दरवाज़ा खुलेगा। और उसके बाद — कौन जाने।”
गोपाल कल का रमेश है। बशर्ते वह पहली किस्त समय पर चुकाए।
Bharat Angle — ठेला भी अर्थव्यवस्था है
भारत के लाखों लोग हर सुबह अपनी दुकान का शटर नहीं खोलते।
वे अपना ठेला धक्का देकर सड़क पर निकालते हैं।
कोई lease नहीं, कोई registration नहीं, कोई credit record नहीं। बस एक ठेला, दो हाथ, और साहूकार का रोज़ाना हिसाब।
PM स्वनिधि ने यह बदला। जून 2020 से जनवरी 2026 तक — 71.57 लाख वेंडरों ने पहली किस्त ली, 27.28 लाख ने दूसरी, और 6.61 लाख ने तीसरी। UPI से digital payment 45% से बढ़कर 83% हो गया। वह ठेले वाला जो कभी cash के अलावा कुछ नहीं जानता था — आज QR code से payment ले रहा है।
यही असली financial inclusion है — किसी नीति-पत्र में नहीं, किसी ठेले पर।
(स्रोत: PIB, फ़रवरी 2026)
छोटा लोन, बड़ी बात। पहली बार साहूकार की जगह सिस्टम पर भरोसा। पर याद रखिए — PM स्वनिधि की असली ताक़त वह ₹15,000 नहीं, बल्कि वह credit history है जो उसे समय पर चुकाने से बनती है। वह रिकॉर्ड ही कल मुद्रा का दरवाज़ा खोलेगा। किस्त समय पर चुकाना — यही इस पूरी सीढ़ी की असली चाबी है।
निष्कर्ष — ठेले पर समोसे वापस आ गए
गोपाल ने रमेश की बात मानी। PM SVANidhi portal पर आवेदन किया — ख़ुद, किसी agent के बिना। पहली किस्त ₹15,000 मिली। माल भरा, ठेला बढ़ाया। साहूकार का हिसाब बंद हुआ।
ठेले पर समोसे वापस आ गए।
अब उसकी नज़र दूसरी किस्त पर है — ₹25,000। और उससे भी आगे। यही PM स्वनिधि की असली जीत है — ₹50 रोज़ का वह हिसाब, जो गोपाल ने कभी नहीं लगाया था, अब वह लगाना सीख गया।
इस सीरीज़ का अगला पड़ाव: ठेले से दुकान तक, दुकान से बड़े बिजनेस तक — बैंक से बिजनेस लोन कैसे लें? पूरी funding सीढ़ी हमने यहाँ विस्तार से बताई है।
रमेश, प्रिया, सुनीता, गोपाल — हर किरदार की अपनी सीढ़ी। आप भी साथ बने रहिए।
ज़रूरी सूचना
लोन की मंज़ूरी बैंक/lender के assessment पर निर्भर है — कोई गारंटी नहीं। ब्याज दरें lender अनुसार बदलती हैं; सब्सिडी शर्तें भी बदल सकती हैं। आवेदन हमेशा आधिकारिक portal (pmsvanidhi.mohua.gov.in) या बैंक से करें — किसी बिचौलिए से नहीं। यह लेख सामान्य जानकारी के लिए है, वित्तीय सलाह नहीं।
अक्सर पूछे जाने वाले सवाल (FAQ)
PM स्वनिधि योजना क्या है?
क्या PM स्वनिधि अभी चालू है?
PM स्वनिधि में कितना लोन मिलता है?
दूसरी किस्त कैसे मिलेगी?
PM स्वनिधि की ब्याज दर क्या है?
PM स्वनिधि credit card क्या है?
PM स्वनिधि के लिए कौन पात्र है?
क्या PM स्वनिधि में processing fee लगती है?
लोन कितने दिन में मिलता है?
यह भी पढ़ें

दीपक चौधरी Vimarsh360 के संस्थापक-संपादक हैं। अर्थशास्त्र (ऑनर्स) और मनोविज्ञान की पृष्ठभूमि तथा 8+ वर्षों के पत्रकारिता अनुभव के साथ, वे जटिल आर्थिक विषयों को आम भारतीय की भाषा में, ज़मीनी उदाहरणों और सत्यापित तथ्यों के साथ समझाते हैं। “तथ्य आपके सामने, फ़ैसला आपका।”
दीपक चौधरी के बारे में और पढ़ें →📲 Vimarsh360 ऐप डाउनलोड कीजिए
धन, करियर और सरकारी योजनाओं की हर ज़रूरी जानकारी — सीधे आपके फ़ोन पर।
Play Store से इंस्टॉल करेंदीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








