

आपके Business के लिए कौन सी Government Business Loan Scheme सही है? ₹10,000 से ₹10 करोड़ — 2 मिनट का Complete Decision Guide
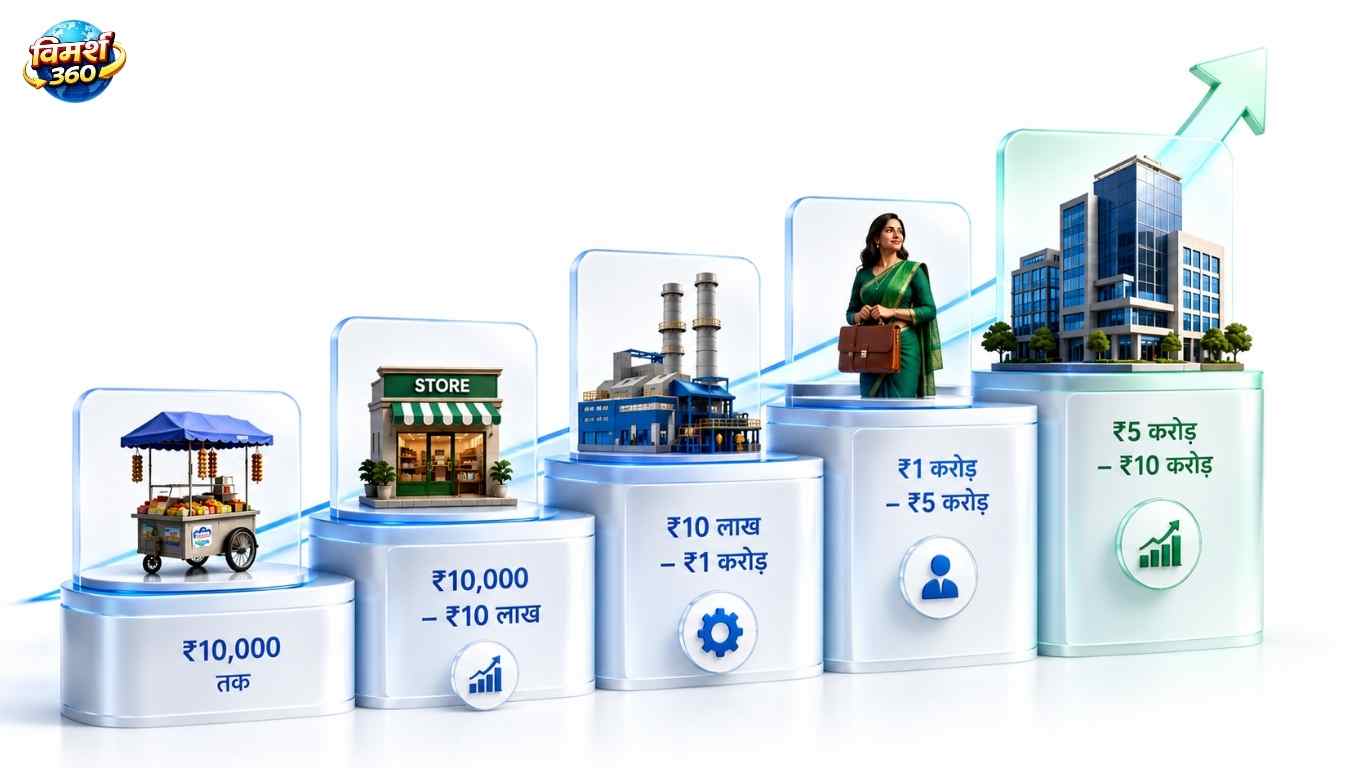
- भारत में 5 प्रमुख government business loan schemes — ₹10,000 से ₹10 करोड़ तक
- SVANidhi, Mudra, PMEGP, Stand-Up India और CGTMSE — हर scheme अलग stage के लिए
- सही scheme जानने के लिए सिर्फ 3 सवाल काफी हैं
- Loan लेने से पहले 60-Second Self Check ज़रूरी है — EMI का source पहले तय करें
| Street vendor, thela, rehri हैं | PM SVANidhi |
| पहला business, ₹20 लाख तक | Mudra Loan |
| Manufacturing + Subsidy चाहिए | PMEGP |
| Women या SC/ST entrepreneur | Stand-Up India |
| Existing business expand करना | CGTMSE |
रमेश का दोस्त विकास। Patna में poultry farm शुरू करना चाहता है।
रमेश ने कहा: “यार — government business loan लो। मैंने लिया था।”
विकास ने Google किया। Results में आया: SVANidhi, Mudra, PMEGP, Stand-Up India, CGTMSE।
विकास और ज़्यादा confuse हो गया। “इतनी schemes हैं। मेरे लिए कौन सी?”
शायद आप भी यही सोच रहे हों। आज इसी का जवाब।
5 Government Business Loan Schemes — एक नज़र में
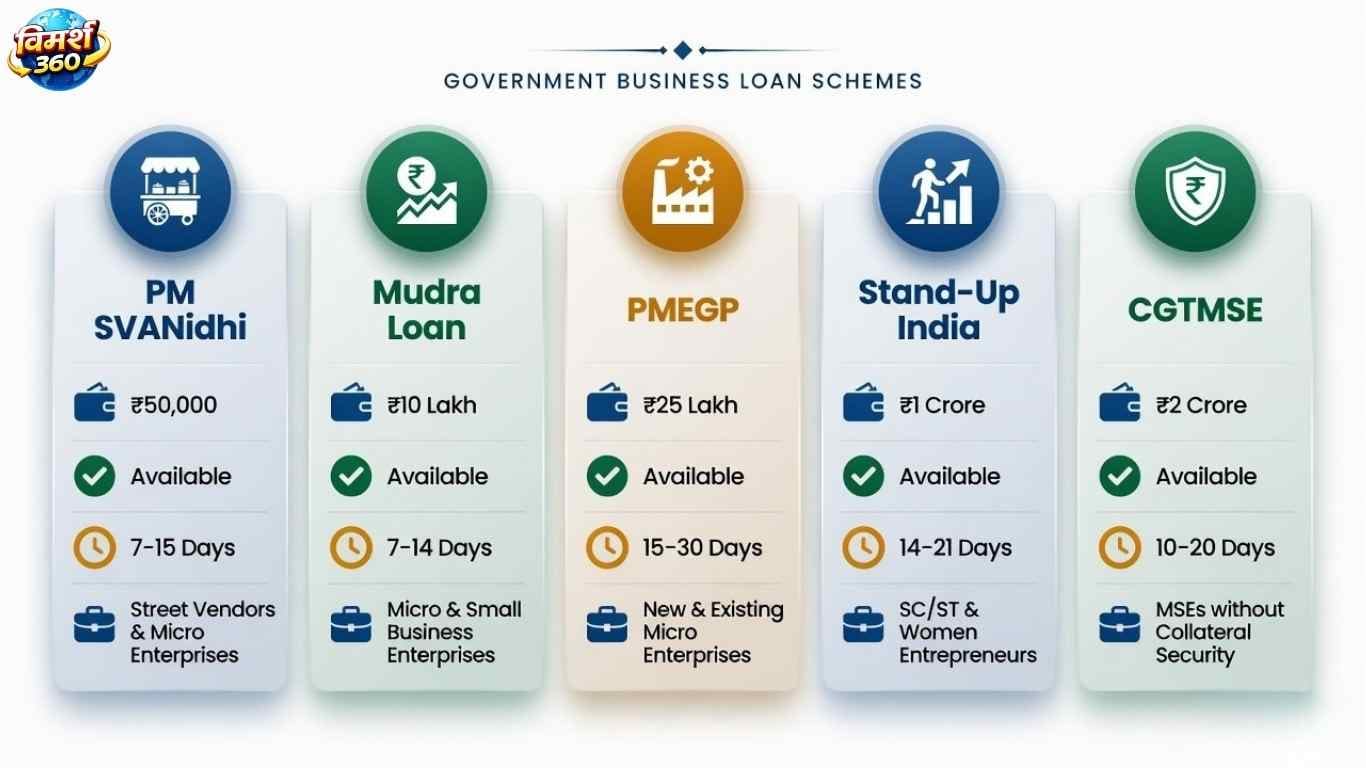
| Scheme | Maximum | Subsidy | Approval | Best For |
|---|---|---|---|---|
| PM SVANidhi | ₹50,000 | 7% interest ✅ | 7-15 दिन | Street vendor |
| Mudra Loan | ₹20 लाख | नहीं | 15-30 दिन | पहला business |
| PMEGP | ₹50 लाख | 15-35% ✅ | 30-90 दिन | Manufacturing |
| Stand-Up India | ₹1 करोड़ | नहीं | 30-60 दिन | Women/SC/ST |
| CGTMSE | ₹10 करोड़ | नहीं | 15-45 दिन | Expansion |
सभी schemes collateral-free | स्रोत: MoHUA | SIDBI | KVIC | CGTMSE
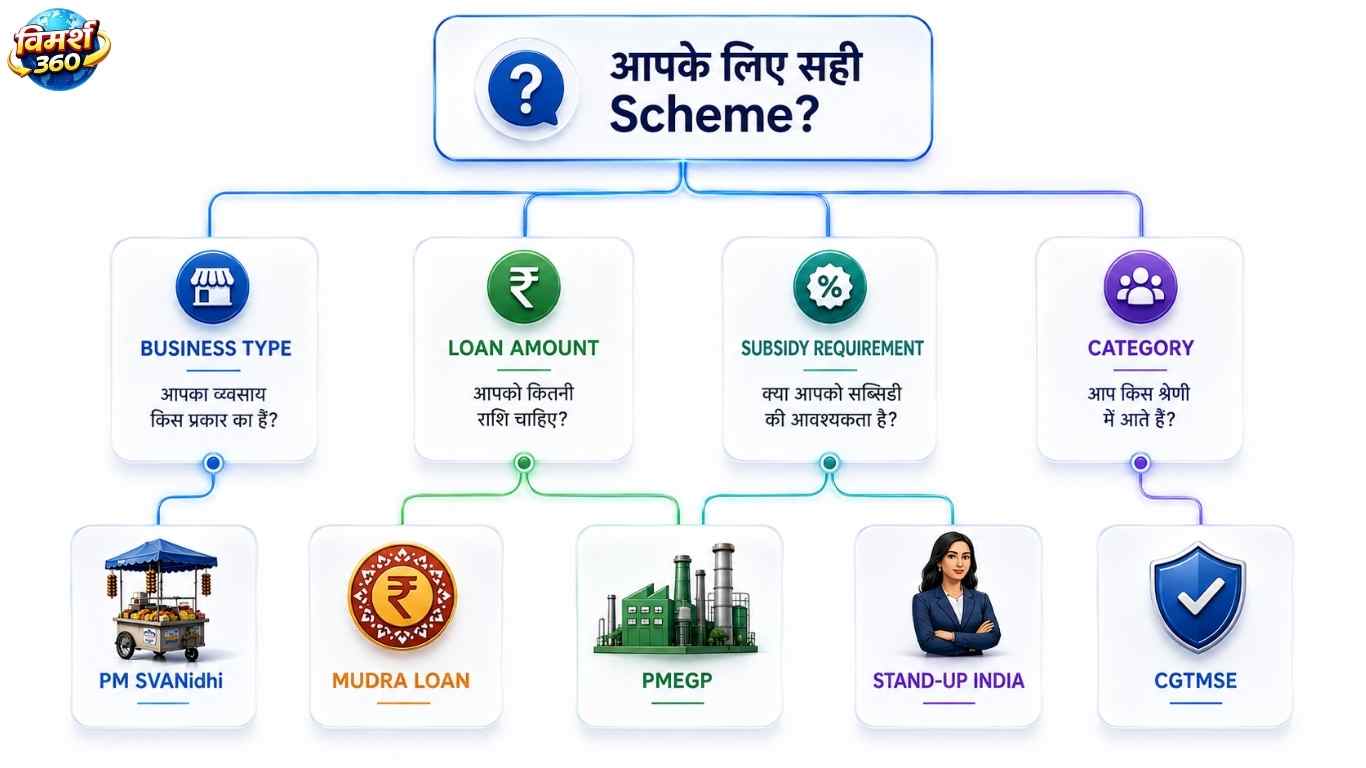
Business Loan Kaise Le? — पहले 3 सवाल पूछें
सवाल 1 — आप कौन हैं?
Street vendor → SVANidhi | SC/ST या Women → Stand-Up India | General entrepreneur → नीचे पढ़ें
सवाल 2 — कितना चाहिए?
₹50,000 तक → SVANidhi | ₹50,000—₹20 लाख → Mudra | ₹20—₹50 लाख → PMEGP | ₹50 लाख—₹1 करोड़ → Stand-Up/CGTMSE | ₹1 करोड़+ → CGTMSE
सवाल 3 — Subsidy चाहिए?
हाँ → PMEGP (15-35%) | नहीं → Mudra, Stand-Up, CGTMSE
⚠️ EMI Reality Check — Loan लेने से पहले
यह section बाकी websites नहीं लिखती। लेकिन यह सबसे ज़रूरी है।
रमेश का example: Mudra loan ₹5 लाख | 5 साल | ~10% interest → Monthly EMI ₹10,600
रमेश की income ₹35,000 → EMI/Income ratio 30% ✅ Manageable
अगर income ₹20,000 होती → ratio 53% ❌ Dangerous
Loan कब नहीं लेना चाहिए?
इन 5 situations में loan मत लें:
- Market Research नहीं की — customers कहाँ हैं, पहले यह जानें।
- Revenue Source Clear नहीं — “business चलेगा तो भर देंगे” plan नहीं है।
- Business Model Tested नहीं — पहले Mudra Shishu से छोटे scale पर शुरू करें।
- Loan से Loan चुकाना है — debt trap है।
- Family Pressure में — “सब ले रहे हैं” reason नहीं है।
Business Stage के हिसाब से सही Scheme
- ₹10,000 → ₹20,000 → ₹50,000 (step-by-step)
- 7% interest subsidy
- UPI payment से extra benefit
❌ किनके लिए नहीं:
- Shop या manufacturing unit शुरू करना चाहते हैं
- ₹50,000 से ज़्यादा की ज़रूरत है
- Shishu ₹50,000 | Kishor ₹5 लाख | Tarun ₹20 लाख
- No collateral | Processing आसान
- New और existing दोनों businesses
❌ किनके लिए नहीं:
- ₹20 लाख से ज़्यादा चाहिए → CGTMSE बेहतर
- Manufacturing subsidy चाहिए → PMEGP बेहतर
- Women/SC/ST, ₹1 करोड़ चाहिए → Stand-Up India
- 15-35% subsidy — सबसे ज़्यादा किसी भी scheme में
- Rural General: 25% | Rural SC/ST/Women: 35%
- Urban General: 15% | Urban SC/ST/Women: 25%
❌ किनके लिए नहीं:
- Existing business expansion के लिए नहीं — सिर्फ new units
- Trading/retail — limited eligibility
- ₹50 लाख से ज़्यादा → CGTMSE
विकास के लिए: Poultry farm → Manufacturing → PMEGP ✅
→ PMEGP — 35% Subsidy के साथ Manufacturing कैसे शुरू करें- ₹1 करोड़ तक | Greenfield business
- Minimum 1 SC/ST या 1 woman per bank branch
- SC/ST और Women — दोनों के लिए dedicated
❌ किनके लिए नहीं:
- General category के लिए नहीं
- Existing business के लिए नहीं — greenfield only
- ₹1 करोड़ से ज़्यादा → CGTMSE
- ₹10 करोड़ तक (March 2025 से updated)
- No collateral — government guarantee
- Bank loan देता है, CGTMSE बैंक का risk cover करता है
❌ किनके लिए नहीं:
- Street vendors और ₹20 लाख से कम → Mudra बेहतर
- Subsidy चाहिए → PMEGP
- CIBIL 650 से कम है → पहले improve करें
महिला उद्यमियों के लिए कौन सी Scheme?
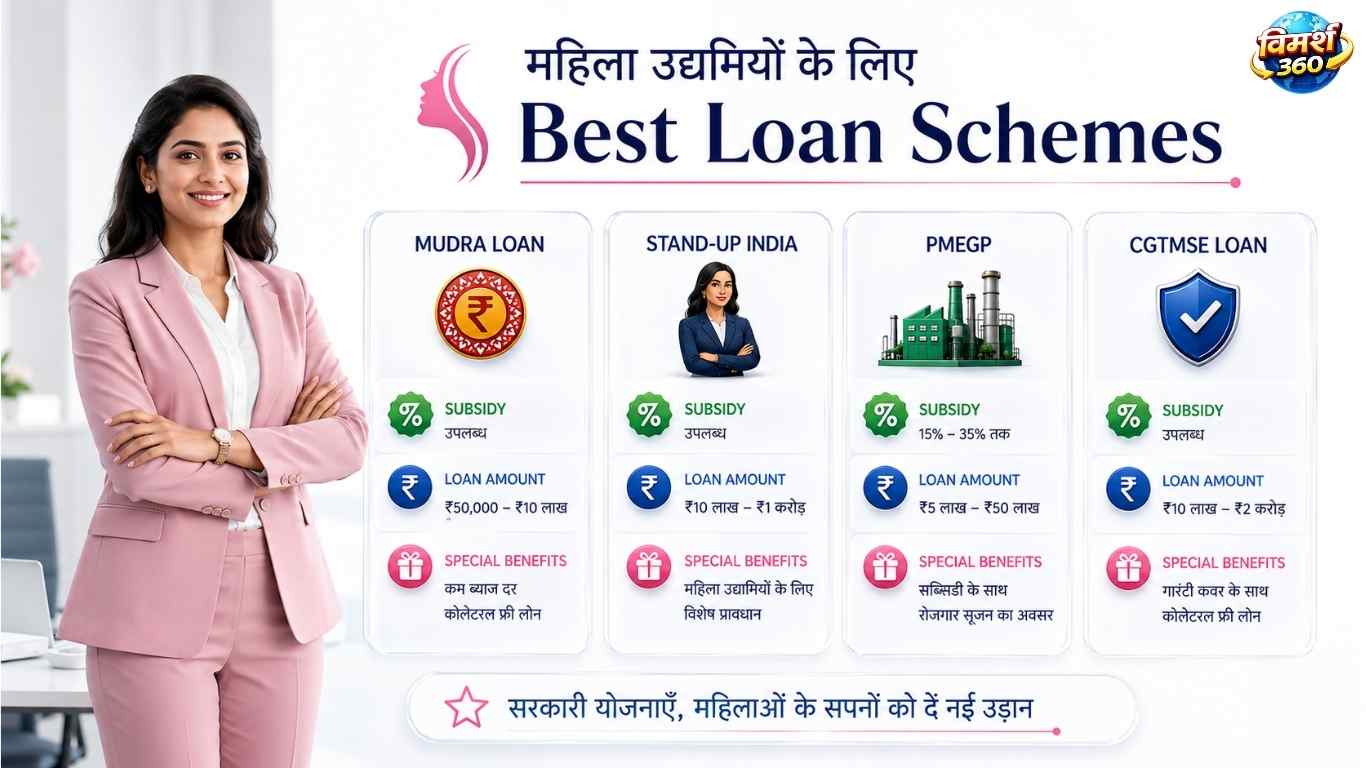
| Scheme | Women को Extra Benefit |
|---|---|
| Stand-Up India | Primary target — ₹1 करोड़ तक |
| PMEGP | Rural: 35% subsidy | Urban: 25% subsidy |
| CGTMSE | 90% guarantee cover (highest) |
| Mudra | 60%+ beneficiaries women हैं |
Decision Tree — 2 मिनट में जानें
⚡ अपनी situation match करें
Schemes Combine करें — Smart Strategy
PMEGP subsidy + CGTMSE loan (remaining amount के लिए)
Mudra → फिर CGTMSE (जैसे रमेश ने किया)
Mudra + PMEGP — एक साथ नहीं
SVANidhi + Mudra — पहले SVANidhi पूरी चुकाएं
SVANidhi (₹15,000) → Mudra (₹5 लाख) → CGTMSE (₹25 लाख)
Documents — तीन हिस्सों में
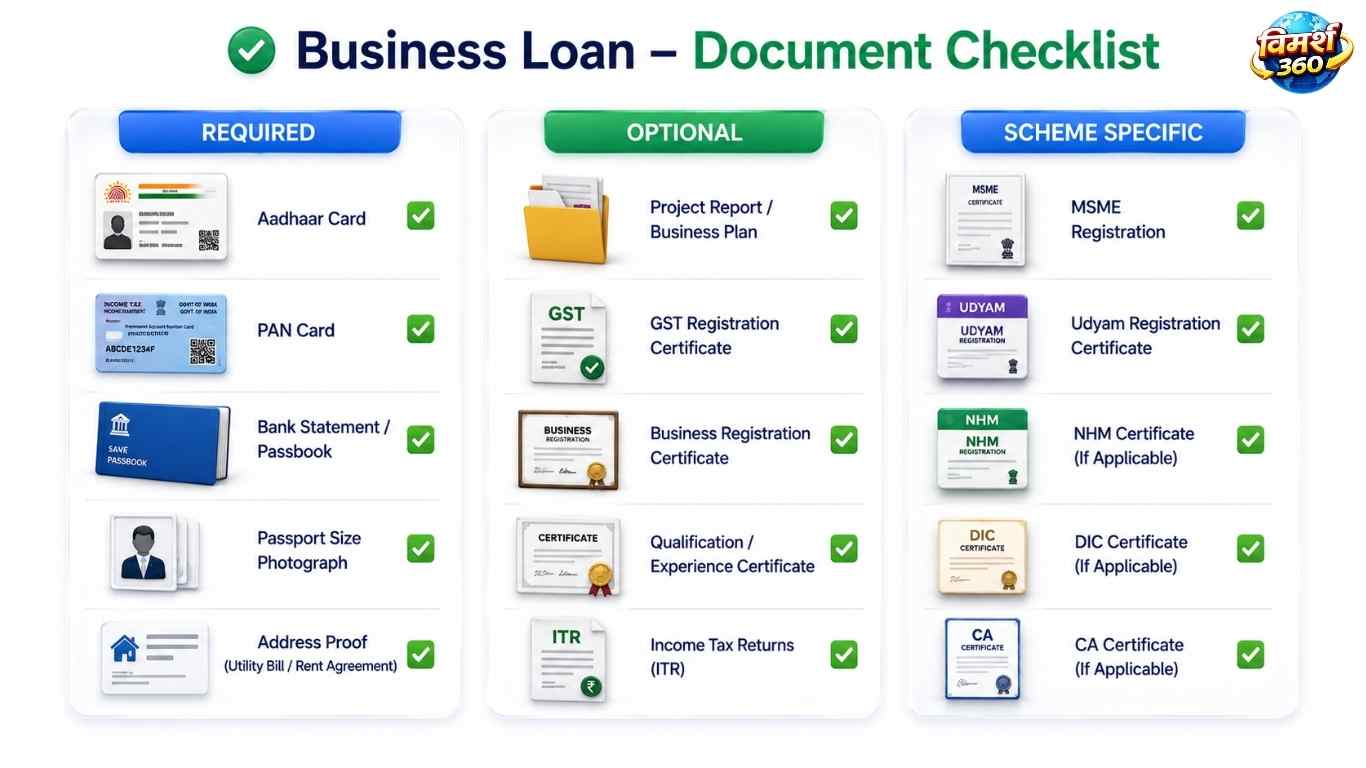
📋 Required (सभी schemes)
- Aadhaar Card
- PAN Card
- Bank Account (6+ months)
- Business Address Proof
- Passport Photo
📋 PMEGP & CGTMSE Extra
- Udyam Registration
- Project Report
- ITR 2-3 साल (existing)
- GST Registration
📋 Situation-Based
- SC/ST Certificate (Stand-Up)
- Machinery Quotations (PMEGP)
- Cash Flow Statement (CGTMSE बड़े loans)
⚠️ याद रखें
- Documents पहले ready
- Incomplete = rejection
- CIBIL 700+ रखें
- Udyam Registration free है
Apply करने से पहले — 5 ज़रूरी काम
1. Udyam Registration करें — Free, 5 मिनट
2. CIBIL Score check करें — 700+ सभी schemes के लिए better
3. Business Plan बनाएं — strong project report = ज़्यादा approval chance
4. Existing bank में apply करें — relationship matter करती है
5. Agent से सावधान रहें — सभी schemes free में direct apply होती हैं
FAQs — अक्सर पूछे जाने वाले सवाल
☑️ Loan लेने से पहले — 60-Second Self Check
📋 यह checklist screenshot करें
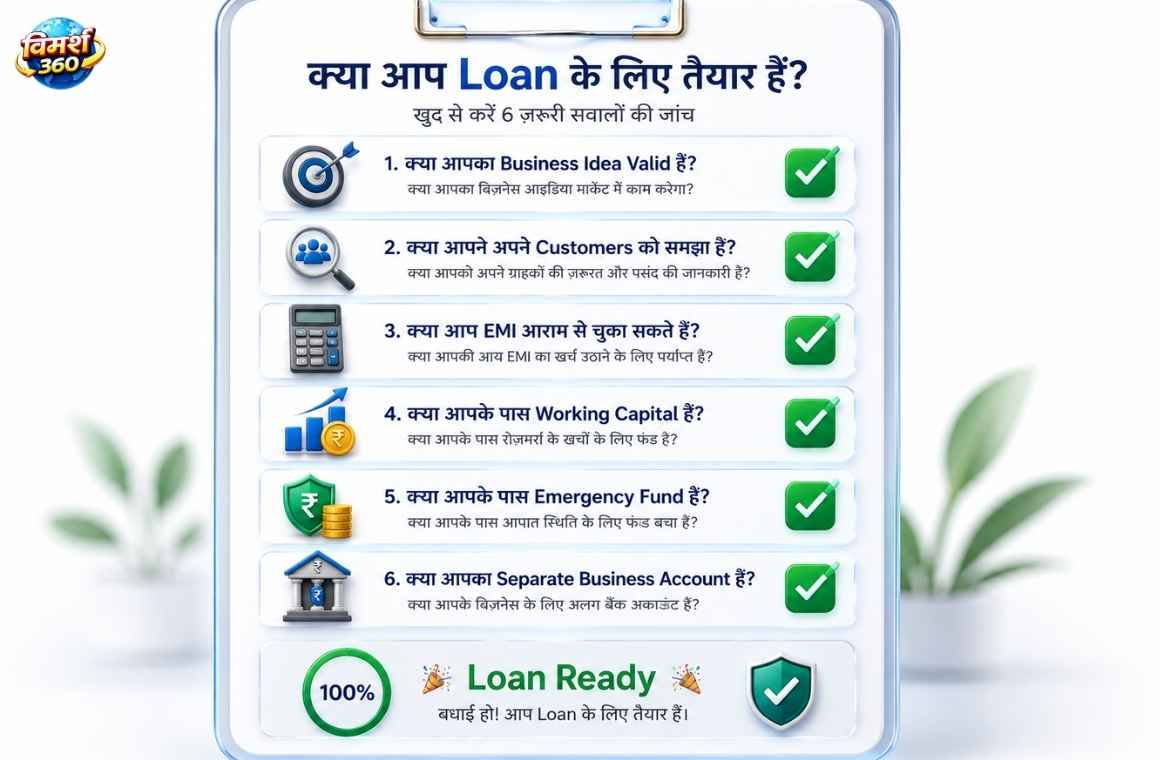
- Business idea validated है?कम से कम 1 paying customer मिला?
- Customer identified हैं?Market research की है?
- EMI afford होगी?Monthly income का 30-40% से कम?
- Working capital अलग है?Loan का पैसा EMI में नहीं जाएगा?
- Emergency fund है?2-3 महीने का buffer?
- Personal और Business account अलग?Bank यही देखता है
Loan के लिए तैयार ✅
पहले यह तैयारी करें ❌
Online Apply कहाँ करें?
| Scheme | Official Portal |
|---|---|
| PM SVANidhi | pmsvanidhi.mohua.gov.in |
| Mudra Loan | psbloansin59minutes.com |
| PMEGP | kviconline.gov.in/pmegpeportal |
| Stand-Up India | standupmitra.in |
| CGTMSE / Multiple | jansamarth.in (सबसे आसान) |
रमेश ने विकास को समझाया: “Poultry farm — Manufacturing है। ₹5 लाख चाहिए। Subsidy चाहिए। PMEGP apply कर।”
विकास ने PMEGP apply किया। 35% subsidy मिली। Farm शुरू हुई। जब business बढ़ेगा — CGTMSE से expand करेगा।
Loan एक tool है। सही tool, सही stage, सही scheme।
Vimarsh360 किसी specific bank या agent को recommend नहीं करता। सभी government schemes official portals पर free में apply होती हैं।
हर scheme एक कदम है। पहला कदम छोटा होता है। लेकिन वही कदम financial freedom का रास्ता खोलता है।
तथ्य आपके सामने, फ़ैसला आपका।
यह भी पढ़ें
- Street vendor हैं? PM SVANidhi — ₹50,000 तक का पहला loan
- पहली बार business: Mudra Loan — ₹20 लाख तक पूरी guide
- Manufacturing + subsidy: PMEGP — 35% के साथ
- Women/SC/ST: Stand-Up India Loan — ₹1 करोड़ तक
- Expansion, बिना property: CGTMSE — ₹10 करोड़ तक
- सभी business loan options: Complete Business Loan Guide
यह जानकारी किन स्रोतों से सत्यापित की गई है

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।









1 thought on “₹10,000 से ₹10 करोड़: सरकारी Business Loan — कौन सी Schemeआपके लिए सही है?”