

अपना छोटा बिजनेस शुरू या बड़ा करने के लिए पूँजी चाहिए, पर न बड़ी गारंटी है, न जान-पहचान? यहीं काम आती है प्रधानमंत्री मुद्रा योजना। पर सवाल यह है — मुद्रा लोन कैसे पाएं, कौन सी श्रेणी आपके लिए सही है, कौन से काग़ज़ चाहिए, और वह “सब्सिडी” वाली बात जो हर कोई पूछता है — उसका सच क्या है? आइए, सब कुछ सिलसिलेवार समझते हैं।
मुद्रा लोन कैसे पाएं? अपना ज़रूरी काग़ज़ (पहचान, पता, बिजनेस का प्रमाण) और एक साफ़ project report तैयार कीजिए, फिर किसी भी बैंक, RRB, स्मॉल फाइनेंस बैंक, NBFC या MFI में आवेदन कीजिए (या Jan Samarth/Udyamimitra portal पर)। मुद्रा लोन बिना गारंटी मिलता है, ₹20 लाख तक, और नए व पहले से चल रहे — दोनों तरह के बिजनेस के लिए।
- चार श्रेणियाँ — शिशु (₹50k तक), किशोर (₹5 लाख तक), तरुण (₹10 लाख तक), तरुण प्लस (₹20 लाख तक)।
- बिना गारंटी (collateral-free) — कोई ज़मीन/संपत्ति गिरवी नहीं।
- गैर-कृषि, गैर-कॉर्पोरेट छोटे बिजनेस के लिए — manufacturing, trading, services।
- नए और पहले से चल रहे, दोनों के लिए; आवेदन बैंक/NBFC/MFI या Jan Samarth/Udyamimitra portal से।
इस लेख में
- मुद्रा लोन क्या है?
- मुद्रा लोन के प्रकार (शिशु, किशोर, तरुण, तरुण प्लस)
- पात्रता — कौन ले सकता है?
- किन व्यवसायों के लिए?
- दस्तावेज़ और project report
- मुद्रा लोन कैसे पाएं? — कदम-दर-कदम
- ब्याज दर, राशि और अवधि
- कौन सी बैंक देती है?
- महिलाओं के लिए मुद्रा लोन
- क्या सब्सिडी मिलती है? — पूरा सच
- अक्सर पूछे जाने वाले सवाल
रमेश की दुकान — आख़िरकार
रमेश को आप जानते हैं। पिछले लेखों में उसने पूरी “पूँजी की सीढ़ी” समझी थी, और तय किया था कि अपनी दुकान के लिए वह मुद्रा लोन लेगा।
पर एक बात याद कीजिए। शुरू में रमेश सोचता था — “एक ही बार में 20 लाख का लोन ले लूँ, बैंक बार-बार थोड़े ही देगी।” अब उसकी सोच बदल चुकी है। उसने हिसाब लगाया — छोटी दुकान, शुरुआती माल, और थोड़ा working capital के लिए उसे सच में करीब 4 लाख चाहिए, 20 नहीं।
तो रमेश ने समझदारी का रास्ता चुना — पूरे 20 लाख की जगह, किशोर श्रेणी का मुद्रा लोन (₹5 लाख तक)। उतना ही, जितना चाहिए। “छोटे से शुरू करूँगा। दुकान चल पड़ी, समय पर किस्त चुकाई, तो CIBIL मज़बूत होगा — और बड़ा करना हो तो तरुण लोन तब ले लूँगा।”
यही असली सीख है, जो रमेश ने सीखी। आइए, उसके साथ मुद्रा लोन की पूरी प्रक्रिया समझते हैं — ताकि आप भी सही तरीके से, सही श्रेणी का लोन पा सकें।
मुद्रा लोन क्या है?
प्रधानमंत्री मुद्रा योजना (PMMY) भारत सरकार की एक योजना है, जो 8 अप्रैल 2015 को शुरू हुई। इसका मक़सद — उन छोटे, गैर-कृषि, गैर-कॉर्पोरेट उद्यमियों को बिना गारंटी लोन दिलाना, जिन्हें अब तक बैंक से कर्ज़ नहीं मिल पाता था और जो मजबूरन साहूकारों के भरोसे रहते थे।
एक बात साफ़ समझ लीजिए — मुद्रा खुद लोन नहीं देती। यह एक refinancing संस्था है। लोन तो आपको बैंक, क्षेत्रीय ग्रामीण बैंक (RRB), स्मॉल फाइनेंस बैंक, NBFC या माइक्रोफाइनेंस संस्था (MFI) ही देती है — मुद्रा उन्हें सहारा देती है।
यह लोन नए और पहले से चल रहे, दोनों तरह के बिजनेस के लिए है — manufacturing (बनाना), trading (खरीद-बिक्री), services (सेवा), और खेती से जुड़ी (allied) गतिविधियों के लिए। पर सीधी खेती (फसल उगाना) इसमें नहीं आती।
(स्रोत: mudra.org.in व PIB)
मुद्रा लोन के प्रकार — शिशु, किशोर, तरुण, तरुण प्लस
मुद्रा लोन आपके बिजनेस की अवस्था (कितना बढ़ा है, कितनी ज़रूरत है) के हिसाब से चार श्रेणियों में मिलता है:
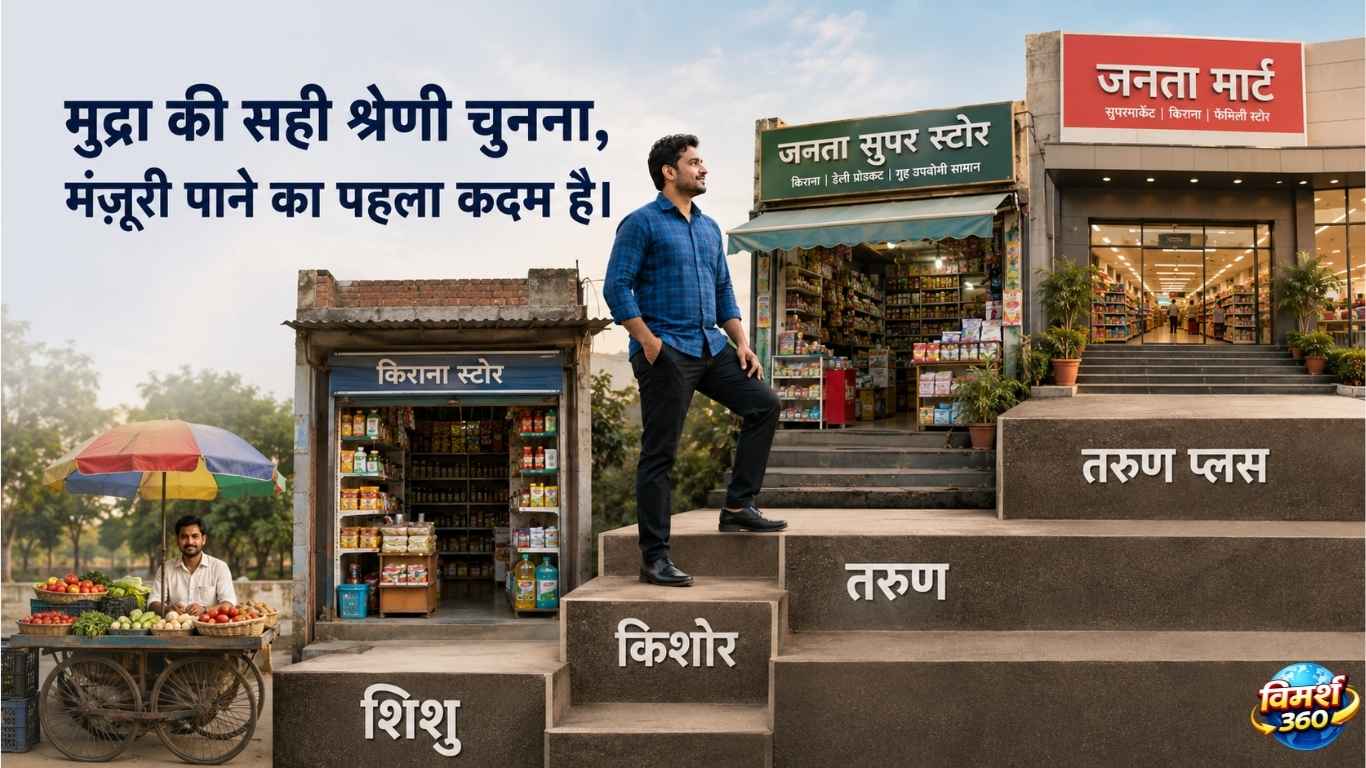
तरुण प्लस श्रेणी और ₹20 लाख की बढ़ी सीमा Union Budget 2024-25 में जोड़ी गई (24 अक्टूबर 2024 से लागू)। यानी आप छोटे से शुरू करके, हर बार समय पर चुकाकर, अगली श्रेणी तक बढ़ सकते हैं — ठीक जैसे रमेश की योजना है।
(स्रोत: PIB — Loan Limit Raised to ₹20 Lakh, Budget 2024-25)
मुद्रा लोन के लिए पात्रता — कौन ले सकता है?
मुद्रा की पात्रता काफ़ी खुली है:
- भारतीय नागरिक, उम्र आमतौर पर 18 से 65 वर्ष।
- एक चलता हुआ या शुरू होने वाला गैर-कृषि बिजनेस — manufacturing, trading या service।
- नया या पहले से चल रहा, दोनों चलेंगे।
- व्यक्ति, प्रोपराइटरशिप, पार्टनरशिप फर्म, कंपनी — सब पात्र।
- कोई न्यूनतम आय या शैक्षिक योग्यता की कड़ी शर्त नहीं — ज़रूरी है एक व्यवहार्य (viable) बिजनेस और चुकाने की क्षमता।
ध्यान दें — अंतिम पात्रता और मंज़ूरी बैंक अपने credit assessment के आधार पर तय करता है (आगे इस पर बात करेंगे)।
मुद्रा लोन किन व्यवसायों के लिए मिलता है?
लगभग हर गैर-कृषि, आय पैदा करने वाली छोटी गतिविधि के लिए:
- दुकान/व्यापार — किराना, कपड़े, स्टेशनरी, मोबाइल आदि (रमेश का मामला)
- छोटा निर्माण/manufacturing — सिलाई, फर्नीचर, खाद्य उत्पाद, हस्तशिल्प
- सेवाएँ — सैलून, रिपेयर, टेलरिंग, फोटोकॉपी, छोटे ट्रांसपोर्ट (जैसे एक वाहन)
- खेती से जुड़ी (allied) गतिविधियाँ — डेयरी, मुर्गी-पालन, मधुमक्खी-पालन आदि (पर सीधी फसल-खेती नहीं)
पैसा working capital (रोज़मर्रा का खर्च, माल), मशीन/उपकरण, या वाहन खरीदने में लग सकता है।
मुद्रा लोन के लिए ज़रूरी दस्तावेज़ और project report
सही और पूरे काग़ज़ ही मंज़ूरी की सबसे बड़ी कुंजी हैं। आम तौर पर चाहिए:
- पहचान-पत्र — आधार, पैन
- पता प्रमाण — बिजली बिल, राशन कार्ड आदि
- पासपोर्ट साइज़ फ़ोटो
- बिजनेस का प्रमाण — रजिस्ट्रेशन/लाइसेंस, पता (जहाँ लागू हो)
- बैंक स्टेटमेंट (आमतौर पर पिछले 6-12 महीने)
- मशीन/सामान के quotation (अगर मशीन/उपकरण के लिए लोन ले रहे हैं)
- और एक ठीक project report / business plan
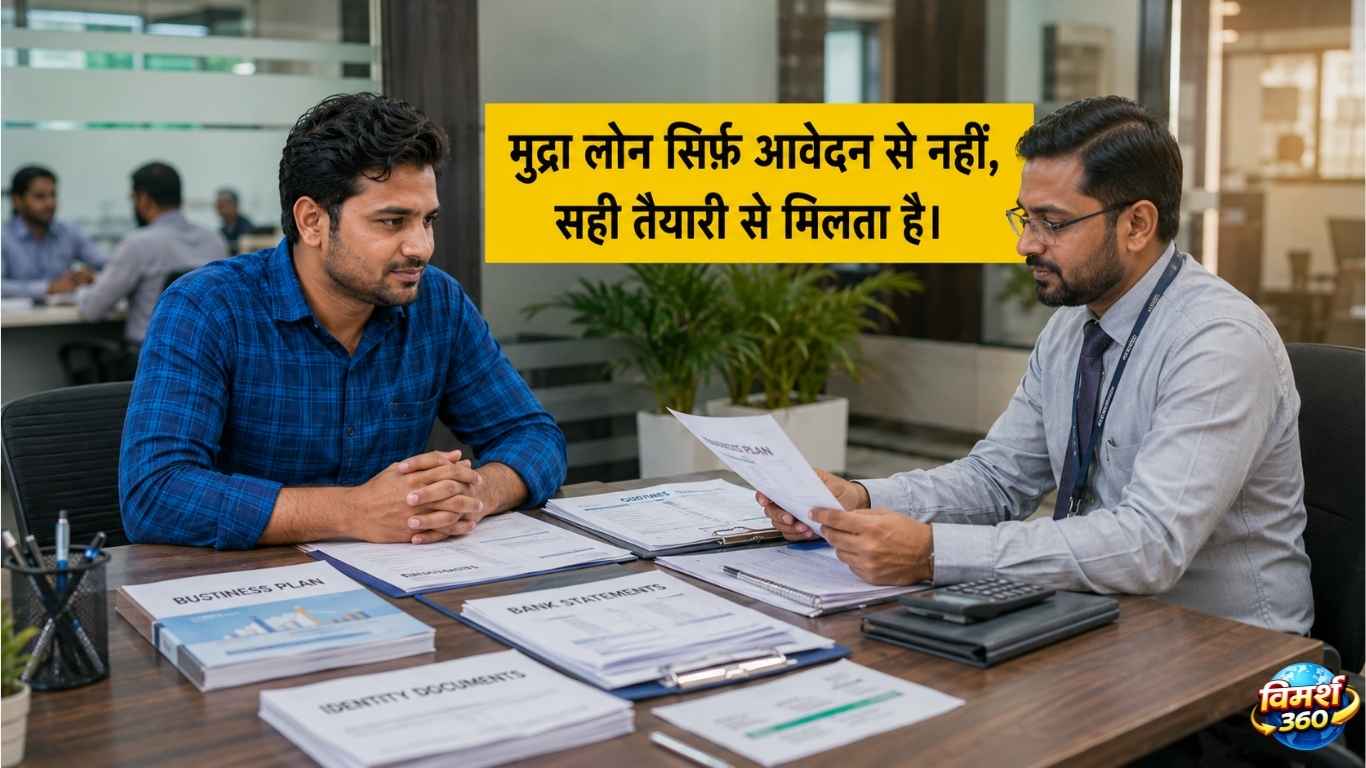
एक अच्छी मुद्रा project report में क्या हो?
बैंक यह जानना चाहता है कि “पैसा किस काम में लगेगा, और कमाई से किस्त कैसे चुकेगी?” तो रिपोर्ट में रखिए:
- कुल ज़रूरत और उसका ब्योरा — कितना पैसा, किस-किस चीज़ पर (माल, मशीन, working capital)
- अनुमानित मासिक/सालाना बिक्री — यथार्थवादी, बढ़ा कर नहीं
- अनुमानित खर्च और मुनाफ़ा
- किस्त (EMI) चुकाने की साफ़ तस्वीर — मुनाफ़े से किस्त आराम से निकले
शिशु जैसे छोटे लोन के लिए बैंक बहुत सरल जानकारी से काम चला लेता है; किशोर/तरुण के लिए project report जितनी ठोस, मंज़ूरी उतनी आसान।
मुद्रा लोन कैसे पाएं? — कदम-दर-कदम
अब मुख्य सवाल। प्रक्रिया सीधी है, पर तैयारी से फर्क पड़ता है। मोटे तौर पर ये कदम:
- तय कीजिए कितना और किसलिए। ज़रूरत के हिसाब से श्रेणी चुनिए (शिशु/किशोर/तरुण) — और रमेश की तरह, उतना ही जितना सच में चाहिए।
- काग़ज़ और project report तैयार रखिए (ऊपर बताए अनुसार)।
- lender चुनिए और आवेदन कीजिए — किसी भी बैंक/RRB/स्मॉल फाइनेंस बैंक/NBFC/MFI की शाखा में, या ऑनलाइन Jan Samarth / Udyamimitra portal पर।
- बैंक की जाँच — बैंक आपके बिजनेस की व्यवहार्यता, काग़ज़ और CIBIL देखता है।
- मंज़ूरी और राशि — सही पाए जाने पर लोन मंज़ूर; अक्सर working capital के लिए एक MUDRA (RuPay) कार्ड भी मिलता है, जिससे आप ज़रूरत भर पैसा निकाल सकते हैं।
कितना समय? शिशु जैसे छोटे लोन अक्सर 7-10 कार्यदिवस में; किशोर/तरुण 2-4 हफ़्ते, काग़ज़ और जाँच पर निर्भर।
मुद्रा लोन की ब्याज दर, राशि और चुकाने की अवधि
यहाँ एक ज़रूरी बात — मुद्रा लोन की कोई एक तय (“फिक्स”) ब्याज दर नहीं है। RBI के दिशानिर्देशों के तहत, दर हर bank/संस्था अपने हिसाब से तय करती है — आपके बिजनेस, जोखिम और रकम के आधार पर। मोटे तौर पर यह सालाना ~8% से 12-14% के बीच रहती है (संस्था अनुसार और भी)।
- राशि: ₹50,000 से ₹20 लाख तक (श्रेणी अनुसार)।
- अवधि: आमतौर पर ₹5 लाख तक के लोन के लिए ~5 साल तक, और ₹5-20 लाख के लिए ~7 साल तक (कुछ महीनों के moratorium सहित)।
- शिशु जैसे छोटे लोन पर अक्सर कोई processing fee नहीं।
कौन सी बैंक मुद्रा लोन देती है?
लगभग सभी प्रमुख संस्थाएँ:
- सरकारी व निजी बैंक (SBI, PNB, BoB, HDFC, ICICI आदि)
- क्षेत्रीय ग्रामीण बैंक (RRB)
- स्मॉल फाइनेंस बैंक
- NBFC और माइक्रोफाइनेंस संस्थाएँ (MFI)
आप अपने मौजूदा बैंक से शुरू कर सकते हैं (जहाँ आपका खाता है — वहाँ प्रक्रिया अक्सर आसान), या Jan Samarth/Udyamimitra portal पर lender खोज सकते हैं।
महिलाओं के लिए मुद्रा लोन
मुद्रा की एक बड़ी ख़ासियत — यह भारत की सबसे महिला-केंद्रित ऋण योजनाओं में से एक है। आधिकारिक आँकड़ों के अनुसार, इसके खातों का बहुत बड़ा हिस्सा (हाल के आँकड़ों में करीब 60%) महिला उद्यमियों के नाम है। साथ ही, करीब आधे खाते SC/ST/OBC वर्ग को गए हैं।
महिलाओं के लिए कोई अलग “महिला मुद्रा योजना” नहीं है — पर कई बैंक महिला आवेदकों को प्राथमिकता और कभी-कभी थोड़ी बेहतर शर्तें देते हैं। बिना गारंटी होने के कारण, यह उन महिलाओं के लिए सबसे सुलभ रास्ता है जिनके नाम कोई बड़ी संपत्ति नहीं।
(स्रोत: PIB — 11 Years of PMMY / mudra.org.in)
क्या मुद्रा लोन पर सब्सिडी मिलती है? — पूरा सच
यह सबसे ज़्यादा पूछा जाने वाला सवाल है, और यहीं सबसे बड़ी ग़लतफ़हमी है। तो साफ़-साफ़:
नहीं — मुद्रा लोन पर कोई सब्सिडी नहीं मिलती। यह एक pure credit (शुद्ध ऋण) योजना है — पूरा पैसा ब्याज सहित लौटाना पड़ता है। मुद्रा का असली फ़ायदा सब्सिडी नहीं, बल्कि बिना गारंटी और आसान पहुँच है।
(एक पुरानी बात: COVID के दौरान शिशु लोन पर 12 महीने के लिए 2% ब्याज-छूट दी गई थी, पर वह अस्थायी राहत अगस्त 2021 में ख़त्म हो चुकी है। आज मुद्रा पर कोई सब्सिडी नहीं।)
अगर आपको सच में सब्सिडी चाहिए, तो वह PMEGP जैसी योजना में मिलती है (नए manufacturing/service unit पर 15-35% margin money सब्सिडी)। दोनों का फर्क और कौन किसके लिए सही — यह हमने PMEGP वाले लेख में विस्तार से बताया है।
एक बात स्पष्ट रूप से समझ लीजिए — आपके लोन लेने का उद्देश्य बिजनेस शुरू करना या बढ़ाना है, सब्सिडी लेना नहीं। सब्सिडी एक मदद है, मंज़िल नहीं। सब्सिडी के लालच में शुरू किया गया बिजनेस सफल होने की संभावना काफ़ी कम रखता है — क्योंकि नींव ग़लत जगह रखी जाती है। पहले देखिए कि बिजनेस अपने दम पर चल सकता है या नहीं; योजना और सब्सिडी उसके बाद की बात है।
मुद्रा लोन मिलने की संभावना कैसे बढ़ाएँ?
मुद्रा में मंज़ूरी अपेक्षाकृत आसान है, फिर भी ये बातें राह आसान करती हैं:
- साफ़, यथार्थवादी project report — सबसे ज़रूरी।
- ठीक CIBIL/credit रिकॉर्ड — पुराने कर्ज़/बिल समय पर चुकाते रहिए।
- सही श्रेणी चुनना — ज़रूरत से ज़्यादा रकम न माँगिए (रमेश की तरह उतना ही जितना चाहिए)।
- पूरे काग़ज़ — अधूरे दस्तावेज़ सबसे आम अड़चन।
- अपने मौजूदा बैंक से शुरुआत — जहाँ आपका लेन-देन का रिकॉर्ड पहले से है।
Bharat Angle — साहूकार से बैंक तक
मुद्रा का सबसे बड़ा योगदान यह है कि इसने करोड़ों छोटे उद्यमियों को साहूकार के ऊँचे ब्याज से निकालकर बैंक की दहलीज़ तक पहुँचाया। 11 साल में इस योजना के तहत 57 करोड़ से ज़्यादा लोन खाते खुले, जिनमें करीब ₹40 लाख करोड़ की रकम मंज़ूर हुई।
भारत के छोटे शहरों, क़स्बों और गाँवों के लिए यह ख़ास मायने रखती है — जहाँ न बड़ी गारंटी होती है, न जान-पहचान। रमेश जैसे लाखों लोगों के लिए, बिना गारंटी का यह रास्ता ही पहला सहारा है। (और जैसा हमने देखा, महिलाओं व वंचित वर्गों के लिए तो यह और भी बड़ा ज़रिया बना है।)
(स्रोत: PIB — 11 Years of PMMY)
निष्कर्ष — रमेश की दुकान खुल गई
कहानी पूरी हुई। रमेश ने किशोर श्रेणी का मुद्रा लोन लिया, अपनी छोटी दुकान खोली, और जो सबसे बड़ी बात — उसने उतना ही लिया जितना चाहिए था, न कि 20 लाख जिसका लालच कभी उसे था।
यही पूरी सीरीज़ की सीख है। मुद्रा लोन कैसे पाएं — इसका जवाब सिर्फ़ “बैंक जाओ, फॉर्म भरो” नहीं है; असली जवाब है — सही श्रेणी, सही तैयारी, और उतनी ही रकम जितनी ज़रूरत हो। बिना गारंटी का यह दरवाज़ा हर छोटे सपने के लिए खुला है — बस समझदारी से दाख़िल होइए।
मुद्रा ₹20 लाख तक और बिना सब्सिडी है। पर अगर आपको इससे बड़ी रकम चाहिए, या आप महिला या SC/ST उद्यमी के रूप में बड़ा greenfield project लगाना चाहते हैं — तो? अगले लेख में: Stand-Up India — बड़े सपने का बड़ा रास्ता।
और रमेश व प्रिया का सफ़र? वह आगे भी जारी रहेगा। आप भी साथ बने रहिए।
ज़रूरी सूचना
लोन की मंज़ूरी बैंक/संस्था के credit assessment, बिजनेस की व्यवहार्यता और आपके CIBIL पर निर्भर करती है — किसी भी योजना में मंज़ूरी की कोई गारंटी नहीं। ब्याज दरें व शर्तें बदल सकती हैं; नवीनतम जानकारी के लिए बैंक या mudra.org.in देखें। और याद रखिए — लोन समय पर चुकाना बहुत ज़रूरी है, वरना credit रिकॉर्ड और भविष्य की उधारी, दोनों पर असर पड़ता है। (यह लेख सामान्य जानकारी के लिए है, वित्तीय सलाह नहीं।)
अक्सर पूछे जाने वाले सवाल (FAQ)
मुद्रा लोन कैसे पाएं?
मुद्रा लोन क्या है?
मुद्रा लोन की कितनी श्रेणियाँ हैं?
मुद्रा लोन के लिए कौन पात्र है?
मुद्रा लोन पर ब्याज दर कितनी है?
क्या मुद्रा लोन पर सब्सिडी मिलती है?
मुद्रा लोन कितने दिन में मिल जाता है?
मुद्रा लोन के लिए कौन से दस्तावेज़ चाहिए?
यह भी पढ़ें

दीपक चौधरी Vimarsh360 के संस्थापक-संपादक हैं। अर्थशास्त्र (ऑनर्स) और मनोविज्ञान की पृष्ठभूमि तथा 8+ वर्षों के पत्रकारिता अनुभव के साथ, वे जटिल आर्थिक विषयों — धन-सृजन, निवेश, करियर और सरकारी योजनाओं — को आम भारतीय की भाषा में, ज़मीनी उदाहरणों और सत्यापित तथ्यों के साथ समझाते हैं। उनकी पत्रकारिता का आधार एक ही सिद्धांत है — “तथ्य आपके सामने, फ़ैसला आपका।” हर लेख में वे दावे को भरोसेमंद स्रोत से जोड़ते हैं, ताकि पाठक ख़ुद सोच-समझकर फ़ैसला ले सके।
दीपक चौधरी के बारे में और पढ़ें →📲 Vimarsh360 ऐप डाउनलोड कीजिए
धन, करियर और भू-राजनीति की हर गहरी कहानी — सीधे आपके फ़ोन पर।
Play Store से इंस्टॉल करेंदीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








