

SC/ST और महिला उद्यमियों के लिए ₹1 करोड़ तक का बिना-गारंटी बैंक लोन — यही वादा है स्टैंड अप इंडिया योजना का। पर 2026 में सबसे ज़रूरी सवाल यह है — यह योजना है क्या, और क्या यह अभी भी चालू है? क्योंकि ज़मीनी हक़ीक़त और इंटरनेट पर मिलने वाली ज़्यादातर जानकारी में बड़ा फ़र्क़ आ चुका है। आइए, जानते हैं पूरा सच — साफ़, और ताज़ा।
सुनीता का बड़ा सपना — और एक उलझन
सुनीता जयपुर की रहने वाली है। तीन साल पहले उसने अपने घर में सिर्फ़ दो सिलाई मशीनों से रेडीमेड कपड़े सिलने और बेचने का काम शुरू किया था। आज उसके पास आठ मशीनें हैं, पाँच महिलाएँ उसके साथ काम करती हैं, और उसके कपड़ों की माँग लगातार बढ़ रही है।
अब वह अगला कदम उठाना चाहती है — एक छोटी गारमेंट यूनिट, बेहतर मशीनें और बड़ा उत्पादन। इसके लिए उसे करीब ₹18 लाख की ज़रूरत है।
सलाह लेने के लिए वह रमेश और प्रिया से बात करती है। रमेश कहता है — “स्टैंड अप इंडिया तो बंद हो गई है।” प्रिया कहती है — “नहीं, वित्त मंत्री निर्मला सीतारमण ने संसद में कहा है कि इसे नए रूप में वापस लाया जाएगा।”
सुनीता और उलझ जाती है। एक सरकारी पोर्टल पर योजना अब भी दिखती है। दूसरे पोर्टल पर “Apply” बटन निष्क्रिय है। कुछ वेबसाइटें इसे चालू बताती हैं, कुछ बंद।
तो सच क्या है? क्या स्टैंड अप इंडिया योजना 2026 में अभी भी चालू है? और सुनीता को नई योजना का इंतज़ार करना चाहिए, या किसी दूसरे विकल्प की तरफ़ देखना चाहिए? इसी उलझन को सुलझाने के लिए आइए, स्टैंड अप इंडिया का पूरा सच, उसकी वर्तमान स्थिति और आपके लिए सही अगला कदम — सब समझते हैं।
इस लेख में
- स्टैंड अप इंडिया योजना क्या है?
- पात्रता — कौन ले सकता है?
- कितना लोन, और कैसा?
- किन व्यवसायों के लिए?
- ब्याज, अवधि, गारंटी और दस्तावेज़
- आवेदन कैसे करें?
- क्या सब्सिडी मिलती है?
- क्या योजना अभी भी चालू है? (2026 स्टेटस)
- Revamped योजना — आगे क्या?
- स्टैंड अप इंडिया बनाम मुद्रा बनाम PMEGP
- अभी आपके लिए क्या?
- अक्सर पूछे जाने वाले सवाल
स्टैंड अप इंडिया योजना क्या है?
स्टैंड अप इंडिया योजना भारत सरकार ने 5 अप्रैल 2016 को शुरू की थी (वित्त मंत्रालय के अधीन, जिसे SIDBI सँभालती है)। इसका मक़सद एक ऐतिहासिक खाई पाटना था — अनुसूचित जाति (SC), अनुसूचित जनजाति (ST) और महिला उद्यमियों को बैंक से बड़ा कर्ज़ दिलाना, जो अक्सर गारंटी और जान-पहचान की कमी में पीछे रह जाते थे।
इसका मूल नियम बहुत ख़ास है — हर बैंक शाखा को कम-से-कम एक SC/ST और एक महिला उद्यमी को एक नया उद्यम शुरू करने के लिए लोन देना है। यानी देश की हर शाखा में कम-से-कम दो ऐसे सपनों को सहारा।
(स्रोत: standupmitra.in — आधिकारिक portal; PIB)
स्टैंड अप इंडिया के लिए पात्रता — कौन ले सकता है?
- आवेदक SC/ST या महिला उद्यमी हो; उम्र 18 वर्ष से ऊपर (कोई ऊपरी सीमा नहीं)।
- उद्यम greenfield हो — यानी बिल्कुल नया, पहली बार शुरू किया जा रहा।
- गैर-व्यक्ति उद्यम (कंपनी/फर्म) में 51% से ज़्यादा हिस्सेदारी व नियंत्रण SC/ST या महिला के पास हो।
- उद्यम manufacturing, services, trading या खेती से जुड़ी (allied) गतिविधि में हो।
स्टैंड अप इंडिया में कितना लोन, और कैसे?
- राशि: ₹10 लाख से ₹1 करोड़ तक।
- composite loan — एक ही लोन में term loan (मशीन/सेटअप) और working capital (रोज़मर्रा का खर्च), दोनों।
- मार्जिन मनी (अपना योगदान): project लागत का 15% तक (Budget 2021-22 में 25% से घटाकर 15% किया गया)। बैंक 85% तक देता है; अन्य योजनाओं की सब्सिडी से यह योगदान और कम हो सकता है।
किन व्यवसायों के लिए मिलता है?
स्टैंड अप इंडिया सिर्फ़ नए (greenfield) उद्यमों के लिए है, इन क्षेत्रों में:
- manufacturing — गारमेंट यूनिट, खाद्य प्रसंस्करण, फर्नीचर, छोटी फैक्ट्री
- services — सैलून-चेन, क्लिनिक, ट्रेनिंग सेंटर आदि
- trading — थोक/खुदरा व्यापार
- खेती से जुड़ी (allied) गतिविधियाँ — डेयरी, फूड-प्रोसेसिंग आदि (सीधी फसल-खेती नहीं)
ब्याज दर, अवधि, गारंटी और दस्तावेज़
- ब्याज दर: कोई एक तय दर नहीं — बैंक की न्यूनतम लागू दर (least applicable rate) जितनी (मोटे तौर पर MCLR + 3% + tenor premium तक)। दरें बदलती रहती हैं; बैंक से पुष्टि करें।
- चुकाने की अवधि: 7 साल तक, जिसमें 18 महीने तक का moratorium शामिल।
- गारंटी: कोई तीसरे-पक्ष की गारंटी नहीं — Credit Guarantee Fund (CGFSI) कवर देता है; साथ में RuPay डेबिट कार्ड।
- दस्तावेज़: पहचान व पता प्रमाण, जाति प्रमाण (SC/ST के लिए), उद्यम का विवरण, और एक ठोस project report (लागत, बिक्री, मुनाफ़ा, EMI की साफ़ तस्वीर — यथार्थवादी, बढ़ा कर नहीं)।
स्टैंड अप इंडिया के लिए आवेदन कैसे करें?
जब योजना सक्रिय हो, तो आवेदन की प्रक्रिया मोटे तौर पर यह रही है:
- ज़रूरी दस्तावेज़ और एक साफ़ project report तैयार रखें।
- आवेदन करें — आधिकारिक standupmitra.in portal पर, या सीधे किसी अनुसूचित बैंक की शाखा में, या Lead District Manager (LDM) के ज़रिए।
- portal पर रजिस्ट्रेशन के बाद handholding सहायता मिलती है — ट्रेनिंग से लेकर फ़ॉर्म भरने तक।
- बैंक project की व्यवहार्यता व आपके वर्ग (SC/ST/महिला) की पात्रता जाँचकर लोन मंज़ूर करता है।
क्या स्टैंड अप इंडिया पर सब्सिडी मिलती है?
यह आम सवाल है, तो साफ़ कर दें — स्टैंड अप इंडिया खुद कोई सीधी सब्सिडी नहीं देती। यह एक लोन योजना है; बैंक commercial शर्तों पर कर्ज़ देते हैं, सरकार सिर्फ़ गारंटी (CGFSI) का सहारा देती है।
हाँ, एक बारीकी है — अपनी मार्जिन मनी (15% योगदान) कम करने के लिए, आप दूसरी केंद्र/राज्य योजनाओं की सब्सिडी को इसके साथ converge कर सकते हैं। पर लोन पर अपने-आप कोई सब्सिडी नहीं जुड़ती।
⭐ क्या स्टैंड अप इंडिया अभी भी चालू है? — 2026 का स्टेटस
अब वह सच जो सुनीता को कहीं साफ़ नहीं मिला, और जिसके लिए आप यह लेख पढ़ रहे हैं।
मूल स्टैंड अप इंडिया योजना की अवधि 31 मार्च 2025 को समाप्त हो गई। यह योजना 15वें वित्त आयोग के काल (2020-25) तक थी, और वह अवधि पूरी हो चुकी।
फिर भ्रम क्यों? क्योंकि आधिकारिक जानकारी ही अपडेट नहीं हुई:
- योजना का आधिकारिक portal standupmitra.in अब भी पुरानी हालत में है — उस पर सबसे “ताज़ा” सूचना है “योजना FY2025 तक बढ़ाई गई” (जुलाई 2020 की), और copyright “© 2020″। यानी portal समाप्ति या आगे की स्थिति नहीं दिखाता।
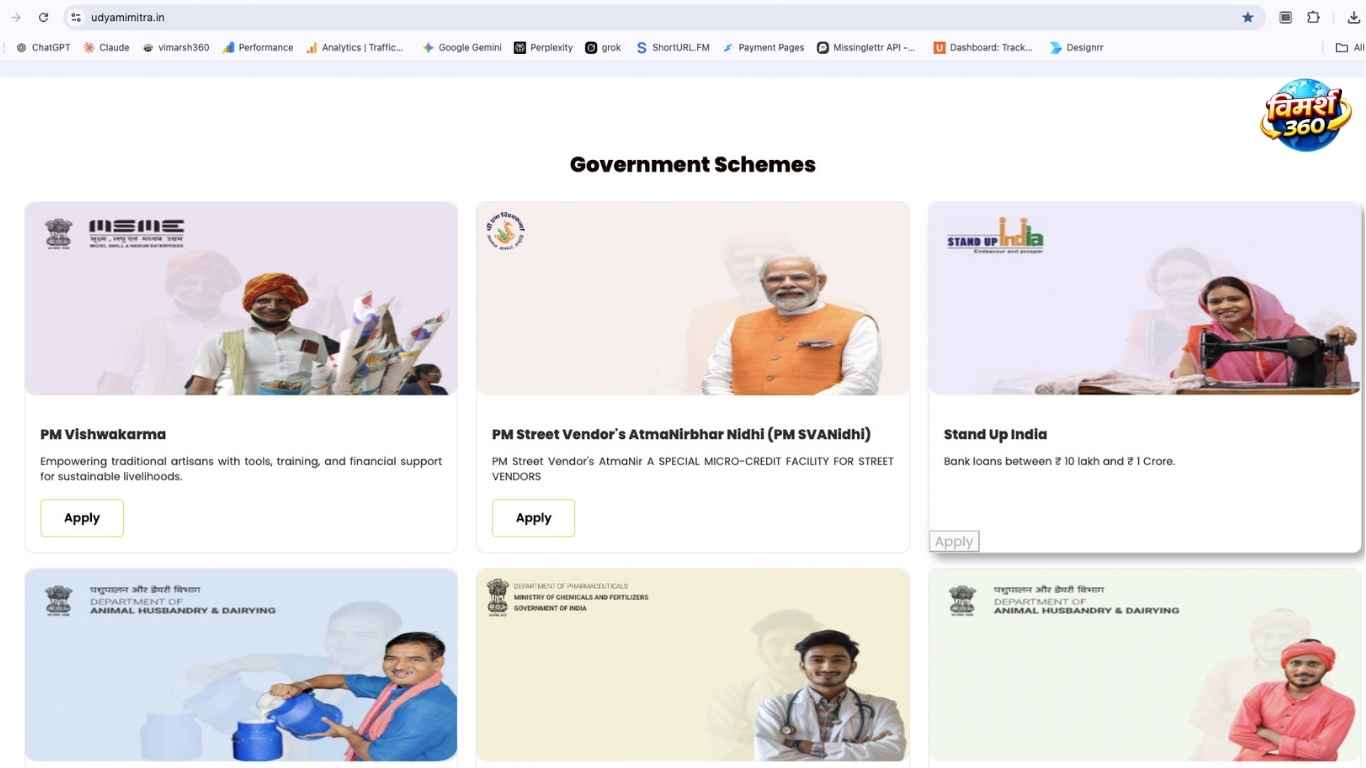
- सरकार के Udyam Mitra portal (udyamimitra.in) पर जून 2026 में स्टैंड अप इंडिया सूचीबद्ध तो है, पर इसका “Apply” बटन निष्क्रिय (disabled) है — जबकि उसी पेज पर PM SVANidhi और PM विश्वकर्मा जैसी योजनाओं में आवेदन खुला है।
अधिकांश वेबसाइटें इसी पुराने portal से नक़ल करके अब भी “active till 2025” दोहरा रही हैं — इसलिए लोग भ्रमित हैं।
तो सीधी बात: आज (2026) की स्थिति में, मूल स्टैंड अप इंडिया योजना के तहत नए आवेदन की खिड़की खुली नहीं दिखती। पर कहानी यहीं ख़त्म नहीं होती।
(स्रोत: standupmitra.in, udyamimitra.in)
Revamped स्टैंड अप इंडिया — आगे क्या?
अच्छी ख़बर यह है कि योजना बंद होकर ख़त्म नहीं हो रही — वह नए रूप में लौट रही है।
वित्त मंत्री निर्मला सीतारमण ने लोकसभा में (प्रश्नकाल) बताया कि 2016 में शुरू हुई स्टैंड अप इंडिया योजना मार्च 2025 में समाप्त हो गई। उन्होंने कहा कि NITI Aayog और अन्य विभागों के अध्ययन के आधार पर इसे नए सिरे से तैयार किया जा रहा है, और जल्द ही कैबिनेट के सामने प्रस्ताव रखकर एक नई (संशोधित) योजना शुरू की जाएगी — ताकि SC/ST और महिला उद्यमियों को लाभ देने वाली यह पहल आगे भी जारी रहे।
स्रोत: News On AIR (प्रसार भारती)
पर यहाँ संयम ज़रूरी है — अभी कई बातें तय नहीं हुईं:
- लोन राशि बढ़ेगी या नहीं — पूछे जाने पर मंत्री ने कहा कि कई विकल्पों पर विचार हो रहा है। यानी अभी फ़ैसला नहीं।
- क्या मौजूदा (पुराने) बिजनेस भी पात्र होंगे — यह पुष्ट नहीं। मंत्री ने greenfield-फ़ोकस का बचाव करते हुए कहा कि बाक़ी ज़रूरतों के लिए दूसरे वित्तीय विकल्प पहले से मौजूद हैं।
तो “नई योजना में ज़्यादा फ़ायदे मिलेंगे” अभी सरकार की मंशा है, पक्की शर्तें नहीं। जैसे ही revamped योजना आधिकारिक रूप से launch होगी और शर्तें तय होंगी, हम यह लेख तुरंत अपडेट करेंगे।
स्टैंड अप इंडिया बनाम मुद्रा बनाम PMEGP — कौन किसके लिए?
अगर स्टैंड अप इंडिया फ़िलहाल उपलब्ध नहीं, तो विकल्प क्या? तीनों सरकारी योजनाओं की एक नज़र में तुलना:
| आधार | स्टैंड अप इंडिया | मुद्रा | PMEGP |
|---|---|---|---|
| किसके लिए | SC/ST व महिला | सभी (कोई भी) | सभी |
| नया/मौजूदा | सिर्फ़ नया (greenfield) | नया + मौजूदा | सिर्फ़ नया |
| राशि | ₹10 लाख – ₹1 करोड़ | ₹20 लाख तक | mfg ₹50L / service ₹20L |
| सब्सिडी | नहीं (सीधी) | नहीं | हाँ, 15-35% |
| स्थिति (2026) | मूल समाप्त, revamp आने वाला | चालू | चालू |
सीधी बात: SC/ST या महिला उद्यमी जो एक बड़ा नया उद्यम (₹10 लाख से ऊपर) चाहते हैं — उनके लिए (revamped) स्टैंड अप इंडिया बना है। छोटी या मौजूदा ज़रूरत के लिए मुद्रा लोन, और नई manufacturing यूनिट पर सब्सिडी के लिए PMEGP बेहतर।
अभी आपके लिए क्या? (सुनीता जैसी स्थिति में)
याद रखिए — सुनीता का बिजनेस पहले से चल रहा है, और स्टैंड अप इंडिया सिर्फ़ नए उद्यम के लिए है। तो यह योजना (चालू होने पर भी) उस पर शायद फ़िट न हो। ऐसे में उसके — और आपके — लिए समझदारी भरे कदम:
- तैयारी रोकें नहीं। एक मज़बूत project report, ज़रूरी दस्तावेज़ और अच्छा CIBIL — ये किसी भी योजना/लोन में काम आएँगे।
- मौजूदा बिजनेस बढ़ाना है? मुद्रा देखिए। मुद्रा नए और मौजूदा, दोनों के लिए है — पर पहली बार में ज़्यादा-से-ज़्यादा तरुण ₹10 लाख तक मिलता है।
- बड़ी रकम (₹18 लाख जैसी) के लिए बैंक बिजनेस लोन। मुद्रा की सीमा से ऊपर की ज़रूरत के लिए, एक सामान्य बैंक बिजनेस लोन सही रास्ता है — जैसा हमने बिजनेस लोन वाले लेख में विस्तार से बताया।
- आधिकारिक अपडेट पर नज़र रखें — revamped योजना की घोषणा बैंक, standupmitra.in या सरकारी सूचना से आएगी।
(ध्यान दें — चूँकि स्टैंड अप इंडिया और PMEGP दोनों सिर्फ़ नए उद्यम के लिए हैं, सुनीता के मौजूदा बिजनेस के विस्तार पर ये फ़िट नहीं बैठते; उसके लिए मुद्रा/बैंक लोन ही सही हैं।)
महिलाओं के लिए स्टैंड अप इंडिया — एक बड़ा ज़रिया
यह योजना महिलाओं के लिए ख़ास मायने रखती है। आँकड़े गवाह हैं — मूल योजना के तहत दिए गए लोन का 80% से ज़्यादा हिस्सा महिला उद्यमियों को गया। यानी यह भारत की सबसे महिला-केंद्रित बड़ी ऋण योजनाओं में से एक रही। सुनीता जैसी हज़ारों महिलाओं के लिए, बिना गारंटी का यह बड़ा रास्ता ही पहली बार अपने नाम से एक उद्यम खड़ा करने का मौक़ा बना।
(स्रोत: PIB — Stand-Up India)
Bharat Angle — हाशिये से मुख्यधारा तक
स्टैंड अप इंडिया का असली मक़सद सिर्फ़ लोन देना नहीं, बल्कि सदियों से पीछे रखे गए वर्गों — SC/ST और महिलाओं — को उद्यमिता की मुख्यधारा में लाना था। 7 साल में ही इस योजना ने ₹40,700 करोड़ से ज़्यादा के लोन 1.8 लाख से ज़्यादा खातों को दिए, और मार्च 2025 तक यह आँकड़ा ₹61,000 करोड़ के पार पहुँचा (वित्त मंत्रालय के आँकड़े)। हर बैंक शाखा में कम-से-कम दो ऐसे सपनों को सहारा देने का नियम — यह अपने-आप में एक बड़ा सामाजिक प्रयोग था।
revamped रूप में इसकी ज़रूरत और बड़ी है — क्योंकि भारत के छोटे क़स्बों और गाँवों में सुनीता जैसी प्रतिभा भरपूर है, बस सही पूँजी और भरोसे की कमी रही है।
किसी योजना का “होना” और उसका “आप तक पहुँचना” — दो अलग बातें हैं। स्टैंड अप इंडिया की कहानी यही सिखाती है: योजनाएँ बनती हैं, बदलती हैं, रुकती हैं, लौटती हैं। पर सपना देखने वाले का काम है — तैयारी पूरी रखना, सही जानकारी पर भरोसा करना, और सरकारी ऐलान के इंतज़ार में हाथ पर हाथ धरे न बैठना। योजना साधन है; असली पूँजी आपकी तैयारी और लगन है।
निष्कर्ष — सुनीता का समझदार कदम
पूरी बात समझकर सुनीता उलझन से बाहर आती है। उसे अब साफ़ है — स्टैंड अप इंडिया का मूल रूप फ़िलहाल नए आवेदन के लिए खुला नहीं, नई योजना आने में वक़्त है, और उसका बिजनेस पहले से चलने के कारण यह योजना उस पर वैसे भी शायद फ़िट न होती। तो वह दो काम करती है: एक, अपनी project report और दस्तावेज़ अभी से तैयार कर लेती है; और दो, अपनी ₹18 लाख की ज़रूरत के लिए मुद्रा और बैंक बिजनेस लोन के विकल्प परखती है, ताकि सपना रुके नहीं।
यही समझदारी है। स्टैंड अप इंडिया एक मज़बूत योजना है — SC/ST और महिला उद्यमियों के लिए ₹1 करोड़ तक का बड़ा दरवाज़ा। पर 2026 में इसका सच यह है कि यह एक मोड़ पर है — मूल अवधि समाप्त, नया रूप आने वाला। सही जानकारी रखिए, तैयार रहिए, और मौक़ा आते ही आगे बढ़िए।
और अगला पड़ाव? सबसे छोटे, सबसे ज़मीनी उद्यमी — रेहड़ी-पटरी, ठेले वाले — उनके लिए भी एक ख़ास सरकारी योजना है, जो अभी पूरी तरह चालू है। अगले लेख में: PM SVANidhi — फुटपाथ से आत्मनिर्भरता का रास्ता।
रमेश, प्रिया, सुनीता — हर किरदार की तरह, हर सपने का अपना रास्ता है। आप भी साथ बने रहिए।
ज़रूरी सूचना
स्टैंड अप इंडिया योजना इस समय एक संक्रमण (transition) के दौर में है — मूल अवधि मार्च 2025 में समाप्त हुई, और revamped योजना की शर्तें अभी आधिकारिक रूप से तय नहीं हुईं। यहाँ दी गई जानकारी जून 2026 तक के सत्यापित स्रोतों पर आधारित है; स्थिति बदल सकती है। किसी भी आवेदन या निर्णय से पहले नज़दीकी बैंक, standupmitra.in या आधिकारिक सरकारी सूचना से मौजूदा स्थिति की पुष्टि ज़रूर करें। लोन की मंज़ूरी बैंक के credit assessment पर निर्भर है। (यह लेख सामान्य जानकारी के लिए है, वित्तीय सलाह नहीं।)
अक्सर पूछे जाने वाले सवाल (FAQ)
क्या स्टैंड अप इंडिया योजना अभी भी चालू है? (2026)
स्टैंड अप इंडिया योजना क्या है?
स्टैंड अप इंडिया के लिए कौन पात्र है?
स्टैंड अप इंडिया में कितना लोन मिलता है?
क्या स्टैंड अप इंडिया पर सब्सिडी मिलती है?
क्या मौजूदा बिजनेस के लिए स्टैंड अप इंडिया ले सकते हैं?
स्टैंड अप इंडिया के लिए आवेदन कैसे करें?
revamped स्टैंड अप इंडिया योजना कब आएगी?
यह भी पढ़ें

दीपक चौधरी Vimarsh360 के संस्थापक-संपादक हैं। अर्थशास्त्र (ऑनर्स) और मनोविज्ञान की पृष्ठभूमि तथा 8+ वर्षों के पत्रकारिता अनुभव के साथ, वे जटिल आर्थिक विषयों — धन-सृजन, निवेश, करियर और सरकारी योजनाओं — को आम भारतीय की भाषा में, ज़मीनी उदाहरणों और सत्यापित तथ्यों के साथ समझाते हैं। उनकी पत्रकारिता का आधार एक ही सिद्धांत है — “तथ्य आपके सामने, फ़ैसला आपका।”
दीपक चौधरी के बारे में और पढ़ें →📲 Vimarsh360 ऐप डाउनलोड कीजिए
धन, करियर और भू-राजनीति की हर गहरी कहानी — सीधे आपके फ़ोन पर।
Play Store से इंस्टॉल करेंदीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








