

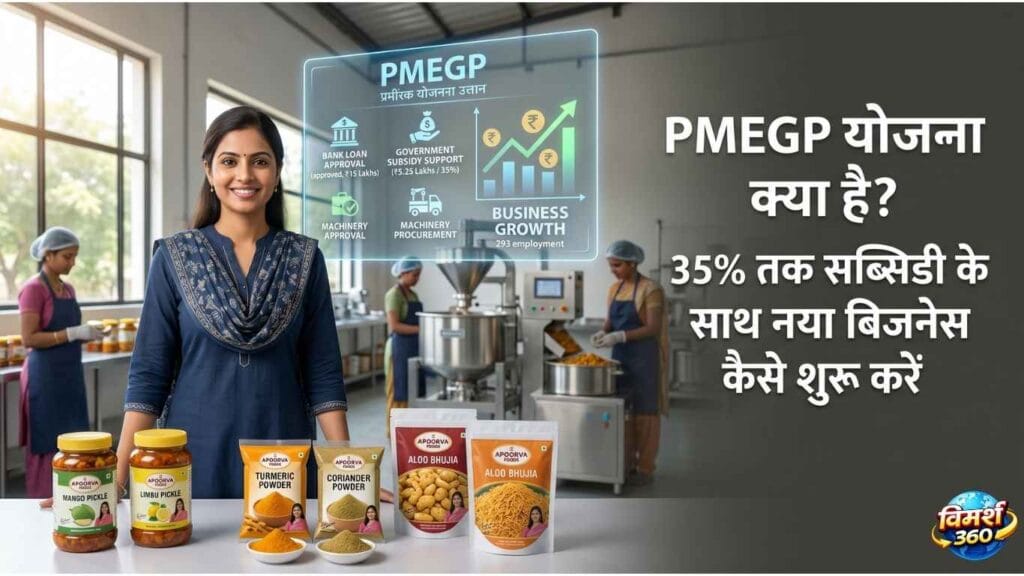
PMEGP (प्रधानमंत्री रोज़गार सृजन कार्यक्रम) क्या है? यह MSME मंत्रालय की एक credit-linked सब्सिडी योजना है, जिसे KVIC चलाती है। इसके तहत नया manufacturing या service बिजनेस शुरू करने वालों को बैंक लोन मिलता है, और साथ में project लागत पर 15% से 35% तक की सरकारी सब्सिडी — यानी कर्ज़ का एक हिस्सा लौटाना नहीं पड़ता।
- सब्सिडी 15-35% (सामान्य वर्ग कम, महिला/SC/ST/OBC व ग्रामीण को ज़्यादा); आपका अपना योगदान सिर्फ़ 5-10%।
- सिर्फ़ नए units के लिए — पहले से चल रहे बिजनेस के लिए नहीं।
- project सीमा — manufacturing ₹50 लाख तक, service/business ₹20 लाख तक; ₹10 लाख तक का लोन बिना गारंटी।
- EDP training अनिवार्य; आवेदन KVIC e-portal से।
अगर आप एक नया छोटा कारखाना या सेवा-बिजनेस शुरू करना चाहते हैं, और चाहते हैं कि सरकार लोन के साथ कुछ पैसा सब्सिडी के रूप में भी दे — तो PMEGP योजना आपके लिए है। पर इसके साथ एक सच भी जुड़ा है — हर आवेदन मंज़ूर नहीं होता।
इस लेख में
प्रिया का नया सपना
मधुबनी की प्रिया को आप जानते हैं — उसने घर से एक छोटी cloud kitchen शुरू की थी, और रमेश की तरह उसने भी “छोटे से शुरू करो” वाला रास्ता अपनाया।
अब उसका खाना इलाक़े में मशहूर है — खासकर खाने के साथ मिलने वाले उसके अचार, और सब्ज़ियों में पड़ने वाले उसके मसालों की। माँग इतनी बढ़ गई है कि वह सोच रही है — क्यों न एक छोटी food processing unit लगाई जाए? अचार, मसाले, पैक्ड स्नैक्स — अपने ब्रांड के साथ।
पर इसके लिए मशीन, पैकेजिंग, जगह — सब मिलाकर अच्छी-ख़ासी पूँजी चाहिए। प्रिया रमेश से सलाह लेने आती है।
रमेश, जो अब लोन की पूरी सीढ़ी समझ चुका है, कहता है — “तेरा मामला मुझसे अलग है, प्रिया। मेरा तो पहले से चलता दुकान का बिजनेस था, इसलिए मैंने मुद्रा लिया। पर तू बिलकुल नई manufacturing unit लगा रही है — तेरे लिए एक और रास्ता है, जिसमें लोन के साथ सब्सिडी भी मिलती है। उसका नाम है PMEGP।”
प्रिया की आँखें चमक उठती हैं — “सब्सिडी? यानी कुछ पैसा लौटाना नहीं पड़ेगा?”
रमेश मुस्कुराता है — “हाँ, पर रुक। सब्सिडी का लालच आधी कहानी है। दूसरी आधी यह है कि इस योजना में हर दूसरा-तीसरा आवेदन बैंक स्तर पर रुक या रिजेक्ट हो जाता है। तो पूरी बात समझकर चल — तभी फ़ायदा है।”
आइए, प्रिया के साथ PMEGP की पूरी कहानी समझते हैं।
PMEGP योजना क्या है?
PMEGP यानी प्रधानमंत्री रोज़गार सृजन कार्यक्रम (Prime Minister’s Employment Generation Programme)। यह भारत सरकार की एक credit-linked subsidy योजना है — यानी इसमें बैंक लोन और सरकारी सब्सिडी, दोनों जुड़े होते हैं।
इसे सूक्ष्म, लघु एवं मध्यम उद्यम (MSME) मंत्रालय चलाता है, और ज़मीनी स्तर पर इसे KVIC (खादी और ग्रामोद्योग आयोग), राज्य खादी बोर्ड (KVIB), और ज़िला उद्योग केंद्र (DIC) लागू करते हैं।
इसका मक़सद साफ़ है — गाँव और शहर, दोनों में नए छोटे उद्योग और सेवा-बिजनेस खड़े करके रोज़गार पैदा करना। शुरुआत से अब तक इस योजना ने 10 लाख से ज़्यादा सूक्ष्म उद्यमों को सहारा दिया है, जिसके तहत करीब ₹73,348 करोड़ का लोन और लगभग ₹27,166 करोड़ की सब्सिडी दी जा चुकी है।
PMEGP का सबसे बड़ा फायदा — सब्सिडी का गणित
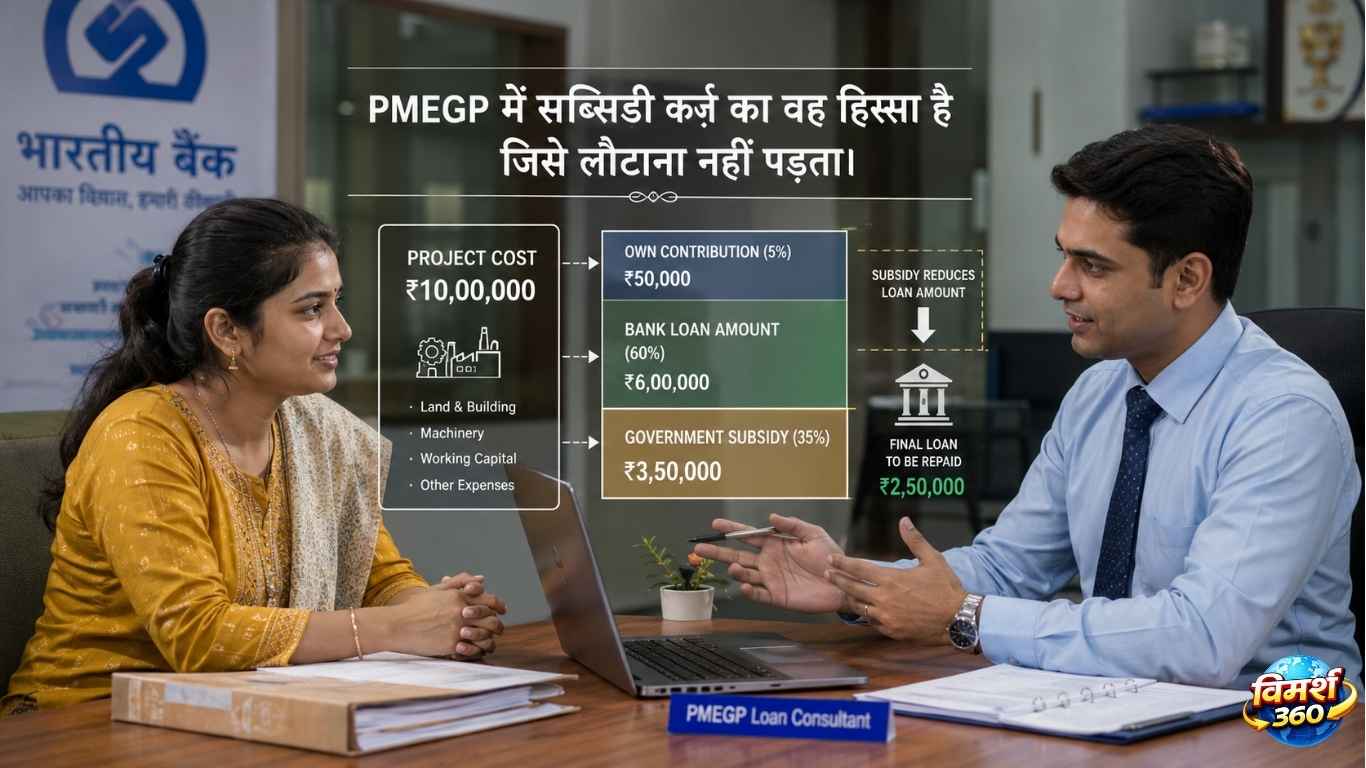
PMEGP की जान इसकी margin money सब्सिडी है। यह project लागत का 15% से 35% तक होती है — और यह वह हिस्सा है जो (शर्तें पूरी करने पर) आपको बैंक को लौटाना नहीं पड़ता।
सब्सिडी की दर दो बातों पर निर्भर करती है — आप किस श्रेणी में हैं, और unit शहरी है या ग्रामीण:
- सामान्य वर्ग: शहरी क्षेत्र में 15%, ग्रामीण में 25%
- विशेष वर्ग (SC/ST/OBC, महिला, अल्पसंख्यक, पूर्व सैनिक, दिव्यांग, NER/पहाड़ी/सीमावर्ती क्षेत्र आदि): शहरी में 25%, ग्रामीण में 35%
आपका अपना योगदान बहुत कम — सामान्य वर्ग के लिए project का 10%, और विशेष वर्ग के लिए सिर्फ़ 5%। बाक़ी 90-95% बैंक देता है, जिसमें से सब्सिडी वाला हिस्सा बाद में समायोजित हो जाता है।
एक उदाहरण से समझिए
• अपना योगदान: ₹50,000 (5%)
• बैंक से लोन: ₹9.5 लाख
• इसमें से सब्सिडी (35%): ₹3.5 लाख
• यानी असल में चुकाना: करीब ₹6 लाख
(नोट: सब्सिडी पर आमतौर पर 3 साल का lock-in होता है — तब तक unit चलनी चाहिए।)
PMEGP के लिए कौन पात्र है? (eligibility)
PMEGP की पात्रता काफ़ी खुली है:
- उम्र 18 साल से ऊपर। कोई ऊपरी उम्र-सीमा नहीं।
- कोई आय-सीमा नहीं — किसी भी आय वाला आवेदन कर सकता है।
- ₹10 लाख (manufacturing) या ₹5 लाख (service) से बड़े project के लिए कम-से-कम 8वीं पास होना ज़रूरी।
- सिर्फ़ व्यक्ति ही नहीं — स्वयं-सहायता समूह (SHG), ट्रस्ट, सोसाइटी, सहकारी संस्थाएँ भी पात्र।
- एक परिवार से एक ही व्यक्ति (पति या पत्नी में से एक) सहायता ले सकता है।
सबसे ज़रूरी शर्त: PMEGP सिर्फ़ नए units के लिए है। पहले से चल रहा (existing) बिजनेस इसमें पात्र नहीं — सिवाय उस स्थिति के जब आप किसी पुराने PMEGP/REGP/मुद्रा unit को बढ़ाने (upgradation) के लिए दूसरा लोन ले रहे हों।
(यही वजह है कि रमेश — जिसका पहले से चलता दुकान-बिजनेस था — PMEGP नहीं ले सका, और उसने मुद्रा चुना। प्रिया की नई unit इसमें फ़िट बैठती है।)
PMEGP के तहत कौन-कौन से व्यवसाय शुरू कर सकते हैं?
PMEGP गैर-कृषि (non-farm) क्षेत्र के लगभग हर तरह के नए सूक्ष्म उद्योग और सेवा-बिजनेस को कवर करता है। कुछ प्रमुख श्रेणियाँ:
- कृषि व खाद्य प्रसंस्करण — अचार, मसाले, बेकरी, दाल मिल, फल-प्रसंस्करण (प्रिया की unit यहीं आती है)
- वन-आधारित उत्पाद, हस्तनिर्मित कागज़ व रेशा
- खनिज-आधारित उत्पाद, फ्लाई-ऐश ईंट
- पॉलिमर व रासायनिक उत्पाद
- ग्रामीण इंजीनियरिंग व बायोटेक
- सेवा क्षेत्र — मोबाइल रिपेयर, कंप्यूटर/साइबर सेंटर, ब्यूटी पार्लर आदि
- टेक्सटाइल — रेडीमेड गारमेंट, सिलाई, फर्नीचर
KVIC के e-portal पर हर उद्योग के model project report उपलब्ध हैं, जिनसे आप अंदाज़ा ले सकते हैं। हाँ — एक negative list भी है (जैसे माँस-प्रसंस्करण, तंबाकू, कुछ ट्रांसपोर्ट वाहन आदि), जो इसमें नहीं आते।
PMEGP में कितना लोन और कितनी सब्सिडी?
- project लागत की अधिकतम सीमा: manufacturing के लिए ₹50 लाख, service/business के लिए ₹20 लाख।
- इससे ऊपर की रकम बैंक बिना सब्सिडी के दे सकता है।
- ₹10 लाख तक का लोन बिना गारंटी (collateral-free) — RBI दिशानिर्देश के अनुसार; इससे ऊपर CGFMU/CGTMSE गारंटी कवर देती हैं।
- ब्याज दर सामान्य बैंक दर जितनी (मोटे तौर पर ~11-12% सालाना) — असली फ़ायदा सब्सिडी से आता है, सस्ते ब्याज से नहीं।
- मौजूदा PMEGP/मुद्रा unit को बढ़ाने के लिए दूसरा लोन — manufacturing ₹1 करोड़ तक, service ₹25 लाख तक (15% सब्सिडी के साथ)।
ज़रूरी दस्तावेज़, project report और EDP training
आम दस्तावेज़: पहचान-पत्र (आधार/पैन), पता प्रमाण, पासपोर्ट फ़ोटो, शैक्षिक योग्यता, जाति/विशेष-वर्ग प्रमाण (यदि लागू), और सबसे अहम — एक project report।
Project report — सबसे निर्णायक दस्तावेज़। यही बताता है कि आपका बिजनेस कैसे चलेगा, कितनी लागत, कितनी कमाई, और लोन कैसे चुकेगा। PMEGP में मंज़ूरी या रिजेक्शन अक्सर इसी project report की गुणवत्ता पर टिकती है।
एक अच्छी PMEGP project report में क्या होना चाहिए?
बैंक आपकी project report से सिर्फ़ एक बात जानना चाहता है — “क्या यह बिजनेस इतना कमाएगा कि लोन चुक जाए?” इसलिए एक मज़बूत रिपोर्ट में ये हिस्से ज़रूर होने चाहिए:
- कुल लागत और मशीनरी — कौन-कौन सी मशीन/उपकरण, कितने का, कहाँ से। हर खर्च का साफ़ ब्यौरा।
- Working Capital — कच्चा माल, पैकेजिंग, बिजली, मज़दूरी जैसे रोज़मर्रा के खर्च के लिए कितनी रकम चाहिए। (नए लोग अक्सर सिर्फ़ मशीन की लागत जोड़ते हैं और working capital भूल जाते हैं — यही बड़ी चूक है।)
- अनुमानित बिक्री — महीने/साल में कितना बिकेगा। यह यथार्थवादी हो; फूले-चढ़े दावे (“पहले ही साल ₹50 लाख”) उल्टा रिजेक्शन कराते हैं।
- अनुमानित मुनाफ़ा — बिक्री में से सब खर्च घटाकर कितना बचेगा।
- Break-even — किस महीने/साल में लागत निकल आएगी और बिजनेस फ़ायदे में आएगा।
- EMI चुकाने की तस्वीर — मुनाफ़े से किस्त आराम से निकलनी चाहिए। यही बैंक सबसे ध्यान से देखता है।
KVIC के e-portal पर हर उद्योग के model project report मिलते हैं — उन्हें आधार बनाइए, पर आँकड़े अपने असली बाज़ार के हिसाब से भरिए, नक़ल मत कीजिए।
EDP training अनिवार्य: लोन और सब्सिडी पाने से पहले आपको एक उद्यमिता विकास कार्यक्रम (EDP) की ट्रेनिंग पूरी करनी होती है — आमतौर पर 5 से 10 दिन की, मुफ़्त। यह सब्सिडी जारी होने की शर्त है।
PMEGP के लिए आवेदन कैसे करें?
आवेदन पूरी तरह online है — KVIC के PMEGP e-portal (kviconline.gov.in) पर। मोटे तौर पर प्रक्रिया:
- e-portal पर रजिस्टर करके आवेदन फ़ॉर्म भरें, project report व दस्तावेज़ अपलोड करें।
- आवेदन ज़िला स्तरीय कार्य-बल समिति (DLTFC) के सामने जाता है, जो उसकी जाँच करती है।
- सही पाए जाने पर आवेदन बैंक को भेजा जाता है।
- बैंक अपनी जाँच (project viability, CIBIL आदि) के बाद लोन मंज़ूर करता है।
- EDP training पूरी करने पर सब्सिडी समायोजित होती है।
कितना समय? आमतौर पर 60 से 90 दिन — दस्तावेज़ की पूर्णता, project की मज़बूती और बैंक की गति पर निर्भर। यह मुद्रा जैसे सीधे बैंक-लोन से धीमी प्रक्रिया है।
(नोट: हम सिर्फ़ प्रक्रिया समझा रहे हैं; आवेदन हमेशा आधिकारिक KVIC portal से ही करें — किसी बिचौलिए से नहीं।)
PMEGP बनाम मुद्रा — कौन किसके लिए?
दोनों सरकारी योजनाएँ हैं और दोनों छोटे उद्यमियों के लिए, पर इनका मक़सद और बनावट अलग है। एक नज़र में फर्क:
| आधार | PMEGP | मुद्रा (PMMY) |
|---|---|---|
| मुख्य बात | लोन + 15-35% सब्सिडी | सिर्फ़ लोन (कोई सब्सिडी नहीं) |
| किसके लिए | सिर्फ़ नए units | नए और मौजूदा, दोनों |
| सीमा | mfg ₹50L / service ₹20L | ₹20 लाख तक (तरुण प्लस) |
| गारंटी | ₹10L तक collateral-free | collateral-free |
| training | EDP अनिवार्य | ज़रूरी नहीं |
| माध्यम | KVIC/DIC → बैंक | सीधे बैंक/NBFC/MFI |
| गति | धीमी (60-90 दिन) | अपेक्षाकृत तेज़ |
सीधी बात: अगर आप नया manufacturing/service unit लगा रहे हैं और सब्सिडी का फ़ायदा चाहते हैं (खासकर ग्रामीण/विशेष वर्ग), तो PMEGP बेहतर। अगर आपको जल्दी, बिना ज़्यादा झंझट के लोन चाहिए — चाहे नया हो या मौजूदा बिजनेस बढ़ाना हो — तो मुद्रा बेहतर।
प्रिया के लिए PMEGP सही है (नई unit + सब्सिडी)। रमेश के लिए मुद्रा सही था (मौजूदा बिजनेस)।
और मुद्रा लोन की पूरी कहानी — क्या है, कैसे लें, कौन सी श्रेणी, कौन से दस्तावेज़ — यही हमारा अगला लेख है।
असली चुनौती — रिजेक्शन, और उससे कैसे बचें
अब वह सच जो ज़्यादातर लोग नहीं बताते। बहुत से लोग सोचते हैं कि KVIC/DIC portal से आवेदन कर दिया, तो लोन पक्का। ऐसा नहीं है। Portal से आवेदन सिर्फ़ पहला क़दम है — अंतिम फ़ैसला बैंक का होता है। और बैंक बड़ी संख्या में PMEGP आवेदन रिजेक्ट या लंबित कर देते हैं।
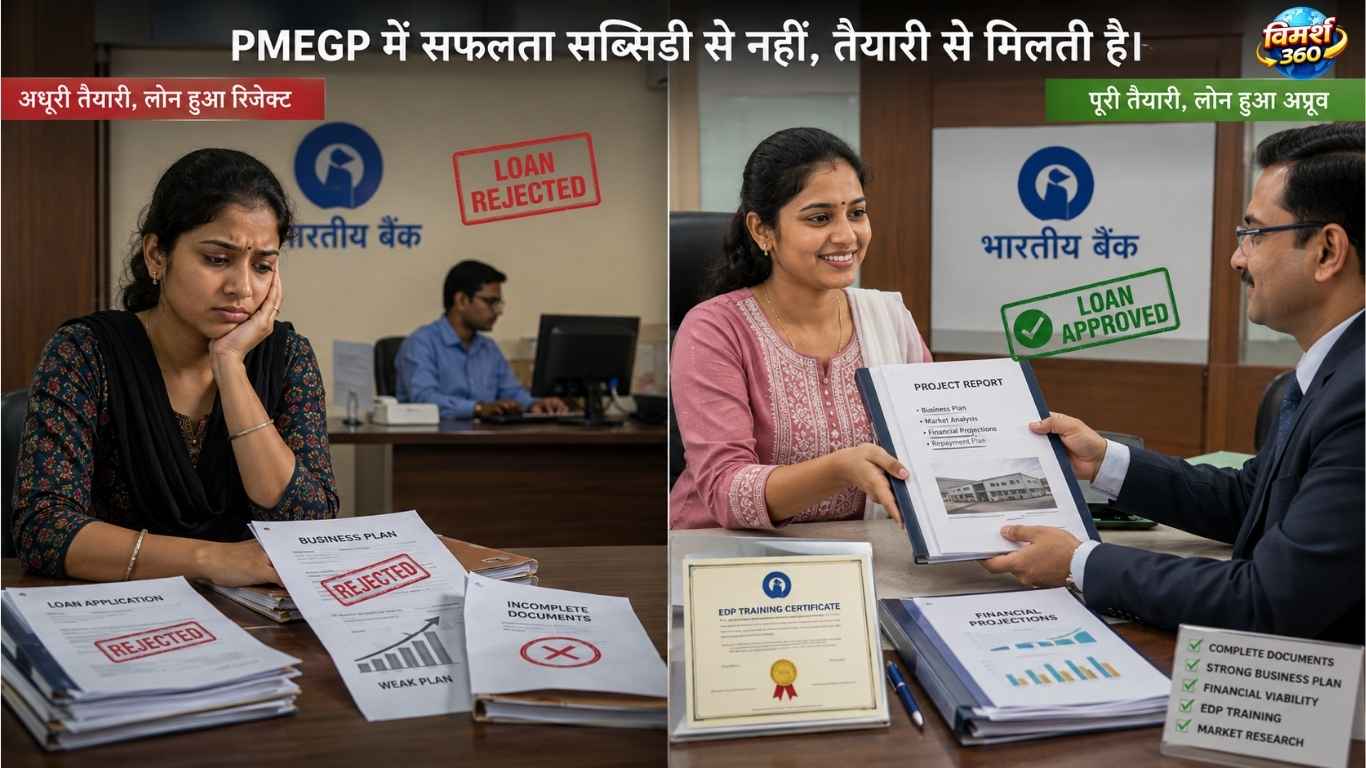
यह कितना बड़ा है, इसका अंदाज़ा हाल के आँकड़ों से लगाइए — कर्नाटक में वित्त वर्ष 2024-25 में करीब 20,578 आवेदन आए, पर बैंकों ने सिर्फ़ ~6,834 मंज़ूर किए और ~11,900 रिजेक्ट कर दिए। यानी सब्सिडी योजना होने के बावजूद, मंज़ूरी की दर अक्सर कम रहती है। (राज्य व साल के हिसाब से यह दर बदलती रहती है।)
बैंक PMEGP आवेदन क्यों रिजेक्ट करते हैं — 5 बड़े कारण:
मंज़ूरी की संभावना कैसे बढ़ाएँ: एक मज़बूत, यथार्थवादी project report बनवाइए; CIBIL ठीक रखिए; EDP training गंभीरता से कीजिए; अपना योगदान पहले से तैयार रखिए; और ऐसा बिजनेस चुनिए जिसकी आपको समझ हो। यही फर्क डालता है।
Bharat Angle — गाँव और क़स्बे के लिए बनी योजना
PMEGP की आत्मा ग्रामीण और अर्ध-शहरी भारत में बसती है। योजना का बड़ा हिस्सा गाँव-क़स्बे के नए units को जाता है — और इसका मक़सद सिर्फ़ रोज़गार नहीं, बल्कि पलायन रोकना भी है: ताकि लोग अपने ही इलाक़े में काम पा सकें, शहर की ओर भागना न पड़े।
भारत के ग्रामीण क्षेत्र के लिए यह ख़ास मायने रखती है — जहाँ स्थानीय हुनर भरपूर है, पर पूँजी की कमी। अचार-मसाले, हस्तशिल्प, खाद्य प्रसंस्करण, बढ़ईगीरी, छोटे ग्रामोद्योग — हर इलाक़े का अपना उत्पाद है। (मिथिला का मखाना इसकी एक बढ़िया मिसाल है — स्थानीय फसल, जिसकी प्रोसेसिंग व पैकेजिंग unit PMEGP के तहत लग सकती है।) PMEGP की सब्सिडी और collateral-free शुरुआत ऐसे ही उद्यमियों के लिए बराबरी का मौक़ा है — बशर्ते project report और तैयारी मज़बूत हो।
प्रिया की food unit इसी की मिसाल है — स्थानीय स्वाद, स्थानीय रोज़गार, और सरकारी सहारा।
निष्कर्ष — प्रिया का फ़ैसला, और आपका अगला कदम
पूरी बात समझने के बाद प्रिया तय करती है — वह PMEGP के तहत अपनी छोटी food processing unit लगाएगी। महिला + ग्रामीण होने के नाते उसे 35% तक सब्सिडी का फ़ायदा मिल सकता है। पर वह जल्दबाज़ी नहीं करेगी — पहले एक मज़बूत project report बनवाएगी, EDP training करेगी, और तभी आवेदन करेगी, ताकि रिजेक्शन के जाल में न फँसे।
यही PMEGP का सार है — सब्सिडी का फ़ायदा असली है, पर वह तैयारी माँगता है। योजना आसान पैसे का रास्ता नहीं; यह एक मौक़ा है, जिसे सही तैयारी से ही भुनाया जा सकता है।
रमेश ने मुद्रा चुना था, प्रिया ने PMEGP — दोनों के रास्ते अलग, पर दिशा एक: सही पूँजी, सही तैयारी के साथ।
अगले लेख में हम उस योजना की पूरी गहराई में जाएँगे जो सबसे ज़्यादा लोगों के काम आती है — मुद्रा लोन। क्या है, कैसे लें, कौन सी श्रेणी (शिशु/किशोर/तरुण) आपके लिए सही, और कौन से दस्तावेज़ चाहिए।
और हम रमेश और प्रिया के साथ-साथ चलते रहेंगे — उनका बिजनेस आगे किस मोड़ पर पहुँचता है। यह सफ़र जारी है — आप भी साथ बने रहिए।
अक्सर पूछे जाने वाले सवाल (FAQ)
PMEGP योजना क्या है?
PMEGP के लिए कौन आवेदन कर सकता है?
PMEGP में कितनी सब्सिडी मिलती है?
PMEGP में अधिकतम कितना लोन मिल सकता है?
PMEGP के तहत कौन से व्यवसाय शुरू कर सकते हैं?
PMEGP के लिए कौन से दस्तावेज़ चाहिए?
PMEGP लोन मंज़ूर होने में कितना समय लगता है?
यह भी पढ़ें

8+ वर्षों के पत्रकारिता अनुभव के साथ, अर्थशास्त्र और मनोविज्ञान की पृष्ठभूमि से। Vimarsh360 पर वे धन-सृजन, करियर और भू-राजनीति को आम भारतीय की भाषा में समझाते हैं — “सच का हर पहलू।”
📲 Vimarsh360 ऐप डाउनलोड कीजिए
धन, करियर और भू-राजनीति की हर गहरी कहानी — सीधे आपके फ़ोन पर।
Play Store से इंस्टॉल करेंदीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








