

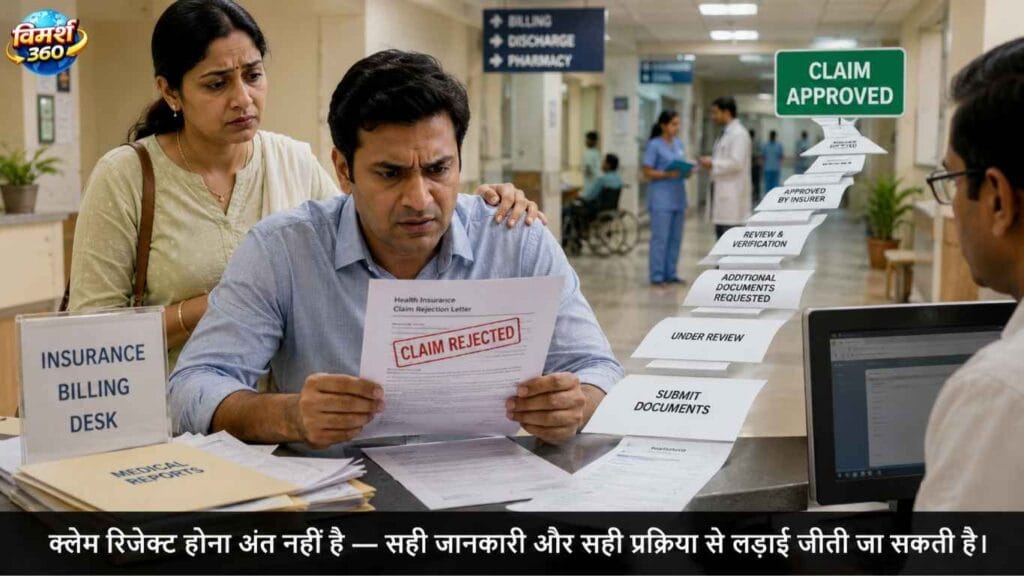
हर महीने premium भरने के बाद भी, जब ज़रूरत के वक्त “Claim Rejected” का मैसेज आता है — तो ज़मीन खिसक जाती है। पर सच यह है: ज़्यादातर claim कंपनी की “बेईमानी” से नहीं, बल्कि एक छोटी-सी चूक से reject होते हैं — जिसे टाला जा सकता था। और reject होना अंत भी नहीं है। आइए समझें — insurance claim reject क्यों होता है, कैसे बचें, और reject हो जाए तो पैसे वापस कैसे पाएँ।
- FY24 में ₹26,000 करोड़ के health claims disallow/repudiate हुए — पिछले साल से 19.1% ज़्यादा।
- Claim reject का सबसे बड़ा कारण कोई साज़िश नहीं — खुद की चूक: जानकारी छुपाना (non-disclosure)।
- Claim दो जगह मज़बूत या कमज़ोर होता है — पॉलिसी खरीदते वक्त, और claim करते वक्त।
- Reject होना अंत नहीं — सही documents और प्रक्रिया से claim पास/पैसे वापस कराए जा सकते हैं।
- Reject पर रास्ते: कंपनी का grievance cell → IRDAI Bima Bharosa → बीमा लोकपाल (Ombudsman)।
इस लेख में क्या-क्या है +
- रमेश का Claim Reject हो गया
- Claim reject कितना आम है?
- Rejection और Repudiation में फ़र्क
- Claim Reject होने के 7 बड़े कारण
- एक उदाहरण — डायबिटीज़ छुपाने की कीमत
- कंपनी Claim Verify कैसे करती है?
- Term/Life Claim क्यों Reject होता है
- Claim Reject होने से कैसे बचें
- Reject हो जाए तो क्या करें? (अपील)
- Bharat Angle
- अक्सर पूछे जाने वाले सवाल
रमेश का Claim Reject हो गया
रमेश ने अपने परिवार के लिए वही complete insurance umbrella ले रखा था — ठीक वैसा ही जैसा हमने इस सीरीज़ के पहले article में समझाया था। Health insurance, family floater, super top-up, critical illness, term — सब कुछ। रमेश निश्चिंत था।
फिर एक दिन रमेश ख़ुद अस्पताल में भर्ती हुआ। इलाज हुआ, अच्छा-ख़ासा bill बना — और उसने अपने health insurance का claim लगाया।
कुछ दिन बाद कंपनी का जवाब आया: Claim Rejected.
सच कहें तो पहले पल में रमेश भी घबरा गया। एक बार को लगा — “पैसा डूब गया। इतने साल premium भरा, और ऐन वक्त पर कुछ नहीं मिला।” जिस policy को सोचकर वो चैन की नींद सोता था, वही रुक गई थी।
यही वो पल है जहाँ ज़्यादातर लोग टूट जाते हैं — या हार मानकर चुप हो जाते हैं, या कंपनी को कोसते रह जाते हैं।
पर थोड़ा सँभलकर रमेश ने एक काम किया जो ज़्यादातर लोग नहीं करते। उसने reject letter ध्यान से पढ़ा। कंपनी ने claim रोकने के कई कारण गिनाए थे — “यह document अधूरा है, इस बीमारी की history चाहिए, डिस्चार्ज summary पूरी नहीं, यह test report नहीं मिली।”
रमेश ने एक-एक कारण को cross-check किया — और ईमानदारी से पाया कि कारण अपनी जगह गलत नहीं थे। पर यहीं उसने वो समझा जो ज़्यादातर लोग नहीं समझते — claim का रुकना अंत नहीं है, अगर आपके पास जवाब हो।
और रमेश के पास जवाब था। क्योंकि उसके पास एक चीज़ थी जो ज़्यादातर लोगों के पास नहीं होती — पूरी तैयारी।
रमेश ने पॉलिसी खरीदते वक्त ही कोई जानकारी नहीं छुपाई थी — अपनी हर पुरानी बीमारी, हर आदत सच-सच बताई थी। और इलाज के दौरान उसने हर bill, रिपोर्ट, prescription और डिस्चार्ज summary सँभालकर रखी थी।
तो कंपनी ने जो भी कारण गिनाया, रमेश ने हर एक का document जमा कर दिया। उसने सही प्रक्रिया से, तर्कपूर्ण ढंग से अपना पक्ष रखा।
नतीजा — कुछ ही दिनों में रमेश का reject हुआ claim पास हो गया।
पर रमेश ने एक बात साफ़ महसूस की: अगर उसने पॉलिसी लेते वक्त कुछ भी छुपाया होता, या इलाज के वक्त documents सँभालकर न रखे होते — तो यही reject हमेशा के लिए reject रह जाता। और तब उसका इतना बड़ा insurance — किसी काम का न रहता।
बीमा कंपनी जिन कारणों से claim reject करती है — वही कारण असल में वो checklist हैं जो हमें दो वक्त पर ध्यान रखनी चाहिए: एक, पॉलिसी खरीदते वक्त, और दूसरा, claim करते वक्त।
रमेश इन दोनों जगह सावधान था, इसलिए reject होने के बाद भी जीत गया। आज वही पूरी checklist समझेंगे।
ज़मीनी हकीकत — claim reject कितना आम है?
यह सोचना कि “claim तो पक्का मिलेगा” — सबसे बड़ी भूल है। आँकड़े देखिए:
IRDAI की रिपोर्ट के मुताबिक, साल 2023-24 में health insurers ने ₹15,100 करोड़ के दावे disallow किए — यानी कुल दावों का 12.9%। इसके अलावा ₹10,937 करोड़ (9.3%) repudiate हुए। दोनों मिलाकर करीब ₹26,000 करोड़ — पिछले साल से 19.1% ज़्यादा।स्रोत
उसी साल कुल ₹1.17 लाख करोड़ के health claims में से सिर्फ़ 71.29% ही पूरे चुकाए गए। यानी हर तीन में से लगभग एक रुपया या तो रुका, कटा, या नामंज़ूर हुआ।स्रोत
पर यहाँ एक ज़रूरी बात — इनमें से ज़्यादातर rejections कंपनी की “बेईमानी” नहीं, बल्कि document या जानकारी की चूक से होते हैं। यानी जिन्हें समझदारी से टाला जा सकता था। और यही इस लेख का मकसद है।
Claim Rejection और Repudiation में क्या फ़र्क है?
दोनों शब्द एक जैसे लगते हैं, पर तकनीकी फ़र्क है:
| पैरामीटर | Rejection / Disallow | Repudiation / Denial |
|---|---|---|
| कब होता है | document/प्रक्रिया की गलती पर | पूरी जाँच के बाद |
| कंपनी ने claim देखा? | अभी coverage नहीं जाँची | जाँचकर शर्तों के बाहर पाया |
| कारण | अधूरे document, गलत जानकारी | policy शर्त/exclusion उल्लंघन |
| सुधार संभव? | हाँ — सुधारकर दोबारा जमा | मुश्किल — पर अपील का हक़ |
रमेश के साथ पहला मामला (rejection) था — इसीलिए वो सुधार के साथ claim पास करा पाया।
Health Insurance Claim Reject होने के 7 बड़े कारण
यही वो checklist है जो कंपनी के reject-कारणों से निकलती है:
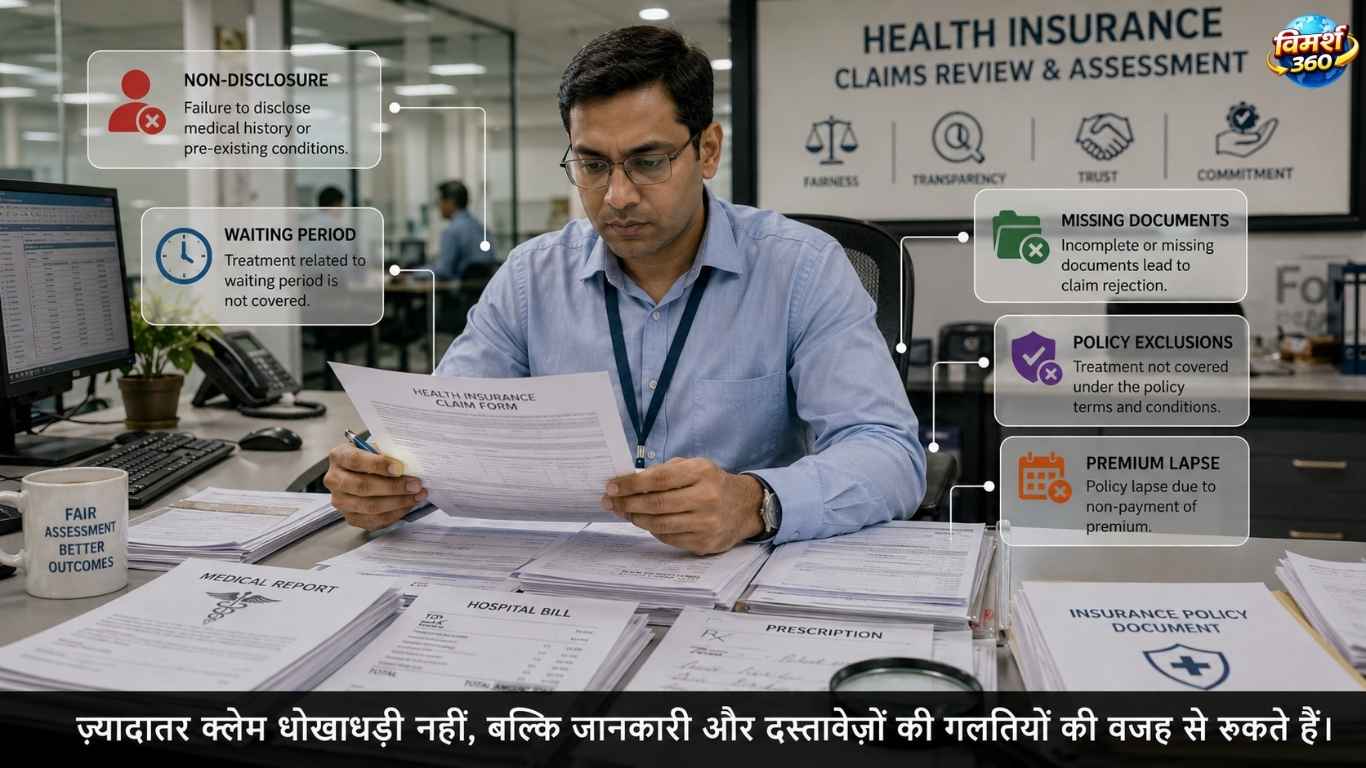
- Non-disclosure — जानकारी छुपाना (सबसे बड़ा कारण): पॉलिसी लेते वक्त पुरानी बीमारी (डायबिटीज़, हाइपरटेंशन), शराब या smoking की आदत छुपाना। claim के वक्त यह पकड़ में आते ही claim reject हो जाता है।
- Waiting Period पूरा न होना: हर policy में कुछ बीमारियों/pre-existing conditions के लिए तय waiting period होता है। उससे पहले claim नहीं मिलता।
- Policy Exclusions: कुछ इलाज या procedures policy में cover ही नहीं होते (जैसे cosmetic surgery)। ये claim से बाहर रहते हैं।
- Documentation की कमी या गलती: अधूरी डिस्चार्ज summary, गायब bills/reports, गलत जानकारी — सबसे आम और सबसे आसानी से टलने वाला कारण।
- Network के बाहर Cashless: cashless सुविधा सिर्फ़ कंपनी के network hospitals में मिलती है। बाहर इलाज पर cashless reject हो सकता है (reimbursement अलग से लेना होता है)।
- Premium Lapse: renewal की तारीख़ चूकने पर policy lapse हो जाती है — उस दौरान का कोई claim नहीं मिलता।
- देर से सूचना देना: अस्पताल भर्ती या claim की सूचना तय समय में न देना भी reject का कारण बन सकता है।
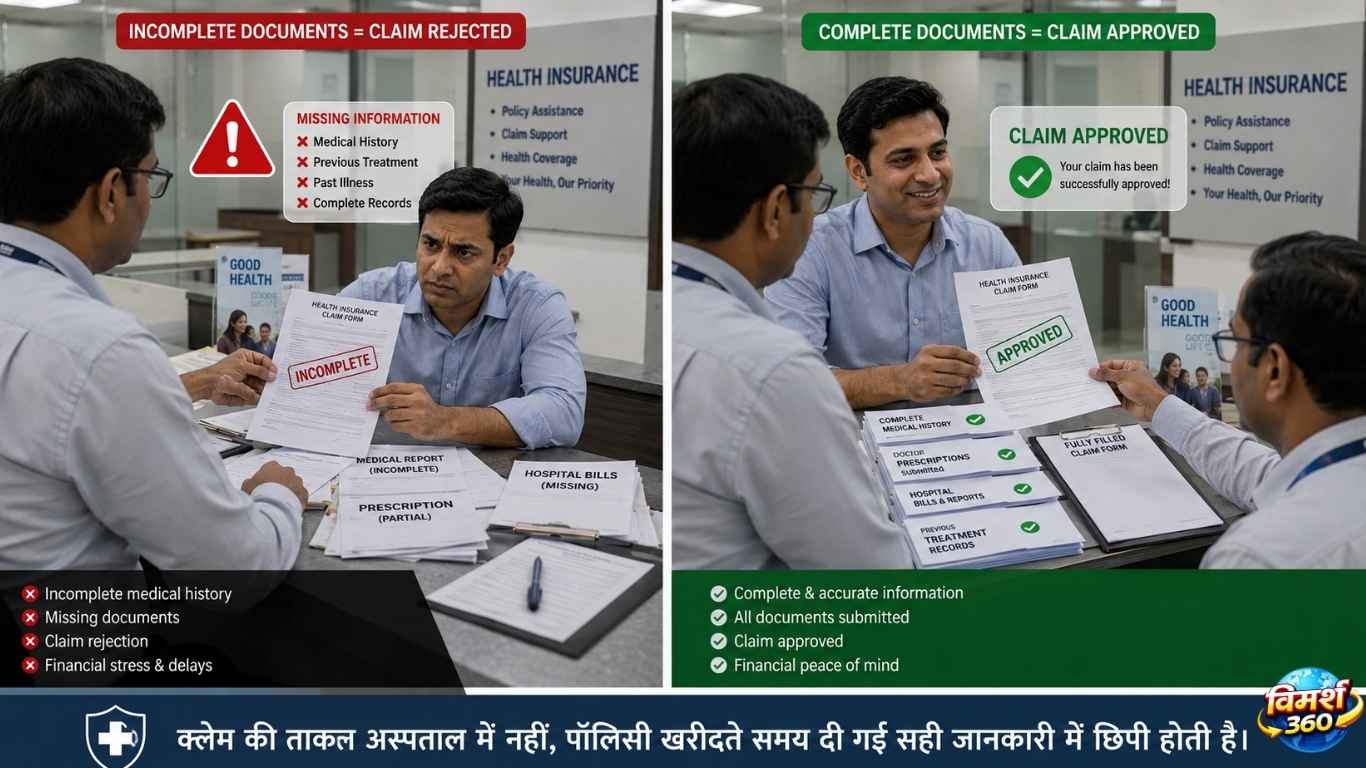
एक उदाहरण से समझिए — डायबिटीज़ छुपाने की कीमत
मान लीजिए एक व्यक्ति — सुनील — को पहले से डायबिटीज़ है। पॉलिसी लेते वक्त उसने सोचा, “बता दूँगा तो premium बढ़ जाएगा या policy नहीं मिलेगी,” और form में डायबिटीज़ छुपा ली।
दो साल बाद सुनील को heart attack आया, ₹6 लाख का इलाज हुआ। उसने claim लगाया।
कंपनी ने जाँच में पाया कि सुनील को पॉलिसी से पहले से डायबिटीज़ थी — और मेडिकल रूप से डायबिटीज़, heart disease का एक बड़ा जोखिम-कारक है। चूँकि सुनील ने यह “material information” छुपाई थी, कंपनी ने पूरा ₹6 लाख का claim reject कर दिया।
सुनील की गलती heart attack नहीं थी — जानकारी छुपाना था। अगर उसने डायबिटीज़ declare की होती, तो शायद थोड़ा ज़्यादा premium लगता या कुछ शर्तें होतीं, पर उसका ₹6 लाख का claim सुरक्षित रहता।
सबक: छुपाई गई हर छोटी जानकारी, claim के वक्त सबसे बड़ी बन जाती है।
Insurance Company Claim Verify कैसे करती है?
बहुत लोग सोचते हैं — “कंपनी को कैसे पता चलेगा?” सच यह है कि claim के वक्त कंपनी के पास जाँच के कई पुख़्ता रास्ते होते हैं:
- Proposal Form: आपने पॉलिसी लेते वक्त जो जानकारी दी थी, उसे claim के तथ्यों से मिलाया जाता है। यहीं non-disclosure पकड़ा जाता है।
- Hospital Records: अस्पताल की case history और डॉक्टर के नोट्स में अक्सर पुरानी बीमारियों का ज़िक्र होता है (जैसे “known case of diabetes since 5 years”)।
- पुरानी Medical History: पिछले इलाज, pharmacy records और पुराने tests — सब जाँचे जा सकते हैं।
- Investigation: बड़े claims में कंपनी अपने investigator भेजकर जाँच कराती है।
यानी छुपाई गई बात अक्सर आपके ही medical records से बाहर आ जाती है। इसीलिए सच बताना सिर्फ़ ईमानदारी नहीं, आपके claim की सबसे मज़बूत सुरक्षा है।
Term/Life Insurance Claim क्यों Reject होता है?
यह मुख्यतः health पर लेख है, पर term/life में भी claim reject होता है — और कारण लगभग वही: सबसे बड़ा कारण फिर non-disclosure है — smoking, पहले से बीमारी, या गलत income/उम्र बताना। दूसरा — गलत या अधूरी nominee जानकारी। (term insurance की पूरी समझ के लिए पढ़ें → Term Insurance Kya Hota Hai)
मूल सबक एक ही है, चाहे health हो या term — खरीदते वक्त पूरी सच्चाई ही claim की सबसे मज़बूत नींव है।
Claim Reject होने से कैसे बचें? (बचाव की Checklist)
रमेश इसी checklist पर चला था। आप भी रखें:
- हर पुरानी बीमारी, सर्जरी, आदत (smoking/शराब) पूरी सच्चाई से declare करें — यही सबसे बड़ा बचाव।
- Policy document में exclusions और waiting period खुद पढ़ें।
- Cashless network hospitals की list देख लें।
- अस्पताल भर्ती की सूचना तय समय में कंपनी/TPA को दें।
- हर bill, रिपोर्ट, prescription, डिस्चार्ज summary सँभालकर रखें।
- Form पूरी और सही जानकारी से भरें — कोई कॉलम खाली न छोड़ें।
- Renewal समय पर कराएँ, policy lapse न होने दें।
Claim का सबसे बड़ा दुश्मन गलत कंपनी नहीं, गलत जानकारी है। पॉलिसी खरीदते वक्त सच छुपाकर थोड़ा premium बचाना — असल में अपने ही claim को कमज़ोर करना है। एक सच्ची और पूरी पॉलिसी ही ज़रूरत के वक्त पूरा भुगतान दिलाती है।
Claim Reject हो जाए तो क्या करें? (पैसे वापस पाने की प्रक्रिया)
रमेश की तरह घबराएँ नहीं — हक़ के लिए एक साफ़ रास्ता है:
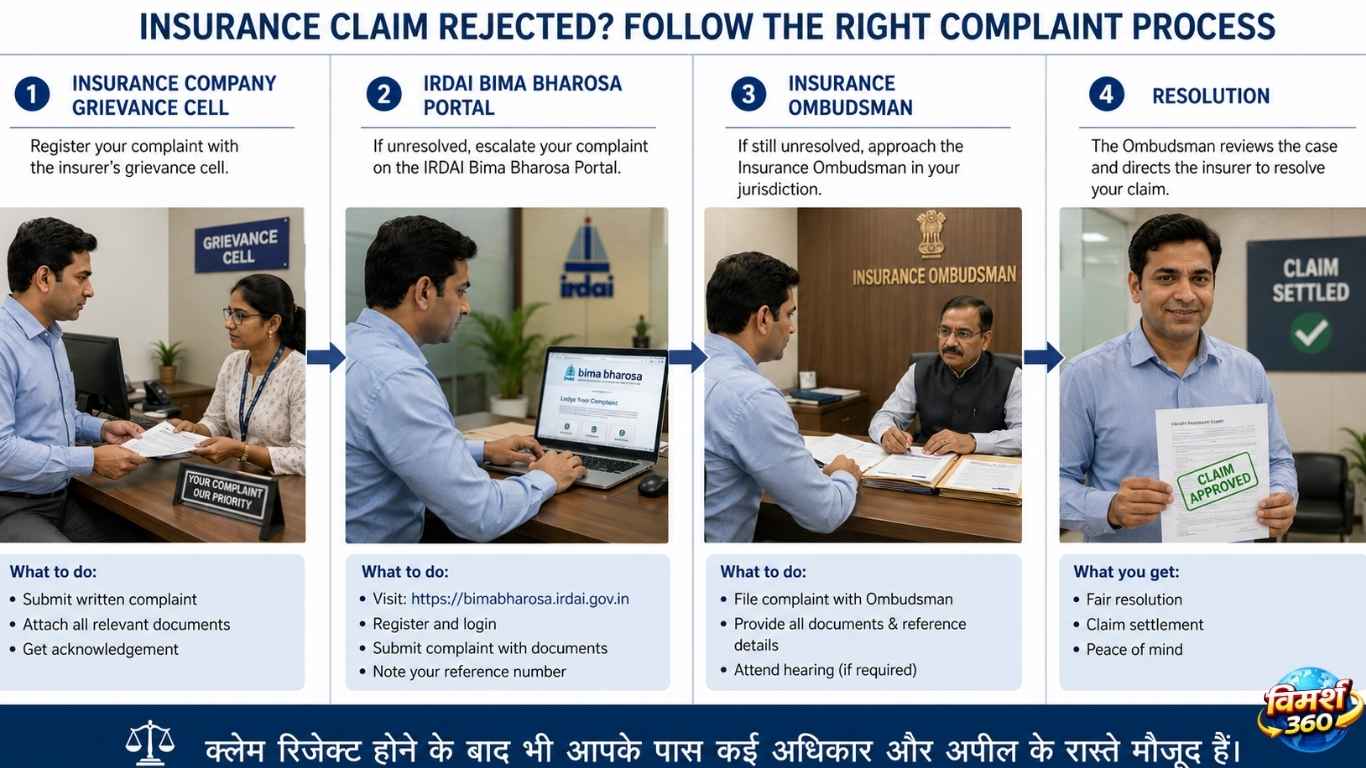
ज़्यादातर मामलों में, सही documents के साथ grievance cell या ombudsman तक पहुँचने से ही समाधान मिल जाता है।
Bharat Angle — हम हक़ क्यों छोड़ देते हैं
भारत में एक आम आदत है — claim reject होते ही लोग मान लेते हैं “अब कुछ नहीं हो सकता,” और चुप हो जाते हैं। यही बीमा कंपनियों के लिए सबसे आसान स्थिति है।
पर सच यह है कि भारत में पॉलिसीधारक के पास मज़बूत अधिकार हैं — IRDAI, बीमा लोकपाल, उपभोक्ता फोरम। ज़रूरत सिर्फ़ documents सँभालने और सही दरवाज़ा खटखटाने की है। रमेश ने यही किया, और जीता।
Reject का जवाब चुप्पी नहीं, सही कागज़ और सही प्रक्रिया है।
“Insurance का सबसे बड़ा इम्तिहान premium भरते वक्त नहीं, claim के वक्त आता है। और उस इम्तिहान की तैयारी पॉलिसी खरीदने के पहले दिन से शुरू होती है — पूरी सच्चाई बताकर, और हर कागज़ सँभालकर। रमेश का claim इसलिए पास नहीं हुआ कि वो किस्मत वाला था, बल्कि इसलिए कि वो तैयार था। Insurance भरोसे का सौदा है — और भरोसा दोनों तरफ़ से ईमानदारी माँगता है।”
अक्सर पूछे जाने वाले सवाल
हेल्थ इंश्योरेंस claim अस्वीकृति के सबसे आम कारण क्या हैं?
Claim reject होने पर appeal कैसे करें?
क्लेम अस्वीकृति पत्र (rejection letter) का जवाब कैसे दें?
Claim rejection के खिलाफ ऑनलाइन शिकायत कहाँ दर्ज करें?
बीमा लोकपाल (Insurance Ombudsman) से संपर्क की प्रक्रिया क्या है?
Claim rejection और repudiation (denial) में क्या फ़र्क है?
इस लेख के स्रोत (Sources)
- IRDAI Annual Report 2023-24 (via Business Standard) — ₹26,000 करोड़ disallow/repudiate, 19.1% वृद्धि
- Business Standard — ₹15,100 करोड़ disallow (12.9%), 71.29% claims paid, औसत claim ₹31,086
- Business Today — IRDAI रिपोर्ट विश्लेषण
- IRDAI Bima Bharosa Portal — शिकायत व अपील की आधिकारिक व्यवस्था

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








