

कई लोग term insurance के premium को “पानी में गया पैसा” समझते हैं — “रिटर्न तो मिलता नहीं, फिर क्यों दें?” पर सच यह है कि यह कोई investment नहीं, आपके परिवार की income का बीमा है। और सबसे चौंकाने वाली बात — ₹1 करोड़ की सुरक्षा महीने के सिर्फ़ कुछ सौ रुपये में मिल सकती है। बशर्ते आप एक चीज़ ठीक से समझें — term insurance kya hota hai।
- Term Insurance pure protection है — सस्ता premium, बहुत बड़ा cover, कोई return नहीं।
- ₹1 करोड़ का कवर 30 साल की उम्र में करीब ₹800/महीने में संभव।
- वही ₹1 करोड़ cover अगर Endowment policy से लें, तो premium ₹3.5–4.5 लाख सालाना (₹30,000+/महीना) तक — Term से लगभग 45 गुना ज़्यादा।
- ज़रूरी Cover निकालने का आसान तरीका: सालाना सैलरी ÷ 7% (या income का 10–15 गुना)।
- भारत में औसत व्यक्ति का life cover उसकी सालाना income का सिर्फ़ 3.1 गुना है — जबकि होना चाहिए 10 गुना।
इस लेख में क्या-क्या है +
- अमित की कहानी
- Term Insurance Kya Hota Hai — परिभाषा
- Term vs Endowment vs ULIP
- कितना Cover लें — Vimarsh Formula
- ₹1 करोड़ का Premium कितना होता है?
- Calculator के बिना Cover कैसे निकालें?
- Best Term Plan कैसे चुनें?
- गृहिणी के लिए Term Insurance
- Without Medical Test वाला Term
- Term Insurance Tax Benefit
- किन्हें Term की ज़रूरत नहीं?
- Claim Settlement Ratio का सच
- Riders — कौन ज़रूरी
- Bharat Angle
- 4 ज़रूरी सावधानियाँ
- अक्सर पूछे जाने वाले सवाल
अमित की कहानी — जो पीछे रह गए, वो टूटे नहीं
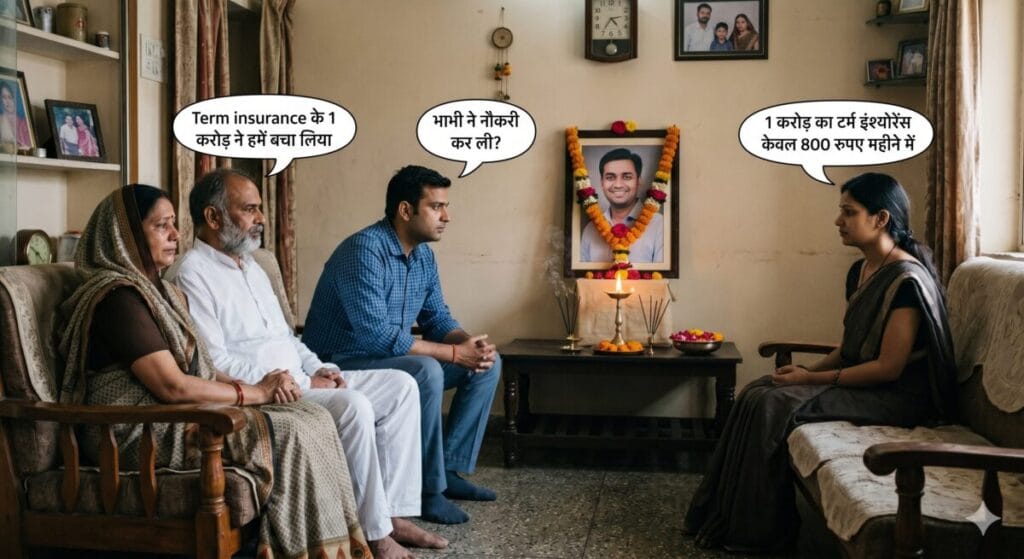
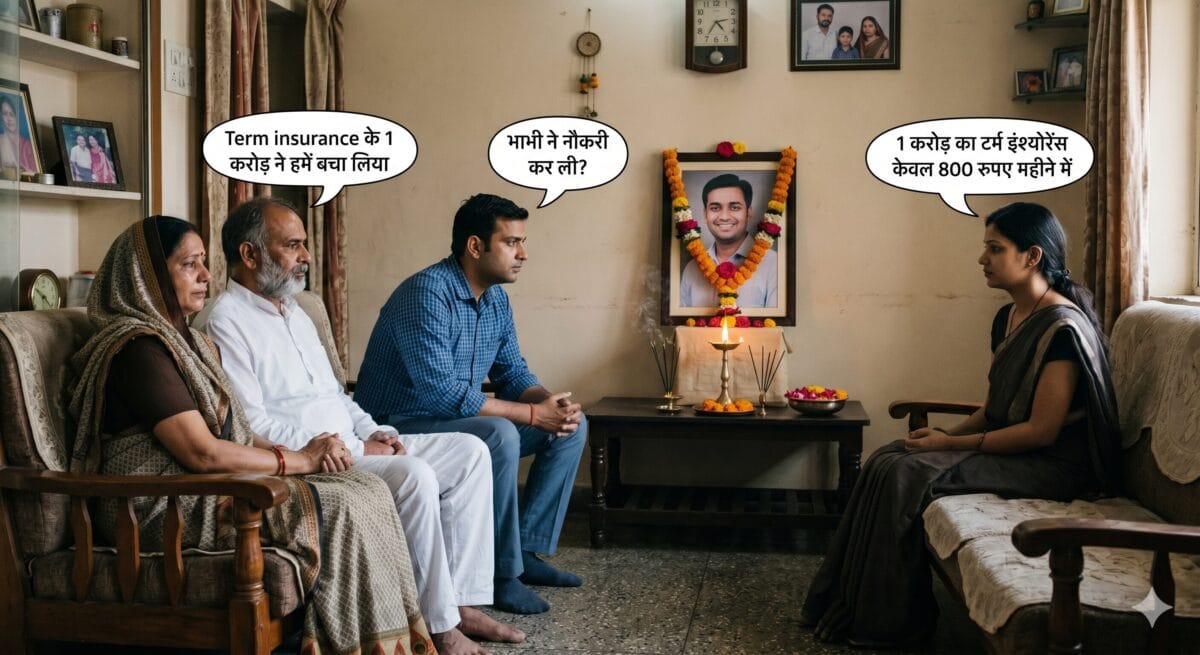
रमेश छह महीने बाद अपने गाँव लौटा था — और भारी मन से अपने दोस्त अमित के घर जा रहा था।
अमित अब इस दुनिया में नहीं था। छह महीने पहले उसकी मृत्यु हो गई थी — पीछे छोड़ गया पत्नी, दो छोटे बच्चे, और बूढ़े माँ-बाप।
अमित की नौकरी कोई बड़ी नहीं थी। इसीलिए रमेश रास्ते भर यही सोचता रहा — “पता नहीं परिवार किस हाल में होगा।” उसने जेब में ₹25,000 रख लिए थे — सोचा था, अमित के पिता को दे देगा, थोड़ी मदद हो जाएगी।
पर घर पहुँचकर रमेश सन्न रह गया।
परिवार अमित के लिए ग़मगीन ज़रूर था — पर परेशान नहीं। घर की हालत पहले से बेहतर थी। बच्चे अच्छे स्कूल में जा रहे थे। बड़े बेटे ने तो coaching भी शुरू कर दी थी।
रमेश से रहा नहीं गया। उसने अमित के पिता से पूछ ही लिया — “अंकल, यह सब कैसे? क्या भाभी ने नौकरी शुरू की?”
पिता हल्के से मुस्कुराए। “नहीं बेटा। यह अमित के एक करोड़ के insurance की वजह से है।”
रमेश चौंका — “एक करोड़? अमित इतना premium अपनी छोटी सैलरी से कैसे भरता था?”
“यही तो बात है,” पिता ने कहा। “यह endowment policy नहीं थी, term insurance था। इसमें premium बहुत कम लगता है — अमित सिर्फ़ ₹800 महीना देता था। हमें भी यह उसके जाने के बाद ही पता चला।”
फिर एक पल रुककर उन्होंने धीरे से जोड़ा — “अगर वो insurance न होता, तो आज हम बहुत बुरे हाल में होते।”
रमेश के हाथ में रखे वो ₹25,000 अचानक बहुत छोटे लगने लगे।
यहीं एक सवाल खड़ा होता है — अगर ₹800/महीने की एक policy एक पूरे परिवार को बचा सकती है, तो ज़्यादातर लोग इसे लेते क्यों नहीं? और जो लेते हैं, वो अक्सर गलत policy क्यों खरीद बैठते हैं?
इसका जवाब एक ही चीज़ में है — term insurance kya hota hai, यह ठीक से न समझना। आज हम यही, पूरी तरह आसान भाषा में समझते हैं।
Term Insurance Kya Hota Hai — सबसे सरल परिभाषा
(पूरा insurance plan कैसा हो, यह पहले समझना हो तो पढ़ें → Health Insurance Plans in Hindi: 5 बेस्ट इंश्योरेंस प्लान)
Term Insurance एक pure protection plan है। आप हर साल (या महीने) एक तय premium भरते हैं, और बदले में बीमा कंपनी एक वादा करती है — अगर policy की अवधि के दौरान आपकी मृत्यु हो जाए, तो आपके परिवार को एक बड़ी तय रकम (sum assured) मिलेगी।
बस इतना ही। न कोई maturity return, न bonus, न पैसा वापस। इसीलिए इसका premium इतना कम होता है — आप सिर्फ़ “सुरक्षा” खरीद रहे हैं, “investment” नहीं।
इसे ऐसे समझिए — जैसे आप गाड़ी का insurance लेते हैं। accident न हो तो पैसा “वापस” नहीं आता, पर जिस दिन accident होता है, उस दिन वही policy आपको बचाती है। Term Insurance आपके परिवार के लिए वही काम करता है।
term plan kya hota hai — एक लाइन में: यह आपके न रहने पर आपके परिवार की income को replace करने वाली सबसे सस्ती और सबसे ज़रूरी policy है।
Term vs Endowment vs ULIP — सबसे बड़ी गलती यहीं होती है
ज़्यादातर लोग एजेंट के कहने पर endowment या ULIP खरीद लेते हैं, यह सोचकर कि “insurance भी हो गया, investment भी।” यही सबसे बड़ी गलती है।
| पैरामीटर | Term | Endowment | ULIP |
|---|---|---|---|
| मुख्य काम | सिर्फ़ सुरक्षा | सुरक्षा + बचत | सुरक्षा + निवेश |
| Premium | बहुत कम | बहुत ज़्यादा | ज़्यादा |
| Cover (उतने पैसे में) | ₹1 करोड़+ | ₹5–10 लाख | छोटा |
| Return | कोई नहीं | कम (4–5%) | market पर |
30 साल की उम्र में LIC के pure term plan का premium करीब ₹9,300 सालाना (~₹775/महीना) है।स्रोत वहीं LIC New Endowment Plan (714) में उतने ही ₹1 करोड़ cover का premium करीब ₹4.37 लाख सालाना (~₹36,000/महीना) पड़ता हैस्रोत — यानी लगभग 47 गुना ज़्यादा। Limited-pay variants में यह और भी ऊपर जाता है।
मूल बात: Insurance और Investment को मिलाने पर दोनों कमज़ोर हो जाते हैं — cover भी छोटा, return भी कम। समझदारी इसमें है कि सुरक्षा के लिए Term लें, और निवेश अलग से (SIP, PPF आदि) करें।
कितना Cover लें — Vimarsh Income Replacement Formula
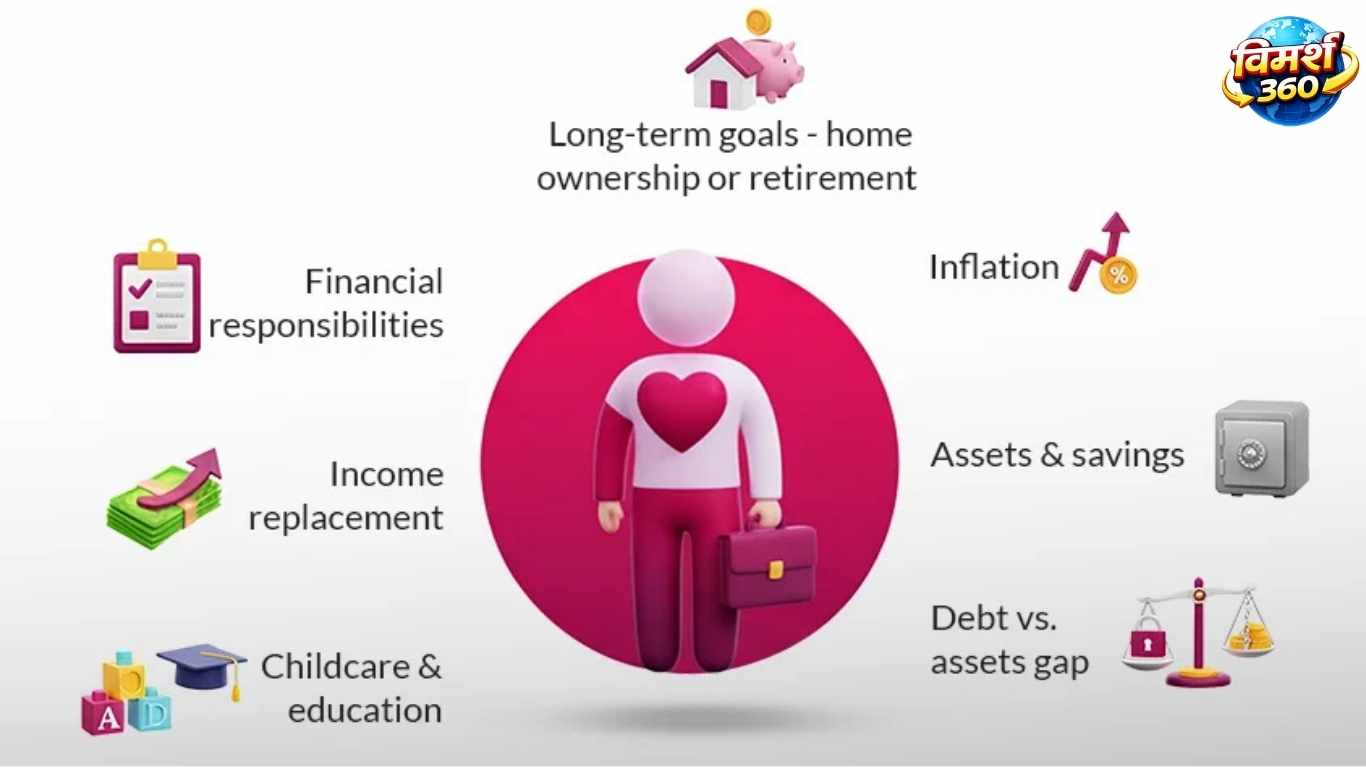
अगर सालाना income ₹6 लाख है: ₹6,00,000 ÷ 0.07 = करीब ₹85 लाख का cover। क्योंकि इस रकम को 7% सालाना ब्याज पर रखने से परिवार को हर साल वही income मिलती रहेगी जो आप कमाते थे।
एक और लोकप्रिय thumb rule भी है — सालाना income का 10 से 15 गुना। दोनों तरीके लगभग एक ही जगह पहुँचाते हैं।
यहाँ एक चौंकाने वाला आँकड़ा — Bajaj Allianz Life और NielsenIQ के Underinsurance Survey 2025 के मुताबिक भारत में औसत व्यक्ति का life cover उसकी सालाना income का सिर्फ़ 3.1 गुना है, जबकि होना चाहिए कम-से-कम 10 गुना।स्रोत यानी ज़्यादातर परिवार उस सुरक्षा के एक-तिहाई पर जी रहे हैं जो उन्हें चाहिए।
₹1 करोड़ का Term Insurance Premium कितना होता है?
Term सस्ता इसलिए है क्योंकि कंपनी सिर्फ़ “risk” का दाम लेती है, बचत का नहीं। और यह risk उम्र के साथ बढ़ता है — इसलिए जितनी जल्दी लें, उतना सस्ता।
| उम्र | ₹1 करोड़ cover — अनुमानित सालाना Premium |
|---|---|
| 25 साल | ₹8,000–11,000 |
| 30 साल | ₹10,000–14,000 |
| 35 साल | ₹13,000–18,000 |
| 40 साल | ₹18,000–26,000 |
साफ़ है — 25 और 40 की उम्र में लगभग दोगुना फ़र्क। इसीलिए “बाद में लेंगे” सबसे महँगा फैसला साबित होता है। (आँकड़े indicative; असली premium कंपनी और सेहत पर निर्भर।)
Term Insurance Calculator के बिना अपना Cover कैसे निकालें?
ज़रूरी नहीं कि हर बार calculator खोलें। ऊपर दिया Vimarsh formula काफ़ी है — सालाना income को 0.07 से भाग दीजिए (या 10–15 से गुणा)। उसमें अपने बड़े loan का बकाया जोड़ लीजिए (हालाँकि loan के लिए अलग MRTA बेहतर है), और बच्चों की पढ़ाई जैसे बड़े future खर्च का मोटा अंदाज़ा। बस — आपका ज़रूरी cover तैयार। Calculator सिर्फ़ इसी को थोड़ा बारीक करता है।
Best Term Insurance Plan कैसे चुनें?
किसी एक brand के पीछे न भागें। एक अच्छा term plan चुनने के लिए तीन चीज़ें देखें:
एक से ज़्यादा कंपनियों की बराबर शर्तों (same cover, same अवधि, अपनी उम्र) पर तुलना करके ही फैसला लें।
गृहिणी (Housewife) के लिए Term Insurance
एक आम सोच है — “term insurance तो सिर्फ़ कमाने वाले के लिए है, गृहिणी को क्या ज़रूरत?” यह सोच अधूरी है।
घर चलाने वाली गृहिणी की भी एक “आर्थिक कीमत” होती है। उनके न रहने पर बच्चों की देखभाल (childcare), घर का प्रबंधन (house management) और घरेलू सहायता की लागत सीधे परिवार पर आ सकती है — जो महीने का बड़ा खर्च बन जाती है।
कई कंपनियाँ अब गृहिणियों के लिए भी term cover देती हैं, बशर्ते परिवार में कोई कमाने वाला सदस्य पहले से insured हो और एक तय household income हो। आमतौर पर ₹25 लाख से ₹50 लाख तक का cover मिल सकता है। शर्तें कंपनी-दर-कंपनी अलग, इसलिए eligibility ज़रूर पढ़ें।
Without Medical Test वाला Term Insurance — सुविधा या जाल?
फायदा: झंझट कम, policy जल्दी मिलती है।
Vimarsh की सलाह: अगर थोड़ी सुविधा के लिए बाद में claim का जोखिम लेना पड़े, तो medical test वाली policy ही बेहतर है। थोड़ी मेहनत आज, पर परिवार के लिए पक्की सुरक्षा कल।
Term Insurance Tax Benefit
Term Insurance सिर्फ़ सुरक्षा नहीं, टैक्स में भी राहत देता है। भरा गया premium पुरानी टैक्स व्यवस्था (old regime) में Section 80C के तहत ₹1.5 लाख तक की कटौती के लिए योग्य होता है। अगर health-related rider जोड़ा है, तो उसका हिस्सा Section 80D के तहत भी लाभ दे सकता है।
ध्यान रहे — नई टैक्स व्यवस्था में ये deductions लागू नहीं होते। टैक्स नियम बदलते रहते हैं, इसलिए current नियम या टैक्स सलाहकार से पुष्टि ज़रूर करें। Term लेने का मुख्य कारण टैक्स बचत नहीं, परिवार की सुरक्षा होनी चाहिए — टैक्स लाभ एक bonus है।
किन लोगों को Term Insurance की ज़रूरत नहीं हो सकती?
Term हर कमाने वाले के लिए ज़रूरी है — पर हर किसी के लिए नहीं। कुछ स्थितियों में इसकी ज़रूरत कम या न के बराबर हो सकती है:
- जिन पर कोई आर्थिक रूप से निर्भर नहीं है — आपके न रहने पर किसी की income नहीं रुकेगी।
- जिनके पास पर्याप्त Passive Income है — किराया, dividend आदि जो परिवार की ज़रूरतें आपके बिना भी पूरी करें।
- जिनके Assets इतने हैं कि वे परिवार की भविष्य की ज़रूरतें खुद पूरी कर सकते हैं।
अगर इनमें से कोई आप पर लागू होता है, तो term ज़रूरी नहीं — पर ज़्यादातर युवा कमाने वालों के लिए, जिन पर परिवार टिका है, यह सबसे ज़रूरी policy है।
Claim Settlement Ratio का सच
Term लेते वक्त सबसे ज़्यादा जिस चीज़ का विज्ञापन होता है, वो है Claim Settlement Ratio (CSR)। यह ज़रूरी है, पर पूरी कहानी नहीं। (इसका विस्तार → Critical Illness List in Hindi)
- सिर्फ़ CSR (claims की संख्या) नहीं, Amount Settlement Ratio भी देखें — कई बार छोटे claims pass कर बड़े reject किए जाते हैं, फिर भी CSR ऊँचा दिखता है।
- CSR कई साल से लगातार ऊँचा (97%+) होना चाहिए, एक साल का नहीं।
पर सबसे बड़ी बात — सबसे ऊँचा CSR भी आपको नहीं बचाएगा अगर आपने policy लेते वक्त कोई जानकारी छुपाई। Claim का सबसे बड़ा दुश्मन गलत कंपनी नहीं, गलत जानकारी (non-disclosure) है।
Riders — कौन ज़रूरी, कौन बेकार
काम के riders: Critical Illness Rider (गंभीर बीमारी पर अलग रकम), Accidental Death Benefit (दुर्घटना में मृत्यु पर अतिरिक्त cover), Waiver of Premium (गंभीर बीमारी/विकलांगता पर बाकी premium माफ़)।
अक्सर ग़ैर-ज़रूरी: “Return of Premium” plan — अवधि के अंत में premium वापस मिलता है, पर इसके बदले premium काफ़ी ज़्यादा होता है। बेहतर है सादा term लें और बचे पैसे अलग निवेश करें।
Bharat Angle — हम Term क्यों नहीं लेते
भारत में term insurance न लेने के पीछे दो वजहें हैं।
पहली — सोच। भारत में लोग life insurance इसलिए नहीं खरीदते कि उन्हें मौत से डर लगता है, बल्कि इसलिए कि उन्हें मौत के बारे में सोचना ही पसंद नहीं। पर सच यह है कि term लेना मृत्यु को बुलाना नहीं, परिवार से प्यार जताना है।
दूसरी — बिक्री का ढाँचा। Term में एजेंट का commission बहुत कम होता है, जबकि endowment/ULIP में कई गुना ज़्यादा। इसीलिए एजेंट अक्सर term की जगह महँगी policy बेचते हैं। यही वजह है कि term खुद समझकर, सीधे कंपनी या भरोसेमंद platform से लेना ज़रूरी है।
इसका नतीजा आँकड़ों में दिखता है — IRDAI Annual Report 2024-25 के मुताबिक life insurance penetration गिरकर GDP का सिर्फ़ 2.7% रह गई है, और protection gap 70–80% तक है।स्रोत
Term लेते वक्त 4 ज़रूरी सावधानियाँ
“Term insurance सबसे सस्ती चीज़ है जो एक कमाने वाला अपने परिवार को दे सकता है — और सबसे ज़्यादा टाली जाने वाली भी। ₹800 महीने की एक policy अमित के परिवार को बिखरने से बचा गई। सवाल पैसे का नहीं, प्राथमिकता का है। हम Netflix, मोबाइल और OTT पर इससे ज़्यादा हर महीने खर्च कर देते हैं — पर जिस चीज़ पर पूरे परिवार का भविष्य टिका है, उसे ‘बाद में’ पर टाल देते हैं।”
अक्सर पूछे जाने वाले सवाल
Term insurance क्या है और इससे मुझे क्या फायदा है?
भारत में अच्छा term insurance plan कैसे चुनें?
Term insurance policies की तुलना ऑनलाइन कैसे करें?
कम premium में ज़्यादा cover कैसे पाएँ?
क्या 25 साल की उम्र में term insurance लेना चाहिए?
Term insurance पर GST कितना लगता है?
Smoking या medical history छुपाने पर क्या होता है?
इस लेख के स्रोत (Sources)
- IRDAI Annual Report 2024-25 — insurance penetration और protection gap के आँकड़े
- LIC की प्रकाशित premium दरें — LIC New Endowment Plan (714) व LIC Tech Term के तुलनात्मक premium
- Bajaj Allianz Life – NielsenIQ Underinsurance Survey 2025 — भारत में under-insurance के आँकड़े
- Business Standard — under-insurance और insurance-sector रिपोर्टिंग
- The Statesman — life insurance penetration पर रिपोर्ट

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








