

RBI Loan Settlement Guidelines: Banks किन नियमों का पालन करते हैं?
जब हम अपने financial crisis में आकर लोन के settlement के लिए मजबूर हो जाते हैं, तो सबसे पहले मन में यह आता है कि आख़िर RBI Loan Settlement Guidelines क्या हैं, Banks किन नियमों का पालन करते हैं? क्या RBI हर settlement को खुद approve करता है, या बैंकों को अपने हिसाब से फ़ैसला लेने की छूट है? यहां पूरी तस्वीर है, verified sources के साथ।
- RBI सीधे settlement % तय नहीं करता — सिर्फ़ framework/rules देता है
- जून 2023 का RBI Master Framework अभी का सबसे अहम नियम है
- ज़्यादातर compromise settlements NPA accounts (90+ दिन की default) पर ही होती हैं
- छोटी राशि वाले cases के लिए Lok Adalat एक तेज़, कानूनी विकल्प है
RBI का Loan Settlement में असली रोल क्या है
RBI ने जून 2023 में “Framework for Compromise Settlements and Technical Write-offs” (RBI/2023-24/40 — DOR.STR.REC.20/21.04.048/2023-24, dated 8 June 2023) जारी किया, जो सभी RBI-regulated entities — banks, NBFCs, small finance banks, cooperative banks, ARCs — पर लागू होता है।
इस framework में मुख्यतः क्या कहा गया है:
- हर regulated entity के पास एक board-approved compromise-settlement policy होनी अनिवार्य है, जिसमें साफ़ लिखा हो — कौन-से accounts योग्य हैं, किस राशि पर कौन approve करेगा, न्यूनतम settlement राशि क्या होगी, और timeline क्या होगी
- पहली बार, wilful-defaulter और fraud accounts को भी settlement की अनुमति मिली है — पर शर्त के साथ: settlement के बाद 12 महीने तक नया credit नहीं मिलेगा (cooling-off period), और board को इसके लिए खास justification record करनी होगी
- जहां recovery proceedings किसी judicial forum में चल रही हों, वहां settlement के लिए संबंधित अदालत/tribunal की consent decree ज़रूरी होगी
पर सबसे ज़रूरी बात — RBI खुद कोई fixed percentage या formula तय नहीं करता, ये फ़ैसला हर bank की अपनी board-approved policy पर छोड़ा गया है (यही बात हमारे Percentage वाले आर्टिकल में भी confirm हुई थी)।
किन Accounts पर Settlement लागू होती है (NPA Rules)
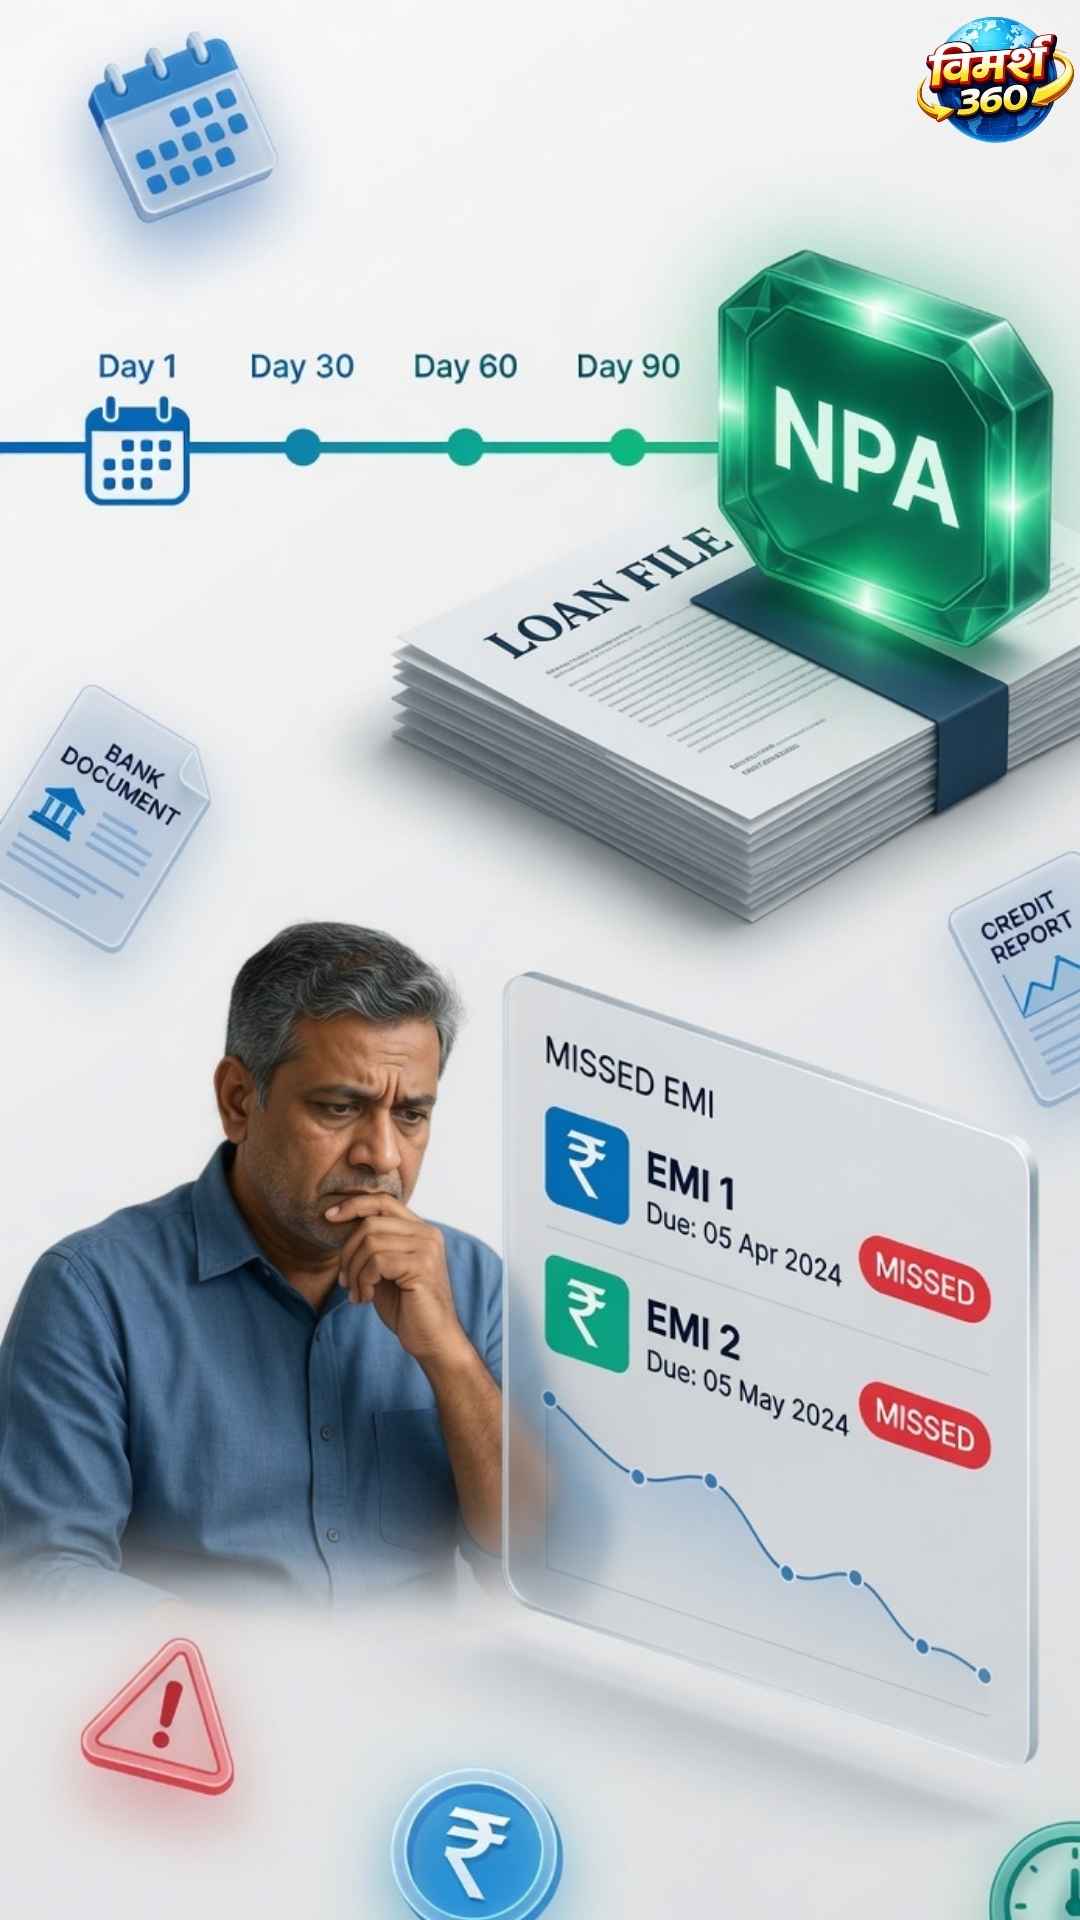
RBI के IRAC (Income Recognition and Asset Classification) norms के अनुसार, कोई account 90 दिन से ज़्यादा की लगातार default पर NPA (Non-Performing Asset) classify होता है। व्यवहार में अधिकांश compromise settlements NPA accounts पर ही की जाती हैं — Substandard, doubtful, और loss categories, यहां तक कि पूरी तरह write-off हो चुके accounts भी इसमें शामिल हैं। Standard accounts में सामान्यतः settlement उपलब्ध नहीं होती, हालांकि विशेष परिस्थितियों में बैंक अपनी नीति के अनुसार अलग निर्णय ले सकता है।
RBI Rules vs Bank Internal Policy
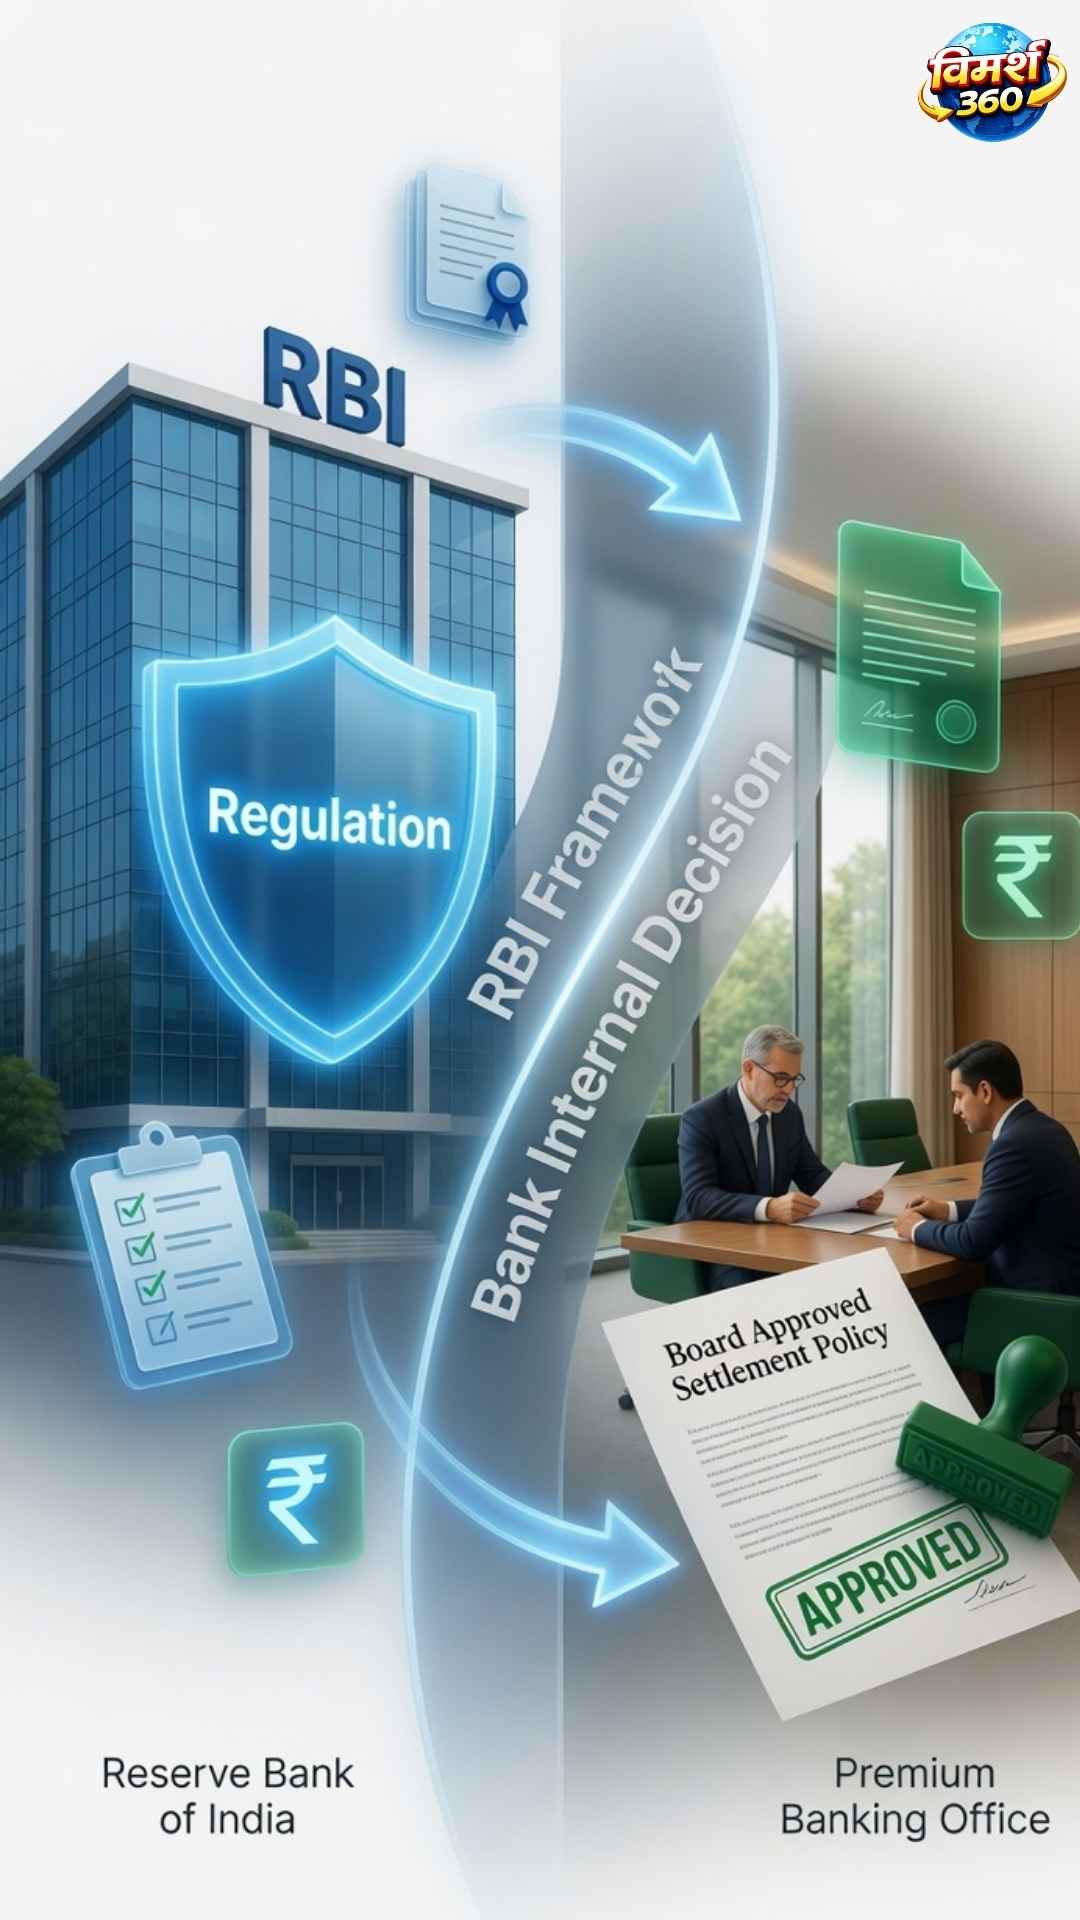
| पहलू | RBI क्या तय करता है | Bank क्या तय करता है |
|---|---|---|
| NPA Rules | 90-दिन classification, eligibility categories | — |
| Settlement % | कोई fixed % तय नहीं करता | Board-approved policy से तय होता है |
| Fair Practices | Recovery agent की timing/व्यवहार के rules | — |
| One Time Settlement Offer | सिर्फ़ policy का होना अनिवार्य करता है | Offer की exact राशि और शर्तें |
| Reporting Norms | Credit bureaus को report करना अनिवार्य | कब और कैसे report होगा |
| Discount कितना मिलेगा | कोई भूमिका नहीं | पूरी तरह bank की internal decision |
| Negotiation Terms | कोई भूमिका नहीं | Credit Committee/branch स्तर पर तय |
Loan Settlement in Lok Adalat
छोटी राशि वाले NPA cases के लिए Lok Adalat एक तेज़ और कम खर्चीला विकल्प है। ये NALSA (National Legal Services Authority) के तहत आयोजित होता है, जिसे Legal Services Authorities Act, 1987 के तहत statutory दर्जा मिला हुआ है।
कैसे काम करता है:
- छोटे-value वाले NPA accounts bank या borrower दोनों की तरफ़ से refer हो सकते हैं
- एक panel (आमतौर पर जज, वकील, और social worker) बातचीत करवाता है — ये अदालत जैसा adversarial नहीं, बल्कि conciliatory process है
- Lok Adalat केवल दोनों पक्षों की सहमति (mutual consent) से settlement करवा सकती है। अगर किसी एक पक्ष की सहमति नहीं है, तो Lok Adalat फ़ैसला थोप नहीं सकती
- अगर दोनों पक्ष सहमत हों, तो एक award बनता है जो civil court के decree जितना ही binding होता है — इसके खिलाफ कोई appeal नहीं होती
- Process अक्सर एक ही दिन में पूरा हो जाता है, DRT/court के मुकाबले बहुत तेज़
ज़रूरी बात: Lok Adalat में case चलते वक्त भी recovery agent की तरफ़ से harassment RBI गाइडलाइन का उल्लंघन ही रहता है — timing, भाषा, सब वही rules लागू होते हैं जो हमारे Process आर्टिकल में बताए गए हैं।
आम गलतियां
- ये सोचना कि RBI हर बैंक की internal settlement % policy को खुद control करता है
- Lok Adalat जैसे तेज़, कम खर्चीले legal options के बारे में जानकारी न रखना
- Settlement deed में default-clause को ठीक से न पढ़ना — अगर installment miss हुई, तो पूरी suspended legal proceedings दोबारा शुरू हो सकती हैं
60-सेकंड सेल्फ चेक
- क्या मुझे पता है कि मेरा account officially NPA classify हो चुका है या नहीं?
- क्या मैंने bank की board-approved settlement policy के बारे में पूछा है?
- क्या मेरी राशि छोटी है और Lok Adalat जैसा तेज़ विकल्प उपलब्ध हो सकता है?
- क्या मुझे पता है कि Lok Adalat में जाने के बावजूद settlement के लिए मेरी सहमति ज़रूरी है, कोई मुझ पर थोप नहीं सकता?
अक्सर पूछे जाने वाले सवाल
नहीं, RBI कोई fixed percentage तय नहीं करता। ये फ़ैसला हर bank/NBFC की board-approved policy पर निर्भर करता है।
नहीं, settlement letter हमेशा आपके bank/NBFC से आता है, RBI सीधे किसी individual case में शामिल नहीं होता।
RBI खुद कोई scheme “चलाता” नहीं — बल्कि सभी regulated entities के लिए एक framework/rule-book जारी करता है, जिसके तहत हर bank अपनी OTS policy बनाता है।
Settlement की मूल nature (Settled status) वही रहती है, चाहे वो सीधे bank से हो या Lok Adalat के ज़रिए।
ज़्यादातर छोटी-value वाले cases के लिए ही Lok Adalat प्राथमिकता से इस्तेमाल होता है; बड़ी राशि वाले accounts आमतौर पर DRT या दूसरे legal रास्तों से निपटाए जाते हैं।
स्रोत और अस्वीकरण
अन्य Legal Analysis: Unified Chambers & Associates और GoCredit के legal guides से अतिरिक्त context लिया गया है।
Loan Settlement का निर्णय लेने से पहले उसकी कानूनी, वित्तीय और CIBIL पर पड़ने वाली असर को समझना बेहद ज़रूरी है।
Play Store पर डाउनलोड करें
- Actuarial Science Course Fees 2026: Actuary बनने का पूरा ख़र्च, सैलरी और पहली नौकरी का रास्ता
- Weekly Current Affairs 1–7 November 2026: चक्रवात मुरासु, 24 घंटे का नियम, ₹14,500 करोड़ की भंडारण योजना और 10 बड़ी खबरें (PDF + क्विज़)
- Thomson Model of Atom: थॉमसन का परमाणु मॉडल आसान भाषा में (Class 9 + परीक्षा नोट्स)
- Self Appraisal Comments by Employee Example: कैसे लिखें, 60+ तैयार Comments (TCS, Bank, APAR), Hindi + PDF
- Post Office Savings Scheme 2026: 9 स्कीमों की दरें, नियम और ₹1 लाख का हिसाब

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








