

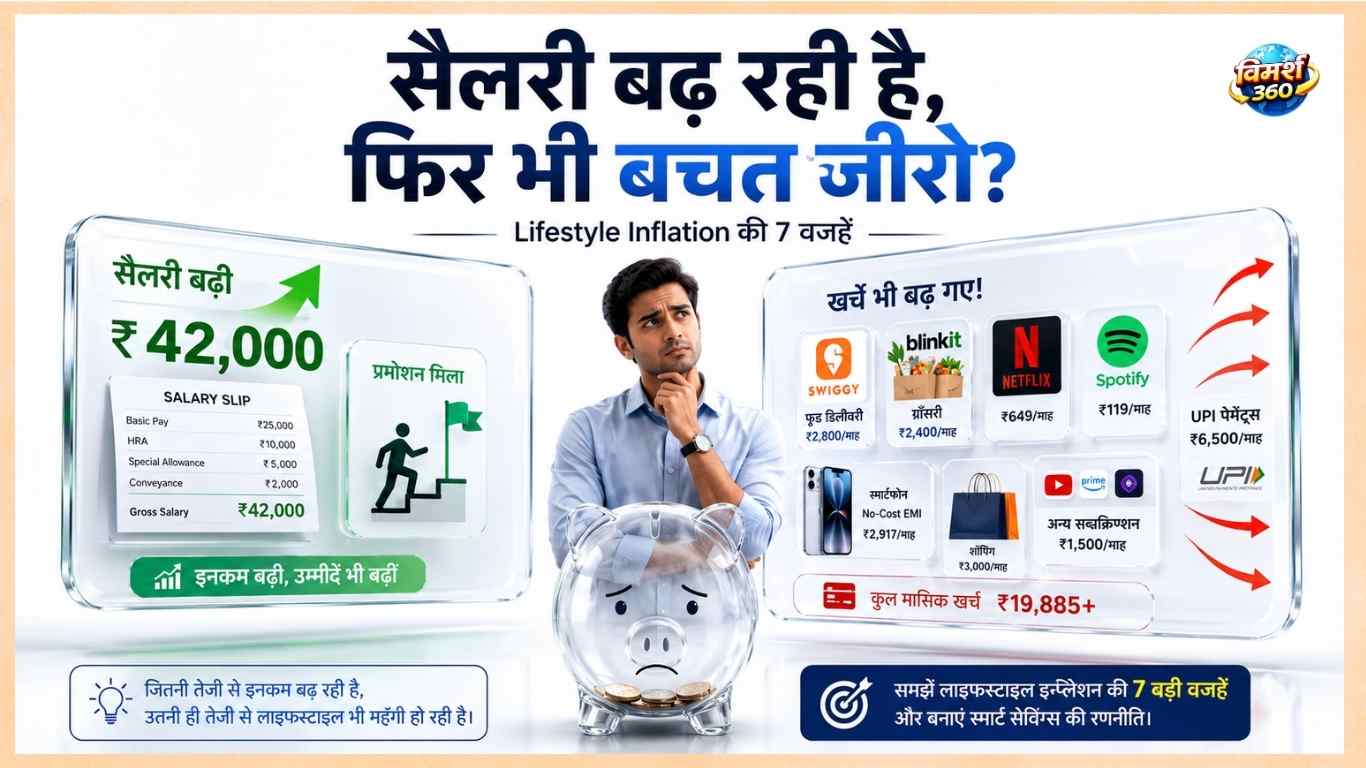
सैलरी बढ़ रही है, फिर भी बचत जीरो? जानिए 7 वजहें
सैलरी बढ़ने के साथ जब खर्च उससे तेज़ रफ़्तार से बढ़े और बचत जीरो रहे — तो इसे Lifestyle Inflation कहते हैं। यह एक धीमी, अदृश्य आदत है जो चुपचाप आपकी Financial Stability को खोखला कर देती है।
क्या आपने कभी यह हिसाब लगाया — पिछले 5 साल में सैलरी लगभग दुगनी हो गई, पर बचत अभी भी जीरो के आसपास है? क्या सच में महंगाई इतनी बढ़ी — या वजह कुछ और है? आज इसी सवाल का जवाब ढूँढेंगे।
रमेश को इस साल 8% increment मिला। ₹39,000 से सैलरी ₹42,000 हो गई।
पहले महीने उसने नया iPhone upgrade किया — “No-Cost EMI है, बस ₹3,500/महीना।” Swiggy और Blinkit का इस्तेमाल बढ़ा — “थका हुआ हूँ, खाना मंगा लेते हैं।” Netflix के साथ Spotify भी ले लिया। Gym membership, ChatGPT Plus, Amazon Prime — एक-एक करके subscriptions जुड़ते गए।
तीन महीने बाद रमेश ने हिसाब लगाया। बचत? पिछले महीने जितनी ही — ₹1,500।
उसने सोचा — “सैलरी तो बढ़ी थी। पैसा गया कहाँ?”
यही सवाल भारत के लाखों युवा हर महीने पूछते हैं। और यही सवाल income creep की शुरुआत है।
Lifestyle Inflation क्या है?
जब सैलरी बढ़ती है और उसी अनुपात में — या उससे ज़्यादा — खर्च भी बढ़ जाता है, तो बचत वहीं की वहीं रहती है। Personal Finance में इसे Lifestyle Inflation या Lifestyle Creep कहते हैं।
इसका एक सीधा mental model है:
Income ↑ → Lifestyle ↑ → EMI ↑ → Subscriptions ↑ → Savings ↓ → Stress ↑
यह कोई एक बड़ा खर्च नहीं होता। यह छोटे-छोटे, “reasonable” लगने वाले खर्चों का धीमा जमावड़ा होता है — जो मिलकर पूरी बढ़ी हुई सैलरी खा जाता है।
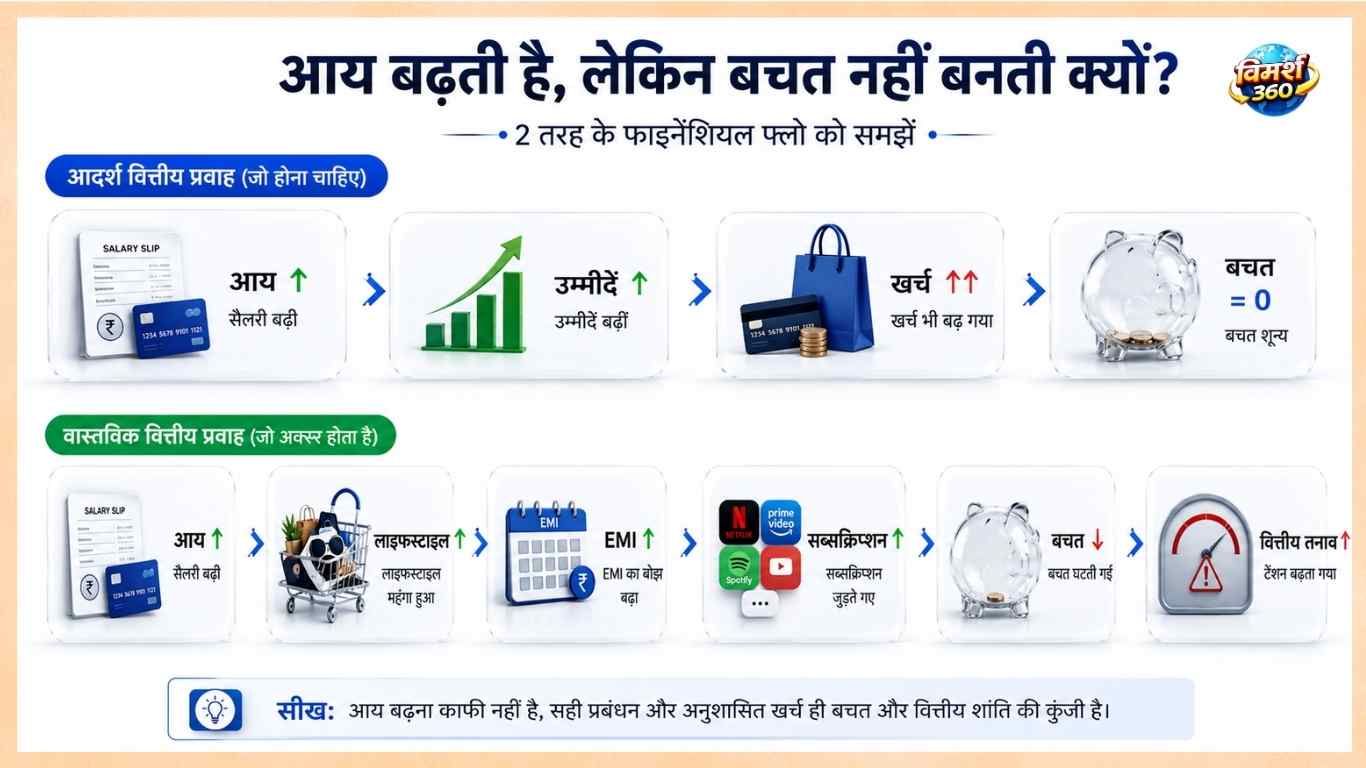
Income बढ़ने के बावजूद बचत जीरो क्यों रहती है
👉 Financial Stability Pyramid में Level 0 की पहली सीढ़ी — Hub Article पढ़ेंक्या यह हमेशा बुरी चीज़ है?
नहीं — और यह समझना ज़रूरी है।
अगर सैलरी बढ़ने के बाद आपने अच्छी Health Insurance ली, कोई Skill Course खरीदा, या माता-पिता के लिए बेहतर इलाज कराया — तो यह spending habit की समस्या नहीं है। यह Quality of Life Improvement है।
असली cash flow problem वह है जो आपकी Financial Stability को कमज़ोर करे — बिना कुछ meaningful दिए। फ़र्क़ सिर्फ़ यह है: खर्च किसी ज़रूरत या लक्ष्य से जुड़ा है, या सिर्फ़ “अच्छा लग रहा है” से।
आपकी Savings Rate क्या है?
Income creep का सबसे सटीक indicator है आपकी Savings Rate।
रमेश की सैलरी ₹42,000 है। बचत ₹1,500। Savings Rate = 3.5% — यह खतरे का संकेत है।
यह एक rough guideline है — कोई कठोर नियम नहीं:
| Monthly Income | स्वस्थ Savings Rate | क्यों? |
|---|---|---|
| ₹25,000 | 10-15% | बुनियादी सुरक्षा शुरू करें |
| ₹30,000-50,000 | 15-20% | Emergency Fund + Insurance |
| ₹50,000-1,00,000 | 20-25% | Goals + Retirement शुरू हो |
| ₹1,00,000+ | 25%+ | Wealth creation की गुंजाइश |
अगर आपकी सैलरी पिछले 2 साल में बढ़ी है पर Savings Rate नहीं बढ़ी — तो income creep चुपचाप काम कर रही है।
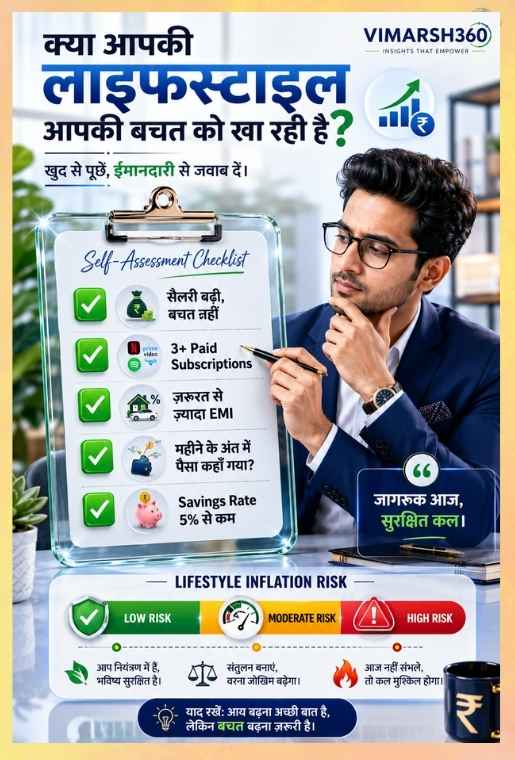
Lifestyle Inflation — सैलरी बढ़ने के साथ खर्च और तेज़ बढ़ता है
Invisible Expenses — असली चोर
लेकिन ये ज़रूर बढ़ गए:
- UPI Payments (छोटे-छोटे)
- Food Delivery (Swiggy, Zomato)
- Instant Shopping (Sale, Blinkit)
- Subscriptions (OTT, Apps)
- No-Cost EMI
- Buy Now Pay Later
- Weekend Trips
- Gym + Wellness
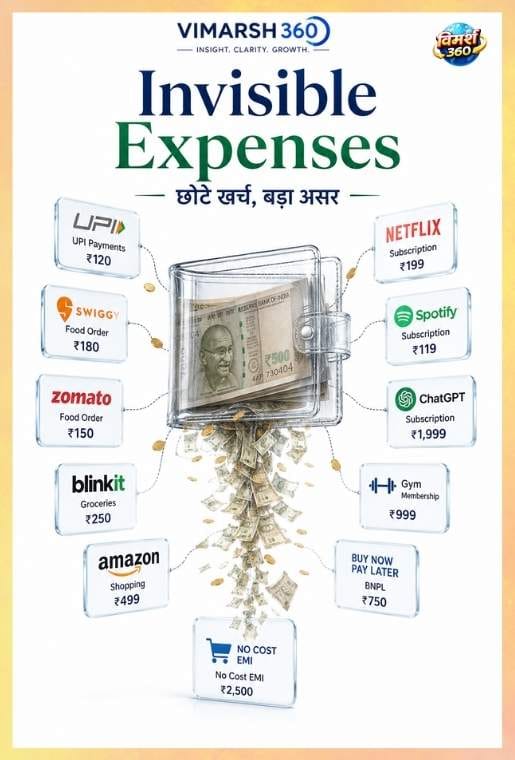
यह Invisible Expenses आपकी बढ़ी हुई सैलरी चुपचाप खा जाते हैं
7 वजहें जो बचत को जीरो रखती हैं
रमेश के colleague ने नई गाड़ी ली। पड़ोसी ने घर renovate किया। Instagram पर दोस्त का Bali trip दिखा।
यह Comparison Trap है — “दूसरे कर सकते हैं तो मैं क्यों नहीं?” वाली सोच। यह आपको उन चीज़ों पर खर्च करवाती है जो genuinely नहीं चाहिए — सिर्फ़ इसलिए कि किसी और के पास है।
Increment आपकी regular income का हिस्सा है — bonus नहीं। लेकिन मनोवैज्ञानिक रूप से हम increment को “extra” मान लेते हैं और उसे खर्च करने में guilt नहीं होता।
सही तरीका: Increment का कम से कम 50% सीधे savings या investment में जाए — खर्च करने से पहले।
रमेश के पास 4 active EMIs हैं — phone, laptop, AC, bike। हर एक अकेले “affordable” लगती थी। मिलकर वे ₹12,000/महीना खा रही हैं — उसकी सैलरी का 28%।
No-Cost EMI आपको वह चीज़ें आज दिलाती है जो आप कल afford कर सकते थे। यह future income को आज खर्च करना है।
| Subscription | महीने का खर्च |
|---|---|
| Netflix | ₹649 |
| Spotify | ₹119 |
| ChatGPT Plus | ₹1,650 |
| Gym | ₹1,500 |
| Amazon Prime | ₹299 |
| कुल | ₹4,217/महीना |
₹4,217 — रमेश की संभावित बचत का तीन गुना। हर subscription अकेले “छोटा” था।
“मैं इतनी मेहनत करता हूँ — यह तो बनता है मुझे।”
यह सोच गलत नहीं है। आप deserve भी करते हैं। लेकिन “deserve करना” और “अभी खरीदना” दो अलग बातें हैं। Financial Stability भी आप deserve करते हैं — उसके लिए आज कुछ choices लेनी होंगी।
PLFS 2023-24 (NSO) के अनुसार भारत के अधिकांश शहरी कामकाजी युवा अपने monthly expenses formally track नहीं करते।
रमेश को महीने के आख़िर में पता नहीं चलता कि ₹42,000 में से ₹40,500 कहाँ गए। जब तक आप track नहीं करते — spending habits नहीं बदलतीं।
“अगले महीने से savings शुरू करूँगा।”
“जब सैलरी ₹50,000 होगी तब invest करूँगा।”
“अभी बहुत खर्चे हैं, थोड़ा settle हो जाऊं।”
यह “बाद में” वाला महीना कभी नहीं आता। और हर महीना जो निकल जाता है वह Compounding का एक महीना कम हो जाता है।
Reality Check — Income बढ़ी, बचत क्यों नहीं?
| पहले | अब | |
|---|---|---|
| Income | ₹35,000 | ₹42,000 (+20%) |
| Expenses | ₹33,000 | ₹40,260 (+22%) |
| Savings | ₹2,000 | ₹1,740 (घटी!) |
Income 20% बढ़ी — Savings उल्टा घट गई। सिर्फ़ 2% का फ़र्क़ (income growth 20% vs expense growth 22%) — और बचत negative direction में जाती है। यही lifestyle creep का गणित है।
(स्रोत: यह illustrative example है। RBI Annual Report 2024-25 और NSO PLFS data बताते हैं कि भारतीय शहरी परिवारों में household savings rate में गिरावट आई है।)
Decision Framework — यह खर्च ज़रूरी है या नहीं?
हर बड़े खर्च से पहले खुद से 3 सवाल पूछिए:
1. क्या मैं यह 6 महीने पहले भी चाहता था? — अगर नहीं, तो यह impulse हो सकता है।
2. क्या यह मेरी किसी Financial Goal में मदद करता है? — Health Insurance? Skill? हाँ। नया phone? शायद नहीं।
3. क्या मैं यह cash में दे सकता हूँ? — अगर cash में देने में हिचकिचाहट है, EMI में लेना और भी ग़लत है।
आम गलतियाँ
पहली: 50-30-20 rule को blindly follow करना — जब ज़रूरी खर्च (Needs) ही 60-70% हों तो यह rule काम नहीं करता।
दूसरी: “Latte Factor” को ignore करना — रोज़ का ₹100 का खर्च साल में ₹36,500 बन जाता है।
तीसरी: Savings को “जो बचे वो बचाओ” मानना। सही तरीका उल्टा है: पहले बचाओ, फिर खर्च करो।
- ✓एक subscription बंद करें जो पिछले महीने use नहीं की
- ✓ऊपर दिए Calculator से अपनी Savings Rate निकालें
- ✓पिछले 30 दिन की Bank Statement देखें — हर खर्च को 3 categories में बाँटें: ज़रूरी / सुविधा / impulse
- ✓सभी active EMIs की list बनाएं और कुल monthly outflow निकालें
- ✓अगले increment का कम से कम 50% — खर्च से पहले — savings में डालें
- ✓“पहले बचाओ, फिर खर्च करो” rule शुरू करें — सैलरी आते ही savings निकाल लें
- ✓Savings Rate को मौजूदा level से 5% ऊपर ले जाने का लक्ष्य रखें
- ✓हर महीने खर्च track करें — 3 महीने का data बड़ी तस्वीर दिखाएगा
क्या आप Income Creep का शिकार हैं? (60-सेकंड सेल्फ-चेक)
⏱️ 60-सेकंड सेल्फ-चेक
जितने “हाँ” — उतनी ज़्यादा Lifestyle Creep:
- 1क्या आपकी सैलरी पिछले 2 साल में बढ़ी पर Savings Rate नहीं बढ़ी?
- 2क्या आपके पास 3 से ज़्यादा active paid subscriptions हैं?
- 3क्या कोई ऐसी EMI चल रही है जो ज़रूरत नहीं, सुविधा के लिए ली थी?
- 4क्या महीने के आख़िर में आप हिसाब नहीं लगा पाते कि पैसा कहाँ गया?
- 5क्या आपकी Savings Rate अभी भी 5% से कम है?
अक्सर पूछे जाने वाले सवाल
नहीं। अगर बेहतर Health Insurance, Skill Development या माता-पिता की देखभाल पर खर्च बढ़ा है — तो यह Quality of Life Improvement है। बुरी Lifestyle Inflation वह है जो बिना किसी long-term value के सिर्फ़ “अच्छा लगता है” पर खर्च करवाए और आपकी Financial Stability कमज़ोर करे।
पूरा नहीं — लेकिन कम से कम 50% ज़रूर। बाकी से जीवनस्तर सुधारें — पर सोच-समझकर। Increment मिलते ही पहले savings में डालें, फिर खर्च का plan बनाएं।
कोई universal formula नहीं है। पर एक practical rule: Savings Rate पिछले साल से कम नहीं होनी चाहिए। अगर पहले 10% बचाते थे तो अब कम से कम 12% बचाएं। लक्ष्य रखें कि हर increment के बाद Savings Rate 2-3% बढ़े।
सामान्य Inflation में चीज़ों की क़ीमत बढ़ती है — यह आपके control से बाहर है। Lifestyle Inflation में आपका खर्च करने का तरीका बदलता है — यह आपके control में है। दोनों एक साथ होते हैं, इसलिए सैलरी बढ़ने पर भी real savings नहीं बढ़ती।
नहीं। घर या ज़रूरी चीज़ के लिए calculated EMI सही हो सकती है। गलत तब होता है जब multiple EMIs मिलकर आपकी income का 30-40% खाने लगें और savings के लिए कुछ न बचे। एक सरल rule: सभी EMIs मिलाकर monthly income के 20% से ज़्यादा नहीं होनी चाहिए।
🔍 यह जानकारी किन स्रोतों से सत्यापित की गई है
• शहरी युवाओं के खर्च pattern: PLFS 2023-24, NSO
• Household savings rate में बदलाव: RBI Annual Report 2024-25
• Savings Rate benchmarks: SEBI Investor Education guidelines के आधार पर
• Subscription prices: 2026 के approximate retail rates (समय के साथ बदल सकते हैं)
- Hub — Financial Stability क्या है? (पढ़ें)
- Level 0 — Part 1: Lifestyle Inflation (आप यहाँ हैं)
- Level 0 — Part 2: Debt Trap से कैसे बचें (जल्द आ रहा है)
- Level 1 — Income Stability (जल्द आ रहा है)
- Level 2 — Emergency Fund का सच (जल्द आ रहा है)
📖 यह भी पढ़ें
- → Financial Stability क्या है? भारतीय युवाओं के लिए सम्पूर्ण रोडमैप
- → Diversification of Investment — अकेला SIP आपको बर्बाद कर सकता है
- → Multi Asset Allocation Fund vs तीन टोकरी फार्मूला
- → Short Term Investment Plan — FD vs Liquid Fund: सही Option चुनें
- → Indian Middle Class की 6 गलत Investment Habits
रमेश ने 7 में से 5 वजहें खुद में पहचानीं। पहला कदम यही है — पहचानना। अगले article में हम देखेंगे कि जब income creep के साथ Credit Card और Personal Loan का बोझ भी जुड़ जाए — तो Debt Trap कैसे बनता है और उससे कैसे निकलें।
Vimarsh360 App पर पढ़ें — बिना internet के भी। Personal Finance की पूरी जानकारी हिंदी में।
📲 App डाउनलोड करें
दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








