

₹45,000 की तनख्वाह। Groww पर SIP। Zerodha में account। दोस्तों में “investor” की image।
फिर भी महीने के आखिरी हफ्ते में रमन के पेट में गड़बड़ी होने लगती है।
कार्ड में पैसे कम। Emergency आए तो घबराहट। रात को नींद नहीं।
निवेश हो रहा है — फिर भी financial stress क्यों?
यह सवाल सिर्फ रमन का नहीं है। यह Indian middle class के लाखों युवाओं का सवाल है।
जवाब एक है।
समस्या गलत investment habits हैं।
इस लेख में जानिए वो 6 गलत Investment Habits जो Financial Stress की असली जड़ हैं —
- FOMO Investing — बिना सोचे, दूसरों को देखकर निवेश
- Emergency Fund छोड़कर SIP शुरू करना
- Return देखना, Risk भूलना
- हर महीने Portfolio बदलना
- बजट से बड़ी SIP — दूसरे की capacity copy करना
- Insurance छोड़कर Investment पहले करना
युवा निवेश कर रहे हैं — फिर भी तनाव क्यों?
भारत में आज Groww के 10 करोड़ से ज़्यादा registered users हैं। Zerodha हर साल लाखों नए demat accounts खोल रहा है। 20 से 35 साल के युवा पहले से कहीं ज़्यादा investing में active हैं।
यह अच्छी बात है। लेकिन एक paradox भी है।
निवेश बढ़ा है। लेकिन सुकून नहीं बढ़ा।
इसका कारण यह है कि निवेश करना और सही तरीके से निवेश करना — दोनों अलग-अलग चीज़ें हैं। जब आदतें गलत होती हैं तो निवेश भी तनाव का कारण बन जाता है। Salary बढ़ने पर भी savings क्यों नहीं होती — इसकी जड़ भी यही गलत habits हैं।
आइए एक-एक habit समझते हैं।
FOMO Investing: “दोस्त ने लगाया, मैंने भी लगा दिया”
“जल्दी में लिया गया financial decision अक्सर गलत होता है।”रमन के office WhatsApp group में एक दिन message आया।
“यार, इस stock में लगाओ। एक हफ्ते में 30% return मिला है।”
रमन ने बिना research किए ₹15,000 लगा दिए। तीन हफ्ते बाद वो stock 40% गिर गया।
यह FOMO investing है। Fear Of Missing Out। दूसरों को देखकर, बिना समझे, जल्दी में निवेश करना। भारत के युवा निवेशकों की यह सबसे common और सबसे महंगी गलती है।
SEBI ने 25 अगस्त 2023 को एक Consultation Paper जारी किया जिसमें unregistered finfluencers और social media stock tips के जोखिमों पर चेतावनी दी गई। 22 अक्टूबर 2024 के circular में SEBI ने सभी registered intermediaries को unregistered financial influencers से सभी संबंध — monetary और non-monetary दोनों — तीन महीने में समाप्त करने का निर्देश दिया।
कई finfluencers “pump and dump” schemes चला रहे थे — social media पर stock hype करके कीमत बढ़ाना और investors को नुकसान में छोड़ना।
FOMO investing खतरनाक क्यों है? पहली बात — आप किसी और की research पर अपना पैसा लगाते हैं। दूसरी बात — जब तक tip मिलती है, market already move कर चुका होता है। तीसरी बात — नुकसान होने पर panic में और गलत decision होते हैं।
- क्या मैंने खुद इस investment को समझा है?
- क्या यह मेरे financial goal से जुड़ा है?
- अगर यह 50% गिर जाए तो क्या मैं संभाल सकता हूँ?
Emergency Fund छोड़कर SIP: “नींव बिना मकान”
“SIP का फायदा loan के interest ने खा लिया।”रमन की colleague प्रिया हर महीने ₹5,000 की SIP चला रही थी। एक दिन उसकी माँ को hospital जाना पड़ा। ₹40,000 का खर्च आया।
प्रिया ने SIP तोड़ी। Personal loan लिया। 18% interest। SIP का फायदा loan के interest ने खा लिया।
RBI की Financial Stability Reports लगातार यह दर्शाती हैं कि अधिकांश भारतीय परिवारों के पास सीमित liquid savings होती हैं। अचानक medical emergency या job loss जैसी स्थिति में बिना liquid buffer के परिवार या तो कर्ज लेते हैं या निवेश तोड़ते हैं — दोनों ही financial stress को और बढ़ाते हैं।
यह गलती तब होती है जब हम emergency fund बनाए बिना निवेश शुरू कर देते हैं। Emergency fund यानी आपके 3 से 6 महीने के ज़रूरी खर्चों के बराबर की रकम — savings account या liquid fund में, जिसे कभी भी निकाला जा सके।
Return देखो, Risk भूलो: “40% return का लालच, 60% loss का सदमा”
“पिछले साल का return अगले साल की guarantee नहीं होता।”रमन ने एक YouTube video देखा।
“इस fund ने पिछले 1 साल में 42% return दिया।”
रमन ने तुरंत ₹25,000 लगाए। 6 महीने बाद वही fund -28% पर था। रमन ने return देखा। Risk नहीं देखा।
DALBAR की 2025 QAIB (Quantitative Analysis of Investor Behavior) रिपोर्ट के अनुसार — 2024 में average equity investor ने सिर्फ 16.54% return कमाया, जबकि S&P 500 index ने 25.02% दिया। यह 848 basis points का अंतर पिछले एक दशक का दूसरा सबसे बड़ा investor performance gap है।
कारण? Panic selling, performance chasing और गलत timing। Morningstar के अनुसार पिछले एक दशक में investors ने mutual funds से औसतन 1.2% कम return कमाया — सिर्फ behavioral mistakes की वजह से।
भारत में भी यही pattern दिखता है। Market गिरता है — घबराकर बेचते हैं। Market ऊपर जाता है — FOMO में खरीदते हैं। नतीजा — market से हमेशा कम return।
अगर आप जानना चाहते हैं कि India में 10 साल में सबसे अच्छा return किसने दिया — तो वहाँ भी risk-adjusted return की बात होती है, सिर्फ headline return की नहीं।
- यह investment कितने साल पुरानी है और उसका worst year कैसा रहा?
- मेरा पैसा कितने साल के लिए lock है?
- क्या मैं इसका loss afford कर सकता हूँ?
हर महीने Portfolio बदलना: “बेसब्री सबसे महंगी आदत है”
“Compounding का जादू patience माँगता है।”रमन ने January में SIP शुरू की। March में दूसरा fund बेहतर दिखा — switch। June में फिर नया option — switch।
साल के अंत में 4 अलग-अलग funds। किसी में compounding नहीं। Exit load और tax भी कट गया।
SIP का जादू patience में है। Compounding तब काम करती है जब आप निवेश को time देते हैं। बार-बार fund बदलने से compounding हर बार reset होती है।
जो investor 10 साल तक एक ही fund में ₹5,000 SIP चलाता है — वो उस investor से कहीं आगे होता है जो हर 3 महीने में fund बदलता रहता है।
अगर आप EMI और SIP दोनों एक साथ manage करने की कोशिश में हैं, तो यह पढ़ें: Gen Z के लिए EMI और SIP साथ-साथ कैसे चलाएं।
बजट से बड़ी SIP: “दूसरे की SIP copy की, दूसरे की ज़िंदगी नहीं”
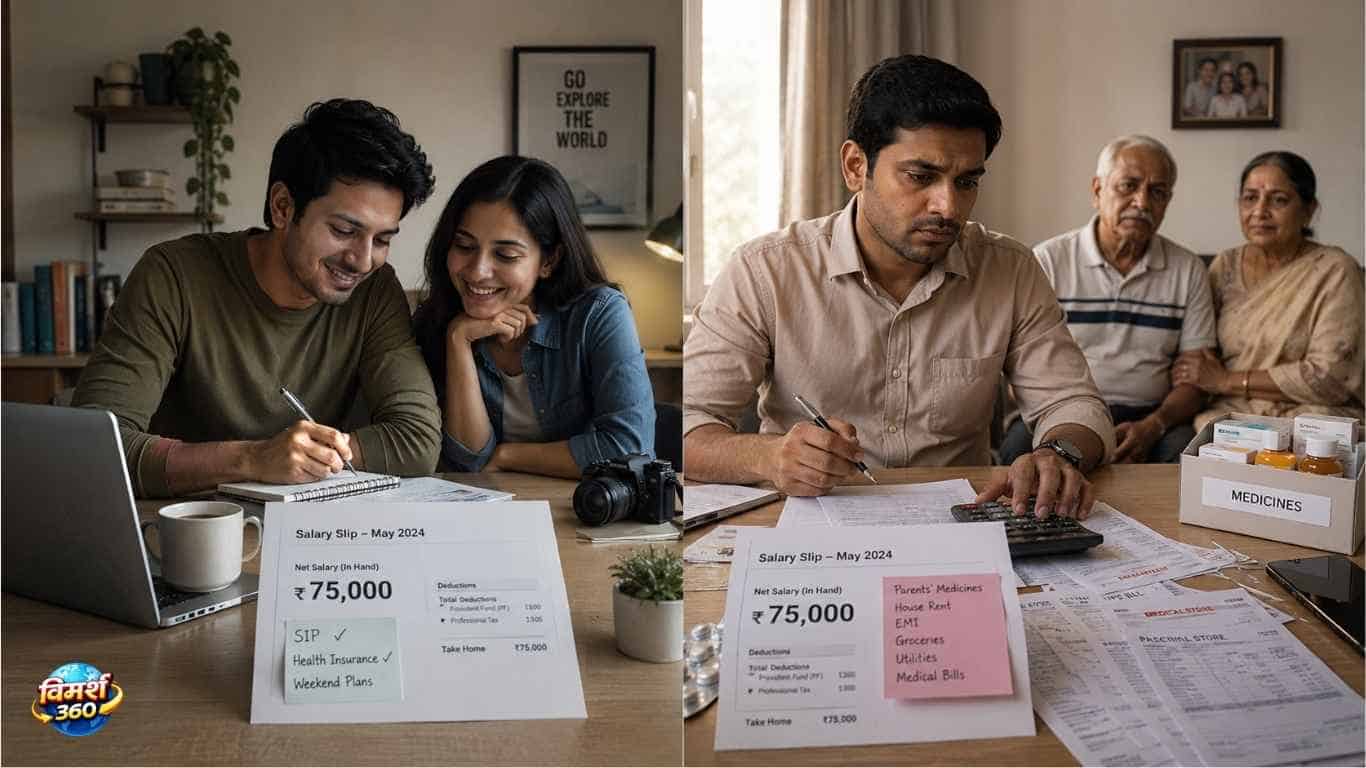
“₹1,000 की consistent SIP, ₹15,000 की टूटी हुई SIP से हमेशा बेहतर है।”रमेश और महेश — दोनों की salary ₹40,000। रमेश को पता चला महेश ₹15,000 की SIP करता है।
“Salary तो same है, मैं भी ₹15,000 की SIP करता हूँ।”
लेकिन रमेश ने एक बात नहीं देखी। महेश अकेले रहता है — सिर्फ husband-wife। रमेश के साथ माता-पिता हैं। माँ की दवाइयाँ। पिताजी का इलाज। घर का राशन। बिजली। रमेश का disposable income महेश से आधा है।
तीसरे महीने account में पैसे नहीं थे। SIP bounce। Penalty। SIP बंद।
नतीजा? न निवेश हुआ, न सुकून — financial stress और बढ़ गई।
AMFI (Association of Mutual Funds in India) के data के अनुसार FY 2024-25 में SIP stoppage ratio कई महीनों में 79% से 109% तक पहुँचा। जनवरी 2025 में discontinue हुए SIP accounts नए SIP registrations से भी अधिक हो गए। मार्च 2026 में यह ratio 94.5% रहा।
एक बड़ा कारण: निवेशक अपनी वास्तविक financial capacity से अधिक SIP शुरू करते हैं और कुछ महीनों में तोड़ देते हैं।
अगर आप ₹30,000 salary में saving और investment plan बनाना चाहते हैं — ₹30,000 Salary में Monthly Saving Plan यह लेख आपके लिए है।
- अपनी monthly income लिखो
- सभी ज़रूरी खर्चे घटाओ — किराया, राशन, बिजली, दवाइयाँ, insurance premium, EMI
- जो बचे उसका 20–30% SIP में लगाओ
मेरी सही SIP कितनी होनी चाहिए?
अपने खर्चे डालें — सही निवेश राशि जानें
Insurance नहीं, Investment पहले: “छत डाली, नींव नहीं रखी”
“एक बड़ी बीमारी सालों की savings को एक महीने में खत्म कर सकती है।”रमन के दोस्त विकास ने 26 साल की उम्र से SIP शुरू की।
Term insurance? “बाद में लेंगे।” Health insurance? “Company वाला है।”
32 साल में serious illness। Company का insurance insufficient था। ₹3.5 लाख खुद भरने पड़े। 5 साल की SIP एक झटके में खत्म।
यह सबसे कम चर्चा होने वाली लेकिन सबसे ज़्यादा नुकसान देने वाली गलती है।
Term insurance इसलिए नहीं कि आप मरने वाले हैं — इसलिए कि आपके परिवार को आप पर निर्भर नहीं रहना पड़े। Health insurance इसलिए नहीं कि आप बीमार हैं — इसलिए कि एक बड़ी बीमारी सालों की savings को एक महीने में खत्म कर सकती है।
₹500/माह में 30 साल की उम्र में ₹1 करोड़ का term cover मिल सकता है।
🎯 Vimarsh Scorecard
नीचे दिए 6 statements पढ़िए — जो आप पर लागू होती हैं उन्हें count करिए।
- मैंने कभी किसी की tip पर बिना research किए invest किया है।
- मेरे पास 3 महीने के खर्च के बराबर emergency fund नहीं है।
- मैंने कभी सिर्फ return देखकर fund चुना है, risk नहीं देखा।
- मैंने पिछले 1 साल में 2 बार से ज़्यादा fund switch किया है।
- मैंने किसी और की SIP amount देखकर अपनी SIP तय की है।
- मेरे पास term insurance या personal health insurance नहीं है।
आप सही राह पर हैं। बस consistency बनाए रखें।
कुछ आदतें सुधारने की ज़रूरत है। अभी से शुरू करें।
तुरंत बदलाव ज़रूरी है। एक-एक habit इसी महीने से ठीक करें।
निष्कर्ष — “आदत बदलो, तनाव खुद घटेगा”
रमन ने यह सब पढ़ा। उसी हफ्ते चार काम किए।
Telegram group mute किया। ₹30,000 का emergency fund बनाना शुरू किया। ₹600/माह का term insurance लिया। और अपनी असली disposable income देखकर SIP ₹5,000 से घटाकर ₹2,500 की।
SIP अभी भी चल रही है। टूटी नहीं। लेकिन अब उसे रात को नींद आती है।
पैसों का तनाव अक्सर पैसों की कमी से नहीं आता। वो आता है उस uncertainty से — जब आपको नहीं पता कि अगर कल कुछ हो गया तो क्या होगा।
सही investment habits वो uncertainty खत्म करती हैं।
छह में से एक habit भी आज बदल लो — फर्क महसूस होगा।









