

Business Loan कैसे लें — कब लें, कितना लें, कौन सा लें? Decision से Repayment तक पूरी Guide
- हर business को loan नहीं लेना चाहिए — सही समय और सही कारण ज़रूरी है
- Term Loan बड़ी one-time ज़रूरत के लिए, CC Account (Working Capital) रोज़ाना ज़रूरत के लिए
- Loan विकल्प चुनने से पहले eligibility, purpose, collateral और subsidy — सभी देखें
- EMI तय करने से पहले income के हिसाब से calculate करना ज़रूरी है
| Government scheme eligible है | पहले scheme देखें |
| Property गिरवी रखने को तैयार, बड़ा amount | Private Bank Term Loan |
| Working Capital चाहिए (stock, salary, raw material) | CC Account |
| Equipment/Machine खरीदना है | Term Loan |
| Repayment plan clear नहीं | अभी मत लें |
हर business को loan नहीं लेना चाहिए।
कई बार loan आपकी growth करता है। कई बार वही loan business बंद भी करवा देता है। फर्क सिर्फ एक decision का होता है।
रमेश की journey याद है? SVANidhi से शुरुआत। Mudra से business बढ़ा। CGTMSE से expansion हुआ।
लेकिन एक दिन उसके चचेरे भाई ने पूछा — “भैया, ₹15 लाख चाहिए। कौन सा business loan लूं? कब लूं? चुकाऊंगा कैसे?”
रमेश रुक गया। इतने schemes जानने के बाद भी यह basic सवाल का जवाब उसके पास तुरंत नहीं था।
अगर आप आज पहली बार business loan लेने जा रहे हैं — यह article आपके लिए है।
Business Loan कब लेना चाहिए?
सवाल 1 — यह पैसा income बढ़ाएगा या सिर्फ खर्च होगा?
Equipment, stock, expansion → हाँ। पुराना loan चुकाना, personal खर्च → नहीं।
सवाल 2 — Repayment का source क्या है?
Business की future income से ही चुकाना चाहिए — किसी और loan से नहीं।
सवाल 3 — कितना चाहिए?
Actual ज़रूरत क्या है — ज़रूरत से ज़्यादा लेना ज़्यादा बोझ है।
Loan कब नहीं लेना चाहिए?
इन 5 situations में मत लें:
- सिर्फ पुराना loan चुकाने के लिए
- Business model अभी tested नहीं
- Revenue का कोई clear अंदाज़ा नहीं
- Family pressure में — “सबने लिया है”
- Lifestyle upgrade के लिए (गाड़ी, घर का renovation)
Business Loan Decision Tree — 2 मिनट में जानें
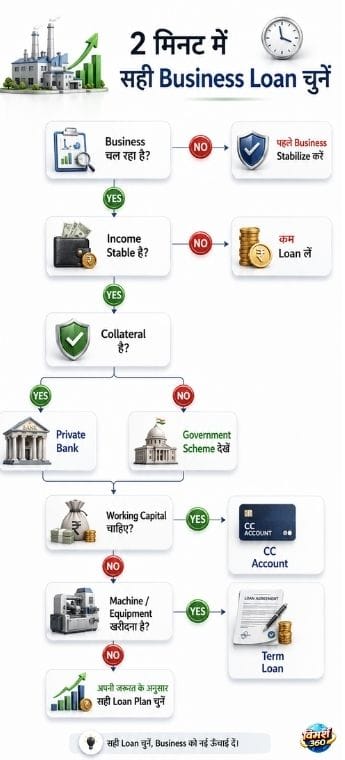
क्या Business चल रहा है?
       │
       ├── नहीं → Loan मत लो, पहले शुरू करो
       │
       └── हाँ
            │
            ├── Income Stable है?
            │      │
            │      ├── नहीं → Loan कम लो
            │      │
            │      └── हाँ
            │           │
            │           ├── Collateral है?
            │           │      ├── हाँ → Private Bank
            │           │      └── नहीं → Government Scheme
            │           │
            │           ├── Working Capital चाहिए?
            │           │      └── हाँ → CC Account
            │           │
            │           └── Machine/Equipment चाहिए?
│ └── हाँ → Term Loanकौन सा Loan लें — Government, Bank या CC Account?
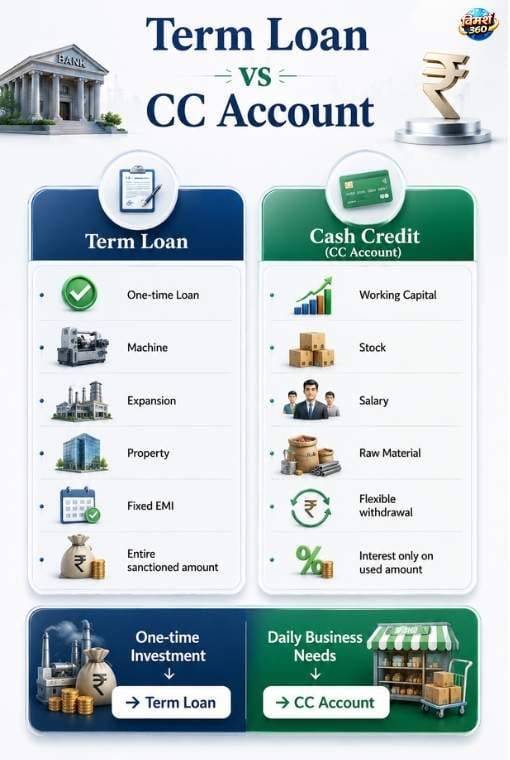
| Term Loan | CC Account | |
|---|---|---|
| For | One-time बड़ी ज़रूरत | Working Capital — रोज़ाना ज़रूरत |
| Interest | पूरी राशि पर | सिर्फ used amount पर |
| Best For | Machine, Property, Expansion | Stock, Salary, Raw Material |
| Repay | Fixed EMI | Flexible — जब चाहें भरें |
विकास का दोस्त उदाहरण: विकास का poultry farm है। हर महीने feed खरीदना है। यह working capital ज़रूरत है — Term Loan नहीं, CC Account सही है।
स्रोत: Tata Capital — Cash Credit Loan Guide | RBI MSME Guidelines
पहले किस विकल्प की जांच करें — Government Scheme या Private Bank?
| स्थिति | विकल्प |
|---|---|
| Government scheme eligible, collateral नहीं | पहले scheme check करें |
| Subsidy चाहिए | PMEGP (सरकारी) |
| Property देने को तैयार, established business | Private Bank — अक्सर बेहतर rate |
| Speed चाहिए, थोड़ा ज़्यादा interest OK | NBFC |
| ₹10 करोड़ से ज़्यादा चाहिए | Private Bank |
EMI vs Profit Margin — यह Calculation ज़रूर करें
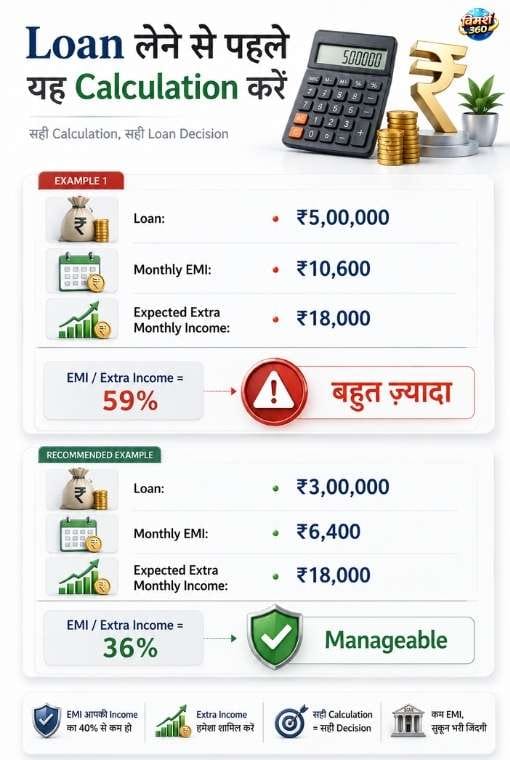
Loan: ₹5 लाख | EMI: ₹10,600/महीना | Expected extra income: ₹18,000/महीना
EMI/Extra Income ratio: 59% — काफी ज़्यादा
बेहतर option: Loan amount ₹3 लाख करें
EMI: ₹6,400 | Ratio: 36% — manageable
Interest Rate किन चीज़ों पर निर्भर करती है?
| Factor | असर |
|---|---|
| CIBIL Score 750+ | सबसे कम rate |
| Business vintage 2+ साल | Rate बेहतर होती है |
| Collateral दिया गया | Rate आमतौर पर कम |
| Government scheme | Subsidized rate (7-12%) |
| NBFC | Rate ज़्यादा, पर speed तेज़ |
Fixed vs Floating Interest Rate — कौन सा चुनें?
Fixed Rate चुनें अगर: EMI में predictability चाहिए, cash flow tight है, budget planning ज़रूरी है।
Floating Rate चुनें अगर: Rate cycle गिरने की संभावना है, थोड़ा risk लेने को तैयार हैं, long tenure है।
Loan के लिए क्या-क्या चाहिए?
Required (सभी loans में):
- Aadhaar, PAN
- Bank statements (6-12 महीने)
- Business address proof
Bank Loan के लिए Extra:
- ITR 2-3 साल
- CIBIL Score 700+
- Business vintage 1-2 साल
- GST Registration
CC Account के लिए Extra:
- Stock details
- Receivables/Payables statement
- Projected turnover
नई business के लिए options limited होते हैं — पहले government scheme से शुरू करें, फिर bank की तरफ बढ़ें।
Loan Processing Timeline — कितना समय लगता है?
| Loan Type | Approximate Time |
|---|---|
| SVANidhi | 7-15 दिन |
| Mudra | 15-30 दिन |
| PMEGP / CGTMSE | 15-45 दिन |
| Bank Term Loan | 15-30 दिन |
| CC Account (नया) | 20-40 दिन |
| NBFC | 2-7 दिन |
Loan मिलने के बाद — Paperwork कैसे Manage करें
यह section बहुत कम articles में होता है।
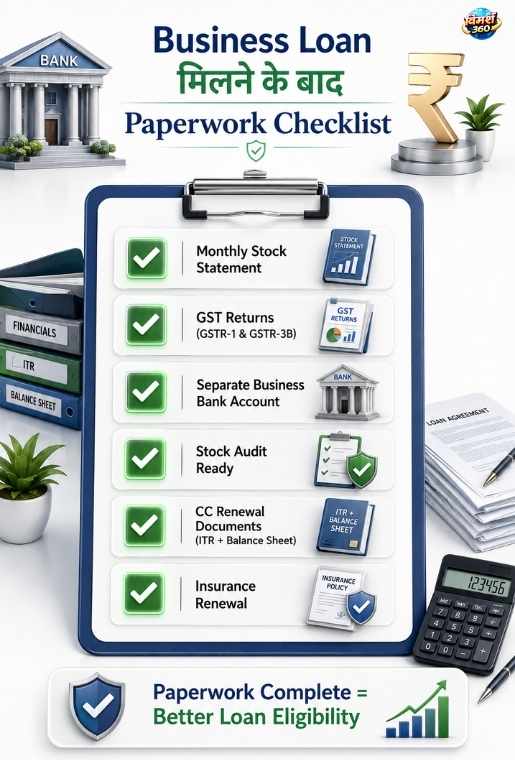
CC Account लिया है तो:
1. Stock Statement हर महीने
Bank इसी से limit decide करती है। Late होने पर penalty या limit कम हो सकती है।
2. GST Returns समय पर
GSTR-1, GSTR-3B regular filing। Bank periodically check करती है।
3. Bank Statement साफ़ रखें
Business और personal account अलग रखें।
4. Stock Audit के लिए तैयार रहें
Bank कभी भी physical inspection कर सकती है।
5. Renewal Documents पहले से तैयार
CC Account साल में एक बार renew होता है — ITR, Balance Sheet ready रखें।
6. Insurance Renewal मिस न करें
अगर stock/machinery pledge है तो insurance ज़रूरी है।
Working Capital कैसे बचाकर रखें?
5 गलतियाँ जो नहीं करनी:
- Loan का पूरा पैसा एक साथ invest
- Personal खर्च में loan का पैसा
- Emergency buffer नहीं रखना
- एक ही supplier पर पूरा पैसा
- Growth में सब लगाकर day-to-day के लिए कुछ न बचाना
⚠️ Loan Agent और Fake Approval Scam
Repayment — सही तरीका क्या है?
5 Repayment Rules:
- EMI date कभी मिस न करें
- Auto-debit set करें
- Pre-payment का मौका हो तो लें (अगर penalty कम हो)
- CIBIL Score regularly check करें
- एक loan पूरा होने पर ही अगला सोचें — overlap न करें
Loan Closure Checklist — Loan पूरा होने पर क्या करें
यह section किसी और article में नहीं मिलेगा — लेकिन ज़रूरी है।
- No Dues Certificate (NOC) लें — Bank से लिखित में
- CIBIL Report 1-2 महीने बाद check करें
- Collateral दिया था तो उसके documents वापस लें
- Pledge हटवाएं — stock/machinery का formal release
- पुराने Statements सुरक्षित रखें — भविष्य के loan applications में काम आते हैं
रमेश की पूरी Journey — और एक आखिरी बात
रमेश ने हर सही scheme चुनी — सही समय पर।
SVANidhi → Mudra → PMEGP (विकास के लिए) → CGTMSE
हर EMI समय पर चुकाई।
आपका पहला Loan सिर्फ Business के लिए नहीं है।
आपके भविष्य की तरक़्क़ी के लिए है।
अगर पहला loan सही तरीके से चुकाया — दूसरा loan आसानी से खुलता है, बड़ा भी मिलता है।
अगर पहले loan में लापरवाही हुई — दूसरे loan का रास्ता खुद बंद हो जाता है।
इसलिए पहला loan सोच-समझकर लें।
यह सिर्फ पैसा नहीं है — यह आपकी आगे की पूरी Business Journey की नींव है।
रमेश ने यही किया। विकास ने यही सीखा। प्रिया और सुनीता ने यही रास्ता चुना। अब आपकी बारी है।
तथ्य आपके सामने, फ़ैसला आपका।
☑️ Loan लेने से पहले — 60-Second Self Check
📋 यह checklist screenshot करें
- क्या इस loan से income बढ़ेगी?
- EMI income के अनुपात में manageable है?
- Repayment plan clear है?
- Documents तैयार हैं?
- Working capital buffer रखा है?
- सही loan type चुना है (Term vs CC)?
Apply करें ✅
पहले तैयारी करें ❌
FAQs
यह जानकारी किन स्रोतों से सत्यापित की गई है
- RBI Financial Stability Report, June 2025
- RBI MSME Lending Guidelines
- Tata Capital — Cash Credit Loan Documentation
- SIDBI Official Resources
यह सामग्री इन्हीं आधिकारिक स्रोतों और established financial principles के आधार पर तैयार की गई है। Fact-checked using RBI और SIDBI के official resources।
| यह भी पढ़ें — Business Funding Pillar के सभी Articles | |
|---|---|
| PM SVANidhi | Street Vendor — पहला कदम |
| Mudra Loan | पहला business, ₹20 लाख तक |
| PMEGP | Manufacturing, 35% Subsidy |
| Stand-Up India | Women/SC-ST entrepreneurs |
| CGTMSE | Expansion, बिना property |
| Women के लिए सभी Schemes | Women entrepreneurs |
| सभी Schemes Comparison | कौन सी scheme सही है? |

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








