

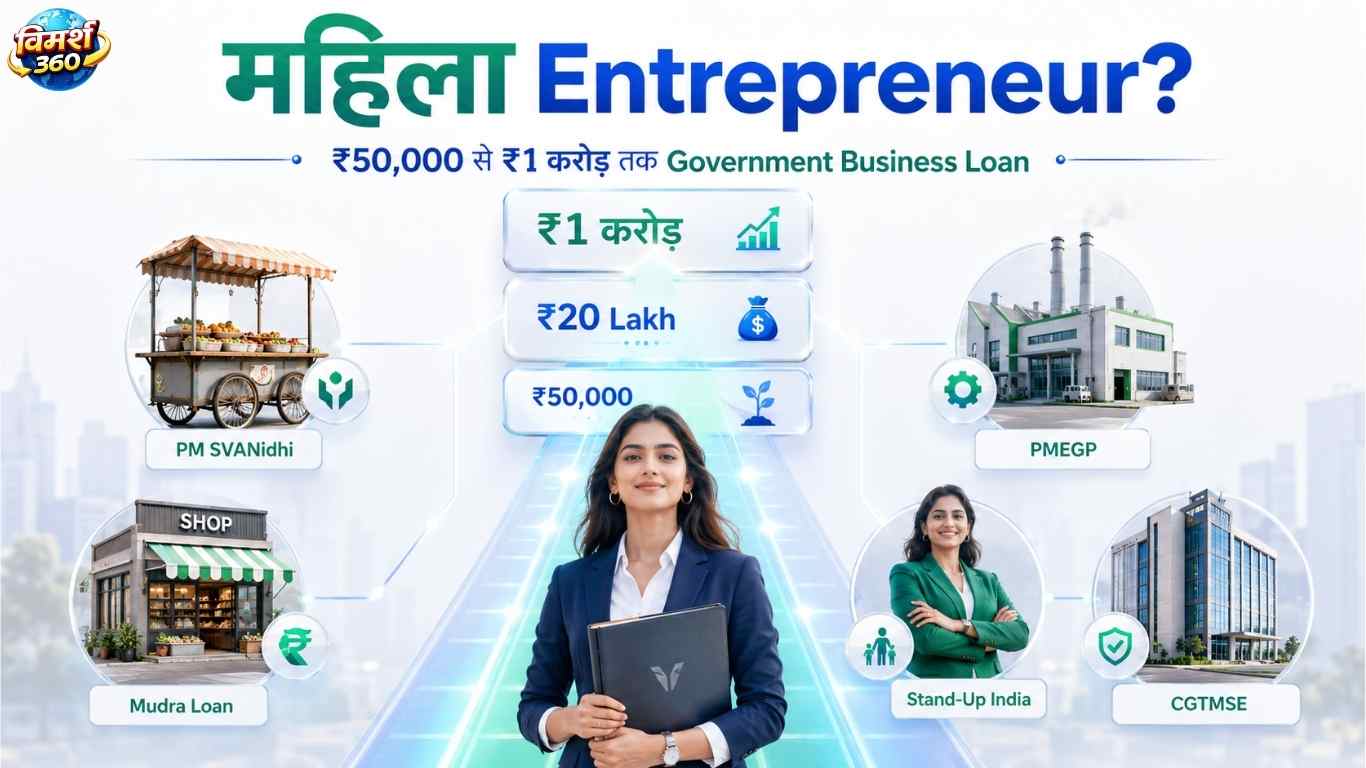
Women Entrepreneur के लिए Government Business Loan — Subsidy, Stand-Up India और PMEGP: सभी Schemes एक जगह
- महिला उद्यमियों के लिए 5 government business loan schemes — ₹50,000 से ₹10 करोड़ तक
- PMEGP में women को 35% तक subsidy, Stand-Up India dedicated scheme, CGTMSE में 90% guarantee cover
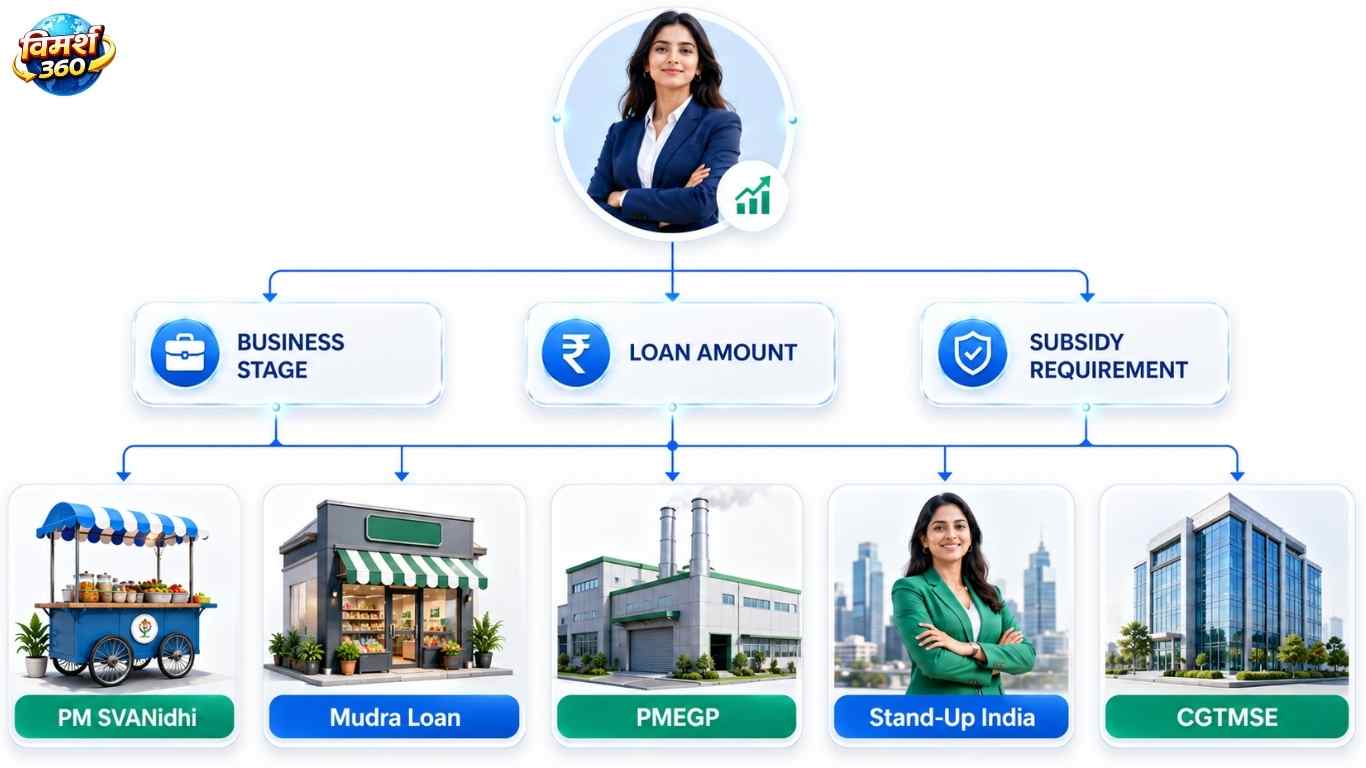
- सही scheme जानने के लिए सिर्फ 3 सवाल काफी हैं
- 5 common mistakes हैं जो ज़्यादातर women entrepreneurs करती हैं — पहले से बचें
| Street vendor, thela | PM SVANidhi |
| पहला business, ₹20 लाख तक | Mudra Loan |
| Manufacturing + subsidy | PMEGP (35% Rural) |
| Dedicated women scheme, ₹1 करोड़ | Stand-Up India |
| Expansion, बिना property | CGTMSE (90% cover) |
6 महीने।
सुनीता 6 महीने तक private banks में भटकती रही।
“आपकी income कम है।” “Property नहीं है।” “Business नया है।”
हर जगह से rejection। उसे लगने लगा था — “Business मेरे बस की बात नहीं।”
फिर किसी ने कहा — “DIC जाओ।” District Industries Centre।
Officer ने 10 मिनट में बताया: “आप Stand-Up India के लिए eligible हैं। ₹40 लाख तक मिल सकता है।”
सुनीता ने apply किया। Loan मिला। Jaipur में garment unit शुरू हुई। आज 20 महिलाएं उस unit में काम करती हैं।
यह सुनीता की गलती नहीं थी। उसे बस सही जानकारी नहीं थी। आज वह जानकारी यहाँ है।
Loan for Women Entrepreneurs — पहले 3 सवाल पूछें
सवाल 1 — Business Stage:
नई शुरुआत → SVANidhi या Mudra | Manufacturing → PMEGP | SC/ST या Women dedicated → Stand-Up India | Expansion → CGTMSE
सवाल 2 — Amount:
₹50,000 → SVANidhi | ₹5 लाख → Mudra Kishor | ₹20 लाख → Mudra Tarun | ₹50 लाख → PMEGP | ₹1 करोड़ → Stand-Up India | ₹10 करोड़ → CGTMSE
सवाल 3 — Subsidy?
हाँ → PMEGP (Rural Women: 35%) | नहीं → Mudra / Stand-Up / CGTMSE
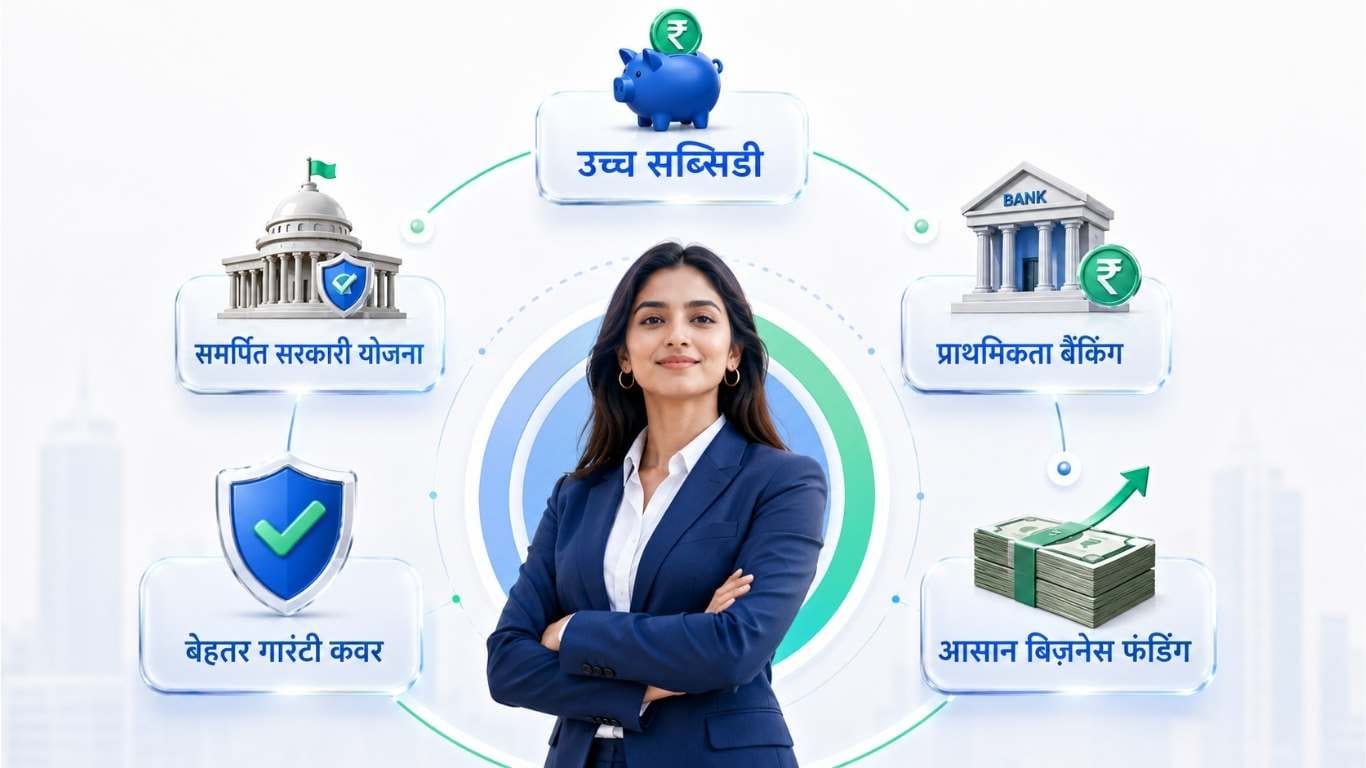
Women Entrepreneurs को Government से क्या-क्या मिलता है?
✨ Women Entrepreneur Advantage
- ✔Higher SubsidyPMEGP Rural: Women को 35% (General को 25%)
- ✔Dedicated SchemeStand-Up India specifically women के लिए
- ✔Priority Bankingहर bank branch में 1 woman को loan compulsory
- ✔Better GuaranteeCGTMSE: 90% cover (General: 75-85%)
- ✔Better Approval Chance60%+ Mudra beneficiaries women हैं
यह advantages Private Bank में नहीं मिलते। Government scheme में मिलते हैं।
स्रोत: KVIC Guidelines | IBEF | CGTMSE Annual Report 2024-25
Government Business Loan for Women — 5 Schemes Detail में
| Scheme | Amount | Women Benefit | Approval |
|---|---|---|---|
| SVANidhi | ₹50,000 | 7% interest subsidy | 7-15 दिन |
| Mudra | ₹20 लाख | 60%+ beneficiaries women | 15-30 दिन |
| PMEGP | ₹50 लाख | Rural: 35% subsidy ✅ | 30-90 दिन |
| Stand-Up India | ₹1 करोड़ | Primary target ✅ | 30-60 दिन |
| CGTMSE | ₹10 करोड़ | 90% guarantee ✅ | 15-45 दिन |
₹10,000 → ₹20,000 → ₹50,000 (step-by-step) | 7% interest subsidy | UPI payment से extra benefit
❌ किनके लिए नहीं:
- Shop या factory women → Mudra बेहतर
- ₹50,000 से ज़्यादा चाहिए
Shishu: ₹50,000 | Kishor: ₹5 लाख | Tarun: ₹20 लाख | No collateral | No gender discrimination
❌ किनके लिए नहीं:
- Manufacturing subsidy चाहिए → PMEGP
- ₹20 लाख से ज़्यादा → Stand-Up/CGTMSE
| Location | General | Women |
|---|---|---|
| Urban | 15% | 25% |
| Rural | 25% | 35% ✅ |
₹10 लाख के loan पर Rural Women को ₹3.5 लाख FREE। प्रिया — Madhubani — food processing → 35% subsidy मिली।
❌ किनके लिए नहीं:
- Existing business expansion
- Pure trading/retail (limited)
SC/ST + Women के लिए specifically | ₹10 लाख — ₹1 करोड़ | Greenfield business | हर bank branch में minimum 1 woman borrower mandatory
❌ किनके लिए नहीं:
- Existing business — greenfield only
- ₹10 लाख से कम → Mudra
- ₹1 करोड़ से ज़्यादा → CGTMSE
Women को 90% guarantee cover (General: 75-85%) | ₹10 करोड़ तक | No collateral
❌ किनके लिए नहीं:
- New business, no revenue → Mudra पहले
- Subsidy चाहिए → PMEGP
- CIBIL 650 से कम
क्या सच में “बिना Interest” Loan मिलता है?
Government में closest to zero:
SVANidhi: 7% interest subsidy — government pay करती है
PMEGP: 35% subsidy upfront — loan का बड़ा हिस्सा free
CGTMSE: Guarantee fee कम — effective cost कम
“Zero interest” claim करने वाले: Private NBFCs हैं। Conditions छुपी होती हैं। Processing fee ज़्यादा होती है।
Banks की Special Schemes — Women के लिए
Government schemes के अलावा कुछ banks ने women के लिए special products बनाए हैं।
उदाहरण के तौर पर: SBI — Stree Shakti Package (concessional interest) | Bank of Baroda — Shakti | SIDBI — Mahila Udyam Nidhi (₹10 लाख तक)
Bihar में Women के लिए Extra Scheme
Mukhyamantri Udyami Yojana (Bihar): ₹10 लाख loan | 50% subsidy | SC/ST/Women/Youth — Bihar MSME Department की website पर latest details देखें।
Women Entrepreneurs की 5 Common Mistakes
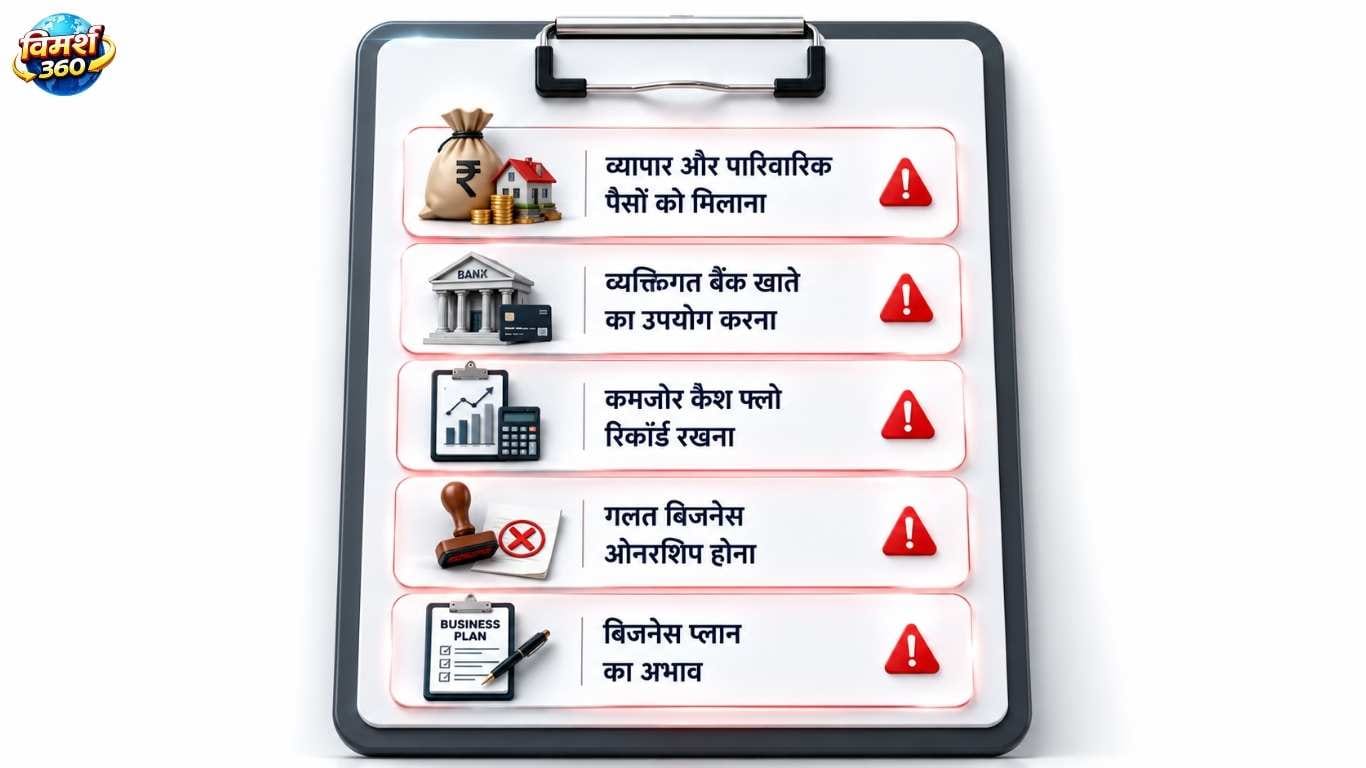
यह section बाकी websites नहीं लिखती।
- 1Family और Business Income Mix करनाLoan के पैसे घर के खर्च में लगाना। Business account अलग होना चाहिए — पहले दिन से।
- 2Personal Account Use करनाBank यही देखता है। अलग business account नहीं है तो loan मिलना मुश्किल होगा।
- 3Cash Flow Record नहीं रखना“कमाई हो रही है” इतना काफी नहीं। UPI, receipt, invoice — सब रखें।
- 4Husband के Business को अपना दिखानाStand-Up India में woman primary borrower होनी चाहिए। अगर business husband के नाम पर है — scheme का फायदा नहीं मिलेगा।
- 5GST के बिना Scale करना₹20 लाख+ turnover पर GST mandatory है। बिना GST के बड़ा loan मिलना मुश्किल होगा।
⚠️ “Zero Interest” और “Government Loan Guarantee” Scam
Women के लिए Online Apply कहाँ करें?
| Scheme | Official Portal |
|---|---|
| SVANidhi | pmsvanidhi.mohua.gov.in |
| Mudra | psbloansin59minutes.com |
| PMEGP | kviconline.gov.in/pmegpeportal |
| Stand-Up India | standupmitra.in |
| CGTMSE | jansamarth.in या member bank |
FAQs — अक्सर पूछे जाने वाले सवाल
☑️ Loan लेने से पहले — Women Entrepreneur Self Check
📋 60-Second Self Check — Screenshot करें
- Business idea validated है?1 paying customer मिला?
- Business और personal account अलग हैं?Bank पहले यही देखता है
- EMI income के 30-40% से कम होगी?Cash flow estimate बनाएं
- Cash flow records रखती हैं?UPI, invoice, receipt
- DIC से consultation ली?Free मिलती है — हर जिले में
- Family support है?Loan repayment stability के लिए
Apply करें ✅
पहले यह करें ❌
सुनीता सोचती थी — “Business मेरे बस की बात नहीं।”
6 महीने private banks ने reject किया। फिर DIC। फिर Stand-Up India। फिर ₹40 लाख।
आज 20 महिलाएं उस unit में काम करती हैं।
एक loan ने केवल सुनीता की ज़िंदगी नहीं बदली। 20 और परिवारों की भी।
महिला उद्यमी होना एक advantage है — burden नहीं।
सरकार ने specifically आपके लिए schemes बनाई हैं। Higher subsidy। Dedicated scheme। Priority banking।
इनका पूरा फायदा उठाएं। DIC जाएं। Free consultation लें। Apply करें।
तथ्य आपके सामने, फ़ैसला आपका।
यह भी पढ़ें
यह जानकारी किन स्रोतों से सत्यापित की गई है

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








