

SIP Investment क्या है? Step-Up SIP से Wealth कैसे बनाएं — पूरी गाइड हिंदी में
- SIP यानी Systematic Investment Plan — हर महीने एक तय राशि Mutual Fund में जाती है
- Step-Up SIP में यह राशि हर साल बढ़ती है — जैसे-जैसे आय बढ़ती है, निवेश भी बढ़ता है, Wealth Creation तेज़ होती है
- SIP long-term (7+ साल) के लिए बेहतर है — short-term goals के लिए नहीं
- सिर्फ SIP काफी नहीं है — Emergency Fund, Insurance और Diversification भी ज़रूरी है
रमेश को याद है वो दिन जब उसने पहली बार “SIP” शब्द सुना था।
Patna के एक private कंपनी में काम करता है वो। उम्र 28 साल। तनख्वाह ₹28,000 महीना। खर्चे निकालने के बाद बचत कम होती है — लेकिन कुछ करने की तमन्ना ज़्यादा।
दोस्त ने कहा — “SIP शुरू कर दे भाई, ₹2,000 से शुरू होती है।”
रमेश ने शुरू कर दी। लेकिन क्या यह काफी है?
यह गाइड रमेश के लिए है — और उस हर इंसान के लिए जो SIP शुरू करना चाहता है, या कर चुका है लेकिन आगे क्या करना है यह जानना चाहता है।
SIP Investment क्या है?
SIP को समझने का सबसे आसान तरीका — इसे अपनी Recurring Deposit (RD) की तरह सोचें। फर्क यह है कि RD में fixed return मिलता है, जबकि SIP में return बाज़ार के हिसाब से बदलता है।
Rupee Cost Averaging — SIP की सबसे बड़ी ताकत
मान लीजिए रमेश हर महीने ₹2,000 की SIP करता है।
जनवरी में fund की NAV ₹100 थी — उसे 20 units मिले। मार्च में market गिरा, NAV ₹80 हो गई — उसे 25 units मिले। मई में market चढ़ा, NAV ₹120 — उसे 16.67 units मिले।
जब बाज़ार सस्ता था, ज़्यादा units मिले। जब महंगा था, कम units मिले। यह average cost को balanced रखता है — इसी को Rupee Cost Averaging कहते हैं।
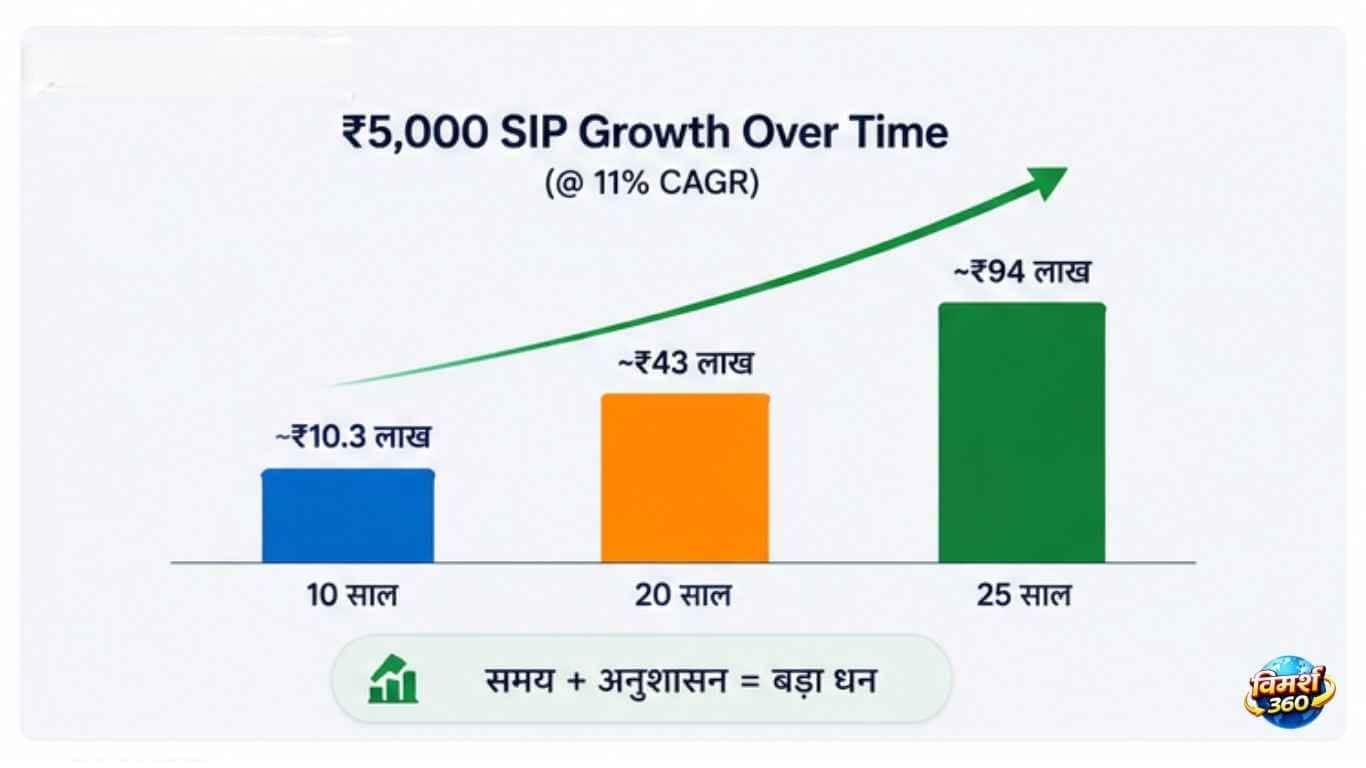
Compounding — समय ही सबसे बड़ा निवेश है
* Nifty 50 TRI 10-year CAGR ~11% पर illustrative। Actual return market-linked, guaranteed नहीं। स्रोत: NSE Nifty 50 Whitepaper
निवेश दोगुना हुआ — लेकिन return चार गुना से ज़्यादा। यही compounding का जादू है।
SIP Investment के 5 बड़े फायदे
- 1Discipline automatic बनती हैपैसा खुद-ब-खुद कट जाता है। खर्च होने से पहले निवेश हो जाता है। रमेश को हर महीने याद नहीं रखना पड़ता।
- 2Rupee Cost AveragingMarket ऊपर-नीचे होता रहे — आप हर महीने invest करते रहते हैं। Long-term में average cost कम होता है।
- 3Compounding का फायदाजितना जल्दी शुरू करें, उतना ज़्यादा फायदा। 25 साल में शुरू करना 35 साल में शुरू करने से बहुत बेहतर है।
- 4₹500 से शुरू — सबके लिए accessibleबड़ी रकम की ज़रूरत नहीं। AMFI के अनुसार ₹250 प्रति माह Chhoti SIP से भी शुरू किया जा सकता है।
- 5Goal-based investingशादी के लिए अलग SIP। बच्चे की education के लिए अलग SIP। Retirement के लिए अलग। हर goal का अपना plan।
- ✚हर share को track करने की ज़रूरत नहींरमेश को यह नहीं सोचना पड़ता कि Infosys खरीदें या TCS। Actively Managed Mutual Fund में यह काम Professional Fund Manager करता है। Index Fund में यह काम automatically index के हिसाब से होता है। आपका काम सिर्फ एक — हर महीने invest करते रहें।
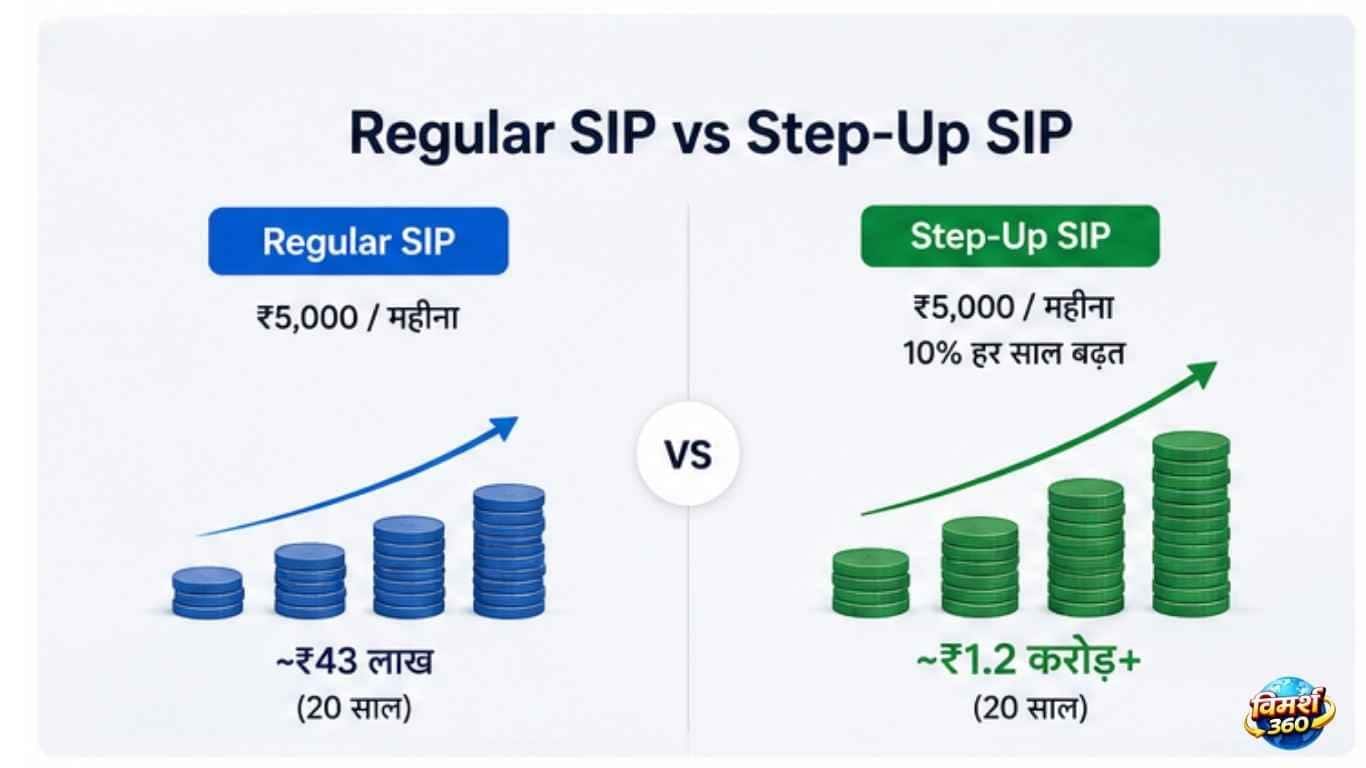
Regular SIP और Step-Up SIP में क्या फर्क है?
| पैरामीटर | Regular SIP | Step-Up SIP |
|---|---|---|
| मासिक राशि | हमेशा fixed | हर साल बढ़ती है |
| Wealth Creation | ठीक-ठाक | काफी ज़्यादा |
| Salary growth से match | ❌ नहीं | ✅ हाँ |
| Beginner के लिए | ✅ बेहतर | शुरू में थोड़ा complex |
| 20 साल में corpus (₹2,000 से) | ~₹17 लाख | ~₹50 लाख+ |
* ₹2,000/माह, 11% CAGR, 10% annual step-up assumption। Market-linked, guaranteed नहीं।
रमेश ने Step-Up SIP का फैसला किया। उसने सोचा — “हर साल increment मिलती है। उसका 10% SIP में चला जाए।” फर्क सिर्फ एक छोटी सी आदत का — लेकिन 20 साल में ₹33 लाख का।
Step-Up SIP कैसे शुरू करें?
- 1KYC पूरी करेंAadhaar और PAN card से e-KYC करें। यह 10 मिनट का काम है।
- 2Platform चुनेंGroww, SBI MF, Zerodha Coin, Kuvera — सब SEBI regulated platforms हैं। Direct plan चुनें — Expense ratio कम होता है।
- 3Fund category चुनें Beginners: Nifty 50 Index Fund — कम cost, broad diversification। Intermediate: Flexi Cap Fund।⚠️ हम specific fund का नाम recommend नहीं करते। SEBI-registered advisor से सलाह लें।
- 4SIP amount और date set करेंSalary आने के 2-3 दिन बाद की date रखें।
- 5Step-Up % decide करें10% annual step-up — सबसे practical। Salary hike नहीं हुई तो उस साल pause करने का option रहता है।
- 6Auto-debit activate करेंएक बार set करो — भूल जाओ। System खुद काम करेगा।
SIP में Return कितना मिलता है?
| वर्ष | Nifty 50 TRI Return | क्या हुआ |
|---|---|---|
| 2020 | +15.8% | COVID के बाद recovery |
| 2021 | +24.1% | Strong bull market |
| 2022 | +4.3% | Global headwinds, Russia-Ukraine |
| 2023 | +19.4% | Strong domestic growth |
| 2024 | +8.8% | Subdued year |
| 5-yr average | ~14.5% | Period पर निर्भर |
| 10-yr CAGR | ~11% | ज़्यादा reliable estimate |
| 20-yr CAGR | ~12.44% | सबसे reliable |
स्रोत: NSE Nifty 50 Whitepaper (PDF) | NSE India — Nifty 50 Index Page
2022 में जिसने SIP बंद की — उसने 2021 और 2023 की recovery miss की। 2020 में जिसने जारी रखी — उसे सबसे सस्ते दाम पर units मिलीं। SIP का खेल धैर्य का है।
SIP शुरू करने से पहले ये 3 बातें समझ लें
यह वह section है जो बाकी finance websites नहीं बताती।
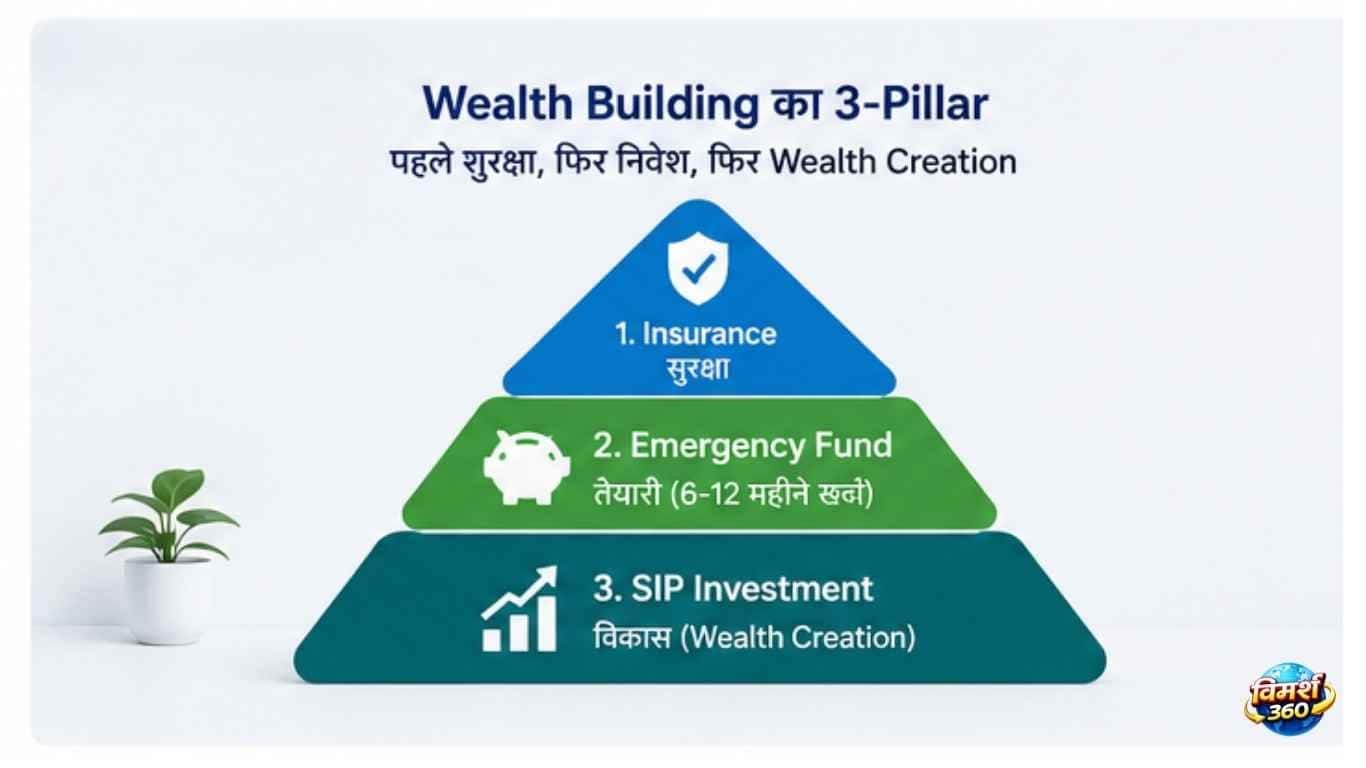
रमेश की job अचानक गई। SIP की ₹2,000 कहाँ से आएगी?
SIP शुरू करने से पहले 3-6 महीने के खर्च का Emergency Fund बनाएं। Savings account या Liquid Fund में रखें। यह fund SIP से अलग हो — कभी मत तोड़ें।
एक बड़ी बीमारी, एक सड़क दुर्घटना, या एक अचानक मौत — इनमें से कोई भी घटना पूरी financial planning को तहस-नहस कर सकती है।
SIP शुरू करने से पहले यह तीन insurance ज़रूरी हैं:
-
Health Insurance — अस्पताल का खर्च cover करे।
→ Health Insurance क्या है और कैसे चुनें -
Term Insurance — आप न रहें तो परिवार की income protect हो।
→ Term Insurance की पूरी गाइड -
Critical Illness Cover — Cancer, Heart Attack जैसी बीमारी में lump sum मिले।
→ Critical Illness Insurance क्या है -
Family Floater Plan — पूरे परिवार को एक plan में cover — अलग-अलग policy से सस्ता।
→ Family Floater Health Insurance क्या है
“SIP करनी है” — यह goal नहीं है।
“7 साल में ₹8 लाख चाहिए घर के down payment के लिए” — यह goal है।
Goal तय होगा तो fund type, tenure और amount — सब तय होगा।
Equity SIP का असली फायदा 7 साल या उससे ज़्यादा समय में दिखता है। NSE Nifty 50 Whitepaper (March 2026) के rolling return data के अनुसार, किसी भी 7+ साल की Nifty 50 SIP में historically negative return नहीं आया।¹
¹ स्रोत: NSE Indices — Nifty 50 Whitepaper (PDF) | Past performance भविष्य के return की guarantee नहीं।
7 साल से कम के goals — कार, शादी, बच्चे की fees — के लिए दूसरे investment tools बेहतर हैं। इनकी पूरी चर्चा अगले article में।
हम SIP को Wealth Creation का महत्वपूर्ण और proven साधन मानते हैं। लेकिन हमारा यह भी मानना है कि Emergency Fund, Health Insurance और Portfolio Diversification के बिना केवल SIP पर निर्भर रहना किसी भी निवेशक के लिए जोखिमपूर्ण हो सकता है।
SIP एक tool है — complete financial plan नहीं।
तथ्य आपके सामने, फ़ैसला आपका।
SIP Safe है या नहीं?
| ✅ क्या Safe है | ⚠️ क्या Safe नहीं है |
|---|---|
| Platform (SEBI और AMFI regulated) | Short-term में market crash पर return negative |
| Process (transparent, online track) | एक ही fund में सारा पैसा (concentration risk) |
| Discipline mechanism (auto-debit) | Panic में SIP बंद करना — सबसे बड़ी गलती |
SIP पर Tax कैसे लगता है?
Finance (No. 2) Act 2024 — FY 2025-26 rules लागू
| Holding Period | Tax Type | Rate |
|---|---|---|
| 12 महीने से कम | STCG | 20% |
| 12 महीने से ज़्यादा | LTCG | 12.5% (₹1.25 लाख तक exempt) |
Debt Funds: यह rules केवल Equity Mutual Fund SIP के लिए हैं। Debt Funds के tax rules अलग हैं — April 2023 के बाद बड़े बदलाव आए। Debt SIP से पहले अलग से जानकारी लें।
स्रोत: Finance (No. 2) Act 2024 — Income Tax India | SEBI | AMFI
Tax planning के लिए SEBI-registered financial advisor या CA से सलाह लें।
Step-Up SIP अच्छी है — लेकिन क्या यह काफी है?
रमेश अब SIP कर रहा है। Step-Up भी set कर ली। अच्छा लग रहा है।
लेकिन एक दिन उसने calculator खोला और सोचा —
“मेरी पूरी savings Equity SIP में है। Gold नहीं। FD नहीं। PPF नहीं। अगर 2008 जैसा crash आया और उसी साल घर लेना हो — तो?”
⚠️ Short-term goals के लिए SIP सही नहीं है
3 साल में कार, 4 साल में शादी, 5 साल में घर। NSE Whitepaper के अनुसार 2022 में Nifty 50 सिर्फ 4.3% रहा। उस साल पैसा निकालना पड़े — तो? FD, VPF या PPF इन goals के लिए ज़्यादा सुरक्षित हैं।
📉 Concentration Risk — सारे अंडे एक टोकरी में
सारा पैसा Equity में है। Market गिरा — सब गिरा। Gold, Debt, PPF — ये down market में portfolio को थामते हैं। SIP अकेली यह काम नहीं करती।
🚨 Emergency में क्या होगा?
Job गई। Medical emergency आई। SIP रुकेगी। Emergency Fund नहीं है — SIP तोड़नी पड़ेगी। SIP टूटने का मतलब — compounding chain टूट जाती है।
अकेला SIP करना गलत है।
अक्सर पूछे जाने वाले सवाल
• ₹5,000/माह × 25 साल → लगभग ₹94 लाख
• ₹7,000/माह × 22 साल → लगभग ₹1 करोड़+
ऊपर Calculator से exact figure निकालें।
SIP: Market-linked, potentially higher return, long-term goals के लिए।
दोनों अलग-अलग purpose serve करते हैं।
| अवधि | @11% CAGR | @12% CAGR |
|---|---|---|
| 10 साल | ~₹10.3 लाख | ~₹11.6 लाख |
| 20 साल | ~₹43 लाख | ~₹50 लाख |
| 25 साल | ~₹76 लाख | ~₹94 लाख |
| Invested: 10 yr=₹6L | 20 yr=₹12L | 25 yr=₹15L। Returns market-linked, guaranteed नहीं। स्रोत: NSE Whitepaper | ||
यह भी पढ़ें

Data sources: AMFI Monthly March 2026 | NSE Nifty 50 Whitepaper | EPFO CBT Press Release | SBI FD Rates | Finance Act 2024
दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








