

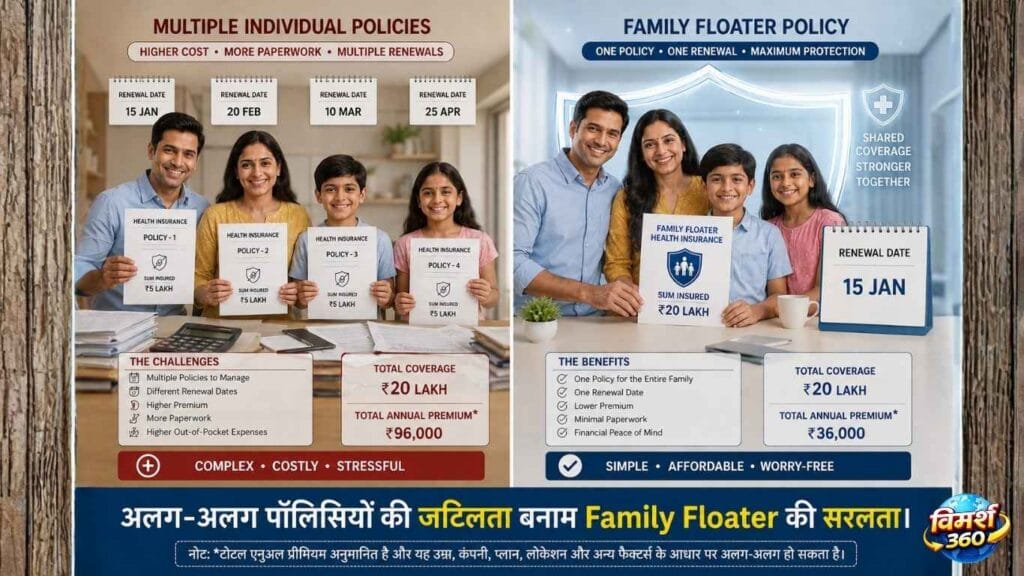
ज़्यादातर परिवार दो में से एक गलती करते हैं — या तो हर सदस्य की अलग-अलग छोटी पॉलिसी, या ज़रूरत से बहुत कम cover। और सबसे बड़ी ग़लतफ़हमी यह कि “₹5 लाख तो काफ़ी है।” आज के मेडिकल खर्च में यह सोच महँगी पड़ सकती है। पर इसका एक आसान और सस्ता समाधान है — Family Floater Health Insurance, और उसके साथ Super Top-up।
- Family Floater Health Insurance में एक ही पॉलिसी और एक sum insured में पूरा परिवार cover होता है — अलग-अलग policies से सस्ता।
- ₹5 लाख का cover आज एक भी बड़ी बीमारी में कम पड़ सकता है — मेडिकल इन्फ्लेशन 14% सालाना है।
- Super Top-up से ₹10 लाख का base cover ₹50 लाख तक पहुँच सकता है — premium बेहद कम।
- Floater का premium सबसे बुज़ुर्ग सदस्य की उम्र पर तय होता है — इसलिए 60+ माता-पिता के लिए अलग policy बेहतर।
- Section 80D में सालाना ₹1 लाख तक टैक्स बचत (माता-पिता senior हों तो) — सिर्फ़ old tax regime में।
इस लेख में क्या-क्या है +
- सुरेश की चार पॉलिसी
- ₹5 लाख का cover आज कितना पर्याप्त है?
- Family Floater Health Insurance Kya Hota Hai
- Family Floater Meaning — आसान भाषा में
- Sum Insured कैसे शेयर होता है
- Family Health Insurance vs Family Floater
- Family Floater vs Individual Policy
- छिपे जोखिम — जो कोई नहीं बताता
- Super Top-up Kya Hota Hai (₹10 → ₹50 लाख)
- Top-up vs Super Top-up
- Super Top-up Plans — किसे, कितना
- माता-पिता को जोड़ें या नहीं?
- Section 80D — टैक्स बचत
- अब आपको क्या करना चाहिए?
- अक्सर पूछे जाने वाले सवाल
सुरेश की चार पॉलिसी
रमेश के घर सुरेश आया था — हाथ में कागज़ों का एक मोटा बंडल लेकर।
“क्या है यह सब?” रमेश ने पूछा।
“Health insurance,” सुरेश ने गर्व से कहा। “पूरे परिवार का। एक मेरे लिए, एक पत्नी के लिए, और एक-एक दोनों बच्चों के लिए। चार अलग-अलग पॉलिसी। हर एक ₹5 लाख की।”
रमेश ने कागज़ पलटे। चार अलग premium। चार अलग renewal की तारीख़ें। चार अलग कंपनियाँ।
“कुल कितना दे रहा है साल का?”
सुरेश ने हिसाब लगाया — “करीब ₹38,000।”
रमेश ने धीरे से कागज़ रख दिए।
“सुरेश, तूने चार ताले खरीदे हैं — पर हर ताला अलग दरवाज़े पर। एक Family Floater ले लेता, तो उतने ही पैसे में पूरे परिवार पर एक बड़ी छतरी तन जाती। सस्ता भी, और सँभालना भी आसान।”
सुरेश थोड़ा रुका। “पर भाई, एक ही पॉलिसी में सब? अगर एक साथ सब बीमार पड़ गए तो? या किसी एक की बड़ी बीमारी ने पूरा cover खा लिया तो?”
रमेश मुस्कुराया।
“यह सवाल सही है। और इसी सवाल का जवाब है — Family Floater को Super Top-up के साथ जोड़ना। तब ₹10 लाख का cover भी ₹50 लाख तक पहुँच जाता है — वो भी बहुत कम खर्च में।”
सुरेश के चेहरे पर वही उलझन थी जो कभी रमेश के चेहरे पर हुआ करती थी।
“यह Family Floater और Super Top-up — पूरा कैसे काम करता है? ज़रा ठीक से समझा।”
रमेश ने चाय का कप उठाया। “बैठ। आज यही समझते हैं।”
भारत में ज़्यादातर परिवार सुरेश जैसे ही हैं — या तो बिखरी हुई छोटी-छोटी पॉलिसियाँ, या ज़रूरत से बहुत कम cover। सबसे बड़ी ग़लतफ़हमी यही है कि “₹5 लाख का cover तो काफ़ी है।”
कई लोग जानते भी हैं कि cover कम है, पर बढ़ाएँ कैसे — क्योंकि cover बढ़ाते ही premium तेज़ी से बढ़ जाता है। यहीं एक आसान और सस्ता रास्ता है, जिसे ज़्यादातर लोग नहीं जानते — Super Top-up।
ज़मीनी हकीकत — ₹5 लाख का cover आज कितना पर्याप्त है?
सच यह है कि 2024 के बाद ₹5 लाख का cover एक metro शहर में सिर्फ़ एक मध्यम स्तर की hospitalization के लिए मुश्किल से काफ़ी है — पूरे परिवार के लिए तो बिल्कुल नहीं।
भारत में मेडिकल इन्फ्लेशन 14% सालाना है, और ACKO India Health Report 2024 के मुताबिक एक साल में hospitalization का औसत खर्च 11.35% बढ़ गया — औसत claim ₹70,558 तक पहुँच गया।स्रोत
अब बड़ी बीमारियों का खर्च देखिए — एक private hospital में open-heart surgery करीब ₹2.8 लाख, और कैंसर/transplant जैसे मामलों में metro शहरों में bill ₹10–30 लाख तक जा सकता है।स्रोत
Metro vs Tier-2 का फ़र्क: एक ही इलाज metro (मुंबई, दिल्ली) में Tier-2 शहर से दोगुना तक महँगा हो सकता है। पर एक दिलचस्प बदलाव — अब भारत की 62% नई health policies Tier-2 और Tier-3 शहरों से आ रही हैं, और इन छोटे शहरों के परिवार individual के बजाय comprehensive floater cover पसंद कर रहे हैं।स्रोत यानी “Bharat” अब समझ रहा है कि सही cover कितना ज़रूरी है।
निष्कर्ष साफ़ है — परिवार के लिए ₹5 लाख नहीं, ₹15–25 लाख का cover आज की ज़रूरत है। और वहीं Family Floater + Super Top-up का combination काम आता है।
Family Floater Health Insurance Kya Hota Hai
(पूरा insurance plan कैसा हो, यह पहले समझना हो तो पढ़ें → Health Insurance Plans in Hindi: 5 बेस्ट इंश्योरेंस प्लान)
Family Floater Health Insurance एक ऐसी पॉलिसी है जिसमें पूरा परिवार — आप, जीवनसाथी और बच्चे — एक ही पॉलिसी और एक ही sum insured (बीमा राशि) में cover होते हैं। हर सदस्य के लिए अलग पॉलिसी लेने के बजाय, एक साझा cover पूरे परिवार पर “तैरता” रहता है — जिसे जो ज़रूरत हो, उतना इस्तेमाल कर सकता है।
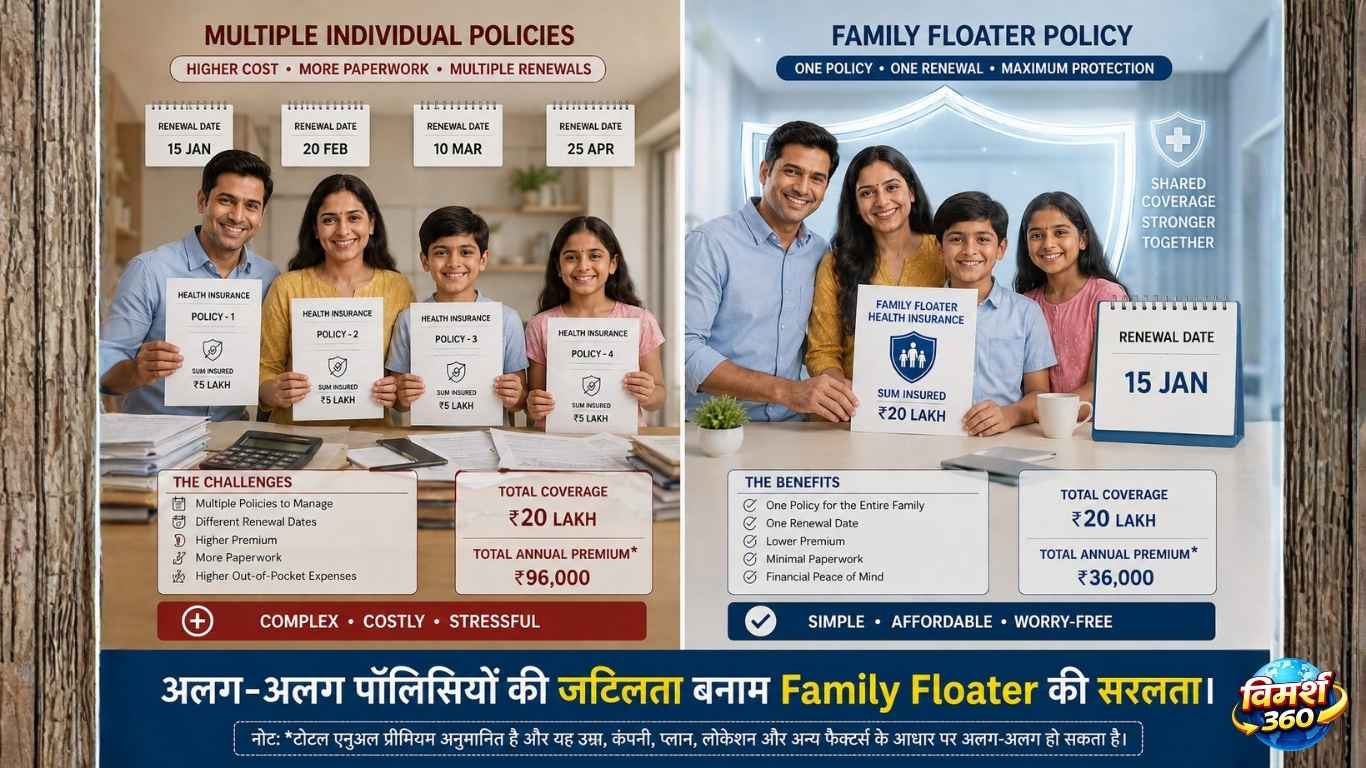
उदाहरण: ₹20 लाख का Family Floater लिया, तो साल भर में परिवार का कोई भी सदस्य, या कई सदस्य मिलकर, उस ₹20 लाख तक का इलाज करा सकते हैं।
Family Floater Meaning — आसान भाषा में
“Floater” शब्द का मतलब है “तैरता हुआ” — यानी cover किसी एक व्यक्ति से बँधा नहीं, पूरे परिवार पर तैरता है।
इसे ऐसे समझिए — individual policy एक थाली है जिसमें हर किसी का अपना तय खाना है। Family floater एक बड़ा साझा बर्तन है — जिसे जितनी भूख हो, उतना ले ले, बशर्ते बर्तन खाली न हो।
यही इसकी सबसे बड़ी ताक़त है, और जैसा हम आगे देखेंगे — इसकी सीमा भी।
Sum Insured कैसे शेयर होता है
यह वो बिंदु है जो ज़्यादातर लोग नहीं समझते — और यहीं सुरेश का असली सवाल छुपा है।
मान लीजिए ₹20 लाख का Family Floater है। साल में पति को एक बड़ी बीमारी हुई और ₹15 लाख खर्च हो गए। अब बाकी पूरे परिवार के लिए उस साल सिर्फ़ ₹5 लाख बचे।
यानी floater का साझा cover तभी तक ताक़तवर है जब तक एक ही बड़ी बीमारी उसे खा न ले। इसीलिए floater का sum insured काफ़ी बड़ा होना चाहिए — और यहीं Super Top-up इसे अभेद्य बनाता है (आगे विस्तार से)।
Family Floater लेते वक्त sum insured “सबसे बुरी स्थिति” के हिसाब से सोचें, “औसत” के नहीं। यह न सोचें कि “एक साल में कितना लगेगा” — बल्कि सोचें “अगर एक सदस्य को कैंसर जैसी बड़ी बीमारी हुई, तो पूरे परिवार के लिए कितना बचेगा?”
Family Health Insurance और Family Floater में क्या अंतर है?
बहुत लोग इन दोनों को एक ही समझ लेते हैं, पर फ़र्क है:
- Family Health Insurance एक छतरी शब्द है — इसमें हर सदस्य की अलग individual policy भी आ सकती है (जैसे सुरेश ने ली), या floater भी।
- Family Floater उसका एक खास प्रकार है — जहाँ सब एक साझा sum insured में होते हैं।
यानी हर Family Floater, “family health insurance” है — पर हर family health insurance, floater हो ज़रूरी नहीं।
Family Floater vs Individual Policy — कौन सी लें?
| पैरामीटर | Family Floater | अलग Individual |
|---|---|---|
| Premium | कम (एक साझा cover) | ज़्यादा (हर सदस्य अलग) |
| सुविधा | एक renewal, एक पॉलिसी | कई renewal, कई पॉलिसी |
| Cover का इस्तेमाल | कोई भी, कितना भी (sum तक) | हर एक का अपना तय |
| किसके लिए बेहतर | युवा परिवार (समान risk) | बुज़ुर्ग/अलग risk सदस्य |
सुरेश की गलती अब साफ़ है। एक छोटे उदाहरण से समझिए —
मान लीजिए सुरेश ने हर सदस्य के लिए अलग ₹5 लाख की individual policy ली। अब साल में सिर्फ़ सुरेश को बड़ी बीमारी हुई, खर्च ₹6 लाख। उसकी individual policy सिर्फ़ ₹5 लाख देगी — बाकी ₹1 लाख जेब से। जबकि बाकी तीन सदस्यों का ₹5-5 लाख का cover उस साल बिना इस्तेमाल के पड़ा रह गया।
अब यही स्थिति Family Floater में — ₹20 लाख का साझा cover। सुरेश को ₹6 लाख की ज़रूरत पड़ी, तो पूरे ₹6 लाख cover हो गए, जेब से कुछ नहीं। और अगर ज़रूरत ₹19 लाख तक भी पहुँच जाती, तब भी floater उसे सँभाल लेता।
यही floater की असली ताक़त है — cover बँटा हुआ नहीं, साझा है। चार young सदस्यों के लिए चार अलग ₹5 लाख की policies महँगी भी थीं और कमज़ोर भी। एक ₹20 लाख का floater सस्ता, आसान और कहीं ज़्यादा मज़बूत होता।
छिपे जोखिम — जो कोई नहीं बताता
Family Floater के फायदे तो सब गिनाते हैं, पर कुछ छिपे जोखिम भी हैं जो जानना ज़रूरी है:
- एक सदस्य पूरा cover खा सकता है — एक बड़ी बीमारी बाकी परिवार को असुरक्षित छोड़ सकती है। (समाधान: बड़ा cover + Super Top-up)
- सबसे बुज़ुर्ग सदस्य पर premium तय होता है — परिवार में जितनी ज़्यादा उम्र का सदस्य, पूरे floater का premium उतना ज़्यादा।
- Renewal उम्र के साथ महँगा — सबसे बड़े सदस्य की उम्र बढ़ने पर premium तेज़ी से बढ़ता है।
- बच्चों के बड़े होने पर — एक उम्र के बाद बच्चों को floater से निकालकर अलग policy लेनी पड़ सकती है।
ये जोखिम floater को बुरा नहीं बनाते — बस यह बताते हैं कि इसे समझदारी से structure करना ज़रूरी है।
Super Top Up Health Insurance Kya Hota Hai — एक ₹10 लाख की बीमारी ₹50 लाख के cover में कैसे बदले?
यह हेल्थ इंश्योरेंस का सबसे महत्वपूर्ण, पर सबसे कम चर्चा वाला हिस्सा है। कई बार एजेंट इसे इसलिए नहीं बताते क्योंकि Super Top-up का commission कम होता है — जबकि आम ग्राहक के लिए यह कम पैसे में cover बढ़ाने का सबसे smart तरीका है। इसलिए इसे ध्यान से समझिए।
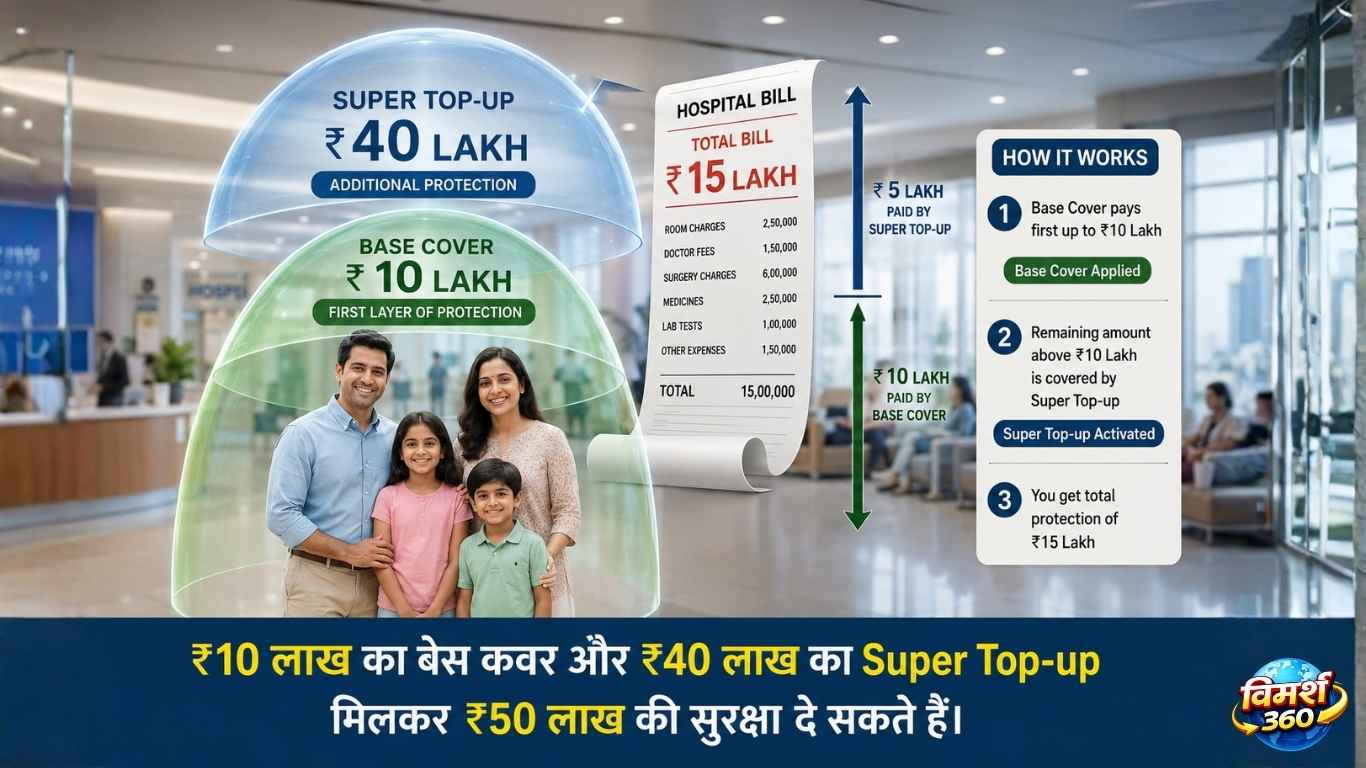
मान लीजिए आपके पास ₹10 लाख का base Family Floater है। एक साल में एक बड़ी बीमारी आई — bill ₹15 लाख। Base cover ₹10 लाख देगा। बाकी ₹5 लाख?
यहीं Super Top-up काम आता है। यह एक deductible (एक तय सीमा) के ऊपर का cover है। आप ₹10 लाख के deductible पर ₹40 लाख का Super Top-up ले लें — तो:
और सबसे चौंकाने वाली बात — इस ₹40 लाख के Super Top-up का सालाना premium अक्सर बहुत कम होता है, क्योंकि वो सिर्फ़ ₹10 लाख से ऊपर के बड़े bills पर ही सक्रिय होता है।स्रोत
अब एक सीधी तुलना देखिए — ₹50 लाख cover के दो रास्ते (परिवार, indicative):
| सीधे ₹50 लाख पॉलिसी | ₹10 लाख Base + ₹40 लाख Super Top-up | |
|---|---|---|
| Base policy premium | — | ~₹16,000–18,500 |
| Super Top-up premium | — | ~₹5,000–7,000 |
| कुल सालाना premium | ~₹35,000–45,000+ | ~₹22,000–25,000 |
| कुल सुरक्षा | ₹50 लाख | ₹50 लाख |
दोनों रास्तों से सुरक्षा वही ₹50 लाख — पर combo वाला रास्ता हर साल हज़ारों रुपये बचाता है। विशेषज्ञ platforms (जैसे Ditto) भी मानते हैं कि base + super top-up combo सीधी बड़ी policy से 40–50% तक सस्ता पड़ता है।स्रोत
ध्यान दें: ऊपर दिए premium सिर्फ़ अनुमान हैं — असली premium हर कंपनी में अलग होता है, और आपकी उम्र, शहर, परिवार के सदस्यों की संख्या और चुने गए plan पर निर्भर करता है। सही तुलना के लिए 2-3 कंपनियों के actual quotes ज़रूर देखें।
यानी base cover थोड़ा रखकर, ऊपर Super Top-up की बड़ी छतरी तानकर — आप कम खर्च में ₹50 लाख की सुरक्षा पा सकते हैं। यही “smart” तरीका है cover बढ़ाने का, जिसके बारे में रमेश सुरेश को बता रहा था।
Top-up और Super Top-up में क्या फ़र्क है?
दोनों एक जैसे लगते हैं, पर एक बड़ा फ़र्क है:
- साधारण Top-up: हर एक claim पर अलग से deductible देखता है। एक साल में दो बार ₹6-6 लाख के bills आए, तो दोनों बार ₹10 लाख की सीमा पार नहीं हुई — top-up कुछ नहीं देगा।
- Super Top-up: पूरे साल के सभी bills को जोड़कर deductible देखता है। ऊपर वाले उदाहरण में ₹6 + ₹6 = ₹12 लाख, यानी ₹10 लाख की सीमा पार — Super Top-up बाकी ₹2 लाख दे देगा।
इसीलिए Super Top-up हमेशा साधारण Top-up से बेहतर है।
Super Top Up Plans — किसे, कितना लें?
- सही deductible चुनें — आमतौर पर deductible उतना रखें जितना आपका base cover है (base ₹10 लाख तो deductible ₹10 लाख), ताकि कोई gap न रहे।
- जल्दी लें — कम उम्र में premium कम, और कोई बड़ी बीमारी आने से पहले लेना ज़रूरी।
- युवा परिवार के लिए — base ₹10 लाख + Super Top-up ₹40 लाख एक बढ़िया, किफ़ायती combination है।
माता-पिता को Family Floater में जोड़ें या नहीं?
अगर परिवार में 60+ उम्र के माता-पिता हैं, तो उन्हें Family Floater में जोड़ने के बजाय अलग Senior Citizen Health Insurance में रखना अक्सर ज़्यादा किफ़ायती होता है। क्योंकि floater का premium सबसे बुज़ुर्ग सदस्य की उम्र पर तय होता है — माता-पिता को जोड़ते ही पूरे परिवार का premium कई गुना बढ़ जाता है। अलग policy से premium भी नियंत्रण में रहता है, और उन्हें उनकी उम्र के हिसाब से बेहतर cover भी मिलता है।
Section 80D — Family Floater पर टैक्स बचत
Family Floater का premium टैक्स में भी राहत देता है (पुरानी टैक्स व्यवस्था में):
- खुद, जीवनसाथी और बच्चों के premium पर ₹25,000 तक की कटौती (Section 80D)
- माता-पिता के लिए अलग ₹25,000 (अगर वे senior citizen यानी 60+ हैं तो ₹50,000)
- Preventive health check-up पर ₹5,000 तक (इसी सीमा के अंदर)
- कुल मिलाकर अधिकतम ₹1 लाख सालाना तक की बचत संभव
ध्यान रहे — ये लाभ सिर्फ़ old tax regime में मिलते हैं। नई व्यवस्था में नहीं। टैक्स नियम बदलते रहते हैं, इसलिए current नियम ज़रूर जाँचें।
अब आपको क्या करना चाहिए? (Action Framework)
“Health insurance में लोग सबसे बड़ी गलती यह करते हैं कि premium बचाने के चक्कर में cover छोटा रखते हैं। पर सच यह है — छोटा cover, सस्ता नहीं, सबसे महँगा सौदा है, क्योंकि असली ज़रूरत के वक्त वो काम नहीं आता। Family Floater को Super Top-up के साथ जोड़कर आप कम पैसे में बड़ी सुरक्षा पा सकते हैं। सवाल यह नहीं कि ‘कितना सस्ता’, सवाल यह है कि ‘काफ़ी है या नहीं’।”
अक्सर पूछे जाने वाले सवाल
Family Floater और Individual (व्यक्तिगत) health insurance में क्या अंतर है?
फैमिली फ्लोटर पॉलिसी की तुलना कैसे करें?
परिवार के लिए सही health insurance plan कैसे चुनें?
Family Floater में sum insured कैसे शेयर होता है?
क्या माता-पिता को Family Floater में जोड़ना चाहिए? वरिष्ठ नागरिकों के लिए कौन सा बेहतर है?
Super Top-up plan कैसे काम करता है और deductible क्या है?
Top-up और Super Top-up में क्या फ़र्क है?
Family Floater पर टैक्स लाभ (Section 80D) कैसे लें?
इस लेख के स्रोत (Sources)
- ACKO India Health Report 2024 (via Business Standard) — hospitalization cost +11.35%, औसत claim ₹70,558, मेडिकल इन्फ्लेशन 14%
- Business Standard — Tier-2/Tier-3 में 62% नई health policies
- Onsurity — private hospital इलाज की लागत (open-heart, transplant आदि)
- Ditto Insurance — base + super top-up combo की premium बचत (40–50%)
- Income Tax Act (Section 80D), FY 2025-26 — टैक्स बचत के आँकड़े

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








