

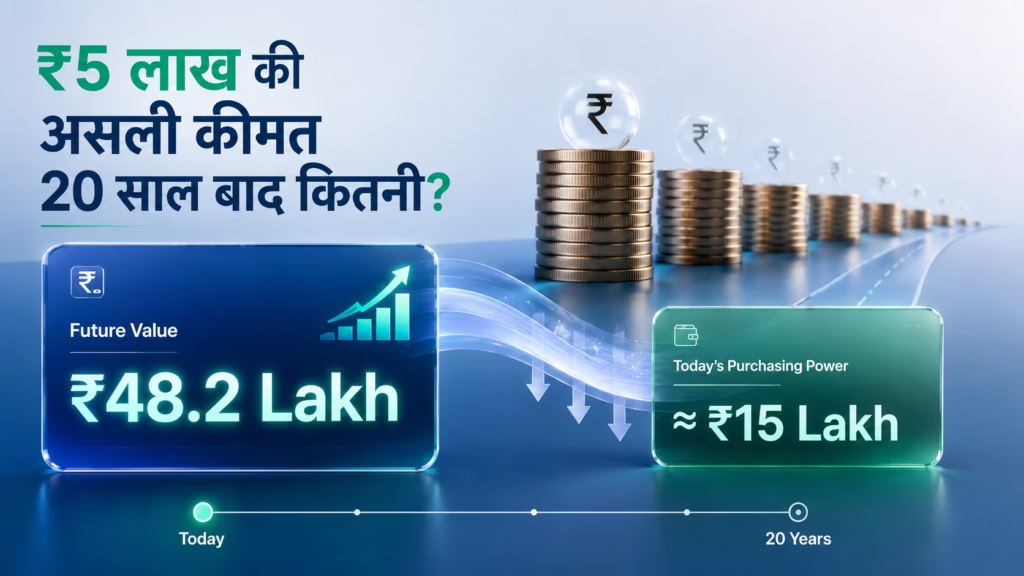
Lumpsum Calculator with Inflation:- आपने आज ₹5 लाख lumpsum invest किए। कोई भी calculator बताएगा कि 12% return पर 40 साल बाद यह रकम करीब ₹4.65 करोड़ बन सकती है।
करोड़पति बनने का सपना — पूरा होता दिख रहा है।
लेकिन असली सवाल यह है — 40 साल बाद मिलने वाले उन ₹4.65 करोड़ की purchasing power आज के कितने रुपये के बराबर होगी?
जवाब चौंकाने वाला है — सिर्फ करीब ₹45 लाख।
Number 93 गुना बढ़ा, आपकी खरीदने की ताकत सिर्फ करीब 9 गुना।
क्योंकि future में आपकी रकम का number बड़ा हो सकता है, लेकिन inflation उस पैसे की खरीदने की ताकत चुपचाप कम करता जाता है। जो थाली आज ₹100 की है, वह 40 साल बाद ₹100 की नहीं रहेगी।
इसलिए सिर्फ यह जानना काफी नहीं कि आपका ₹5 लाख कितना बन सकता है। यह जानना भी जरूरी है कि उस रकम से आप उस दिन खरीद कितना पाएंगे।
यही फर्क है Nominal Value और Real Value में — और अभी तो यह सिर्फ शुरुआत है।
Lumpsum Calculator with Inflation क्या करता है?
Lumpsum calculator with inflation आपके one-time investment की future value calculate करता है और फिर inflation के असर को घटाकर उसकी अनुमानित real purchasing power दिखाता है। यानी यह सिर्फ यह नहीं बताता कि आपके ₹5 लाख भविष्य में कितने रुपये बन सकते हैं, बल्कि यह भी कि उस समय वह रकम आज के कितने रुपये जितनी खरीदने की ताकत रख सकती है।
SWP Calculator with Inflation: 45 में रिटायर, ₹3 करोड़ का फण्ड कितने साल चलेगा?
Lumpsum Calculator with Inflation
(Input: One-Time Amount, Investment Period, Expected Return %, Expected Inflation % | Output: Nominal Future Value, Inflation-Adjusted Value, Total Growth, Inflation Impact)
उदाहरण: ₹5 लाख, 40 साल, 12% return और 6% inflation पर — nominal future value करीब ₹4.65 करोड़ बनती है, लेकिन inflation adjust करने के बाद उसकी आज की purchasing power सिर्फ करीब ₹45 लाख के बराबर रह जाती है।
Calculator कैसे इस्तेमाल करें — 5 Steps
Step 1: अपना Lumpsum Amount डालें। वह रकम जो आप एक बार में निवेश करना चाहते हैं — ₹1 लाख, ₹5 लाख या ₹10 लाख।
Step 2: Investment Period चुनें। पैसा कितने साल invested रहेगा। जैसा ऊपर देखा — 20 साल और 40 साल के बीच का फर्क सीधे करोड़ों में जा सकता है।
Step 3: Expected Return डालें। यहीं ज़्यादातर लोग गलती करते हैं, इसलिए realistic ranges समझ लीजिए:
- Equity mutual funds: NSE के Nifty 50 Whitepaper 2026 के अनुसार Nifty 50 का 20-साल का annualised return (Total Return Index) करीब 12.4% रहा है। यानी 12% long-term equity के लिए एक rough historical average है — guarantee नहीं। किसी 5–7 साल की अवधि में return इससे बहुत अलग हो सकता है; FY26 में एक 20-साल की rolling अवधि का Nifty CAGR 10% से नीचे भी दर्ज हुआ है।
- Debt/Hybrid funds: 7–9% की assumption ज़्यादा realistic मानी जाती है।
- FD: मौजूदा दरों के आसपास ही रखें, 40 साल बाद की दर आज कोई नहीं जानता।
अगर आप इसे lumpsum calculator mutual fund की तरह इस्तेमाल कर रहे हैं, तो याद रखें — mutual fund returns market-linked होते हैं, guaranteed नहीं।
Step 4: Expected Inflation Rate डालें। Goal के हिसाब से अलग-अलग rate लेना समझदारी है:
- सामान्य goals के लिए 5.5–6.5%: भारत की retail inflation (CPI) मई 2026 में 3.93% रही (स्रोत: MoSPI), और RBI का target band 2–6% है। मौजूदा inflation कम है, पर long-term planning के लिए 5.5–6.5% की conservative assumption सुरक्षित मानी जाती है — पिछले दशकों का average इसी के आसपास रहा है।
- बच्चों की शिक्षा के लिए 8–10% या उससे ज़्यादा: सरकारी CPI में education inflation अभी 3–3.5% के आसपास दिखती है, लेकिन कई studies और media reports निजी स्कूल-कॉलेज fees की असली बढ़ोतरी 10–12% सालाना आंकती हैं (स्रोत: Down To Earth, Kotak MF की analysis)। इस rate पर education cost हर 6–7 साल में लगभग दोगुनी हो जाती है।
- Health से जुड़े goals के लिए और ऊंची rate: industry reports भारत में medical inflation करीब 13–14% सालाना बताती हैं — Asia में सबसे ज़्यादा।
- Retirement के लिए 6–7%: लंबी अवधि में general inflation के ऊपर हल्का cushion रखना बेहतर है।
Step 5: दोनों results पढ़ें। सिर्फ Future Value देखकर फैसला न करें — Nominal Value और Inflation-Adjusted Value की तुलना करें। दूसरा नंबर ही आपकी असली planning का नंबर है।
Math समझिए: सिर्फ Future Value देखकर पूरी तस्वीर क्यों नहीं मिलती
Nominal Future Value:
FV = P × (1 + r)ⁿ
जहां P = investment, r = expected annual return, n = साल।
Inflation-Adjusted (Real) Value:
Real Value = Future Value ÷ (1 + inflation rate)ⁿ
यही दूसरा calculation बताता है कि भविष्य की बड़ी रकम की आज के रुपये में असली ताकत कितनी है।
एक technical बात जो ज़्यादातर calculators छुपा जाते हैं: Real Return = Return − Inflation सिर्फ एक rough approximation है। सटीक formula है:
Real Return = [(1 + Nominal Return) ÷ (1 + Inflation)] − 1
यानी 12% return और 6% inflation पर real return 6% नहीं, बल्कि करीब
असली झटका: 10, 20, 30 और 40 साल बाद क्या होता है?
20 साल का फर्क तो आपने ऊपर देख लिया। लेकिन 40 साल वाला आंकड़ा देखने के बाद inflation का असली चरित्र समझ आता है।
Assumptions: ₹5 लाख lumpsum, 12% return, 6% inflation —
| अवधि | Nominal Value | आज की Purchasing Power | Inflation ने कितना “खाया” |
|---|---|---|---|
| 10 साल | ~₹15.5 लाख | ~₹8.7 लाख | ~₹6.8 लाख |
| 20 साल | ~₹48.2 लाख | ~₹15 लाख | ~₹33.2 लाख |
| 30 साल | ~₹1.50 करोड़ | ~₹26.1 लाख | ~₹1.24 करोड़ |
| 40 साल | ~₹4.65 करोड़ | ~₹45.2 लाख | ~₹4.20 करोड़ |
40 साल बाद screen पर ₹4.65 करोड़ चमकेंगे — पर उनकी खरीदने की ताकत आज के ₹45 लाख जितनी होगी। Number 93 गुना बढ़ा, ताकत सिर्फ 9 गुना।
जितना लंबा horizon, compounding उतनी powerful — लेकिन inflation को ignore करने की कीमत भी उतनी ही बड़ी।
SIP vs FD: घर, शादी और बच्चों की पढ़ाई के लिए क्या सही है?
Lumpsum या SIP? फैसला Return से नहीं, इन 3 सवालों से करें
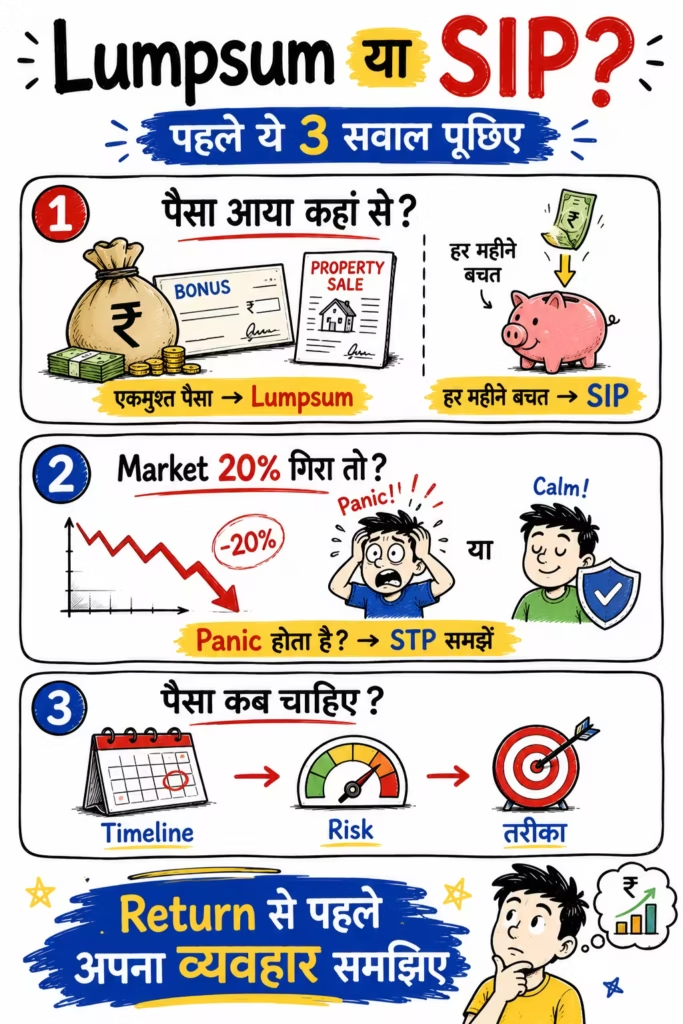
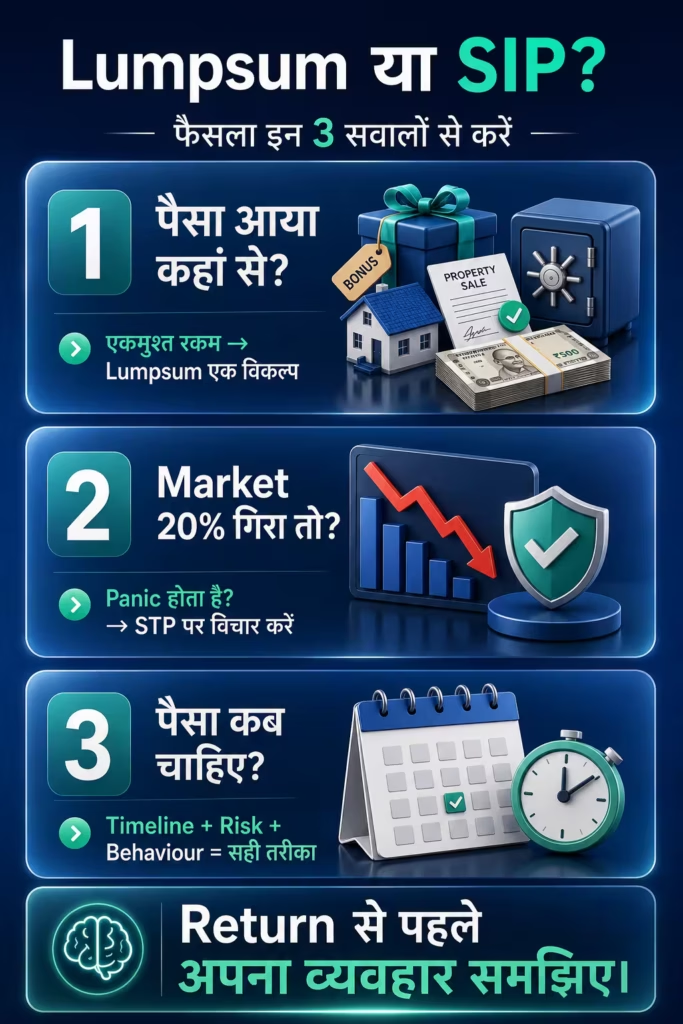
Lumpsum या SIP चुनने से पहले सिर्फ expected return न देखें। पैसे का source, market risk सहने की क्षमता और investment timeline पर भी विचार करें।
सवाल 1: पैसा आपके पास कैसे आया? Bonus, property sale, inheritance या retirement corpus — यानी एकमुश्त रकम — तो lumpsum एक option है। हर महीने salary से बचत होती है, तो SIP ही practical रास्ता है।
सवाल 2: अगर market अगले 6–12 महीने गिर जाए तो? खुद से ईमानदारी से पूछिए — investment की value 15–20% गिरने पर क्या आप panic करके बेच देंगे? अगर हां, तो पूरी रकम एक दिन में लगाने की बजाय STP (Systematic Transfer Plan) जैसा staggered तरीका सोचा जा सकता है — रकम पहले liquid/debt fund में, फिर हर महीने थोड़ी-थोड़ी equity में। STP खासकर तब विचार योग्य है जब रकम बड़ी हो या आपको valuations ऊंची लगती हों। लेकिन साफ बात — STP ज़्यादा return की guarantee नहीं है; कई बार सीधा lumpsum आगे निकल जाता है। STP का असली काम return बढ़ाना नहीं, आपका panic घटाना है।
सवाल 3: पैसा कब चाहिए? सवाल “किसमें ज़्यादा return मिलेगा” नहीं होना चाहिए। सवाल यह है — पैसा कब चाहिए, risk कितनी ले सकते हैं, और market गिरने पर आपका behavior कैसा होगा।
SIP, Step Up SIP कब शुरू करें — Goal-Based Investing क्यों ज़रूरी है
Reality Check: Calculator एक Estimate है, भविष्यवाणी नहीं
1. 12% guaranteed नहीं है। Historical average भविष्य की guarantee नहीं देता। NSE के ही आंकड़े बताते हैं कि अलग-अलग 20-साल की अवधियों में returns 10% से नीचे भी गए हैं। Expected return सिर्फ planning assumption है।
2. Inflation हमेशा एक जैसी नहीं रहती। आज CPI 4% के नीचे है, 2022–23 में 6.5% के ऊपर थी। 20 साल की planning में conservative रहना ही समझदारी है।
3. आपकी Personal Inflation ज़्यादा matter करती है। अगर आपके goal में बच्चे की पढ़ाई या इलाज शामिल है, तो generic 6% से planning अधूरी रह जाएगी — ऊपर दी गई category-wise rates इस्तेमाल करें।
Common Mistakes: Lumpsum Planning की 6 गलतियां
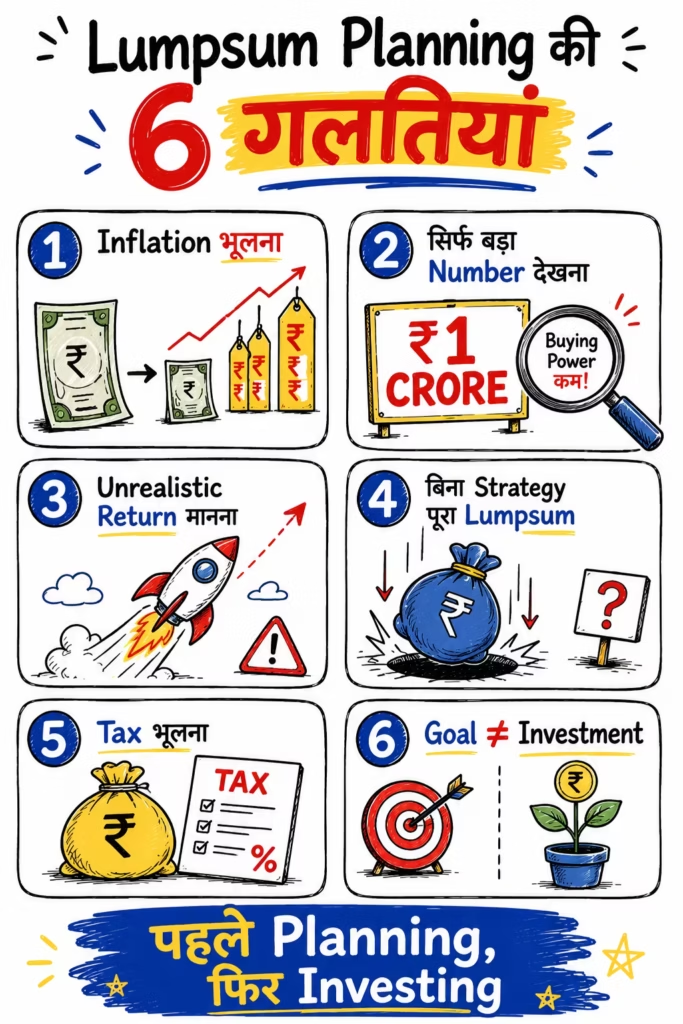
Lumpsum investment में केवल return पर ध्यान देना काफी नहीं है। Inflation, tax, realistic assumptions, strategy और financial goal—सभी को planning में शामिल करें।
1. Inflation को ignore करना। ₹1 करोड़ का सपना देखने से पहले पूछिए — उस दिन ₹1 करोड़ की औकात कितनी होगी?
2. Nominal amount को ही goal मान लेना। “20 साल बाद ₹1 करोड़ चाहिए” planning नहीं है। सही सवाल: मेरे goal की 20 साल बाद असली cost कितनी होगी?
3. Unrealistic return assumption। 15–18% को default मानकर planning करना खतरनाक है। Optimistic और realistic — दोनों scenarios calculator में डालकर देखें।
4. पूरा lumpsum बिना सोचे एक दिन में लगाना। हमेशा गलत नहीं है, पर बड़ी रकम और घबराने वाला स्वभाव — इस combination में STP समझदारी है।
5. Tax भूल जाना। Equity mutual funds में 1 साल से ज़्यादा holding पर LTCG लगता है — एक financial year में ₹1.25 लाख तक का gain tax-free, उसके ऊपर 12.5% (plus cess) — यह नियम 23 जुलाई 2024 से लागू है और Budget 2026 तक अपरिवर्तित है (स्रोत: Income Tax Act, Section 112A)। 1 साल से पहले बेचने पर STCG 20% है। यानी calculator की nominal value में से inflation और tax — दोनों घटाकर ही असली planning बनती है।
6. Goal और Investment को एक ही चीज़ समझना। Investment आपका tool है, goal वह मंज़िल जो achieve करनी है। दोनों को अलग-अलग calculate और हर साल review करें।
Diversification of Investment, अकेला SIP आपको बर्बाद कर सकता है.
Fraud & Safety Warning
अगर कोई Telegram group, WhatsApp channel या app “guaranteed 18% return” का दावा करे — वहीं रुक जाइए। Market-linked investment में कोई return guaranteed नहीं होता, और guaranteed का दावा ही सबसे बड़ा red flag है।
- Platform/advisor का SEBI registration verify करें (sebi.gov.in पर)
- OTP या sensitive financial जानकारी किसी से share न करें
- सिर्फ बड़े return का screenshot देखकर पैसा न भेजें
अच्छा calculator estimate देता है। कोई genuine calculator भविष्य की guaranteed value नहीं बता सकता।
60-Second Self Check
- क्या मैंने अपने goal की inflation-adjusted value निकाली है?
- क्या मेरा emergency fund अलग से सुरक्षित है — और यह lumpsum उसी पैसे से तो नहीं आ रहा?
- क्या मेरी return assumption realistic है (equity ~12%, debt 7–9%)?
- क्या market 20% गिरने पर भी मैं invested रह पाऊंगा?
- क्या मैंने LTCG tax का असर समझा है?
- क्या मेरी investment timeline मेरे goal की timeline से match करती है?
अगर कई जवाब “नहीं” हैं, तो investment बढ़ाने से पहले planning की assumptions दोबारा check करें।
यह भी पढ़ें: Lumpsum का कुछ हिस्सा स्थिर आय वाले विकल्प में रखना हो तो पढ़ें: बॉन्ड में निवेश कैसे करें।
FAQ
Lumpsum के लिए inflation rate कितना लेना चाहिए?
सामान्य goals के लिए 5.5–6.5%, बच्चों की शिक्षा के लिए 8–10% या ज़्यादा, health goals के लिए 12–14%, और retirement के लिए 6–7% की assumption ली जा सकती है। एक ही rate को हर goal पर लागू न करें।
Lumpsum vs SIP — ज़्यादा return किसका?
यह market की चाल और entry timing पर निर्भर करता है, पहले से कोई नहीं कह सकता। SIP का असली फायदा ज़्यादा return नहीं, बल्कि discipline और timing risk का बंटवारा है।
₹5 लाख 20 साल बाद inflation के बाद कितने के बराबर होंगे?
12% return और 6% inflation पर nominal value करीब ₹48 लाख, पर आज की purchasing power में करीब ₹15 लाख। अपने आंकड़ों के लिए ऊपर दिया calculator इस्तेमाल करें।
क्या Lumpsum पर 12% return guaranteed है?
नहीं। 12% सिर्फ equity का long-term historical average है। Market-linked investment में कोई return guaranteed नहीं होता।
क्या calculator में tax भी adjust करना चाहिए?
हां, net planning के लिए LTCG (₹1.25 लाख से ऊपर के gains पर 12.5%) को भी ध्यान में रखें। Tax rules investment type के अनुसार अलग होते हैं।
यह Calculation कैसे काम करती है? (Methodology)
इस calculator में future value compound growth formula [P × (1+r)ⁿ] से निकाली जाती है, फिर उसे (1+inflation)ⁿ से भाग देकर आज की अनुमानित purchasing power निकाली जाती है। Real return के लिए सटीक formula [(1+r)÷(1+i)]−1 इस्तेमाल होता है, न कि सिर्फ घटाव वाला approximation। यह सिर्फ planning estimate है — actual returns, inflation और tax भविष्य में अलग हो सकते हैं।
स्रोत और डिस्क्लेमर
डेटा स्रोत (सभी लिंक 25 अगस्त 2026 को लाइव चेक किए गए):
- राष्ट्रीय सांख्यिकी कार्यालय (NSO/MoSPI) — मई 2026 CPI प्रेस रिलीज़, PIB के ज़रिए — आधिकारिक सरकारी स्रोत, 3.93% CPI कन्फर्म करता है
- NSE Indices — Nifty 50 Whitepaper 2026 — 20-साल के Total Return Index का 12.44% CAGR इसी में दर्ज है
- कैपिटल गेन्स टैक्स नियम (LTCG, Section 112A) — वित्त मंत्रालय/CBDT की आधिकारिक FAQ, PIB के ज़रिए — ₹1.25 लाख exemption और 12.5% दर का प्राइमरी सरकारी स्रोत
- Budget 2024 कैपिटल गेन्स बदलाव — विस्तृत व्याख्या, Business Standard
- SEBI Investor Education — निवेशक जागरूकता सामग्री
- AMFI — Investor Corner, म्यूचुअल फंड निवेशक शिक्षा
यह ध्यान रखें — यह सिर्फ सामान्य जानकारी है, आपकी असल टैक्स लायबिलिटी और returns फंड टाइप, बाज़ार स्थिति और आपके कुल सालाना गेन पर निर्भर करते हैं। फाइनल कैलकुलेशन के लिए CA या SEBI-रजिस्टर्ड फाइनेंशियल एडवाइज़र से सलाह ज़रूर लें।er: यह calculator और article केवल educational व financial planning purposes के लिए है। Returns और inflation भविष्य में अलग हो सकते हैं। यह personalized investment advice नहीं है और guaranteed return का दावा नहीं करता।
Future का number देखकर खुश होने से पहले उसकी आज की purchasing power समझिए।
तथ्य आपके सामने, फ़ैसला आपका।

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








