

एक नज़र में
SIP vs FD: सवाल यह नहीं कि कौन बेहतर है, सवाल यह है कि आपके सेविंग गोल के लिए कौन सही है। घर, शादी, पढ़ाई — हर goal का जवाब अलग है।
| Goal | Time Horizon | Instrument |
|---|---|---|
| घर | 7+ साल | SIP (Equity-heavy) |
| शादी | 2-3 साल | FD/RD |
| बच्चों की पढ़ाई | 10-15 साल | SIP |
| माता-पिता की देखभाल | Unpredictable | Buffer Fund + Health Insurance |
रमेश ने Goal-Based Investing सीखी — घर, पढ़ाई, retirement तीनों के अलग SIP शुरू किए। उसके दोस्त ने पूछा — “इतनी सारी अलग SIP क्यों? एक ही में सब डाल दो, आसान रहेगा।”
रमेश के पास जवाब नहीं था। पर उसे पता था कुछ गड़बड़ है इस सोच में।
असली समस्या क्या है
अगर आपने घर, शादी और बच्चों की पढ़ाई के लिए एक ही SIP बनाई है, तो असली समस्या SIP नहीं है — समस्या यह है कि तीनों goals का समय अलग है।
घर 7-10 साल दूर है। शादी शायद 2-3 साल में। बच्चों की पढ़ाई 10-15 साल दूर। एक ही fund से तीनों को manage करना ऐसा है जैसे एक ही जूते से दौड़ना भी हो और तैरना भी।
यह गलती क्यों होती है
ज़्यादातर लोग SIP शुरू करते वक्त सिर्फ़ “return” देखते हैं — “SIP में ज़्यादा मिलता है, तो सब पैसा SIP में डाल देते हैं।” यह सोच तब तक ठीक लगती है जब तक शादी का समय नहीं आता, और ठीक उसी वक्त market गिरा होता है।
समस्या instrument की नहीं, planning की है। अब देखते हैं SIP और FD असल में कहाँ फ़िट बैठते हैं।
SIP vs FD — पूरी तुलना
SIP और FD दोनों अच्छे tools हैं — पर अलग-अलग काम के लिए।
| Parameter | SIP (Equity Mutual Fund) | FD |
|---|---|---|
| Average Return | 10-14% (long-term, market-linked) | 6.5-7.5% (fixed, guaranteed) |
| Risk | Market से जुड़ा, short-term में volatile | बहुत कम, principal सुरक्षित |
| Liquidity | कभी भी redeem कर सकते हैं | Premature withdrawal पर penalty |
| Tax | LTCG 12.5% (1 साल से ज़्यादा होल्ड पर) | Interest पर slab rate tax (30% तक) |
| Inflation से सुरक्षा | लंबे समय में inflation-beating | अक्सर inflation के बराबर या कम |
| Best for | 7+ साल के goals | 1-3 साल के goals |
| Monthly Investing | हाँ, SIP से ही होता है | RD से समान असर मिलता है |
| Volatility | Short-term में उतार-चढ़ाव | कोई नहीं |
सीधी बात: SIP समय के साथ बढ़ने का tool है, FD पैसे को सुरक्षित रखने का। सवाल “कौन सा बेहतर है” नहीं, सवाल है “आपके पास समय कितना है।”
एक ज़रूरी बात जो अक्सर छूट जाती है
Investment product हमेशा सिर्फ़ goal के time horizon से नहीं चुना जाता — risk capacity और Emergency Fund की उपलब्धता भी उतनी ही ज़रूरी है।
अगर आपका Emergency Fund अभी तैयार नहीं है (Level 2), तो किसी भी goal के लिए SIP शुरू करने से पहले वहाँ वापस जाएं। और अगर आपकी risk capacity कम है (जैसे परिवार में आप अकेले कमाने वाले हैं), तो भले ही goal 10 साल दूर हो, थोड़ा conservative allocation ही सही रहेगा।
👉 Emergency Fund का सच पढ़ें — Level 2
कब SIP और FD दोनों साथ होने चाहिए?
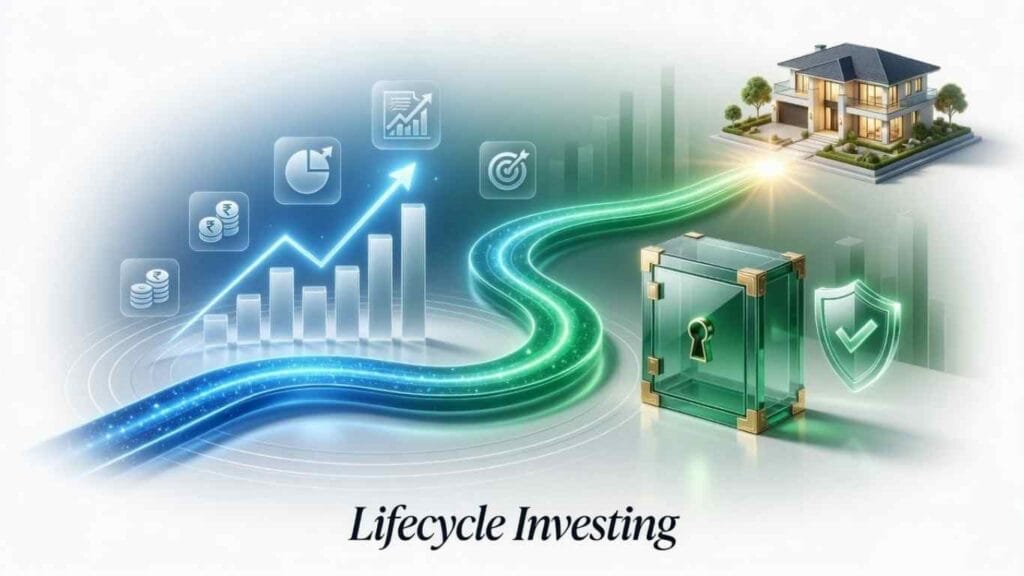
यह वह हिस्सा है जो ज़्यादातर articles नहीं बताते — Lifecycle Investing।
मान लीजिए एक goal 5 साल दूर है — जैसे घर का down payment, ₹10 लाख।
शुरुआत में समय ज़्यादा है, तो risk लेने की गुंजाइश भी ज़्यादा है। पर जैसे-जैसे goal पास आता है, market crash का खतरा उस पैसे को नुकसान पहुँचा सकता है — ठीक उसी वक्त जब पैसा चाहिए।
इसलिए सही तरीका है:
पहले 2-3 साल: पूरी SIP Equity में
आखिरी 2 साल: धीरे-धीरे पैसा FD/Debt में shift करना शुरू करें
इस तरह growth का फ़ायदा भी मिलता है, और आखिरी वक्त में market crash का risk भी कम हो जाता है। इसे Lifecycle Investing कहते हैं — समय के साथ risk profile धीरे-धीरे बदलना।
घर, शादी, पढ़ाई और माता-पिता की देखभाल के लिए SIP या FD कैसे चुनें
घर का Down Payment
Time Horizon आमतौर पर 5-10 साल का होता है। शुरुआत में SIP (Equity-heavy), आखिरी 1-2 साल में Lifecycle approach से FD/Debt में shift करें।
बच्चों की पढ़ाई
Education inflation सामान्य inflation से ज़्यादा तेज़ चलती है। Time Horizon लंबा हो (10-15 साल) तो SIP सबसे सही है — जितनी जल्दी शुरू करें, उतना बेहतर।
शादी
अगर 2-3 साल में शादी करनी है (खुद की या भाई-बहन की), तो market का risk लेने का समय नहीं है — FD/RD बेहतर विकल्प है। अगर timeline 5+ साल है, तो SIP से शुरुआत करके Lifecycle approach अपनाएं।
माता-पिता की देखभाल
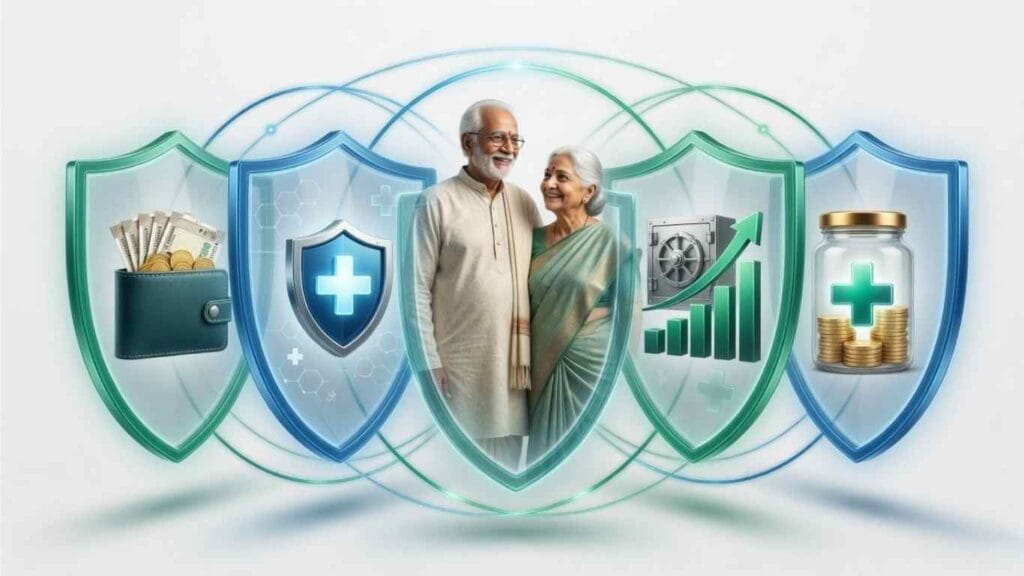
यह सबसे unpredictable goal है — इसे “कब चाहिए” पता नहीं होता। इसलिए यह चार layers में बँटा होना चाहिए:
- Emergency Fund — तुरंत ज़रूरत के लिए
- Health Insurance — बड़ी बीमारी के खर्च के लिए
- Senior Citizen FD — अगर माता-पिता के नाम पर पैसा है, तो higher interest rate मिलती है
- Medical Buffer — Emergency Fund से अलग, सिर्फ़ माता-पिता के लिए रखा गया छोटा reserve
👉 Health + Term Insurance — Level 3+4 पढ़ें
Reality Check — रमेश का घर वाला Goal
| Detail | |
|---|---|
| Goal | घर का Down Payment |
| Amount | ₹20 लाख |
| Time Horizon | 10 साल |
| Approach | पहले 8 साल SIP (Equity), आखिरी 2 साल FD में shift |
| Estimated Monthly SIP | लगभग ₹8,500-9,000 (12% अनुमानित return पर, illustrative) |
(यह illustrative calculation है। वास्तविक amount market performance और inflation पर निर्भर करता है।)
आम गलतियाँ
पहली: सारे goals एक ही SIP में मिलाना — शादी के लिए, घर के लिए, retirement के लिए एक ही fund इस्तेमाल करना।
दूसरी: Return देखकर product चुनना, Goal देखकर नहीं — “SIP का return ज़्यादा है” सोचकर 2 साल के goal के लिए भी SIP चुन लेना, जबकि वहाँ FD सही था।
तीसरी: Short-term goal के पैसे को Equity में रखना — market गिरने पर ठीक उसी वक्त नुकसान होता है जब पैसा चाहिए।
चौथी: माता-पिता की देखभाल के लिए कोई अलग buffer न रखना — Emergency Fund में सब कुछ मिला देना।
पाँचवीं: Risk capacity को नज़रअंदाज़ करना — सिर्फ़ time horizon देखकर decision लेना, अपनी actual स्थिति भूल जाना।
छठी: बार-बार SIP बदलना — “यह fund अच्छा perform नहीं कर रहा” सोचकर हर कुछ महीनों में नई SIP शुरू कर देना। यह भारतीय investors की सबसे common गलतियों में से एक है, और यह compounding को हर बार restart कर देती है।
आज से क्या करें?
आज: अपने सभी major goals और उनके rough timeline लिखें
इस सप्ताह: हर goal को उसके Time Horizon के हिसाब से categorize करें — Short (1-3 साल), Medium (3-7 साल), Long (7+ साल)
इस महीने: कम से कम एक नामित SIP या RD शुरू करें, उस goal के नाम से
अगले 3 महीने: बाकी goals के लिए भी अलग instruments सेट करें, और अगर 5+ साल का goal है तो Lifecycle approach plan कर लें
60-सेकंड सेल्फ-चेक
- क्या आपके सभी major goals अलग-अलग track हो रहे हैं?
- क्या आपका कोई short-term goal (2-3 साल) अभी Equity/SIP में है?
- क्या माता-पिता की देखभाल के लिए कोई अलग buffer है?
- क्या आपने अपनी risk capacity के हिसाब से, सिर्फ़ goal के हिसाब से नहीं, decision लिया है?
- क्या आपका Emergency Fund तैयार है इससे पहले कि आप नए goals के लिए SIP शुरू करें?
अक्सर पूछे जाने वाले सवाल
क्या SIP हमेशा FD से बेहतर है?
नहीं। Long-term (7+ साल) के लिए SIP बेहतर है, पर Short-term (1-3 साल) के लिए FD ज़्यादा सुरक्षित है। “बेहतर” goal के time horizon पर निर्भर करता है।
अगर बाज़ार गिर जाए तो क्या करें?
अगर goal अभी दूर है (5+ साल), तो SIP जारी रखें — यह temporary dip है। अगर goal पास है और आप Lifecycle approach से पहले ही FD में shift कर चुके हैं, तो market crash का असर आप पर नहीं पड़ेगा।
5 साल के लिए SIP या FD?
5 साल medium-term है — शुरुआती 3 साल SIP, आखिरी 2 साल धीरे-धीरे FD में shift करना एक balanced approach है।
Monthly SIP और Lump Sum FD में क्या फ़र्क़ है?
SIP हर महीने छोटी रकम निवेश करता है, जिससे market timing का risk कम होता है (Rupee Cost Averaging)। FD में एक बार पूरी रकम fixed rate पर लॉक हो जाती है।
Goal बदल जाए तो क्या करें?
अगर timeline बदले (जैसे शादी टल गई), तो instrument भी उसके हिसाब से review करें। SIP में लगा पैसा तुरंत नहीं निकालना चाहिए अगर नया timeline लंबा हो गया हो।
क्या हर goal के लिए अलग bank account भी चाहिए?
ज़रूरी नहीं, पर मदद करता है। SIP और RD अपने आप अलग track होते हैं अपने नाम से, इसलिए अलग bank account जितना ज़रूरी नहीं जितना अलग SIP/RD होना है।
यह जानकारी किन स्रोतों से सत्यापित की गई है
- SIP और Mutual Fund की जानकारी: AMFI (Association of Mutual Funds in India) investor education
- Tax rates: Income Tax Department guidelines, LTCG rules
- Risk disclosure: SEBI Investor Education guidelines
यह article केवल शैक्षिक उद्देश्य के लिए है। निवेश से पहले प्रमाणित Financial Advisor से सलाह लें।
आज सिर्फ़ एक काम कीजिए — अपने सभी financial goals की सूची बनाइए और हर goal के सामने उसकी deadline लिखिए। अक्सर सही investment का जवाब यहीं से मिल जाता है।
तथ्य आपके सामने, फ़ैसला आपका।

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








