

- ₹50,000 से कम के डिजिटल लोन में Gen Z का डिफ़ॉल्ट रेट 26% — हर चार में से एक युवा क़र्ज़ नहीं चुका पा रहा।
- भारत की घरेलू बचत दर 5.6% — लगभग पाँच दशक का सबसे निचला स्तर।
- 48% म्यूचुअल फंड निवेशक 18-30 आयु वर्ग के — वही पीढ़ी जो सबसे ज़्यादा निवेश कर रही है, वही सबसे ज़्यादा क़र्ज़ भी ले रही है।
- UPI क्रेडिट लाइन की औसत राशि ₹17,200 — और इसमें 62% पहली बार क़र्ज़ लेने वाले हैं।
- 55% भारतीय Gen Z paycheck-to-paycheck जी रहे हैं (Deloitte 2025) — पर वही पीढ़ी SIP और stocks में active है।
हुक: दो डेस्क, एक पीढ़ी, अलग रास्ते
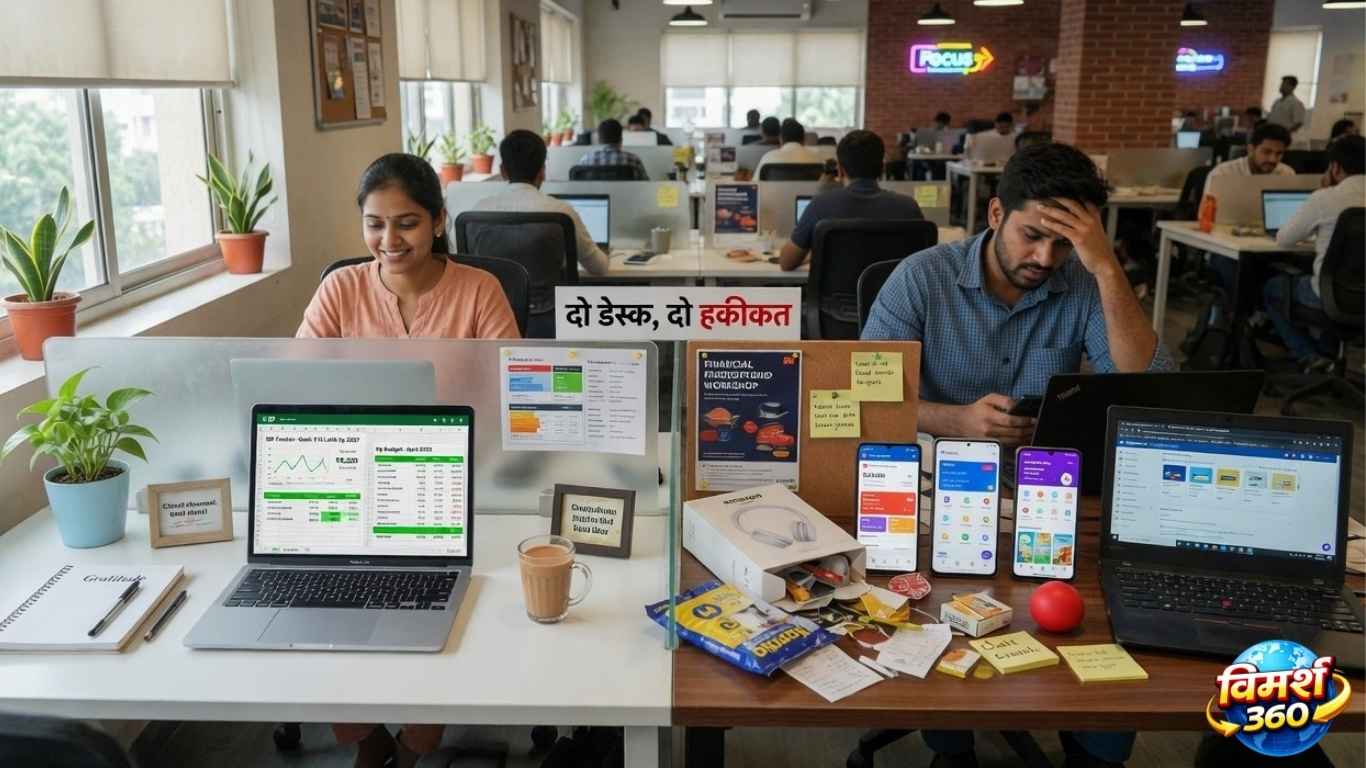
बेंगलुरु का को-वर्किंग स्पेस। दूसरी मंज़िल। दो डेस्क आमने-सामने। बीच में लगभग चार फ़ुट की दूरी, और फ़र्क़ कई लाखों रुपयों का।
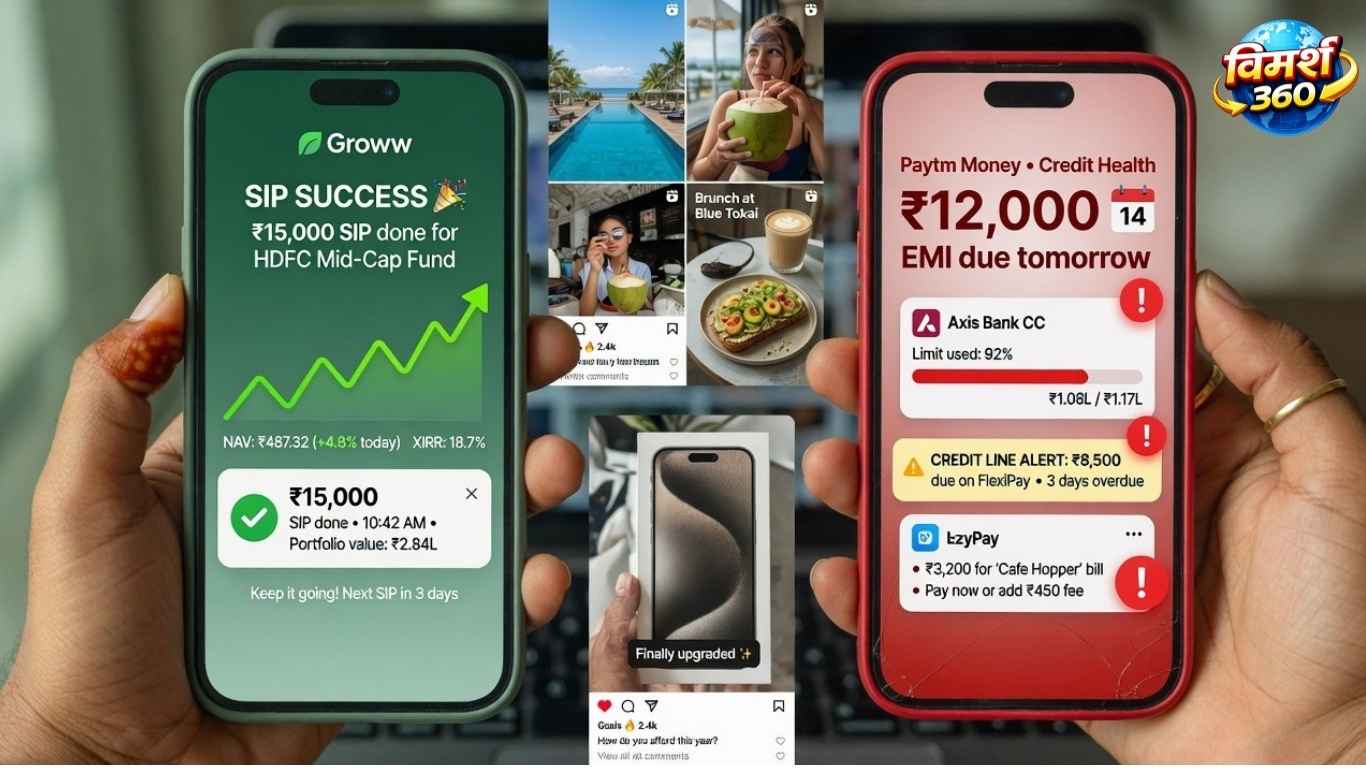
प्रिया, 26 साल। महीने की पहली तारीख़ को उसका अकाउंट अपने आप ₹15,000 हल्का हो जाता है — तीन SIP की तरफ़। ELSS में डेढ़ लाख का सालाना निवेश, क्योंकि टैक्स बचाना उसे “भक्ति” लगता है। फ़ोन में Zerodha, Groww, Value Research — और एक Excel sheet जिसे वह “मेरा बजट” कहती है। कई colleagues उसकी Excel sheet की जासूसी भी करते हैं।
उसके दिन का अंत Coin App पर NAV देखकर होता है। यह आदत है, hobby नहीं।
सामने विकास बैठा है। 24 साल। iPhone 15 — buy now pay later apps में से एक पर। 12 EMI अभी बाक़ी हैं, पर वह कहता है “बस दो-तीन ही तो रह गए हैं।” पिछले महीने कज़िन की शादी थी। शादी क्या थी, सोशल मीडिया का audition था। ₹35,000 का instant loan एक app से लिया, क्योंकि “नंगे तो नहीं जा सकते थे न।” तीन क्रेडिट कार्ड — दो लगभग limit पर, तीसरा “emergency के लिए” रखा है।
Emergency क्या है, यह वह भी नहीं जानता। ज़्यादातर लोग नहीं जानते।
उसके फ़ोन में भी Zerodha है। पिछले साल खोला था account। कुछ stocks भी ख़रीदे — दोस्तों ने कहा “भाई, अभी नहीं तो कभी नहीं।” लेकिन हर दो-तीन महीने में जब EMI या credit card interest सिर पर आता है, तो वह stocks बेच देता है। Profit है या loss — देखने का वक़्त कहाँ?
निवेश शुरू भी किया, टिक नहीं पाया। जो थोड़ा कमाया भी, वह क्रेडिट कार्ड के ब्याज में चला गया।
विकास इसे “मेरी ग़लती” नहीं मानता। वह सोचता है, “यार, सब तो यही कर रहे हैं।”
सच भी है। सब यही कर रहे हैं।
दोनों एक ही ऑफ़िस में काम करते हैं। दोनों की सैलरी लगभग बराबर है। दोनों Gen Z हैं। दोनों के फ़ोन में लगभग एक जैसे ऐप हैं। फ़र्क़ बस इतना है कि एक भारत के सबसे जागरूक निवेशक वर्ग का हिस्सा है। दूसरा देश के सबसे तेज़ी से बढ़ते डिफ़ॉल्टर वर्ग का।
हाँ, ज़्यादातर युवा यही कर रहे हैं जो विकास कर रहा है। लेकिन सभी नहीं। प्रिया उन कम लोगों में से एक है जिन्होंने अलग रास्ता चुना है। और यह “अलग रास्ता” ही इस article का असली विषय है।
यह 2026 के भारत की सबसे बड़ी वित्तीय पहेली है। और पुराने जुमले “आज का youth बिगड़ गया है” से इसका जवाब नहीं मिलेगा।
क्योंकि सच कहूँ — youth नहीं बिगड़ा। उसके आसपास का सिस्टम बहुत तेज़ी से बदल गया है। इतनी तेज़ी से कि किसी ने पूछा भी नहीं — भाई, तुम तैयार हो?
विकास ने loan सिर्फ़ पैसों की कमी से नहीं लिया। उसने इसलिए भी लिया क्योंकि आज के डिजिटल इंडिया में “ठीक-ठाक कमाने वाला” दिखाना एक full-time job बन गया है।
और इस job की कोई सैलरी नहीं मिलती — बस EMI मिलती है।
ग्राउंड रियलिटी: आँकड़ों में भारत का युवा
अब थोड़ी देर तंज़ रोकते हैं। क्योंकि आगे जो आँकड़े आ रहे हैं, वे हँसी का विषय नहीं हैं।
तीन आँकड़े जो पूरी कहानी कहते हैं:
↗ CRIF High Mark
↗ RBI FSR June 2025
↗ NPCI
ये तीन आँकड़े अलग-अलग नहीं हैं। ये एक ही कहानी के तीन पहलू हैं।
कर्ज़ का चेहरा
जुलाई 2025 तक 7.4 मिलियन भारतीयों ने UPI क्रेडिट लाइन इस्तेमाल की — साल दर साल 41% की बढ़ोतरी। मासिक UPI क्रेडिट वॉल्यूम ₹10,000 करोड़ पार कर चुका है। BNPL बाज़ार $24.86 बिलियन तक पहुँच गया है। [स्रोत: NPCI]
RBI के अनुसार, गैर-आवासीय रिटेल लोन — यानी वे लोन जो घर ख़रीदने के लिए नहीं, उपभोग के लिए लिए जाते हैं — कुल घरेलू कर्ज़ का 54.9% बन चुके हैं। [स्रोत: RBI FSR]
मतलब साफ़ है: भारत के घरों में अब जो कर्ज़ है, उसका बड़ा हिस्सा “घर बनाने” के लिए नहीं, “जीने” के लिए लिया गया है।
यह वाक्य पढ़ने में सरल है। पर सुनने में चुभता है।
निवेश का चेहरा
लेकिन यही पीढ़ी एक और काम भी कर रही है। 6 लाख से अधिक म्यूचुअल फंड निवेशकों के एक analysis के अनुसार, 48% निवेशक 18-30 आयु वर्ग के हैं। इनमें से 92% SIP के माध्यम से निवेश करते हैं। 95% युवा अपनी निवेश यात्रा सीधे equity से शुरू करते हैं — जो उनके माता-पिता ने कभी नहीं किया। [स्रोत: Share.Market via smallcase]
TransUnion CIBIL के अनुसार, भारत के 41% नए क्रेडिट उपभोक्ता Gen Z हैं। [स्रोत: TransUnion CIBIL CMI Mar 2025]
यानी वही पीढ़ी जो पहली बार SIP शुरू कर रही है, वही पहली बार unsecured digital credit भी ले रही है। एक हाथ से बचा रही है, दूसरे हाथ से उधार ले रही है।
और कई बार दोनों हाथ एक ही person के हैं।
असुरक्षा का चेहरा
55% भारतीय Gen Z paycheck-to-paycheck जी रहे हैं। Deloitte की 2025 Gen Z and Millennial Survey के अनुसार, भारत में Gen Z का यह अनुपात global average (52%) से भी अधिक है, और इस पीढ़ी के लिए “high cost of living” अब unemployment और climate change से बड़ी चिंता बन चुकी है। [स्रोत: Deloitte India]
और जहाँ तक emergency fund की बात है — Indian context में पहली बार वित्तीय जागरूकता बढ़ रही है, पर अमल अभी पीछे है। Share.Market के विश्लेषण में 18-30 के युवा निवेशकों का औसत मासिक SIP सिर्फ़ ₹1,000 निकला — दिखाता है कि निवेश की शुरुआत तो हुई है, पर scale अभी छोटा है। साथ ही क्रेडिट पेनिट्रेशन — यानी कुल पात्र आबादी में से कितनों के पास औपचारिक क्रेडिट है — Gen Z में सिर्फ़ 16% है। यह किसी भी पीढ़ी में सबसे कम है।
यह किसी भी पीढ़ी में सबसे कम है।
एक तरफ़ SIP का अनुशासन, दूसरी तरफ़ EMI का जाल, और बीच में emergency fund की पूरी अनुपस्थिति। यह विरोधाभास नहीं है। यह एक नई आर्थिक पहचान है।
डीप एनालिसिस: ऐसा क्यों हो रहा है?
अब असली सवाल। यह सब हो क्यों रहा है?
जवाब “youth लापरवाह है” में नहीं मिलेगा। जवाब इसमें है कि पिछले पाँच साल में भारत में पाँच चीज़ें एक साथ explode हुई हैं — और financial stability उतनी तेज़ी से नहीं बढ़ी।
पहली वजह: Appearance Economy — जब उपभोग पहचान बन जाए
पहले उपभोग ज़रूरत के लिए होता था। फ़ोन इसलिए ख़रीदते थे क्योंकि बात करनी थी। कपड़े इसलिए कि पहनने थे। आज उपभोग एक और काम भी करता है — यह पहचान बताता है।
iPhone सिर्फ़ फ़ोन नहीं है, status signal है। Goa trip सिर्फ़ छुट्टी नहीं है, success signal है। Specialty cafe में ₹450 का coffee सिर्फ़ पेय नहीं है, lifestyle signal है। Sneakers सिर्फ़ जूते नहीं हैं, belonging signal हैं।
पहले लोग चीज़ें इसलिए ख़रीदते थे क्योंकि उनकी ज़रूरत थी। अब चीज़ें इसलिए ख़रीदते हैं क्योंकि उन्हें “दिखाना” है।
भारत का युवा सिर्फ़ खर्च नहीं कर रहा, वह अपनी आर्थिक पहचान भी लगातार प्रदर्शित कर रहा है।
यही lifestyle inflation है — जब आपकी कमाई बढ़ने से पहले आपका खर्च बढ़ जाए। और सोशल मीडिया के युग में यह दबाव पहले से दस गुना ज़्यादा है।
लेकिन यहाँ एक ज़रूरी बात है, जिसे समझे बिना यह आर्टिकल अधूरा है: यह दबाव सिर्फ़ vanity का नहीं है।
PwC के लगभग 10 लाख ट्रांज़ैक्शन के विश्लेषण के अनुसार US Gen Z ने जनवरी-अप्रैल 2025 में कुल खर्च में 13% की कटौती की — मुख्यतः कपड़े और इलेक्ट्रॉनिक्स में। लेकिन उसी समय travel, OTT, dining पर खर्च बढ़ा। [स्रोत: PwC]
भारत में भी pattern लगभग वही है। Redseer Strategy Consultants की रिपोर्ट “Gen Z: Defining Trends, Influencing Spends” के अनुसार 2030 तक भारतीय Gen Z $1.3 ट्रिलियन की उपभोग शक्ति बनेगी, और इसका focus भी “experiences, aesthetics और digital convenience” पर है — labels पर नहीं। [स्रोत: Redseer via Outlook]
यह frugality नहीं है। यह तय करना है कि कौन-सी जगह “दिखना” ज़रूरी है, और कौन-सी नहीं। कमीज़ नहीं, पर Goa ज़रूरी। यह priority का नया क्रम है — और यह क्रम Instagram तय कर रहा है, बैंक नहीं।
दूसरी वजह: Urban Insecurity — असुरक्षा भी, महत्वाकांक्षा भी
कहानी सिर्फ़ “दिखावे” की नहीं है। इसके नीचे एक गहरी असुरक्षा बैठी है।
आज के युवा को पता है कि नौकरी स्थायी नहीं है। Tech sector में layoffs अब breaking news नहीं रहे, monthly affair हैं। शहर महँगे हैं, घर ख़रीदना एक दूर का सपना है। शादी, बच्चे, settlement — सब postponed हैं, क्योंकि economic certainty नहीं है।
उनके माता-पिता को 25 साल में जो financial security मिल जाती थी, उन्हें 35 तक नहीं मिल रही।
शहरी India में आज social participation भी costly हो गया है। दोस्तों के साथ डिनर ₹2,000 से कम में नहीं होता। Networking events में जाना पड़ता है। Dating apps पर पहली मीटिंग किसी cafe में होती है, ढाबे पर नहीं। प्रोफ़ेशनल माहौल में आपका कपड़ा, फ़ोन, गाड़ी — सब आपकी “क्षमता” का part माने जाते हैं।
कई युवाओं के लिए पीछे छूट जाना सिर्फ़ emotional fear नहीं है, social isolation का असली डर है।
इसलिए कई युवा aggressively invest भी कर रहे हैं और aggressively borrow भी — क्योंकि उन्हें लगता है कि अगर अभी financial jump नहीं लिया, तो middle-class trap स्थायी हो जाएगा। SIP एक तरह की उम्मीद है। BNPL एक तरह की हड़बड़ी है।
और दोनों एक ही insecurity से निकलते हैं — पीछे छूट जाने का डर।
तीसरी वजह: Frictionless Credit — फिनटेक का supply-side push
यहाँ एक तीसरा factor आता है, और यह सबसे कम चर्चा में रहता है।
यह सिर्फ़ demand-side problem नहीं है। यह supply-side push भी है।
एक NBFC-फिनटेक ऐप का business model समझिए: वह जितने ज़्यादा छोटे लोन देगा, उतनी ज़्यादा कमाई करेगा। 24-36% ब्याज दर पर, अगर 26% लोग default भी कर जाएँ, तब भी बाक़ी 74% से profit बच जाता है। [स्रोत: CRIF High Mark + DLAI]
यानी default उसके model की failure नहीं है। उसके model का हिस्सा है।
तीन क्लिक में ₹50,000। Aadhaar OTP, PAN, UPI लिंक — और काम हो गया। “Instant loan apps without credit score” search करते ही दर्जनों apps आ जाते हैं। कोई credit history नहीं चाहिए, कोई collateral नहीं। 18 साल के बच्चे को भी loan मिल जाता है, जिसने अभी पहली नौकरी भी शुरू नहीं की।
बैंक में लोन लेने में पहले एक हफ़्ता लगता था। अब एक चाय पीने जितना वक़्त। पर चाय का असर एक घंटे में उतर जाता है। लोन का असर कई साल चलता है।
जब क़र्ज़ इतना आसान हो जाए कि उसे लेने में पाँच मिनट लगें और चुकाने में पाँच साल — तो “ज़िम्मेदारी” का बोझ अकेले उपभोक्ता पर डालना अधूरी कहानी होगी।
चौथी वजह: UPI ने भुगतान और कर्ज़ की दीवार तोड़ दी
एक दशक पहले, क़र्ज़ लेने के लिए बैंक जाना पड़ता था। फ़ॉर्म भरना पड़ता था। मैनेजर के सामने बैठना पड़ता था। एक psychological friction था — एक हिचक, एक शर्म।
अब क़र्ज़ लेना और भुगतान करना लगभग एक जैसी action हो गई है। UPI scan करते समय “Pay Later” का विकल्प default दिखता है। एक tap में ₹2,000 का खाना ₹2,000 का क़र्ज़ बन जाता है।
RuPay क्रेडिट कार्ड की UPI ट्रांज़ैक्शन फ़्रीक्वेंसी पारंपरिक कार्ड से 8 गुना ज़्यादा है। यानी जो कार्ड पहले महीने में 4 बार इस्तेमाल होता था, UPI से जुड़ने के बाद 32 बार इस्तेमाल हो रहा है।
UPI ने एक काम और किया जिसकी चर्चा कम होती है। उसने भुगतान और कर्ज़ के बीच की psychological दीवार कमज़ोर कर दी।
पहले क़र्ज़ लेने में एक pause था — दिमाग़ को सोचने का वक़्त मिलता था। अब वह pause ग़ायब है।
एक तरफ़ Instagram पर curated lifestyles की endless feed, दूसरी तरफ़ उसी मोबाइल में पाँच टैब दूर available instant loan — इच्छा और कर्ज़ के बीच की दूरी शायद कभी इतनी कम नहीं थी।
पाँचवीं वजह: Financial Education का असंतुलित विकास
YouTube पर लाखों videos हैं जो बताते हैं कि SIP कैसे शुरू करें, कौन-सा stock ख़रीदें, F&O में कैसे trade करें। फ़िनफ़्लुएंसर एक पूरी industry बन चुके हैं।
लेकिन कितने videos हैं जो बताते हैं — कब क़र्ज़ नहीं लेना है? What is emergency fund और वह कितना होना चाहिए? Term insurance कैसे चुनें? What is interest on a credit card और वह कैसे compound होता है? CIBIL score kaise thik kare अगर एक बार ख़राब हो जाए तो?
बहुत कम videos। क्योंकि “wealth protection” बेचने में excitement नहीं है। “Wealth creation” बेचने में है।
और इसका नतीजा यह है कि एक पीढ़ी जो SIP करना जानती है, वही पीढ़ी emergency fund नहीं रखती। जो stocks में पैसे लगाती है, वही term insurance नहीं लेती।
₹17,200 कई चीज़ें हैं। यह एक छोटी EMI है, यह एक aspirational खरीद है, यह कभी-कभी genuine emergency का सहारा भी है।
लेकिन यह सबसे ज़्यादा यह है — एक ऐसी रकम जो दिखने में छोटी है, पर 26% डिफ़ॉल्ट रेट के साथ मिलकर एक बड़ी कहानी कहती है।
भारत एंगल: नीति, उद्योग, व्यक्ति
यह विरोधाभास अकेले व्यक्ति का नहीं है। तीन स्तरों पर सवाल खड़े होते हैं।
नीति के स्तर पर
RBI ने सितंबर 2024 से मार्च 2025 के बीच माइक्रोफाइनेंस सेक्टर में stressed assets को 4.3% से 6.2% तक बढ़ता देखा। यह चेतावनी है। [स्रोत: RBI FSR]
क्या ₹50,000 से कम के डिजिटल लोन पर stricter underwriting मानदंड चाहिए? क्या RBI approved instant loan app की एक verified public list होनी चाहिए, ताकि fake apps की पहचान आसान हो? क्या BNPL और UPI क्रेडिट लाइन को क्रेडिट कार्ड की तरह regulate होना चाहिए? क्या first-time borrower को mandatory cooling-off period मिलना चाहिए?
ये सवाल अभी policy discussion में हैं, फ़ैसले बाक़ी हैं।
उद्योग के स्तर पर
फिनटेक ने भारत के क्रेडिट-वंचित युवा को क्रेडिट तक पहुँचाया है — यह एक उपलब्धि है, इसमें कोई शक नहीं।
लेकिन क्या “financial inclusion” का मतलब सिर्फ़ क़र्ज़ देना है, या ज़िम्मेदार क़र्ज़ देना भी? क्या ऐप्स पर default warning, financial literacy modules, और debt-to-income ratio की सूचना mandatory होनी चाहिए?
जब तक यह discussion शुरू नहीं होती, “supply-side push” चलता रहेगा।
व्यक्ति के स्तर पर — सबसे ज़रूरी हिस्सा
अगर आप विकास नहीं, प्रिया बनना चाहते हैं, तो तीन सवाल हर महीने ख़ुद से पूछिए।
- क्या मेरा कुल EMI और credit card interest का भुगतान मेरी monthly in-hand income के 30% से ज़्यादा है? अगर हाँ, तो नया क़र्ज़ रोकिए। यह discipline नहीं, survival है।
- क्या मेरे पास कम से कम 3 महीने के खर्च के बराबर emergency fund है — savings account, liquid fund, या FD में? अगर नहीं, तो SIP बढ़ाने से पहले यह बनाइए। निवेश से पहले बीमा।
- क्या मैं SIP “बचत के बाद” कर रहा हूँ, या SIP “खर्च के पहले”? अगर सैलरी आते ही पहले SIP कटे, फिर ख़र्च हो — तो आप प्रिया हैं। अगर पहले ख़र्च हो, बाद में जो बचे उसका SIP हो — तो आप विकास के रास्ते पर हैं।
समापन
विकास और प्रिया दोनों एक ही पीढ़ी के हैं। एक ही ऑफ़िस में काम करते हैं। लगभग एक जैसी सैलरी पाते हैं।
फ़र्क़ उनकी उम्र का नहीं है। फ़र्क़ उनकी कमाई का भी नहीं है। फ़र्क़ सिर्फ़ इतना है कि एक ने पैसों का क्रम तय कर लिया है — पहले निवेश, फिर ख़र्च। दूसरा अभी उस क्रम तक नहीं पहुँचा।
और सच पूछिए तो — आज के भारत में, यह छोटा सा क्रम ही सबसे बड़ी असमानता है।
भारत का युवा पहली ऐसी पीढ़ी है जिसके हाथ में निवेश ऐप भी है और instant loan भी। एक swipe में निवेश, एक tap में कर्ज़ — शायद भारत का वित्तीय भविष्य इसी विरोधाभास के बीच लिखा जा रहा है।
विकास रस्सी से कई बार गिरने को है। प्रिया अभी संभली हुई है। पर रस्सी सबके लिए एक ही है।
सवाल यह नहीं कि technology ने इस पीढ़ी को क्या दिया।
सवाल यह है कि उसने इसे किस चीज़ के लिए तैयार किया।
अक्सर पूछे जाने वाले सवाल
बिल्कुल सही है — अगर शर्तें पूरी हों। पहली शर्त: आपकी कुल EMI monthly in-hand income के 30% से ज़्यादा न हो। दूसरी शर्त: आपके पास 3-6 महीने का emergency fund पहले से तैयार हो। अगर ये दोनों हैं, तो SIP और EMI साथ चल सकते हैं। अगर नहीं, तो पहले emergency fund बनाइए, फिर SIP।
इस सवाल का जवाब आपके insurance cover पर निर्भर करता है।
अगर आपके पास comprehensive health insurance और term insurance दोनों हैं (यानी एक “complete insurance umbrella”), तो 3 महीने का emergency fund काफ़ी है। क्योंकि सबसे बड़ी emergencies — medical crisis और earning member की death — पहले से covered हैं।
अगर ये insurance नहीं हैं, तो 6 महीने का fund भी कम पड़ सकता है। क्योंकि एक ICU admission या एक हादसा पूरा emergency fund एक झटके में साफ़ कर सकता है। ऐसी situation में पहले insurance ख़रीदिए, फिर fund बनाइए।
मतलब अगर आपका महीने का खर्च ₹40,000 है, और आपके पास insurance है — तो ₹1.2 लाख का fund पर्याप्त है। Insurance नहीं है — तो ₹2.4 लाख भी थोड़ा कम है।
इसे savings account, liquid mutual fund, या short-term FD में रखें — जहाँ से 24-48 घंटे में पैसा निकाला जा सके। Stocks या ELSS में emergency fund नहीं रखना चाहिए।
एक सुनहरा नियम: Emergency fund आपकी पहली ढाल है, insurance आपकी दूसरी ढाल। दोनों एक साथ चाहिए, अकेला कोई एक काफ़ी नहीं।
CIBIL score सुधारने में 6-12 महीने लग सकते हैं। पहला कदम — सभी existing EMI और credit card bill समय पर भरें। दूसरा — credit utilization 30% से कम रखें (अगर limit ₹1 लाख है, तो ₹30,000 से ज़्यादा खर्च न करें)। तीसरा — पुराने credit card बंद न करें, उनकी history आपके favour में काम करती है। चौथा — एक साथ कई loan apply न करें, हर “hard enquiry” score घटाती है। पाँचवाँ — साल में एक बार अपनी CIBIL report check करें, गलत entries dispute करें।
दोनों क़र्ज़ हैं, बस packaging अलग है। Credit card में आपको 30-50 दिन का interest-free period मिलता है — अगर पूरा bill समय पर भरें। BNPL में अक्सर “No-cost EMI” का दावा होता है, पर इसमें छुपी हुई processing fee, late payment penalty, और कई बार hidden interest होते हैं।
एक और बड़ा फ़र्क़ — BNPL की हर purchase एक अलग EMI बन जाती है, जिससे multiple deadlines track करना मुश्किल हो जाता है। Credit card ज़्यादा transparent है, BNPL ज़्यादा addictive।
सबसे आसान तरीक़ा है “50-30-20 rule” — हर महीने आय का 50% ज़रूरतों पर (rent, खाना, bills), 30% चाहतों पर (entertainment, dining, shopping), और 20% बचत/निवेश पर। शुरुआत में अगर 20% मुश्किल लगे, तो 10% से शुरू करें — पर शुरू ज़रूर करें।
दूसरी ज़रूरी बात — automate करें। सैलरी आते ही SIP automatic कट जाए, savings अलग account में transfer हो जाए। जो पैसा आँखों के सामने नहीं रहता, वह खर्च भी नहीं होता।

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








