
सैलरी आते ही गायब क्यों हो जाती है? 5-Bucket Monthly Budget Planner से करें Fix

monthly budget for middle class family in india
मध्यमवर्ग और पैसा Series Episode 3

Monthly budget planner न हो, salary budgeting calculator न हो — तो हर महीने यही होता है: पैसे आते हैं, गायब हो जाते हैं। यह सिर्फ रमेश की कहानी नहीं — लाखों मध्यमवर्गीय परिवारों की असलियत है।

रमेश 29 साल का है। IT कंपनी में काम करता है। हर महीने ₹45,000 in-hand आते हैं। और हर महीने 25 तारीख के आसपास उसके पास ₹2,000-3,000 से ज़्यादा नहीं बचते।

वह जानबूझकर पैसे नहीं उड़ाता। वह मेहनती है। वह चाहता है कि बचत हो। फिर भी हर महीने यही होता है।

Ramesh is not alone — millions of salaried Indians in middle-class families go through this same cycle every month. Salary comes in, expenses pile up, and by month-end the wallet is empty. RBI की Financial Stability Report 2025 के अनुसार भारत में household debt 2019 से अब तक दोगुनी रफ़्तार से बढ़ी है — और इसका 55% हिस्सा सिर्फ consumption loans हैं।
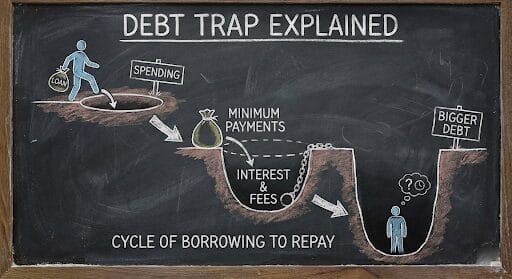
भारतीय मध्यमवर्ग और salary management — monthly budget planner की ज़रूरत
हर महीने सैलरी का पैसा कहाँ जाता है? — Vimarsh360

📊 Real Data — RBI & CIBIL 2024–25

102% household debt growth
(2019–25, RBI)
55% personal loan — सिर्फ consumption
(RBI FSR 2025)
91% नए credit users Millennials & Gen Z
(CIBIL 2024)
“सवाल यह नहीं कि रमेश गैरज़िम्मेदार है। सवाल यह है — आखिर यह होता क्यों है, और इसे रोका कैसे जाए।”

असली समस्या: दो कमज़ोरियाँ जो सबकी हैं

भारतीय युवा जानबूझकर debt trap में नहीं फँसता। यह परेशानी सिर्फ दो चीज़ों से आती है —

⚠️ पहली कमज़ोरी
ना नहीं कह पाना। Guest, पत्नी की demand, बच्चे की फ़रमाइश — हर बार emotion जीतता है, budget हारता है।
⚠️ दूसरी कमज़ोरी
सही बजटिंग नहीं कर पाना। Monthly budget plan नहीं है, हर रुपए को काम नहीं दिया गया — इसीलिए पैसा गायब होता है।

बस। इतना ही है। लेकिन यह दोनों मिलकर ज़िंदगी की सबसे महंगी गलती बन जाती हैं।

महीने का वह pattern जो सबका एक जैसा है

महीने की 1 तारीख को सैलरी आती है। रमेश खुश है। Account में पैसे हैं।

दोस्त ने बाहर खाने का plan बनाया — हाँ। नई shoes — ले ली। Phone accessory — आ गया। Swiggy — हो गया।

यह सब “छोटे-छोटे” खर्च थे। हर एक ₹500 से ₹1,500 का। किसी एक को देखकर लगा नहीं कि बड़ी गलती हो रही है।

लेकिन 15 दिन में ₹45,000 में से ₹18,000-20,000 गायब। और कोई बड़ा काम नहीं हुआ।

अब महीने का दूसरा हाफ — बिजली का बिल, बच्चे की school fee, घर की repair, doctor appointment।

पैसे नहीं हैं। Credit card निकला। सोचा — बस इस बार यूज कर लेता हूँ, भर दूँगा अगले महीने।

📊 Real Data — यह सिर्फ रमेश की कहानी नहीं
TransUnion CIBIL (2024) के अनुसार FY2023–24 में 91% नए credit users Millennials और Gen Z थे। यानी 20–40 साल का वही वर्ग जो सबसे ज़्यादा credit ले रहा है — और RBI (June 2025) के अनुसार इस borrowing का 55% हिस्सा सिर्फ consumption के लिए है।

📈 Debt Snowball — हर महीने बड़ा होता जाता है

महीना 1
₹5,000
शुरुआत
महीना 3
₹15,000
बढ़ रहा है
महीना 6
₹35,000
खतरनाक
साल भर
₹70,000+
Debt Trap

“छोटे खर्च” का सबसे बड़ा झूठ — Latte Factor

खर्चमहीनासाल
📱 Netflix / OTT₹599₹7,188
🍔 Swiggy (6-7 orders)₹2,500₹30,000
☕ Weekend outing₹1,200₹14,400
🛍️ Amazon impulse buy₹800₹9,600
🏋️ Gym (use नहीं होती)₹700₹8,400
Total Leakage₹5,799—
साल में कुल नुकसान₹69,588

और यह सब उस रमेश के हैं जिसके पास “पैसे नहीं हैं।” Finance में इसे Latte Factor कहते हैं — छोटे-छोटे, रोज़ के खर्च जो individually invisible हैं लेकिन collectively आपकी financial life तबाह कर देते हैं।
Latte Factor — छोटे-छोटे खर्च जो salary को खा जाते हैं — monthly expense calculator India
Latte Factor: हर महीने के “छोटे” खर्च साल में ₹70,000+ बन जाते हैं — Vimarsh360

“ना” नहीं कह पाना — भारत की specific problem

यह सिर्फ बजटिंग की समस्या नहीं है। यह एक सामाजिक समस्या है।

👥 3 situations जो हर बार budget तोड़ती हैं
घर में guest आए — सब कुछ “अच्छा” होना चाहिए। भले ही पैसे न हों।

पत्नी ने कुछ माँगा — “ना” कहने पर घर में tension। Card से ले आए।

बच्चे ने movie के लिए कहा — बाप “ना” कैसे कहे? चले गए।

यह कमज़ोरी नहीं है। यह इंसानी स्वभाव है। लेकिन इसका solution है।

Solution “ना” कहना नहीं है। Solution है — पहले से इन खर्चों के लिए एक अलग bucket बनाना।

✅ Social Bucket Formula
हर महीने ₹2,000-3,000 एक “Social & Irregular” bucket में डालो। Guest आए, occasion आए — इसी से लो। जब bucket खाली हो, तो genuinely पैसे नहीं हैं। तब “ना” कहना सच होता है, excuse नहीं।

Lifestyle का trap — सबसे खतरनाक वाला

❌ गलत तरीका✅ सही तरीका
Salary बढ़ी → flat upgrade, phone upgrade, subscriptions बढ़ेSalary बढ़ी → पहले savings % बढ़ाओ, फिर lifestyle
₹30K पर ₹7K rent, ₹45K पर ₹14K rent₹45K पर भी rent 15-20% के अंदर
हर महीने debt carry-overEmergency fund पहले बनाओ, फिर lifestyle improve करो

अपनी income से हमेशा low profile में जियो।

अगर आप ₹45,000 कमाते हैं, तो ₹35,000-38,000 वाली life जियो। बाकी बचाओ और invest करो।

यही आपको 5-10 साल में genuinely high profile तक ले जाएगा।
— Deepak Chaudhary, Vimarsh360

तो बजटिंग क्या है — असली मायने में

बजटिंग का मतलब खर्च रोकना नहीं है।

बजटिंग का मतलब है — हर रुपए को salary आने से पहले एक काम देना।

💡 सबसे बड़ी गलती vs सही तरीका
गलत: “जो बचेगा वो save करूँगा।”
सही: “पहले save करूँगा, जो बचेगा उससे खर्च करूँगा।”

इसे Pay Yourself First कहते हैं।
🎮 Video Game Metaphor — रुपए आपके सैनिक हैं
बजटिंग को एक video game की तरह समझिए। आपके रुपए सैनिक हैं। आपको तय करना है कि हर सैनिक को कौन सा मोर्चा सँभालना है।

अगर सारे सैनिक महीने की 5-10 तारीख तक बेकार की लड़ाइयों में लगा दिए — तो जब असली आक्रमण होगा (बिजली का बिल, बच्चे की fee, घर की repair) — तब आपके पास कोई सैनिक नहीं बचेगा।

हर रुपए को उसका काम पहले से दो। तभी वह काम आएगा जब सबसे ज़्यादा ज़रूरत हो।

5-Bucket System — Vimarsh का Monthly Budget Formula

Salary आते ही इसे 5 buckets में बाँट दो। यही है असली monthly budget plan for middle class family in India।

1
🏠 ज़रूरी बिल 35-40%
Rent/EMI, बिजली-पानी, insurance, transport।
⚠️ Rent: salary के 20% से ज़्यादा नहीं (metro में max 25%)
₹45,000 salary → ₹15,750-18,000
2
🛒 रोज़ की ज़िंदगी 20%
Grocery, medicine, बच्चे की ज़रूरतें, daily खर्च।
इसमें dining out नहीं आता — वह Bucket 3 में है
₹45,000 salary → ₹9,000
3
👥 Social & Irregular 10%
Guest, occasions, repairs, dining out, अचानक आए खर्च।
यह bucket है तो “ना” कहने की ज़रूरत कम पड़ेगी
₹45,000 salary → ₹4,500
4
🛡️ Emergency Fund 10%
जब तक 6 महीने के खर्च का fund न बन जाए, यह bucket बंद नहीं होती।
अलग savings account में रखो — current account में नहीं
₹4,500/माह → 6 महीने में ₹27,000 safety net
5
📈 भविष्य की नींव 20%
SIP, PPF, VPF, या जो भी investment vehicle हो।
यह पहले निकालो — salary आते ही। Auto-debit लगाओ।
₹45,000 salary → ₹9,000 → SIP auto-debit

एक practical rule जो सब कुछ बदल देती है

Salary आने के पहले 24 घंटे में Bucket 4 और Bucket 5 का पैसा निकाल दो।

Auto-debit लगाओ। SIP auto-debit। Emergency fund अलग account में।

जो पैसा दिखेगा नहीं — वो खर्च नहीं होगा। यह willpower की बात नहीं — System की बात है।

Rent और बड़े खर्चों का सच

अगर आपकी salary ₹45,000 है और rent ₹15,000 है — तो यह पहले दिन से गलत शुरुआत है।

🚨 Rent Rule
Rent आपकी take-home salary के 20% से ज़्यादा नहीं होनी चाहिए। Metro cities में maximum 25%।

₹45,000 salary → Ideal rent: ₹9,000-11,250

अगर rent ज़्यादा है, तो बाकी सारी बजटिंग बेकार है — शुरुआत में ही घाटे में हो।

इसी तरह — अगर 20% savings करने के बाद, 20% rent और 20% grocery के बाद Netflix के ₹599 के लिए पैसे नहीं बचते — तो Netflix मत लो।

🌊 मिट्टी के बाँध का metaphor
यह ₹599 एक मर्यादा है।

मिट्टी के बाँध में एक छोटा सा सुराख भी हो जाए — तो पूरे बाँध का टूटना तय है। पानी धीरे-धीरे उस सुराख को बड़ा करता रहता है।

आपकी financial life भी ऐसी ही है। एक बार यह मर्यादा टूटी — “थोड़ा-थोड़ा” करके debt लेना normal लगने लगता है। हर महीने सुराख बड़ा होता है। और जब बाँध टूटता है — उसे फिर से बनाने में सालों लग जाते हैं।

अभी Check करें — आपका बजट कहाँ है?

यह free salary budget calculator बताएगा कि आपकी salary का पैसा कहाँ जा रहा है — और क्या fix करना है।

Salary Budget Calculator Monthly Budget Planner Expense Calculator Monthly Budget for Middle Class Debt Trap Checker
Vimarsh360 · मध्यमवर्ग और पैसा

सैलरी बजट कैलकुलेटर

₹
₹
₹
₹
₹
₹
₹
₹
₹
₹
₹
₹
आपकी Financial Health
— Score

—

—

—कुल खर्च %
—कुल बचत %
—किराया %
💰 Salary का पूरा हिसाब
Monthly Salary—
खर्च + बचत—
Unallocated —
Healthy
Watch
Over-limit
Category Breakdown
Vimarsh की Insights

Vimarsh360.com · Awareness के लिए। Financial decisions के लिए advisor से सलाह लें।
तथ्य आपके सामने, फ़ैसला आपका।

बजटिंग कोई complicated skill नहीं है। यह एक decision है।

“मैं अपनी income से थोड़ा नीचे जिऊँगा — ताकि कल ऊपर उठ सकूँ।”

रमेश ने 5-Bucket system शुरू किया। पहले महीने कठिन लगा। दूसरे महीने थोड़ा आसान। छठे महीने तक उसके पास ₹27,000 का emergency fund था। एक साल बाद उसका credit card बंद था।

जो आज income से ऊपर की life जीता है — वह कुछ साल में debt में डूब जाता है।

जो आज income से नीचे जीता है — वह कुछ साल में financially free होता है।

यह कोई theory नहीं है। यह mathematics है।

तथ्य आपके सामने, फ़ैसला आपका।

अक्सर पूछे जाने वाले सवाल

ऊपर दिए Vimarsh Salary Budget Calculator में अपनी salary और खर्च डालें। यह बताएगा कि आप कितना खर्च कर रहे हैं, कहाँ leak है, savings कितनी है, और emergency fund बनने में कितना समय लगेगा।
5-Bucket System follow करें: 35-40% ज़रूरी बिल, 20% daily life, 10% social/irregular, 10% emergency fund, 20% investment। Salary आते ही पहले Bucket 4 और 5 का पैसा auto-debit करें।
पहले सारे debts list करें और interest rates देखें। Highest interest वाला पहले clear करें (Avalanche method)। नया debt लेना बंद करें। Emergency fund बनाएँ ताकि future में loan न लेना पड़े।
Rent/EMI, grocery, commute, parents को दिए पैसे, OTT subscriptions, shopping, dining out, social खर्च — और सबसे ज़रूरी: emergency saving और investment। Untracked पैसा ही सबसे बड़ी problem है।
कम से कम 6 महीने के ज़रूरी खर्चों के बराबर। अगर monthly essential खर्च ₹25,000 हैं, तो emergency fund ₹1.5 लाख होना चाहिए। इसे एक अलग savings account में रखें।
लेखक परिचय
Deepak Chaudhary — Founder Editor Vimarsh360, journalist and personal finance writer
DC

Deepak Chaudhary

Founder-Editor, Vimarsh360.com

8+ साल पत्रकारिता Economics Honours NGO — Pryash

Deepak Chaudhary ने Economics में Honours और Psychology में Graduation की है। यह दोनों disciplines मिलकर उन्हें एक अलग नज़रिया देती हैं — वह सिर्फ आँकड़े नहीं देखते, उनके पीछे का इंसानी व्यवहार समझते हैं। इसीलिए उनकी हर story में data भी है और दिल भी।

Pryash Welfare Society (NGO) के साथ ज़मीनी स्तर पर जुड़कर उन्होंने 20 से 40 साल के भारतीय युवाओं की आर्थिक, सामाजिक और मानसिक चुनौतियों को करीब से देखा और समझा। यह अनुभव किताबों में नहीं मिलता — यह असली ज़िंदगी की पाठशाला है।

Vimarsh360.com पर वह “चार परत पत्रकारिता” का अभ्यास करते हैं — Hook (पहली नज़र में पकड़ना), Ground Reality (ज़मीनी सच्चाई), Deep Analysis (गहरा विश्लेषण), और भारत कोण (हर मुद्दे को भारतीय संदर्भ में देखना)। Geopolitics और Personal Finance — दोनों में उनका एक ही लक्ष्य है: जटिल विषयों को आम हिंदी पाठक की भाषा में इस तरह रखना कि वह सिर्फ पढ़े नहीं — सोचे, समझे, और निर्णय ले सके।

“तथ्य आपके सामने, फ़ैसला आपका।”

Vimarsh360 app पर हर रोज़ geopolitics और personal finance के latest updates पढ़ें।

📲 Vimarsh360 App Download करें
5-Bucket salary budgeting system for middle class India — Vimarsh360 personal finance
5-Bucket System से salary management — मध्यमवर्ग के लिए Vimarsh360 का formula

तथ्यों के स्रोत

इस article में दिए गए सभी आँकड़े reputed सरकारी और financial institutions के data पर आधारित हैं।

🏦
RBI Financial Stability Report 2025

भारत में household debt GDP का 41.9% (Dec 2024); non-housing retail loans कुल household debt का 54.9%; per capita debt ₹4.8 लाख (March 2025)।

→ RBI.org.in पर पढ़ें
📊
RBI Household Financial Data 2024–25 (The Wire / The Hindu Analysis)

2019–20 से 2024–25 के बीच household financial liabilities 102% बढ़ीं, जबकि assets सिर्फ 48% बढ़े। Annual liabilities ₹7.5 लाख करोड़ से ₹15.7 लाख करोड़ हो गईं।

→ TheWire.in पर पढ़ें
📋
TransUnion CIBIL Report 2024

FY2023–24 में 91% नए credit users Millennials और Gen Z थे। 119 million credit-monitoring consumers में से 77% Gen Z और Millennials हैं।

→ TransUnion CIBIL Newsroom पर पढ़ें
📈
Business Standard — RBI Financial Stability Report (June 2025)

Non-housing retail loans (personal loans, credit cards, auto loans) household debt का 55% हैं — और disposable income के 25.7% तक पहुँच चुके हैं।

→ Business-Standard.com पर पढ़ें
💳
HDFC Life — 50/30/20 Budgeting Rule (India Context)

MoSPI 2022–23 data: India में average monthly household income ₹19,166; bottom 50% की income ₹8,750 से कम। इसीलिए India में adaptive budgeting ज़रूरी है।

→ HDFCLife.com पर पढ़ें

सभी statistics publicly available reputed sources से हैं। Vimarsh360 किसी भी financial institution का प्रतिनिधित्व नहीं करता।

Leave a Comment

शहर चुनें








