

अगर आपकी सैलरी स्लिप में हर महीने “PF” कटता है, तो आप पहले से EPF में निवेश कर रहे हैं, चाहे आपने यह ख़ुद चुना हो या नहीं।
असली सवाल उसके बाद आता है। जो थोड़ी-बहुत बचत हर महीने बचती है, वह कहाँ जाए? PPF में? VPF में? या कहीं और?
ज़्यादातर लेख आपको PPF vs EPF की एक लंबी तालिका पकड़ा देते हैं और बात ख़त्म। पर तालिका यह नहीं बताती कि आपकी नौकरी कितनी स्थिर है, आपका पैसा किस लक्ष्य के लिए है, और आप किस टैक्स व्यवस्था में हैं। फ़ैसला इन्हीं तीन बातों से तय होता है।
और 17 सितंबर 2026 के बाद यह सवाल थोड़ा और पेचीदा हो गया है, क्योंकि PF का एक नियम बदला है जो सीधे आपकी स्लिप को छूता है। इस लेख में हम रुपयों में हिसाब लगाएँगे, नए नियम समझेंगे, और एक कैलकुलेटर से आप अपना ख़ुद का हिसाब देख सकेंगे।
⏱️ 30 सेकंड में जवाब
EPF सिर्फ़ नौकरीपेशा लोगों के लिए है; FY 2025-26 के लिए इस पर 8.25% ब्याज तय हुआ है (EPFO/CBT)। PPF कोई भी भारतीय निवासी खोल सकता है; अक्टूबर–दिसंबर 2026 में इसकी दर 7.1% है (NSI)। नौकरी है तो EPF चलने दें और अतिरिक्त बचत VPF या PPF में करें; नौकरी नहीं है, तो PPF ही विकल्प है।
- ₹5,000/माह, 15 साल: VPF में लगभग ₹17.35 लाख, PPF में लगभग ₹15.78 लाख (दरें स्थिर मानकर अनुमान)।
- पर: VPF नौकरी के साथ ही चलता है; PPF नौकरी के बिना भी।
- दोनों साथ रख सकते हैं: EPF होने से PPF खोलने पर कोई रोक नहीं।
अंतिम अपडेट: 18 अक्टूबर 2026. इस अपडेट में EPF दर 8.25% (FY 2025-26), PPF दर 7.1% (अक्टूबर–दिसंबर 2026), 17 सितंबर 2026 से लागू ₹25,000 की नई वेतन सीमा, EPF Scheme 2026 के नए निकासी नियम और ₹5 लाख तक के claims का auto-settlement शामिल है। दरें या नियम बदलने पर यह लेख अपडेट किया जाएगा।
📑 इस लेख में (सीधे अपने सवाल पर जाएँ)
- क्या PF और PPF एक ही हैं? (एक नज़र में तुलना)
- आपके लिए कौन सही? 4 सवालों में फ़ैसला
- ₹5,000 महीने: VPF या PPF?
- क्या EPF और PPF दोनों साथ रख सकते हैं?
- नौकरी छोड़ी या अपना काम शुरू किया तो?
- 17 सितंबर 2026 का बदलाव: ₹25,000 वेतन सीमा
- ₹25,000 बेसिक पर 25 साल में EPF कितना?
- PPF vs EPF कैलकुलेटर
- महँगाई के बाद असली कमाई
- PPF के नुकसान और EPF की सीमाएँ
- 15 या 20 साल बाद PPF का क्या होता है?
- टैक्स: चार सवाल, चार जवाब
- 6 आम ग़लतियाँ
- PF के नाम पर धोखाधड़ी से बचें
- 60 सेकंड का Self Check
- अक्सर पूछे जाने वाले सवाल
- आधिकारिक स्रोत
क्या PF और PPF एक ही चीज़ हैं?
नहीं। नाम मिलते-जुलते हैं, पर दोनों बिल्कुल अलग हैं।
PF, यानी EPF (Employees’ Provident Fund), नौकरी के साथ आता है। आपकी बेसिक सैलरी और DA का 12% आपकी तरफ़ से कटता है और लगभग उतना ही आपका नियोक्ता (employer) डालता है। इसे EPFO चलाता है। आप इसे ख़ुद नहीं खोल सकते।
PPF (Public Provident Fund) सरकार की छोटी बचत योजना है। इसे आप ख़ुद किसी बैंक या डाकघर में खोलते हैं। इसमें कोई employer नहीं होता; आप सीमा के भीतर जितना चाहें उतना डालते हैं।
याद रखें: EPF नौकरी से बँधा है, PPF आपसे।
EPF vs PPF: एक नज़र में
| बात | EPF | PPF |
|---|---|---|
| कौन खोल सकता है | सिर्फ़ नौकरीपेशा, employer के ज़रिए | कोई भी भारतीय निवासी व्यक्ति, ख़ुद |
| मौजूदा ब्याज दर | 8.25% (FY 2025-26) | 7.1% (अक्टूबर–दिसंबर 2026) |
| दर कौन और कब तय करता है | EPFO, साल में एक बार | वित्त मंत्रालय, हर तिमाही |
| योगदान | बेसिक+DA का 12% आपका, 12% employer का (उसका एक हिस्सा पेंशन/EPS में) | ₹500 से ₹1.5 लाख प्रति वित्त वर्ष |
| अवधि | नौकरी और रिटायरमेंट से जुड़ी | 15 साल, फिर 5-5 साल बढ़ा सकते हैं |
| बीच में (आंशिक) निकासी | 3 श्रेणियों में; योगदान का 25% न्यूनतम बैलेंस रखना ज़रूरी | 7वें वित्त वर्ष से, सीमा के साथ |
| लोन | नहीं | तीसरे से छठे वित्त वर्ष तक |
| नौकरी छूटने पर | 75% तक तुरंत, बाकी 12 महीने बेरोज़गारी के बाद | कोई असर नहीं |
| नई टैक्स व्यवस्था में जमा पर छूट | नहीं | नहीं |
| अदालती कुर्की से सुरक्षा | — | हाँ |
तालिका से इतना साफ़ है कि EPF की दर ज़्यादा है। पर क्या ज़्यादा दर का मतलब हमेशा बेहतर विकल्प होता है? इसका जवाब आपकी नौकरी की कहानी में छिपा है।
आपके लिए कौन सही? 4 सवालों में फ़ैसला
PPF vs EPF का फ़ैसला किसी तालिका से नहीं, इन चार सवालों से होता है:
- क्या आप ऐसी नौकरी में हैं जहाँ PF कटता है? अगर नहीं, तो EPF आपके लिए विकल्प ही नहीं है। PPF आपकी सबसे सुरक्षित लंबी बचत है।
- अगले 3–5 साल में नौकरी बदलने या अपना काम शुरू करने की कितनी संभावना है? जितनी ज़्यादा संभावना, उतना PPF का महत्व बढ़ता है, क्योंकि वह नौकरी पर निर्भर नहीं है।
- पैसा किस लक्ष्य के लिए है? रिटायरमेंट के लिए EPF अपने आप चल रहा है। बच्चे की पढ़ाई या 15 साल बाद के किसी लक्ष्य के लिए PPF की तय अवधि ज़्यादा मेल खाती है।
- आप पुरानी टैक्स व्यवस्था में हैं या नई? पुरानी व्यवस्था में दोनों की जमा पर छूट मिलती है, नई में किसी पर नहीं। (विस्तार नीचे टैक्स वाले हिस्से में।)
यह भी पढ़ें: अगर सवाल यह है कि क्या अकेला EPF रिटायरमेंट के लिए काफ़ी है, तो वह हिसाब हमने अलग लेख में किया है: क्या केवल EPF आपको सुकून भरा रिटायरमेंट दे सकता है? और EPS से हर महीने कितनी पेंशन बनेगी, इसका फ़ॉर्मूला और कैलकुलेटर: EPF/EPS Pension Calculation Formula 2026
₹5,000 महीने की अतिरिक्त बचत: VPF या PPF?
मान लीजिए आपकी सैलरी से PF कट रहा है, और इसके बाद भी आप हर महीने ₹5,000 बचा पाते हैं। अब आपके पास दो सुरक्षित, सरकारी रास्ते हैं।
पहला रास्ता VPF (Voluntary Provident Fund) है। इसमें आप HR से कहकर अपने PF में 12% से ज़्यादा पैसा कटवाते हैं। यह पैसा आपके EPF खाते में ही जाता है, इसलिए उस पर EPF वाली दर मिलती है। Employer इसमें अपनी तरफ़ से कुछ नहीं डालता।
दूसरा रास्ता PPF है, जिसे आप बैंक या डाकघर में ख़ुद खोलते हैं।
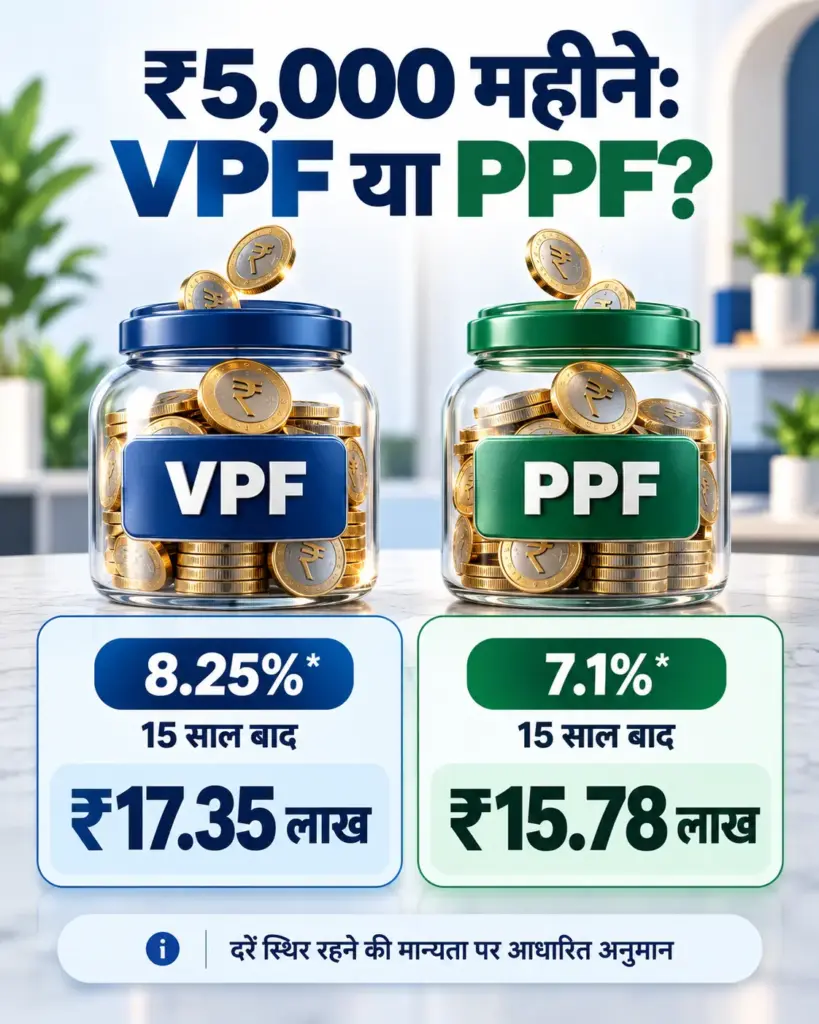
अब हिसाब देखिए। मान्यता यह है कि EPF/VPF पर 8.25% और PPF पर 7.1% पूरी अवधि बनी रहे, और पैसा हर महीने की 5 तारीख़ से पहले जमा हो।
| अवधि | कुल जमा | VPF (8.25% मानकर) | PPF (7.1% मानकर) | अनुमानित फ़र्क |
|---|---|---|---|---|
| 15 साल | ₹9,00,000 | लगभग ₹17,35,410 | लगभग ₹15,77,840 | लगभग ₹1,57,570 |
| 20 साल | ₹12,00,000 | लगभग ₹29,49,099 | लगभग ₹25,82,392 | लगभग ₹3,66,707 |
| 25 साल | ₹15,00,000 | लगभग ₹47,53,143 | लगभग ₹39,97,925 | लगभग ₹7,55,218 |
गणना का तरीका: दोनों में ₹5,000 हर महीने की 5 तारीख़ से पहले जमा माना गया है। हर महीने के बैलेंस पर (सालाना दर ÷ 12) ब्याज गिना गया है और पूरे साल का ब्याज वित्त वर्ष के अंत में खाते में जुड़ता है, जो अगले साल से चक्रवृद्धि में शामिल होता है। PPF में ब्याज 5 तारीख़ से महीने के अंत तक के सबसे कम बैलेंस पर लगता है, इसलिए 5 तारीख़ के बाद जमा करने पर रकम इससे कम बनेगी।
यह अनुमान है, गारंटी नहीं। EPF की दर हर साल और PPF की दर हर तिमाही बदल सकती है। दरें बदलीं, तो यह फ़र्क भी घटेगा या बढ़ेगा।
कागज़ पर VPF आगे दिखता है: 15 साल में लगभग ₹1.58 लाख ज़्यादा। पर इस फ़र्क के पीछे एक शर्त छिपी है।
⚠️ VPF तभी तक चलता है, जब तक आपकी नौकरी चलती है। नौकरी गई, कंपनी बदली, या आपने अपना काम शुरू किया, तो VPF में नया पैसा जाना रुक जाता है। PPF में आप नौकरी हो या न हो, जमा करते रह सकते हैं।
तीन और बातें इस तुलना में जोड़नी ज़रूरी हैं:
- पैसा निकालने की सुविधा: EPF/VPF से आंशिक निकासी अब नए नियमों में 3 श्रेणियों में होती है, और ऐसी निकासी के बाद भी योगदान का 25% हिस्सा खाते में न्यूनतम बैलेंस के रूप में रखना होता है। PPF से आंशिक निकासी 7वें वित्त वर्ष से शुरू होती है, पर तीसरे से छठे साल तक उस पर लोन मिल सकता है।
- टैक्स: ज़्यादातर पाठकों के लिए दोनों का ब्याज टैक्स-फ़्री रहता है। EPF में बहुत ज़्यादा योगदान पर एक सीमा लागू होती है (नीचे टैक्स वाला हिस्सा देखें)।
- एकमुश्त बनाम हर महीने: अगर आप PPF में साल का ₹60,000 एक साथ 5 अप्रैल से पहले डालें, तो 15 साल में लगभग ₹16,27,284 बनते हैं और VPF से फ़र्क घटकर लगभग ₹1,08,126 रह जाता है।
फ़ैसला: सवाल “किसमें ज़्यादा पैसा” से ज़्यादा यह है कि आप ज़्यादा ब्याज चाहते हैं या नौकरी से आज़ादी। स्थिर सरकारी या बड़ी कंपनी की नौकरी वाले के लिए VPF ठीक बैठता है। जिनकी नौकरी अनिश्चित है या जो आगे अपना काम शुरू करना चाहते हैं, उनके लिए PPF की आज़ादी उस ₹1.58 लाख से ज़्यादा क़ीमती हो सकती है।
यह भी पढ़ें: VPF शुरू करने से पहले उसके फ़ायदे और सीमाएँ विस्तार से समझनी हों: VPF क्या है और यह किसके लिए सही है। PPF के साथ NSC, SCSS, MIS जैसी डाकघर योजनाओं की तुलना करनी हो: Post Office Savings Scheme 2026: 9 स्कीमों की दरें और ₹1 लाख का हिसाब
यह भी पढ़ें: और अगर अभी हर महीने ₹5,000 बचाना ही मुश्किल लग रहा है, तो पहले यह पढ़ें: सैलरी से पैसे कैसे बचाएँ: कितना और क्यों
क्या EPF और PPF दोनों साथ रख सकते हैं?
हाँ। PPF किसी भी भारतीय निवासी व्यक्ति के लिए है, नौकरीपेशा भी इसमें शामिल हैं। EPF होने से PPF खोलने पर कोई रोक नहीं है।
असल में कई लोगों के लिए “दोनों” ही सबसे संतुलित रास्ता है। EPF नौकरी के साथ रिटायरमेंट का आधार बनाता है, और PPF वह हिस्सा बनता है जो नौकरी बदलने या छूटने पर भी आपके साथ रहता है।
एक बात याद रखें: पुरानी टैक्स व्यवस्था में EPF का आपका हिस्सा, VPF और PPF, तीनों मिलाकर जमा पर कुल ₹1.5 लाख तक की ही छूट मिलती है। यह सीमा हर एक की अलग-अलग नहीं है।
नौकरी छोड़ी या अपना काम शुरू किया तो?
EPF में नया योगदान रुक जाएगा, क्योंकि वह employer के ज़रिए ही आता है। EPFO के नए नियमों के अनुसार नौकरी छूटने पर जमा रकम का 75% तक तुरंत निकाला जा सकता है, और बाकी 25% पूरा निकालने के लिए 12 महीने तक बेरोज़गार रहना ज़रूरी है (PIB स्पष्टीकरण, 15 अक्टूबर 2025)। पहले पूरी निकासी के लिए यह अवधि 2 महीने थी। पेंशन (EPS) वाले हिस्से के नियम अलग हैं।
अच्छी ख़बर: EPFO के अनुसार ₹5 लाख तक के योग्य claims अब 3 working days के भीतर अपने-आप (auto-settle) निपटाए जा रहे हैं (PIB, 18 सितंबर 2026)। “योग्य” शब्द पर ध्यान दें: यह हर claim पर लागू नहीं होता। KYC अधूरा हो या दस्तावेज़ों में गड़बड़ी हो, तो समय ज़्यादा लग सकता है।
PPF पर इसका कोई असर नहीं पड़ता। वह आपके नाम पर, आपकी शर्तों पर चलता रहता है।
यह भी पढ़ें: नौकरी बदलते समय PF transfer अटक जाए, तो यह गाइड काम आएगी: PF Transfer Dispute: एक UAN, फिर भी पैसा क्यों फँसता है
क्या EPF से PPF में पैसा डाल सकते हैं?
EPF से PPF में सीधा transfer करने का कोई आधिकारिक रास्ता नहीं दिखता; दोनों अलग-अलग संस्थाएँ चलाती हैं। अगर आप नियमों के तहत EPF से पैसा निकालते हैं, तो उसे PPF में डाल सकते हैं, पर PPF की ₹1.5 लाख सालाना सीमा के भीतर ही। ध्यान रहे, 5 साल की लगातार सेवा से पहले EPF निकालने पर टैक्स और TDS लग सकता है, इसलिए पहले हिसाब ज़रूर लगाएँ।
NPS कहाँ फिट होता है?
NPS (National Pension System) भी रिटायरमेंट का विकल्प है, पर इसमें पैसा बाज़ार से जुड़े फंड में जाता है, यानी रिटर्न तय नहीं होता। EPF और PPF के उलट इसमें गारंटीड दर नहीं मिलती। इसलिए NPS को EPF या PPF की जगह नहीं, उनके साथ एक अलग विकल्प की तरह देखें। लंबी अवधि के अलग-अलग विकल्पों की तुलना के लिए पढ़ें: Long Term Investment Plans: सही रास्ता कौन सा है?
VPF ज़्यादा देता दिखता है। पर 17 सितंबर 2026 के एक बदलाव ने आपकी PF स्लिप के उस हिस्से को छू लिया है जिसे शायद ही कोई ध्यान से पढ़ता है।
17 सितंबर 2026 के बाद आपकी PF स्लिप क्यों बदल सकती है
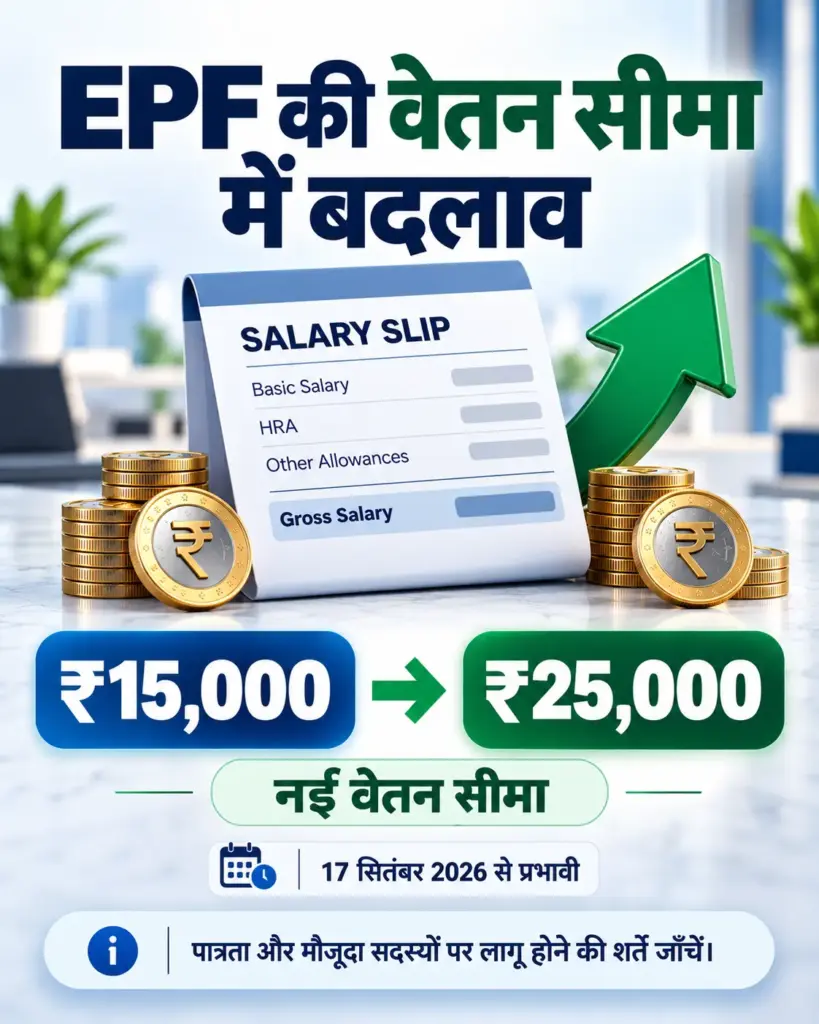
EPFO ने अनिवार्य EPF कवरेज की वैधानिक वेतन सीमा (statutory wage ceiling) ₹15,000 से बढ़ाकर ₹25,000 महीना कर दी है, जो 17 सितंबर 2026 से लागू है (PIB, 18 सितंबर 2026)। इसका मुख्य असर उन पात्र कर्मचारियों पर है जो पहले सिर्फ़ ₹15,000 की सीमा की वजह से EPF के अनिवार्य दायरे से बाहर थे। अब वे इसके दायरे में आ सकते हैं। पात्रता की बाकी शर्तें और पहले से जुड़े सदस्यों पर इसका असर अपने employer या EPFO से ज़रूर पुष्ट करें।
यहाँ एक ग़लतफ़हमी दूर करना ज़रूरी है। बहुत से लोग मानते हैं कि employer का पूरा 12% उनके EPF खाते में जाता है। ऐसा नहीं है। Employer के 12% में से 8.33% पेंशन योजना (EPS) में जाता है, और उसकी एक ऊपरी सीमा है। बाकी हिस्सा ही आपके EPF खाते में आता है।
- 17 सितंबर 2026 से पहले: EPS में अधिकतम ₹1,250 महीना (₹15,000 का 8.33%)।
- नई सीमा के बाद: यह अधिकतम लगभग ₹2,083 महीना (₹25,000 का 8.33%) तक हो सकता है।
जितना ज़्यादा पैसा EPS में जाएगा, उतना कम EPF खाते में आएगा। पर यह पैसा ग़ायब नहीं होता, पेंशन की तरफ़ खिसकता है।
ध्यान दें: नई सीमा उन कर्मचारियों पर कैसे लागू होगी जो पहले से EPF में हैं, इसके बारे में अब तक हमें EPFO का कोई स्पष्ट आधिकारिक सर्कुलर नहीं मिला है। इसलिए नीचे के आँकड़े दो स्थितियों में दिखाए गए हैं।
यह भी पढ़ें: सैलरी स्लिप में बेसिक, DA और PF का हिस्सा कैसे गिना जाता है, यह समझना हो: CTC और In-Hand Salary का पूरा गणित
₹25,000 बेसिक पर 25 साल में EPF कितना बन सकता है?
यह एक काल्पनिक कर्मचारी का उदाहरण है, आपका असली रिटायरमेंट corpus नहीं। मान्यताएँ: बेसिक+DA ₹25,000 महीना, हर साल 5% बढ़ोतरी, 25 साल नौकरी, बीच में कोई निकासी नहीं, और EPF दर पूरी अवधि 8.25%।
गणना का तरीका: कर्मचारी का 12% और employer का EPF वाला हिस्सा हर महीने जमा, हर महीने के closing बैलेंस पर (सालाना दर ÷ 12) ब्याज जुड़ता है और साल के अंत में खाते में आता है। EPS में गया पैसा इस रकम में शामिल नहीं है।
| स्थिति | पहले साल employer का हिस्सा EPF में (महीना) | 25 साल बाद अनुमानित EPF |
|---|---|---|
| पुराने नियम जैसा (EPS ₹1,250) | ₹1,750 | लगभग ₹77.7 लाख |
| नई सीमा लागू हो (EPS लगभग ₹2,083) | ₹917 | लगभग ₹69.8 लाख |
ये दो संभावित स्थितियों के उदाहरण हैं, किसी पाठक के असली corpus की सीमा नहीं। इस उदाहरण वाले कर्मचारी का अपना कुल योगदान दोनों स्थितियों में लगभग ₹17.18 लाख है; बाकी employer का EPF वाला हिस्सा और ब्याज है। फ़र्क सिर्फ़ इसलिए है कि employer के 12% में से कितना पेंशन (EPS) में जाता है।
आपकी असली रकम कई चीज़ों पर टिकी है: आगे घोषित होने वाली EPF दरें, आपकी सैलरी में असली बढ़ोतरी, नौकरी के बीच के gap, कोई निकासी, और आपका employer किस आधार पर योगदान देता है।
🔍 अपनी पासबुक ख़ुद देखें: EPFO पोर्टल या UMANG ऐप पर अपनी EPF पासबुक खोलें। “Employer Share” और “Pension Contribution” की लाइनें अलग-अलग दिखती हैं। सितंबर 2026 के बाद की entries में देखें कि पेंशन वाला हिस्सा ₹1,250 है या उससे ज़्यादा। आपका असली हिसाब वहीं से निकलेगा।
यह भी पढ़ें: रिटायरमेंट पर जमा रकम से हर महीने कितनी आय निकल सकती है, यह देखना हो: SWP Calculator with Inflation
PPF vs EPF कैलकुलेटर: अपना हिसाब ख़ुद लगाइए
ऊपर के सारे आँकड़े एक ख़ास उदाहरण पर टिके हैं। आपकी सैलरी, बढ़ोतरी और बचत अलग है। नीचे अपनी बेसिक+DA, सालाना बढ़ोतरी, अवधि, अतिरिक्त बचत, ब्याज दरें और महँगाई डालकर अपना अनुमान देखें। EPS वाला विकल्प (पुराना नियम / नई सीमा) अपनी पासबुक देखकर चुनें।
अपनी सैलरी और बचत डालकर EPF, VPF और PPF का अनुमान देखें। सभी नतीजे अनुमान हैं, गारंटी नहीं।
- EPF और VPF में हर महीने जमा मानी गई है। हर महीने के closing बैलेंस पर (सालाना दर ÷ 12) ब्याज गिना जाता है और पूरे साल का ब्याज वित्त वर्ष के अंत में खाते में जुड़ता है। सैलरी बढ़ोतरी हर साल की शुरुआत में मानी गई है।
- PPF में जमा 5 तारीख़ (या एकमुश्त में 5 अप्रैल) से पहले मानी गई है। एक वित्त वर्ष में ₹1.5 लाख से ज़्यादा PPF जमा स्वीकार नहीं होती, इसलिए उससे ऊपर की रकम PPF में नहीं गिनी जाती।
- Employer के 12% में से पेंशन (EPS) वाला हिस्सा EPF की रकम में नहीं जोड़ा गया है; उसे अलग दिखाया गया है।
- आप जो ब्याज दर डालते हैं, उसे पूरी अवधि के लिए स्थिर माना गया है। असल में EPF की दर हर साल और PPF की दर हर तिमाही बदल सकती है, इसलिए असली रकम इससे अलग होगी।
- बीच में निकासी, नौकरी का gap, टैक्स और नियमों में आगे के बदलाव इसमें नहीं गिने गए हैं।
- यह कैलकुलेटर समझने का साधन है, निवेश या टैक्स सलाह नहीं।
महँगाई के बाद असली कमाई
8.25% और 7.1% सुनने में अच्छे लगते हैं। पर आपके पैसे की असली ताक़त इस पर निर्भर है कि महँगाई कितनी है।
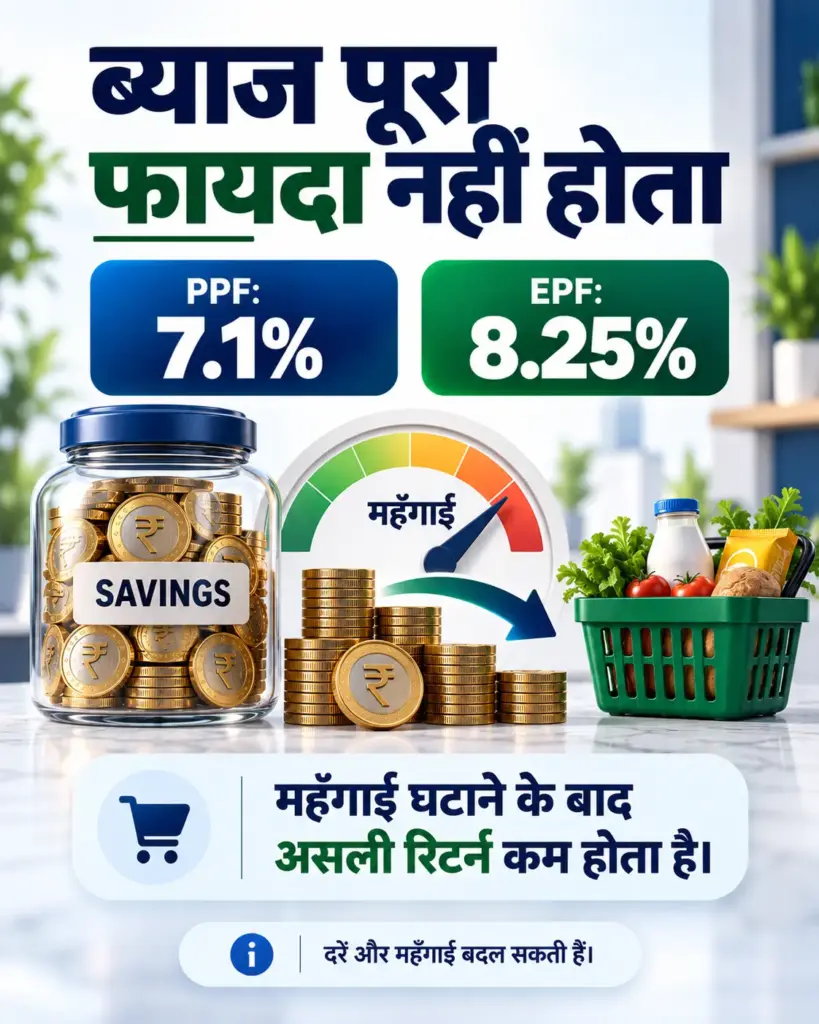
सितंबर 2026 में खुदरा महँगाई (CPI) 5.54% रही (MoSPI)। अगर महँगाई इसी स्तर पर रहे, तो असली रिटर्न लगभग इतना बचता है:
- PPF: लगभग 1.48%
- EPF/VPF: लगभग 2.57%
यह सिर्फ़ एक महीने की महँगाई पर आधारित उदाहरण है; महँगाई हर महीने बदलती है। फिर भी तस्वीर साफ़ है: EPF और PPF पैसे को सुरक्षित रखते हैं और महँगाई से थोड़ा आगे चलते हैं, पर तेज़ी से दौलत नहीं बनाते।
एक और तरीके से देखें: अगर औसत महँगाई 5% मानें, तो VPF में ₹5,000 महीने से 15 साल में बने लगभग ₹17.35 लाख की क़ीमत आज के रुपयों में लगभग ₹8.35 लाख के बराबर होगी। PPF वाले ₹15.78 लाख आज के लगभग ₹7.59 लाख के बराबर।
यह भी पढ़ें: महँगाई किसी एकमुश्त निवेश की असली क़ीमत कितनी घटा देती है, यह अपने आँकड़ों से देखें: Lumpsum Calculator with Inflation
EPF के आँकड़े चमकदार हैं। पर PPF की एक ख़ूबी ऐसी है जो किसी अदालत के आदेश से भी नहीं हिलती।
PPF के नुकसान और EPF की सीमाएँ
PPF की वह ख़ूबी जो कम लोग जानते हैं: PPF का बैलेंस किसी क़र्ज़ के लिए अदालत के आदेश (decree) से कुर्क नहीं किया जा सकता (NSI)। छोटे व्यापारी या स्वरोज़गार वाले, जिनके कारोबार में जोखिम रहता है, उनके लिए यह एक सुरक्षा कवच जैसा है।
PPF के नुकसान क्या हैं?
- लंबा lock-in: 15 साल का; 7वें वित्त वर्ष से पहले आंशिक निकासी नहीं।
- जमा की सीमा: साल में अधिकतम ₹1.5 लाख, और यह सीमा आपके और आपके नाबालिग बच्चे के खाते को मिलाकर है।
- दर बदल सकती है: सरकार हर तिमाही दर तय करती है। आज 7.1% है, पर यह गारंटी नहीं कि 15 साल यही रहे।
- समय से पहले बंद करना मुश्किल: सिर्फ़ गंभीर बीमारी, उच्च शिक्षा या residency बदलने जैसे कारणों पर, और तब भी ब्याज 1 प्रतिशत अंक कम मिलता है।
- एक ही खाता: एक व्यक्ति एक ही PPF खाता रख सकता है। गलती से खोले गए दूसरे खाते के अतिरिक्त पैसे पर ब्याज नहीं मिलता (डाक विभाग का पत्र)।
- नई टैक्स व्यवस्था में जमा पर छूट नहीं।
EPF की सीमाएँ भी कम नहीं
- सिर्फ़ नौकरीपेशा के लिए; नौकरी के बिना नया योगदान नहीं।
- दर हर साल तय होती है। FY 2026-27 की दर अभी घोषित नहीं हुई है।
- नए नियमों में आंशिक निकासी के बाद भी योगदान का 25% हिस्सा न्यूनतम बैलेंस के रूप में खाते में रखना ज़रूरी है (EPFO प्रेस ब्रीफ, 13 अक्टूबर 2025)। यह नियम आंशिक निकासी का है; रिटायरमेंट जैसी स्थितियों में पूरी निकासी के नियम अलग हैं।
- नौकरी छूटने पर 75% तक तुरंत निकल सकता है, पर बाकी पैसा निकालने के लिए 12 महीने की बेरोज़गारी की शर्त है।
- 5 साल की लगातार सेवा से पहले निकासी पर टैक्स और TDS लग सकता है।
15 या 20 साल बाद PPF खाते का क्या होता है?
PPF 15 पूरे वित्त वर्षों के बाद maturity पर पहुँचता है। तब आपके पास तीन रास्ते होते हैं:
- पूरा पैसा निकाल लें और खाता बंद कर दें।
- 5 साल के लिए बढ़ाएँ, नई जमा के साथ। इसके लिए maturity के एक साल के भीतर फ़ॉर्म जमा करना ज़रूरी है। इस अवधि में हर 5 साल के block की शुरुआत वाले बैलेंस का अधिकतम 60% निकाल सकते हैं।
- बिना नई जमा के चलने दें। अगर आप कुछ नहीं करते, तो खाता अपने आप इसी तरह चलता रहता है। ब्याज मिलता रहता है और साल में एक बार कितनी भी रकम निकाल सकते हैं।
⚠️ सबसे आम ग़लती: maturity के बाद बिना फ़ॉर्म जमा किए पैसा डालते रहना। ऐसा पैसा बिना ब्याज के लौटाया जा सकता है।
रुपयों में देखें। मान्यता: हर साल ₹1.5 लाख, 5 अप्रैल से पहले, 7.1% दर बनी रहे:
| स्थिति | कुल जमा | अनुमानित रकम (टैक्स-फ़्री) |
|---|---|---|
| 15 साल | ₹22.5 लाख | लगभग ₹40.68 लाख |
| 20 साल, नई जमा के साथ | ₹30 लाख | लगभग ₹66.58 लाख |
| 15 साल जमा + 5 साल बिना नई जमा | ₹22.5 लाख | लगभग ₹57.33 लाख |
आप 5-5 साल करके इसे जितनी बार चाहें बढ़ा सकते हैं।
टैक्स: चार सवाल, चार जवाब
EPF और PPF दोनों को अक्सर “EEE” कहकर एक लाइन में निपटा दिया जाता है। पर टैक्स के चार अलग पहलू हैं, और हर एक का जवाब अलग है।
1. जमा पर टैक्स छूट मिलती है या नहीं?
सिर्फ़ पुरानी टैक्स व्यवस्था में। नए Income-tax Act 2025 में पुरानी धारा 80C की जगह अब धारा 123 है, और सीमा वही ₹1.5 लाख है (आयकर विभाग, धारा 123)। नई (default) टैक्स व्यवस्था में EPF, VPF या PPF, किसी की जमा पर छूट नहीं मिलती (धारा 202)।
2. खाते में मिलने वाला ब्याज टैक्स-फ़्री है या नहीं?
PPF का ब्याज पूरी तरह टैक्स-फ़्री है। EPF का ब्याज भी ज़्यादातर लोगों के लिए टैक्स-फ़्री है, पर एक सीमा के साथ (चौथा सवाल देखें)।
3. पैसा निकालने पर टैक्स लगता है या नहीं?
PPF की maturity रकम टैक्स-फ़्री है। EPF में 5 साल की लगातार सेवा के बाद निकासी टैक्स-फ़्री रहती है; पिछली नौकरी का transfer किया गया EPF भी इस अवधि में गिना जाता है। 5 साल से पहले निकालने पर टैक्स लग सकता है, और एक तय रकम से ऊपर की निकासी पर TDS भी कट सकता है।
4. EPF ब्याज पर टैक्स की सीमा कब मायने रखती है?
अगर किसी साल में आपका अपना योगदान (12% हिस्सा + VPF) ₹2.5 लाख से ज़्यादा हो जाए, तो उससे ऊपर की रकम पर मिलने वाला ब्याज टैक्सेबल हो जाता है। आपके 12% हिस्से से ही यह सीमा तब पहुँचती है जब बेसिक+DA लगभग ₹1,73,611 महीना हो।
आप पर लागू है या नहीं? ₹25,000 बेसिक वाले पाठक पर यह नियम लागू नहीं होता। ऊपर के उदाहरण में भी 12% हिस्सा (₹36,000) और VPF (₹60,000) मिलाकर साल का ₹96,000 बनता है, जो ₹2.5 लाख से काफ़ी नीचे है।
यह भी पढ़ें: पुरानी और नई टैक्स व्यवस्था में से आपके लिए कौन बेहतर है, यह तय करना हो: New vs Old Tax Regime
नियम जानना आधी बात है। असली नुकसान उन ग़लतियों से होता है जो लोग हर साल दोहराते हैं।
6 ग़लतियाँ जो PPF और EPF का फ़ायदा खा जाती हैं
- नौकरी बदलने पर EPF निकाल लेना। Transfer की जगह निकासी करने से 5 साल की टैक्स-फ़्री शर्त टूट सकती है और लंबी चक्रवृद्धि का फ़ायदा भी चला जाता है। UAN से पुराना EPF नई नौकरी में transfer करें।
- PPF में 5 तारीख़ के बाद पैसा डालना। ₹1.5 लाख 5 अप्रैल की जगह 6 अप्रैल को डालने पर एक महीने का लगभग ₹887 ब्याज चला जाता है।
- Maturity के बाद बिना फ़ॉर्म के जमा करते रहना। ऐसा पैसा बिना ब्याज के लौट सकता है।
- पुराने नियमों पर भरोसा करना। “2 महीने बेरोज़गार रहो, पूरा PF निकाल लो” अब लागू नहीं। नए नियमों में 75% तक तुरंत, और बाकी 12 महीने की बेरोज़गारी के बाद।
- दूसरा PPF खाता खोल लेना। एक व्यक्ति का एक ही खाता चलता है; दूसरे खाते के अतिरिक्त पैसे पर ब्याज नहीं मिलता।
- नई टैक्स व्यवस्था में EPF या PPF की छूट का claim करना। नई व्यवस्था में यह छूट मिलती ही नहीं।
और जब PF निकालने की जल्दी होती है, उसी वक़्त धोखेबाज़ सबसे ज़्यादा सक्रिय होते हैं।
PF के नाम पर फ़ोन आए तो रुकिए
- EPF से जुड़ा कोई भी काम सिर्फ़ EPFO के आधिकारिक पोर्टल (epfindia.gov.in, सदस्य पोर्टल), UMANG ऐप या अपने employer के HR के ज़रिए करें।
- कोई फ़ोन करके ख़ुद को “EPFO अधिकारी” बताए और OTP, UAN पासवर्ड या बैंक की जानकारी माँगे, तो वह जानकारी न दें।
- “कमीशन दो, PF जल्दी निकलवा देंगे” वाले एजेंटों से दूर रहें।
- PPF सिर्फ़ बैंक या डाकघर में खुलता है। “PPF से ज़्यादा guaranteed रिटर्न” का दावा करने वाली किसी भी योजना पर शक करें।
- ठगी हो जाए तो तुरंत साइबर हेल्पलाइन 1930 पर कॉल करें या cybercrime.gov.in पर शिकायत करें।
यह भी पढ़ें: सरकारी अधिकारी बनकर होने वाली ठगी का तरीका समझना हो: Digital Arrest क्या होता है
60 सेकंड का Self Check
इन छह सवालों का जवाब “हाँ” या “ना” में दीजिए:
- क्या मैंने अपनी EPF पासबुक में “Employer Share” और “Pension Contribution” अलग-अलग देखे हैं?
- क्या मेरा UAN एक ही है और पिछली नौकरी का EPF transfer हो चुका है?
- क्या मेरा PPF पैसा हर महीने की 5 तारीख़ (या साल का पैसा 5 अप्रैल) से पहले जाता है?
- क्या मुझे पता है कि मैं पुरानी टैक्स व्यवस्था में हूँ या नई?
- क्या मेरा emergency fund EPF और PPF से अलग रखा है? (देखें: Emergency Fund कहाँ रखें)
- क्या मुझे अपने PPF की maturity तारीख़ और उसे बढ़ाने की समय-सीमा पता है?
जितने “ना”, उतने काम इस हफ़्ते की सूची में।
आख़िरी बात, तीन तरह के पाठकों के लिए:
- नौकरीपेशा, स्थिर नौकरी: EPF चलने दें। अतिरिक्त बचत का एक हिस्सा VPF में और एक हिस्सा PPF में रखें, ताकि ज़्यादा ब्याज भी मिले और नौकरी से अलग एक सुरक्षित खाता भी रहे।
- स्वरोज़गार या अनिश्चित नौकरी: PPF आपकी सुरक्षित लंबी बचत की नींव है।
- रिटायरमेंट के क़रीब: PPF की maturity और extension के विकल्प, और EPF की निकासी के नियम, दोनों पहले से समझ लें, ताकि पैसा बिना ब्याज के पड़ा न रहे।
अक्सर पूछे जाने वाले सवाल
क्या PF और PPF एक ही हैं?
नहीं। PF (EPF) नौकरी और employer के ज़रिए चलता है, जबकि PPF कोई भी भारतीय निवासी बैंक या डाकघर में ख़ुद खोल सकता है।
क्या EPF और PPF दोनों एक साथ रख सकते हैं?
हाँ। नौकरीपेशा व्यक्ति भी PPF खोल सकता है। पुरानी टैक्स व्यवस्था में तीनों (EPF का अपना हिस्सा, VPF, PPF) मिलाकर कुल ₹1.5 लाख तक की ही छूट मिलती है।
PPF vs EPF interest rate अभी कितना है?
EPF: 8.25% (FY 2025-26)। PPF: 7.1% (अक्टूबर–दिसंबर 2026)। EPF की दर साल में एक बार और PPF की दर हर तिमाही तय होती है।
20 साल बाद PPF खाते का क्या होता है?
15 साल की maturity के बाद आप पैसा निकाल सकते हैं, फ़ॉर्म देकर 5 साल के लिए नई जमा के साथ बढ़ा सकते हैं, या बिना नई जमा के चलने दे सकते हैं। 20 साल पर भी यही विकल्प फिर मिलते हैं।
PPF के क्या नुकसान हैं?
15 साल का lock-in, ₹1.5 लाख सालाना सीमा, हर तिमाही बदल सकने वाली दर, समय से पहले बंद करने की कड़ी शर्तें, और नई टैक्स व्यवस्था में जमा पर छूट न मिलना।
क्या EPF का पैसा PPF में transfer हो सकता है?
सीधा transfer का कोई आधिकारिक रास्ता नहीं दिखता। नियमों के तहत EPF से निकाली गई रकम PPF में ₹1.5 लाख सालाना सीमा के भीतर डाली जा सकती है; 5 साल से पहले निकासी पर टैक्स/TDS लग सकता है।
आधिकारिक स्रोत और Disclaimer
- EPFO: epfindia.gov.in
- EPF निकासी के नए नियम: EPFO प्रेस ब्रीफ, 13 अक्टूबर 2025, PIB स्पष्टीकरण, 15 अक्टूबर 2025
- वेतन सीमा ₹25,000, 75% online निकासी, ₹5 लाख तक auto-settlement: PIB, 18 सितंबर 2026
- EPF दर 8.25% (FY 2025-26): EPFO/CBT की 239वीं बैठक
- PPF नियम और दर: National Savings Institute
- टैक्स: आयकर विभाग, धारा 123, धारा 202
- महँगाई: MoSPI, सितंबर 2026
Disclaimer: इस लेख की ब्याज दरें 18 अक्टूबर 2026 तक की हैं और आगे बदल सकती हैं। सभी अनुमान बताई गई मान्यताओं पर आधारित हैं, गारंटीड रिटर्न नहीं। यह लेख जानकारी के लिए है, निवेश या टैक्स सलाह नहीं। अपनी स्थिति के अनुसार फ़ैसला लेने से पहले किसी योग्य वित्तीय सलाहकार या CA से बात करें।
तथ्य आपके सामने, फ़ैसला आपका।
मुख्य जानकारी के स्रोत:
- EPFO / CBT की 239वीं बैठक, EPF दर 8.25% (FY 2025-26): AIR News, 2 मार्च 2026
- EPFO प्रेस ब्रीफ, 238वीं CBT बैठक (निकासी नियम), 13 अक्टूबर 2025
- PIB स्पष्टीकरण, श्रम एवं रोज़गार मंत्रालय, 15 अक्टूबर 2025
- PIB, “EPFO enhances statutory wage ceiling to ₹25,000”, 18 सितंबर 2026
- National Savings Institute, PPF योजना
- वित्त मंत्रालय (DEA) कार्यालय ज्ञापन, लघु बचत दरें अक्टूबर–दिसंबर 2026, 30 सितंबर 2026
- डाक विभाग का पत्र, अनियमित PPF खातों के नियम (2024)
- आयकर विभाग, Income-tax Act 2025, धारा 123 और 202
- MoSPI, उपभोक्ता मूल्य सूचकांक, सितंबर 2026

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।









2 thoughts on “PPF vs EPF (2026 के नए नियम): नौकरी, सैलरी और लक्ष्य के हिसाब से कौन बेहतर?”