

एक नज़र में
- बॉन्ड में निवेश के 3 मुख्य रास्ते — RBI Retail Direct, स्टॉक ब्रोकर/डीमैट, बॉन्ड म्यूचुअल फंड
- न्यूनतम निवेश ₹10,000 से शुरू (RBI Retail Direct के ज़रिए सरकारी बॉन्ड)
- ब्याज आय टैक्स स्लैब पर, listed बॉन्ड पर 12 महीने बाद 12.5% LTCG (बिना indexation)
- Sovereign Gold Bond की नई tranche फरवरी 2024 से बंद है — यह जानकारी अधिकतर लेखों में पुरानी मिलेगी
- हर बॉन्ड “सुरक्षित” नहीं होता — credit rating, YTM और liquidity ज़रूर चेक करें
अगर आपको शेयर बाजार बहुत जोखिम भरा लगता है, लेकिन FD का रिटर्न अब संतोषजनक नहीं लगता, तो बॉन्ड दोनों के बीच का एक महत्वपूर्ण विकल्प हो सकता है। यह स्थिर आय, अपेक्षाकृत कम जोखिम और बेहतर Diversification का साधन है—लेकिन हर बॉन्ड सुरक्षित नहीं होता।
यह कोई संयोग नहीं कि Google Trends के डेटा के मुताबिक, पिछले 12 महीनों में भारत में “invest in bonds” सर्च करने वालों की संख्या करीब 40% बढ़ी है (Source: Google Trends, India, Past Year — नीचे image देखें)। जिन्होंने अब तक सिर्फ FD और थोड़े-बहुत mutual funds में पैसा लगाया है, वो अब bond की तरफ देख रहे हैं — पर सवाल यही है कि शुरुआत कहां से करें, कितना पैसा चाहिए, और टैक्स का हिसाब कैसे बैठेगा। इस आर्टिकल में यही सब कवर करेंगे — शुरू से अंत तक।
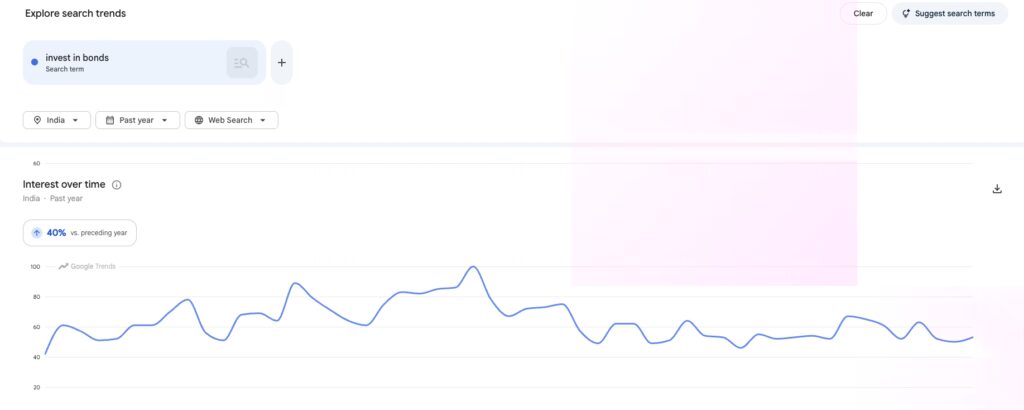
“भारत में bonds निवेश की Google सर्च ट्रेंड, पिछले 12 महीने में 40% बढ़त”]
संक्षेप में: भारत में बॉन्ड में निवेश के तीन मुख्य तरीके हैं — RBI Retail Direct (सरकारी बॉन्ड, न्यूनतम ₹10,000), SEBI-registered ब्रोकर/डीमैट अकाउंट (कॉर्पोरेट बॉन्ड), और बॉन्ड म्यूचुअल फंड। ब्याज आय स्लैब रेट पर टैक्स होती है, जबकि लिस्टेड बॉन्ड पर 12 महीने से ज़्यादा होल्ड करने पर बिना indexation के 12.5% LTCG टैक्स लगता है।
बॉन्ड क्या होता है और यह कैसे काम करता है?
बॉन्ड असल में एक कर्ज़ है — आप सरकार, PSU, या किसी कंपनी को एक तय समय के लिए पैसा उधार देते हैं। बदले में वो आपको तय ब्याज (coupon) देते हैं, और तय तारीख (maturity) पर आपका मूलधन वापस कर देते हैं।
उदाहरण के लिए, अगर आप ₹10,000 का बॉन्ड 8% coupon rate और 5 साल की tenure पर खरीदते हैं, तो आपको हर साल ₹800 ब्याज मिलेगा और 5 साल बाद ₹10,000 वापस मिल जाएंगे — बशर्ते issuer डिफॉल्ट न करे।
अगर आप पहली बार बॉन्ड खरीद रहे हैं, तो एक सलाह: सीधे corporate bond से शुरुआत न करें। पहले RBI Retail Direct के ज़रिए government securities को समझें — यहां default risk लगभग शून्य है, और यह आपको bond की बेसिक मैकेनिक्स (coupon, maturity, yield) बिना ज़्यादा risk लिए सीखने का मौका देता है। एक बार comfortable हो जाएं, तभी PSU और corporate bonds की तरफ बढ़ें।
Coupon और Yield में फर्क — यहीं ज़्यादातर लोग गलती करते हैं
करीब 90% नए निवेशक coupon को ही return समझ लेते हैं, जबकि दोनों अलग चीज़ें हैं।
- Coupon rate वो fixed ब्याज है जो bond के face value पर तय होती है — यह कभी नहीं बदलती
- Yield आपका असली रिटर्न है, जो इस बात पर निर्भर करता है कि आपने बॉन्ड कितने में खरीदा
| खरीदा किस भाव पर | Coupon | असली Yield |
|---|---|---|
| ₹10,000 (face value पर) | 8% | 8% |
| ₹9,500 (discount पर) | 8% | 8.42% |
| ₹10,500 (premium पर) | 8% | 7.61% |
यानी अगर बॉन्ड face value से सस्ता मिला, तो असली yield coupon से ज़्यादा होगी। महंगा मिला, तो कम।
Yield to Maturity (YTM) — हर platform यह ज़रूर दिखाता है
जब भी आप किसी bond platform (RBI Retail Direct, कोई broker, या OBPP) पर bond देखेंगे, वहां “YTM” नाम की एक संख्या ज़रूर दिखेगी — और पहली बार देखने पर यह confusing लग सकती है।
Current Yield सिर्फ यह बताती है कि आज के भाव पर आपको सालाना कितना ब्याज मिलेगा। YTM इससे आगे जाकर यह बताता है कि अगर आप बॉन्ड को maturity तक होल्ड करें, तो सारे coupon payments और खरीद-भाव व face value के फर्क (capital gain या loss) को मिलाकर आपका कुल annualized रिटर्न क्या होगा। यही वजह है कि YTM को bond की “असली” return दर माना जाता है — यह किसी भी दो bonds को comparable बनाने का सबसे भरोसेमंद तरीका है, भले ही उनकी coupon rate या tenure अलग हो।
भारत में बॉन्ड के प्रकार — कौन सा किसके लिए सही?
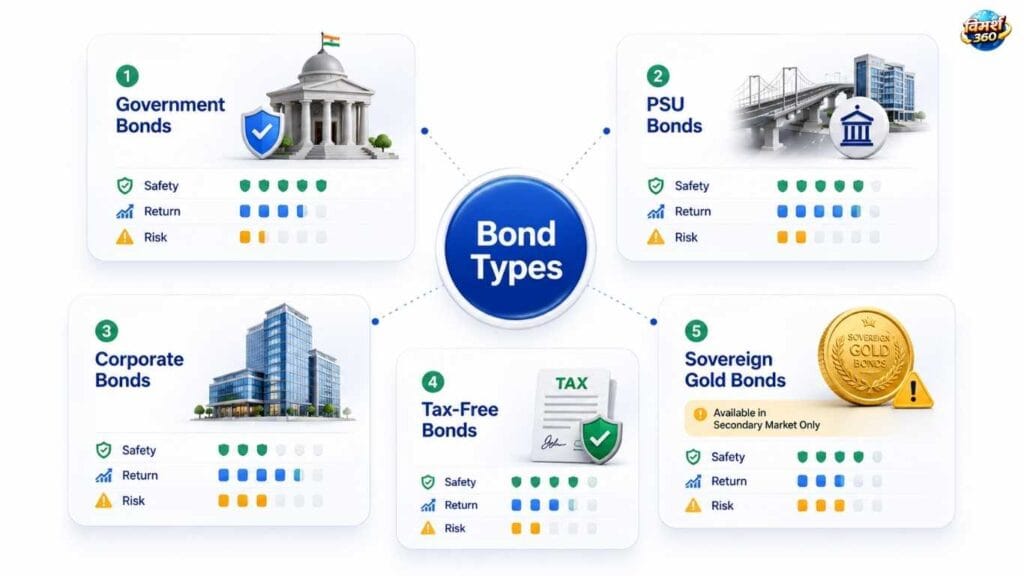
सरकारी बॉन्ड (G-Secs और Treasury Bills) — भारत सरकार खुद issue करती है, इसलिए default risk लगभग शून्य है। T-Bills एक साल तक की अवधि के लिए होते हैं, जबकि G-Secs लंबी अवधि के लिए।
PSU बॉन्ड — NHAI, REC, NABARD जैसी सरकारी कंपनियां issue करती हैं। G-Sec से थोड़ी ज़्यादा yield, फिर भी अपेक्षाकृत सुरक्षित।
कॉर्पोरेट बॉन्ड — प्राइवेट कंपनियां जारी करती हैं, ज़्यादा return का मौका देती हैं लेकिन risk भी ज़्यादा। यहां credit rating देखना ज़रूरी है (नीचे टेबल में विस्तार से)।
टैक्स-फ्री बॉन्ड — Income Tax Act की धारा 10(15) के तहत इनसे मिलने वाला ब्याज पूरी तरह टैक्स-फ्री होता है, हालांकि नए issue अब कम ही आते हैं और ज़्यादातर secondary market में ही उपलब्ध हैं।
Sovereign Gold Bond — यहां सावधान रहें
बहुत से आर्टिकल SGB को अभी भी एक “available” scheme की तरह लिखते हैं, लेकिन सच यह है कि सरकार ने फरवरी 2024 के बाद से कोई नई SGB tranche जारी नहीं की है, और वित्त वर्ष 2026-27 के लिए भी अभी तक कोई issuance calendar घोषित नहीं हुआ। बजट सत्र में सरकार ने साफ किया कि उच्च borrowing cost की वजह से फिलहाल नई tranche की कोई योजना नहीं है।
इसका मतलब यह नहीं कि SGB पूरी तरह खत्म हो गया — पुराने investors के bonds अपनी maturity तक मान्य रहते हैं, और आप चाहें तो secondary market (स्टॉक एक्सचेंज) से पुराने SGB खरीद सकते हैं। लेकिन ध्यान रहे, बजट 2026 के बाद अब यह नियम बदल गया है: capital gains tax-free सिर्फ उन्हीं को मिलेगा जिन्होंने सीधे सरकार से (primary subscriber के तौर पर) SGB खरीदा और maturity तक रखा। अगर आपने secondary market से SGB खरीदा है, तो maturity पर होने वाला gain अब taxable है।
उद्देश्य के हिसाब से कौन सा बॉन्ड?
| उद्देश्य | Bond |
|---|---|
| सुरक्षा | G-Sec |
| नियमित Income | PSU |
| ज़्यादा Return | Corporate |
| Gold Exposure | SGB (Secondary Market) |
| Liquidity | Bond ETF |
निवेशक टाइप के हिसाब से Recommendation
| निवेशक टाइप | उपयुक्त बॉन्ड |
|---|---|
| पहली बार निवेश करने वाला | RBI G-Sec (Retail Direct से) |
| रिटायर्ड व्यक्ति, नियमित आय चाहिए | PSU बॉन्ड |
| High tax bracket में | टैक्स-फ्री बॉन्ड |
| लंबी अवधि के लिए निवेश | Bond Fund |
| Conservative निवेशक | SDL (State Development Loans) |
Credit Rating का मतलब समझिए
कॉर्पोरेट बॉन्ड खरीदने से पहले CRISIL, ICRA या CARE की rating ज़रूर देखें:
| Rating | मतलब |
|---|---|
| AAA | सबसे सुरक्षित, डिफॉल्ट का जोखिम सबसे कम |
| AA | सुरक्षित, थोड़ा ज़्यादा जोखिम |
| A | मध्यम सुरक्षा |
| BBB | निवेश-योग्य न्यूनतम स्तर, जोखिम ज़्यादा |
Rating जितनी नीचे जाएगी, yield उतनी बढ़ेगी — पर साथ में डिफॉल्ट का जोखिम भी।
अब तक हमने देखा बॉन्ड क्या है और कौन सा किसके लिए सही है। असली सवाल यह है — खरीदेंगे कैसे? आगे तीन तरीके विस्तार से देखते हैं।
बॉन्ड में निवेश कैसे करें — 3 तरीके
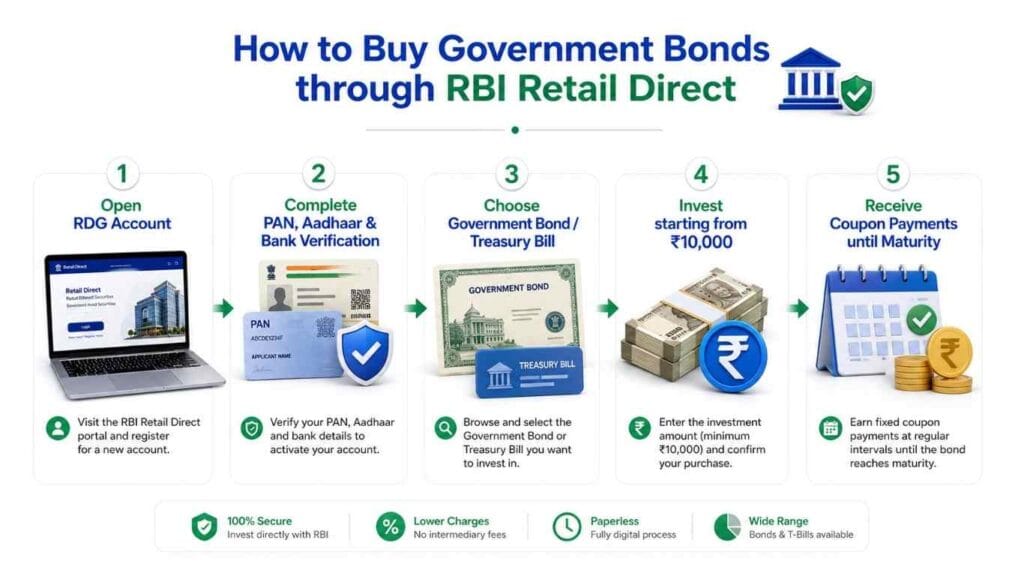
1. RBI Retail Direct से (सरकारी बॉन्ड के लिए)
नवंबर 2021 में शुरू हुई यह RBI की अपनी scheme है, जो बिना किसी broker के सीधे सरकारी बॉन्ड में निवेश की सुविधा देती है।
- rbiretaildirect.org.in पर जाकर PAN, आधार और बैंक डिटेल्स से gilt account (RDG account) खोलें
- न्यूनतम निवेश ₹10,000, उसके बाद ₹10,000 के multiples में
- कोई account fee या transaction cost नहीं
- 2026 में RBI ने एक नई सुविधा जोड़ी है — अब Treasury Bills में SIP (systematic auto-bidding) के ज़रिए भी निवेश किया जा सकता है, यानी आप हर महीने एक तय राशि अपने आप invest होने के लिए set कर सकते हैं
- साथ ही, RBI ने एक नया draft Master Direction (2026) भी जारी किया है, जिसका मकसद retail investors के लिए government securities की secondary market access और आसान बनाना है
2. स्टॉक ब्रोकर/डीमैट अकाउंट से (कॉर्पोरेट बॉन्ड के लिए)
कॉर्पोरेट बॉन्ड NSE और BSE पर listed होते हैं। इन्हें खरीदने के लिए डीमैट अकाउंट चाहिए, और SEBI-registered Online Bond Platform Providers (OBPP) के ज़रिए भी सीधे खरीदा जा सकता है।
3. बॉन्ड म्यूचुअल फंड/ETF से
अगर आप individual bond चुनने की जटिलता में नहीं पड़ना चाहते, तो debt mutual fund या bond ETF एक आसान रास्ता है — इसमें professional fund manager कई बॉन्ड का diversified portfolio manage करता है, और liquidity भी बेहतर मिलती है। अगर आप पहले से कई mutual funds रखते हैं, तो नया debt fund जोड़ने से पहले यह भी देख लें कि कहीं आपके मौजूदा फंड्स आपस में ओवरलैप तो नहीं कर रहे।
रियलिटी चेक: FD बनाम बॉन्ड
रमेश की मासिक सैलरी ₹45,000 है। अब तक उसका सारा savings FD में जाता था, पर बैंक का FD रेट घटकर 6.5% रह गया — कुछ ऐसा ही सवाल हमने SIP बनाम FD वाले आर्टिकल में भी उठाया था। उसने ₹1,00,000 एक PSU बॉन्ड में लगाए, जिसका coupon rate 8% था, 5 साल की tenure के साथ, listed और AAA-rated।
| FD | Listed Bond | |
|---|---|---|
| Return | Guaranteed, तय ब्याज | Coupon तय, पर maturity से पहले बेचने पर price बाज़ार भाव पर निर्भर |
| समय से पहले निकालना | Premature withdrawal पर penalty | Secondary market में बेच सकते हैं, भाव ऊपर या नीचे दोनों जा सकता है |
| Liquidity | बैंक के नियम पर निर्भर, आमतौर पर आसान | Bond की trading volume पर निर्भर, हमेशा आसान नहीं |
| ब्याज पर टैक्स | पूरा ब्याज स्लैब रेट पर | कूपन स्लैब रेट पर, पर 12 महीने बाद बेचने पर gain सिर्फ 12.5% LTCG पर |
हर साल रमेश को ₹8,000 ब्याज मिलता है — यह उसकी कुल आय में जुड़कर स्लैब रेट पर टैक्स होता है, बिल्कुल FD के ब्याज जैसा। फर्क तब आता है जब वो बॉन्ड को maturity से पहले बेचता है — 12 महीने से ज़्यादा होल्ड करने पर उस पर होने वाला capital gain सिर्फ 12.5% टैक्स के दायरे में आएगा (बिना indexation), जबकि FD तोड़ने पर पूरा ब्याज हमेशा स्लैब रेट पर ही टैक्स होता रहेगा। यही वो जगह है जहां listed बॉन्ड, FD के मुकाबले टैक्स के हिसाब से थोड़ा फायदेमंद हो सकते हैं — खासकर 20% या 30% के tax bracket वालों के लिए।
Interest Rate और Duration Risk — यह ज़रूर समझें
बॉन्ड की कीमत और ब्याज दरों का उल्टा रिश्ता होता है — जब Interest Rate बढ़ता है, मौजूदा बॉन्ड की कीमत गिरती है, और जब Interest Rate घटता है, मौजूदा बॉन्ड की कीमत बढ़ती है।
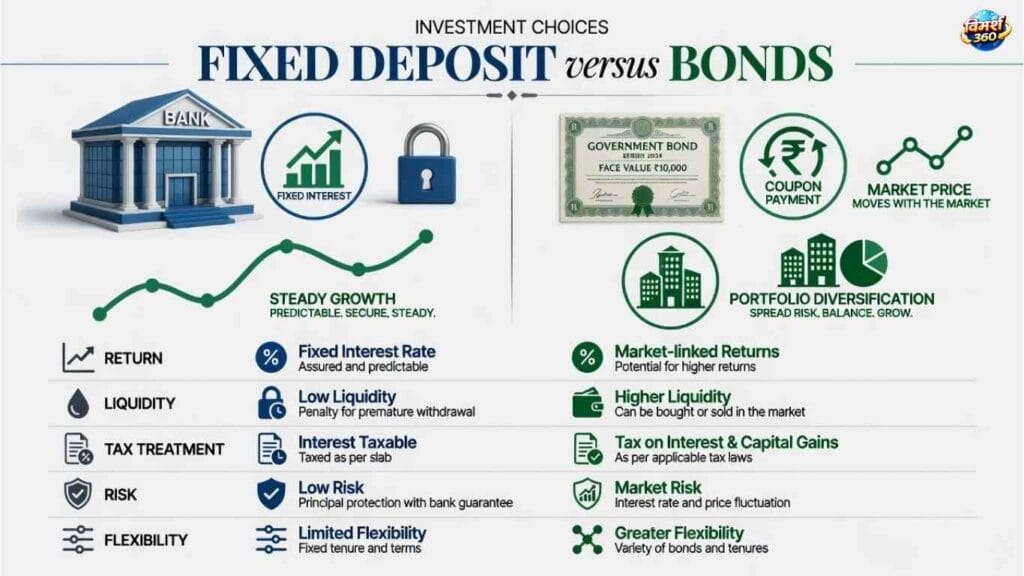
ऐसा इसलिए होता है क्योंकि अगर नई बॉन्ड ज़्यादा ब्याज दे रहे हैं, तो पुराने कम-ब्याज वाले बॉन्ड की demand घट जाती है। जितनी लंबी अवधि (duration) का बॉन्ड होगा, उतना ही यह असर ज़्यादा पड़ेगा। अगर आप बॉन्ड को maturity तक होल्ड करने वाले हैं, तो यह उतना मायने नहीं रखता — लेकिन अगर बीच में बेचने का इरादा है, तो यह जोखिम ज़रूर ध्यान में रखें।
बॉन्ड आपके पोर्टफोलियो में कहां फिट होता है?
बॉन्ड कोई standalone निवेश नहीं, बल्कि आपके पूरे पोर्टफोलियो का एक हिस्सा है। एक उदाहरण के तौर पर:
Equity 60% · Bond 30% · Gold 10%
(यह सिर्फ एक illustrative उदाहरण है — असली allocation आपकी उम्र, goal और risk appetite के हिसाब से अलग होगी। इस पर विस्तार से हमने Multi Asset Allocation Fund बनाम तीन टोकरी फार्मूला में लिखा है।)
अगर आपने अभी तक अपनी fixed-income नींव तैयार नहीं की, तो बॉन्ड में उतरने से पहले हमारा Financial Stability Pyramid सीरीज़ ज़रूर पढ़ें, और रिटायरमेंट के लिए fixed-income प्लानिंग को EPF अकेला काफी है या नहीं वाले आर्टिकल से भी जोड़कर देखें।
आम गलतियां जो नए निवेशक करते हैं
- Liquidity को गलत समझना — हर बॉन्ड आसानी से secondary market में नहीं बिकता, कुछ कॉर्पोरेट बॉन्ड की trading volume बहुत कम होती है
- Credit rating चेक किए बिना unlisted corporate bond लेना — ज़्यादा yield के पीछे भागकर rating नज़रअंदाज़ न करें
- Reinvestment risk को भूल जाना — जो coupon हर साल मिलता है, उसे दोबारा कहां invest करेंगे? अगर उस वक्त ब्याज दरें गिर चुकी हों, तो overall return उतना अच्छा नहीं रहेगा
- महंगाई (inflation) को नज़रअंदाज़ करना — अगर बॉन्ड की yield महंगाई दर से कम है, तो असली (real) रिटर्न negative हो सकता है, भले ही nominal रिटर्न अच्छा दिख रहा हो
धोखाधड़ी से बचें
बॉन्ड के नाम पर असामान्य रूप से ऊंचे, “guaranteed” रिटर्न का वादा करने वाले unregistered एजेंटों से सावधान रहें। निवेश करने से पहले यह ज़रूर verify करें:
- ✔ जिस platform या agent से खरीद रहे हैं, वो SEBI-registered है या नहीं
- ✔ सरकारी बॉन्ड के लिए हमेशा RBI की आधिकारिक वेबसाइट ही इस्तेमाल करें
- ✔ कॉर्पोरेट बॉन्ड की credit rating किसी unbiased source (CRISIL/ICRA/CARE की वेबसाइट) पर खुद जाकर verify करें, सिर्फ एजेंट की बात पर भरोसा न करें
- ✔ अगर yield बाज़ार के बाकी bonds से असामान्य रूप से ज़्यादा दिख रही है, तो यह red flag है — पहले वजह समझें
बॉन्ड खरीदने से पहले ये 5 सवाल खुद से पूछें
- पैसा कितने समय के लिए निवेश कर सकते हैं?
- नियमित आय चाहिए या capital appreciation?
- आपका टैक्स स्लैब क्या है?
- Liquidity कितनी ज़रूरी है — क्या बीच में पैसा निकालने की ज़रूरत पड़ सकती है?
- आप कितना risk लेने को तैयार हैं?
अगर इन पांचों सवालों के जवाब आपके पास साफ हैं, तभी बॉन्ड चुनना शुरू करें।
टैक्स के नियम — विस्तार से
- ब्याज आय: पूरी तरह आपके income tax स्लैब रेट पर टैक्स होती है, “Income from Other Sources” के तहत। अगर सालाना ब्याज ₹10,000 से ज़्यादा है, तो 10% TDS कटेगा (PAN दिया हो तो)
- Listed बॉन्ड पर capital gains: 12 महीने से ज़्यादा होल्ड करने पर LTCG 12.5% (बिना indexation) — यह नियम 23 जुलाई 2024 के बजट के बाद से लागू है
- Unlisted बॉन्ड पर capital gains: 36 महीने से ज़्यादा होल्ड करने पर LTCG 20%
- SGB पर नया नियम: सिर्फ primary subscriber को maturity तक होल्ड करने पर capital gains tax-free; secondary market से खरीदे गए SGB अब taxable हैं (बजट 2026 के बाद)
बॉन्ड में पैसा लगाने से पहले यह ज़रूर करें
बॉन्ड में निवेश शुरू करने से पहले अपना इमरजेंसी फंड पहले से तैयार रखें — कम से कम 3-6 महीने का खर्च कवर करने लायक। बॉन्ड भले ही अपेक्षाकृत सुरक्षित हों, पर liquidity तुरंत नहीं मिलती। (यहां इमरजेंसी फंड वाले आर्टिकल का URL मुझे नहीं मिला — कृपया exact link भेज दें, जोड़ दूंगा)
एक बार में पूरी राशि एक ही maturity वाले बॉन्ड में न लगाएं। ₹5 लाख को अलग-अलग tenure में बांटने की रणनीति को “Bond Ladder” कहा जाता है:
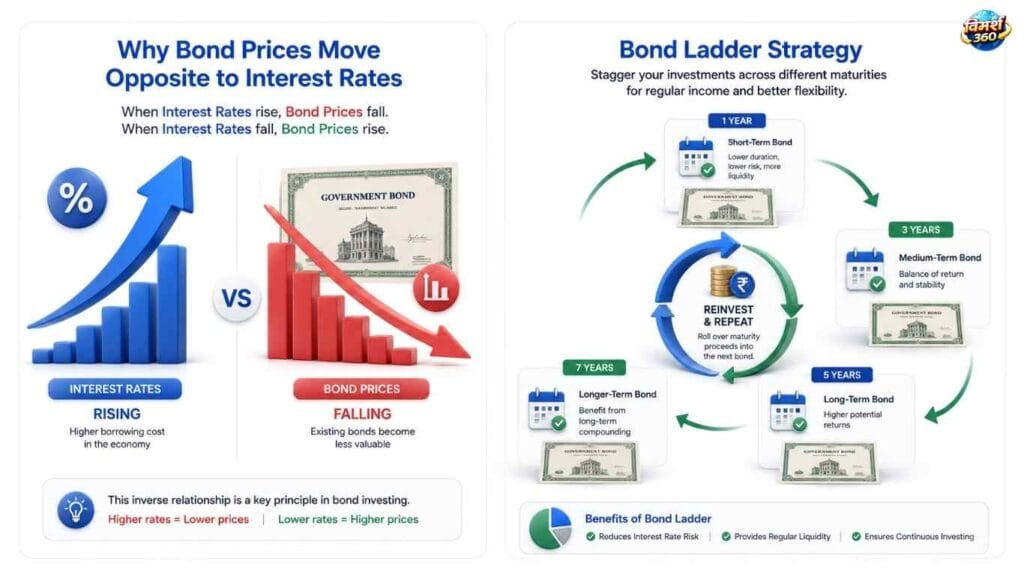
इससे आपको हर साल कुछ पैसा maturity पर वापस मिलता रहता है, और interest rate के उतार-चढ़ाव का असर भी कम पड़ता है। इस strategy पर हम एक अलग, विस्तृत आर्टिकल जल्द लाएंगे।
Official Sources
- RBI Retail Direct — आधिकारिक पोर्टल
- RBI — Treasury Bills में SIP सुविधा (Business Standard, 2026)
- RBI draft Master Direction, Secondary Market G-Secs 2026 (Business Today)
- आयकर अधिनियम, धारा 10(15) — टैक्स-फ्री बॉन्ड
- SGB नई tranche बंद होने की पुष्टि
- SGB और capital gains टैक्स का नया नियम, बजट 2026
- बॉन्ड टैक्सेशन, LTCG 12.5% नियम
Disclaimer: यह आर्टिकल सिर्फ जानकारी के लिए है, निवेश सलाह नहीं। कोई भी निर्णय लेने से पहले अपनी वित्तीय स्थिति के अनुसार सोच-समझकर फैसला करें।
यह भी पढ़ें
- Actuarial Science Course Fees 2026: Actuary बनने का पूरा ख़र्च, सैलरी और पहली नौकरी का रास्ता
- Weekly Current Affairs 1–7 November 2026: चक्रवात मुरासु, 24 घंटे का नियम, ₹14,500 करोड़ की भंडारण योजना और 10 बड़ी खबरें (PDF + क्विज़)
- Thomson Model of Atom: थॉमसन का परमाणु मॉडल आसान भाषा में (Class 9 + परीक्षा नोट्स)
- Self Appraisal Comments by Employee Example: कैसे लिखें, 60+ तैयार Comments (TCS, Bank, APAR), Hindi + PDF
- Post Office Savings Scheme 2026: 9 स्कीमों की दरें, नियम और ₹1 लाख का हिसाब
तथ्य आपके सामने, फ़ैसला आपका।

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








