

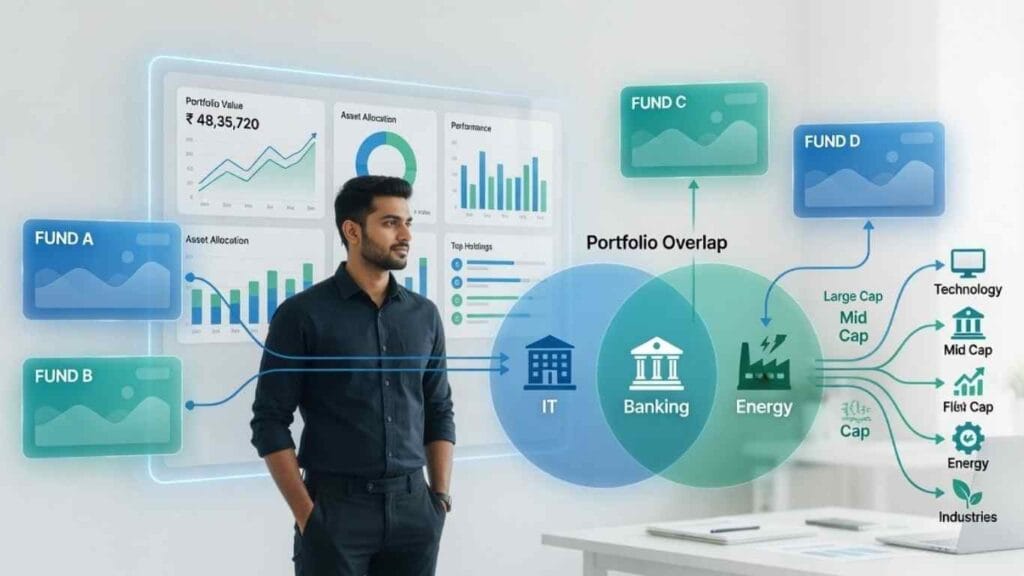
एक नज़र में
म्यूचुअल फंड ओवरलैप का मतलब है — आपके अलग-अलग फंड्स असल में एक जैसे स्टॉक्स में पैसा लगा रहे हों, जिससे डायवर्सिफिकेशन का फ़ायदा कम हो जाता है, भले ही फंड्स के नाम अलग-अलग हों। हर ओवरलैप खराब नहीं होता — एक ही कैटेगरी के फंड्स में कुछ ओवरलैप सामान्य है। इसे फ्री टूल्स से 2 मिनट में चेक किया जा सकता है, और अगर ओवरलैप मिल भी जाए तो तुरंत फंड बेचने की बजाय सोच-समझकर कदम उठाना चाहिए।
आपने शायद सोचकर चार अलग-अलग म्यूचुअल फंड खरीदे होंगे — यह मानकर कि पैसा चार अलग जगह बंट गया है, रिस्क कम हो गया है। लेकिन क्या आपने कभी म्यूचुअल फंड ओवरलैप चेक किया — यानी यह देखा कि ये चारों फंड असल में किन कंपनियों में पैसा लगा रहे हैं?
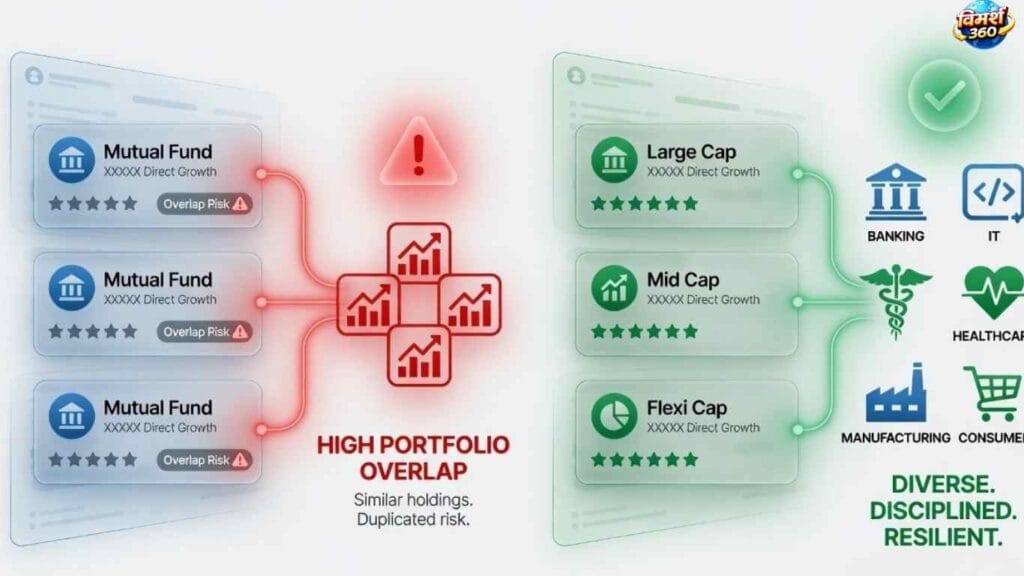
बहुत से निवेशक बिना जाने ऐसे 2-3 फंड्स होल्ड करते हैं जिनके अंदर के ज़्यादातर बड़े स्टॉक्स एक जैसे होते हैं। नाम अलग, फंड हाउस अलग, लेकिन पोर्टफोलियो लगभग एक ही। इसी को म्यूचुअल फंड ओवरलैप कहते हैं — और यह उतना दुर्लभ नहीं जितना लगता है, बल्कि निवेशकों की एक बहुत आम गलती है। इस आर्टिकल में हम पोर्टफोलियो ओवरलैप को आसान भाषा में समझेंगे और यह भी जानेंगे कि इसे कैसे चेक करें।
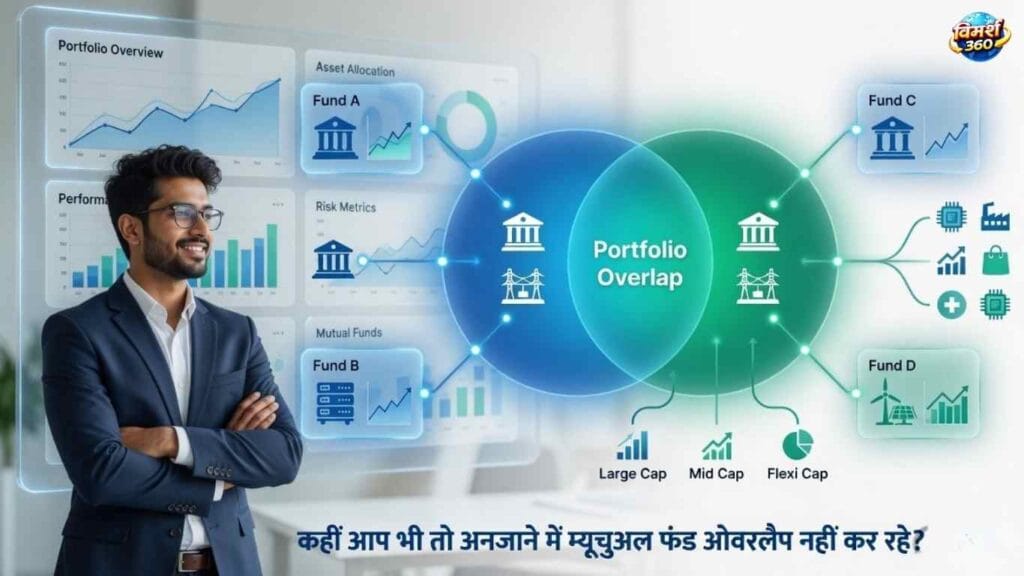
रमेश की कहानी — पैसा चार जगह, भरोसा एक जैसा
रमेश को लगा कि उसने चार अलग-अलग म्यूचुअल फंड खरीद लिए हैं। अब उसका पैसा चार जगह बंट गया है। लेकिन जब उसने पहली बार पोर्टफोलियो ओवरलैप चेक किया, तो पता चला कि जिन चार फंडों पर उसे भरोसा था, वे चारों कई एक जैसी कंपनियों में ही निवेश कर रहे थे — और यह उसके निवेश के डायवर्सिफिकेशन वाले पूरे उद्देश्य को ही बेकार कर रहा था।
रमेश ने हर फंड अलग समय पर, अलग सलाह पर खरीदा था — कभी किसी दोस्त की सलाह पर, कभी बैंक की स्कीम पर। किसी ने उसे नहीं बताया कि “डायवर्सिफिकेशन” सिर्फ़ फंड की संख्या से नहीं, अंदर के स्टॉक्स से तय होता है।
अब सवाल यह है — रमेश जैसी गलती आप भी तो नहीं कर रहे?
म्यूचुअल फंड ओवरलैप क्या है
⚠️ जानने वाली बात: अलग-अलग वेबसाइटें और ऐप्स ओवरलैप अलग-अलग तरीके (methodology) से कैलकुलेट करती हैं, इसलिए एक ही जोड़ी फंड्स का % अलग-अलग टूल्स पर थोड़ा अलग दिख सकता है। यह सामान्य है।
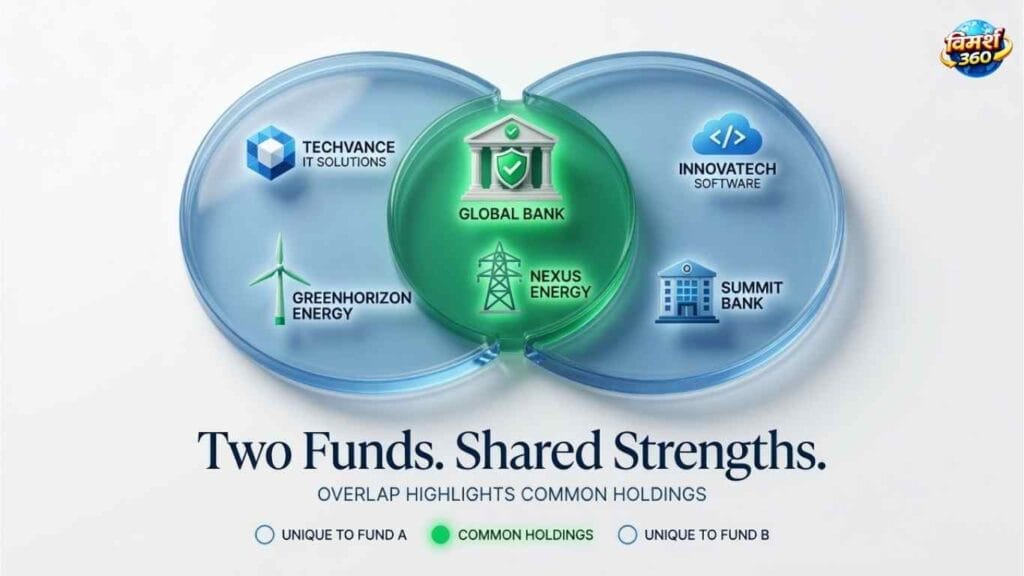
सीधी भाषा में — म्यूचुअल फंड ओवरलैप वह स्थिति है जब आपके दो या ज़्यादा फंड्स के पोर्टफोलियो में कई कॉमन स्टॉक्स होते हैं।
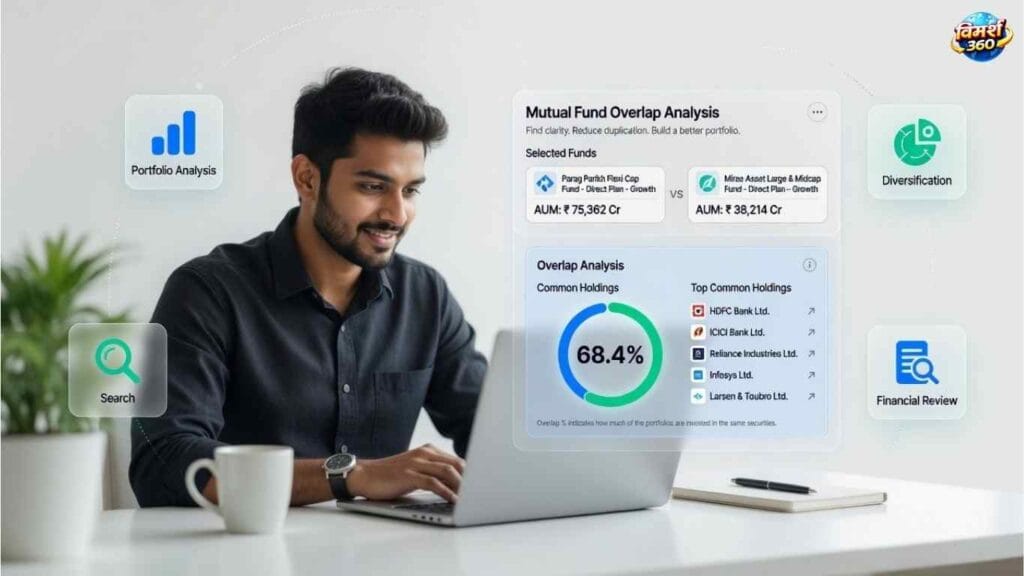
अधिकांश ओवरलैप टूल्स दोनों फंड्स की कॉमन होल्डिंग्स और उनके वेटेज के आधार पर ओवरलैप प्रतिशत का अनुमान लगाते हैं। अलग-अलग प्लेटफ़ॉर्म की गणना का तरीका थोड़ा अलग हो सकता है, इसलिए exact % से ज़्यादा ज़रूरी है overall pattern समझना।
यानी अगर दो फंड्स दोनों इंफोसिस, TCS और HDFC बैंक में बड़ा हिस्सा रखते हैं, तो उतना हिस्सा “ओवरलैप” माना जाएगा — भले ही बाकी होल्डिंग्स अलग हों।
डायवर्सिफिकेशन क्या है? इसका मतलब है कि आपका निवेश अलग-अलग कंपनियों, सेक्टरों, एसेट क्लास और निवेश रणनीतियों में फैला हो, ताकि किसी एक हिस्से में गिरावट आने पर पूरा पोर्टफोलियो प्रभावित न हो। ओवरलैप ज़्यादा होने का मतलब है कि यह फैलाव उतना असरदार नहीं जितना दिखता है।
म्यूचुअल फंड ओवरलैप होता क्यों है
एक ही कैटेगरी के कई फंड
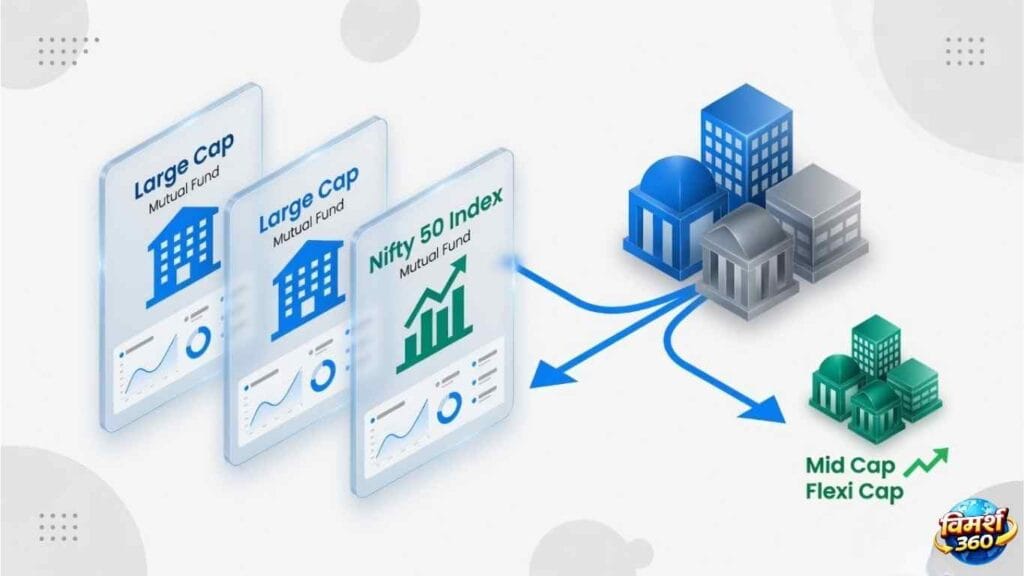
अगर आपके पास दो-तीन लार्ज-कैप फंड हैं, तो ओवरलैप होना लगभग तय है। लार्ज-कैप कैटेगरी में निवेश योग्य कंपनियों की संख्या सीमित होती है, इसलिए ज़्यादातर लार्ज-कैप फंड टॉप 30-50 कंपनियों में से ही चुनते हैं।
एक ही AMC के फंड
कई बार एक ही फंड हाउस के दो अलग-अलग नाम वाले फंड्स की रणनीति और होल्डिंग्स काफी मिलती-जुलती होती हैं। यह समस्या इतनी आम है कि SEBI ने अपने मार्च 2026 के Master Circular में फंड हाउसों के लिए यह अनिवार्य कर दिया कि सेक्टोरल/थीमैटिक कैटेगरी में एक ही AMC की स्कीमों के बीच ओवरलैप 50% से नीचे रखा जाए (लार्ज-कैप फंड्स को छोड़कर)।
इंडेक्स फंड्स जो एक ही इंडेक्स फॉलो करते हैं
अगर आपने दो अलग-अलग AMC के Nifty 50 इंडेक्स फंड लिए हैं, तो दोनों लगभग एक जैसे ही होंगे — यह डिज़ाइन से तय बात है, गलती नहीं।
क्या म्यूचुअल फंड ओवरलैप हमेशा खराब होता है?
नहीं। यह समझना ज़रूरी है कि हर ओवरलैप समस्या नहीं है।
एक ही कैटेगरी के फंड्स के बीच कुछ कॉमन होल्डिंग होना सामान्य और अपेक्षित है — क्योंकि निवेश योग्य टॉप कंपनियों की संख्या सीमित होती है, तो दो लार्ज-कैप फंड्स के बीच कुछ ओवरलैप स्वाभाविक ही रहेगा।
ओवरलैप तभी सोचने वाली बात बनता है जब यह लगातार बहुत अधिक दिखे और दोनों फंड लगभग एक जैसी निवेश रणनीति अपना रहे हों — तब असल में आप एक ही फंड को दो नामों से रख रहे होते हैं, बिना उसका फ़ायदा उठाए।
Reality Check — एक उदाहरण से समझें
मान लीजिए आपने दो फंड लिए — Fund A और Fund B। Fund A का पोर्टफोलियो देखें तो उसमें इंफोसिस, TCS और स्टेट बैंक जैसी कंपनियां बड़ा हिस्सा हैं। अब Fund B का पोर्टफोलियो देखें — उसमें भी इंफोसिस और TCS मौजूद हैं, बस तीसरी बड़ी होल्डिंग रिलायंस है।
अब दोनों फंड “अलग” दिखते हैं, नाम अलग हैं, फैक्टशीट की डिज़ाइन अलग है — लेकिन आपके पैसे का बड़ा हिस्सा वही दो-तीन कंपनियां संभाल रही हैं। यही असली ओवरलैप है।
| Fund A | Fund B |
|---|---|
| इंफोसिस | इंफोसिस |
| TCS | TCS |
| स्टेट बैंक | रिलायंस |
बाज़ार के डेटा को देखें तो लार्ज-कैप फंड्स के बीच ओवरलैप अक्सर 35% से 60% तक की रेंज में पाया जाता है — यह अपने आप में खराब नहीं है, पर आपको यह पता होना चाहिए कि आपका पोर्टफोलियो वाकई कितना डायवर्सिफाइड है।
म्यूचुअल फंड अपने पोर्टफोलियो समय-समय पर बदलते रहते हैं, इसलिए आज दिख रहा ओवरलैप भविष्य में बदल सकता है। समय-समय पर समीक्षा करना उपयोगी रहता है।
म्यूचुअल फंड ओवरलैप कैसे चेक करें
अच्छी बात यह है कि इसे चेक करने के लिए कोई पेड टूल की ज़रूरत नहीं। कई फ्री वेबसाइट्स/ऐप्स यह सुविधा देती हैं:
- Advisorkhoj Portfolio Overlap Tool — दो या तीन फंड्स के नाम डालें, तुरंत कॉमन स्टॉक्स और उनका % दिख जाता है
- PrimeInvestor Overlap Tool — 2-3 फंड्स के बीच detailed comparison, क्रॉस-कैटेगरी तुलना भी संभव
- thefundoo.com — कॉमन स्टॉक्स की लिस्ट और उनका वेटेज दिखाता है
स्टेप-बाय-स्टेप:
- अपने सभी म्यूचुअल फंड्स के नाम एक जगह लिख लें
- किसी भी फ्री ओवरलैप टूल में दो-दो फंड की जोड़ी डालें
- कॉमन स्टॉक्स और उनका % नोट करें
- जिस फंड जोड़ी में सबसे अधिक ओवरलैप दिखे, उसकी निवेश रणनीति और कैटेगरी भी देखें — सिर्फ़ प्रतिशत देखकर फ़ैसला न लें
अगर ओवरलैप लगातार अधिक दिखाई दे और दोनों फंड लगभग एक जैसी निवेश रणनीति अपनाते हों, तो पोर्टफोलियो की समीक्षा करना उचित हो सकता है।
अगर म्यूचुअल फंड ओवरलैप निकल आए तो क्या करें?
ओवरलैप देखते ही घबराकर फंड बेच देना सबसे बड़ी गलती होगी। इसके बजाय यह क्रम अपनाना समझदारी है:
- तुरंत फंड मत बेचिए — पहले पूरी तस्वीर समझें
- Exit Load चेक करें — कई फंड शुरुआती सालों में बेचने पर चार्ज लगाते हैं
- Tax impact देखें — कैपिटल गेन्स टैक्स लगने की संभावना है, खासकर अगर होल्डिंग एक साल से कम पुरानी हो
- अपने Goal से जोड़कर देखें — क्या ये फंड्स अलग-अलग लक्ष्यों (रिटायरमेंट, बच्चों की पढ़ाई) के लिए रखे गए हैं? तब ओवरलैप उतनी बड़ी समस्या नहीं
- SIP रोकना है या सिर्फ़ नई दिशा बदलनी है, यह फ़र्क़ समझें — पुराना निवेश बना रहने देना और नया पैसा किसी अलग तरह के फंड में डालना भी एक विकल्प है
- धीरे-धीरे Consolidate करें — एक झटके में सब कुछ बदलने की बजाय चरणों में फ़ैसला लें
यह जानकारी है, सलाह नहीं — अपनी स्थिति के हिसाब से फ़ैसला लेने से पहले एक योग्य सलाहकार से बात करना बेहतर रहेगा।
आम गलतियां
- सिर्फ़ फंड का नाम अलग होने से यह मान लेना कि डायवर्सिफिकेशन हो गया
- हर साल नया फंड जोड़ते जाना, बिना यह चेक किए कि वह पुराने फंड्स से कितना मिलता-जुलता है
https://vimarsh360.com/45-ki-umar-mein-financial-freedom-naukri-majburi-nahi-pasand/
सावधान रहें
“गारंटीड हाई रिटर्न” का दावा करने वाले अनाधिकृत टूल्स और ऐप्स से बचें जो आपसे फंड डेटा मांगते हैं। केवल ऐसी वेबसाइट या ऐप का उपयोग करें जो सार्वजनिक पोर्टफोलियो डेटा का विश्लेषण करती हो। किसी भी अनजान प्लेटफ़ॉर्म पर अपनी निवेश संबंधी संवेदनशील जानकारी, लॉगिन विवरण या OTP कभी साझा न करें।
60-सेकंड सेल्फ चेक
- अपने सभी म्यूचुअल फंड्स की लिस्ट बनाएं
- किसी फ्री ओवरलैप टूल में दो-दो की जोड़ी डालें
- खुद से तीन सवाल पूछें:
- क्या ये फंड्स अलग-अलग कैटेगरी (लार्ज-कैप/मिड-कैप/फ्लेक्सी-कैप) के हैं?
- क्या ये अलग-अलग AMC के हैं?
- क्या इनका बेंचमार्क अलग है?
अगर तीनों जवाब “हां” के करीब हैं, तो आपका पोर्टफोलियो शायद बेहतर डायवर्सिफाइड है।
अक्सर पूछे जाने वाले सवाल
कितने म्यूचुअल फंड में निवेश करना सही है? कोई एक तय संख्या नहीं है — जो मायने रखता है वह है फंड्स की संख्या नहीं, बल्कि उनकी कैटेगरी और स्ट्रैटेजी में असली फ़र्क़।
पोर्टफोलियो ओवरलैप कितना % सामान्य माना जाता है? एक ही कैटेगरी के फंड्स में कुछ ओवरलैप स्वाभाविक है। यह तभी ध्यान देने लायक बनता है जब यह लगातार बहुत अधिक हो और फंड्स की रणनीति भी लगभग एक जैसी हो।
इंडेक्स फंड में ओवरलैप कैसे टालें? एक ही इंडेक्स (जैसे Nifty 50) को फॉलो करने वाले दो अलग-अलग AMC के इंडेक्स फंड लेने से बचें — इससे कोई अतिरिक्त फ़ायदा नहीं मिलता।
क्या एक ही AMC के दो म्यूचुअल फंड रखना सही है? यह इस पर निर्भर करता है कि दोनों फंड किस कैटेगरी और स्ट्रैटेजी के हैं। एक ही AMC के फंड होने से अपने आप ओवरलैप ज़्यादा नहीं होता, पर चेक करना फिर भी ज़रूरी है।
क्या म्यूचुअल फंड ओवरलैप रिटर्न कम कर देता है? ओवरलैप सीधे रिटर्न कम नहीं करता, लेकिन यह डायवर्सिफिकेशन का फ़ायदा घटा देता है — यानी आपका पोर्टफोलियो जितना “सुरक्षित” लगता है, असल में उतना नहीं होता।
क्या Flexi Cap और Large Cap फंड के बीच भी ओवरलैप हो सकता है? हां, हो सकता है। फ्लेक्सी-कैप फंड अपनी मर्ज़ी से लार्ज-कैप, मिड-कैप और स्मॉल-कैप में निवेश कर सकते हैं, तो अगर वह उस समय ज़्यादातर लार्ज-कैप स्टॉक्स में भारी हो, तो आपके लार्ज-कैप फंड के साथ इसका भी ओवरलैप बन सकता है।
सोर्स और डिस्क्लेमर
यह जानकारी सामान्य समझ के लिए है, निवेश सलाह नहीं। म्यूचुअल फंड निवेश बाज़ार जोखिमों के अधीन हैं। कोई भी फ़ैसला लेने से पहले फंड की स्कीम डॉक्यूमेंट ध्यान से पढ़ें और ज़रूरत हो तो किसी योग्य वित्तीय सलाहकार से सलाह लें।
संदर्भ: Advisorkhoj Mutual Fund Portfolio Overlap Tool, PrimeInvestor Mutual Funds Overlap Analysis, SEBI Master Circular, मार्च 2026 — रिपोर्ट: Value Research
यह भी पढ़ें
- Actuarial Science Course Fees 2026: Actuary बनने का पूरा ख़र्च, सैलरी और पहली नौकरी का रास्ता
- Weekly Current Affairs 1–7 November 2026: चक्रवात मुरासु, 24 घंटे का नियम, ₹14,500 करोड़ की भंडारण योजना और 10 बड़ी खबरें (PDF + क्विज़)
- Thomson Model of Atom: थॉमसन का परमाणु मॉडल आसान भाषा में (Class 9 + परीक्षा नोट्स)
- Self Appraisal Comments by Employee Example: कैसे लिखें, 60+ तैयार Comments (TCS, Bank, APAR), Hindi + PDF
- Post Office Savings Scheme 2026: 9 स्कीमों की दरें, नियम और ₹1 लाख का हिसाब
निष्कर्ष
चार म्यूचुअल फंड होना अच्छी बात है, लेकिन चारों अगर लगभग एक ही कंपनियों में निवेश कर रहे हों, तो आपके पोर्टफोलियो की विविधता सिर्फ़ कागज़ पर रह जाती है। निवेश का उद्देश्य केवल फंड्स की संख्या बढ़ाना नहीं, बल्कि जोखिम को समझदारी से फैलाना है। इसलिए समय-समय पर अपने पोर्टफोलियो का ओवरलैप चेक करें और ज़रूरत पड़ने पर सोच-समझकर बदलाव करें।
तथ्य आपके सामने, फ़ैसला आपका।

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








