

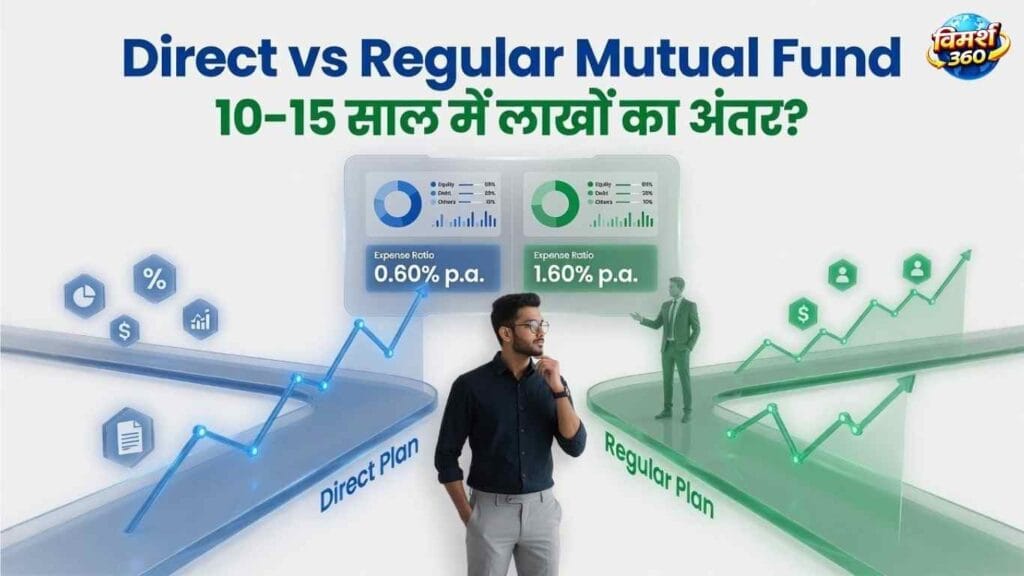
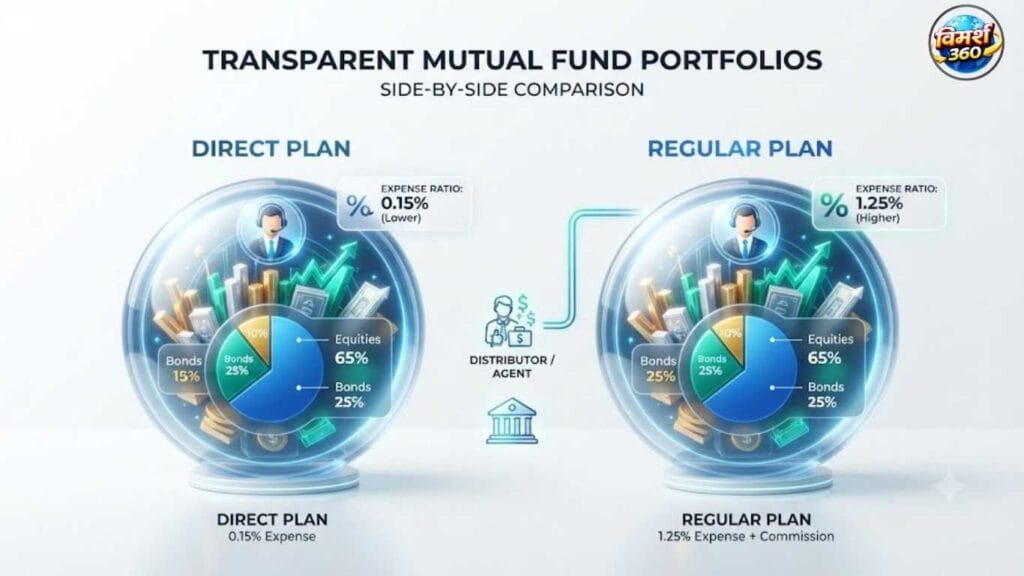
Direct vs Regular Mutual Fund: डायरेक्ट और रेगुलर प्लान एक ही म्यूचुअल फंड के दो वर्ज़न हैं — पोर्टफोलियो और फंड मैनेजर एक जैसे, बस रेगुलर प्लान में डिस्ट्रीब्यूटर का कमीशन जुड़ा एक्सपेंस रेशियो ज़्यादा होता है। यह फ़र्क़ छोटा लगता है, पर लंबी अवधि में कंपाउंडिंग की वजह से बड़ा असर डाल सकता है। डायरेक्ट प्लान हमेशा बेहतर नहीं होता — यह इस पर निर्भर करता है कि आपको सलाह और सहायता चाहिए या नहीं।
Direct vs Regular Mutual Fund
Feature | Direct Plan | Regular Plan |
|---|---|---|
| Commission | नहीं कटता | कटता है |
| Expense Ratio | कम | ज़्यादा |
| Distributor सपोर्ट | नहीं मिलता | मिलता है |
| NAV | थोड़ा ज़्यादा | थोड़ा कम |
| किसके लिए उपयुक्त | अनुभवी/खुद-रिसर्च करने वाले निवेशक | नए निवेशक या जिन्हें सहायता चाहिए |
यह भी पढ़ें
https://vimarsh360.com/sip-vs-fd-financial-goals/
आपका SIP जिस भी फंड में चल रहा है — क्या आपने कभी चेक किया वह Direct Plan है या Regular Plan? बैंक या एजेंट के ज़रिए शुरू किया गया ज़्यादातर SIP अपने आप Regular Plan में चला जाता है, बिना निवेशक को साफ़ तौर पर बताए। हाल ही में Zerodha के सह-संस्थापक Nithin Kamath ने भी निवेशकों को इसी गलती की तरफ़ इशारा किया था — कि बहुत से लोगों को अपने फंड के Direct या Regular होने का फ़र्क़ ही नहीं पता।
रमेश की कहानी
रमेश सोच रहा था — “मैं और अमित दोनों हर महीने ₹5,000 का SIP करते थे। फिर 15 साल बाद उसके पास मुझसे ज़्यादा पैसा कैसे?”
जवाब निकला जब दोनों ने अपनी-अपनी स्टेटमेंट साथ बैठकर देखी। दोनों ने एक ही फंड चुना था, एक ही समय पर शुरू किया था — बस अमित ने Direct Plan में निवेश किया था, रमेश ने Regular Plan में। पोर्टफोलियो एक जैसा, फंड मैनेजर एक जैसा, फिर भी 15 साल में कॉर्पस में साफ़ फ़र्क़ आ गया था।
रमेश को समझ नहीं आया — “फंड तो एक ही है, फिर पैसा अलग कैसे?” यही सवाल शायद आपके मन में भी हो।
Direct vs Regular Mutual Fund: 30-सेकंड जवाब
Direct Plan वह है जिसमें आप बिना किसी डिस्ट्रीब्यूटर/एजेंट के सीधे AMC (फंड हाउस) से निवेश करते हैं। Regular Plan वह है जिसमें आप किसी डिस्ट्रीब्यूटर, बैंक या ऐप के ज़रिए निवेश करते हैं, जो इसके लिए कमीशन कमाता है। दोनों का पोर्टफोलियो और फंड मैनेजर बिल्कुल एक जैसा होता है — फ़र्क़ सिर्फ़ लागत में है।
एक्सपेंस रेशियो आख़िर है क्या?
अगर किसी फंड का एक्सपेंस रेशियो 1.8% है, तो इसका मतलब यह नहीं कि हर साल आपके खाते से अलग से पैसा काटा जाएगा। यह खर्च फंड की NAV में पहले से एडजस्ट होता है। इसलिए निवेशक को अलग से कोई बिल नहीं आता, लेकिन रिटर्न थोड़ा कम हो जाता है।
यह फ़र्क़ होता क्यों है
Regular Plan में डिस्ट्रीब्यूटर कमीशन शामिल होता है
जो डिस्ट्रीब्यूटर, बैंक या ऐप आपको Regular Plan बेचते हैं, उन्हें AMFI से ARN (AMFI Registration Number) मिलता है, जिसके ज़रिए वे हर साल एक छोटा Trail Commission कमाते हैं। AMFI के मुताबिक, यह कमीशन आमतौर पर सालाना 0.1% से 1.5% के बीच होता है — यही Regular Plan के ज़्यादा एक्सपेंस रेशियो की वजह है।
Direct Plan में यह कमीशन नहीं कटता
Direct Plan में आप सीधे AMC (Fund House) से जुड़ते हैं — कोई बीच का Distributor नहीं होता, इसलिए यह कमीशन नहीं कटता और NAV थोड़ा ज़्यादा रहता है।
पोर्टफोलियो और फंड मैनेजर बिल्कुल एक जैसा होता है
सिर्फ़ एक्सपेंस रेशियो अलग होता है — बाकी सब कुछ (स्टॉक्स, फंड मैनेजर, रणनीति) एक जैसा रहता है। यह Direct Growth हो या Regular Growth, Direct IDCW हो या Regular IDCW — अंडरलाइंग पोर्टफोलियो में कोई फ़र्क़ नहीं आता।
क्या Direct Plan हमेशा बेहतर होता है?
नहीं। यह इस पर निर्भर करता है:
- Direct Plan में कोई सलाह या सहायता नहीं मिलती — फंड चुनने की पूरी ज़िम्मेदारी आपकी है
- नए निवेशक अक्सर Direct Plan में गलत फंड चुन लेते हैं, क्योंकि कोई गाइड करने वाला नहीं होता
- Regular Plan का थोड़ा ज़्यादा खर्च कई बार Distributor की सेवा (सलाह, पेपरवर्क, फॉलो-अप) की कीमत होती है — जो value भी हो सकती है
Direct Plan हर किसी के लिए सही नहीं होता क्योंकि…
(नीचे दिए उदाहरण illustrative हैं, किसी की व्यक्तिगत सलाह नहीं — असली फ़ैसला हर व्यक्ति की अपनी स्थिति पर निर्भर करता है)
- एक 22 साल के निवेशक के लिए, जो पहली बार SIP कर रहे हैं और निवेश की अच्छी समझ रखते हैं — Direct Plan फिट बैठ सकता है
- एक 55 साल के निवेशक के लिए, जो रिटायरमेंट और टैक्स प्लानिंग के करीब हैं — Distributor या Advisor की सहायता उपयोगी हो सकती है
- एक NRI निवेशक के लिए, जिनकी टैक्स स्थिति जटिल होती है — Fee-only Advisor से सलाह लेना बेहतर हो सकता है
Direct vs Regular Mutual Fund – Reality Check — पूरी चेन गणित से समझें
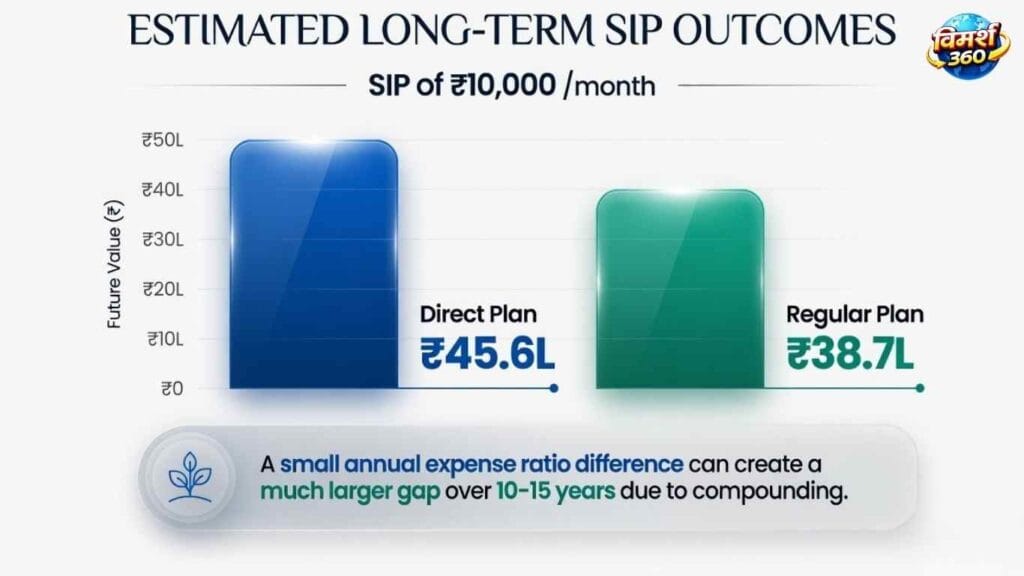
मान लीजिए आप ₹10,000 महीना SIP करते हैं। Regular Plan में डिस्ट्रीब्यूटर कमीशन की वजह से एक्सपेंस रेशियो Direct Plan से करीब 1% ज़्यादा है (असली फ़र्क़ फंड-दर-फंड 0.1% से 1.5% के बीच कहीं भी हो सकता है)।
चेन इस तरह काम करती है:
- Expense Ratio फ़र्क़: Direct में ~1% कम खर्च
- NAV Difference: यह बचत हर साल NAV ग्रोथ में जुड़ती है — Direct का NAV धीरे-धीरे Regular से आगे निकलता जाता है
- Final Corpus Difference: सालों की कंपाउंडिंग में यह छोटा सालाना फ़र्क़ बड़े अंतर में बदल जाता है
illustrative उदाहरण के तौर पर, ₹10,000 महीना SIP, अगर Direct Plan में सालाना रिटर्न ~12% और Regular Plan में ~11% माना जाए (सिर्फ़ 1% एक्सपेंस रेशियो फ़र्क़ की वजह से):
| अवधि | Direct Plan (लगभग) | Regular Plan (लगभग) | फ़र्क़ (लगभग) |
|---|---|---|---|
| 10 साल | ₹23 लाख | ₹22 लाख | ₹1+ लाख |
| 15 साल | ₹50 लाख | ₹46 लाख | ₹4+ लाख |
(यह सिर्फ़ illustrative कैलकुलेशन है, असली रिटर्न मार्केट पर निर्भर करता है और गारंटीड नहीं है)
एक्सपेंस रेशियो AMC समय-समय पर बदल सकते हैं, इसलिए अपने फंड का करंट एक्सपेंस रेशियो फैक्टशीट पर चेक करना उपयोगी रहता है।
दोनों प्लान में पैसा कैसे बढ़ता है
[डायग्राम यहां]
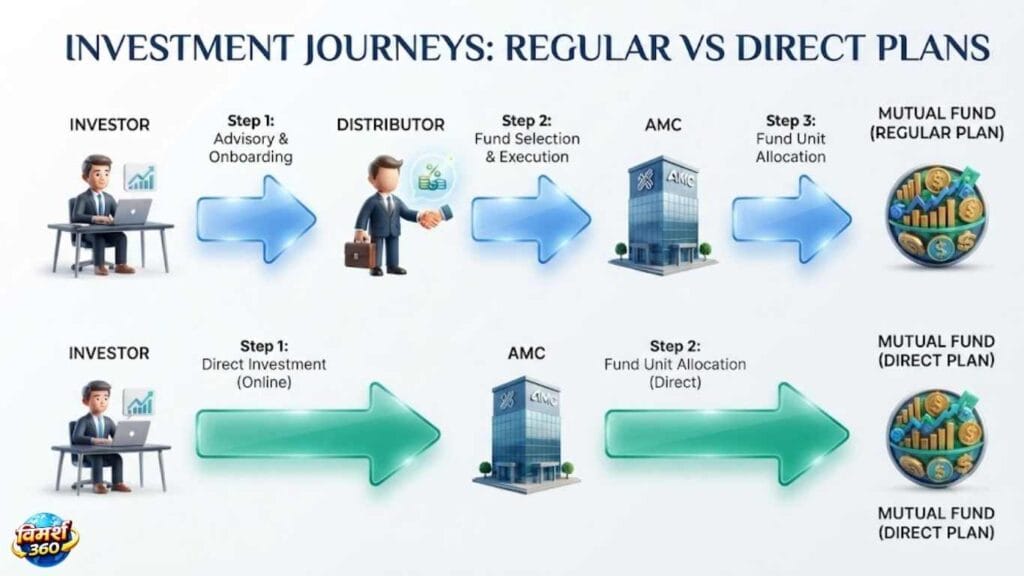
- Regular Plan: निवेशक → Distributor → AMC → Fund
- Direct Plan: निवेशक → AMC → Fund
यह फ़र्क़ देखते ही समझ आ जाता है कि Regular Plan में एक एक्स्ट्रा स्टेप (और उसकी लागत) क्यों जुड़ती है।
आपका फंड Direct है या Regular, कैसे चेक करें
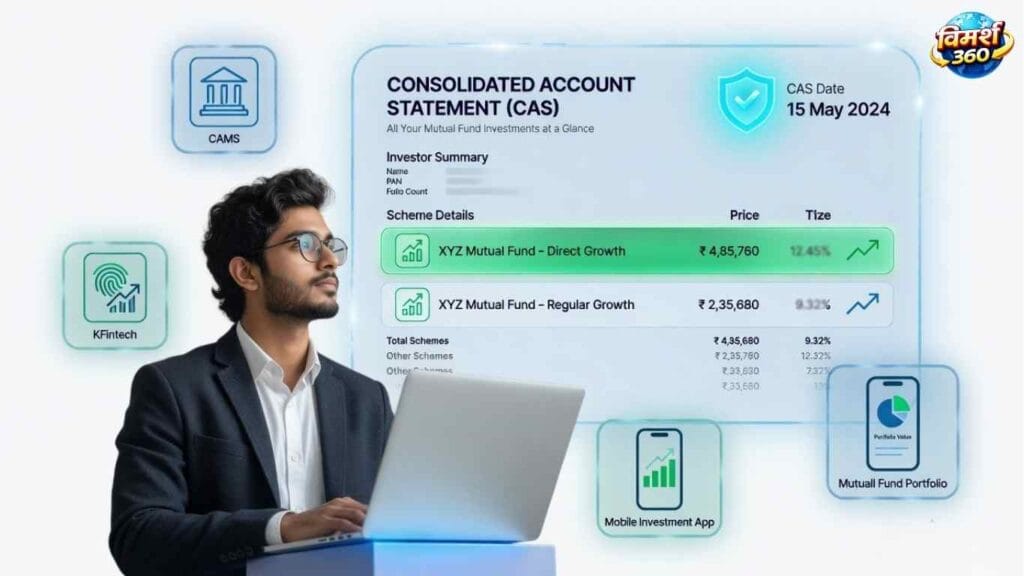
- अपनी CAS (Consolidated Account Statement) निकालें — यह CAMS या KFintech की वेबसाइट से फ्री मिलती है
- स्कीम के नाम के आगे देखें — अगर वहाँ “Direct” लिखा है तो वह Direct Plan है, नहीं तो वह डिफ़ॉल्ट रूप से Regular Plan मानी जाएगी
- अपनी investment ऐप (जैसे Groww, Zerodha Coin, Paytm Money आदि) की होल्डिंग्स स्क्रीन पर भी यह जानकारी मिल जाती है
अगर आप Regular Plan में हैं तो क्या करें?
- तुरंत स्विच मत कीजिए — पहले पूरी तस्वीर समझें
- Exit Load चेक करें — कई फंड शुरुआती सालों में बेचने पर चार्ज लगाते हैं
- Tax impact देखें — स्विच करने का मतलब है पुराने यूनिट्स बेचना और नए खरीदना, जिस पर कैपिटल गेन्स टैक्स लग सकता है
- अपनी स्थिति समझें — अगर Distributor से आपको genuinely value (सलाह, सपोर्ट) मिल रही है, तो सिर्फ़ एक्सपेंस रेशियो देखकर फ़ैसला न लें
- नया SIP Direct Plan में शुरू करना और पुराना निवेश जारी रखना भी एक विकल्प है
यह जानकारी है, सलाह नहीं — अपनी स्थिति के हिसाब से फ़ैसला लेने से पहले किसी योग्य सलाहकार से बात करना बेहतर रहेगा।
आम गलतियां
- यह सोचना कि Direct Plan में फंड अलग या बेहतर परफॉर्म करता है — यह गलत है, पोर्टफोलियो एक जैसा ही होता है
- बिना रिसर्च किए सिर्फ़ “कमीशन बचाने” के लिए Direct में शिफ्ट होना, फिर गलत फंड चुन लेना
सावधान रहें
“हम आपको सबसे बेहतर Direct फंड में शिफ्ट कर देंगे” कहने वाले अनाधिकृत एजेंट या ऐप्स से सावधान रहें।
RIA और Distributor का फ़र्क़ समझें: SEBI-रजिस्टर्ड Registered Investment Adviser (RIA) फ़ीस लेकर पर्सनलाइज़्ड सलाह देने के लिए अधिकृत होता है, जबकि Distributor (ARN Holder) फंड बेचने और उस पर कमीशन कमाने के लिए अधिकृत होता है। दोनों की भूमिका अलग है — यह समझना ज़रूरी है ताकि आप जान सकें कि आपको किस तरह की सेवा मिल रही है।
केवल AMC की ऑफिशियल वेबसाइट, SEBI-रजिस्टर्ड RIA, या भरोसेमंद ऐप्स से ही स्विच करें। किसी को अपना लॉगिन, OTP या PAN डिटेल कभी शेयर न करें।
60-सेकंड सेल्फ चेक
- अपनी CAS स्टेटमेंट निकालें
- हर फंड के नाम के आगे “Direct” लिखा है या नहीं देखें
- खुद से पूछें: क्या मुझे सलाह/सहायता चाहिए, या मैं खुद रिसर्च कर सकता हूँ?
अक्सर पूछे जाने वाले सवाल
Direct और Regular Plan के रिटर्न में कितना फ़र्क़ पड़ता है? फ़र्क़ फंड और उसके एक्सपेंस रेशियो पर निर्भर करता है, आमतौर पर सालाना 0.1% से 1.5% के बीच — जो लंबी अवधि में कंपाउंडिंग से बड़ा फ़र्क़ बना सकता है।
क्या किसी भी AMC का Direct और Regular अलग-अलग फंड होते हैं? नहीं, यह एक ही फंड के दो वर्ज़न हैं — पोर्टफोलियो, फंड मैनेजर सब एक जैसा, सिर्फ़ एक्सपेंस रेशियो अलग।
क्या Groww, Zerodha जैसी ऐप्स पर मिलने वाले सभी फंड Direct होते हैं? ज़्यादातर execution-only प्लेटफॉर्म Direct Plans ही ऑफर करते हैं, पर कन्फर्म करने के लिए हमेशा फंड के नाम में “Direct” चेक करें।
क्या बैंक हमेशा Regular Plan ही बेचते हैं? AMFI के मुताबिक, बैंक जैसे फाइनेंशियल इंटरमीडियरी मुचुअल फंड डिस्ट्रीब्यूटर होते हैं, इसलिए वे अपने पोर्टल पर Direct Plan ऑफर नहीं कर सकते — यानी बैंक के ज़रिए लिया गया निवेश आमतौर पर Regular Plan में ही जाता है।
Regular से Direct में स्विच करने पर टैक्स लगता है? हां, संभव है — स्विच करना यूनिट्स बेचने और नए खरीदने जैसा माना जाता है, जिस पर कैपिटल गेन्स टैक्स लागू हो सकता है, होल्डिंग अवधि के हिसाब से।
Direct Plan में Advisor/Distributor सपोर्ट क्यों नहीं मिलता? क्योंकि Direct Plan को “execution-only” डिज़ाइन किया गया है — आप सीधे AMC से जुड़ते हैं, कोई कमीशन-आधारित बिचौलिया नहीं होता, इसलिए उससे जुड़ी advisory सेवा भी शामिल नहीं होती।
सोर्स और डिस्क्लेमर
यह जानकारी सामान्य समझ के लिए है, निवेश सलाह नहीं। म्यूचुअल फंड निवेश बाज़ार जोखिमों के अधीन हैं। कोई भी फ़ैसला लेने से पहले फंड की स्कीम डॉक्यूमेंट ध्यान से पढ़ें और ज़रूरत हो तो किसी योग्य वित्तीय सलाहकार से सलाह लें।
संदर्भ: Nithin Kamath — Business Standard, 10 जुलाई 2026, AMFI — Direct Plan आधिकारिक जानकारी
निष्कर्ष
कमीशन का फ़र्क़ छोटा दिखता है, पर सालों में बड़ा बन जाता है — फिर भी “सस्ता हमेशा सही” नहीं, अपनी ज़रूरत समझकर फ़ैसला लें।
अगर आपने आज सिर्फ़ एक काम किया — अपनी CAS खोलकर यह देख लिया कि आपका SIP Direct है या Regular — तो शायद यह लेख पढ़ने का सबसे बड़ा फ़ायदा वहीं मिल जाएगा।
तथ्य आपके सामने हैं। निर्णय आपकी ज़रूरत, आपकी समझ और आपके वित्तीय लक्ष्य के आधार पर होना चाहिए।
यह भी पढ़ें
- Actuarial Science Course Fees 2026: Actuary बनने का पूरा ख़र्च, सैलरी और पहली नौकरी का रास्ता
- Weekly Current Affairs 1–7 November 2026: चक्रवात मुरासु, 24 घंटे का नियम, ₹14,500 करोड़ की भंडारण योजना और 10 बड़ी खबरें (PDF + क्विज़)
- Thomson Model of Atom: थॉमसन का परमाणु मॉडल आसान भाषा में (Class 9 + परीक्षा नोट्स)
- Self Appraisal Comments by Employee Example: कैसे लिखें, 60+ तैयार Comments (TCS, Bank, APAR), Hindi + PDF
- Post Office Savings Scheme 2026: 9 स्कीमों की दरें, नियम और ₹1 लाख का हिसाब

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








