

एक नज़र में
ज़्यादातर लेख कहते हैं — Financial Freedom का मतलब जल्दी रिटायर होना है। यह लेख कुछ और कहता है — Financial Freedom का मतलब जल्दी रिटायर होना नहीं, बल्कि ऐसी स्थिति बनाना है जहाँ आप अपनी शर्तों पर जीवन और काम चुन सकें। यह रमेश की Financial Stability Pyramid यात्रा का आख़िरी पड़ाव है — जहाँ Wealth Creation सिर्फ़ पैसा नहीं, बल्कि Choice बन जाता है।
Financial Freedom Meaning in Hindi
रमेश ने Level 0 से Level 6 तक की पूरी यात्रा पूरी की — Cash Flow, Debt, Income Stability, Emergency Fund, Insurance, SIP, Retirement Planning।
अब वह 32 साल का है। एक दिन दोस्त ने पूछा — “45 में retire होकर क्या करोगे? घर बैठोगे?”
रमेश मुस्कुराया — “नहीं। वही काम करूँगा जो अभी कर रहा हूँ। बस तब वह मजबूरी नहीं होगा।”
यही असली Financial Freedom है — काम छोड़ना नहीं, काम को Choice बना देना।
Financial Freedom क्या है
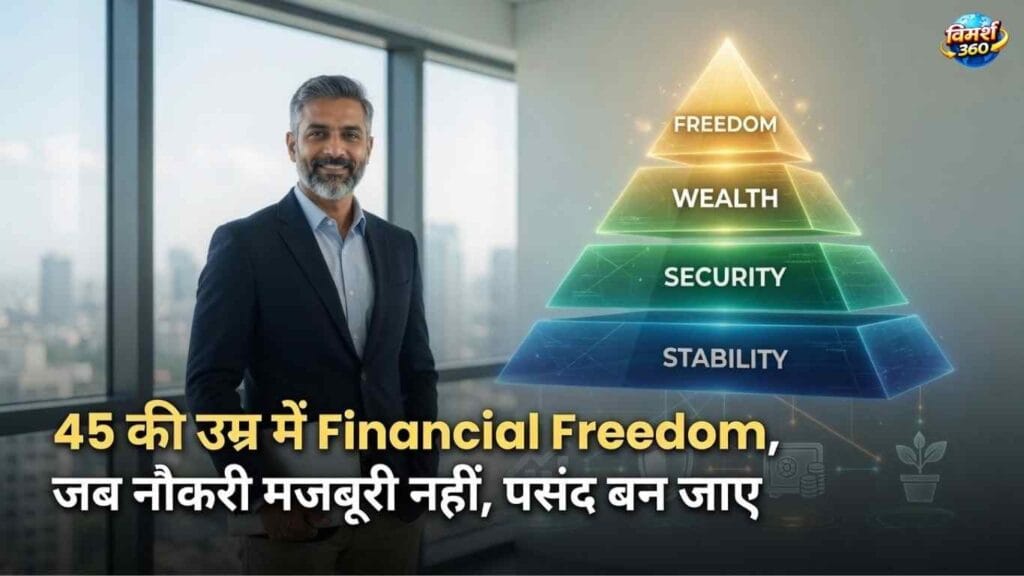
Financial Freedom Pyramid के सबसे ऊपर खड़ा है:
Stability (आर्थिक झटकों को झेलने की क्षमता)
↑
Security (रोज़मर्रा के खर्च बिना तनाव के पूरे होना)
↑
Wealth (संपत्ति और जमा-पूँजी का बढ़ना)
↑
Freedom (काम करना मजबूरी नहीं, पसंद बन जाए)
Financial Freedom का सीधा मतलब है — जब आपकी Passive Income (investments, rental, dividends से आने वाली आय) आपके ज़रूरी खर्चों को cover कर दे। उस पल के बाद, नौकरी एक ज़रूरत नहीं, एक चुनाव बन जाती है।
Financial Freedom ≠ काम बंद करना। यह nuance बहुत ज़रूरी है — रमेश काम करना बंद नहीं करेगा। वह वही काम जारी रखेगा, पर अब “करना पड़ता है” की जगह “करना चाहता है” से।
👉 Financial Stability Pyramid — पूरा Hub Article पढ़ें
Financial Freedom vs Financial Independence
पश्चिमी FIRE (Financial Independence, Retire Early) movement में यह दो शब्द अक्सर अलग समझे जाते हैं:
Financial Independence — इतना पैसा है कि ज़रूरी खर्च चल जाएं, चाहे नौकरी हो या न हो।
Financial Freedom — सिर्फ़ ज़रूरत नहीं, बल्कि choice है। आप काम करना चुनते हैं क्योंकि आपको पसंद है, ज़रूरत की वजह से नहीं।
भारतीय context में यह फ़र्क़ मायने रखता है क्योंकि यहाँ family responsibilities, parents की देखभाल, और सामाजिक अपेक्षाएं पश्चिमी देशों से अलग हैं। इसलिए सिर्फ़ “Independence” (काम छोड़ने लायक पैसा) काफ़ी नहीं — असली लक्ष्य “Freedom” (चुनने की ताकत) होना चाहिए।
Wealth Creation — Saving से कैसे अलग है
Pyramid का Level 7 है Wealth Creation। यह Saving से अलग है:
Saving — पैसा अलग रखना, growth नहीं
Investing — पैसे को काम पर लगाना, moderate growth
Wealth Creation — Compounding के ज़रिए लंबी अवधि में पैसे को खुद-ब-खुद बढ़ने देना
रमेश ने Level 5 और Level 6 में जो SIPs शुरू की थीं (Goal-Based Investing, Retirement Planning), अब वो एक साथ मिलकर काम करती हैं — यही Wealth Creation का असली मतलब है। अलग-अलग छोटी SIPs, समय के साथ मिलकर एक बड़ा Net Worth बनाती हैं।
👉 SIP, Step Up SIP कब शुरू करें — Goal-Based Investing, पढ़ें
45 की उम्र क्यों? जल्दी भी नहीं, बहुत देर भी नहीं
45 कोई magic number नहीं है, पर यह एक Financial Sweet Spot बन सकता है — पाँच वजहों से:
1. Career Maturity — 20-22 साल का experience, जिसमें आपने अपनी field में skill और income दोनों build की
2. Highest Earning Years — आमतौर पर करियर के 35-50 साल के बीच income सबसे ज़्यादा होती है
3. बच्चों को आपकी सबसे ज़्यादा ज़रूरत इसी उम्र में होती है — जब आप 45 के आसपास होते हैं, आपके बच्चे आमतौर पर 15-20 साल के बीच होते हैं। Frontiers in Psychology में प्रकाशित एक अध्ययन सहित कई adolescent development research के अनुसार, teenage years में parents की active involvement बच्चों के academic performance, social responsibility, और emotional wellbeing में महत्वपूर्ण भूमिका निभाती है — कुछ अध्ययनों में पिता की भागीदारी को विशेष रूप से उल्लेखनीय पाया गया है। Financial Freedom का एक फ़ायदा यह भी है कि यह आपको समय और flexibility दोनों देता है — ताकि आप अपने बच्चों की इस महत्वपूर्ण उम्र में, एक demanding job की मजबूरी के बिना, उनके लिए मौजूद रह सकें। यह सिर्फ़ पैसे की बात नहीं, बल्कि उस समय की उपलब्धता की भी बात है
4. Parents की ज़िम्मेदारी सामने है, पर Retirement अभी दूर — इस उम्र में parents को समय और सहारा दोनों दिए जा सकते हैं
5. Retirement (60-65) अभी 15-20 साल दूर है — यानी अगर 45 में Financial Freedom मिल भी जाए, तो भी काफ़ी productive साल बाकी हैं
इन पाँचों factors के मिलने से 45 एक व्यावहारिक, यथार्थवादी लक्ष्य बनता है — न बहुत जल्दी (जहाँ जोखिम बहुत ज़्यादा हो), न बहुत देर (जहाँ फ़ायदा महसूस करने का समय कम बचे)।
Reality Check — शुरुआत की उम्र से क्या फ़र्क़ पड़ता है
| शुरुआत की उम्र | 45 तक निवेश के साल | Illustrative Corpus (12% अनुमानित return पर) |
|---|---|---|
| 23 साल | 22 साल | सबसे बड़ा — compounding का पूरा फ़ायदा |
| 28 साल | 17 साल | मध्यम — अभी भी अच्छा फ़ायदा |
| 33 साल | 12 साल | कम — ज़्यादा monthly SIP चाहिए होगी |
यह केवल Illustrative Example है। Returns guaranteed नहीं हैं। Inflation अलग हो सकती है। Income growth अलग हो सकती है। असली corpus आपकी salary growth, saving discipline, और market performance पर निर्भर करेगा।
👉 SIP vs FD — हर बड़े खर्च का सेविंग प्लान अलग क्यों होना चाहिए, पढ़ें
Lifestyle Inflation — Financial Freedom का सबसे बड़ा दुश्मन
दो लोग, दोनों 45 साल के, दोनों के पास ₹3 करोड़ का corpus।
पहले का महीने का खर्च ₹70,000 है।
दूसरे का महीने का खर्च ₹2,20,000 है।
पहला व्यक्ति Financial Freedom में है — उसका corpus उसके खर्च से कहीं ज़्यादा return दे सकता है।
दूसरा व्यक्ति Financial Freedom में नहीं है — इतना बड़ा corpus होने के बावजूद, उसका lifestyle उसे अब भी नौकरी पर निर्भर रखता है।
यही Lifestyle Inflation का असली खतरा है — corpus कितना बड़ा है, यह उतना मायने नहीं रखता जितना यह कि आपका खर्च कितना नियंत्रण में है।
👉 सैलरी बढ़ रही है, फिर भी बचत जीरो? Lifestyle Inflation की 7 वजहें पढ़ें
Financial Freedom के बाद ज़िंदगी कैसी दिखती है
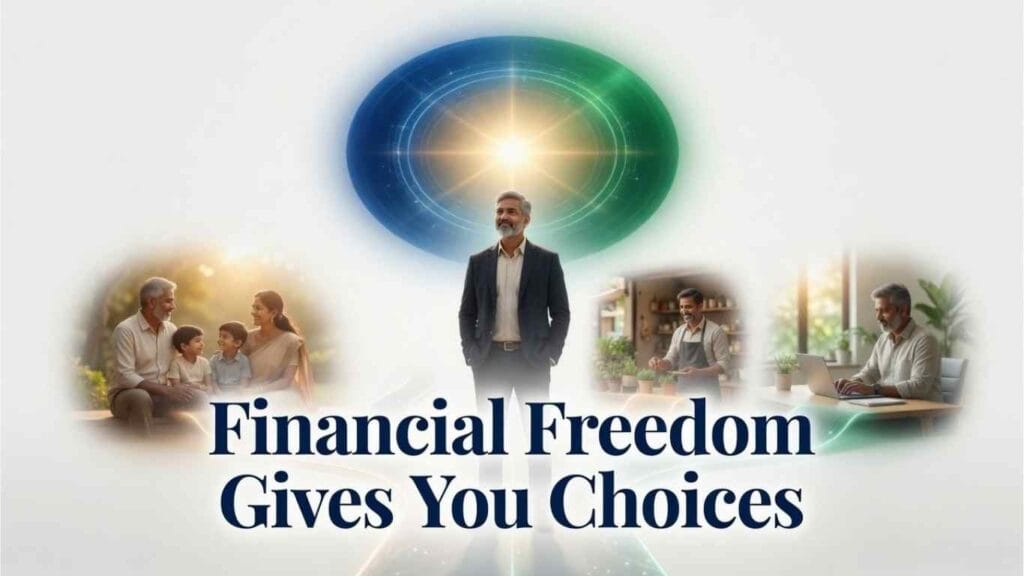
यह सिर्फ़ Travel या ज़्यादा Family Time की बात नहीं है। असल में Financial Freedom देता है:
“ना” बोलने की ताकत — जो काम पसंद नहीं, उसे मना करने की क्षमता
Wrong Boss छोड़ने की ताकत — बिना financial डर के एक toxic काम की जगह से निकलने का साहस
Career बदलने की ताकत — 45 की उम्र में भी नई दिशा चुनने की आज़ादी, सिर्फ़ पैसों की मजबूरी में एक ही राह पर न चलना
अपने शहर लौटने की ताकत — जिन्होंने बड़े शहरों में करियर के लिए घर छोड़ा, अब वापस अपनी जड़ों के पास जाने का विकल्प
Parents के साथ रहने की ताकत — उस उम्र में जब उन्हें सबसे ज़्यादा साथ चाहिए, समय दे पाना
Business शुरू करने की ताकत — बिना salary खोने के डर के, अपना खुद का कुछ शुरू करने की गुंजाइश
Passion चुनने की ताकत — जो हमेशा से करना चाहते थे, उसे अब वक़्त और financial सुरक्षा दोनों के साथ करना
यही Financial Freedom का असली उपहार है — विकल्प।
रमेश की पूरी Pyramid यात्रा — एक नज़र में
| Level | रमेश ने क्या सीखा | Article |
|---|---|---|
| Hub | Financial Stability = बड़ी आर्थिक चोट झेलने की क्षमता | Financial Stability क्या है |
| Level 0 (भाग 1) | Lifestyle Inflation को पहचानना | सैलरी बढ़ी, बचत जीरो |
| Level 0 (भाग 2) | Debt Trap से बाहर निकलना | Debt Trap से कैसे बचें |
| Level 1 | Income Stability बनाना, AI के दौर में Extra Income | Naukri के साथ Extra Income |
| Level 2 | Emergency Fund का सही मतलब | Emergency Fund का सच |
| Level 3+4 | Health और Term Insurance — सुरक्षा की परत | Health Cover और Term Insurance |
| Level 5 | Goal-Based Investing, SIP vs FD | SIP, Step Up SIP कब शुरू करें और SIP vs FD |
| Level 6 | Retirement Planning — EPF के आगे क्या | क्या केवल EPF काफ़ी है |
| Level 7 + Destination | Wealth Creation और Financial Freedom | यह Article |
आम गलतियाँ
पहली: Financial Freedom को “काम छोड़ना” समझना — असल में यह “choice पाना” है
दूसरी: सिर्फ़ corpus के नंबर को देखना, Lifestyle Inflation को नज़रअंदाज़ करना — जैसा ऊपर के उदाहरण में दिखा
तीसरी: Wealth Creation शुरू करने में देरी करना — जितनी जल्दी शुरू करें, compounding उतना ज़्यादा काम करता है
चौथी: Financial Freedom को एक fixed संख्या मान लेना — जबकि यह हर व्यक्ति की Income, Lifestyle, Family, Goals, Inflation, और Risk Profile पर निर्भर करता है
क्या आप Financial Freedom के करीब हैं? (Checklist)
- मेरा Emergency Fund तैयार है
- Health और Term Insurance पूरा है
- High Interest Loan/Debt खत्म हो चुका है
- Goal-Based SIP चल रही है
- Retirement Plan लिखित रूप में सोचा हुआ है
- Lifestyle Inflation Control में है
- Net Worth लगातार बढ़ रहा है
- कोई Passive Income Source शुरू हो चुका है
जितने ✅ ज़्यादा, उतना आप Financial Freedom के करीब हैं।
आज से क्या करें?
आज: ऊपर दी checklist से अपना status चेक करें — कहाँ gaps हैं?
इस सप्ताह: अपना current Net Worth calculate करें (Assets – Liabilities)
इस महीने: अपनी Lifestyle Inflation को review करें — क्या खर्च ज़रूरत से बढ़ रहा है?
अगले साल: एक realistic “Financial Freedom Number” तय करें — अपनी salary, lifestyle, और goals के हिसाब से, न कि किसी और के benchmark से
अक्सर पूछे जाने वाले सवाल
Financial Freedom का मतलब क्या है?
Financial Freedom का मतलब है जब आपकी Passive Income आपके ज़रूरी खर्चों को cover कर दे, और नौकरी करना एक ज़रूरत नहीं बल्कि एक चुनाव बन जाए।
क्या Financial Freedom का मतलब नौकरी छोड़ना है?
नहीं। Financial Freedom मिलने के बाद भी बहुत से लोग वही काम जारी रखते हैं जो उन्हें पसंद है — फ़र्क़ सिर्फ़ यह है कि अब वह मजबूरी नहीं, चुनाव है।
क्या भारत में FIRE (Financial Independence, Retire Early) Practical है?
पश्चिमी FIRE movement की कुछ assumptions (जैसे specific withdrawal rates) भारतीय context में सीधे apply नहीं होतीं, क्योंकि यहाँ inflation, healthcare cost, और family responsibilities अलग पैटर्न में चलते हैं। पर core सिद्धांत — जल्दी बचत, disciplined investing — भारत में भी उतना ही प्रासंगिक है।
Financial Independence और Financial Freedom में क्या अंतर है?
Financial Independence का मतलब है ज़रूरी खर्च चलाने लायक पैसा होना। Financial Freedom इससे आगे जाकर choice देता है — काम करना या न करना, आपकी मर्ज़ी।
क्या 45 के बाद भी Financial Freedom मिल सकती है?
हाँ, बिल्कुल। 45 कोई fixed deadline नहीं, एक practical sweet spot है। देर से शुरुआत करने वालों को ज़्यादा savings rate या ज़्यादा समय चाहिए हो सकता है, पर लक्ष्य किसी भी उम्र में संभव है।
कितना Corpus चाहिए Financial Freedom के लिए?
यह एक fixed संख्या नहीं है। यह आपकी Lifestyle, City, Family Size, और Inflation पर निर्भर करता है। ऊपर के उदाहरण में देखा — बराबर corpus होने पर भी अलग lifestyle से अलग नतीजे मिलते हैं।
क्या सिर्फ़ SIP से Financial Freedom मिल सकती है?
SIP एक महत्वपूर्ण tool है, पर अकेला काफ़ी नहीं। Financial Freedom के लिए Cash Flow control, Debt-free होना, Insurance, Emergency Fund — यह सब मिलकर एक मज़बूत नींव बनाते हैं, जिस पर SIP/Wealth Creation खड़ा हो सकता है।
अगर देर से शुरुआत की हो तो क्या करें?
देर से शुरुआत करने वालों के लिए दो विकल्प हैं — Savings Rate बढ़ाना, या Financial Freedom का लक्ष्य थोड़ा आगे खिसकाना। दोनों ही मामलों में, आज से शुरू करना कल से बेहतर है।
यह जानकारी किन स्रोतों से सत्यापित की गई है
- Mutual Fund और SIP: AMFI (Association of Mutual Funds in India)
- Risk Disclosure: SEBI Investor Education
- Retirement Planning: PFRDA, EPFO Official Website
- Inflation Data: RBI Annual Reports
- Tax Rules: Income Tax Department guidelines (समय के साथ बदल सकते हैं)
- Adolescent development पर research: Fathers’ presence and adolescents’ interpersonal relationship quality — Frontiers in Psychology (PMC)
अस्वीकरण: Financial Freedom कोई Fixed Number नहीं है। यह हर व्यक्ति की Income, Lifestyle, Family Structure, Goals, Inflation, और Risk Profile पर निर्भर करता है। इस article में दिए गए उदाहरण illustrative हैं, वास्तविक निर्णय के लिए प्रमाणित Financial Advisor से सलाह लें।
Financial Stability Pyramid — यात्रा पूरी हुई
✅ Hub — Financial Stability क्या है
✅ Level 0 — Lifestyle Inflation + Debt Trap
✅ Level 1 — Income Stability
✅ Level 2 — Emergency Fund
✅ Level 3+4 — Health + Term Insurance
✅ Level 5 — Goal-Based Investing, SIP vs FD
✅ Level 6 — Retirement Planning
🎉 Level 7 + Destination — Wealth Creation, Financial Freedom (पूरी यात्रा complete)
Level 0 पर रमेश हर महीने salary आने का इंतज़ार करता था।
Level 2 पर उसे EMI का डर था।
Level 4 पर उसे Emergency का डर नहीं रहा।
Level 5 पर उसने Investing शुरू की।
Level 6 पर उसने Retirement को पहली बार आँखों के सामने देखा।
Level 7 पर उसे समझ आया —
Financial Freedom का मतलब पैसा नहीं… Choice है।
तथ्य आपके सामने, फ़ैसला आपका।

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








