

Financial Stability के Level 0-4 पूरा करने के बाद ही SIP का असली फ़ायदा मिलता है। Step Up SIP का मतलब है हर साल अपना निवेश एक तय % से बढ़ाना — ताकि सैलरी के साथ-साथ आपका निवेश भी बढ़े। सिर्फ़ ₹5,000 की SIP, सालाना Step-Up के साथ, 20 साल में सामान्य SIP से लाखों ज़्यादा corpus बना सकती है।
रमेश ने Level 0 से Level 4 तक की यात्रा पूरी की — Cash Flow ठीक किया, Debt Trap से निकला, Extra Income बनाई, Emergency Fund तैयार किया, Health और Term Insurance ले ली।
अब पहली बार वह बिना डर के SIP के बारे में सोच रहा है।
पर एक नया सवाल है — “कितना SIP करूँ? और यह Step Up SIP क्या होता है जो हर कोई बता रहा है?”
यही वह जगह है जहाँ ज़्यादातर लोग ग़लती करते हैं — SIP शुरू तो करते हैं, पर बिना step-up के। सैलरी हर साल बढ़ती है, SIP वहीं की वहीं रहती है।
इससे भी बड़ी गलती यह है — सारी बचत एक ही Step Up SIP में डाल देना, और फिर उसी एक SIP से शादी, बच्चों की पढ़ाई, और रिटायरमेंट — तीनों की उम्मीद रखना।
नतीजा? जब शादी का समय आता है, वही SIP तोड़ी जाती है। कुछ साल बाद बच्चों की पढ़ाई के लिए फिर वही तोड़ी जाती है। हर बार जब यह टूटती है, compounding का पूरा फ़ायदा भी उसी पल ख़त्म हो जाता है।
30 साल की growth, 5वें साल में एक ही झटके में रुक जाती है — क्योंकि पैसा retirement के लिए बढ़ रहा था, पर निकाला शादी के लिए गया।
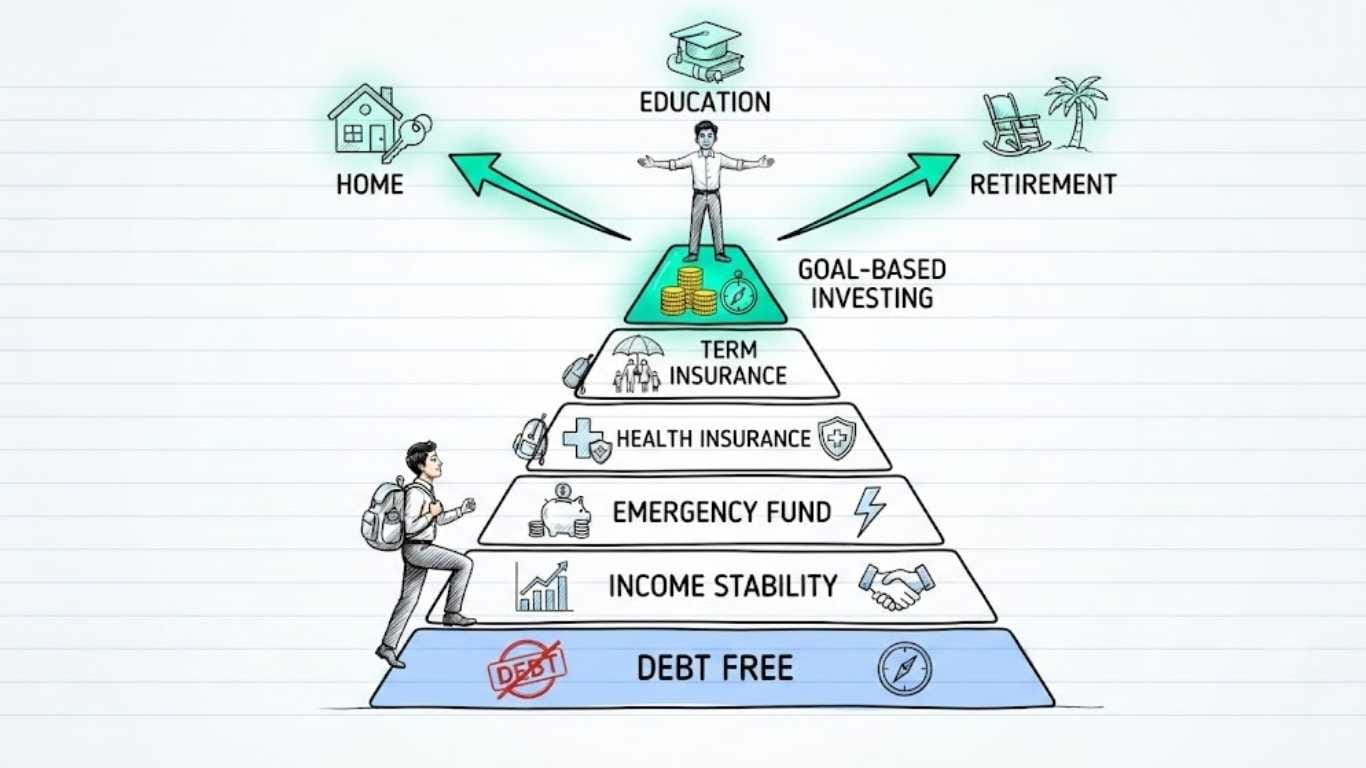
Level 0 से Level 5 तक — रमेश की पूरी यात्रा
SIP क्या है — और यह Financial Stability Pyramid में सबसे आख़िर में क्यों है?
SIP यानी Systematic Investment Plan — हर महीने एक तय रकम mutual fund में निवेश करना।
Hub article में हमने कहा था — “पहले सुरक्षा, फिर निवेश।” यही वजह है कि SIP Pyramid के Level 5 पर है, Level 1 पर नहीं। जिसका Cash Flow ठीक नहीं, Debt Trap में फँसा है, Emergency Fund नहीं है, Insurance नहीं है — उसके लिए SIP शुरू करना जोखिम भरा है, क्योंकि ज़रूरत पड़ने पर वह SIP तोड़नी पड़ती है।
रमेश अब यहाँ है क्योंकि उसने बाकी सब पहले किया।
👉 Financial Stability Pyramid — पूरा Hub Article पढ़ेंStep Up SIP Means — पूरी समझ
Step Up SIP एक ऐसी SIP है जिसमें हर साल आपकी मासिक निवेश राशि एक तय प्रतिशत (जैसे 10%) या तय राशि से अपने आप बढ़ती है। इसका उद्देश्य आपकी बढ़ती आय के साथ निवेश को भी बढ़ाना है।
सामान्य SIP में: हर महीने ₹5,000, 20 साल तक वही ₹5,000।
Step Up SIP में: पहले साल ₹5,000, दूसरे साल ₹5,500 (10% बढ़ाकर), तीसरे साल ₹6,050, और यह सिलसिला चलता रहता है।
Step Up SIP क्यों काम करता है?
आपकी सैलरी हर साल बढ़ती है (जैसा हमने Income Stability article में देखा — औसतन 8-9%, पर यह हर किसी के लिए अलग होता है)। अगर आपकी SIP उसी अनुपात में नहीं बढ़ती, तो आप अपनी बढ़ी हुई कमाई का फ़ायदा निवेश में नहीं ले पा रहे।
Step Up SIP Example — पूरा गणित
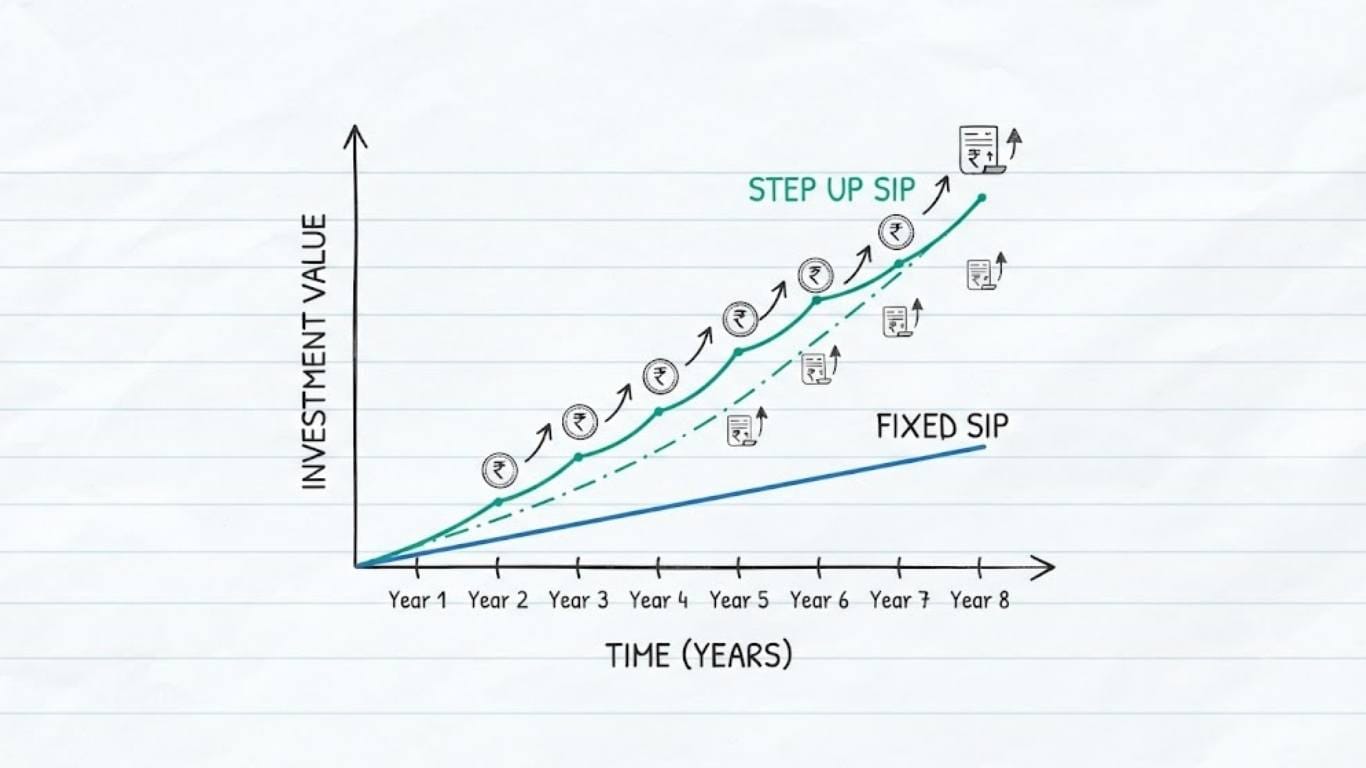
Normal SIP बनाम Step Up SIP — समय के साथ फ़र्क़ कैसे बढ़ता है
मान लीजिए रमेश ₹5,000/महीना से SIP शुरू करता है, 12% अनुमानित सालाना return के साथ:
| साल | Normal SIP (Monthly) | Step Up SIP (Monthly, 10% सालाना वृद्धि) |
|---|---|---|
| 1 | ₹5,000 | ₹5,000 |
| 2 | ₹5,000 | ₹5,500 |
| 3 | ₹5,000 | ₹6,050 |
| 5 | ₹5,000 | ₹7,321 |
| 10 | ₹5,000 | ₹11,790 |
| 15 | ₹5,000 | ₹18,982 |
| 20 | ₹5,000 | ₹30,566 |
20 साल बाद का अनुमानित corpus (12% CAGR मानते हुए, illustrative):
| Normal SIP | Step Up SIP (10% सालाना) | |
|---|---|---|
| कुल निवेश (20 साल) | ₹12,00,000 | लगभग ₹34,00,000 |
| अनुमानित Corpus | लगभग ₹50 लाख | लगभग ₹1.4 करोड़ |
(यह illustrative calculation है, 12% अनुमानित return और 10% वार्षिक step-up पर आधारित एक उदाहरण मात्र है। वास्तविक returns market performance पर निर्भर करते हैं और guaranteed नहीं हैं। आपकी अपनी Step-Up % आपकी salary growth के अनुसार अलग हो सकती है।)
फ़र्क़ साफ़ है — निवेश amount को अपनी बढ़ती income के अनुसार बढ़ाने से corpus में बहुत बड़ा फ़र्क़ आ सकता है।
Step Up SIP कब शुरू करनी चाहिए?
यह उतना ही ज़रूरी सवाल है जितना “Step Up SIP क्या है।”
अगर इनमें से कोई भी पूरा नहीं है, तो पहले Pyramid के पिछले levels पर वापस जाएं।
👉 Emergency Fund का सच पढ़ें — Level 2 👉 Health + Term Insurance — Level 3+4Goal-Based Investing क्या है — और क्यों ज़रूरी है
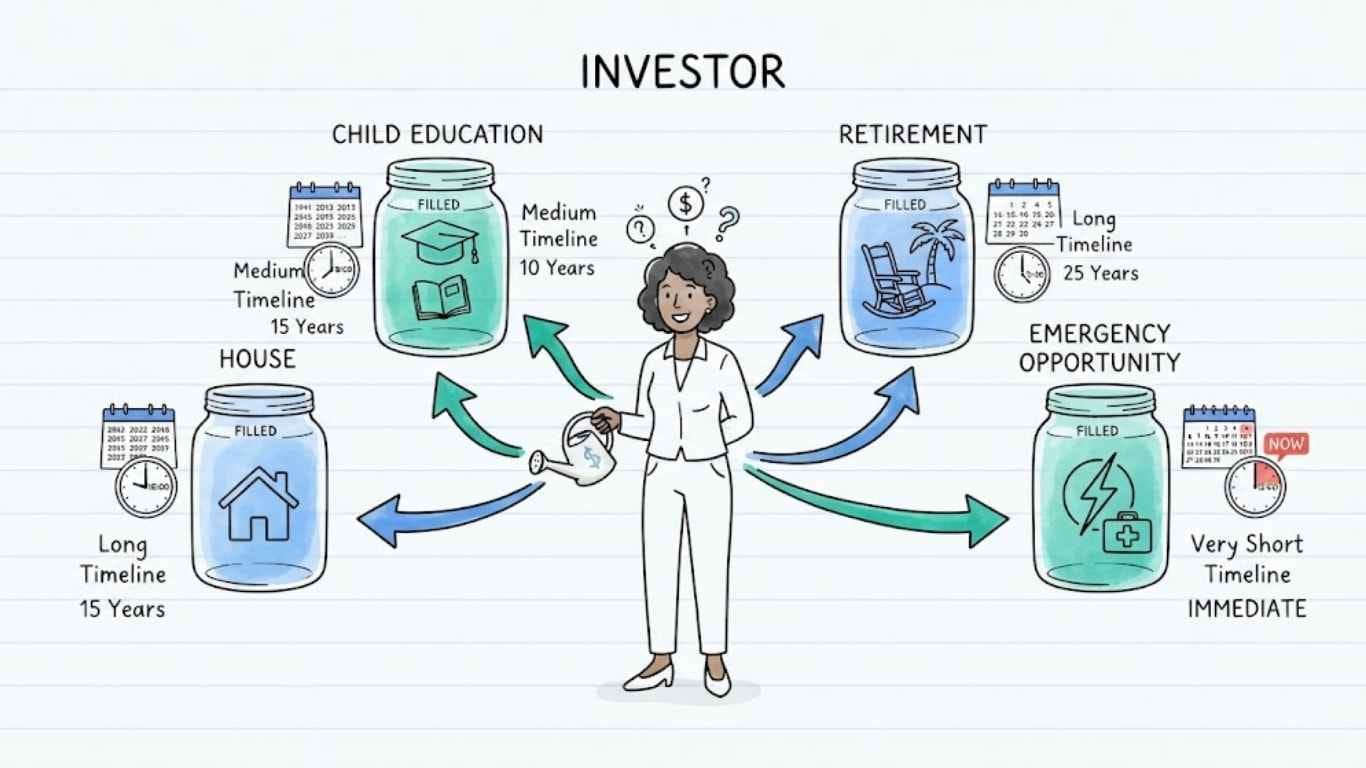
हर SIP का एक नाम, एक लक्ष्य, एक समयसीमा होनी चाहिए
Step Up SIP शुरू करना काफ़ी नहीं। हर SIP किसी एक ठोस लक्ष्य से जुड़ी होनी चाहिए — यही Goal-Based Investing है।
बिना goal के SIP क्यों “बेमानी” है? क्योंकि जब कोई ठोस लक्ष्य नहीं होता, तो market गिरते ही या कोई और ज़रूरत आते ही वह SIP तोड़ दी जाती है। जिस SIP का कोई नाम नहीं (जैसे “घर के लिए” या “बेटी की पढ़ाई के लिए”), उसे तोड़ने में भी हिचकिचाहट नहीं होती।
Goal-Based Investing Framework
हर लक्ष्य के लिए यह क्रम follow करें:
Goal: क्या चाहिए — घर, बच्चे की पढ़ाई, retirement
Time Horizon: कितने साल में चाहिए
Monthly SIP: उस goal के लिए कितना निवेश करना होगा
Asset Allocation: समय के हिसाब से Equity/Debt का मिश्रण
Review: साल में एक बार जाँचना कि रास्ता सही है या नहीं
Time Horizon के हिसाब से Asset Allocation:
| Time Horizon | अवधि | Allocation Approach |
|---|---|---|
| Short-term | 1-3 साल | ज़्यादातर Debt/Liquid Fund |
| Medium-term | 3-7 साल | Balanced — Equity + Debt |
| Long-term | 7+ साल | ज़्यादातर Equity |
Reality Check — रमेश के तीन Goals
| Goal | Goal Amount | बचे साल | Monthly SIP (शुरुआती) | Step-Up ज़रूरी |
|---|---|---|---|---|
| घर का Down Payment | ₹20 लाख | 7 साल | ₹8,000 | सालाना, salary growth के अनुसार |
| बच्चे की पढ़ाई | ₹35 लाख | 15 साल | ₹5,000 | सालाना, salary growth के अनुसार |
| Retirement | ₹5 करोड़ | 30 साल | Level 6 में विस्तार से | – |
(Illustrative calculations, 12% अनुमानित return मानकर। वास्तविक amount आपकी income, inflation और goal के हिसाब से बदलेगा।)
ध्यान दें — यह तीनों goals अलग-अलग SIP में हैं, एक में नहीं। यही Goal-Based Investing का मूल सिद्धांत है — हर लक्ष्य की अपनी SIP, अपना नाम, अपनी समयसीमा।
आम गलतियाँ
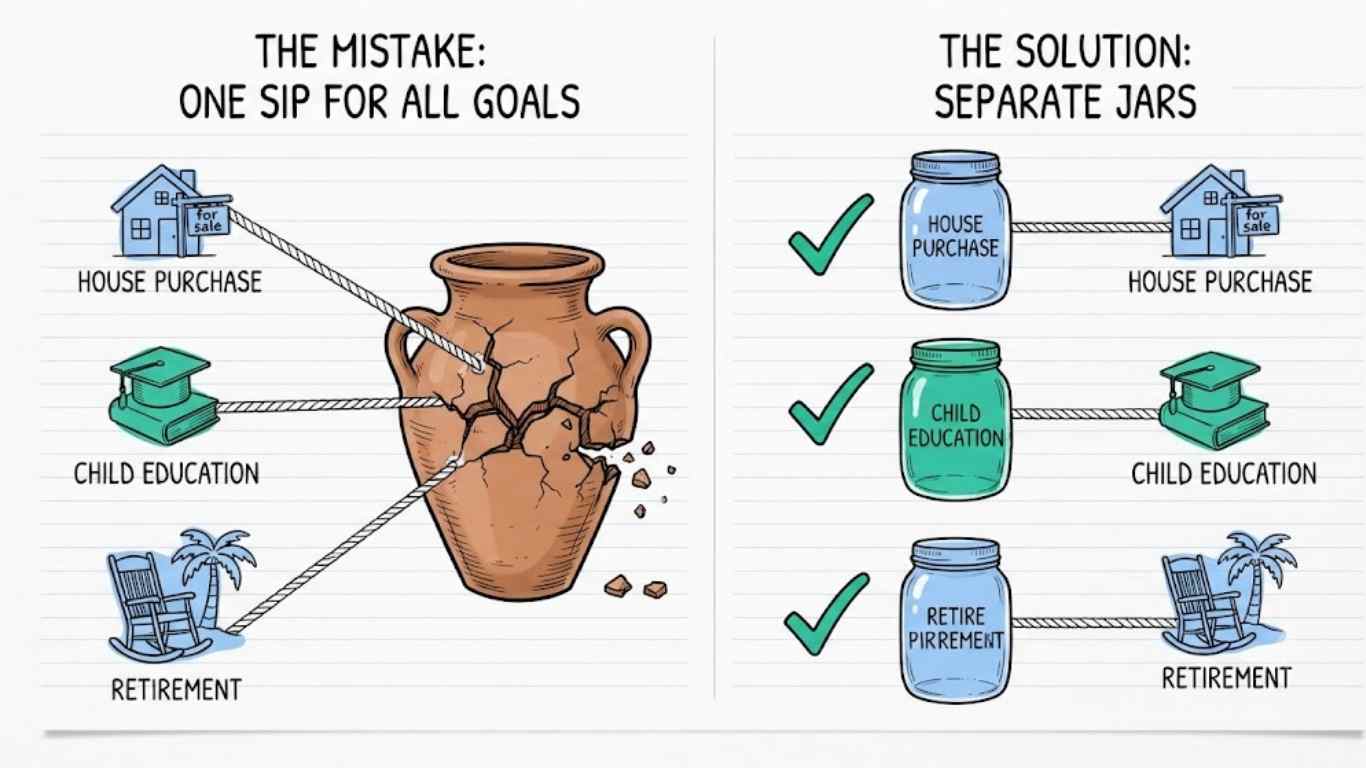
SIP शुरू करते वक्त यह 5 गलतियाँ ज़्यादातर लोग करते हैं
Mutual Fund में निवेश बाज़ार जोखिमों के अधीन है। पिछला return भविष्य की गारंटी नहीं होता। अपनी risk profile और goal के अनुसार निवेश करें। निवेश से पहले scheme related documents ध्यान से पढ़ें।
⏱️ आप Goal-Based Investing के लिए तैयार हैं? (60-सेकंड सेल्फ-चेक)
- 1क्या आपकी कोई SIP किसी ठोस goal से जुड़ी है?
- 2क्या आपने पिछले साल अपनी SIP amount बढ़ाई?
- 3क्या आपको पता है आपकी SIP कब maturity पर पहुँचेगी?
- 4क्या आपने Level 0-4 (Cash Flow, Debt, Income, Emergency, Insurance) पूरा किया है?
- 5क्या आपकी SIP amount आपके monthly budget के हिसाब से realistic है, या ज़रूरत से ज़्यादा महत्वाकांक्षी है?
अक्सर पूछे जाने वाले सवाल
Step Up SIP वह SIP है जिसमें आप हर साल अपनी निवेश राशि एक तय % या amount से बढ़ाते हैं, ताकि सैलरी बढ़ने के साथ आपका निवेश भी बढ़े।
जब आपका Cash Flow स्थिर हो, Debt Trap न हो, Emergency Fund तैयार हो, और Health + Term Insurance हो — यानी Financial Stability Pyramid के Level 0-4 पूरे हों।
बिना goal के SIP को तोड़ना आसान होता है। हर SIP किसी ठोस लक्ष्य से जुड़ी हो तो discipline बना रहता है और सही समय पर सही amount available होता है।
हाँ, ज़्यादातर mutual funds और platforms पर Step Up SIP को automatic mandate के साथ set किया जा सकता है — हर साल तय तारीख़ पर अपने आप बढ़ जाती है।
ज़्यादातर platforms पर यह एक ही चीज़ के दो नाम हैं। कुछ जगह “Top Up” का मतलब एक बार में मैनुअल रूप से amount बढ़ाना होता है, जबकि “Step Up” पहले से तय automatic increase को कहते हैं। Platform की terminology check करें।
नहीं, सभी funds या platforms Step Up SIP की सुविधा नहीं देते। SIP शुरू करने से पहले platform से कन्फर्म करें कि step-up option available है या नहीं।
हाँ, आप कभी भी Step Up feature को रोक सकते हैं या SIP को pause/stop कर सकते हैं, जैसे normal SIP में होता है।
🔍 यह जानकारी किन स्रोतों से सत्यापित की गई है
• SIP और Step Up SIP की व्याख्या: AMFI (Association of Mutual Funds in India) के investor education material के आधार पर
• Mutual Fund risk disclosure: SEBI Investor Education guidelines
• Return calculations: Illustrative, 12% अनुमानित CAGR पर आधारित — यह actual guarantee नहीं है
- ✅ Hub — Financial Stability क्या है?
- ✅ Level 0 — Lifestyle Inflation
- ✅ Level 0 — Debt Trap से कैसे बचें
- ✅ Level 1 — Income Stability
- ✅ Level 2 — Emergency Fund का सच
- ✅ Level 3+4 — Health + Term Insurance
- 🟢 Level 5 — Goal-Based Investing (आप यहाँ हैं)
- 🔒 Level 6 — Retirement Planning (अगला unlock होगा)
📖 यह भी पढ़ें
इस बार रमेश निवेश इसलिए नहीं कर रहा था क्योंकि उसके दोस्त SIP कर रहे थे। वह निवेश इसलिए कर रहा था क्योंकि अब उसके हर रुपये का एक तय लक्ष्य था।
Vimarsh360 App पर पढ़ें — बिना internet के भी। Personal Finance की पूरी जानकारी हिंदी में।
📲 App डाउनलोड करें
दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








