

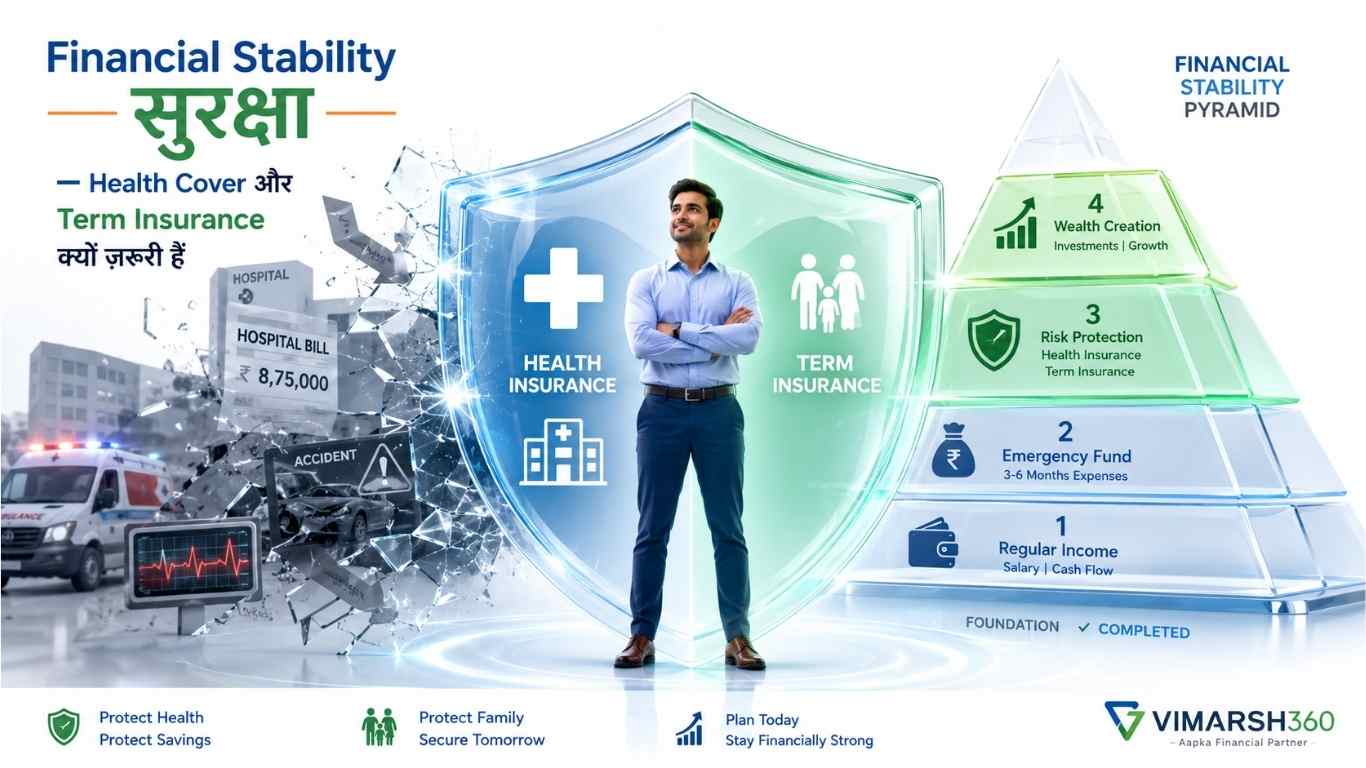
SIP चल रही है, Emergency Fund भी है — पर क्या एक road accident या cancer का 15-25 लाख का खर्च आपकी पूरी financial planning को एक झटके में उजाड़ सकता है? Vimarsh360 Financial Stability Pyramid में Level 3 (Health Insurance) और Level 4 (Term Insurance) मिलकर वह सुरक्षा परत बनाते हैं जो निवेश से पहले ज़रूरी है। यह article उसी का roadmap है।
रमेश की Financial Stability Pyramid पर चढ़ाई याद है? Level 0 पर Cash Flow ठीक किया, Debt Trap से निकला। Level 1 पर Extra Income बनाई। Level 2 पर Emergency Fund तैयार किया।
पर एक रात रमेश के फ़ोन पर call आई — चाचा को heart attack। अस्पताल से estimate आया: ₹10 लाख।
रमेश का Emergency Fund था — ₹1.8 लाख (6 महीने का खर्च)। SIP में ₹2.5 लाख जमा थे। कुल मिलाकर ₹4.3 लाख। बाकी ₹5.7 लाख कहाँ से आते?
चाचा के पास न Health Insurance था, न Term Insurance। रमेश को रिश्तेदारों से उधार माँगना पड़ा, SIP तोड़नी पड़ी। महीनों की financial planning एक रात में बिखर गई।
यही वह point है जहाँ Pyramid का अगला step critical हो जाता है।
👉 Financial Stability Pyramid — Hub Article पढ़ें (Level 0 से Destination तक)Planning बनाना काफ़ी नहीं — उसे Protect करना ज़रूरी है
SIP, Step-Up SIP, Goal-Based Investing — यह सब Level 5 पर हैं। पर अगर Level 3+4 (Insurance) की नींव नहीं है, तो एक बड़ी बीमारी या accident में Level 5 की पूरी planning ध्वस्त हो सकती है।
रमेश ने यह समझा — और आपको भी समझना होगा। Planning बनाना और Planning को Protect करना — यह दो अलग काम हैं।
Vimarsh360 Financial Stability Pyramid में Level 3 (Health Insurance) और Level 4 (Term Insurance) मिलकर वह “सुरक्षा परत” बनाते हैं जो आपकी पूरी financial planning को किसी बड़े झटके से बचाती है।
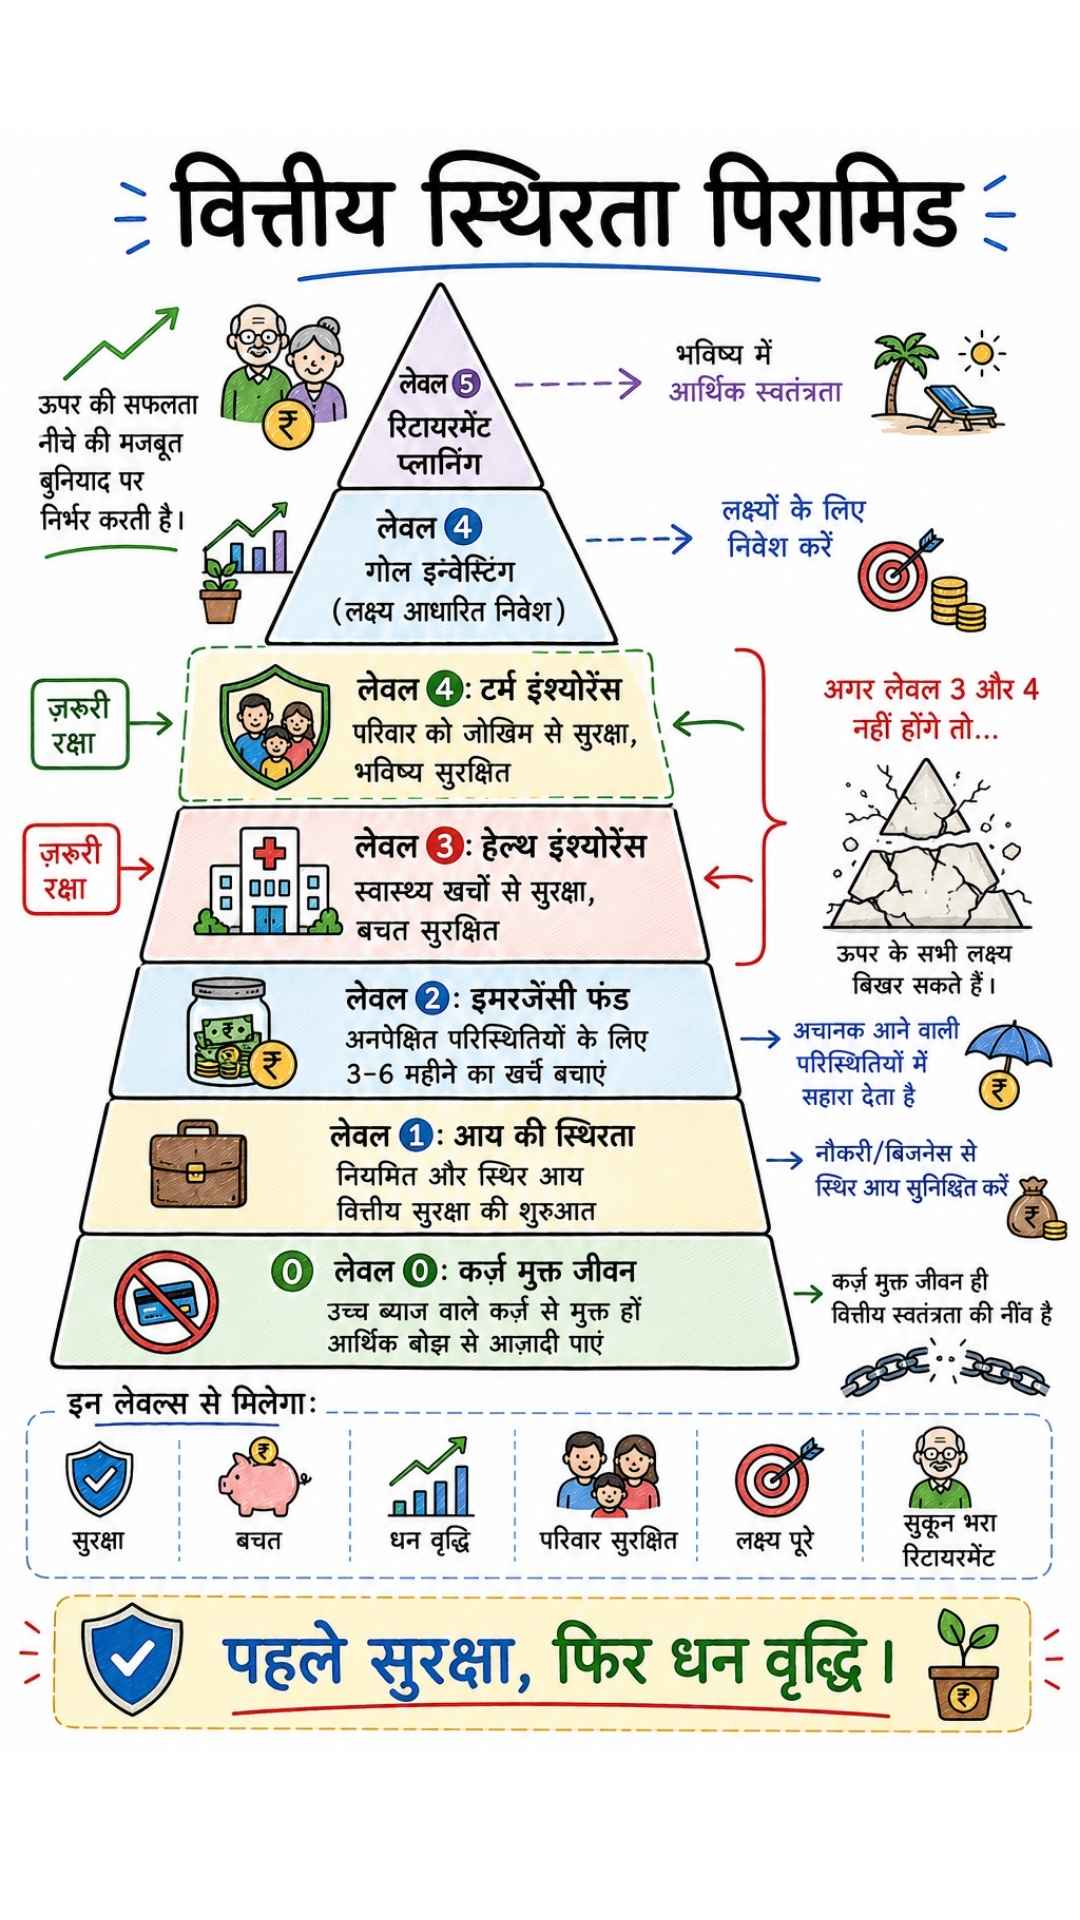
Level 3+4 के बिना ऊपर के सभी लक्ष्य बिखर सकते हैं — यही Pyramid का सच है
Level 3 — Health Insurance: Medical Inflation से सुरक्षा
Health Insurance क्या करता है?
बड़ी बीमारी, ऑपरेशन, hospital admission का खर्च cover करता है। Emergency Fund को बचाता है।
बिना Health Insurance के
Cancer: ₹10-25 लाख। Heart Surgery: ₹3-10 लाख। Kidney: ₹15-40 लाख। Emergency Fund यह नहीं उठा सकता।
भारत में medical inflation लगभग 10-15% सालाना है — सामान्य inflation से कहीं ज़्यादा। (IRDAI और industry reports के अनुसार।) 2026 में जो heart surgery ₹5 लाख की है, वह 2031 में ₹8 लाख की हो सकती है।
Health Insurance की तीन layers होनी चाहिए:
| Layer | क्या है | रमेश के लिए (₹42k salary) |
|---|---|---|
| Base Cover | Family Floater | ₹5-10 लाख — अपना + परिवार |
| Top-up | Super Top-up | ₹20-50 लाख का extra buffer |
| Critical Illness | Lump sum on diagnosis | Cancer/Heart/Kidney के लिए |
Level 4 — Term Insurance: परिवार की Income सुरक्षित करें
Term Insurance क्या करता है?
अगर आपको कुछ हो जाए — परिवार को एकमुश्त बड़ी रकम मिलती है। उनकी income replace होती है।
अकेला कमाने वाला
रमेश अकेला कमाता है। उसे कुछ हो जाए तो? माँ-बाप, शादी, EMI — सब एक झटके में।
Term Insurance सबसे सस्ता और सबसे ज़रूरी life insurance है। ₹1 करोड़ का cover सिर्फ़ ₹800-1,000/महीना (30 साल की उम्र में, non-smoker के लिए approximate)।
Term Insurance Cover = Annual Income × 10-15 साल
रमेश की income ₹42,000/माह = ₹5 लाख/साल
Minimum cover = ₹50-75 लाख
Health vs Term Insurance — दोनों एक साथ क्यों?
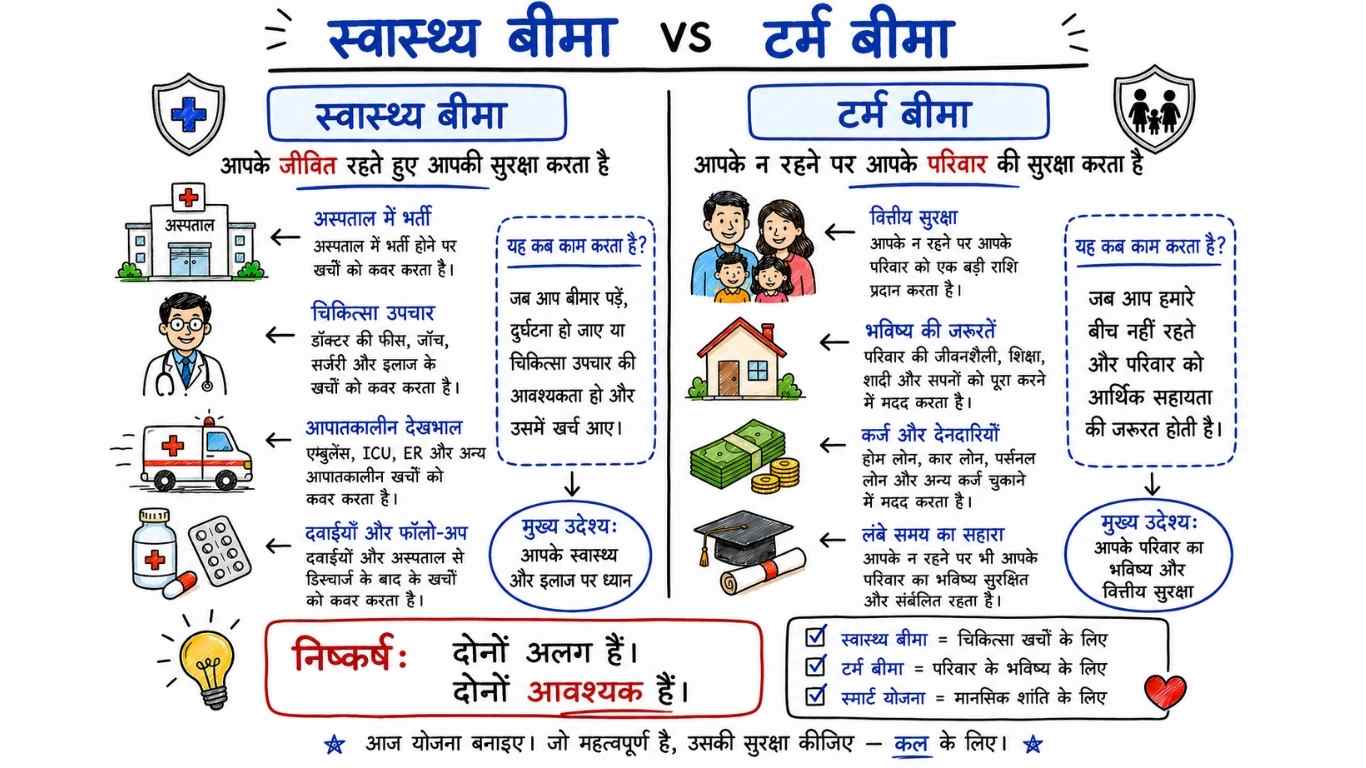
स्वास्थ्य बीमा और टर्म बीमा — दोनों अलग काम करते हैं, दोनों ज़रूरी हैं
| पैरामीटर | Health Insurance | Term Insurance |
|---|---|---|
| काम | बीमारी का खर्च cover करे | परिवार की income replace करे |
| कब मिलता है | जब आप बीमार हों | जब आप न रहें |
| Emergency Fund से | बचाता है | परिवार को बचाता है |
| बिना इसके | Hospital bill से savings खत्म | परिवार की income शून्य |
| क्या दोनों चाहिए? | हाँ — दोनों अलग-अलग काम करते हैं, एक-दूसरे के substitute नहीं | |
Health Insurance आपको ज़िंदा रहते हुए बचाता है।
Term Insurance आपके बाद परिवार को बचाता है।
दोनों की ज़रूरत अलग है — दोनों ज़रूरी हैं।
Medical Inflation का सच — Emergency Fund क्यों काफ़ी नहीं
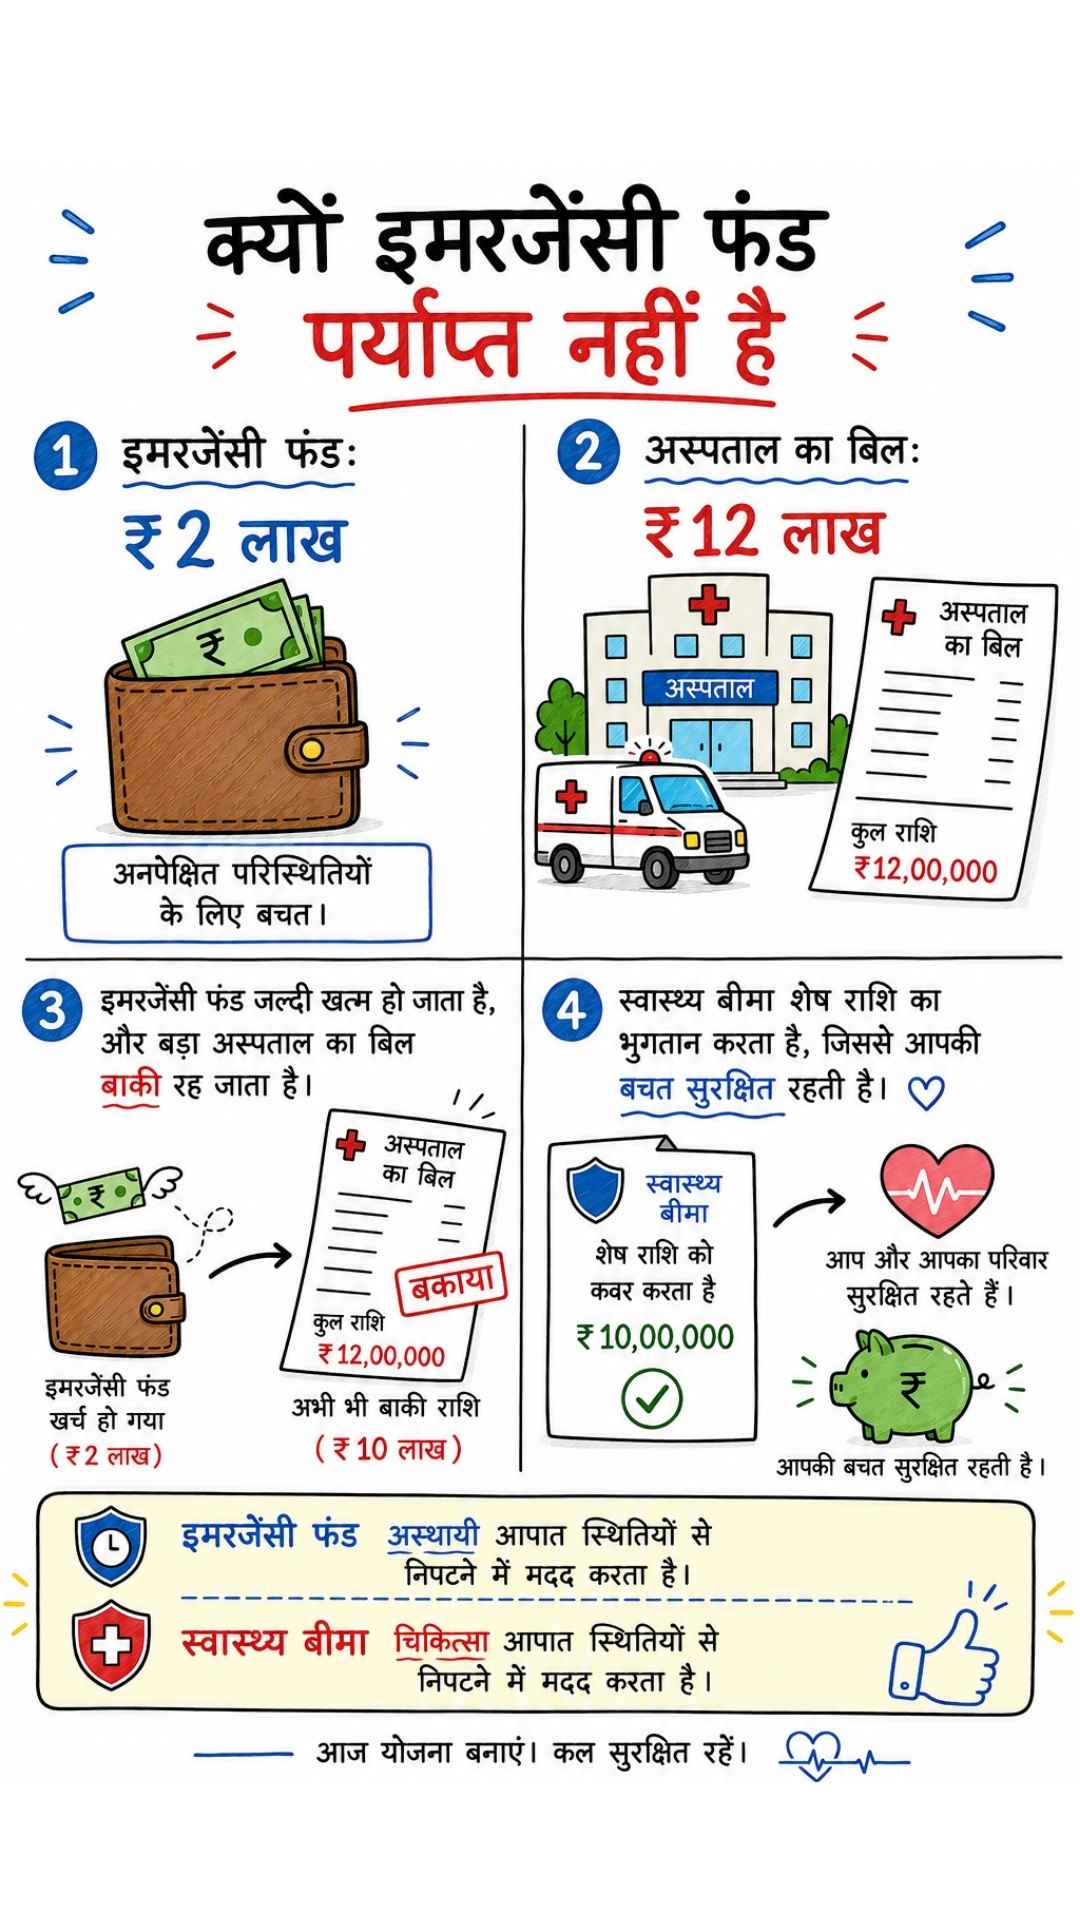
₹2 लाख का Emergency Fund, ₹12 लाख के hospital bill के सामने — यही असली गणित है
Hub article में हमने कहा था: “6 महीने का Emergency Fund cancer या heart surgery का खर्च नहीं उठा सकता।” यह सिर्फ़ एक claim नहीं — यह data है।
| बीमारी/ऑपरेशन | अनुमानित खर्च (2026) | 6 महीने का EF (₹42k salary) |
|---|---|---|
| Heart Surgery (bypass) | ₹3-10 लाख | ₹1.5-2 लाख (काफ़ी नहीं) |
| Cancer Treatment | ₹10-25 लाख | |
| Kidney Failure/Transplant | ₹15-40 लाख | |
| Brain Surgery | ₹5-15 लाख |
(अनुमानित ranges। IRDAI और leading hospitals के publicly available data के आधार पर।)
यही वजह है कि Emergency Fund Level 2 पर है — Medical Emergency के लिए नहीं, बल्कि job loss और temporary crisis के लिए। Medical Emergency के लिए Health Insurance (Level 3) और Critical Illness Cover चाहिए।
👉 Emergency Fund का सच — 5 मिथ जो हर article बताता है पर practical नहीं होतेInsurance की पूरी समझ — 6 ज़रूरी Articles
Vimarsh360 ने Insurance Pillar पर 6 detailed articles लिखे हैं। हर article एक specific angle cover करता है:
⏱️ क्या आपकी सुरक्षा परत तैयार है? (60-सेकंड सेल्फ-चेक)
जिस सवाल का जवाब “नहीं” है — वही आपकी अगली priority है:
- 1क्या आपके पास अपना health insurance है — सिर्फ़ company का group cover नहीं?
- 2क्या आपकी health coverage कम से कम ₹10 लाख (family के लिए) है?
- 3क्या आपके पास Critical Illness Cover है — cancer, heart surgery के लिए?
- 4क्या आपके पास Term Insurance है — कम से कम Annual Income × 10?
- 5अगर आपको अचानक कुछ हो जाए — क्या परिवार की income का कोई backup है?
अक्सर पूछे जाने वाले सवाल
नहीं। Company का group cover job रहने तक मिलता है — नौकरी जाते ही खत्म। साथ ही coverage अक्सर ₹3-5 लाख तक ही होती है जो serious illness के लिए काफ़ी नहीं। अपना separate health insurance ज़रूरी है।
दोनों एक साथ लें — दोनों की premium मिलाकर ₹2,000-3,000/महीना होती है जो affordable है। अगर एक से शुरू करना हो तो Health Insurance पहले — बीमारी का risk तत्काल है, death का risk slowly बढ़ता है।
Minimum: ₹10 लाख family floater + ₹20-50 लाख का super top-up। Metro cities में minimum ₹15-20 लाख का base cover होना चाहिए। Medical inflation को देखते हुए हर 3-5 साल में coverage review करें।
नहीं — ULIP और Endowment policy insurance और investment को मिलाती हैं, दोनों में कमज़ोर रहती हैं। Pure Term Insurance (सिर्फ़ protection) + अलग से SIP (investment) — यह combination बेहतर है। विस्तार से पढ़ें: पहली नौकरी में Insurance।
Reject होना अंत नहीं है। Reject letter पढ़ें, कारण समझें, documents के साथ grievance cell में जवाब दें। फिर IRDAI का Bima Bharosa Portal और बीमा लोकपाल का रास्ता है। विस्तार से: Insurance Claim Reject क्यों होता है?
🔍 यह जानकारी किन स्रोतों से सत्यापित की गई है
• Medical inflation data: IRDAI Annual Report और industry reports
• Hospital treatment costs: Leading hospital chains के publicly available rate cards (approximate)
• Term Insurance premium: IRDAI-registered insurers के current rates (approximate, age/health dependent)
• Claim rejection data: IRDAI FY24 Report via Business Standard
- ✅ Hub — Financial Stability क्या है?
- ✅ Level 0 — Part 1: Lifestyle Inflation
- ✅ Level 0 — Part 2: Debt Trap से कैसे बचें
- ✅ Level 1 — Income Stability
- ✅ Level 2 — Emergency Fund का सच
- 📍 Level 3+4 — Health + Term Insurance सुरक्षा परत (आप यहाँ हैं)
- ⏳ Level 5 — Goal-Based Investing + SIP (जल्द आ रहा है)
- ⏳ Level 6 — Retirement Planning (जल्द आ रहा है)
📖 यह भी पढ़ें
रमेश ने सीखा — पहले सुरक्षा, फिर निवेश। Level 3+4 की सुरक्षा परत तैयार होने के बाद ही Level 5 (SIP + Goal-Based Investing) का फ़ायदा है।
Vimarsh360 App पर पढ़ें — बिना internet के भी। Personal Finance की पूरी जानकारी हिंदी में।
📲 App डाउनलोड करें
दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








