

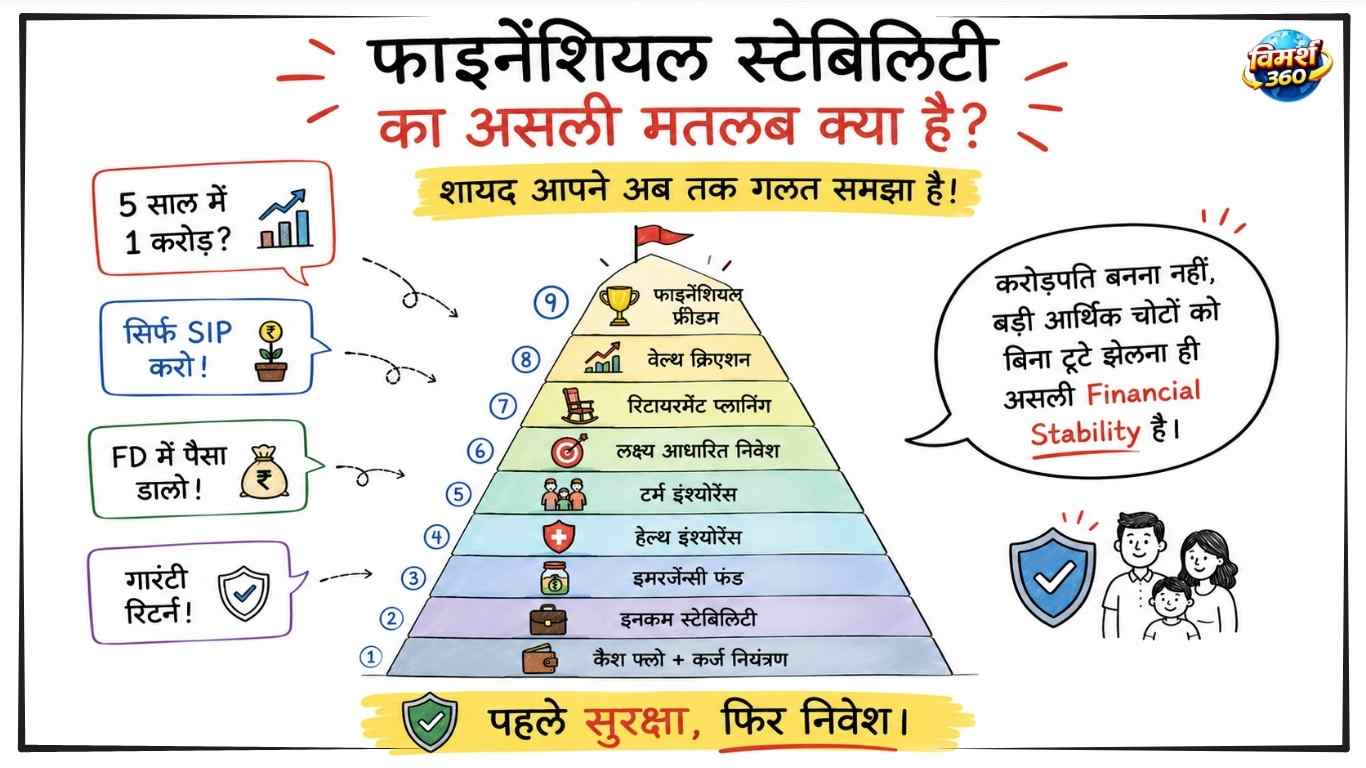
Financial Stability का असली मतलब क्या है? शायद आपने अब तक गलत समझा है
आपने SIP शुरू की, Step-Up SIP की, 50-30-20 rule follow किया — और मान लिया कि Financial Stability आ गई। लेकिन एक road accident, एक critical illness — और यह सारी planning एक झटके में ख़तरे में पड़ सकती है। Financial Stability का मतलब सिर्फ़ निवेश नहीं — पहले सुरक्षा, फिर निवेश। यही इस आर्टिकल का केंद्र है — और यही वह बात है जो कोई नहीं बताता।
रमेश आज फिर मोबाइल पर सर्च कर रहा था — “₹5 हज़ार से 1 करोड़ कैसे बनाएं।”
Google ने दस आर्टिकल दिखाए। YouTube पर किसी ने कहा, “सैलरी का 30% SIP में डालो।” Instagram रील में 60 सेकंड का “अमीर बनने का राज़।” म्यूचुअल फंड का विज्ञापन — “अभी शुरू करें, कल देर हो जाएगी।” शाम को पापा ने कहा, “FD में डाल दिया कर।”
पाँच जगह से पाँच अलग सलाह। रमेश वहीं का वहीं — उलझा हुआ।
2020 का लॉकडाउन याद कीजिए — लाखों लोगों ने एक झटके में इनकम खो दी, चाहे सैलरी कितनी भी अच्छी रही हो। जिनके पास Emergency Fund था, वे टिक गए। जिनके पास नहीं था, उन्हें क़र्ज़ लेना पड़ा या जमा-पूँजी खाली करनी पड़ी।
यही Financial Stability है — और यही इसकी कमी का असली नतीजा है।
Financial Stability क्या है — और क्या नहीं
Financial Stability का मतलब अमीर होना नहीं है। यह वह क्षमता है जिससे आप ज़िंदगी के बड़े आर्थिक झटकों को झेल सकें — बिना बुनियाद हिलाए।
इसका एक सीधा सूत्र है:
इसे ऐसे समझिए:
| घटक | असली सवाल |
|---|---|
| Income Security | नौकरी अचानक चली जाए, तो क्या होगा? |
| Emergency Preparedness | अचानक बड़ा खर्च आ जाए, तो? |
| Risk Protection | Cancer या heart surgery हो जाए, तो? |
| Goal Funding | बच्चे की पढ़ाई का पैसा कहाँ से आएगा? |
| Retirement Planning | 60-65 के बाद income कहाँ से आएगी? |
ध्यान दीजिए — इस सूत्र में Wealth (दौलत) कहीं नहीं है। एक व्यक्ति के पास 50 लाख हो सकते हैं, पर health insurance न हो — एक बड़ी बीमारी पूरी जमा-पूँजी खत्म कर सकती है। वहीं किसी के पास सिर्फ़ 5 लाख हों, पर income स्थिर हो, emergency fund हो, health और term insurance हो — तो वह ज़्यादा “स्थिर” है, भले ही कम अमीर हो।
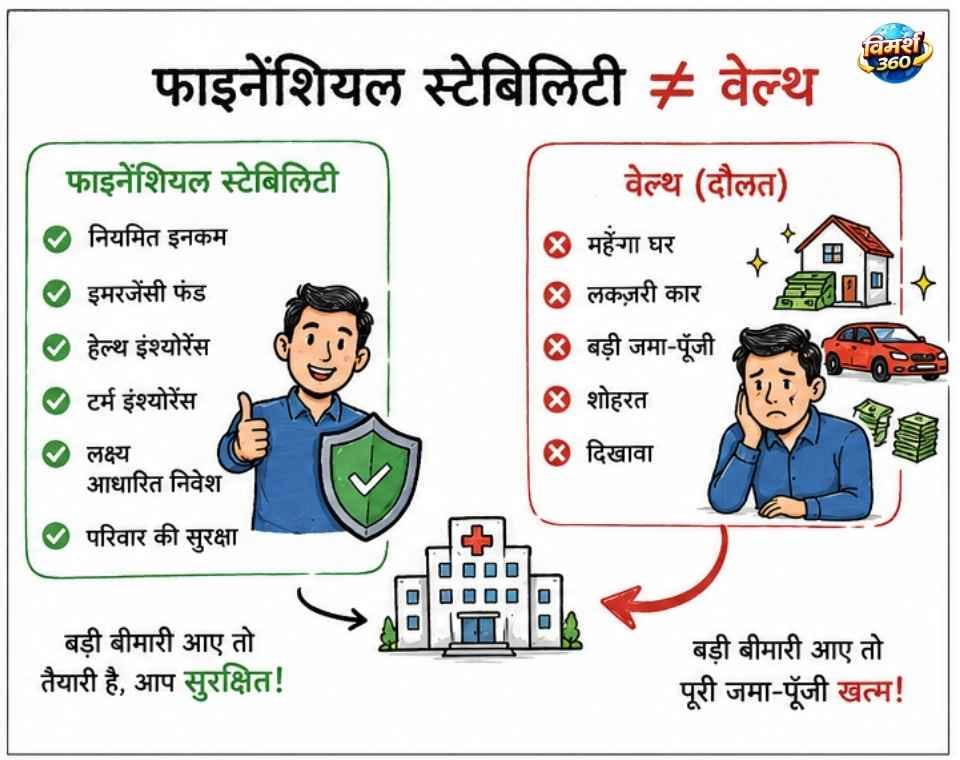
Financial Stability ≠ Wealth — दोनों में मूलभूत अंतर
Stability, Security, Wealth, Freedom — यह चारों अलग हैं
इंटरनेट पर यह चारों शब्द अक्सर मिला दिए जाते हैं — जबकि इनका मतलब बिल्कुल अलग है:
| शब्द | असली मतलब |
|---|---|
| Financial Stability | आर्थिक झटकों को बिना टूटे झेलने की क्षमता |
| Financial Security | रोज़मर्रा के खर्च बिना तनाव के पूरे होना |
| Wealth | संपत्ति और जमा-पूँजी का बढ़ना |
| Financial Freedom | काम करना मजबूरी नहीं, पसंद बन जाए |
यह चारों एक सीढ़ी की तरह हैं — Stability सबसे पहली और सबसे ज़रूरी सीढ़ी है। बाक़ी तीन उसके बिना टिकाऊ नहीं हैं।
ज़्यादातर लोगों की Financial Stability चार वजहों से टूटती है:
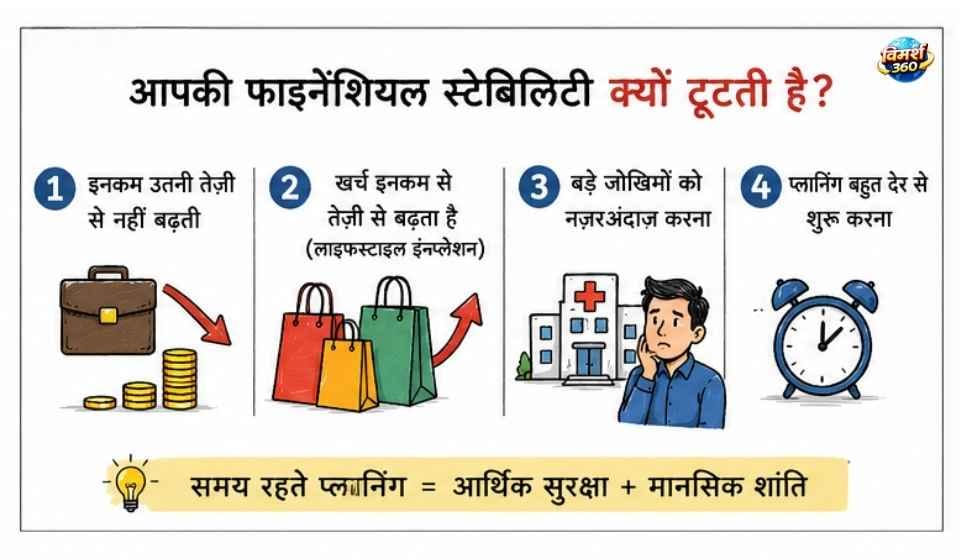
इन चार वजहों से टूटती है ज़्यादातर लोगों की Financial Stability
1. इनकम उतनी तेज़ी से नहीं बढ़ती जितनी ज़िम्मेदारियाँ बढ़ती हैं।
2. खर्च इनकम से तेज़ रफ़्तार से बढ़ता है — इसे Lifestyle Inflation कहते हैं।
3. बड़े जोखिमों को नज़रअंदाज़ किया जाता है — “मेरे साथ नहीं होगा” सोचकर।
4. प्लानिंग बहुत देर से शुरू होती है — जब झटका लगता है, तब तैयारी का समय निकल चुका होता है।
👉 Indian Middle Class की 6 गलत Investment Habits जो Financial Stress बढ़ाती हैंPlanning बनाना काफ़ी नहीं — उसे Protect करना भी ज़रूरी है
मान लीजिए रमेश ने सब कुछ सही किया — SIP शुरू की, Step-Up SIP की, 50-30-20 rule follow किया, Minus-100 rule से equity-debt balance बनाया, हर goal के लिए अलग निवेश किया।
अब सवाल यह है:
क्या हो अगर घर में किसी को critical illness हो जाए?
क्या उस वक़्त यह सारी planning बची रहेगी?
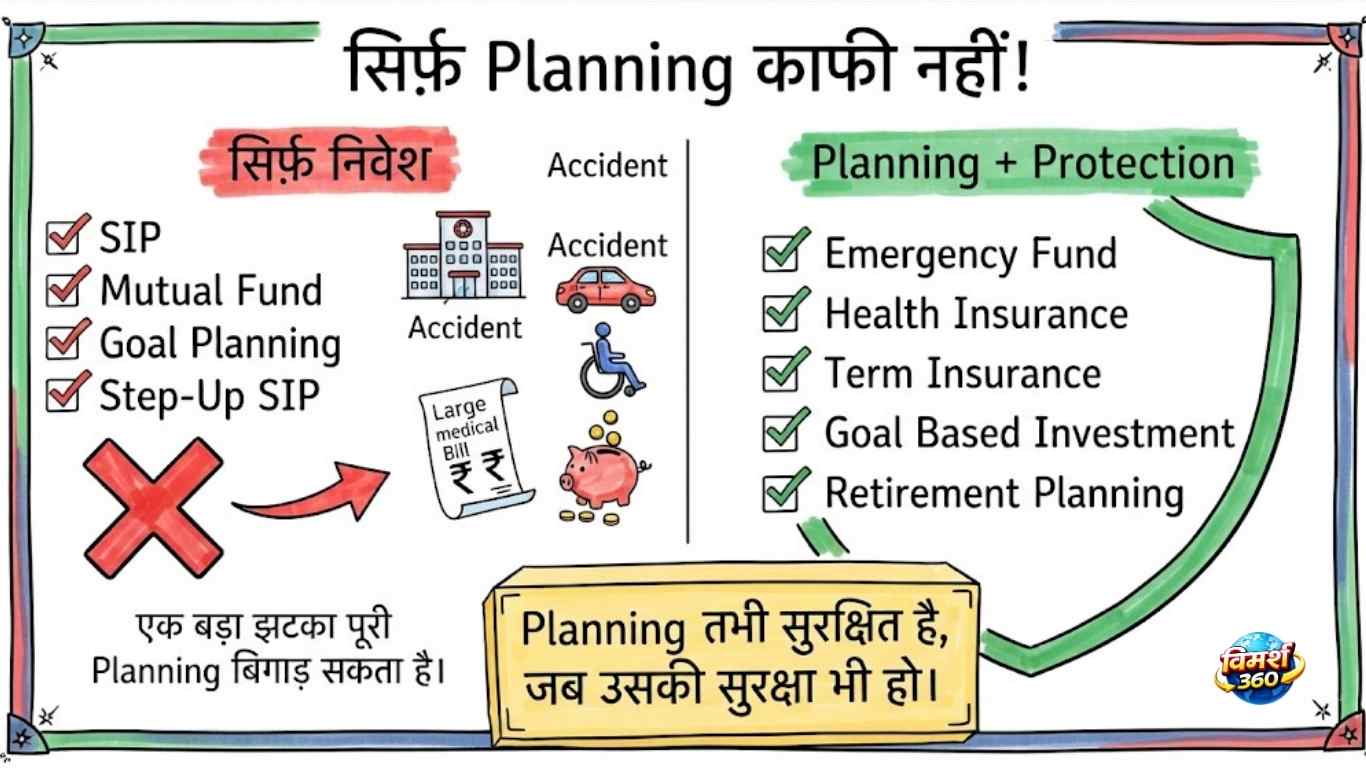
Planning तभी सुरक्षित है, जब उसकी सुरक्षा भी हो।
Planning बनाना और planning को protect करना — यह दो अलग काम हैं।
यही वह point है जहाँ भारत का ज़्यादातर finance content चुप हो जाता है — और यही Vimarsh360 Financial Stability Pyramid का सबसे बड़ा differentiator है। इस पूरी series में हम यही समझाएंगे।
Vimarsh360 Financial Stability Pyramid
भारत में ज़्यादातर finance content सीधे निवेश से शुरू होता है — SIP करो, करोड़पति बनो। पर असल ज़िंदगी में यह क्रम उल्टा काम करता है।
Credit card की EMI, personal loan की किश्त, और साथ में SIP — यह financial planning नहीं है। यह ख़ुद को भ्रम देना है कि “मैं निवेश कर रहा हूँ।” जब एक तरफ़ credit card पर 30-48% सालाना ब्याज जा रहा हो और दूसरी तरफ़ SIP में 12% return की उम्मीद हो — तो आप आगे नहीं बढ़ रहे। आप डूब रहे हैं — बस धीरे-धीरे।
इसीलिए Vimarsh360 Financial Stability Pyramid में सबसे ज़रूरी चीज़ सबसे नीचे है, निवेश सबसे ऊपर:
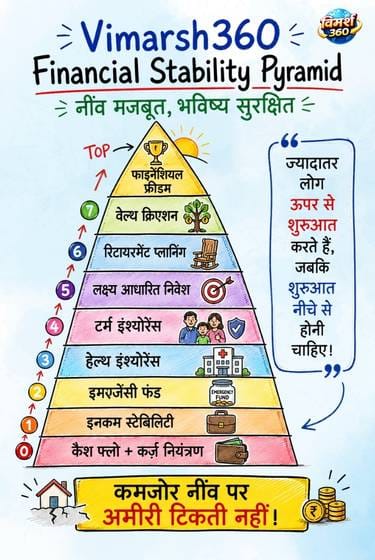
Vimarsh360 Financial Stability Pyramid — कमज़ोर नींव पर अमीरी टिकती नहीं
| Level | परत | एक-लाइन एक्शन | नतीजा |
|---|---|---|---|
| Level 0 | Cash Flow + Debt Control | खर्च और क़र्ज़ पर नियंत्रण | बचत की शुरुआत संभव |
| Level 1 | Income Stability | Income सुरक्षित और बढ़ाएं (Skill + Side Income) | स्थिर नक़दी प्रवाह |
| Level 2 | Emergency Fund | 3-6 महीने का खर्च अलग रखें | अस्थायी झटकों से सुरक्षा |
| Level 3 | Health Insurance | खुद का health cover लें | Medical खर्च से बचाव |
| Level 4 | Term Insurance | Income के बराबर cover लें | परिवार की income सुरक्षित |
| Level 5 | Goal-Based Investing | लक्ष्य तय करके निवेश करें | घर, शादी, पढ़ाई funded |
| Level 6 | Retirement Planning | EPF के आगे सोचें | बुढ़ापे की income तय |
| Level 7 | Wealth Creation | अनुशासित दीर्घकालिक निवेश | असली दौलत बने |
| Destination | Financial Freedom | पैसा मजबूरी नहीं रहता | काम पसंद बन जाए |
लोग क्या ग़लती करते हैं, सही तरीका क्या है
| Level | लोग क्या करते हैं | सही तरीका |
|---|---|---|
| Cash Flow | सीधे SIP शुरू कर देते हैं | पहले खर्च और बजट नियंत्रित करें |
| Emergency Fund | FD में डाल देते हैं | Liquid Fund में रखें — तुरंत निकल सके |
| Insurance | ULIP जैसे मिले-जुले plan लेते हैं | Pure Term + अलग health cover लें |
| Investing | बिना लक्ष्य SIP शुरू करते हैं | हर निवेश को किसी लक्ष्य से जोड़ें |
क्या आप अभी Level 2 पर हैं या Level 6 पर? आने वाली series में Vimarsh360 Financial Stability Score आपकी सही स्थिति बताएगा। तब तक नीचे दिया 60-सेकंड सेल्फ-चेक करें।
आपके लिए Financial Stability कितनी है?
“सैलरी का 10% बचाओ” जैसी सलाह हर किसी के लिए एक जैसी है — जबकि हर किसी की ज़िंदगी अलग है।
आपकी असली Financial Stability इन चार चीज़ों पर निर्भर है:
| कारक | क्यों मायने रखता है |
|---|---|
| उम्र | 20s में जोखिम की गुंजाइश ज़्यादा, 40 के करीब कम |
| निर्भरता | आप पर कितने लोग निर्भर हैं |
| शहर | दिल्ली बनाम पटना बनाम हैदराबाद का खर्च अलग |
| नौकरी की प्रकृति | सरकारी, प्राइवेट, self-employed, freelancer |
एक सरकारी कर्मचारी का Emergency Fund छोटा हो सकता है। Freelancer को बड़ा कुशन चाहिए। आने वाले articles में हम हर level को इन profiles के हिसाब से समझाएंगे।
आप अभी किस Level पर हैं? (60-सेकंड सेल्फ-चेक)
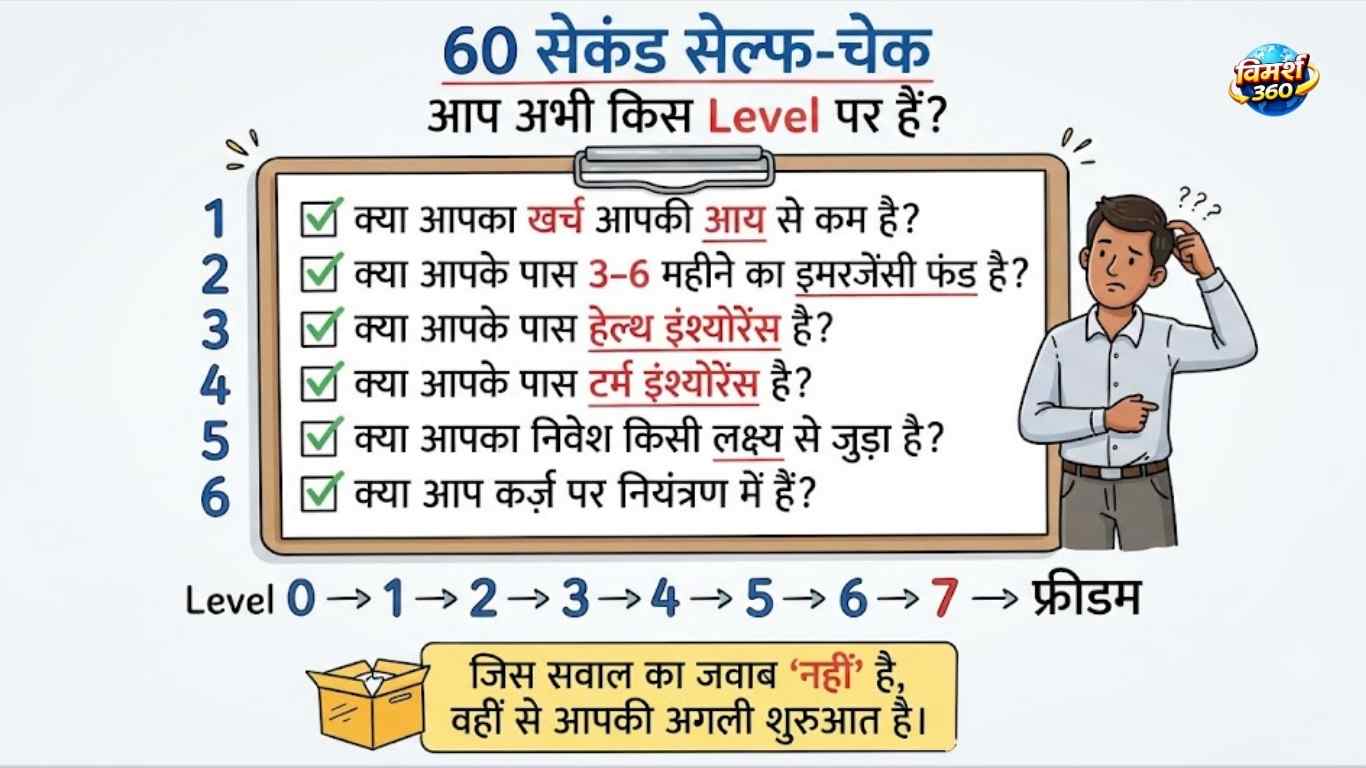
⏱️ 60-सेकंड सेल्फ-चेक
जिस सवाल का जवाब “नहीं” है, वही आपका अगला कदम है:
- 1 क्या महीने का खर्च income से कम रहता है, या अगले महीने की सैलरी का इंतज़ार होता है?
- 2 क्या credit card या personal loan का क़र्ज़ बढ़ता जा रहा है?
- 3 क्या 3-6 महीने का emergency fund अलग रखा है?
- 4 क्या परिवार के पास अपना health insurance है — सिर्फ़ company का group cover नहीं?
- 5 अगर आपको कुछ हो जाए, तो क्या परिवार के पास term insurance से income cover है?
- 6 क्या निवेश किसी ठोस लक्ष्य से जुड़ा है, या बस “लोग कह रहे थे इसलिए”?
💡 पहला “नहीं” ही आपकी अगली प्राथमिकता है — चाहे वह Level 0 हो या Level 5।
ज़मीनी हक़ीक़त — समस्या, असर, और समाधान
| समस्या | असर | किस Level पर समाधान |
|---|---|---|
| महीने के आख़िर में पैसा खत्म | बचत शुरू नहीं होती, क़र्ज़ बढ़ता है | Level 0 |
| Credit card/loan का बोझ | ब्याज खाता है, निवेश की गुंजाइश खत्म | Level 0 |
| नौकरी अचानक जाना | बिना saving के परिवार संकट में | Level 1 |
| अचानक बड़ा medical खर्च | Emergency fund और saving दोनों खत्म | Level 3 |
| अकेले कमाने वाले को कुछ हो जाना | परिवार की पूरी income बंद | Level 4 |
| बच्चों की पढ़ाई/शादी का खर्च | बिना planning के loan लेना पड़ता है | Level 5 |
| Retirement में सिर्फ़ EPF | बुढ़ापे में income कम पड़ना | Level 6 |
भारत में medical महंगाई सामान्य महंगाई से काफ़ी ज़्यादा रही है — IRDAI और industry reports इसे लगभग 10-15% वार्षिक बताती हैं। इसके सटीक आँकड़े हम Health Insurance वाले आर्टिकल में विस्तार से देंगे।
👉 Emergency Fund के लिए FD सही है या Liquid Fund? — जानिए यहाँआम गलतियाँ जो ज़्यादातर लोग करते हैं
- 1 सीधे निवेश से शुरुआत — बिना Cash Flow और Emergency Fund के SIP शुरू कर देना, जो ज़रूरत पड़ने पर तुड़वानी पड़ती है।
- 2 “6 महीने का Emergency Fund” को हर समस्या का हल मानना — यह cancer या heart surgery के 10-25 लाख के खर्च के लिए नहीं है।
- 3 Planning और Protection को एक समझना — Term insurance और critical illness cover के बिना एक झटके में सब खत्म हो सकता है।
- 4 Generic सलाह को बिना सोचे अपनाना — “10% बचाओ” आपकी निजी ज़िम्मेदारियों को ध्यान में नहीं रखती।
सावधान रहें — “जल्दी अमीर बनो” वाले झाँसों से
आगे क्या — Pyramid के हर Level को विस्तार से समझें
📚 Vimarsh360 Financial Stability Series
- 👉Cash Flow और Lifestyle Inflation को कैसे संभालें — Level 0 (जल्द आ रहा है)
- 👉Debt Trap से कैसे बचें — Credit Card और EMI का सही इस्तेमाल — Level 0
- 👉Income Stability कैसे बनाएं — Skill और Side Income — Level 1
- 👉Emergency Fund का सच — यह किसके लिए है, किसके लिए नहीं — Level 2
- 👉Health Insurance और Term Insurance क्यों एक साथ ज़रूरी हैं — Level 3+4
- 👉SIP और Goal-Based Investing कैसे शुरू करें — Level 5 (जल्द आ रहा है)
- 👉बड़े जीवन लक्ष्य — घर, पढ़ाई, शादी की Planning — Level 5
- 👉Retirement Planning — EPF के आगे क्या — Level 6
- 👉Wealth Creation की असली शुरुआत — Level 7 (जल्द आ रहा है)
- 👉45 की उम्र में Financial Freedom कैसे हासिल करें — Destination
📖 यह भी पढ़ें
🔍 यह जानकारी किन स्रोतों से सत्यापित की गई है
• Credit card ब्याज दर (30-48% सालाना): fi.money, RBI guidelines के आधार पर
• Medical महंगाई (10-15% वार्षिक): Industry reports — सटीक स्रोत संबंधित article में
• Fraud चेतावनी: SEBI Investor Corner
• अन्य आँकड़े: RBI, EPFO, NSSO/PLFS की सार्वजनिक reports
यह आर्टिकल वित्तीय सलाह नहीं, सामान्य जानकारी है। कोई भी बड़ा वित्तीय निर्णय लेने से पहले प्रमाणित financial planner से सलाह लें।
रमेश अब करोड़पति बनने का shortcut नहीं ढूँढ रहा। उसने समझ लिया — पहले planning बनाओ, उससे भी पहले उसे protect करो। अगले article में Level 0 से शुरुआत होगी।
⚠️ अस्वीकरण: यह article केवल शैक्षिक उद्देश्य के लिए है। इसमें दी गई जानकारी सामान्य financial awareness के लिए है, न कि व्यक्तिगत वित्तीय सलाह के रूप में। कोई भी बड़ा वित्तीय निर्णय — जैसे insurance लेना, निवेश शुरू करना, या loan लेना — करने से पहले किसी SEBI-registered financial advisor या प्रमाणित financial planner से व्यक्तिगत सलाह लें। बाज़ार में निवेश जोखिम के अधीन है। इस article में दिए गए आँकड़े समय के साथ बदल सकते हैं — नवीनतम जानकारी के लिए RBI, SEBI और IRDAI की आधिकारिक वेबसाइट देखें।
Vimarsh360 App पर पढ़ें — बिना internet के भी। Personal Finance और Career Growth की पूरी जानकारी हिंदी में।
📲 App डाउनलोड करें
दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








