

लेखक: दीपक चौधरी, संस्थापक-संपादक, Vimarsh360 | अंतिम अपडेट: 3 नवंबर 2026 | तथ्य-जाँच: ब्याज दरें इंडिया पोस्ट और वित्त मंत्रालय के 30.09.2026 के कार्यालय ज्ञापन से; टैक्स नियम आयकर विभाग (Income-tax Act, 2025) से; निकासी और पात्रता नियम संबंधित सरकारी योजना-नियमों से। पूरी सूची लेख के अंत में।
अगर आपने हाल में Google पर “post office savings scheme” खोजा है, तो सबसे ऊपर AI का जवाब मिला होगा: सारी स्कीमें, उनकी दरें, एक साफ़-सुथरी सूची। उस सूची में एक नाम है, महिला सम्मान बचत पत्र, 7.5% ब्याज के साथ।
लेकिन इस स्कीम में 31 मार्च 2025 के बाद से नया खाता नहीं खुलता। जिनका खाता पहले से है, उन्हें ब्याज मिलता रहेगा, पर आप आज डाकघर जाकर इसमें पैसा नहीं लगा सकते।
यानी दरों की सूची मिल जाना आसान है। मुश्किल यह तय करना है कि आपके पैसे के लिए, आपकी ज़रूरत के हिसाब से कौन-सी स्कीम सही है, ज़रूरत पड़ने पर पैसा कितनी जल्दी निकलेगा, और टैक्स कटने के बाद हाथ में कितना आएगा।
यह लेख इन्हीं सवालों का जवाब देता है। और आख़िर में उस सवाल का भी, जो ज़्यादातर लेख छोड़ देते हैं: क्या सारा पैसा डाकघर में ही रखना समझदारी है?
30 सेकंड में जवाब
Post Office Savings Scheme केंद्र सरकार की 9 छोटी बचत योजनाओं का समूह है, जिन्हें डाकघर (और अधिकृत बैंक) चलाते हैं। 1 अक्टूबर से 31 दिसंबर 2026 तक सबसे ज़्यादा ब्याज सीनियर सिटीज़न सेविंग्स स्कीम और सुकन्या समृद्धि पर है, दोनों 8.2%। NSC पर 7.7%, 5 साल के टाइम डिपॉज़िट और KVP पर 7.5%, मंथली इनकम स्कीम पर 7.4%, PPF पर 7.1% और बचत खाते पर 4% है (स्रोत: इंडिया पोस्ट; वित्त मंत्रालय का 30.09.2026 का कार्यालय ज्ञापन)। सही स्कीम आपकी उम्र, लक्ष्य, पैसे की ज़रूरत के समय और टैक्स व्यवस्था पर निर्भर है।
इस लेख में
- अक्टूबर–दिसंबर 2026 की ब्याज दरें
- निकासी और टैक्स: हर स्कीम एक तालिका में
- हर स्कीम असल में किस काम के लिए है
- ₹1 लाख का हिसाब और कैलकुलेटर
- टैक्स के बाद असली रिटर्न
- पोस्ट ऑफिस बनाम बैंक FD बनाम म्यूचुअल फ़ंड
- क्या युवा अपना सारा पैसा पोस्ट ऑफिस में लगाएँ?
- कौन-सी स्कीम किसके लिए: फ़ैसला-चार्ट
- ग़लतियाँ, धोखाधड़ी और 60 सेकंड का सेल्फ़-चेक
- हमने गणना कैसे की
- अक्सर पूछे जाने वाले सवाल
- निष्कर्ष
अक्टूबर–दिसंबर 2026: post office savings scheme की ब्याज दरें
सरकार हर तिमाही इन दरों की समीक्षा करती है। 30 सितंबर 2026 को वित्त मंत्रालय (आर्थिक कार्य विभाग) ने बताया कि 1 अक्टूबर से 31 दिसंबर 2026 तक दरें पिछली तिमाही जैसी ही रहेंगी। इंडिया पोस्ट के आधिकारिक पेज पर भी यही दरें दर्ज हैं, जो 1 जनवरी 2024 से नहीं बदली हैं।
| स्कीम | ब्याज दर (सालाना) | ब्याज कैसे जुड़ता/मिलता है | अवधि |
|---|---|---|---|
| डाकघर बचत खाता (SB) | 4.0% | साधारण ब्याज, साल में एक बार जमा | कोई सीमा नहीं |
| आवर्ती जमा (RD) | 6.7% | तिमाही चक्रवृद्धि | 5 साल |
| टाइम डिपॉज़िट – 1 / 2 / 3 साल | 6.9% / 7.0% / 7.1% | तिमाही गणना, भुगतान सालाना | 1, 2, 3 साल |
| टाइम डिपॉज़िट – 5 साल | 7.5% | तिमाही गणना, भुगतान सालाना | 5 साल |
| मंथली इनकम स्कीम (MIS) | 7.4% | हर महीने भुगतान | 5 साल |
| सीनियर सिटीज़न सेविंग्स स्कीम (SCSS) | 8.2% | हर तिमाही भुगतान | 5 साल (3 साल बढ़ा सकते हैं) |
| नेशनल सेविंग्स सर्टिफ़िकेट (NSC) | 7.7% | सालाना चक्रवृद्धि, मिलता अंत में | 5 साल |
| किसान विकास पत्र (KVP) | 7.5% | सालाना चक्रवृद्धि | 115 महीने में दोगुना |
| पब्लिक प्रोविडेंट फ़ंड (PPF) | 7.1% | सालाना चक्रवृद्धि | 15 साल (5-5 साल बढ़ा सकते हैं) |
| सुकन्या समृद्धि (SSY) | 8.2% | सालाना चक्रवृद्धि | 21 साल |
याद रखें
TD, RD, MIS, SCSS, NSC और KVP में जिस तिमाही में खाता खुलता है, उसी तिमाही की दर पूरी अवधि तक लागू रहती है। PPF और सुकन्या में दर हर तिमाही की घोषणा के साथ बदल सकती है। अगली तिमाही (जनवरी–मार्च 2027) की दरें दिसंबर के आख़िर में घोषित होंगी, तब यह तालिका अपडेट की जाएगी।
लेकिन सिर्फ़ ब्याज दर देखकर फ़ैसला करना अधूरा है। उतना ही ज़रूरी है यह जानना कि पैसा बीच में निकल सकता है या नहीं, और उस पर टैक्स कैसे लगेगा।
निकासी और टैक्स: हर स्कीम एक नज़र में
| स्कीम | न्यूनतम / अधिकतम जमा | समय से पहले निकासी | टैक्स |
|---|---|---|---|
| बचत खाता (SB) | ₹500 / कोई सीमा नहीं | कभी भी | ब्याज आय में जुड़ता है; पुरानी व्यवस्था में धारा 153 के तहत बचत खाते के ब्याज पर ₹10,000 तक कटौती |
| RD | ₹100 महीना / कोई सीमा नहीं | 3 साल बाद ही बंद; तब ब्याज बचत खाते की दर (4%) से | ब्याज पर स्लैब के हिसाब से टैक्स |
| TD 1 साल | ₹1,000 (फिर ₹100 के गुणक) / कोई सीमा नहीं | 6 महीने से पहले नहीं; 6–12 महीने में बंद करने पर बचत खाते की दर (4%) | ब्याज पर स्लैब के हिसाब से टैक्स |
| TD 2 / 3 साल | ₹1,000 (फिर ₹100 के गुणक) / कोई सीमा नहीं | 6 महीने से पहले नहीं; 6–12 महीने: 4%; 1 साल बाद: पूरे हुए सालों पर संबंधित TD दर से 2% कम, बाक़ी महीनों पर 4% | ब्याज पर स्लैब के हिसाब से टैक्स |
| TD 5 साल | ₹1,000 / कोई सीमा नहीं | 10 नवंबर 2023 या बाद में खुला खाता 4 साल से पहले बंद नहीं होता; 4 साल बाद बंद करने पर 4% | जमा पर पुरानी व्यवस्था में कटौती; ब्याज पर टैक्स |
| MIS | ₹1,000 / ₹9 लाख (संयुक्त ₹15 लाख) | 1 साल से पहले नहीं; 1–3 साल: मूलधन का 2% कटता है; 3 साल बाद: 1% | ब्याज पर स्लैब के हिसाब से टैक्स |
| SCSS | ₹1,000 / ₹30 लाख | 1 साल से पहले बंद करने पर मिला ब्याज वापस कटता है; 1–2 साल: 1.5% कटौती; 2 साल बाद: 1% | जमा पर पुरानी व्यवस्था में कटौती; ब्याज पर टैक्स, पर पुरानी व्यवस्था में वरिष्ठ नागरिकों को सभी जमा के ब्याज पर धारा 153 में ₹50,000 तक कटौती |
| NSC | ₹1,000 / कोई सीमा नहीं | सामान्य तौर पर नहीं; सिर्फ़ मृत्यु, अदालत के आदेश या गिरवी ज़ब्ती पर | जमा पर पुरानी व्यवस्था में कटौती; ब्याज हर साल की आय मानी जाती है |
| KVP | ₹1,000 / कोई सीमा नहीं | 2 साल 6 महीने के बाद, कम ब्याज के साथ | ब्याज पर टैक्स, कोई कटौती नहीं |
| PPF | ₹500 / ₹1.5 लाख सालाना | आंशिक निकासी 7वें वित्त वर्ष से; पूरा खाता, खाता खुलने वाले वित्त वर्ष के अंत से 5 साल पूरे होने के बाद, सिर्फ़ गंभीर बीमारी, उच्च शिक्षा या विदेश बसने जैसे तय कारणों पर, 1% कम ब्याज के साथ | जमा, ब्याज, मैच्योरिटी तीनों टैक्स-फ़्री; जमा पर कटौती सिर्फ़ पुरानी व्यवस्था में |
| सुकन्या (SSY) | ₹250 / ₹1.5 लाख सालाना | बेटी के 18 साल की होने या 10वीं पास होने पर पढ़ाई के लिए 50% तक; 18 साल के बाद शादी पर खाता बंद, लेकिन सिर्फ़ शादी से 1 महीने पहले से शादी के 3 महीने बाद तक | जमा, ब्याज, मैच्योरिटी तीनों टैक्स-फ़्री; जमा पर कटौती सिर्फ़ पुरानी व्यवस्था में |
स्रोत: इंडिया पोस्ट; नेशनल सेविंग्स टाइम डिपॉज़िट (चौथा संशोधन) योजना, 2023; इंडियन ओवरसीज़ बैंक का स्मॉल सेविंग्स पेज। नियम बदल सकते हैं; खाता खोलते समय उस स्कीम की नियम-पुस्तिका ज़रूर देखें।
टैक्स कानून बदला है
1 अप्रैल 2026 से Income-tax Act, 2025 लागू है। जो ₹1.5 लाख तक की कटौती अब तक “धारा 80C” के नाम से जानी जाती थी, वह अब धारा 123 और Schedule XV में है। यह कटौती सिर्फ़ पुरानी टैक्स व्यवस्था चुनने वालों को मिलती है। नई व्यवस्था (जो अब डिफ़ॉल्ट है) में यह नहीं मिलती।
इसी तरह जमा के ब्याज पर कटौती, जो पहले 80TTA/80TTB थी, अब धारा 153 में है: आम व्यक्ति को बचत खाते के ब्याज पर ₹10,000 तक, और वरिष्ठ नागरिक को सभी जमा (FD/TD समेत) के ब्याज पर ₹50,000 तक। यह भी सिर्फ़ पुरानी व्यवस्था में (स्रोत: आयकर विभाग)।
हर स्कीम असल में किस काम के लिए है
हर स्कीम एक ख़ास ज़रूरत के लिए बनी है। नाम से ज़्यादा उसका मक़सद समझना ज़रूरी है।
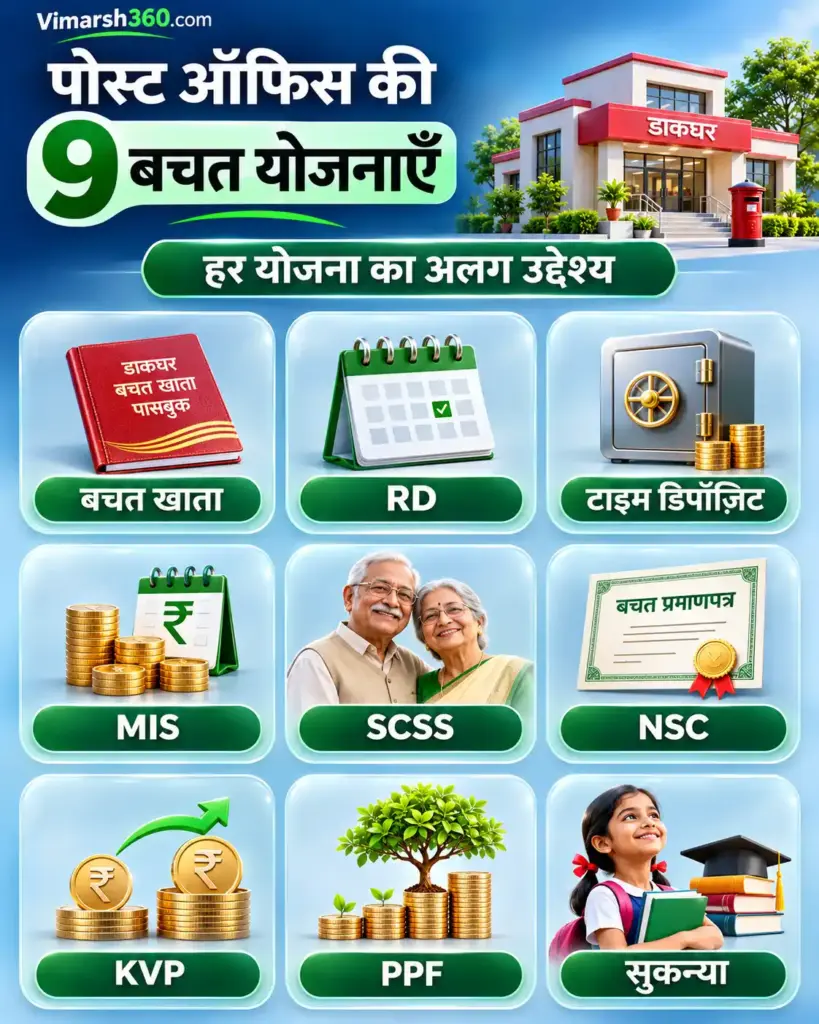
बचत खाता (SB): यह निवेश नहीं, पैसे की “पार्किंग” है। डाकघर की बाक़ी स्कीमों की किस्त और ब्याज इसी खाते से आते-जाते हैं।
RD: हर महीने की बचत की आदत डालने के लिए। जिनकी आमदनी महीने-दर-महीने आती है लेकिन एकमुश्त बड़ी रक़म नहीं होती, उनके लिए।
टाइम डिपॉज़िट (TD): डाकघर की FD। 1–3 साल में आने वाले तय ख़र्च (गाड़ी, मरम्मत, फ़ीस) के लिए। 5 साल वाला TD लंबा लॉक-इन है, इसलिए उसमें वही पैसा डालें जिसकी 4 साल तक ज़रूरत न हो।
MIS: एकमुश्त रक़म से हर महीने नियमित आमदनी के लिए, जैसे गृहिणी के नाम पर जमा, या रिटायरमेंट के बाद 60 से कम उम्र में।
SCSS: रिटायरमेंट के बाद हर तिमाही आमदनी के लिए। पात्रता:
- 60 साल या ज़्यादा उम्र।
- 55–60 साल के वे लोग जो सेवानिवृत्ति या VRS ले चुके हैं, अगर रिटायरमेंट का पैसा मिलने के 3 महीने के भीतर निवेश करें। यह अवधि नवंबर 2023 के संशोधन में 1 से बढ़ाकर 3 महीने की गई।
- रक्षा सेवाओं से रिटायर (सिविलियन कर्मचारी नहीं) 50 साल से।
NSC: 5 साल का बंद डिब्बा। बीच में पैसा लगभग नहीं निकलता, इसलिए वही पैसा डालें जिसे 5 साल न छूना पड़े।
KVP: “पैसा डबल” वाली स्कीम, ~10 साल के लक्ष्य के लिए। नाम में “किसान” है, पर कोई भी वयस्क भारतीय ले सकता है।
PPF: यह सिर्फ़ टैक्स बचाने का ज़रिया नहीं है, बल्कि लंबी अवधि की टैक्स-कुशल, कम जोखिम वाली बचत है। नई टैक्स व्यवस्था वालों को जमा पर कटौती नहीं मिलती, लेकिन ब्याज और मैच्योरिटी उनके लिए भी पूरी तरह टैक्स-फ़्री है। ऊँचे टैक्स स्लैब वालों के लिए यही इसकी सबसे बड़ी ख़ूबी है। PPF और EPF में फ़र्क़ जानना हो, तो पढ़ें: PPF vs EPF: किसमें कितना फ़ायदा।
सुकन्या समृद्धि: 10 साल से कम उम्र की बेटी की पढ़ाई और शादी के लक्ष्य के लिए। एक परिवार में आम तौर पर दो बेटियों तक खाता खुलता है। अपवाद: अगर पहली या दूसरी डिलीवरी में जुड़वाँ या तीन बेटियाँ हुई हों, तो शपथपत्र और जन्म प्रमाणपत्र देकर तीसरा खाता खोला जा सकता है (सुकन्या समृद्धि खाता योजना, 2019)।
रियलिटी चेक: महिला सम्मान बचत पत्र
यह स्कीम 1 अप्रैल 2023 से 31 मार्च 2025 तक ही खुली थी (विकासपीडिया, भारत सरकार)। इंडिया पोस्ट के पेज पर इसका कार्ड अब भी दिखता है, लेकिन नया खाता नहीं खुलता। महिलाओं के लिए आज के विकल्प: 2 साल का TD (7.0%), MIS, या लंबी अवधि के लिए PPF।
₹1 लाख लगाएँ तो किस स्कीम में कितना बनेगा
एक ही रक़म, ₹1 लाख, पर अक्टूबर–दिसंबर 2026 की दरों से हिसाब (टैक्स से पहले):
| स्कीम | आपको क्या मिलेगा |
|---|---|
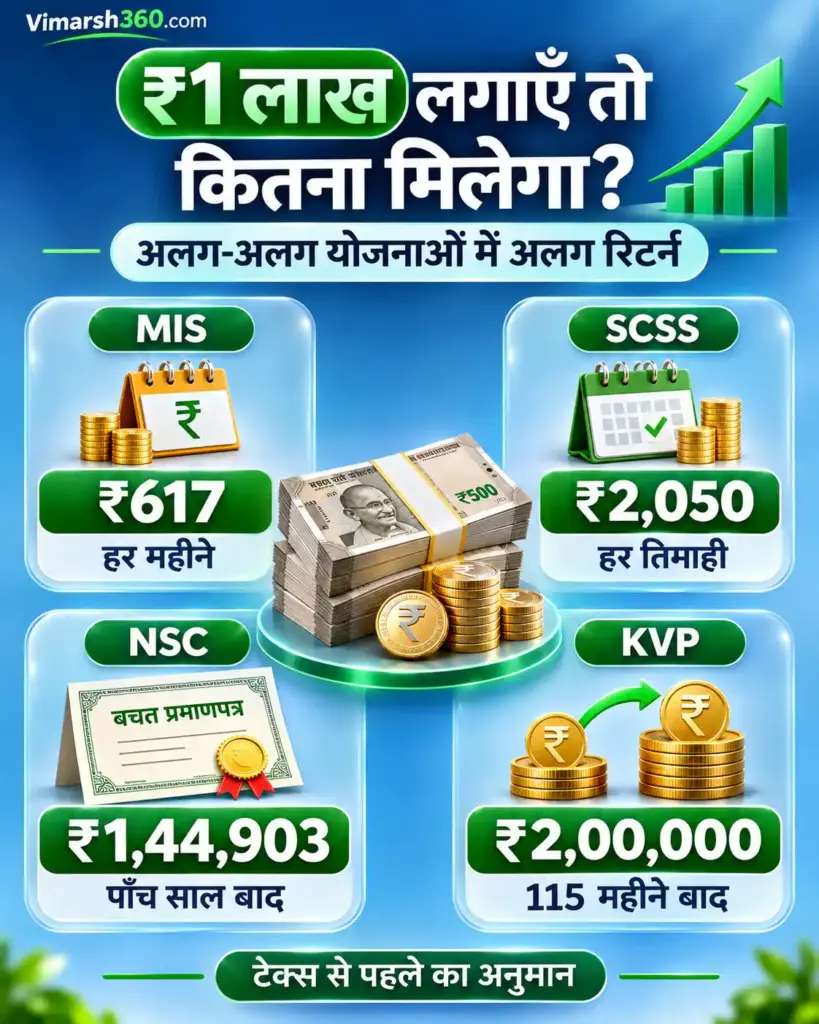
| बचत खाता (4%) | 5 साल में लगभग ₹1,21,665* |
| TD – 1 साल (6.9%) | 1 साल में ₹7,081 ब्याज |
| TD – 5 साल (7.5%) | हर साल ₹7,714 ब्याज, 5 साल में कुल ₹38,568 |
| MIS (7.4%) | हर महीने ₹617, 5 साल में कुल ₹37,000 |
| SCSS (8.2%) | हर तिमाही ₹2,050, 5 साल में कुल ₹41,000 |
| NSC (7.7%) | 5 साल बाद एकमुश्त ₹1,44,903 |
| KVP (7.5%) | 115 महीने बाद ₹2,00,000 |
| PPF (7.1%, एक बार ₹1 लाख) | 15 साल बाद लगभग ₹2,79,796 (टैक्स-फ़्री) |
*मान्यता: ब्याज खाते में ही छोड़ा गया और अगले सालों में उस पर भी ब्याज मिला। पूरी पद्धति नीचे “हमने गणना कैसे की” में है।
डाकघर FD पर ₹1 लाख का ब्याज कितना?
1 साल के TD पर ₹7,081 और 5 साल के TD पर हर साल ₹7,714।
अपनी रक़म पर ख़ुद हिसाब लगाइए
नीचे स्कीम चुनिए, रक़म और टैक्स स्लैब डालिए। कैलकुलेटर हर स्कीम की असली जमा-सीमा मानता है और साथ में बताता है कि गणना कैसे हुई।
पोस्ट ऑफिस बचत कैलकुलेटर
दरें: 1 अक्टूबर से 31 दिसंबर 2026 (वित्त मंत्रालय)। स्कीम चुनिए, रकम डालिए, अनुमान देखिए।
यह अनुमान है, गारंटी वाली रकम नहीं। PPF और सुकन्या की दर हर तिमाही बदल सकती है; बाक़ी स्कीमों में खाता खुलने के दिन की दर पूरी अवधि चलती है। टैक्स अनुमान में 4% सेस, सरचार्ज, छूट और रिबेट शामिल नहीं हैं। अंतिम रकम के लिए अपने डाकघर या indiapost.gov.in से पुष्टि करें।
टैक्स के बाद असली रिटर्न
PPF और सुकन्या को छोड़कर डाकघर की हर स्कीम का ब्याज आपकी आय में जुड़ता है, और आपके स्लैब के हिसाब से उस पर टैक्स लगता है।
NSC का उदाहरण लीजिए। ₹1 लाख पर 5 साल में ₹44,903 ब्याज बनता है। ध्यान रहे, NSC का ब्याज हर साल की आय मानी जाती है, भले ही पैसा अंत में मिले। नीचे की तालिका एक मोटा अनुमान है, अंतिम टैक्स देनदारी नहीं:
| आपका टैक्स स्लैब | 5 साल बाद हाथ में (अनुमान) |
|---|---|
| 5% | लगभग ₹1,42,658 |
| 20% | लगभग ₹1,35,923 |
| 30% | लगभग ₹1,31,432 |
इसमें 4% सेस, सरचार्ज, रिबेट और आपकी दूसरी आय शामिल नहीं है। पुरानी व्यवस्था में NSC के पहले 4 साल का ब्याज (जो दोबारा निवेश माना जाता है) भी धारा 123 की ₹1.5 लाख की कुल सीमा में कटौती के लिए गिना जा सकता है; नई व्यवस्था में नहीं।
फ़ॉर्मूला
टैक्स के बाद दर ≈ ब्याज दर × (1 − आपका टैक्स स्लैब)
7.5% × (1 − 0.30) = 5.25%
पोस्ट ऑफिस बनाम बैंक FD बनाम म्यूचुअल फ़ंड
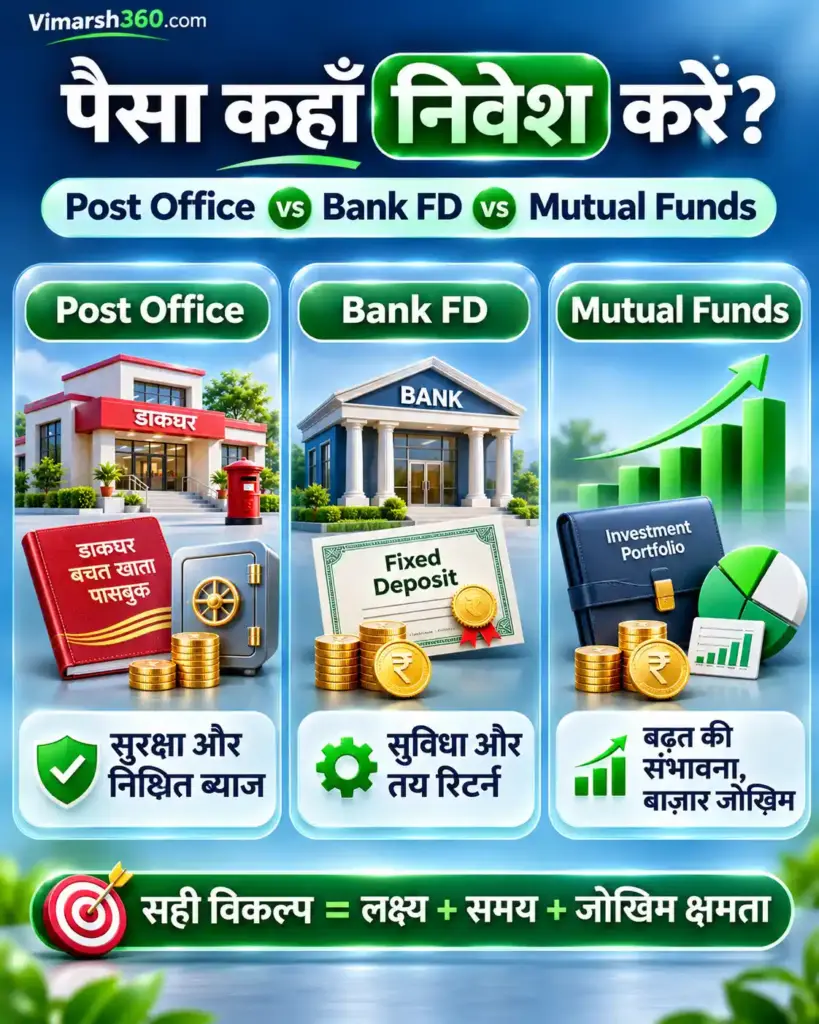
युवा निवेशक का अगला सवाल यही होता है: जब डाकघर 7.5–8.2% दे रहा है, तो बैंक FD या म्यूचुअल फ़ंड क्यों? जवाब सिर्फ़ रिटर्न में नहीं, चार और बातों में है।
| पोस्ट ऑफिस स्कीम | बैंक FD | डेट म्यूचुअल फ़ंड | इक्विटी म्यूचुअल फ़ंड | |
|---|---|---|---|---|
| सुरक्षा | भारत सरकार की गारंटी, पूरी रक़म पर | DICGC बीमा: एक बैंक में प्रति व्यक्ति ₹5 लाख तक (मूलधन + ब्याज) | कोई गारंटी नहीं; ब्याज-दर और क्रेडिट जोखिम | कोई गारंटी नहीं; बाज़ार गिरने पर मूलधन भी घट सकता है |
| रिटर्न | तय, पहले से पता | तय, बैंक के हिसाब से अलग | बदलता रहता है, तय नहीं | बदलता है; लंबी अवधि में ज़्यादा की संभावना, पर गारंटी नहीं |
| टैक्स | ब्याज पर स्लैब (PPF/सुकन्या टैक्स-फ़्री) | ब्याज पर स्लैब | लाभ पर स्लैब (1 अप्रैल 2023 के बाद ख़रीदे यूनिट); टैक्स सिर्फ़ बेचने पर* | 12 महीने से पहले बेचें तो 20%; बाद में साल में ₹1.25 लाख से ऊपर के लाभ पर 12.5% |
| ज़रूरत पर पैसा | स्कीम के हिसाब से लॉक-इन | ज़्यादातर बैंकों में कभी भी, थोड़े जुर्माने के साथ | आम तौर पर कुछ कार्यदिवस में; कुछ फ़ंड में exit load | आम तौर पर कुछ कार्यदिवस में; ELSS में 3 साल का लॉक-इन |
| किसके लिए | सुरक्षित, तय लक्ष्य; नियमित आमदनी | छोटी अवधि, इमरजेंसी के पास का पैसा | 1–3 साल के लक्ष्य, जो थोड़ा उतार-चढ़ाव सह सकें | 5 साल या ज़्यादा के लक्ष्य |
*यह नियम “Specified Mutual Fund” पर लागू है: वह फ़ंड जो 65% से ज़्यादा debt और मनी-मार्केट में लगाए, या ऐसे फ़ंड में 65% या ज़्यादा लगाने वाला फ़ंड-ऑफ़-फ़ंड। बाक़ी डेट-झुकाव वाले फ़ंड का टैक्स उनके प्रकार, ख़रीद की तारीख़ और लागू कैपिटल गेन नियमों पर निर्भर है। स्रोत: DICGC; आयकर विभाग; म्यूचुअल फ़ंड टैक्स दरें FY 2026-27 के लिए वही हैं जो जुलाई 2024 से लागू हैं।
बैंक FD से सीधी तुलना: उदाहरण के तौर पर, IDFC FIRST Bank की 1 सितंबर 2026 से लागू दरें आम ग्राहकों के लिए 1 साल पर 6.50% और 5–10 साल पर 6.00% हैं। डाकघर का 1 साल वाला TD 6.9% और 5 साल वाला 7.5% देता है। यानी इस तुलना में 5 साल के लिए डाकघर दर और गारंटी, दोनों में आगे है। लेकिन बैंक FD ज़रूरत पड़ने पर तोड़ना आसान है, जबकि डाकघर का 5 साल वाला TD 4 साल तक बंद ही नहीं होता। हर बैंक की दरें अलग होती हैं और वरिष्ठ नागरिकों को अक्सर ज़्यादा मिलता है, इसलिए अपने बैंक की ताज़ा दर ख़ुद मिलाएँ।
निचोड़: डाकघर की स्कीमें “सुरक्षा और निश्चितता” ख़रीदती हैं, बैंक FD “सुविधा”, और इक्विटी फ़ंड “लंबी अवधि में बढ़त की संभावना”, जिसकी क़ीमत उतार-चढ़ाव है। ये एक-दूसरे के विकल्प नहीं, अलग-अलग काम के औज़ार हैं।
क्या युवा अपना सारा पैसा पोस्ट ऑफिस में लगाएँ?
28 साल के एक युवा की कल्पना कीजिए। सैलरी ₹50,000 महीना, बचत ₹5,000 महीना। उसके मन में पाँच सवाल होंगे: RD ठीक है या नहीं? PPF से भविष्य सुरक्षित होगा? बैंक FD से बेहतर है? टैक्स के बाद NSC अच्छा है? और क्या सारा पैसा सरकारी योजनाओं में ही डाल दे?
पहले चार सवालों के जवाब ऊपर हैं। पाँचवें का जवाब इन बातों में है:
1. पहले इमरजेंसी फ़ंड, फिर निवेश। कुछ महीनों के ख़र्च जितनी रक़म ऐसी जगह रखिए जहाँ से उसी दिन या एक-दो दिन में निकल सके। यह पैसा NSC या 5 साल के TD में बंद करना ग़लती है।
2. छोटी अवधि के लक्ष्य के लिए सुरक्षित स्कीमें सही हैं। 2–5 साल बाद गाड़ी, शादी या घर का डाउन-पेमेंट जैसे तय ख़र्च हों, तो RD या TD जैसी गारंटी वाली स्कीमें समझदारी हैं। इस युवा की ₹5,000 की RD 5 साल में ₹3,00,000 जमा पर लगभग ₹3,56,829 देगी, और यह रक़म पक्की है।
3. लंबी अवधि में महँगाई को गिनना ज़रूरी है। 20–25 साल बाद के लक्ष्य (रिटायरमेंट, बच्चों की उच्च शिक्षा) के लिए असली सवाल यह है कि टैक्स और महँगाई के बाद पैसे की ख़रीदने की ताक़त बढ़ी या नहीं। 30% स्लैब में 7.5% का ब्याज टैक्स के बाद लगभग 5.25% रह जाता है। अगर महँगाई इसके आसपास रही, तो पैसा “सुरक्षित” तो रहा, पर बढ़ा नहीं।
4. सुरक्षित निवेश और संपत्ति बनाना एक बात नहीं है। डाकघर की स्कीमें मूलधन बचाने में बेजोड़ हैं। संपत्ति बनाने के लिए लंबी अवधि में बढ़त की संभावना भी चाहिए, जो इक्विटी म्यूचुअल फ़ंड जैसे साधनों में होती है। पर उनमें बाज़ार का जोखिम भी होता है, और कुछ साल नुकसान में भी रह सकते हैं।
5. अपना अनुपात ख़ुद तय करें। कितना हिस्सा सुरक्षित स्कीमों में और कितना बाज़ार से जुड़े साधनों में, यह कोई तय फ़ॉर्मूला नहीं है। यह आपकी उम्र, लक्ष्य की दूरी, आमदनी की स्थिरता और नुकसान सह पाने की क्षमता पर निर्भर है। ज़रूरत हो, तो किसी SEBI-पंजीकृत निवेश सलाहकार से बात कीजिए।
कौन-सी post office scheme किसके लिए: फ़ैसला-चार्ट
नीचे के सवालों में से जो पहले “हाँ” हो, वही आपकी शुरुआत है।
फ़ैसला-चार्ट
- उम्र 60+ है, या आप 55+ (VRS/सेवानिवृत्त) या 50+ (पूर्व सैनिक) हैं, और हर तिमाही आमदनी चाहिए? → SCSS (8.2%, ₹30 लाख तक)। 55–60 वालों को रिटायरमेंट का पैसा मिलने के 3 महीने के भीतर निवेश करना होगा।
- घर में 10 साल से कम उम्र की बेटी है? → सुकन्या समृद्धि (8.2%, टैक्स-फ़्री)।
- हर महीने तय आमदनी चाहिए और आप SCSS के पात्र नहीं हैं? → MIS (7.4%, ₹9 लाख अकेले / ₹15 लाख संयुक्त)।
- कम जोखिम वाली लंबी बचत चाहते हैं और 15 साल तक पैसा रोक सकते हैं? → PPF। ब्याज और मैच्योरिटी टैक्स-फ़्री, चाहे आप किसी भी टैक्स व्यवस्था में हों। पुरानी व्यवस्था में जमा पर कटौती भी मिलती है।
- पैसा 5 साल तक बिल्कुल नहीं चाहिए? → NSC (7.7%) या 5 साल का TD (7.5%, पर 4 साल से पहले नहीं निकलता)।
- आमदनी हर महीने आती है, एकमुश्त रक़म नहीं है? → RD (6.7%), ₹100 महीने से।
- 1–3 साल में पैसा चाहिए? → 1, 2 या 3 साल का TD (6.9%–7.1%)। अगर पहले भी ज़रूरत पड़ सकती है, तो बैंक FD पर भी विचार करें।
- ~10 साल के लिए पैसा भूल सकते हैं और “पैसा डबल” चाहते हैं? → KVP (115 महीने)। ब्याज पर टैक्स लगेगा; ऊँचे स्लैब में हैं तो पहले PPF देखें।
- बेटे या 10 साल से बड़ी बेटी के लिए? → नाबालिग़ के नाम PPF या RD, जिसे अभिभावक चलाते हैं।
आम ग़लतियाँ
- सिर्फ़ ऊँची दर देखकर स्कीम चुनना। 8.2% वाली सुकन्या में पैसा 21 साल तक बंद रहता है, और SCSS हर किसी के लिए नहीं है।
- इमरजेंसी का पैसा लॉक-इन वाली स्कीम में डालना। NSC लगभग नहीं टूटता, और 5 साल का TD 4 साल तक बंद नहीं होता।
- नई टैक्स व्यवस्था में रहकर “टैक्स बचाने” के लिए NSC या 5 साल का TD लेना। नई व्यवस्था में धारा 123 की कटौती मिलती ही नहीं।
- यह मान लेना कि ब्याज टैक्स-फ़्री है। PPF और सुकन्या को छोड़कर ब्याज आय में जुड़ता है। NSC का ब्याज भी हर साल ITR में दिखाना होता है।
- मैच्योरिटी के बाद पैसा 4% वाले खाते में पड़ा रहने देना।
- नॉमिनी न जोड़ना। खाता खोलते समय ही नॉमिनेशन करवाइए।
धोखाधड़ी से सावधान
फ़्रॉड चेतावनी
- डाकघर की हर स्कीम की दर सरकार तय करती है। कोई एजेंट, ऐप या WhatsApp मैसेज “डाकघर की स्पेशल स्कीम” में इससे ऊँचा ब्याज दे, तो वह फ़र्ज़ी है।
- एजेंट को नक़द देने से पहले रसीद लीजिए और देखिए कि पासबुक या सर्टिफ़िकेट में एंट्री हुई है।
- डाकघर में मोबाइल नंबर दर्ज कराइए ताकि हर लेन-देन का SMS आए। POSB ग्राहकों के लिए ई-पासबुक की सुविधा भी है।
- महिला सम्मान बचत पत्र में 2026 में नया खाता नहीं खुलता। इस नाम पर पैसा माँगने वाले से बचिए।
- सरकारी जानकारी सिर्फ़ indiapost.gov.in और nsiindia.gov.in से लीजिए।
60 सेकंड का सेल्फ़-चेक
निवेश से पहले ख़ुद से पूछिए
- यह पैसा मुझे कब चाहिए: 1 साल, 5 साल, या 15 साल बाद?
- क्या मेरा इमरजेंसी फ़ंड इससे अलग रखा है?
- मुझे बीच में नियमित आमदनी चाहिए या अंत में एकमुश्त रक़म?
- मैं पुरानी टैक्स व्यवस्था में हूँ या नई, और टैक्स के बाद यह दर कितनी रह जाती है?
- क्या मैंने नॉमिनी जोड़ा है और मैच्योरिटी की तारीख़ नोट की है?
हमने गणना कैसे की
इस लेख और कैलकुलेटर की हर रक़म Vimarsh360 ने ख़ुद निकाली है, अक्टूबर–दिसंबर 2026 की सरकारी दरों पर:
| स्कीम | फ़ॉर्मूला / तरीक़ा | मान्यताएँ |
|---|---|---|
| बचत खाता | रक़म × (1.04)^साल | ब्याज खाते में छोड़ा गया, अगले साल उस पर भी ब्याज; असल में ब्याज हर महीने के न्यूनतम बैलेंस पर बनता है |
| RD | हर किस्त × (1 + 0.067/4)^(बचे महीने ÷ 3), सभी 60 किस्तों का जोड़ | हर किस्त समय पर जमा |
| TD | सालाना ब्याज = रक़म × [(1 + दर/4)^4 − 1] | सालाना ब्याज दोबारा निवेश नहीं किया गया |
| MIS / SCSS | रक़म × दर ÷ 12 (मासिक) या ÷ 4 (तिमाही) | ब्याज पर चक्रवृद्धि नहीं |
| NSC | रक़म × (1.077)^5 | सालाना चक्रवृद्धि |
| KVP | रक़म × 2, 115 महीने में | सरकार की घोषित अवधि |
| PPF / सुकन्या | हर साल: (पिछला बैलेंस + जमा) × (1 + दर) | जमा साल की शुरुआत में; दर पूरी अवधि स्थिर |
- टैक्स: मुख्य तालिकाएँ टैक्स से पहले की हैं। टैक्स के बाद के अनुमान सिर्फ़ “ब्याज × (1 − स्लैब)” हैं; सेस, सरचार्ज और छूट शामिल नहीं।
- दर बदलने पर: TD, RD, MIS, SCSS, NSC और KVP की रक़म खाता खुलने के दिन तय हो जाती है। PPF और सुकन्या के अनुमान सबसे अनिश्चित हैं, क्योंकि उनकी दर हर तिमाही बदल सकती है। दर 1% घटे या बढ़े, तो 15–21 साल की अवधि में अंतिम रक़म में बड़ा फ़र्क़ आ सकता है।
अक्सर पूछे जाने वाले सवाल
डाकघर में कौन-सी स्कीम सबसे अच्छी है?
कोई एक “सबसे अच्छी” नहीं है। पात्र वरिष्ठों के लिए SCSS (8.2%), बेटी के लिए सुकन्या (8.2%), टैक्स-फ़्री लंबी बचत के लिए PPF (7.1%), और हर महीने आमदनी के लिए MIS (7.4%)।
2026 में डाकघर की सबसे ज़्यादा ब्याज वाली स्कीम कौन-सी है?
अक्टूबर–दिसंबर 2026 में SCSS और सुकन्या समृद्धि, दोनों 8.2%।
डाकघर की कौन-सी स्कीम पैसा डबल करती है?
किसान विकास पत्र। आज की 7.5% दर पर 115 महीने (9 साल 7 महीने) में।
क्या डाकघर में पैसा सुरक्षित है?
ये भारत सरकार की स्मॉल सेविंग्स योजनाएँ हैं, इसलिए मूलधन और घोषित ब्याज की ज़िम्मेदारी सरकार की है। बैंक FD पर बीमा ₹5 लाख तक सीमित है, डाकघर की स्कीमों पर ऐसी कोई सीमा नहीं।
क्या नई टैक्स व्यवस्था में PPF का फ़ायदा है?
हाँ। जमा पर कटौती नहीं मिलती, लेकिन ब्याज और मैच्योरिटी पूरी तरह टैक्स-फ़्री रहते हैं।
post office savings scheme की ब्याज दर कब बदलती है?
सरकार हर तिमाही समीक्षा करती है। अगली घोषणा जनवरी–मार्च 2027 के लिए दिसंबर 2026 के आख़िर में होगी।
निष्कर्ष: सबसे ऊँची दर नहीं, सबसे सही ज़रूरत
डाकघर की स्कीमों पर भरोसा पीढ़ियों से बना है, और वह बेवजह नहीं है: सरकारी गारंटी, तय रिटर्न और देश के कोने-कोने तक पहुँच। लेकिन भरोसा और समझ दो अलग चीज़ें हैं।
निवेश का सही फ़ैसला सबसे ज़्यादा ब्याज देखकर नहीं, बल्कि अपने लक्ष्य, समय, टैक्स और पैसे की ज़रूरत को समझकर होता है। 8.2% की स्कीम ग़लत हो सकती है अगर पैसा 2 साल बाद चाहिए, और 6.9% की स्कीम सही हो सकती है अगर वही आपकी ज़रूरत से मेल खाती है।
सरकारी बचत योजनाएँ आपके पोर्टफ़ोलियो का एक मज़बूत हिस्सा हो सकती हैं, पूरा पोर्टफ़ोलियो नहीं। सुरक्षा ज़रूरी है, लेकिन लंबे समय में पैसे की ख़रीदने की ताक़त बचाना भी उतना ही ज़रूरी है। इसलिए पहले तय कीजिए कि पैसा किस काम का है, फिर स्कीम चुनिए।
तथ्य आपके सामने, फ़ैसला आपका।
आपका अगला कदम
- ऊपर के फ़ैसला-चार्ट में जो पहला “हाँ” आया, उस स्कीम पर कैलकुलेटर से अपनी रक़म का हिसाब लगाइए।
- PF कटता है और PPF भी सोच रहे हैं? पढ़ें PPF vs EPF: किसमें कितना फ़ायदा।
- 1–3 साल के लक्ष्य के लिए और विकल्प देखने हों, तो पढ़ें शॉर्ट टर्म इन्वेस्टमेंट प्लान।
- खाता खोलने से पहले उस स्कीम के ताज़ा नियम इंडिया पोस्ट पर एक बार देख लीजिए।
लेखक के बारे में
दीपक चौधरी Vimarsh360 के संस्थापक-संपादक हैं। पत्रकारिता में 8 साल से ज़्यादा का अनुभव; अर्थशास्त्र (ऑनर्स), मनोविज्ञान और इतिहास की पढ़ाई। Vimarsh360 पर निजी वित्त और करियर से जुड़े फ़ैसलों को आम पाठक की भाषा में समझाते हैं।
आधिकारिक स्रोत
- इंडिया पोस्ट — Saving Schemes (दरें, जमा सीमा, स्कीम विवरण)
- वित्त मंत्रालय, आर्थिक कार्य विभाग — Office Memorandum F.No.1/4/2019-NS, दिनांक 30.09.2026; डाक विभाग SB Order No. 12/2026, दिनांक 30.09.2026। यह आदेश अभी dea.gov.in पर अपलोड नहीं हुआ है; इसकी दरें इंडियन बैंक के पेज पर दर्ज हैं
- आयकर विभाग — Income-tax Act, 2025: धारा 123, Schedule XV, धारा 153
- Finance (No. 2) Act, 2024, धारा 21 — “Specified Mutual Fund” की परिभाषा (धारा 50AA)
- नेशनल सेविंग्स टाइम डिपॉज़िट (चौथा संशोधन) योजना, 2023 — G.S.R. 830(E), दिनांक 07.11.2023
- सुकन्या समृद्धि खाता योजना, 2019 — G.S.R. 914(E); PIB, 21 जनवरी 2026 (शादी पर खाता बंद करने की समय-सीमा)
- नेशनल सेविंग्स इंस्टिट्यूट; DICGC (बैंक जमा बीमा)
- विकासपीडिया (भारत सरकार) — महिला सम्मान बचत पत्र की निवेश अवधि; इंडियन ओवरसीज़ बैंक — MIS, SCSS, KVP निकासी नियम
- IDFC FIRST Bank — Interest Rates on Retail Deposits, 1 सितंबर 2026 (FD तुलना का उदाहरण)
डिस्क्लेमर: यह लेख सामान्य जानकारी के लिए है, निवेश या टैक्स सलाह नहीं। लेखक SEBI-पंजीकृत निवेश सलाहकार या चार्टर्ड अकाउंटेंट नहीं हैं। दरें 1 अक्टूबर से 31 दिसंबर 2026 तक की हैं और नियम बदल सकते हैं। निवेश से पहले इंडिया पोस्ट या अपने डाकघर से ताज़ा नियम जाँचें, और ज़रूरत हो तो किसी योग्य सलाहकार से बात करें।

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








