

लेखक: दीपक चौधरी | समीक्षा: CA अरविंद कुमार (Chartered Accountant) | प्रकाशित: 17 अक्टूबर 2026 | अंतिम तथ्य-जाँच: 15 अक्टूबर 2026
How To Pay TDS On Property Purchase: आपने फ्लैट या प्लॉट फ़ाइनल कर लिया है। रजिस्ट्री की तारीख तय है, होम लोन मंज़ूर है, और तभी बिल्डर या विक्रेता कहता है, “1% TDS आपको काटकर जमा करना होगा।”
आप YouTube पर वीडियो खोलते हैं और वहाँ Form 26QB भरना सिखाया जा रहा है। पर क्या आप जानते हैं कि 1 अप्रैल 2026 से यह फ़ॉर्म बदल चुका है?
यह छोटी-सी बात नहीं है। TDS जमा करने की पूरी ज़िम्मेदारी आपकी, यानी खरीदार की है, विक्रेता की नहीं। गलत फ़ॉर्म, गलत रकम या देरी हुई तो ब्याज और नोटिस आपके नाम आएगा।
⏱️ 30 सेकंड में जवाब
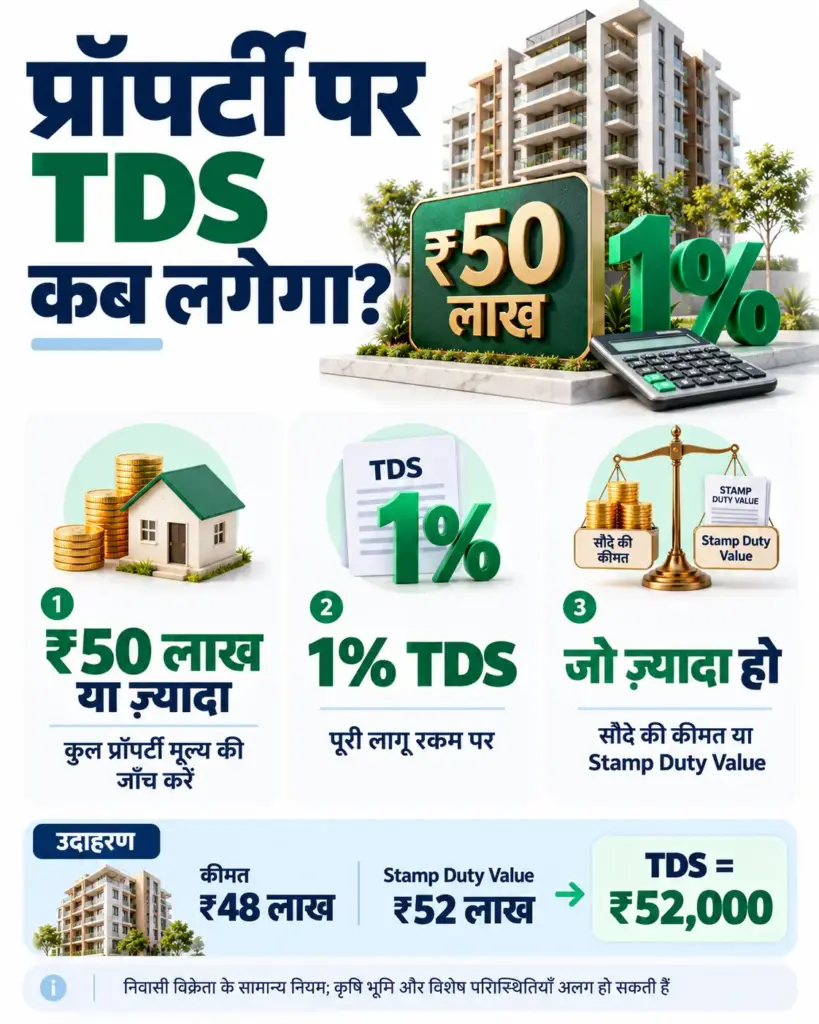
अगर आप किसी निवासी (resident) विक्रेता से ₹50 लाख या उससे ज़्यादा की प्रॉपर्टी (कृषि भूमि छोड़कर) खरीद रहे हैं, तो हर भुगतान पर 1% TDS काटना आपकी ज़िम्मेदारी है। 1 अप्रैल 2026 या उसके बाद के भुगतान पर यह TDS incometax.gov.in पर Form 141 (Schedule B) से, कटौती वाले महीने के अंत से 30 दिन के भीतर जमा होता है। (स्रोत: आयकर विभाग, Form 141 FAQ)
📑 इस लेख में
- पहले ये 3 बातें जाँचें
- TDS कब लगता है: ₹50 लाख वाला नियम
- पुराना 26QB या नया Form 141
- आपकी स्थिति कौन-सी है?
- Form 141 से TDS कैसे भरें: Step-by-Step
- TDS के बाद: विक्रेता को Form 132
- किस्त, होम लोन और देरी का असली हिसाब
- 7 गलतियाँ जो नोटिस बुलाती हैं
- सावधान: “TDS एजेंट” और नकली लिंक
- 60 सेकंड का सेल्फ़-चेक
- अक्सर पूछे जाने वाले सवाल
- आधिकारिक स्रोत
पहले ये 3 बातें जाँचें
- भुगतान की तारीख: भुगतान या क्रेडिट 31 मार्च 2026 तक हुआ या 1 अप्रैल 2026 के बाद? लागू कानून और फ़ॉर्म इसी से तय होंगे।
- विक्रेता का residential status: विक्रेता भारत का निवासी है या NRI? NRI विक्रेता के लिए नियम अलग हैं।
- प्रॉपर्टी का मूल्य: सौदे की रकम और सरकारी stamp duty value, दोनों देखें। ₹50 लाख की सीमा इन दोनों से जुड़ी है।
इन तीन सवालों के जवाब हाथ में हों, तो आगे का पूरा रास्ता साफ़ हो जाता है। शुरुआत नियम से करते हैं।
TDS कब लगता है: ₹50 लाख वाला नियम और नया Section
1 अप्रैल 2026 से नया Income-tax Act, 2025 लागू है। पुराने कानून में प्रॉपर्टी खरीद पर TDS का नियम Section 194-IA में था। नए कानून में यह Section 393(1) की तालिका (Table Sl. No. 3(i)) में आ गया है। (स्रोत: आयकर विभाग, Income-tax Act 2025, Section 393)
नियम का सार:
- किस पर लागू: ज़मीन, मकान, फ्लैट या उसका कोई हिस्सा। ग्रामीण कृषि भूमि इसमें शामिल नहीं है।
- सीमा: प्रॉपर्टी की कीमत ₹50 लाख या उससे ज़्यादा हो।
- दर: 1%, और वह भी पूरी रकम पर। ₹50 लाख से ऊपर वाले हिस्से पर नहीं, पूरी कीमत पर।
- किस रकम पर: सौदे की रकम (consideration) या stamp duty value, इनमें से जो ज़्यादा हो। Consideration में क्लब मेंबरशिप, कार पार्किंग, बिजली-पानी कनेक्शन, मेंटेनेंस और एडवांस जैसे प्रॉपर्टी से जुड़े शुल्क भी गिने जाते हैं।
- कई खरीदार या विक्रेता: ₹50 लाख की सीमा पूरी प्रॉपर्टी की कुल कीमत पर देखी जाती है, हर व्यक्ति के हिस्से पर अलग से नहीं।
- कौन काटेगा: खरीदार। इसके लिए TAN की ज़रूरत नहीं होती, आपका PAN ही काफ़ी है।
(स्रोत: आयकर विभाग, Section 393; TDS – Purchase of Immovable Property)
⚠️ विक्रेता का PAN: सबसे महँगी चूक
अगर विक्रेता PAN न दे, या दिया गया PAN invalid हो या उसका न हो, तो आयकर विभाग के अनुसार इसे PAN न देना ही माना जाता है और TDS 1% की जगह 20% की ऊँची दर से काटने की ज़िम्मेदारी बन सकती है। (स्रोत: आयकर विभाग)
नए कानून के Form 141 FAQ में भी साफ़ लिखा है कि विक्रेता का PAN invalid या गलत हो, तो उसे TDS का क्रेडिट नहीं दिखेगा और खरीदार पर ऊँची दर से TDS काटने की ज़िम्मेदारी आएगी। (स्रोत: आयकर विभाग, Form 141 FAQ) आधार से लिंक न होने के कारण inoperative PAN पर भी CBDT ने ऊँची दर लागू मानी है।
₹60 लाख के सौदे पर यह ₹60,000 की जगह ₹12 लाख का फ़र्क है। सौदा पक्का करने से पहले विक्रेता का PAN लें और इनकम टैक्स पोर्टल पर उसकी स्थिति ज़रूर जाँचें। PAN में कोई भी गड़बड़ दिखे, तो भुगतान से पहले अपने CA से पुष्टि करें।
Stamp duty value कीमत से ज़्यादा हो तो?
यह वह जगह है जहाँ सबसे ज़्यादा लोग चूकते हैं। मान लीजिए आपका सौदा ₹48 लाख में हुआ, लेकिन उस इलाके की सरकारी stamp duty value ₹52 लाख है।
आपको लग सकता है कि कीमत ₹50 लाख से कम है, तो TDS नहीं लगेगा। पर नियम “जो ज़्यादा हो” वाला है। इसलिए यहाँ TDS ₹52 लाख का 1%, यानी ₹52,000 बनेगा, बशर्ते कोई और छूट लागू न हो।
लेकिन फ़ॉर्म कौन-सा भरना है, यह आपके भुगतान की तारीख तय करेगी।
पुराना 26QB या नया Form 141: भुगतान की तारीख तय करेगी
आयकर विभाग ने चार पुराने फ़ॉर्म (26QB, 26QC, 26QD और 26QE) को मिलाकर एक नया Form 141 बनाया है। प्रॉपर्टी खरीद पर TDS अब इसी फ़ॉर्म के Schedule B में भरा जाता है। (स्रोत: आयकर विभाग, Form 141 FAQ)
विक्रेता को दिया जाने वाला TDS सर्टिफ़िकेट भी बदला है। पुराने Form 16B की जगह अब Form 132 है। (स्रोत: आयकर विभाग, Form 130–133)
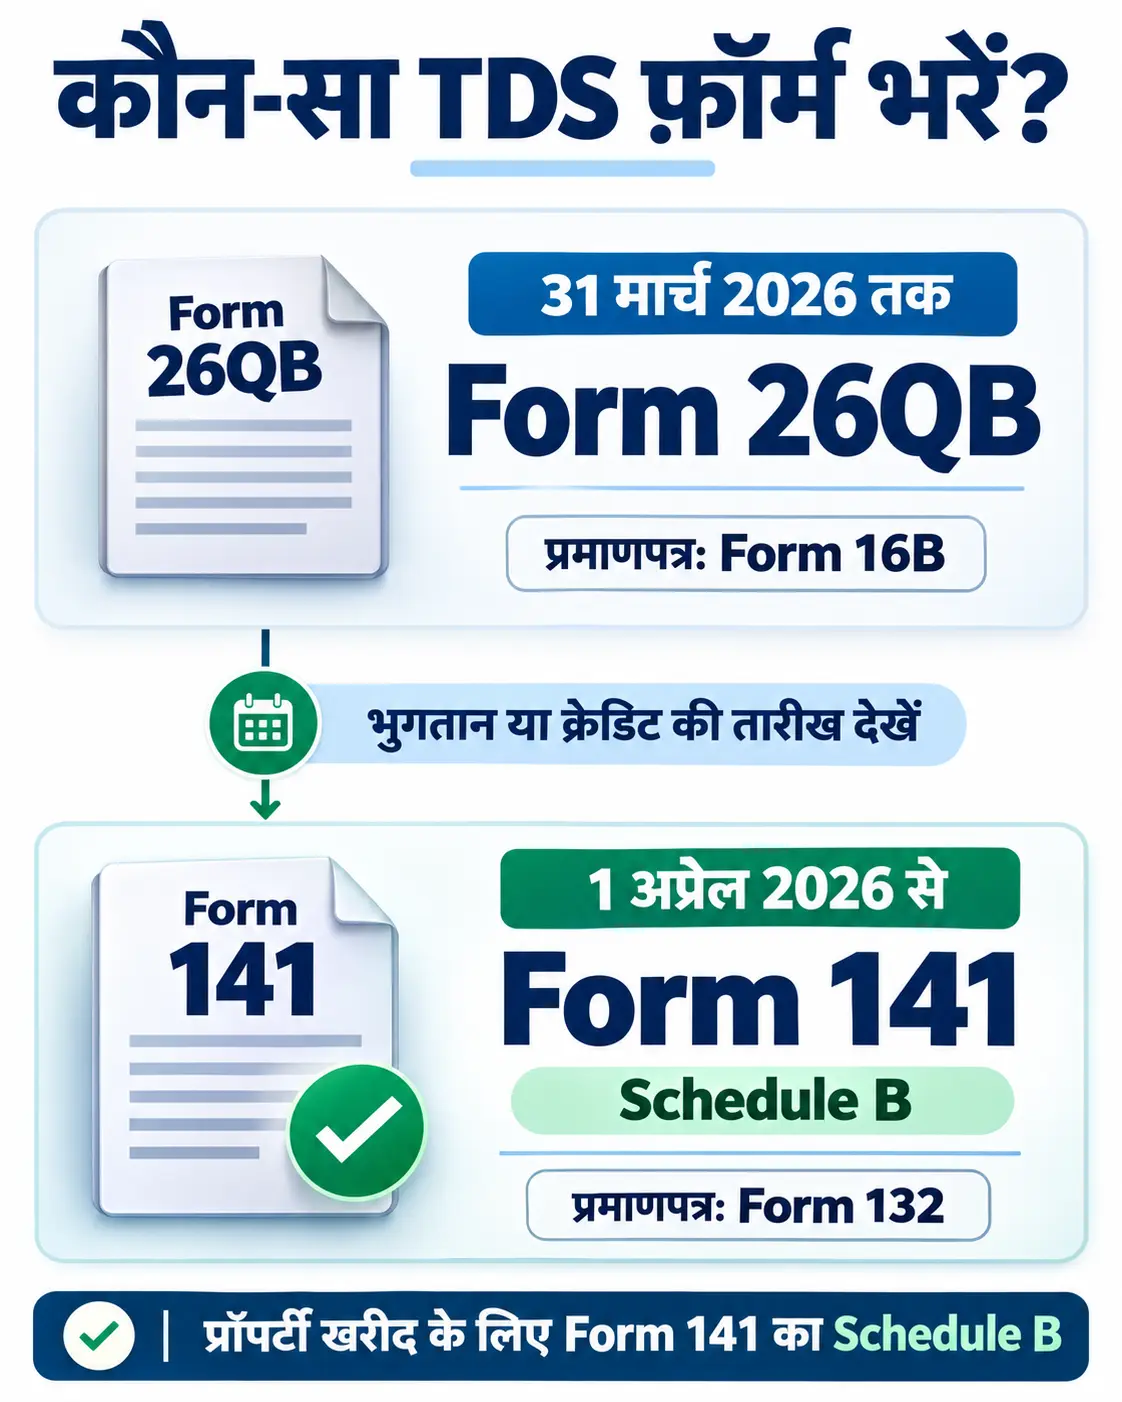
| भुगतान / क्रेडिट की तारीख | लागू कानून | TDS फ़ॉर्म | विक्रेता का सर्टिफ़िकेट |
|---|---|---|---|
| 31 मार्च 2026 तक | Income-tax Act, 1961 (Section 194-IA) | Form 26QB | Form 16B |
| 1 अप्रैल 2026 या उसके बाद | Income-tax Act, 2025 (Section 393(1)) | Form 141, Schedule B | Form 132 |
दर, सीमा और 30 दिन की समय-सीमा नहीं बदली है। बदला है तो फ़ॉर्म का नाम, उसका ढाँचा और सर्टिफ़िकेट।
कानून के अनुसार TDS भुगतान के समय या विक्रेता के खाते में रकम credit करने के समय, जो पहले हो, उसी समय काटा जाता है। (स्रोत: Section 393) अगर आपकी कुछ किस्तें मार्च 2026 से पहले गईं और कुछ बाद में, तो हर किस्त पर उसकी अपनी तारीख वाला नियम लागू होगा। ऐसे मामले में अपने CA से एक बार ज़रूर बात कर लें।
आपकी स्थिति कौन-सी है?
हर खरीदार की स्थिति अलग होती है। नीचे की तालिका में अपनी स्थिति ढूँढिए:
| आपकी स्थिति | आपको क्या करना है |
|---|---|
| अकेले खरीदार, एकमुश्त भुगतान | भुगतान वाले महीने के लिए एक Form 141 (Schedule B) |
| संयुक्त खरीदार (जैसे पति-पत्नी) | हर खरीदार अपने हिस्से के भुगतान पर अलग Form 141 भरेगा; ₹50 लाख की सीमा कुल कीमत पर देखी जाएगी, हर हिस्से पर अलग नहीं |
| कई विक्रेता | एक खरीदार कई विक्रेताओं को एक ही फ़ॉर्म में भर सकता है, बशर्ते सभी की कटौती एक ही महीने में हुई हो और सभी विक्रेता एक ही श्रेणी के हों (जैसे सभी व्यक्ति / non-corporate) |
| किस्तों में भुगतान (under-construction फ्लैट) | हर किस्त पर 1% TDS; अलग-अलग महीनों की कटौतियाँ एक फ़ॉर्म में नहीं जुड़तीं |
| होम लोन से भुगतान | बैंक बिल्डर को पैसा भेजे, तब भी TDS की ज़िम्मेदारी आपकी है |
| विक्रेता NRI है | नियम अलग हैं। फ़ॉर्म, दर और प्रक्रिया अपने CA से पक्की करें |
(स्रोत: आयकर विभाग, Form 141 FAQ)
अब सबसे काम का हिस्सा: पोर्टल पर यह फ़ॉर्म असल में भरा कैसे जाता है।
Form 141 से TDS कैसे भरें: Step-by-Step
📋 शुरू करने से पहले ये जानकारी तैयार रखें
- खरीदार और विक्रेता, दोनों का PAN
- दोनों का पता, मोबाइल नंबर और ईमेल
- प्रॉपर्टी का पूरा पता और प्रकार (ज़मीन, मकान, फ्लैट)
- कुल सौदे की रकम और stamp duty value
- इस भुगतान की रकम और तारीख
- अगर पहले भी किस्त का TDS भरा है, तो उसका acknowledgement number
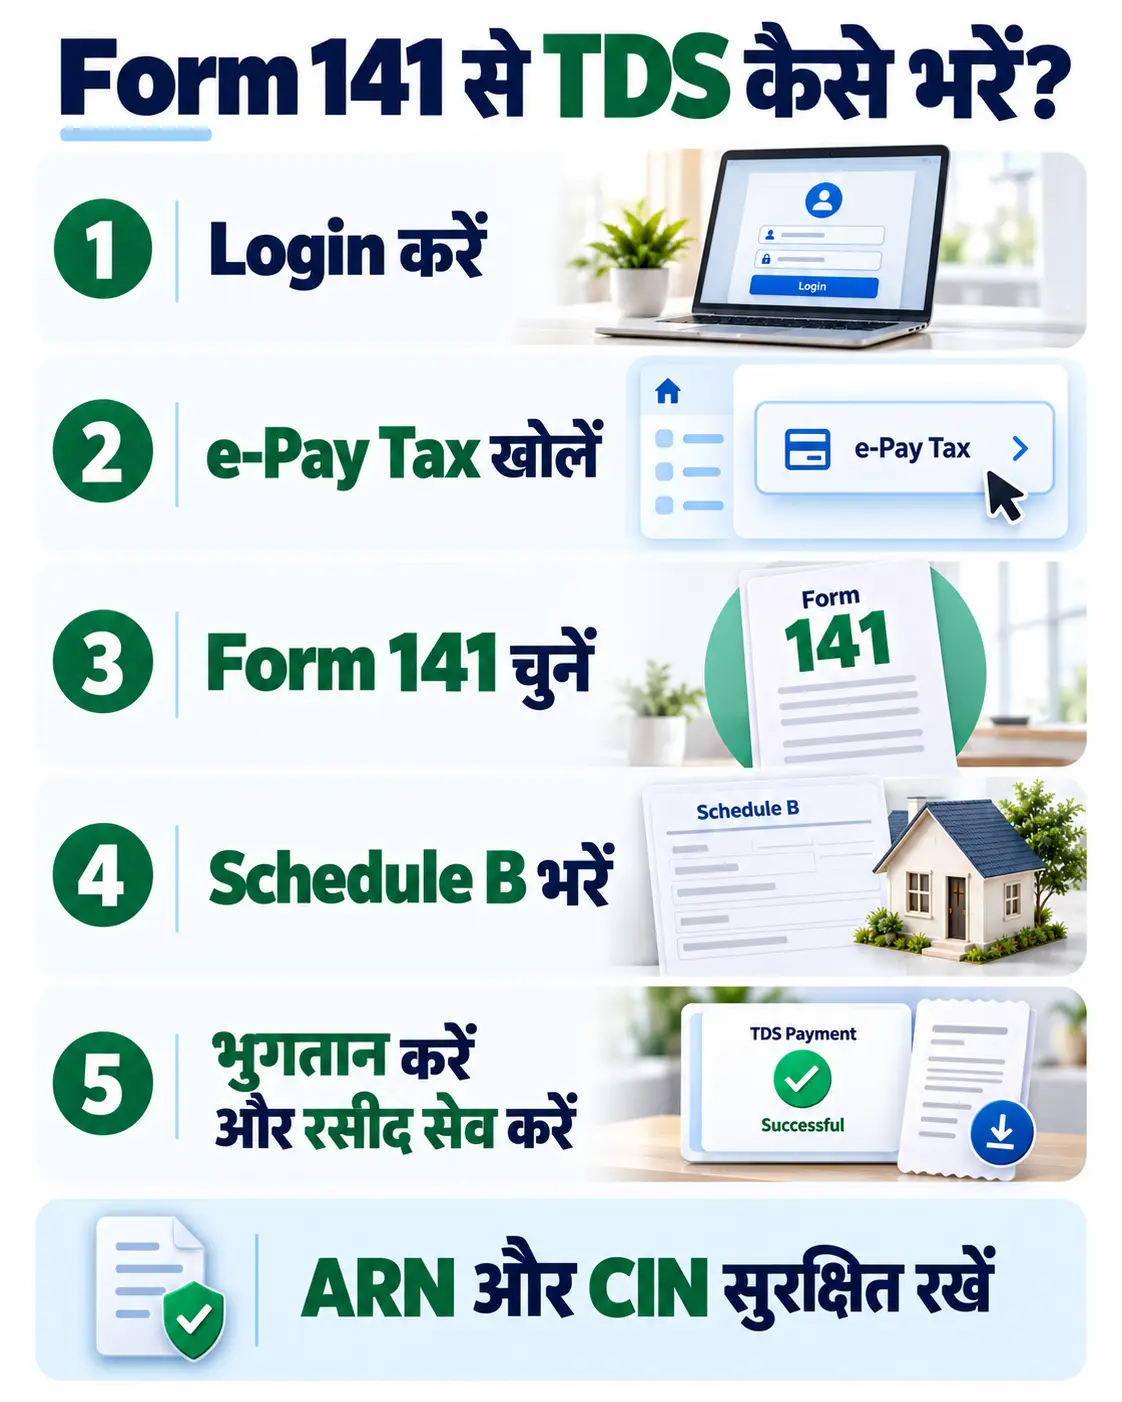
Step 1: पोर्टल पर लॉग-इन करें
incometax.gov.in पर अपने PAN और पासवर्ड से लॉग-इन करें।
Step 2: e-Pay Tax खोलें
मेन्यू में e-File → e-Pay Tax पर जाएँ और New Payment चुनें।
Step 3: Form 141 चुनें
विकल्पों में से Form 141 चुनें।
Step 4: Schedule B भरें
प्रॉपर्टी खरीद के लिए Schedule B चुनें। अब प्रॉपर्टी का पता, प्रकार, कुल कीमत, stamp duty value और हर विक्रेता के हिस्से की रकम व TDS भरें। ध्यान रखें कि एक फ़ॉर्म में सिर्फ़ एक ही तरह का लेन-देन (एक Schedule) भरा जाता है।
Step 5: भुगतान करें
Form 141 में TDS का भुगतान फ़ॉर्म जमा करने के साथ ही इलेक्ट्रॉनिक तरीक़े से होता है, जैसे नेट बैंकिंग या डेबिट कार्ड से। (स्रोत: आयकर विभाग, Form 141 FAQ)
Step 6: ARN और CIN सँभालकर रखें
फ़ॉर्म जमा होते ही एक ARN (Acknowledgement Receipt Number) बनता है, और भुगतान सफल होते ही उससे जुड़ा Challan Identification Number (CIN)। जमा किया हुआ फ़ॉर्म भी पोर्टल से डाउनलोड किया जा सकता है। दोनों की PDF सेव करें। अगली किस्त पर और रजिस्ट्री के समय इनकी ज़रूरत पड़ेगी।
TDS जमा हो गया, लेकिन आपका काम यहीं ख़त्म नहीं होता। अगला क़दम अक्सर लोग भूल जाते हैं।
TDS के बाद: विक्रेता को Form 132 दें
TDS जमा करने के बाद विक्रेता को TDS सर्टिफ़िकेट देना खरीदार की ज़िम्मेदारी है। इसी से विक्रेता अपने ITR में उस TDS का क्रेडिट ले पाता है।
- 31 मार्च 2026 तक के भुगतान पर: Form 16B
- 1 अप्रैल 2026 या बाद के भुगतान पर: Form 132
(स्रोत: आयकर विभाग, Form 130–133)
Form 132 कहाँ से और कब मिलेगा
Form 141 के सफल प्रोसेस होने के बाद खरीदार Form 132 को TRACES पोर्टल (tdscpc.gov.in) से डाउनलोड करके विक्रेता को देता है। (स्रोत: आयकर विभाग, Form 141 FAQ)
कितने दिन में? पुराने नियमों में यह सर्टिफ़िकेट statement की नियत तारीख से 15 दिन के भीतर देना होता था। (स्रोत: आयकर विभाग) नए Form 141 FAQ में अवधि अलग से नहीं बताई गई है, इसलिए सुरक्षित रास्ता यही है कि यही 15 दिन मानकर चलें।
उदाहरण: 15 अक्टूबर 2026 को TDS काटा → Form 141 की नियत तारीख 30 नवंबर 2026 → Form 132 विक्रेता को 15 दिसंबर 2026 तक। सर्टिफ़िकेट देने में देरी पर अलग से पेनल्टी लग सकती है।
गलती हो गई तो?
अगर फ़ॉर्म में PAN, रकम या कोई और जानकारी गलत भर दी है, तो घबराएँ नहीं। आप correction statement दाखिल कर सकते हैं। आयकर विभाग के अनुसार यह सुधार उस tax year के अंत से दो साल के भीतर किया जा सकता है, जिसमें statement देना था। (स्रोत: आयकर विभाग, Form 141 FAQ)
अब तक नियम की बात हुई। अब देखते हैं कि असली ज़िंदगी में यह हिसाब कैसा दिखता है।
किस्त, होम लोन और देरी का असली हिसाब
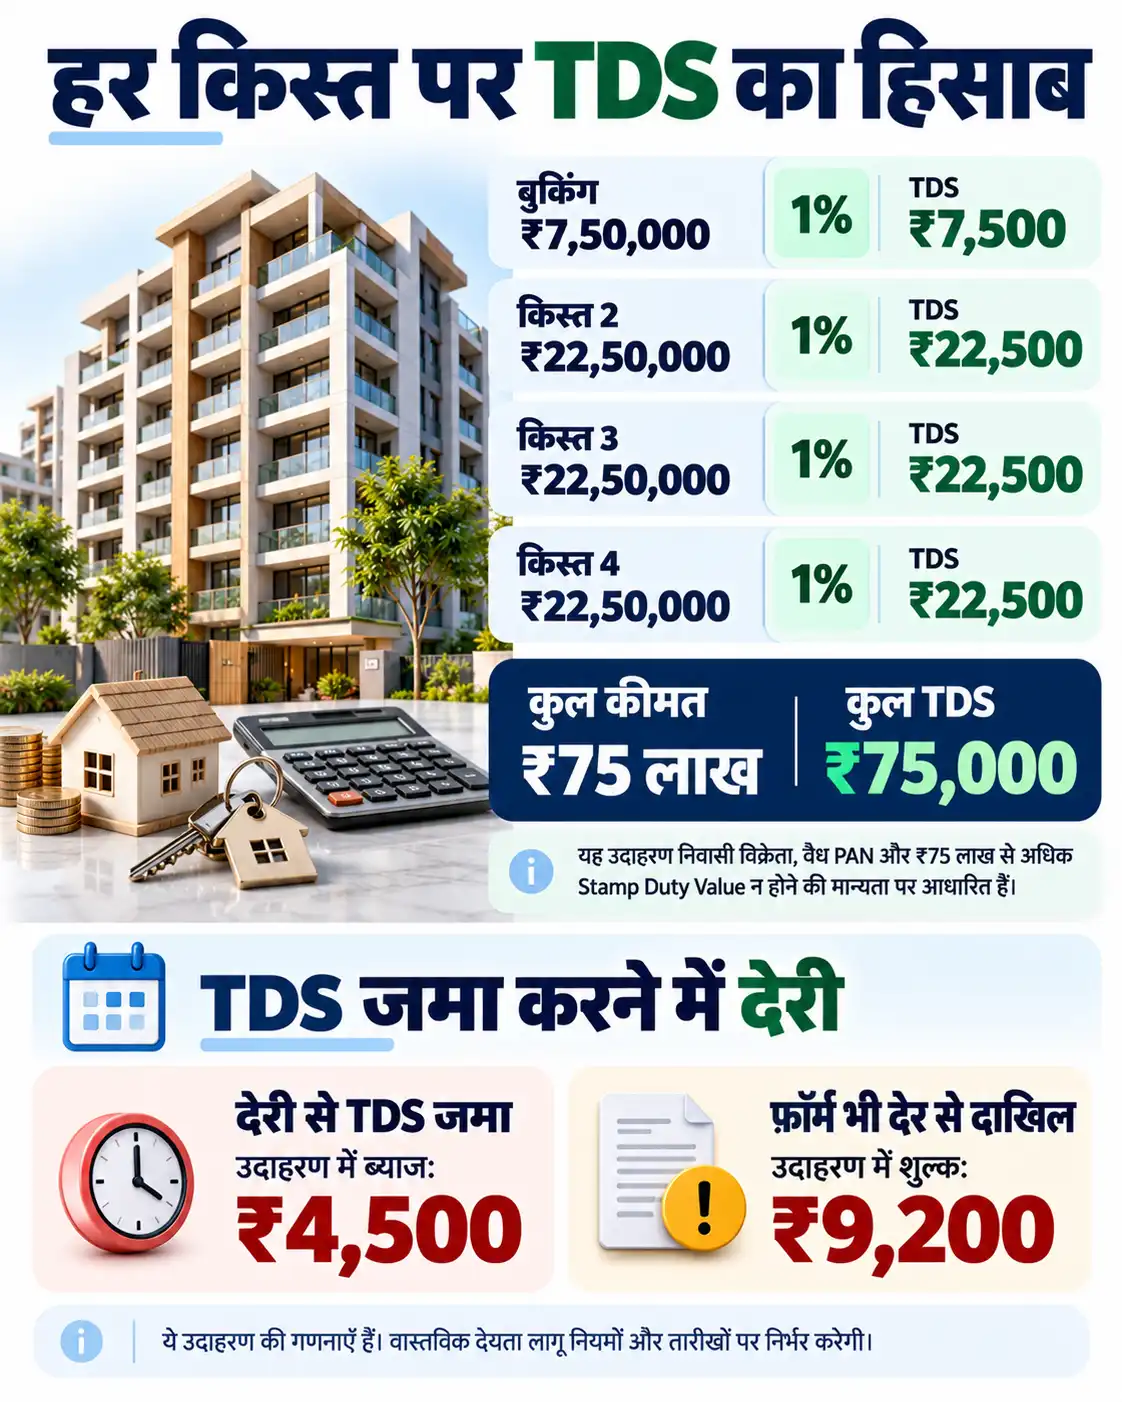
उदाहरण 1: ₹75 लाख का under-construction फ्लैट, होम लोन के साथ
मान लीजिए आपने ₹75 लाख का फ्लैट बुक किया। विक्रेता निवासी है और भुगतान चार हिस्सों में होना है:
| चरण | भुगतान | पैसा कहाँ से | TDS (1%) | बिल्डर को जाएगा |
|---|---|---|---|---|
| बुकिंग (10%) | ₹7,50,000 | आपकी बचत | ₹7,500 | ₹7,42,500 |
| स्लैब (30%) | ₹22,50,000 | बैंक लोन | ₹22,500 | ₹22,27,500 |
| स्लैब (30%) | ₹22,50,000 | बैंक लोन | ₹22,500 | ₹22,27,500 |
| पज़ेशन (30%) | ₹22,50,000 | बचत + लोन | ₹22,500 | ₹22,27,500 |
| कुल | ₹75,00,000 | ₹75,000 | ₹74,25,000 |
मान्यताएँ: stamp duty value ₹75 लाख से ज़्यादा नहीं है, और विक्रेता ने PAN दिया है।
💡 इस उदाहरण से तीन सबक
- चार अलग फ़ॉर्म: चारों किस्तें अलग-अलग महीनों में गईं, तो चार अलग Form 141 भरने होंगे। हर बार पिछला acknowledgement number साथ रखें।
- बैंक के भुगतान पर भी TDS आपका: कानूनी तौर पर TDS काटने की ज़िम्मेदारी खरीदार की है। बैंक सिर्फ़ आपके लोन की रकम बिल्डर को जारी करता है। इसलिए हर disbursement से पहले बैंक के साथ लिखित व्यवस्था कर लें: या तो बैंक 99% रकम बिल्डर को और 1% आपके खाते में या आपके निर्देश पर जारी करे, या आप 1% अपनी जेब से जमा करें और बिल्डर से उतनी रकम का समायोजन लिखित में तय करें।
- संयुक्त खरीदार: अगर फ्लैट पति-पत्नी के नाम है और भुगतान आधा-आधा है, तो हर किस्त पर दोनों अपने-अपने हिस्से का अलग फ़ॉर्म भरेंगे।
उदाहरण 2: कीमत ₹48 लाख, stamp duty value ₹52 लाख
| मद | रकम |
|---|---|
| सौदे की कीमत | ₹48,00,000 |
| सरकारी stamp duty value | ₹52,00,000 |
| TDS का आधार (जो ज़्यादा हो) | ₹52,00,000 |
| TDS (1%) | ₹52,000 |
कब CA से पूछें: अगर stamp duty value पर विवाद है, या मामला किसी विशेष छूट के दायरे में आ सकता है।
उदाहरण 3: TDS जमा करने में देरी
मान लीजिए आपने 10 मई 2026 को ₹75,000 TDS काटा। नियम के अनुसार इसे मई के अंत से 30 दिन के भीतर, यानी 30 जून 2026 तक जमा करना था। लेकिन आपने जमा किया 15 अगस्त 2026 को।
यहाँ दो अलग-अलग दायित्व बन सकते हैं:
| स्थिति | हिसाब | खर्च |
|---|---|---|
| TDS देर से जमा हुआ (1.5% प्रति माह या उसका हिस्सा; मई से अगस्त = 4 माह) | ₹75,000 × 6% | ₹4,500 ब्याज |
| Form 141 भी नियत तारीख के बाद दाखिल हुआ (₹200 प्रति दिन; 1 जुलाई से 15 अगस्त = 46 दिन; अधिकतम TDS की रकम तक) | 46 × ₹200 | ₹9,200 शुल्क |
ब्याज TDS देर से काटने या जमा करने पर लगता है। शुल्क Form 141 देर से दाखिल करने पर लगता है। आयकर विभाग का Form 141 FAQ पुष्टि करता है कि नए कानून में दोनों लागू हैं, यानी देर से दाखिल करने पर late fee और देर से कटौती या भुगतान पर ब्याज। (स्रोत: आयकर विभाग, Form 141 FAQ)
एक और स्थिति: अगर TDS काटा ही नहीं, तो जिस दिन काटना था उस दिन से असल कटौती तक 1% प्रति माह (या माह का हिस्सा) ब्याज लगता है। (स्रोत: आयकर विभाग)
फ़ॉर्म न भरने या गलत जानकारी देने पर कानून में अलग से पेनल्टी का प्रावधान भी है। ऐसी स्थिति बने तो तुरंत CA से सलाह लें।
सीधी बात: डेढ़ महीने की ढिलाई का ब्याज पक्का है, और फ़ॉर्म भी देर से गया तो उसका शुल्क अलग से। दोनों से बचने का एक ही तरीका है: भुगतान वाले दिन ही TDS जमा कर दें।
7 गलतियाँ जो नोटिस बुलाती हैं
- 1 अप्रैल 2026 के बाद के भुगतान पर Form 26QB खोजना। अब Form 141 है।
- Stamp duty value को अनदेखा करना। कीमत ₹50 लाख से कम होने पर भी TDS बन सकता है।
- बैंक disbursement पर TDS न काटना। लोन का पैसा भी आपका भुगतान है।
- अलग-अलग महीनों की किस्तें एक फ़ॉर्म में जोड़ना। हर कटौती-महीने का अलग फ़ॉर्म भरें।
- संयुक्त खरीदारों का एक ही फ़ॉर्म भरना। हर खरीदार अपना अलग फ़ॉर्म भरे।
- NRI विक्रेता पर निवासी-विक्रेता वाले नियम मान लेना। NRI के लिए प्रक्रिया अलग है, इसलिए CA से पुष्टि करें।
- विक्रेता को Form 132 (या पुराने मामलों में Form 16B) न देना। इससे विक्रेता को क्रेडिट नहीं मिलता और विवाद खड़ा होता है।
🧾 बिल में GST अलग दिखाया गया है?
CBDT के Circular 23/2017 के अनुसार, अगर agreement या invoice में सेवाओं पर GST (जैसे under-construction फ्लैट पर) अलग दिखाया गया है, तो TDS उस GST को छोड़कर बाकी रकम पर कटता है। (स्रोत: CBDT Circular 23/2017 (PDF))
उदाहरण: मूल कीमत ₹60 लाख + GST ₹3 लाख (अलग दिखाया गया) → TDS ₹60,000, ₹63,000 नहीं। GST अलग न दिखाया गया हो, तो पूरी रकम पर TDS बनेगा।
यह circular पुराने कानून के तहत जारी हुआ था, इसलिए नए Act में भी यही स्थिति है या नहीं, यह भुगतान से पहले अपने CA से पक्का कर लें।
सावधान: “TDS एजेंट” और नकली लिंक
प्रॉपर्टी खरीदार ठगों के लिए आसान निशाना होते हैं, क्योंकि उस समय बड़ी रकम इधर-उधर हो रही होती है।
- TDS सिर्फ़ आधिकारिक पोर्टल पर: TDS केवल incometax.gov.in पर, आपके अपने PAN लॉग-इन से जमा होता है।
- किसी को नकद न दें: बिल्डर, ब्रोकर या किसी “एजेंट” को TDS की रकम नकद या उसके निजी खाते में न दें। जमा करने की ज़िम्मेदारी आपकी है, तो रसीद भी आपके नाम की होनी चाहिए।
- SMS और WhatsApp लिंक से बचें: “TDS pending, तुरंत भरें” जैसे संदेशों में आए लिंक न खोलें। पोर्टल का पता हमेशा खुद टाइप करें।
- CIN से जाँच करें: CIN और acknowledgement न मिले, तो मान लें कि TDS जमा नहीं हुआ। पोर्टल की Payment History में ख़ुद देखें।
60 सेकंड का सेल्फ़-चेक
भुगतान से पहले इन छह सवालों का जवाब “हाँ” में दें:
- ✅ क्या मैंने कीमत और stamp duty value, दोनों देखकर तय किया कि ₹50 लाख की सीमा पार हुई?
- ✅ क्या मुझे पता है कि मेरा भुगतान 1 अप्रैल 2026 के बाद का है, यानी Form 141 लगेगा?
- ✅ क्या विक्रेता निवासी है? NRI है तो क्या मैंने CA से बात कर ली?
- ✅ क्या मेरे पास सभी विक्रेताओं का सही PAN है?
- ✅ क्या मैं हर किस्त वाले महीने का अलग फ़ॉर्म भरूँगा?
- ✅ क्या मैंने ARN, CIN और acknowledgement की PDF सेव कर ली है?
अक्सर पूछे जाने वाले सवाल
₹50 लाख से ऊपर की प्रॉपर्टी पर TDS किस section में आता है?
पुराने कानून में Section 194-IA में, और 1 अप्रैल 2026 से नए Income-tax Act, 2025 के Section 393(1) (Table Sl. No. 3(i)) में। दर 1% है और यह पूरी रकम पर लगती है।
Form 16B कहाँ से डाउनलोड करें?
31 मार्च 2026 तक के भुगतान के लिए Form 16B और 1 अप्रैल 2026 या बाद के भुगतान के लिए Form 132, दोनों TRACES पोर्टल (tdscpc.gov.in) से डाउनलोड होते हैं। खरीदार इसे डाउनलोड करके विक्रेता को देता है।
किस्तों में भुगतान हो तो TDS कैसे भरें?
हर किस्त पर 1% TDS काटें। अलग-अलग महीनों की कटौतियाँ एक फ़ॉर्म में नहीं जुड़तीं, इसलिए हर कटौती-महीने का अलग Form 141 भरें और पिछला acknowledgement number साथ रखें।
क्या प्रॉपर्टी TDS के लिए TAN चाहिए?
निवासी विक्रेता से खरीद पर नहीं। Form 141 खरीदार के PAN से ही भरा जाता है। NRI विक्रेता के मामले में नियम अलग हैं, इसलिए CA से पुष्टि करें।
TDS जमा करने की आख़िरी तारीख क्या है?
जिस महीने TDS काटा, उस महीने के अंत से 30 दिन के भीतर। उदाहरण: 10 मई को काटा तो 30 जून तक Form 141 के साथ जमा करें।
📖 यह भी पढ़ें
प्रॉपर्टी बेचने वाले को आपके काटे TDS का क्रेडिट अपने ITR में मिलता है, और नई या पुरानी टैक्स व्यवस्था से उसका असली टैक्स तय होता है। अपनी व्यवस्था चुनने का पूरा हिसाब यहाँ पढ़ें: New vs Old Tax Regime: कौन-सा आपके लिए बेहतर?
आधिकारिक स्रोत
- आयकर विभाग: Income-tax Act 2025, Section 393
- आयकर विभाग: TDS – Purchase of Immovable Property
- आयकर विभाग: TDS from sum paid to buy an immovable property
- आयकर विभाग: Form 141 के अक्सर पूछे जाने वाले सवाल (PDF प्रति)
- आयकर विभाग: Form 130, 131, 132, 133 (TDS सर्टिफ़िकेट)
- CBDT Circular 23/2017: GST पर TDS (PDF प्रति)
- इनकम टैक्स ई-फ़ाइलिंग पोर्टल
- TRACES पोर्टल
अस्वीकरण: यह लेख सामान्य जानकारी के लिए है और व्यक्तिगत कर सलाह नहीं है। टैक्स नियम बदलते रहते हैं और हर लेन-देन की परिस्थिति अलग होती है। बड़ी रकम के लेन-देन से पहले किसी योग्य चार्टर्ड अकाउंटेंट से सलाह लें। लेख में दी गई जानकारी 15 अक्टूबर 2026 (अंतिम तथ्य-जाँच) तक की है।
समीक्षा: इस लेख की कर-संबंधी जानकारी की समीक्षा CA अरविंद कुमार, Chartered Accountant ने 15 अक्टूबर 2026 को की है।
तथ्य आपके सामने, फ़ैसला आपका।

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








