

swp calculator with inflation बताता है कि रिटायरमेंट फण्ड से मासिक निकासी महंगाई दर से बढ़ाने पर कितने साल चलेगी। उदाहरण: ₹3 करोड़ पर ₹1.5 लाख महीना बिना महंगाई एडजस्टमेंट ‘कभी न खत्म होने वाला’ लगता है — 6% महंगाई जोड़ते ही यह करीब 30 साल में खत्म हो सकता है। 45 में रिटायर होने पर यह फर्क अहम है।
अगर आप आज 28-35 साल के हैं, कॉर्पोरेट सेक्टर में हैं, और 45 में रिटायर होने का हिसाब लगा रहे हैं — तो ₹3 करोड़ एक नंबर है जो अक्सर early-retirement कैलकुलेशन में टारगेट के तौर पर घूमता है। पर टारगेट पूरा करने के बाद असली सवाल शुरू होता है: वो ₹3 करोड़, 45 की उम्र से शुरू होकर, आखिर कितने साल चलेगा?
जुलाई 2026 में भारत की खुदरा महंगाई दर 4.45% पर पहुंच गई — पिछले 19 महीनों का सबसे ऊंचा स्तर। 45 में रिटायर होने का मतलब है कोष को 30 नहीं, बल्कि 40-50 साल तक चलाना — और इतने लंबे समय में महंगाई सबसे बड़ा फैक्टर बन जाती है। नीचे दिए इस म्यूचुअल फंड SWP कैलकुलेटर में अपने नंबर डालिए — रिटर्न भी, महंगाई भी — और असली तस्वीर देखिए।
विकास की कहानी: ₹3 करोड़ का कोष, और एक कैलकुलेटर जिसने आधी सच्चाई बताई
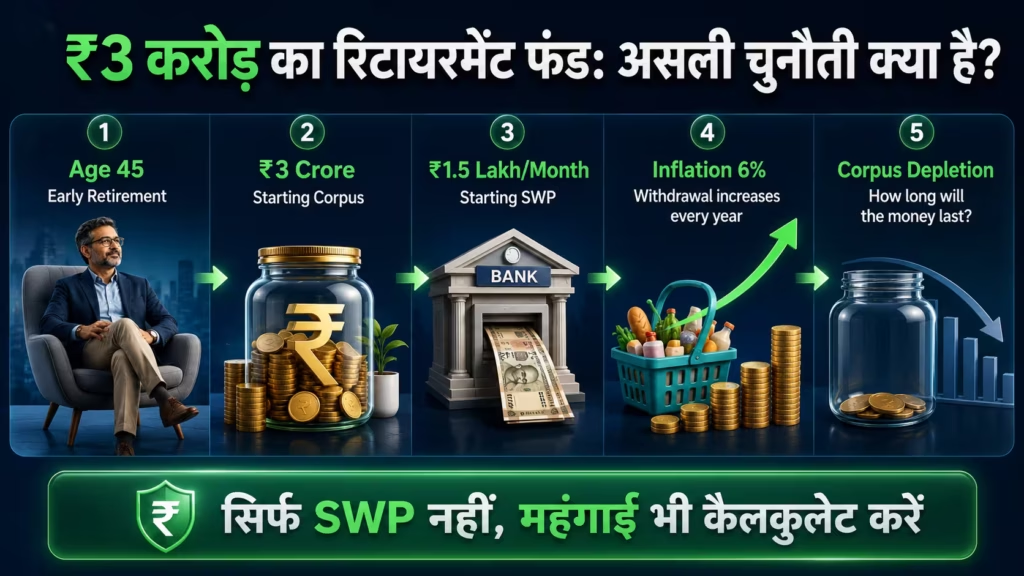
पुणे में 20 साल एक IT कंपनी में काम करने के बाद, विकास (45) ने पिछले साल वॉलंटरी रिटायरमेंट ली और नागपुर लौट आए — साथ में ₹3 करोड़ का म्यूचुअल फंड कोष। प्लान था हर महीने ₹1,50,000 निकालना।
विकास ने एक ऑनलाइन कैलकुलेटर पर कोष, ₹1,50,000 महीना और 10% रिटर्न डाला, 20 साल के लिए चेक किया। नतीजा देखकर वो हैरान रह गए — कैलकुलेटर के मुताबिक, 20 साल बाद भी उनका कोष घटने की बजाय बढ़कर करीब ₹10.6 करोड़ हो जाएगा। लगा जैसे पैसे की चिंता हमेशा के लिए खत्म हो गई।
दिक्कत यह थी कि उस कैलकुलेटर ने कभी पूछा ही नहीं — 20 साल बाद वही ₹1,50,000 महीना, आज जितना खर्च चला पाएगा? अगर विकास हर साल अपनी निकासी को सिर्फ 6% महंगाई दर से बढ़ाकर आज जैसी ही जीवनशैली बनाए रखना चाहें, तो वही ₹3 करोड़ का कोष “हमेशा बढ़ने” की बजाय करीब 30 साल 2 महीने में पूरी तरह खत्म हो जाता है — यानी विकास की उम्र करीब 75 साल होने तक।
45 में रिटायर होने का मतलब है कोष को सिर्फ 30 साल नहीं, बल्कि 40-50 साल तक चलाना — क्योंकि आज 45 की उम्र में रिटायर होने वाला शख्स 85-90 साल तक जीने की उम्मीद रख सकता है। 30 साल में कोष खत्म होने का मतलब है आखिरी 10-15 साल बिना किसी नियमित आमदनी के।उम्र के इस आख़िरी पड़ाव में पैसे कमान लगभग असंभव सा होता है. इस लिए ज़रूरी है कि आप अपने रिटायरमेंट फण्ड को महंगाई के साथ कैलकुलेट करें.
swp calculator with inflation
नीचे कैलकुलेटर में विकास की तरह अपने नंबर डालकर देखिए — “महंगाई दर” को 0% रखने पर कोष “हमेशा बढ़ता” दिखेगा, पर असल महंगाई दर डालते ही तस्वीर पूरी तरह बदल जाती है। यही फर्क तय करता है कि आपकी early-retirement प्लानिंग 40-50 साल टिकेगी, या सिर्फ कैलकुलेटर की स्क्रीन पर अच्छी लगेगी।
SWP कैलकुलेटर (महंगाई सहित)
अपना निवेश कोष और मासिक ज़रूरत डालें — देखें महंगाई के साथ आपकी निकासी कितने साल तक चलेगी।
* यह कैलकुलेटर अनुमानित वार्षिक रिटर्न को मासिक आधार पर लागू करता है, और मासिक निकासी को हर 12 महीने बाद चुनी गई महंगाई दर से बढ़ाता है। इसमें टैक्स, फंड खर्च (expense ratio), exit load और वास्तविक बाज़ार के उतार-चढ़ाव शामिल नहीं हैं — असल रिटर्न बाज़ार जोखिम के अधीन हैं। यह निवेश सलाह नहीं है — निर्णय से पहले प्रमाणित वित्तीय सलाहकार से सलाह लें।
Consolidated Account Statement (CAS) क्या है और कैसे डाउनलोड करें?
फैसला कैसे लें: फ्लैट बनाम स्टेप-अप बनाम पूरी तरह इन्फ्लेशन-एडजस्टेड SWP
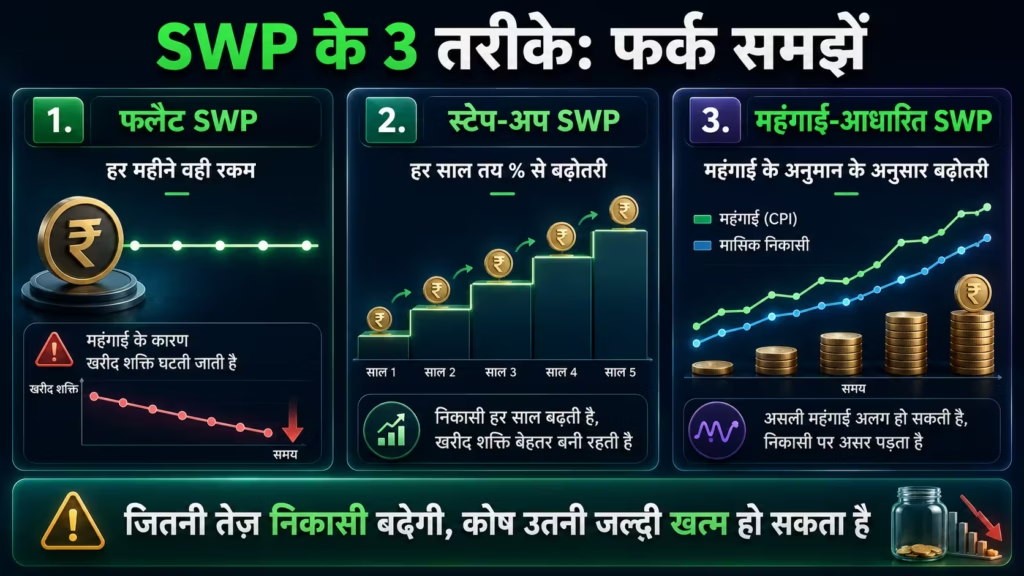
SWP शुरू करते वक्त तीन तरीके होते हैं, और ज़्यादातर लोग सिर्फ पहला वाला जानते हैं:
- फ्लैट SWP — हर महीने वही फिक्स्ड रकम, चाहे महंगाई कुछ भी हो। शुरुआत में पैसा ज़्यादा दिन चलता दिखता है, पर 10-15 साल बाद खर्च और निकासी के बीच गैप बढ़ता जाता है।
- स्टेप-अप SWP — हर साल निकासी को एक तय % (जैसे 5-6%) से बढ़ाते हैं, चाहे असल महंगाई उतनी हो या न हो। सादा तरीका, पर महंगाई अचानक बढ़ने पर पीछे छूट सकता है।
- पूरी तरह इन्फ्लेशन-एडजस्टेड SWP — निकासी को उस साल की असल CPI महंगाई दर के हिसाब से बढ़ाते हैं। सबसे सटीक, पर हर साल कैलकुलेशन दोबारा करनी पड़ती है।
ऊपर के कैलकुलेटर में "महंगाई दर" फील्ड बदलकर आप तीनों सिनेरियो टेस्ट कर सकते हैं — 0% डालने पर फ्लैट SWP का नतीजा दिखेगा, कोई भी % डालने पर स्टेप-अप मॉडल।
Direct vs Regular Mutual Fund: 10-15 साल में लाखों का अंतर
4% रूल क्या है, और क्या यह भारत में लागू होता है?
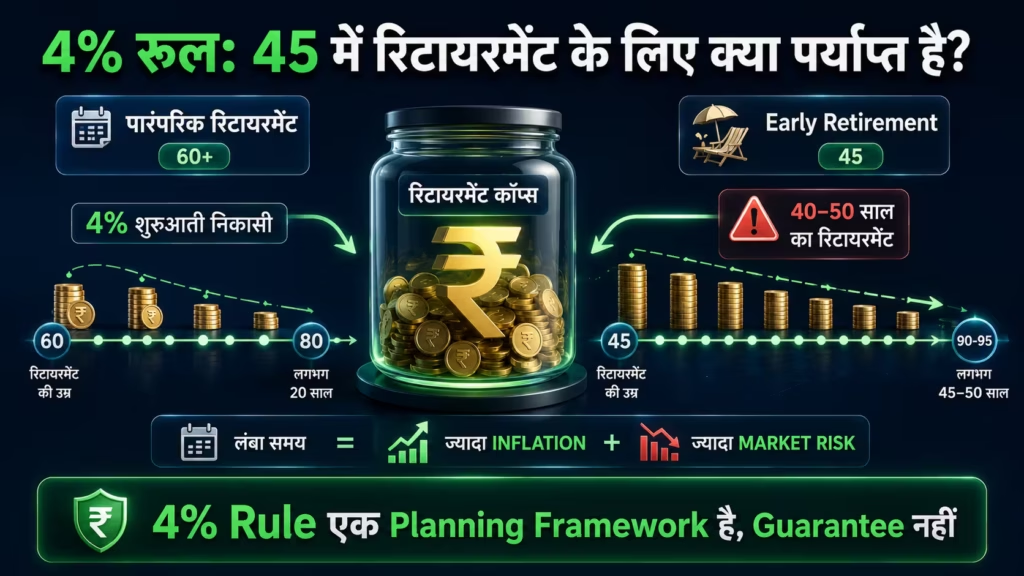
अमेरिकी फाइनेंशियल प्लानर विलियम बेंगेन ने 1994 में एक स्टडी में सुझाया था कि रिटायरमेंट कोष से शुरुआत में हर साल 4% निकालना — और उसके बाद हर साल महंगाई के हिसाब से बढ़ाना — कोष को कम से कम 30 साल तक टिका सकता है। यह रिसर्च अमेरिकी शेयर बाज़ार और अमेरिकी महंगाई दर के आंकड़ों पर आधारित थी।
भारत में महंगाई दर और मार्केट की चाल दोनों अमेरिका से अलग पैटर्न में चलती हैं — इसीलिए कई भारतीय फाइनेंशियल एडवाइज़र सुरक्षित शुरुआती निकासी दर को 4% से घटाकर 3-3.5% रखने की सलाह देते हैं, खासकर तब जब कोष का बड़ा हिस्सा डेट फंड में हो। यह कोई फिक्स्ड नियम नहीं, एक शुरुआती अंदाज़ा भर है — असल सुरक्षित दर आपके फंड मिक्स, उम्र और महंगाई की उम्मीद पर निर्भर करती है।
यह गणित 45 में रिटायर होने पर और भी ज़रूरी हो जाता है। बेंगेन का मूल मॉडल करीब 30 साल के रिटायरमेंट पीरियड के लिए बना था — जो 60-65 में रिटायर होने वाले के लिए ठीक बैठता है। 45 में रिटायर होने वाले के लिए यह पीरियड 40-50 साल तक जा सकता है, इसलिए ज़्यादातर planners early-retirement केस में 4% से भी कम — करीब 3% या उससे नीचे — की शुरुआती निकासी दर को ज़्यादा सुरक्षित मानते हैं।
45 की उम्र में Financial Freedom, जब नौकरी मजबूरी नहीं, पसंद बन जाए
रियलिटी चेक: महंगाई का नंबर उतना दूर नहीं जितना लगता है
जुलाई 2026 में भारत की खुदरा महंगाई (CPI) 4.45% पर पहुंच गई — जून के 4.38% से ऊपर, और पिछले 19 महीनों में सबसे ज़्यादा, ज़्यादातर खाने-पीने की चीज़ों की बढ़ती कीमतों की वजह से। रिज़र्व बैंक ने पूरे वित्त वर्ष 2026-27 के लिए महंगाई का अनुमान 5% रखा है। RBI का अपना टारगेट बैंड 4% है, ऊपर-नीचे 2% की गुंजाइश के साथ — यानी 6% तक महंगाई "सामान्य दायरे" में मानी जाती है।
मतलब — अपने SWP कैलकुलेटर में 4-5% महंगाई दर डालना कोई ज़्यादा अनुमान नहीं, बल्कि RBI के अपने प्रोजेक्शन के करीब ही है। अगर आपने 0% महंगाई मानकर प्लान बनाया है, तो आप RBI के अपने अंदाज़े से भी नीचे हैं।
SWP पर टैक्स: निकासी का हर हिस्सा टैक्सेबल नहीं होता
SWP में हर महीने जो रकम आती है, वो पूरी टैक्सेबल नहीं होती — सिर्फ उसमें छुपा हुआ "गेन" वाला हिस्सा टैक्स के दायरे में आता है, क्योंकि हर निकासी टेक्निकली आपके यूनिट्स का एक आंशिक रिडेम्पशन है।
जुलाई 2024 के बजट में तय हुए नियम, जो वित्त वर्ष 2026-27 में भी वही लागू हैं:
- इक्विटी फंड, 12 महीने से ज़्यादा होल्ड किया गया: LTCG — साल में ₹1.25 लाख तक के गेन पर कोई टैक्स नहीं, उसके ऊपर 12.5% टैक्स
- इक्विटी फंड, 12 महीने से कम होल्ड किया गया: STCG — पूरे गेन पर 20% टैक्स
- डेट फंड, 1 अप्रैल 2023 के बाद खरीदे गए यूनिट्स: होल्डिंग पीरियड चाहे जो भी हो, गेन पर आपके इनकम टैक्स स्लैब रेट से टैक्स लगता है — कोई इंडेक्सेशन बेनिफिट नहीं
यह ध्यान रखें — यह सिर्फ सामान्य जानकारी है, आपकी असल टैक्स लायबिलिटी फंड टाइप, खरीद की तारीख और आपके कुल सालाना गेन पर निर्भर करती है। फाइनल कैलकुलेशन के लिए CA या टैक्स एडवाइज़र से सलाह ज़रूर लें।
क्या केवल EPF आपको सुकून भरा रिटायरमेंट दे सकता है?
आम गलतियां जो SWP शुरू करने वाले अक्सर करते हैं
- पहले साल ज़्यादा % निकालना — कोष का 8-10% सालाना निकालना शुरुआत में मुमकिन लगता है, पर मार्केट गिरने पर कोष तेज़ी से घटता है
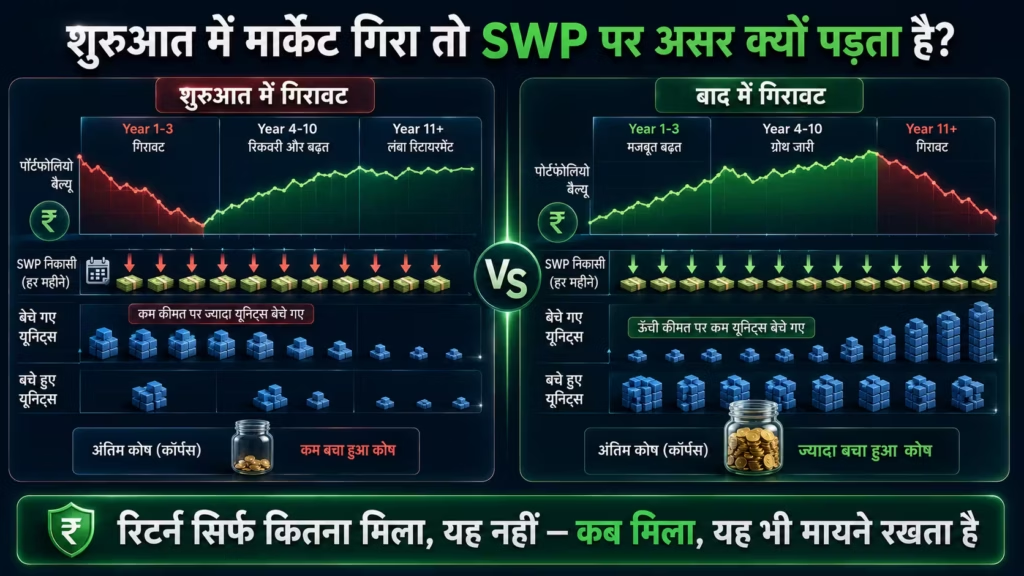
- सीक्वेंस-ऑफ-रिटर्न रिस्क को नज़रअंदाज़ करना — अगर रिटायरमेंट के शुरुआती वर्षों में बाज़ार गिरता है, तो SWP के लिए आपको कम कीमत पर ज़्यादा यूनिट्स बेचनी पड़ सकती हैं। बाद में बाज़ार रिकवर होने पर भी, कम यूनिट्स बचने की वजह से आपका कोष उतनी तेज़ी से वापस नहीं बढ़ पाता — यानी शुरुआती झटका पूरे रिटायरमेंट पर असर छोड़ जाता है
- पूरा कोष सिर्फ इक्विटी में रखना — रिटायरमेंट के करीब पूरा पैसा हाई-वोलैटिलिटी फंड में रखने से एक खराब साल पूरी प्लानिंग बिगाड़ सकता है
- महंगाई को पूरी तरह भूल जाना — जैसा विकास के मामले में हुआ, सिर्फ आज के खर्च के हिसाब से निकासी तय करना
- कम horizon के लिए चेक करना — 45 में रिटायर होने पर सिर्फ 20-25 साल का कैलकुलेशन देखकर संतुष्ट हो जाना, जबकि असल ज़रूरत 40-50 साल की हो सकती है
सावधान: SWP के नाम पर होने वाली धोखाधड़ी से बचें
कोई भी असली म्यूचुअल फंड हाउस "गारंटीड 12% रिटर्न SWP" या "फिक्स्ड मंथली इनकम स्कीम" का वादा नहीं करता — मार्केट-लिंक्ड प्रोडक्ट में "गारंटी" शब्द खुद एक रेड फ्लैग है। रजिस्ट्रेशन जांचते वक्त फर्क समझें: म्यूचुअल फंड डिस्ट्रीब्यूटर की रजिस्ट्रेशन AMFI फ्रेमवर्क में चेक की जा सकती है, जबकि पर्सनलाइज़्ड निवेश सलाह देने वाले व्यक्ति या फर्म की रजिस्ट्रेशन SEBI के Investment Adviser फ्रेमवर्क में अलग से वेरिफाई करनी होती है। अगर कोई एजेंट व्हाट्सएप या कॉल पर गारंटी का वादा करे, इनमें से सही फ्रेमवर्क में उसकी रजिस्ट्रेशन जांच लें।
60 सेकंड सेल्फ चेक
अपने आप से यह 5 सवाल पूछें:
- मैंने अपने कैलकुलेटर में महंगाई दर डाली है, या सिर्फ रिटर्न % देखा है?
- मेरी शुरुआती निकासी दर कोष के 4% से कम है या ज़्यादा?
- क्या मेरा पूरा कोष एक ही तरह के फंड (सिर्फ इक्विटी या सिर्फ डेट) में है?
- क्या मैंने हर रिडेम्पशन पर लगने वाले टैक्स को अपनी कैलकुलेशन में शामिल किया है?
- क्या मैंने अपने असल रिटायरमेंट horizon के हिसाब से कैलकुलेट किया है (45 में रिटायर होने पर 40-50 साल, न कि सिर्फ 20-25 साल)?
अगर किसी सवाल का जवाब "पता नहीं" है, ऊपर कैलकुलेटर में नंबर बदलकर दोबारा देखें।
अक्सर पूछे जाने वाले सवाल
महंगाई के साथ SWP रिटर्न कैसे कैलकुलेट करें? अपनी मासिक निकासी को हर साल महंगाई दर से बढ़ाएं (उदाहरण: ₹30,000 को 6% महंगाई पर अगले साल ₹31,800 मानें), और इस बढ़ी हुई रकम को हर महीने के रिटर्न कैलकुलेशन में घटाते जाएं। ऊपर का कैलकुलेटर यह अपने-आप करता है।
SWP में 4% रूल क्या है? 4% रूल कहता है कि कोष से शुरुआत में हर साल 4% निकालना, और बाद में महंगाई के हिसाब से बढ़ाना, कोष को लंबे समय तक टिका सकता है। यह अमेरिकी रिसर्च पर आधारित है; भारतीय संदर्भ में कई एडवाइज़र 3-3.5% को ज़्यादा सुरक्षित मानते हैं।
1 करोड़ के कोष पर कितना SWP सुरक्षित है? 4% रूल के हिसाब से शुरुआती सालाना निकासी करीब ₹4 लाख (यानी ₹33,000/महीना) बनती है। ज़्यादा सुरक्षित 3-3.5% दर पर यह ₹25,000-29,000/महीना के आसपास आता है। असल आंकड़ा आपके फंड मिक्स और उम्र पर निर्भर करता है — ऊपर कैलकुलेटर में अपने नंबर डालकर देखें।
45 में रिटायर होकर ₹3 करोड़ के कोष से कितना SWP सुरक्षित है? 45 में रिटायरमेंट का मतलब है 40-50 साल का लंबा horizon, इसलिए मानक 4% रूल (₹1 लाख/महीना) की बजाय ज़्यादातर planners यहां 3% या उससे कम — यानी करीब ₹75,000/महीने — की शुरुआती निकासी को ज़्यादा सुरक्षित मानते हैं। सटीक आंकड़े के लिए ऊपर कैलकुलेटर में अपना फंड मिक्स और महंगाई अनुमान डालकर देखें।
कौन सा SWP सबसे ज़्यादा रिटर्न देता है? SWP खुद कोई रिटर्न जनरेट नहीं करता — यह सिर्फ निकासी का एक तरीका है। रिटर्न पूरी तरह उस फंड पर निर्भर करता है जिसमें आपका कोष निवेशित है (इक्विटी, डेट, या हाइब्रिड)। किसी एक फंड को "सबसे बेहतर" बताना निवेश सलाह होगी — अपनी रिस्क क्षमता के हिसाब से फंड चुनने के लिए SEBI-रजिस्टर्ड एडवाइज़र से बात करें।
स्रोत और डिस्क्लेमर
डेटा स्रोत (सभी लिंक 23 अगस्त 2026 को लाइव चेक किए गए):
- राष्ट्रीय सांख्यिकी कार्यालय (NSO/MoSPI) — जुलाई 2026 CPI प्रेस रिलीज़ — आधिकारिक सरकारी स्रोत, 4.45% CPI कन्फर्म करता है
- RBI का वित्त वर्ष 2026-27 महंगाई प्रोजेक्शन (5%) — Business Standard रिपोर्ट, अगस्त MPC मीटिंग
- कैपिटल गेन्स टैक्स नियम — वित्त मंत्रालय/CBDT की आधिकारिक FAQ, PIB के ज़रिए — इक्विटी STCG/LTCG दरों का प्राइमरी सरकारी स्रोत
- Budget 2024 कैपिटल गेन्स बदलाव — विस्तृत व्याख्या, Business Standard
यह लेख सिर्फ जानकारी और शिक्षा के मकसद से है, निवेश सलाह नहीं। SWP से जुड़े रिटर्न, टैक्स और जोखिम व्यक्ति-दर-व्यक्ति अलग होते हैं। कोई भी फैसला लेने से पहले SEBI-रजिस्टर्ड फाइनेंशियल एडवाइज़र या CA से सलाह ज़रूर लें।
तथ्य आपके सामने, फ़ैसला आपका।

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।









1 thought on “SWP Calculator with Inflation: 45 में रिटायर, ₹3 करोड़ का फण्ड कितने साल चलेगा?”
Jankari to acchi hai lekin ek Jagah Galti Hai Kyunki 60- 65 sal ke age mein mahangai sirf 6% ke dar se nahin padegi Kyunki medical expences normal mahangai Se Jyada Teji se badhate hai.