

लोन सेटलमेंट (One Time Settlement) कैसे करें? Step-by-Step प्रोसेस
अगर पिछले आर्टिकल के बाद आपने decide कर लिया है कि settlement — जिसे bank की भाषा में One Time Settlement भी कहा जाता है — ही अब बचा हुआ रास्ता है, तो अगला सवाल यही होगा: शुरू कहां से करें? किससे बात करनी है, कौन से डॉक्यूमेंट चाहिए, और पूरा प्रोसेस कितने समय में पूरा होता है। यहां step-by-step पूरी जानकारी दी गई है, ताकि आप बिना किसी confusion के आगे बढ़ सकें। (अगर अभी भी तय नहीं कर पाए हैं कि settlement सही विकल्प है या नहीं, तो पहले लोन सेटलमेंट क्या होता है पढ़ लें।)
- सबसे पहला कदम है bank/NBFC की collections team को लिखित में hardship की सूचना देना
- पूरा प्रोसेस — पहली मिस्ड EMI से settlement letter तक — realistically कम से कम 4 महीने का समय लेता है
- Payment settlement letter के तय terms के अनुसार करनी होती है, कई बार installment/EMI का विकल्प भी मिलता है
- Recovery के दौरान भी आपके कुछ स्पष्ट अधिकार हैं, जिन्हें जानना ज़रूरी है
शुरुआत कैसे करें (30 सेकंड में समझें)
One Time Settlement की शुरुआत हमेशा bank या NBFC की collections/recovery team से संपर्क करने से होती है — या तो वो आपसे संपर्क करते हैं (missed EMI के बाद), या आप खुद branch जाकर/लिखित में अपनी स्थिति बता सकते हैं। जितनी जल्दी आप proactively संपर्क करते हैं, negotiation में उतनी ही बेहतर स्थिति बनती है। पर एक बात समझ लेना ज़रूरी है — bank NPA classification से पहले settlement पर बात ही नहीं करता, इसलिए जल्दबाज़ी करने से भी कुछ हासिल नहीं होगा।
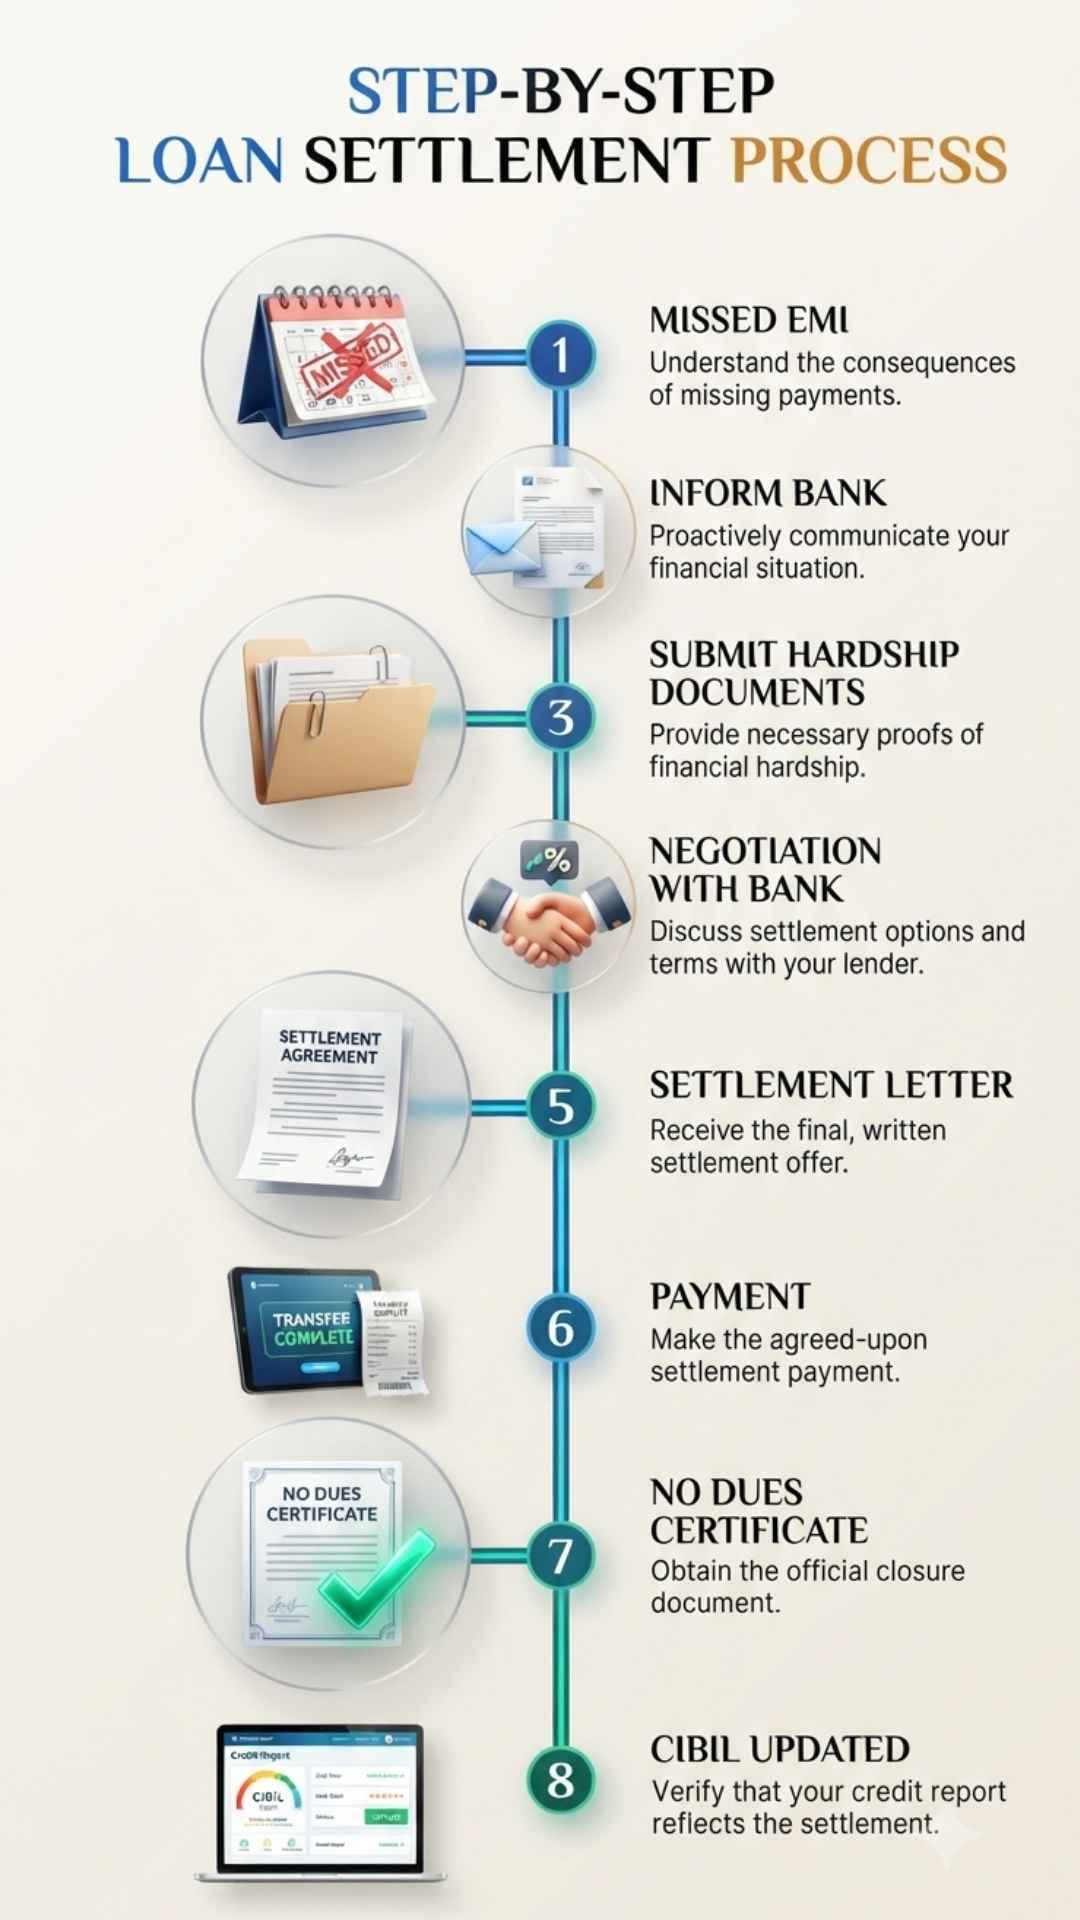
लोन सेटलमेंट का पूरा प्रोसेस — Step by Step
अपनी आर्थिक स्थिति के बारे में bank को लिखित में (email या letter) सूचित करें। सिर्फ फोन कॉल पर बात करना काफी नहीं — हर communication का एक लिखित रिकॉर्ड बनाना शुरू से ज़रूरी है।
Income proof, job-loss letter (अगर लागू हो), medical bills, या कोई भी दस्तावेज़ जो आपकी hardship साबित करे। Bank को दिखाना होगा कि पूरी राशि चुकाना अभी संभव क्यों नहीं है।
Collections team के साथ बातचीत में settlement राशि तय होती है। ज़रूरी बात: bank NPA classification — यानी लगातार 90 दिन की default — से पहले settlement पर बात करने से लगभग हमेशा मना कर देता है, इस दौरान वो सिर्फ़ regularize करने पर ज़ोर देगा। NPA होने के बाद भी hardship proposal का internal review होने में आमतौर पर 15-45 दिन लगते हैं।
अगर Recovery Agent RBI गाइडलाइन तोड़े तो क्या करें
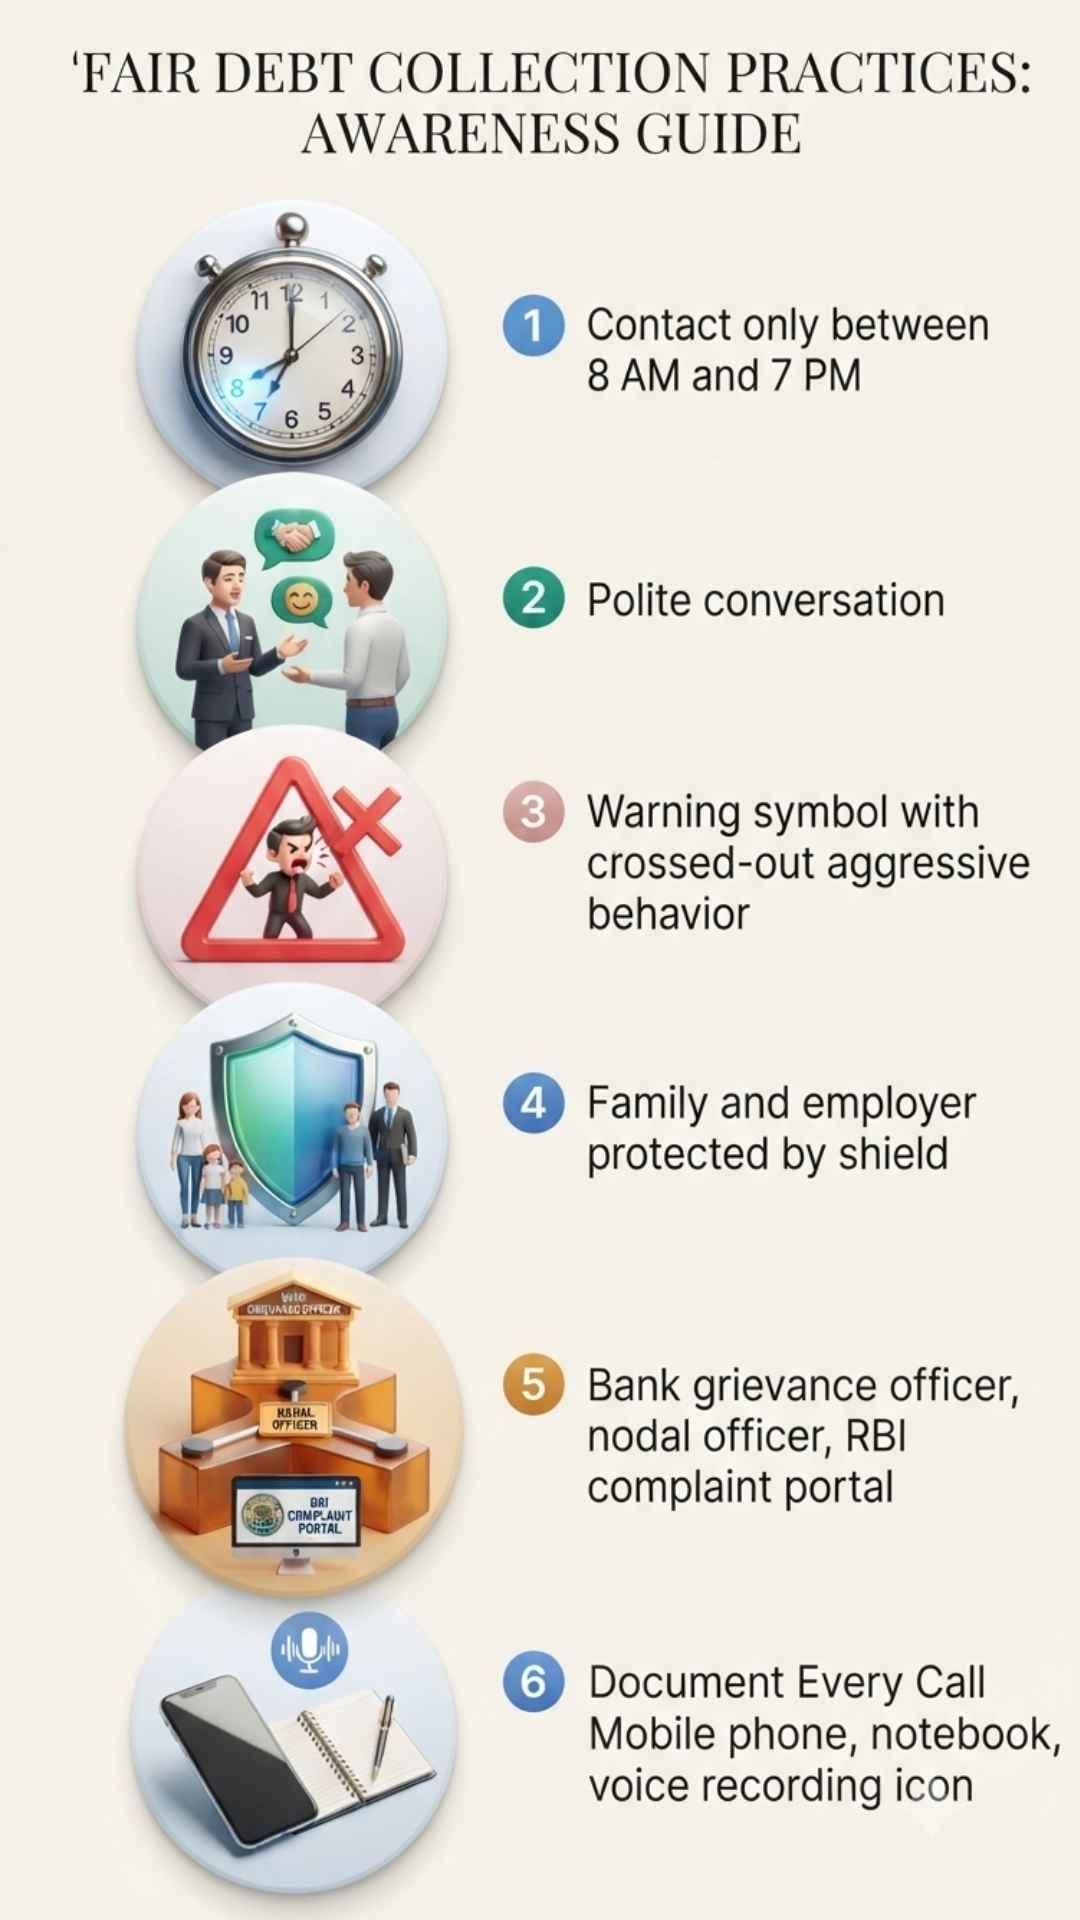
Negotiation के दौरान recovery agent से संपर्क होना सामान्य है, पर इसकी भी एक सीमा है। RBI के Fair Practices Code के तहत आपके कुछ स्पष्ट अधिकार हैं:
- समय की सीमा: Recovery agent सिर्फ़ सुबह 8 बजे से शाम 7 बजे के बीच ही संपर्क कर सकते हैं
- भाषा और व्यवहार: गाली-गलौज, धमकी, या सार्वजनिक रूप से शर्मिंदा करने की कोशिश — सब वर्जित है
- Privacy: आपकी लिखित सहमति के बिना agent आपके परिवार, रिश्तेदार, या employer से संपर्क नहीं कर सकते
- घर आने का नियम: Agent घर आ सकता है, पर सिर्फ़ prior written notice के बाद और तय समय-सीमा में ही — बिना अनुमति घर में घुसना अवैध है, आप entry मना कर सकते हैं
- Unsecured loan पर एक ज़रूरी बात: Personal loan या credit card जैसे unsecured कर्ज़ पर default एक civil मामला है — इसके लिए गिरफ़्तारी नहीं हो सकती
अगर नियम टूटे तो शिकायत कहां करें:
- सबसे पहले bank के Grievance Redressal Officer (GRO) को लिखित शिकायत दें
- 30 दिन में हल न हो तो Nodal Officer तक escalate करें
- फिर भी समाधान न मिले तो RBI Banking Ombudsman के पास मुफ़्त शिकायत करें — cms.rbi.org.in पर ऑनलाइन
हर harassing call की तारीख़, समय, और नंबर नोट करके रखें, और अगर संभव हो तो कॉल को रिकॉर्ड भी कर लें — अपनी खुद की call को रिकॉर्ड करना कानूनन मान्य है।
तय हुई राशि, payment की डेडलाइन, और शर्तें एक लिखित settlement letter में दर्ज होनी चाहिए।
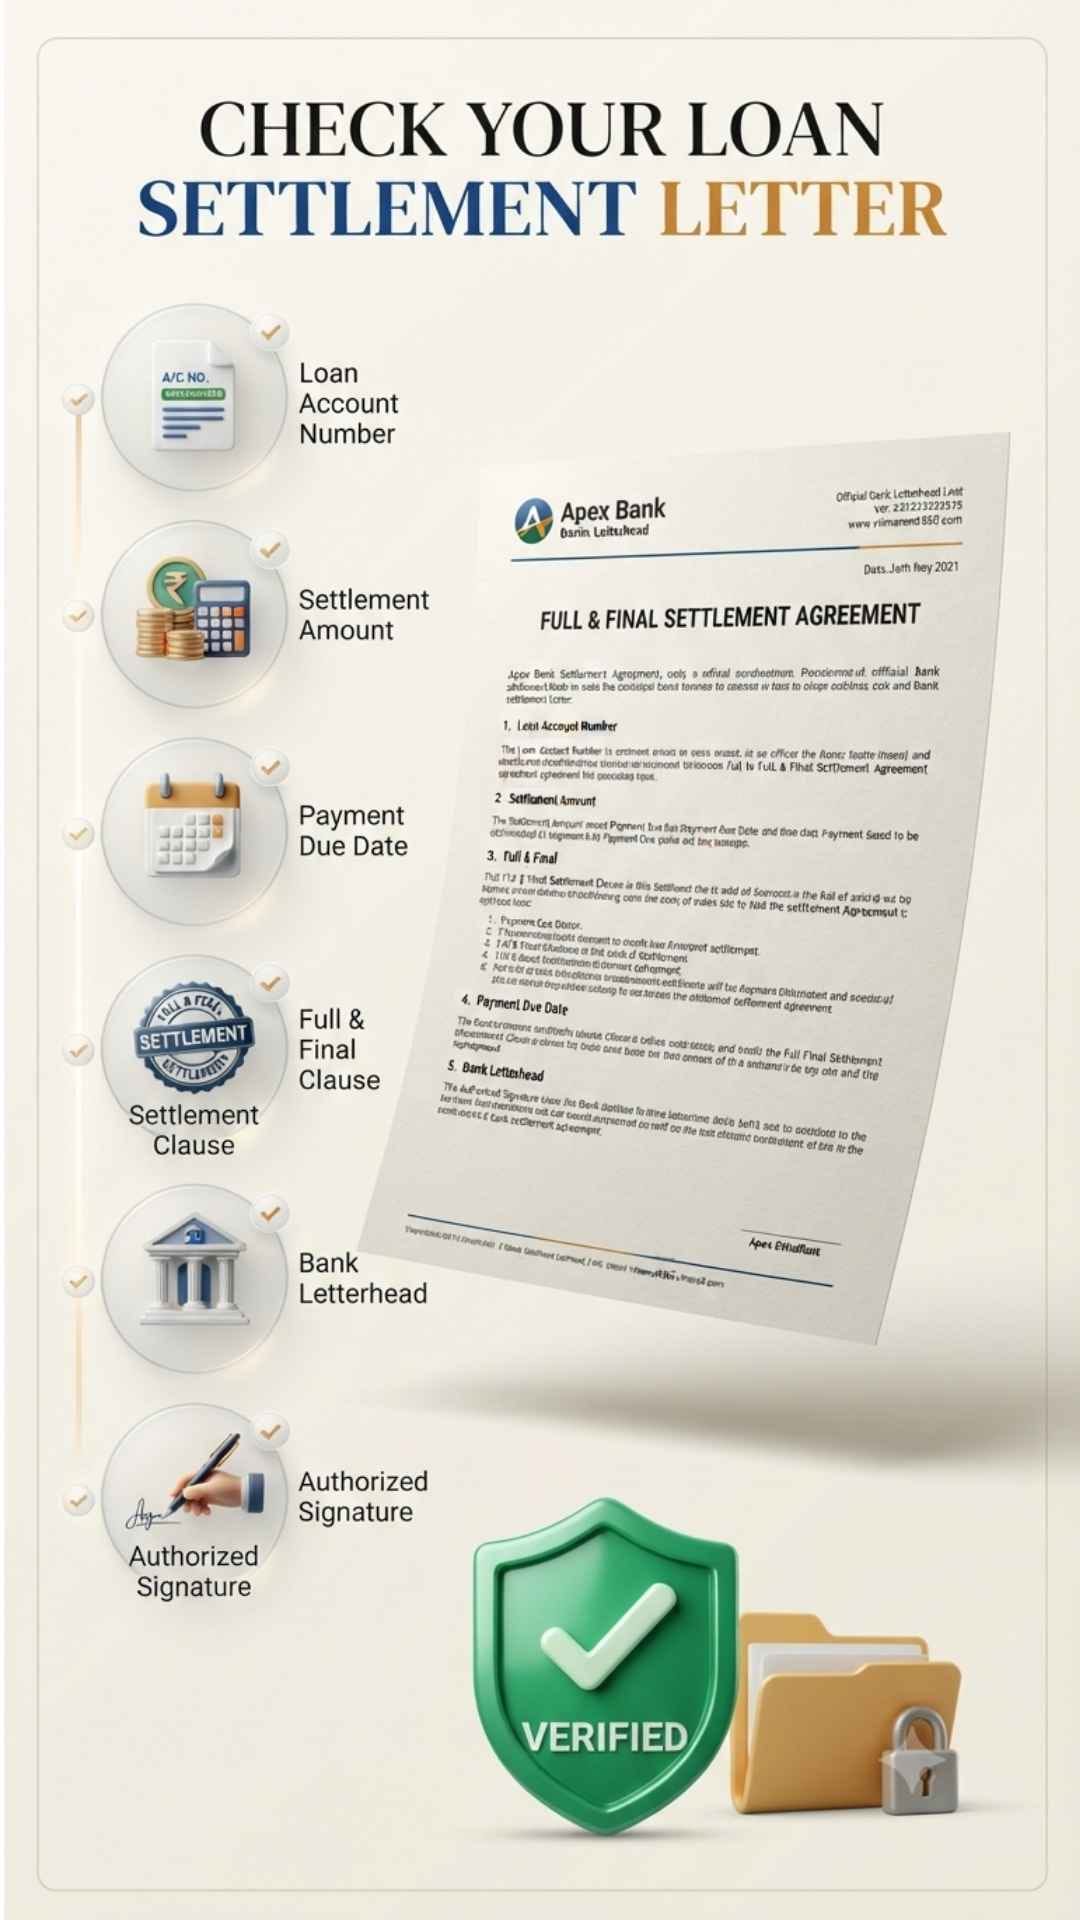
- Loan Account Number
- Settlement Amount
- Payment Due Date
- “Full & Final Settlement” शब्द लिखा हो
- Bank Letterhead पर हो
- Authorized Signature हो
इनमें से कोई भी चीज़ गायब हो, तो bank से letter दोबारा सही करवाने को कहें — अधूरा letter भविष्य में विवाद की स्थिति में आपका बचाव नहीं कर पाएगा।
Payment हमेशा settlement letter में लिखे terms के अनुसार ही करें — तय राशि, तय deadline, और तय तरीके (bank transfer/DD) से, cash से बचें ताकि proof बना रहे। बैंक lump sum के अलावा कभी-कभी installment/EMI का विकल्प भी देता है, पर ध्यान रखें: installment वाले रास्ते में account “Settled” तब तक नहीं दिखता जब तक आखिरी किश्त क्लियर न हो जाए। अगर कोई भी installment या deadline miss हो जाती है, तो bank पूरा settlement offer रद्द कर सकता है — माफ़ की गई राशि वापस जुड़ जाती है और आपको पूरा प्रोसेस दोबारा शुरू करना पड़ता है।
Payment के बाद bank को CIBIL/credit bureau में status अपडेट करना होता है। कुछ हफ्तों बाद खुद अपनी CIBIL रिपोर्ट चेक करके पक्का करें कि status सही दर्ज हुआ है। (इसके बाद CIBIL Score कैसे सुधारें, उसकी पूरी गाइड यहां पढ़ें)
Reality Check — Online vs Offline प्रोसेस
कुछ NBFC अब app/portal के ज़रिए settlement request accept करते हैं। लेकिन ज़्यादातर बड़े banks और NBFCs में अभी भी ये branch या collections team के ज़रिए ही होता है, पूरी तरह online नहीं। App से request शुरू भले हो जाए, अंतिम negotiation और settlement letter अक्सर मानवीय संपर्क से ही तय होता है।
आम गलतियां
- Bank से लिखित approval मिलने से पहले ही पैसे जमा कर देना
- सिर्फ verbal negotiation पर भरोसा करना, लिखित confirmation न लेना
- Payment के बाद CIBIL अपडेट को खुद फॉलो-अप न करना
- Recovery agent की harassment को चुपचाप सहते रहना, शिकायत न करना
- Payment receipt और No Dues Certificate संभालकर न रखना
सावधान रहें
पूरे प्रोसेस के दौरान अगर कोई थर्ड-पार्टी “एजेंट” फीस लेकर One Time Settlement करवाने का दावा करे, सावधान रहें — असली settlement हमेशा सीधे bank/NBFC से ही होता है।
अक्सर पूछे जाने वाले सवाल
पहली मिस्ड EMI से settlement letter तक realistically कम से कम 4 महीने लगते हैं — 90 दिन NPA classification के लिए, बाकी negotiation और approval के लिए।
कुछ NBFC app/portal से request accept करते हैं, पर अंतिम negotiation और settlement letter अक्सर branch/collections team से ही होता है। सुरक्षित तभी है जब आप bank के official app/portal या verified channel से ही करें।
हां, आ सकता है — पर सिर्फ़ prior written notice के बाद, और 8 AM–7 PM के बीच। बिना अनुमति घर में घुसना अवैध है, आप entry मना कर सकते हैं।
नहीं, आमतौर पर नहीं। Bank तब तक settlement पर विचार ही नहीं करता जब तक account NPA (90+ दिन की default) न हो जाए।
हां, कुछ मामलों में bank lump sum की जगह installments में payment allow करता है, पर तब तक account “Settled” नहीं दिखता जब तक आखिरी किश्त क्लियर न हो जाए।
60-सेकंड सेल्फ चेक
- क्या मेरे पास सारे ज़रूरी documents तैयार हैं?
- क्या मेरे settlement letter में सभी ज़रूरी बातें दर्ज हैं?
- क्या मुझे पता है कि पूरे प्रोसेस में कई महीने लग सकते हैं?
- क्या मैंने payment का तरीका traceable रखा है, और deadline पूरी तरह पक्की है?
- क्या मुझे पता है harassment की स्थिति में कहां शिकायत करनी है?
स्रोत और अस्वीकरण
RBI Fair Practices Code, Recovery Agent Guidelines, और settlement timeline/process पर आधारित जानकारी को Freed, CredSettle, और LegalFund जैसे स्रोतों से क्रॉस-वेरीफाई किया गया है। ये जानकारी सामान्य मार्गदर्शन के लिए है, व्यक्तिगत वित्तीय या कानूनी सलाह नहीं है। ध्यान दें: कुछ मामलों में, खासकर बिज़नेस लोन की settlement में, माफ़ की गई राशि पर Income Tax लागू हो सकता है — अपनी स्थिति के अनुसार किसी CA से इस पर अलग से सलाह ज़रूर लें। अपनी बाकी स्थिति के लिए बैंक, RBI Ombudsman, या किसी योग्य वकील से सलाह अवश्य लें।
Play Store पर डाउनलोड करें

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








