

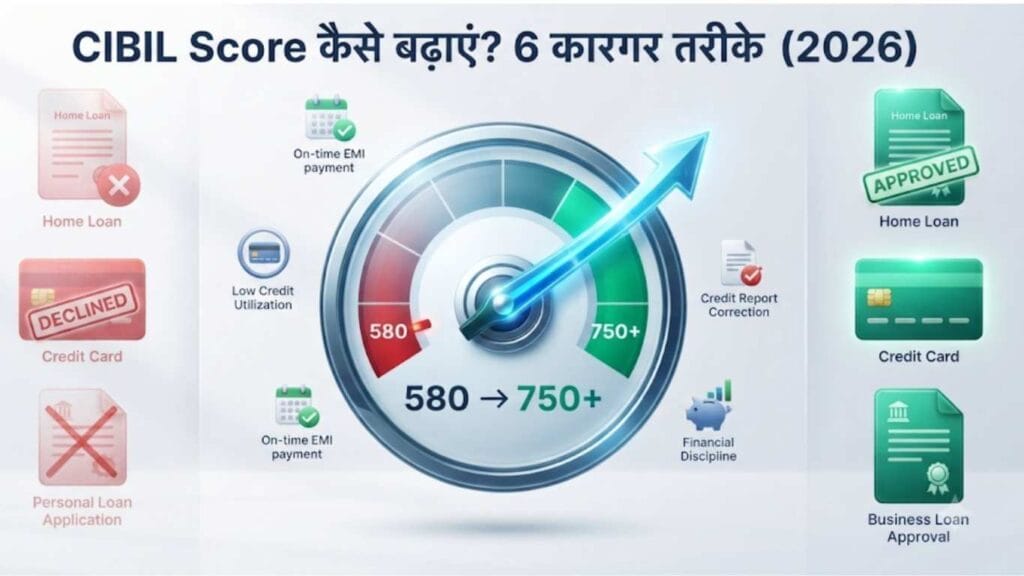
CIBIL Score कैसे बढ़ाएं? इसका जवाब कोई शॉर्टकट नहीं, एक process है — समय पर भुगतान, कम utilization और patience इसके तीन मुख्य आधार हैं।
RBI के नए नियम के तहत अब बैंकों को महीने में चार बार credit data रिपोर्ट करना अनिवार्य है — इसलिए improvement पहले की तुलना में जल्दी दिखाई दे सकती है।
पिछले आर्टिकल में हमने बात की थी कि होम लोन, पर्सनल लोन और क्रेडिट कार्ड के लिए CIBIL Score कितना होना चाहिए। अगर आपका स्कोर उस रेंज से कम है, तो अगला सवाल यही है — CIBIL Score कैसे बढ़ाएं? इस गाइड में हम सिर्फ़ tips नहीं, हर tip के पीछे की वजह और उपलब्ध डेटा भी देखेंगे।
रमेश की कहानी
पिछले आर्टिकल में रमेश का स्कोर 705 था, और उसे होम लोन मिल गया था। लेकिन उसका एक दोस्त, विकास, उतना खुशकिस्मत नहीं था — उसका स्कोर 580 था, कार्ड की पूरी लिमिट इस्तेमाल हो चुकी थी, और एक पुराना पर्सनल लोन कुछ महीने पहले “settle” हुआ था।
विकास ने रमेश से पूछा — “तेरा तो ठीक हो गया, मेरा क्या होगा?” रमेश ने कहा — “पहले यह देख कि तेरी असल स्थिति क्या है, फिर प्लान बनाते हैं।”
(यह एक illustrative उदाहरण है।)
CIBIL Score बढ़ाने से पहले ये 5 चीज़ें Check करें
- Current Score क्या है?
- Outstanding Loan कितना है?
- Settlement/Written-off Status है क्या?
- Credit Utilization कितना है?
- Credit Age कितनी है?
अगर सिर्फ़ एक काम करना हो, तो पहले अपनी पूरी CIBIL रिपोर्ट निकालकर इन पांचों को नोट करें — बिना इसके कोई भी सुधार-प्लान अधूरा है।
CIBIL Score गिरता क्यों है?
देरी से भुगतान, ज़्यादा credit utilization, बार-बार loan/card के लिए apply करना, और loan default/settlement — ये चारों सबसे बड़े कारण हैं। TransUnion CIBIL, Experian, Equifax और CRIF High Mark — चारों RBI-लाइसेंस्ड ब्यूरो अपना exact scoring formula सार्वजनिक नहीं करते, इसलिए हम आगे qualified भाषा में ही बात करेंगे, exact percentages का दावा नहीं करेंगे।
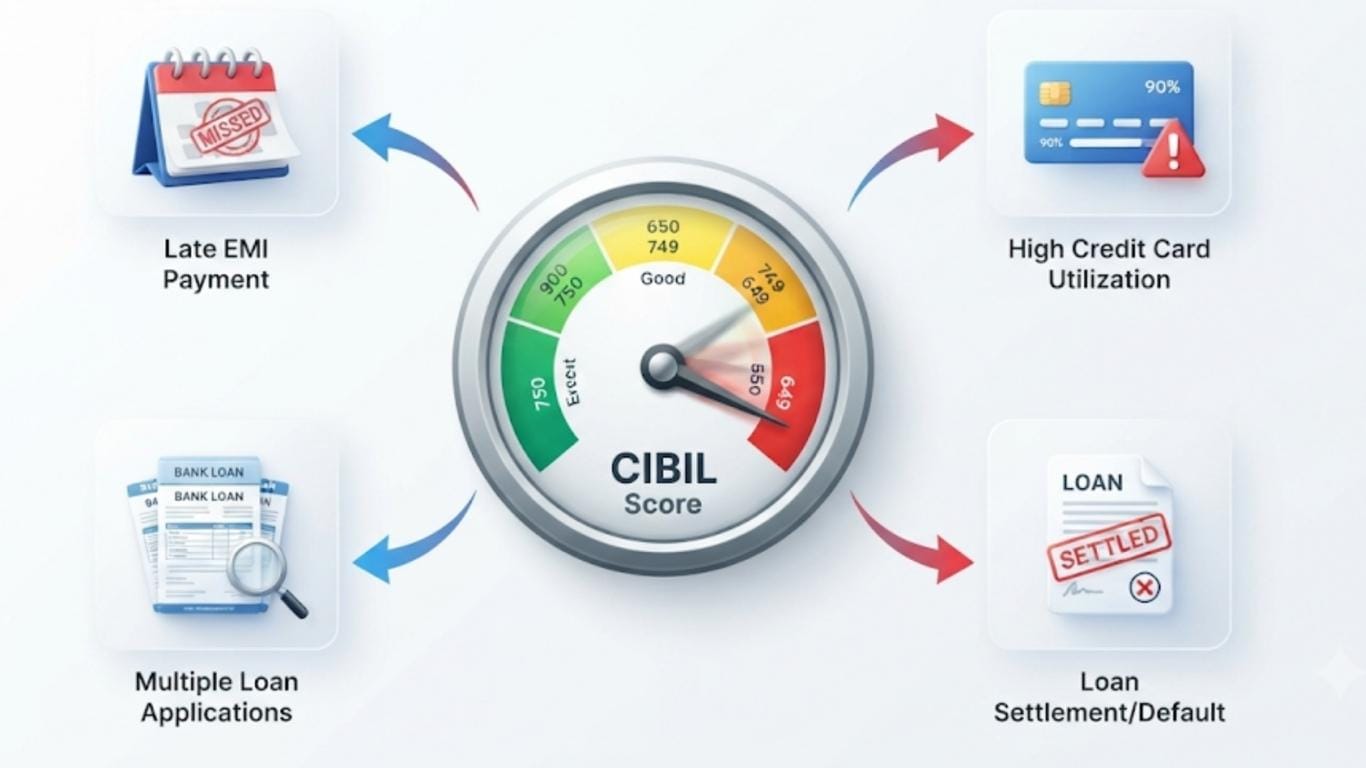
CIBIL Score बढ़ाने के 6 सिद्ध तरीके (हर टिप के साथ वजह)
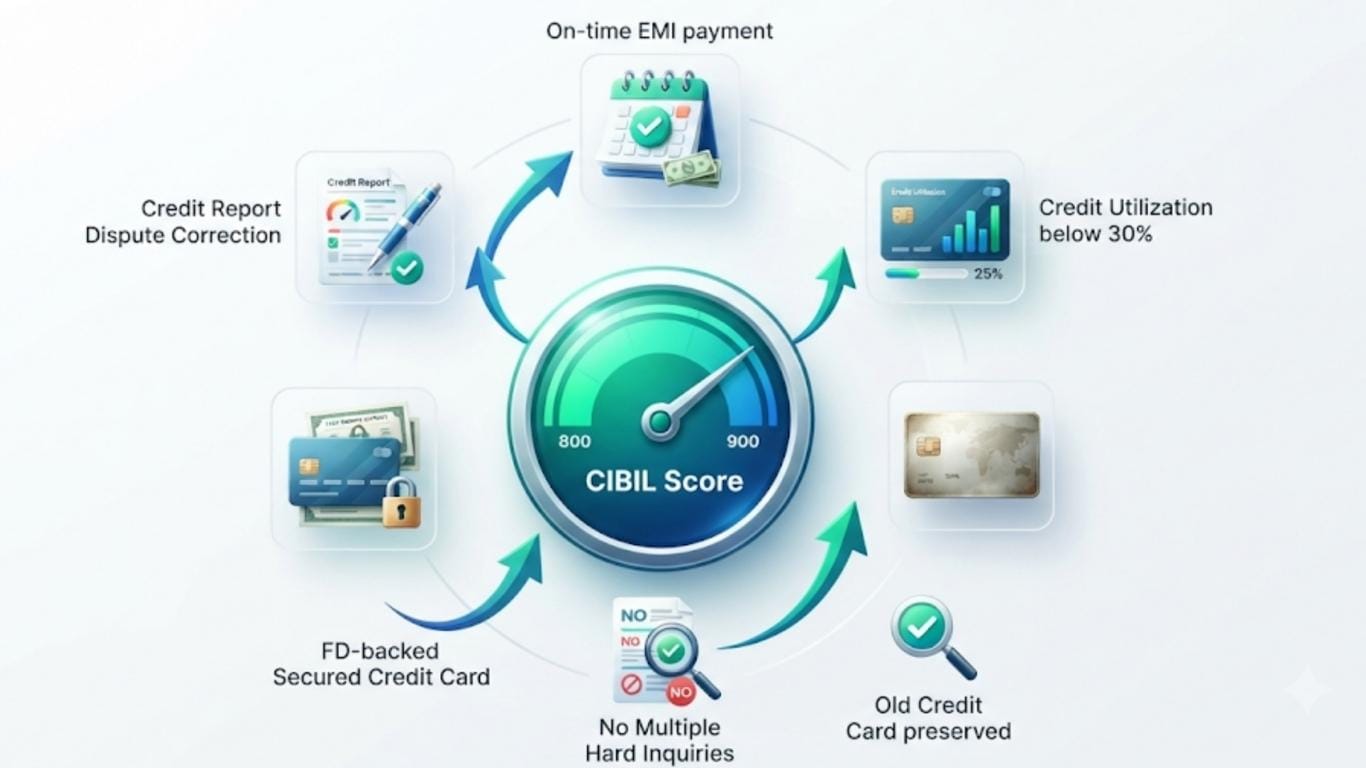
1. समय पर EMI/बिल भुगतान करें
क्यों: Payment History स्कोर निर्धारण के सबसे महत्वपूर्ण कारकों में से एक मानी जाती है। एक भी मिस्ड पेमेंट स्कोर पर महीनों असर डाल सकती है।
2. Credit Utilization 30% से नीचे रखें
क्यों: 30% से नीचे रहना दिखाता है कि आप credit को ज़रूरत भर इस्तेमाल कर रहे हैं। हालांकि, अगर आप हर महीने पूरा बकाया (Full Payment) करते हैं, तो कई मामलों में 30% से ऊपर का अस्थायी उपयोग भी उतना नुकसानदायक नहीं होता जितना लगातार ऊंचा utilization बनाए रखना।
3. पुराने क्रेडिट कार्ड बंद न करें
क्यों: इससे total available credit limit घट जाती है (utilization % बढ़ जाता है), और credit history की average age भी कम हो जाती है।
4. एक साथ कई जगह लोन/कार्ड के लिए अप्लाई न करें
क्यों: हर Hard Inquiry रिपोर्ट पर दर्ज होता है। हालांकि, Rate Shopping (जैसे होम लोन के लिए कम समय में कई बैंकों से Quote लेना) को कई Credit Models अलग तरीके से भी देख सकते हैं — एक ही टाइप के लोन की कई inquiries को अक्सर एक इवेंट की तरह ट्रीट किया जाता है, अगर वे कुछ हफ़्तों की छोटी विंडो में हों।
5. Secured Credit Builder इस्तेमाल करें
क्यों: FD-backed card में बैंक का risk कम होता है, इसलिए approval आसान मिलता है, और समय पर भुगतान से normal payment history बनती है।
6. CIBIL रिपोर्ट में गलती हो तो Dispute करें
क्यों: गलत तरीके से दिखी “late payment” या किसी और का loan आपकी रिपोर्ट में आना — दोनों बिना वजह स्कोर को नीचे खींचते हैं।
अगर सिर्फ़ एक काम करना हो, तो पहले payment history पर फोकस करें — बाकी सभी factors इसके सामने secondary हैं।
कौन-सी आदतें CIBIL Score को सबसे ज़्यादा नुकसान पहुंचाती हैं?
- हर महीने सिर्फ़ Minimum Due भरना
- कार्ड को Max करना
- हर महीने नया लोन लेना
- BNPL का गलत इस्तेमाल — कई BNPL सेवाएं अब bureau को रिपोर्ट करती हैं
- EMI Bounce होना — देरी से भी ज़्यादा नकारात्मक माना जाता है
ध्यान दें: Co-applicant या Guarantor बनना अपने आप में नुकसान नहीं पहुंचाता — जोखिम तब आता है जब मुख्य borrower default करता है। इसी तरह, Add-on Card Holder बनना हमेशा Credit History बनाने में मदद करे, ऐसा ज़रूरी नहीं — बैंक की Reporting Policy अलग-अलग हो सकती है।
अगर सिर्फ़ एक काम करना हो, तो card को कभी max मत करें — यह सबसे तेज़ी से नुकसान पहुंचाने वाली आदत है।
750+ Score तक कैसे पहुंचें
- अगले 6-12 महीने बिना एक भी मिस्ड पेमेंट के निकालें
- Utilization को 20-30% के बीच स्थिर रखें
- इस दौरान नया लोन/कार्ड अप्लाई करने से बचें, जब तक बहुत ज़रूरी न हो
खराब/डिफॉल्ट CIBIL Score कैसे ठीक करें
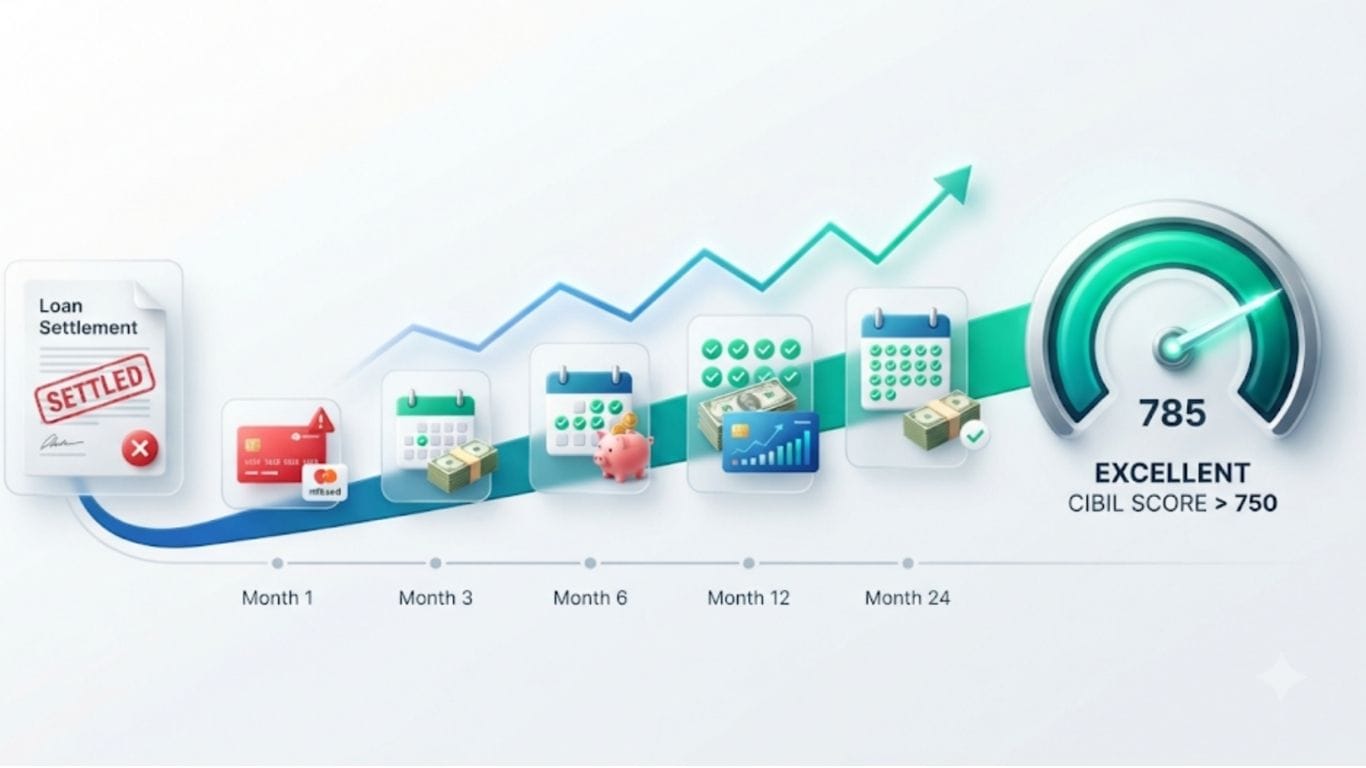
अगर आपका कोई लोन “Settled” या “Written Off” दिखा रहा है — TransUnion CIBIL से जुड़ी सामान्य industry practice के अनुसार, “Settled” status रिपोर्ट पर लगभग 7 साल तक दिख सकता है, और settlement के बाद स्कोर में 75-100 points तक की गिरावट आम है। disciplined repayment behaviour के साथ 2-3 साल में स्कोर काफ़ी हद तक recover हो सकता है।
क्या करें:
- बकाया चुकाकर लेंडर से NOC लें, status को “Settled” से “Closed” में अपडेट कराएं
- Settlement से बेहतर विकल्प है restructuring (अगर बैंक तैयार हो)
- छोटे secured credit product से नई positive history बनाना शुरू करें
(ये आंकड़े industry-सामान्य practice पर आधारित illustrative अनुमान हैं — असल impact case-specific हो सकता है)
अगर सिर्फ़ एक काम करना हो, तो पहले बकाया चुकाकर NOC लें — इसके बिना कोई भी अगला कदम असर नहीं दिखाएगा।
अगर CIBIL Score 0 है या कोई क्रेडिट हिस्ट्री नहीं, तो क्या करें?
- Secured Credit Card लें (FD के बदले)
- छोटा-सा Consumer Durable Loan लेकर समय पर चुकाएं
- Add-on card होल्डर बनना एक विकल्प हो सकता है, पर गारंटीड तरीका नहीं
यह भी पढ़ें: जिनकी CIBIL हिस्ट्री ही नहीं है और अभी पैसे की ज़रूरत है, वे पहले यह पढ़ें: Personal Loan Without CIBIL: कैसे मिलता है, क्या सावधानी रखें
क्या Gold Loan से CIBIL Score बढ़ता है?
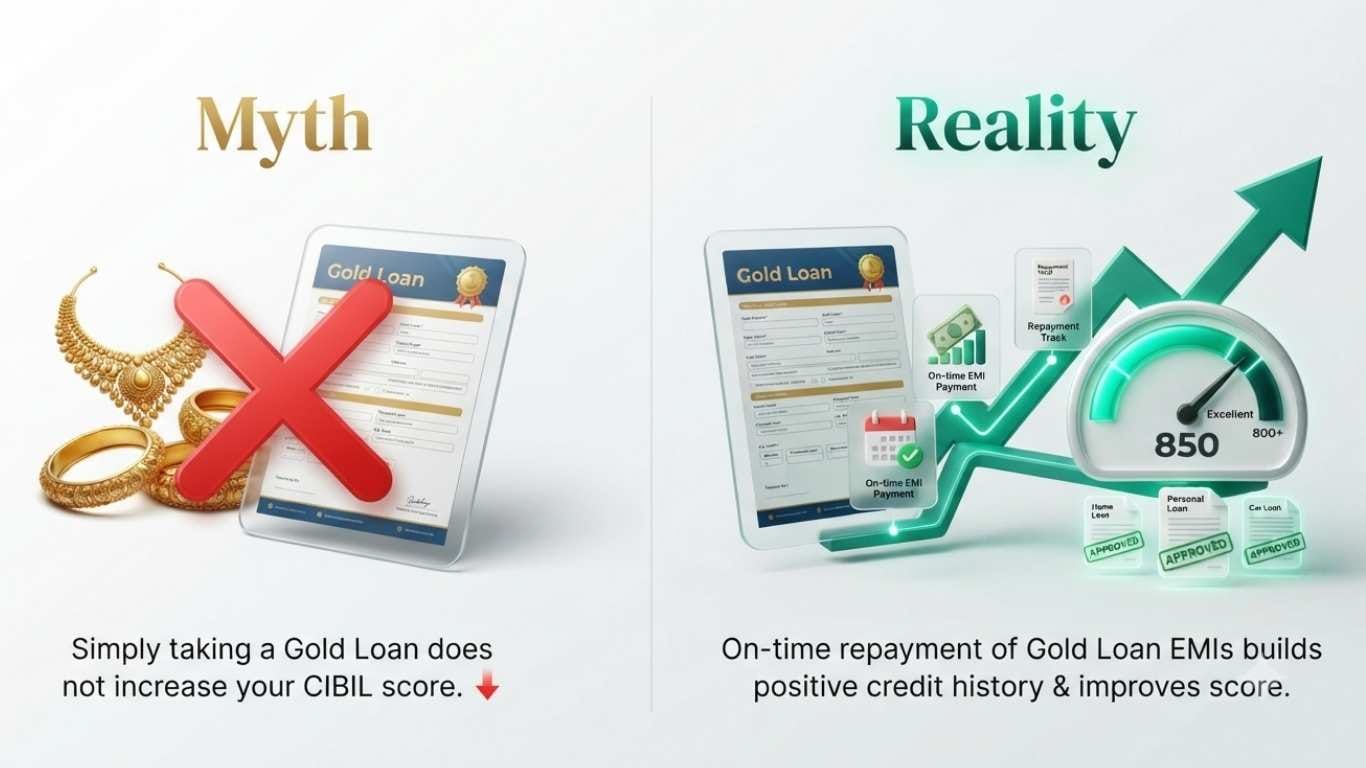
हां, समय पर भुगतान से बढ़ सकता है — secured होने की वजह से approval आसान मिलता है। सावधानी: कई Gold Loan Bullet Repayment वाले होते हैं (यानी ब्याज बीच में, मूलधन आख़िर में)। अगर ब्याज समय पर नहीं चुकाया गया, तो Credit Profile उतनी ही बुरी तरह प्रभावित हो सकती है जितना कोई और लोन डिफॉल्ट।
अगर सिर्फ़ एक काम करना हो, तो Gold Loan लेने से पहले उसकी repayment structure (bullet या EMI) ज़रूर समझ लें।
स्कोर सुधरने में कितना समय लगता है?
एक illustrative केस के तौर पर (शुरुआती स्कोर ~580 से):
(यह एक illustrative उदाहरण है, गारंटीड ट्रैजेक्टरी नहीं — असल सुधार हर व्यक्ति के case, discipline और starting-point पर निर्भर करता है)
अगर आपका CIBIL Score 550 से कम है, तो पहले नई Credit Limit लेने की बजाय मौजूदा Loan और Card का Payment Discipline सुधारें। लगातार समय पर भुगतान अक्सर नए Credit लेने से ज़्यादा प्रभावी होता है।
आम गलतियां
- सिर्फ़ एक महीने में बड़ा सुधार expect करना
- कई जगह एक साथ अप्लाई करके “जल्दी ठीक” करने की कोशिश करना
- Settlement को “आसान रास्ता” समझ लेना, बिना 7-साल के असर को समझे
सावधान रहें
“CIBIL Score तुरंत बढ़ाने” का दावा करने वाले ऐप्स/एजेंट्स से सावधान रहें। किसी को अपना लॉगिन, OTP या PAN डिटेल कभी शेयर न करें।
60-सेकंड सेल्फ चेक
- क्या मेरी सारी EMI/बिल पिछले 3 महीने से समय पर गई हैं?
- क्या मेरा credit utilization 30% से नीचे है (या full payment के साथ नियंत्रण में है)?
- क्या मेरी रिपोर्ट में कोई गलत entry तो नहीं?
- क्या मैंने पिछले 3 महीनों में कई जगह अप्लाई किया है?
अक्सर पूछे जाने वाले सवाल
क्या CIBIL Score रोज़ बदलता है?
नहीं। जुलाई 2026 से RBI के नए नियम के तहत महीने में चार बार अपडेट होता है।
क्या हर लोन Score बढ़ाता है?
नहीं — सिर्फ़ समय पर चुकाया गया लोन स्कोर बढ़ाता है।
क्या क्रेडिट कार्ड बंद करने से Score घटता है?
आमतौर पर हां — total available credit limit घटती है और credit history की average age भी कम होती है।
Loan Settlement के बाद कितने महीने में Score सुधरता है?
सामान्यतः 2-3 साल का disciplined repayment behaviour लगता है, “Settled” status रिपोर्ट पर ~7 साल तक दिख सकता है।
क्या Gold Loan अच्छा विकल्प है?
हां, अगर समय पर भुगतान किया जाए — पर bullet repayment structure को समझना ज़रूरी है।
क्या बिना Credit Card के भी Score बन सकता है?
हां — कोई भी secured loan या add-on card (बैंक-नीति अनुसार) से भी क्रेडिट हिस्ट्री बनाई जा सकती है।
क्या EMI Advance भरने से Score बढ़ता है?
सामान्यतः कोई विशेष extra फ़ायदा नहीं — CIBIL मुख्यतः due date पर miss न होना देखता है।
क्या CIBIL Score 900 हो सकता है?
स्केल 300-900 के बीच है, 900 तकनीकी तौर पर संभव है, पर बहुत दुर्लभ है।
क्या Salary का असर पड़ता है?
सीधा नहीं — CIBIL कैलकुलेशन में income सीधे शामिल नहीं होती, यह सिर्फ़ credit behaviour पर आधारित है।
क्या Bank Account Balance से Score बढ़ता है?
नहीं — bank balance CIBIL कैलकुलेशन का हिस्सा नहीं है।
CIBIL Score खराब होने के मुख्य कारण क्या हैं?
देरी से भुगतान, ज़्यादा utilization, बार-बार hard inquiry, और loan settlement/default।
क्या CIBIL Score मुफ़्त में सुधारा जा सकता है?
हां — सुधार की प्रक्रिया में कोई पैसा नहीं लगता। “पेड सर्विस से तुरंत boost” जैसे दावों से बचें।
सोर्स और डिस्क्लेमर
यह जानकारी सामान्य मार्गदर्शन के लिए है, फाइनेंशियल सलाह नहीं। TransUnion CIBIL सहित सभी चार RBI-लाइसेंस्ड ब्यूरो अपना exact scoring formula सार्वजनिक नहीं करते, इसलिए यहां दी गई जानकारी सामान्य industry practice पर आधारित है। Loan settlement से जुड़े आंकड़े illustrative अनुमान हैं। किसी भी फाइनेंशियल डिसीज़न से पहले संबंधित बैंक/NBFC या किसी योग्य फाइनेंशियल एडवाइज़र से सलाह ज़रूर लें।
निष्कर्ष
CIBIL Score बढ़ाना consistency का खेल है, magic का नहीं। पहले अपनी स्थिति समझें, फिर सही आदतें अपनाएं, और समय दें।
तथ्य आपके सामने हैं, फ़ैसला आपका।
Vimarsh360 का ऐप डाउनलोड करें — फाइनेंस और करियर की खबरें अपनी भाषा में, सबसे पहले।
ऐप डाउनलोड करें
दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








