

CIBIL Score कितना होना चाहिए?
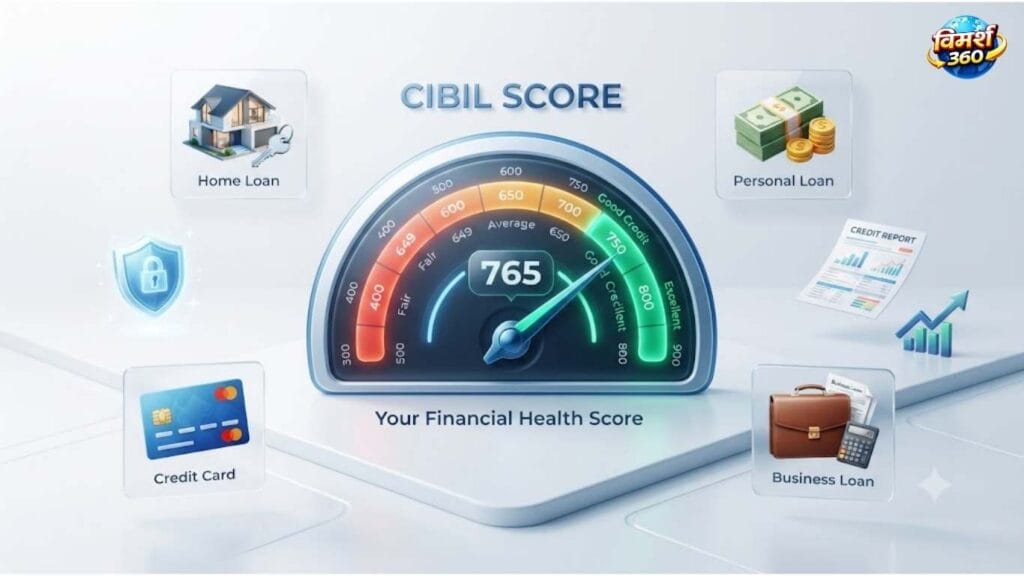
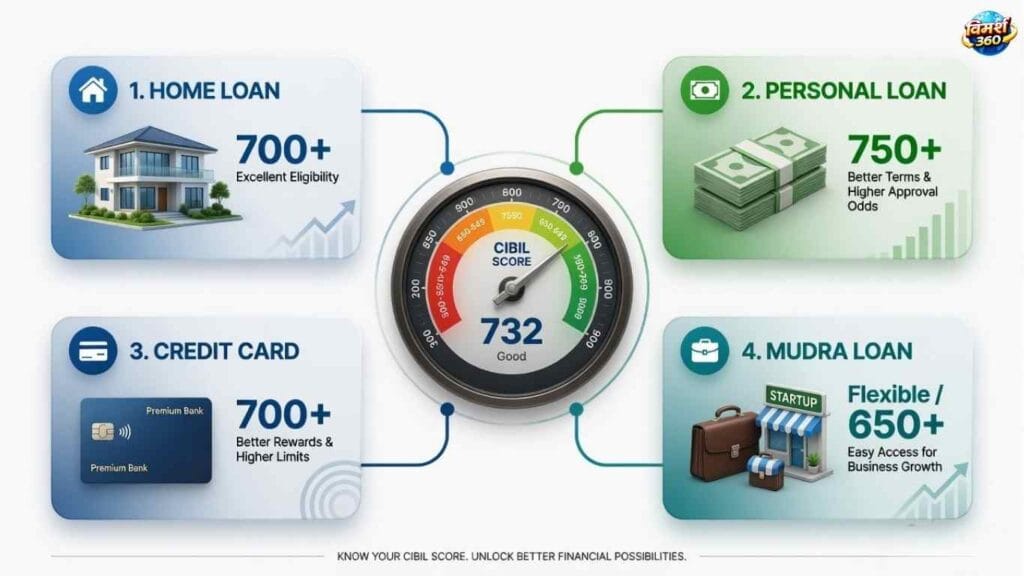
सामान्यतः 750 या उससे अधिक का CIBIL Score अधिकांश बैंकों के लिए अच्छा माना जाता है। हालांकि Home Loan में 700+, Personal Loan में 750+, Credit Card में 700+ तथा Mudra Loan में बैंक कुछ लचीलापन दिखा सकते हैं।
CIBIL Score 300 से 900 के बीच होता है, और सिर्फ़ एक नंबर याद रखने से काम नहीं चलता — हर लोन टाइप की अपनी थ्रेशोल्ड है।
| CIBIL Score | Loan मिलने के Chances |
|---|---|
| 800+ | Excellent |
| 750–799 | Very High |
| 700–749 | Good |
| 650–699 | Limited |
| 650 से कम | Difficult |
लेकिन सिर्फ़ स्कोर देखकर फ़ैसला मत लीजिए — नीचे समझिए क्यों।
लोन के लिए अप्लाई करने से पहले सबसे पहला सवाल यही आता है — मेरा CIBIL Score कितना होना चाहिए? ज़्यादातर लोग एक ही नंबर (जैसे 750) याद कर लेते हैं और सोचते हैं कि बस इतना काफ़ी है। सच यह है कि होम लोन, पर्सनल लोन, क्रेडिट कार्ड और मुद्रा लोन — हर एक की अपनी अलग ज़रूरत है, और स्कोर के अलावा भी कई चीज़ें approval तय करती हैं।
रमेश की कहानी
रमेश का CIBIL Score 705 था। उसने सोचा — “750 से कम है, शायद होम लोन मुश्किल से मिलेगा।” वह लोन अप्लाई करने से हिचकिचा रहा था।
लेकिन जब उसने बैंक में बात की, तो पता चला — उसकी income स्टेबल थी, EMI ratio कम था, और repayment history साफ़ थी। बैंक ने उसे अच्छी दर पर लोन दे दिया। दूसरी तरफ़, उसके एक कलीग का स्कोर 760 था — फिर भी income कमज़ोर होने की वजह से उसका application reject हो गया।
रमेश को समझ नहीं आया — “स्कोर तो मेरा कम था, फिर मुझे लोन कैसे मिल गया?” (यह एक illustrative उदाहरण है — असल approval बैंक-दर-बैंक अलग हो सकता है, कोई गारंटी नहीं है।)
यही सवाल शायद आपके मन में भी हो — तो चलिए पूरी तस्वीर समझते हैं।
Business Loan कैसे लें? सही Loan चुनने, EMI और Repayment की अपडेट 2026
CIBIL Score कितना होना चाहिए: 30-सेकंड जवाब
सामान्यतः 750 या उससे अधिक का CIBIL Score अधिकांश बैंकों के लिए अच्छा माना जाता है। हालांकि Home Loan में 700+, Personal Loan में 750+, Credit Card में 700+ तथा Mudra Loan में बैंक कुछ लचीलापन दिखा सकते हैं। लेकिन जैसा रमेश के उदाहरण में दिखा — स्कोर अकेला पूरी कहानी नहीं है।
किस Score पर Loan मिलने के कितने Chances हैं
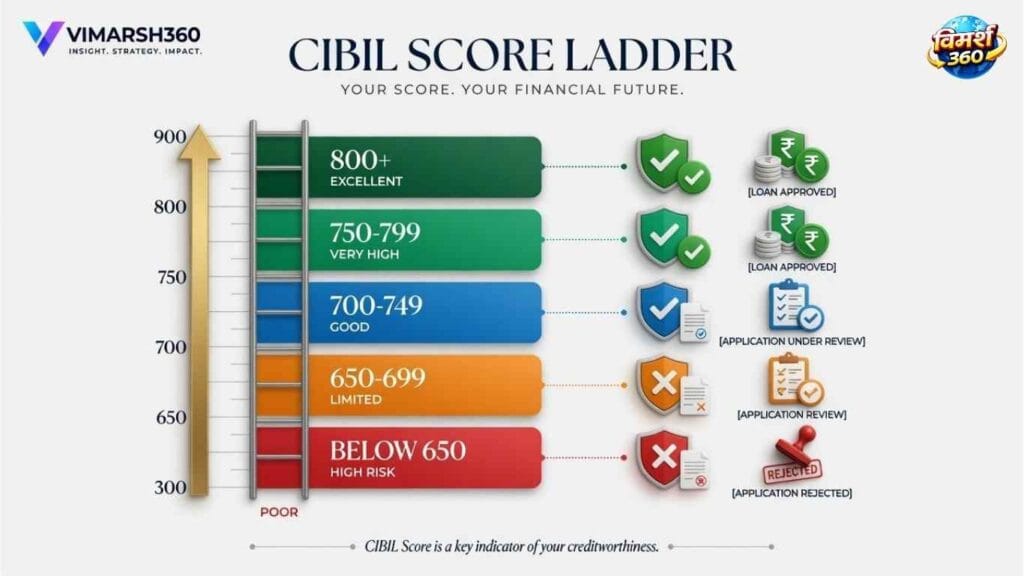
| CIBIL Score | होम लोन | पर्सनल लोन | क्रेडिट कार्ड | संभावित ब्याज दर |
|---|---|---|---|---|
| 800+ | बहुत आसान | बहुत आसान | प्रीमियम कार्ड | सबसे बेहतर |
| 750–799 | आसान | आसान | अच्छा | प्रतिस्पर्धी |
| 700–749 | संभव | कई मामलों में संभव | अधिकांश कार्ड | सामान्य |
| 650–699 | सीमित विकल्प | कठिन | चयनित बैंक | अपेक्षाकृत अधिक |
| 650 से कम | चुनौतीपूर्ण | कठिन | सीमित | काफी अधिक |
700 पर लोन मिलेगा? हां — यह “Good” रेंज है, ज़्यादातर बैंक approve करते हैं, ब्याज दर थोड़ी ज़्यादा हो सकती है।
650 पर लोन मिलेगा? यह सीमा-रेखा है — कुछ बैंक approve करेंगे, विकल्प सीमित रहेंगे।
750 पर लोन मिलेगा? हां, “Very High” chances वाली रेंज, बेहतर ब्याज दर के साथ भी।
CIBIL Score कौन बनाता है
भारत में TransUnion CIBIL सहित RBI से लाइसेंस प्राप्त चार क्रेडिट इंफॉर्मेशन कंपनियां हैं:
| Bureau | पहचान |
|---|---|
| CIBIL (TransUnion) | भारत का सबसे ज़्यादा इस्तेमाल होने वाला बैंकिंग स्टैंडर्ड |
| Experian | हालिया क्रेडिट बिहेवियर पर ज़्यादा फोकस |
| Equifax | रिटेल और कमर्शियल दोनों डेटा में एक्सपर्टीज़ |
| CRIF High Mark | माइक्रोफाइनेंस और रूरल लेंडिंग में ज़्यादा इस्तेमाल |
चारों एक ही डेटा अलग-अलग एल्गोरिद्म से प्रोसेस करते हैं, इसलिए आपका CIBIL स्कोर और Experian स्कोर अलग हो सकता है — यह सामान्य बात है।
लोन-टाइप के हिसाब से CIBIL Score कितना होना चाहिए
Home Loan लेने से पहले ये 7 बातें जरूर चेक करें | Free Home Loan Eligibility Calculator
होम लोन के लिए CIBIL Score कितना होना चाहिए
SBI जैसे प्रमुख बैंक होम लोन के लिए आमतौर पर न्यूनतम 650 CIBIL Score मांगते हैं। वर्तमान ब्याज दरें लगभग 7.25% से 9.05% के बीच हैं — स्कोर जितना बेहतर, दर उतनी कम मिलने के chances उतने ज़्यादा। हालांकि यह ज़रूरी नहीं कि 750+ स्कोर पर सभी बैंक एक जैसी दर दें — हर बैंक की अपनी अलग Risk Pricing Policy होती है।
पर्सनल लोन के लिए CIBIL Score कितना होना चाहिए
पर्सनल लोन unsecured होता है, इसलिए बैंक यहां ज़्यादा सख्त होते हैं। ज़्यादातर लेंडर्स 750+ स्कोर को “ideal” मानते हैं। 650 से नीचे स्कोर पर approval मुश्किल हो जाता है।
क्रेडिट कार्ड के लिए CIBIL Score कितना होना चाहिए
700+ स्कोर को अच्छा माना जाता है। अगर आपका स्कोर इससे कम है, तो FD-backed Credit Card एक व्यावहारिक विकल्प है — बैंक में Fixed Deposit रखकर उसके बदले सीमित लिमिट का कार्ड मिलता है, और समय पर भुगतान से स्कोर धीरे-धीरे सुधरता भी है।
मुद्रा लोन के लिए CIBIL Score कितना होना चाहिए
Mudra Loan (PMMY) के लिए CIBIL Score अनिवार्य नहीं है — यह सरकार की एक ऐसी योजना है जो नए उद्यमियों को भी बिना क्रेडिट हिस्ट्री के लोन देने के लिए बनाई गई है। हालांकि अच्छा स्कोर (लगभग 650+) होने पर approval की रफ़्तार और लोन का amount बेहतर मिलने के chances बढ़ जाते हैं।
क्या सिर्फ़ ऊंचा Score काफ़ी है?
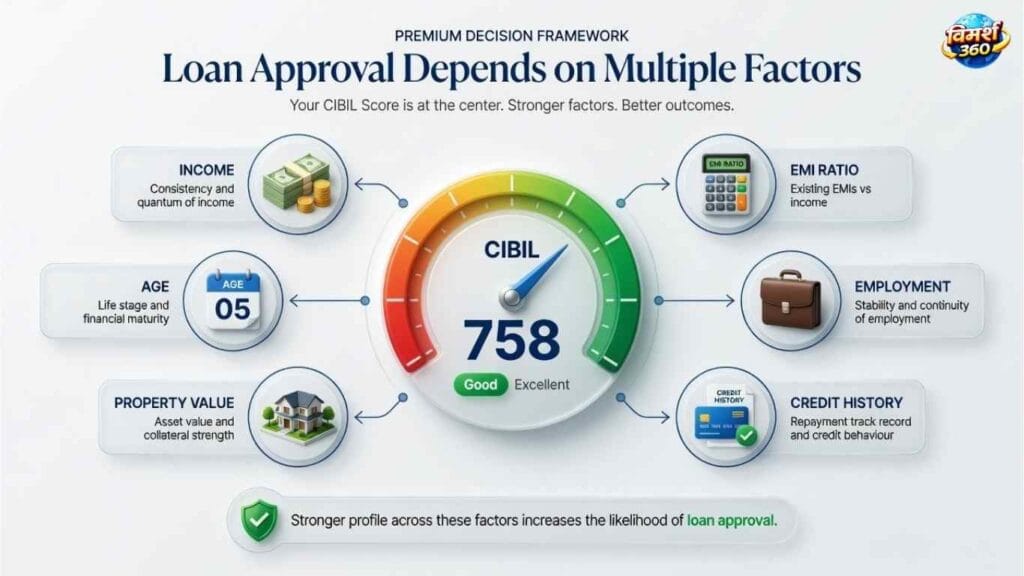
नहीं — जैसा रमेश के उदाहरण में दिखा। बैंक सिर्फ़ स्कोर नहीं, पूरी प्रोफाइल देखते हैं:
- Income और Existing EMI
- Employer / Employment Type — सैलरीड या सेल्फ-एम्प्लॉयड
- Age और Loan Amount
- Property Value (सिक्योर्ड लोन में)
- FOIR (Fixed Obligation to Income Ratio)
- Credit History Length और Repayment Behaviour
(नीचे दिए उदाहरण illustrative हैं, असली फ़ैसला हर व्यक्ति की स्थिति पर निर्भर करता है)
- एक सैलरीड 28 साल के आवेदक के लिए, जिसकी income स्टेबल और EMI ratio कम है — 700 के आसपास स्कोर भी काफ़ी हो सकता है
- एक सेल्फ-एम्प्लॉयड आवेदक के लिए, जिसकी income variable है — बैंक ज़्यादा दस्तावेज़ और थोड़ा बेहतर स्कोर मांग सकते हैं
- एक नए-टू-क्रेडिट आवेदक के लिए, जिसकी कोई पुरानी क्रेडिट हिस्ट्री नहीं — पहला लोन co-applicant के साथ आसान हो सकता है
Reality Check — ब्याज दर का गणित समझें
CIBIL Score सीधे आपकी EMI को प्रभावित करता है। illustrative उदाहरण के तौर पर, ₹30 लाख के 20 साल के होम लोन पर:
| CIBIL Score रेंज | अनुमानित ब्याज दर | मासिक EMI (लगभग) |
|---|---|---|
| 800+ | सबसे कम स्लैब | सबसे कम |
| 750–799 | प्रतिस्पर्धी | थोड़ी ज़्यादा |
| 700–749 | सामान्य | और ज़्यादा |
| 650–699 | अपेक्षाकृत अधिक | काफ़ी ज़्यादा |
(यह सिर्फ़ illustrative दिशा दिखाता है — असली दर बैंक, income, property value सब पर निर्भर करती है)
20 साल के tenure में सिर्फ़ 0.5-1% ब्याज दर का फ़र्क़ भी कुल भुगतान में लाखों रुपये का अंतर बना सकता है — यही वजह है कि स्कोर सुधारने में लगाया गया समय (और थोड़ा इंतज़ार) फ़ायदेमंद साबित हो सकता है।
सावधान रहें: कई लोग सोचते हैं कि loan लेने के बाद CIBIL Score गिरने पर बैंक interest rate बढ़ा देता है — यह सही नहीं है। एक बार होम लोन sanction होने के बाद, आपके CIBIL Score के आधार पर तय हुआ credit risk premium पूरे tenure के लिए फिक्स रहता है। Floating rate home loan में जो चीज़ बदलती रहती है, वह है RBI के repo rate से जुड़ा benchmark (EBLR), जो सबके लिए एक जैसा बदलता है — आपके व्यक्तिगत स्कोर से इसका सीधा संबंध नहीं। हां, भविष्य में balance transfer या नया लोन लेने पर उस वक्त का स्कोर दोबारा मायने रखेगा।
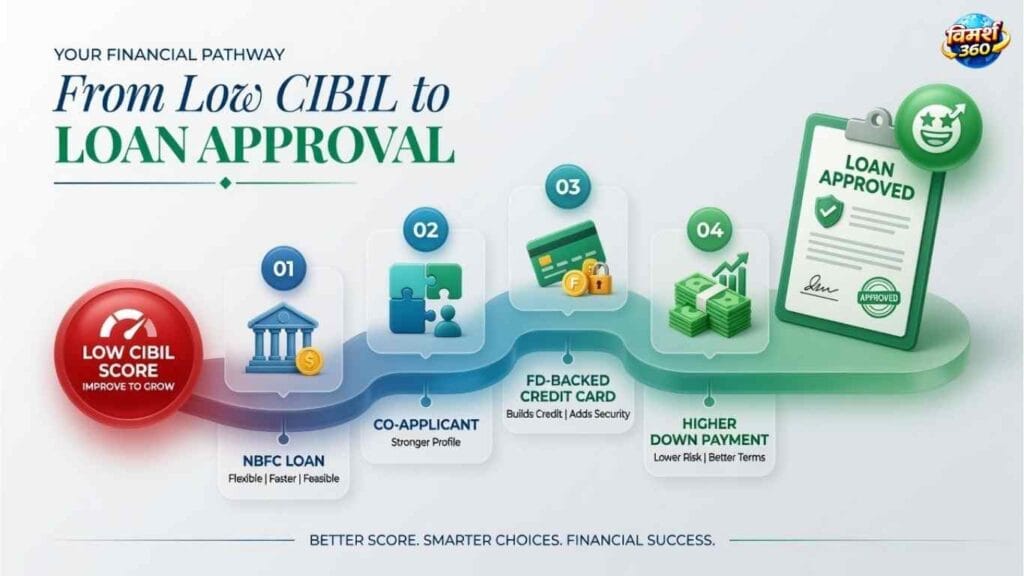
अगर CIBIL Score कम है तो क्या Loan नहीं मिलेगा?
ज़रूरी नहीं। कुछ रास्ते खुले रहते हैं:
- NBFC से लोन — ज़्यादा फ्लेक्सिबल, पर ब्याज दर ज़्यादा हो सकती है
- Co-applicant जोड़ना — परिवार में किसी का स्कोर अच्छा है तो approval के chances बढ़ते हैं
- FD-backed Loan/Card — Fixed Deposit के बदले सुरक्षित क्रेडिट
- Higher Down Payment — ज़्यादा डाउन पेमेंट से बैंक का रिस्क कम होता है, खासकर होम लोन में
तुरंत हड़बड़ी में किसी भी NBFC से महंगा लोन मत लीजिए — पहले पूरी तस्वीर समझें, फिर फ़ैसला करें।
यह भी पढ़ें: स्कोर कम है या बना ही नहीं, और लोन चाहिए? पहले यह पढ़ें: Personal Loan Without CIBIL: कैसे मिलता है, क्या सावधानी रखें
अपना CIBIL Score कैसे चेक करें
- किसी भी आधिकारिक बैंकिंग ऐप (जैसे अपने बैंक की ऐप) या TransUnion CIBIL की वेबसाइट पर जाएं
- PAN कार्ड और बेसिक डिटेल्स से रजिस्टर/लॉगिन करें
- साल में एक बार free report मिलती है — खुद अपना स्कोर चेक करना (Soft Inquiry) स्कोर पर कोई नकारात्मक असर नहीं डालता
📌 पूरी step-by-step प्रोसेस के लिए हमारी अलग गाइड पढ़ें — “CIBIL Score कैसे चेक करें” (पब्लिश होने के बाद यहां actual URL लिंक करें)
CIBIL Score कितने दिन में Update होता है
यह 2026 में बदल रहा है। पहले बैंक 15 दिन (fortnightly) में डेटा रिपोर्ट करते थे। RBI के संशोधित Credit Information Reporting Directions के अनुसार, 1 जुलाई 2026 से लेंडर्स को महीने में चार बार (हर महीने की 9, 16, 23 तारीख़ और आख़िरी दिन) डेटा रिपोर्ट करना अनिवार्य है — यानी EMI पेमेंट अब पहले से ज़्यादा जल्दी रिपोर्ट में दिखेगी।
व्यावहारिक तौर पर, स्कोर हर महीने एक बार चेक करना काफ़ी है।
आम गलतियां
- बार-बार अलग-अलग बैंकों में लोन इन्क्वायरी करना (हर hard inquiry स्कोर को थोड़ा नीचे खींचती है)
- क्रेडिट कार्ड की पूरी लिमिट इस्तेमाल कर लेना (utilization 30-40% से नीचे रखना बेहतर)
- सिर्फ़ स्कोर देखकर लोन टाइप तय कर लेना, बिना यह समझे कि हर लोन की अपनी थ्रेशोल्ड है
- “0 CIBIL Score” को खराब क्रेडिट समझ लेना — इसका मतलब सिर्फ़ इतना है कि अभी तक कोई क्रेडिट हिस्ट्री बनी ही नहीं
सावधान रहें
“गारंटीड CIBIL Score बूस्ट” का दावा करने वाले एजेंट या ऐप्स से सावधान रहें — यह ज़्यादातर फ्रॉड होता है। CIBIL Score सिर्फ़ असली repayment behaviour से सुधरता है, किसी शॉर्टकट से नहीं। किसी को अपना लॉगिन, OTP या PAN डिटेल कभी शेयर न करें — सिर्फ़ आधिकारिक चैनल से ही अपनी क्रेडिट जानकारी शेयर करें।
60-सेकंड सेल्फ चेक
- अपना CIBIL Score चेक करें — क्या यह 700 से ऊपर है?
- क्या मौजूदा EMI, income के 40% से कम है?
- क्या पिछले 6 महीनों में कोई पेमेंट मिस हुई?
- क्या पिछले 3 महीनों में कई जगह लोन के लिए अप्लाई किया?
अगर पहले दो का जवाब “हां” और आख़िरी दो का “नहीं” है, तो आपकी प्रोफाइल ज़्यादातर लोन के लिए तैयार मानी जा सकती है।
अक्सर पूछे जाने वाले सवाल
क्या 650 Score पर Home Loan मिल सकता है?
हां, संभव है, पर विकल्प सीमित रहेंगे और ब्याज दर ज़्यादा हो सकती है। मज़बूत income प्रोफाइल इसमें मदद करती है।
क्या बिना CIBIL Score के Loan मिल सकता है?
हां — Mudra Loan जैसी सरकारी योजनाओं में CIBIL Score अनिवार्य नहीं है। Co-applicant या FD-backed विकल्प भी मौजूद हैं।
क्या 750 Score अच्छा है?
हां, 750+ को ज़्यादातर बैंक “Very High” या “Excellent” रेंज में गिनते हैं।
CIBIL Score कितने दिन में Update होता है?
जुलाई 2026 से RBI के नए नियम के तहत महीने में चार बार अपडेट होता है।
CIBIL और Credit Score में क्या अंतर है?
CIBIL, भारत के चार RBI-लाइसेंस्ड क्रेडिट ब्यूरो में से एक है। “Credit Score” एक सामान्य टर्म है जो किसी भी ब्यूरो के स्कोर के लिए इस्तेमाल होती है।
सोर्स और डिस्क्लेमर
यह जानकारी सामान्य मार्गदर्शन के लिए है, फाइनेंशियल सलाह नहीं। ब्याज दरें और नियम समय के साथ बदल सकते हैं — किसी भी लोन डिसीज़न से पहले संबंधित बैंक/NBFC या किसी योग्य फाइनेंशियल एडवाइज़र से सलाह ज़रूर लें।
संदर्भ: TransUnion CIBIL, RBI — Credit Information Reporting Directions, Business Standard रिपोर्ट, SBI आधिकारिक ब्याज दर पेज, Mudra Loan आधिकारिक वेबसाइट
निष्कर्ष
CIBIL Score अकेला पूरी कहानी नहीं बताता — जैसा रमेश के उदाहरण में दिखा, income और repayment history भी उतनी ही मायने रखती है। फिर भी, स्कोर जितना बेहतर, आपके पास विकल्प और ब्याज दर उतनी बेहतर।
अगर आपने आज सिर्फ़ एक काम किया — अपना CIBIL Score चेक करके यह देख लिया कि आप किस रेंज में हैं — तो शायद यह लेख पढ़ने का सबसे बड़ा फ़ायदा वहीं मिल जाएगा।
तथ्य आपके सामने हैं, फ़ैसला आपका।
यह भी पढ़े
- Actuarial Science Course Fees 2026: Actuary बनने का पूरा ख़र्च, सैलरी और पहली नौकरी का रास्ता
- Weekly Current Affairs 1–7 November 2026: चक्रवात मुरासु, 24 घंटे का नियम, ₹14,500 करोड़ की भंडारण योजना और 10 बड़ी खबरें (PDF + क्विज़)
- Thomson Model of Atom: थॉमसन का परमाणु मॉडल आसान भाषा में (Class 9 + परीक्षा नोट्स)
- Self Appraisal Comments by Employee Example: कैसे लिखें, 60+ तैयार Comments (TCS, Bank, APAR), Hindi + PDF
- Post Office Savings Scheme 2026: 9 स्कीमों की दरें, नियम और ₹1 लाख का हिसाब

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








