

EPF हर महीने कटता है, पर क्या यह अकेला रिटायरमेंट के लिए काफ़ी है? Inflation, लंबी होती उम्र, और मेडिकल खर्च — इन तीनों के सामने अकेला EPF अक्सर कम पड़ जाता है। NPS और SIP के सही मिश्रण से ही असली रिटायरमेंट Corpus बनता है।
विमर्श 360
रमेश ने Level 0 से Level 5 तक की पूरी यात्रा पूरी की — Cash Flow, Debt, Income, Emergency Fund, Insurance, और अब पहली Goal-Based SIP भी शुरू कर दी।
एक दिन उसने अपनी Salary Slip देखी — EPF में हर महीने ₹1,800 कट रहा था। Salary Slip में EPF देखकर उसे पहली बार लगा कि शायद सरकार पहले से ही उसके Retirement की पूरी तैयारी कर रही है।
उसने सोचा — “यह तो पहले से चल ही रहा है। रिटायरमेंट Planning के लिए यही काफ़ी है, है ना?”
35 साल बाद वह लाखों रुपये जमा कर पाएगा। पर 60 की उम्र में यह पैसा कितना काम आएगा — यह सवाल किसी ने उससे नहीं पूछा।
EPF क्या है
EPF यानी Employees’ Provident Fund — Employee और Employer दोनों अपनी basic salary का एक हिस्सा (आमतौर पर 12%-12%) इसमें जमा करते हैं। EPFO के अनुसार, FY 2025-26 के लिए यह interest rate 8.25% प्रति वर्ष तय किया गया है — यह दर सरकार द्वारा हर वर्ष Central Board of Trustees की सिफ़ारिश पर घोषित की जाती है, यह fixed या contractually guaranteed नहीं होती।
EPF किन लोगों पर लागू होता है?
EPF सिर्फ़ salaried employees के लिए है — जिनकी company EPFO के अंतर्गत registered है (आमतौर पर 20 या उससे ज़्यादा employees वाली companies)। Freelancers, self-employed लोग, और gig workers के पास automatic EPF नहीं होता (इस पर आगे एक अलग section में बात करेंगे)।
👉 Financial Stability Pyramid — पूरा Hub Article पढ़ें
EPFO सिर्फ़ Retirement Corpus नहीं देता
कई युवा EPFO में अपना contribution जान-बूझकर minimum रखते हैं — यह सोचकर कि in-hand salary बढ़ेगी। पर इसमें एक बात अक्सर नज़रअंदाज़ हो जाती है।
कम EPF योगदान या कम EPF वेतन का असर कुछ EPF-संबंधित लाभों पर पड़ सकता है। यह आपके वेतन ढांचे और लागू नियमों पर निर्भर करता है।
EPFO सिर्फ़ retirement fund नहीं, बल्कि इसके साथ कई अन्य benefits भी जुड़े हैं:
- EDLI (Employees’ Deposit Linked Insurance) — salary से जुड़ा एक insurance cover, जिसकी शर्तें wage ceiling पर निर्भर करती हैं
- Advance Withdrawal — शादी, बच्चों की पढ़ाई, घर बनाने, गंभीर बीमारी जैसी स्थितियों में EPFO के नियमों के अनुसार पहले से निकासी की सुविधा
- EPS (Employee Pension Scheme) — जो contribution के साथ-साथ सेवा अवधि से भी जुड़ी होती है। अपनी पेंशन का हिसाब यहाँ देखें: EPF/EPS Pension Calculation Formula 2026
💡 Did You Know? EPF सिर्फ़ एक saving account नहीं — यह एक protection package भी है। Contribution को समझे बिना कम करना, सिर्फ़ “कम बचत” नहीं बल्कि कुछ मामलों में “कम सुरक्षा” भी हो सकता है।
Reality Check — EPF अकेला कितना काफ़ी है?
Retirement Planning में तीन “killers” होते हैं जो अक्सर नज़रअंदाज़ हो जाते हैं:
1. Inflation — आज के ₹50,000/महीना की purchasing power 35 साल बाद बहुत कम रह जाएगी
2. लंबी होती Life Expectancy — भारत में औसत जीवन प्रत्याशा पहले की तुलना में बढ़ी है, इसलिए रिटायरमेंट के बाद की अवधि भी लंबी हो सकती है
3. Medical Cost — बुढ़ापे में medical खर्च तेज़ी से बढ़ता है, और यह अक्सर सबसे बड़ा unplanned expense होता है
तीन Salary Levels पर Reality Check
| Monthly Salary | अनुमानित EPF Corpus (35 साल बाद) | Retirement के बाद ज़रूरी मासिक खर्च (illustrative) |
|---|---|---|
| ₹30,000 | ₹18-22 लाख | ₹25,000-30,000/माह (आज के हिसाब से) |
| ₹75,000 | ₹45-55 लाख | ₹50,000-60,000/माह (आज के हिसाब से) |
| ₹1,50,000 | ₹90 लाख-1.1 करोड़ | ₹1,00,000+/माह (आज के हिसाब से) |
(यह illustrative अनुमान हैं, वर्तमान EPF interest rate और सामान्य salary growth पर आधारित। वास्तविक corpus contribution history, interest rate में बदलाव, और withdrawal पर निर्भर करेगा।)
📊 Reality Check: कई salaried कर्मचारियों के लिए अकेला EPF उनकी अनुमानित Retirement आवश्यकता से कम पड़ सकता है — यह salary, contribution years, और growth rate पर निर्भर करता है।
पर यहाँ सवाल यह नहीं कि EPF अच्छा है या बुरा — सवाल यह है कि क्या यह अकेला काफ़ी है? ज़्यादातर मामलों में जवाब नहीं है।
NPS क्या है — और क्यों देखने लायक है
NPS यानी National Pension System — PFRDA (Pension Fund Regulatory and Development Authority) द्वारा नियंत्रित एक Retirement Planning-focused investment scheme है।
NPS हर किसी के लिए सही हो, ऐसा ज़रूरी नहीं। लेकिन लंबी अवधि के Retirement Planning में यह कई लोगों के लिए उपयोगी विकल्प हो सकता है।
NPS की कुछ विशेषताएं:
- Equity Exposure — EPF से ज़्यादा equity में निवेश की गुंजाइश, जो लंबी अवधि में better growth दे सकती है
- Tax Benefits — Section 80CCD के तहत अतिरिक्त tax deduction (नियम बदल सकते हैं, current rules PFRDA/Income Tax Department से verify करें)
- Flexibility — Fund manager और asset allocation में कुछ हद तक choice
EPF vs NPS — मुख्य फ़र्क़
| Parameter | EPF | NPS |
|---|---|---|
| किसके लिए | सिर्फ़ Salaried (EPFO-covered) | कोई भी भारतीय नागरिक |
| Equity Exposure | बहुत सीमित | ज़्यादा (choice के साथ) |
| Return | सरकार द्वारा हर वर्ष घोषित Interest Rate | Market-linked, variable |
| Liquidity | Advance withdrawal rules के तहत | ज़्यादा restricted, especially retirement से पहले |
| Control | Limited | Fund manager और allocation चुन सकते हैं |
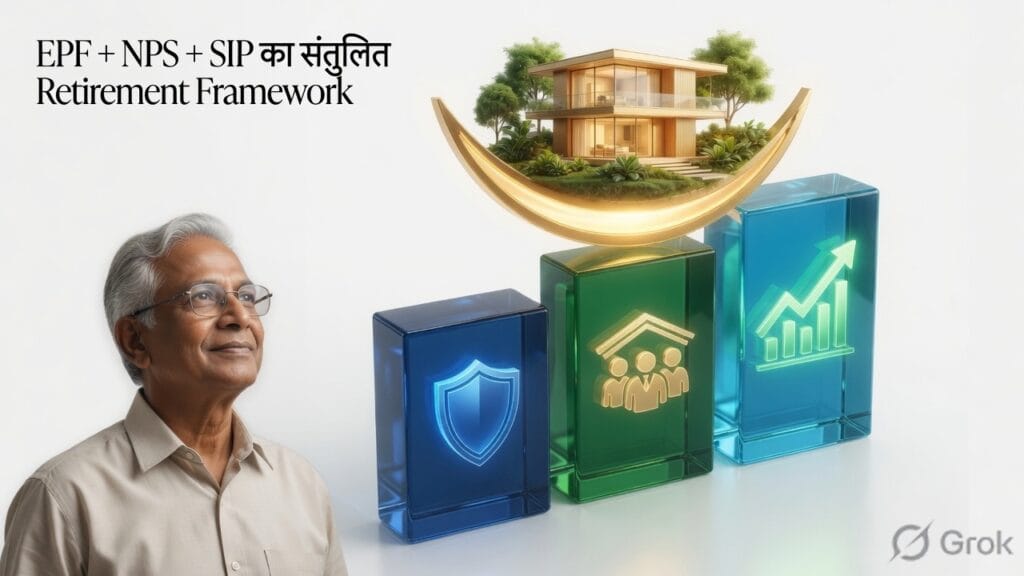
EPF vs NPS vs SIP — कौन सा कब काम आता है
Retirement Planning किसी एक instrument पर निर्भर नहीं होनी चाहिए। हर एक का अपना role है:
| Instrument | Best Use Case |
|---|---|
| EPF | Mandatory, government-declared return वाली retirement savings — नींव |
| NPS | Long-term retirement accumulation, tax-efficient growth |
| SIP (Mutual Fund/Index Fund) | Flexible wealth growth, अलग-अलग goals के लिए customizable |
रमेश के लिए practical approach यह हो सकता है — EPF अपनी जगह चलता रहे (यह mandatory भी है), साथ में एक NPS account शुरू करे long-term tax-efficient growth के लिए, और retirement-specific एक अलग SIP भी रखे जो ज़्यादा flexible हो।
👉 SIP vs FD — हर बड़े खर्च का सेविंग प्लान अलग क्यों होना चाहिए, पढ़ें
👉 SIP, Step Up SIP कब शुरू करें — Goal-Based Investing, पढ़ें
👉 सैलरी बढ़ रही है, फिर भी बचत जीरो? Lifestyle Inflation की 7 वजहें पढ़ें
Retirement Corpus कैसे सोचें (Formula नहीं, Concept)
Retirement Corpus सिर्फ़ “Monthly Expense × Years” से नहीं निकलता — यह एक oversimplification होगी। असल calculation में कई factors आते हैं:
- Inflation — आज के खर्च का भविष्य में क्या मूल्य होगा
- Withdrawal Rate — रिटायरमेंट के बाद हर साल corpus से कितना % निकालना safe है
- Life Expectancy — corpus को कितने साल चलना है
- Post-Retirement Return — रिटायरमेंट के बाद भी बचा हुआ पैसा कहीं invested रहेगा, उस पर मिलने वाला return
इन सब factors को एक साथ ध्यान में रखना ज़रूरी है — इसीलिए एक सटीक संख्या देने की बजाय, हम आपको इस सोच का framework दे रहे हैं।
✅ Expert Tip: Corpus का target तय करते वक्त हमेशा “today’s money” में सोचना शुरू करें, फिर उसे inflation से adjust करें — उल्टा करने से गणित उलझ जाता है।
सिर्फ़ Corpus नहीं, Corpus की Growth भी ज़रूरी है
Retirement Planning में फंड तय करते समय सिर्फ़ यह सोचना काफ़ी नहीं कि “रिटायर होने के बाद कितना चाहिए।” यह भी उतना ही ज़रूरी है कि corpus से मिलने वाली पूरी कमाई खर्च के लिए इस्तेमाल न हो जाए।
अगर Retirement के बाद आप अपने Corpus की पूरी कमाई हर साल खर्च कर देंगे और Corpus को बढ़ने का मौका नहीं देंगे, तो समय के साथ महंगाई उसकी वास्तविक खरीद क्षमता कम करती जाएगी।
सही तरीका है — कमाई का एक हिस्सा खर्च के लिए निकालें, और बाकी हिस्सा वापस corpus में जुड़ने दें। इससे corpus खुद भी हर साल थोड़ा बढ़ता रहता है, और रिटायरमेंट के 15वें-20वें-25वें साल में भी महंगाई का असर उतना भारी नहीं पड़ता।
यही वजह है कि सिर्फ़ “मुझे कितना corpus चाहिए” तय करना काफ़ी नहीं — यह भी plan करना ज़रूरी है कि corpus रिटायरमेंट के दौरान भी कैसे बढ़ता रहेगा।
इसके लिए नीचे दिया Interactive Calculator आपकी उम्र, current salary, और लक्ष्य के अनुसार rough अंदाज़ा देगा।
अगर आपकी नौकरी नहीं है — Freelancer/Self-Employed Retirement Planning
Freelancers, Self-employed professionals, और Gig Workers के पास automatic EPF नहीं होता। इनके लिए विकल्प:
- NPS (Voluntary) — कोई भी भारतीय नागरिक NPS खाता खोल सकता है, चाहे employer न हो
- PPF (Public Provident Fund) — एक और सरकारी, नियमित return वाला विकल्प
- Index Funds या Self-directed SIP — SIP सिर्फ़ एक निवेश का तरीका है, asset class नहीं। Index Funds जैसे asset में SIP के ज़रिए Goal-Based Investing framework से एक “Retirement” नाम की अलग SIP शुरू की जा सकती है
अगर आप इस category में हैं, तो EPF की जगह इन विकल्पों में से किसी एक (या मिश्रण) से शुरुआत करें — देर करने से compounding का फ़ायदा कम होता जाता है।
आम गलतियाँ
पहली: EPF contribution को minimum रखना — यह सोचकर कि “थोड़ा ज़्यादा salary मिल जाएगी”
दूसरी: सिर्फ़ EPF पर निर्भर रहना, NPS या अलग retirement SIP शुरू न करना
तीसरी: Retirement Planning को बहुत देर से शुरू करना — जितनी जल्दी शुरू करें, compounding उतना ज़्यादा काम करता है
चौथी: Inflation को गणित में शामिल न करना — आज का बड़ा दिखने वाला corpus, 35 साल बाद उतना नहीं रहेगा
पाँचवीं: सिर्फ़ corpus का target amount सोचना, corpus की growth को नज़रअंदाज़ करना — जिससे रिटायरमेंट के बाद के सालों में corpus महंगाई के आगे कम पड़ने लगता है
आज से क्या करें?
आज: अपना EPF Passbook डाउनलोड करें (EPFO Member Portal या UMANG App से) — देखें अभी तक कितना corpus जमा हुआ है
इस सप्ताह: ऊपर दी टेबल के हिसाब से अपनी salary level के अनुसार rough अंदाज़ा लगाएं — EPF corpus vs ज़रूरत में कितना gap है
इस महीने: NPS खाता खोलने पर विचार करें (PFRDA-registered platform से)
अगले साल: Retirement Planning के लिए एक अलग, नामित SIP शुरू करें — और सालाना review करें कि corpus सही track पर है या नहीं
60-सेकंड सेल्फ-चेक
- क्या आपको पता है आपका वर्तमान EPF corpus कितना है?
- क्या आपके पास EPF के अलावा कोई और retirement-focused investment है (NPS/SIP)?
- क्या आपने कभी inflation-adjusted retirement ज़रूरत का अंदाज़ा लगाया है?
- क्या आपका EPF contribution जान-बूझकर minimum रखा गया है?
- क्या आपने पिछले साल अपनी Retirement Planning review की?
अक्सर पूछे जाने वाले सवाल
EPF क्या होता है?
EPF यानी Employees’ Provident Fund — salaried employees के लिए एक mandatory retirement savings scheme, जिसमें Employee और Employer दोनों contribution करते हैं।
NPS और EPF में क्या फ़र्क़ है?
EPF सिर्फ़ salaried employees के लिए है और सरकार द्वारा हर वर्ष घोषित return देता है। NPS किसी भी नागरिक के लिए उपलब्ध है, ज़्यादा equity exposure देता है, और market-linked return देता है।
क्या सिर्फ़ EPF रिटायरमेंट के लिए काफ़ी है?
ज़्यादातर मामलों में नहीं। Inflation, बढ़ती life expectancy, और medical costs को देखते हुए, कई salaried कर्मचारियों के लिए अकेला EPF उनकी अनुमानित Retirement आवश्यकता से कम पड़ सकता है।
EPFO के EPF के अलावा और क्या फ़ायदे हैं?
EPFO के साथ EDLI (life insurance cover), Advance Withdrawal facility, और EPS (pension) जैसे benefits भी जुड़े होते हैं — जो wage ceiling और eligible wages पर निर्भर करते हैं।
क्या EPF पर मिलने वाला Interest Tax-Free होता है?
वर्तमान नियमों के अनुसार, ₹2.5 लाख सालाना तक के employee contribution पर मिलने वाला interest tax-free है। इससे ऊपर के contribution पर मिलने वाला interest taxable है। नियम बदल सकते हैं — EPFO या Income Tax Department से current rules verify करें।
अगर नौकरी बदलूँ तो EPF का क्या होगा?
EPF को नई company में transfer किया जा सकता है (UAN के ज़रिए), जिससे continuity बनी रहती है और interest भी जुड़ता रहता है।
EPF निकालना चाहिए या Transfer करना चाहिए?
आमतौर पर Transfer करना बेहतर है — इससे compounding टूटती नहीं, और service continuity भी बनी रहती है, जो EPS pension के लिए भी ज़रूरी है। सिर्फ़ genuine ज़रूरत पर ही withdraw करें।
Retirement के लिए कितना corpus चाहिए?
यह आपकी उम्र, current lifestyle, और post-retirement खर्च पर निर्भर करता है। कोई एक-नंबर जवाब नहीं है — इसीलिए inflation, withdrawal rate, और life expectancy को ध्यान में रखकर personalized calculation ज़रूरी है।
यह जानकारी किन स्रोतों से सत्यापित की गई है
- EPF/EPFO के नियम, benefits, और interest rate: EPFO Official Website
- NPS की जानकारी: PFRDA (Pension Fund Regulatory and Development Authority)
- Tax rules: Income Tax Department guidelines (समय के साथ बदल सकते हैं)
- Inflation डेटा: RBI Annual Reports
यह article केवल शैक्षिक उद्देश्य के लिए है। Retirement Planning एक व्यक्तिगत निर्णय है — प्रमाणित Financial Advisor से सलाह अवश्य लें।
Financial Stability Pyramid — आप कहाँ हैं
✅ सभी पिछले Levels
🟢 Level 6 — Retirement Planning (आप यहाँ हैं)
🔒 Level 7 — Wealth Creation (अगला unlock होगा)
रमेश को अब समझ आ गया था कि EPF उसके रिटायरमेंट की शुरुआत है, मंज़िल नहीं। असली सवाल यह नहीं कि EPF कितना है, बल्कि यह है कि 60 की उम्र के बाद उसकी हर महीने की ज़िंदगी कैसे चलेगी। इसी सवाल का जवाब अगले Level में मिलेगा, जहाँ Wealth Creation सिर्फ़ बचत नहीं बल्कि Financial Freedom की दिशा बन जाती है।
तथ्य आपके सामने, फ़ैसला आपका।

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।









2 thoughts on “क्या केवल EPF आपको सुकून भरा रिटायरमेंट दे सकता है?”