

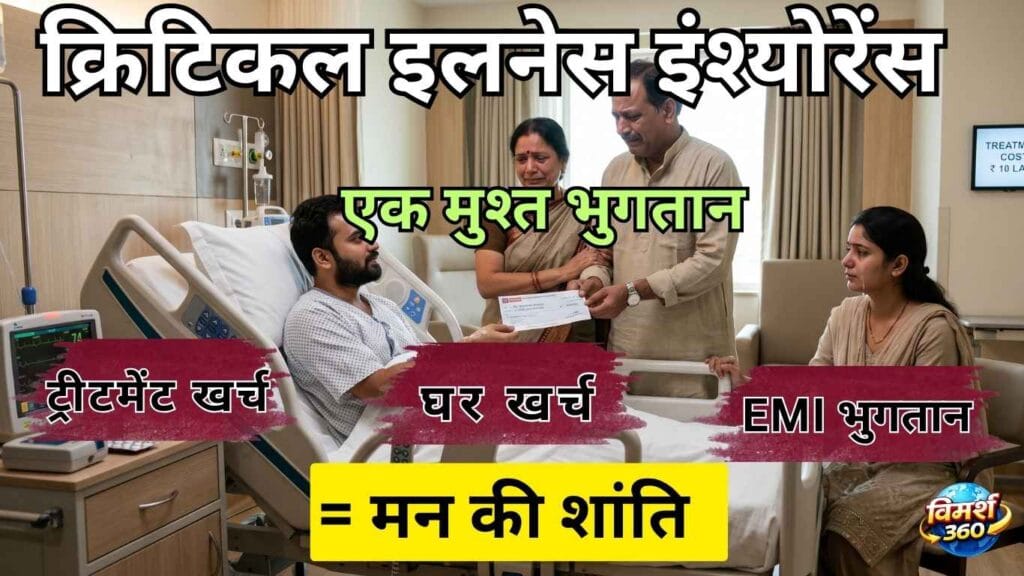
कई लोग Critical Illness Insurance को “बिना रिटर्न वाला खर्च” मानते हैं। लेकिन इसका असली काम रिटर्न देना नहीं — आपकी आय, बचत और परिवार की वित्तीय सुरक्षा करना है। एक गंभीर बीमारी सिर्फ़ स्वास्थ्य नहीं, वर्षों की कमाई को भी ख़तरे में डाल सकती है। इसीलिए यह सिर्फ़ Health Protector नहीं, एक ताक़तवर Wealth Protector भी है। पर इसका पूरा फायदा सिर्फ़ उसे मिलता है जो एक चीज़ पढ़ता है — इसकी पूरी list।
- Critical Illness Insurance में आमतौर पर 36 से 64 बीमारियाँ cover होती हैं — पर हर policy की list अलग होती है।
- भारत में कैंसर के नए मामले 2025 तक 15.7 लाख तक पहुँचने का अनुमान — ICMR।
- किसी critical illness का इलाज ₹5–25 लाख तक पड़ सकता है।
- Survival Period Clause: diagnosis के 14–30 दिन बाद ही claim मिलता है — ज़्यादातर लोगों को यह पता नहीं।
- FY24 में ₹15,100 करोड़ के दावे नामंज़ूर — सबसे बड़ा कारण: बीमारी का list/शर्तों से मेल न खाना।
Critical Illness Cover क्या है — एक मिनट में
(अगर आपने अभी तक यह बेसिक नहीं समझा, तो पहले यह पढ़ें → Health Insurance Plans in Hindi: 5 बेस्ट इंश्योरेंस प्लान)
Critical Illness Cover एक ऐसा बीमा है जो किसी बड़ी, गंभीर बीमारी के diagnosis होते ही एकमुश्त रकम देता है। यह सामान्य health insurance से अलग है — health insurance अस्पताल का बिल चुकाता है, जबकि critical illness cover आपके हाथ में पूरी रकम देता है, जिसे आप जैसे चाहें इस्तेमाल कर सकते हैं — इलाज, EMI, घर का खर्च, या income loss की भरपाई।
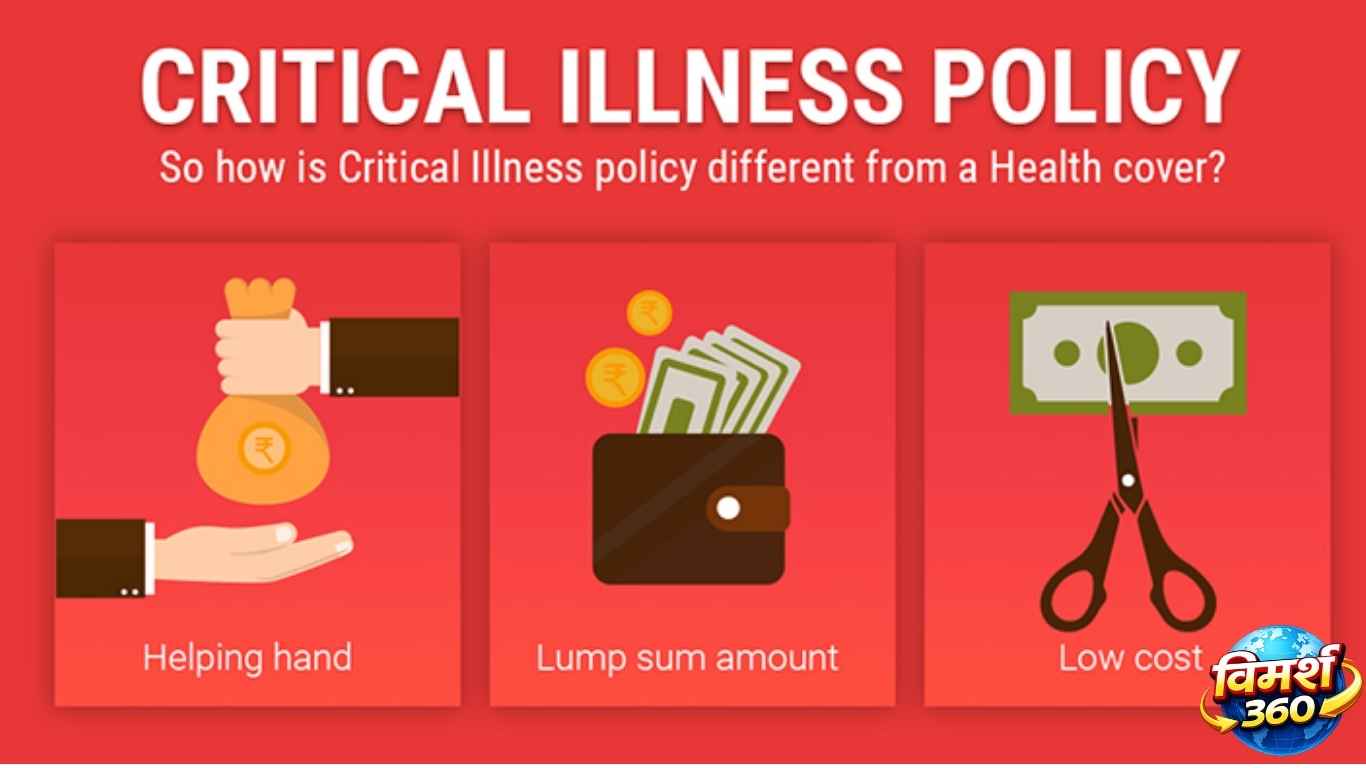
पर एक शर्त है — बीमारी policy की list में होनी चाहिए।
Standard 36-Disease List — यह हर अच्छी policy में होनी चाहिए
ज़्यादातर critical illness policies में 36 के आसपास बीमारियाँ cover होती हैं। नीचे 6 categories दी हैं — किसी भी category पर tap करके उसकी पूरी सूची देखें।
🫀हृदय से जुड़ी बीमारियाँ6
- Heart Attack (पहली बार)
- Open Chest CABG (बायपास सर्जरी)
- Heart Valve की सर्जरी
- Aorta की सर्जरी
- Cardiomyopathy
- Primary Pulmonary Hypertension
🧠दिमाग और नसों से जुड़ी9
- Stroke (स्थायी असर वाला)
- Brain Tumor (benign)
- Major Head Trauma
- Coma
- Paralysis / Limbs का स्थायी पक्षाघात
- Motor Neuron Disease
- Multiple Sclerosis
- Parkinson’s Disease (उम्र से पहले)
- Alzheimer’s / Dementia (उम्र से पहले)
🫘किडनी, लिवर और पाचन4
- Kidney Failure (दोनों किडनी)
- Liver Failure (end-stage)
- Fulminant Hepatitis
- Chronic Pancreatitis
🫁अन्य प्रमुख अंग3
- Lung Failure (end-stage)
- Major Organ / Bone Marrow Transplant
- Aplastic Anaemia
🔬कैंसर1
- Cancer of Specified Severity (तय गंभीरता वाला कैंसर)
👁️अन्य गंभीर स्थितियाँ6
- Blindness (स्थायी)
- Deafness (स्थायी)
- Loss of Speech
- Loss of Limbs (हाथ-पैर का कटना)
- Third Degree Burns (गंभीर जलन)
- Coma of Specified Severity
Extended 64-Disease List — Premium Policies में
कुछ बड़ी (और थोड़ी महँगी) policies में 64 तक बीमारियाँ आती हैं। ऊपर वाली 36 के अलावा इनमें ये भी जुड़ती हैं — Muscular Dystrophy, Systemic Lupus Erythematosus (SLE), Poliomyelitis, Medullary Cystic Kidney Disease, Apallic Syndrome, Loss of Independent Existence, Major Organ Transplant (waiting list पर होना), Brain Surgery, Encephalitis, Bacterial Meningitis, Necrotising Fasciitis, और कुछ rare neurological व autoimmune conditions।
किसे ये चाहिए? जिनके परिवार में किसी rare बीमारी का इतिहास रहा हो — उन्हें 64-disease plan पर विचार करना चाहिए।
रमेश की कहानी — जहाँ List ने घर बचा लिया
रमेश को नौकरी किए छह साल हुए थे, शादी को मुश्किल से एक। घर में कमाने वाला वही अकेला — पत्नी, बूढ़े माँ-बाप, सब उसी पर। ज़िम्मेदारी छोटी नहीं थी, पर ज़िंदगी अपने ढर्रे पर चल रही थी।
फिर अचानक एक दिन तबीयत बिगड़ी। टेस्ट हुए। और वो बात सामने आई जिसकी किसी को उम्मीद नहीं थी।
“Kidney failure है,” डॉक्टर ने कहा। “ट्रीटमेंट लंबा चलेगा। खर्च करीब ₹10 लाख।”
घर में सन्नाटा पसर गया। माँ रोने लगीं। पिता ने उसी शाम पड़ोसी से कह दिया — “घर बेचना पड़ेगा। और कोई रास्ता नहीं।”
रमेश बिस्तर पर लेटा सब सुन रहा था। फिर उसने पिता को अंदर बुलाया।
“घर नहीं बेचना है, पापा। मेरे पास Critical Illness Insurance है। Kidney failure उसमें cover है। एकमुश्त ₹15 लाख मिलेंगे — ट्रीटमेंट भी चलेगा, EMI भी, घर का खर्च भी।”
पिता कुछ बोल नहीं पाए। बस उनकी आँखें भर आईं — इस बात पर नहीं कि मुसीबत टली, बल्कि इस बात पर कि उनके बेटे ने इतनी दूर तक सोचा था।
खर्च ₹10 लाख का था, पर रमेश ने cover ₹15 लाख का लिया था — क्योंकि उसे पता था, बीमारी सिर्फ़ अस्पताल का बिल नहीं लाती, घर का खर्च भी रोक देती है।
यहीं रुककर एक सवाल — रमेश को पहले से कैसे पता था कि kidney failure उसकी policy में cover है?
क्योंकि उसने policy लेते वक्त Critical Illness List पढ़ी थी। वो list, जो ज़्यादातर लोग कभी नहीं पढ़ते। इसीलिए ऊपर दी गई list को ध्यान से पढ़ना ज़रूरी है।
सबसे ज़रूरी — कौन सी बीमारियाँ Cover नहीं होतीं
यह वो हिस्सा है जो ज़्यादातर लोग नहीं पढ़ते — और बाद में claim reject होने पर हैरान होते हैं।
- Survival Period Clause (सबसे ज़रूरी): Diagnosis के बाद आमतौर पर 14 से 30 दिन जीवित रहना ज़रूरी है, तभी claim मिलता है। इस अवधि में मृत्यु हो जाए तो claim नहीं मिलता।
- Pre-existing Diseases: पहले से मौजूद बीमारियाँ आमतौर पर 2 से 4 साल तक cover नहीं होतीं। जानकारी छुपाने पर claim reject हो जाता है।
- Waiting Period: नई policy के बाद आमतौर पर 90 से 180 दिन का waiting period होता है — इस दौरान diagnosis हुई बीमारी cover नहीं होती।
- Specified Severity की शर्त: हर बीमारी की एक तय medical परिभाषा होती है। हर हार्ट अटैक या हर stage का कैंसर cover नहीं होता; बीमारी को policy के clinical criteria पर खरा उतरना होता है।
- Lifestyle व अन्य Exclusions: शराब/नशे से जुड़ी बीमारियाँ, self-inflicted injuries, युद्ध, और कुछ मामलों में HIV/AIDS — आमतौर पर cover नहीं होते।
दावे क्यों Reject होते हैं — और 99% CSR की असली सच्चाई
रमेश का claim तो पास हो गया। पर हर किसी का नहीं होता।
एक आँकड़ा देखिए जो चौंकाता है — साल 2023-24 में बीमा कंपनियों ने ₹15,100 करोड़ के health insurance दावे नामंज़ूर कर दिए, यानी कुल दावों का करीब 12.9%।स्रोत Disallowed और repudiated मिलाकर यह रकम ₹26,000 करोड़ तक पहुँची — पिछले साल से 19.1% ज़्यादा।स्रोत
अब यहाँ एक विरोधाभास समझिए। विज्ञापनों में कंपनियों का Claim Settlement Ratio (CSR) दिखाया जाता है — जैसे FY24-25 में Star Health का 99.06%।स्रोत यह देखकर लगता है — “बस, claim तो पक्का मिलेगा।” पर सच्चाई यह है कि उस साल पूरे सेक्टर में 3.26 करोड़ दावे आए, जिनमें से करीब 82-83% ही settle हुए।स्रोत
99% CSR का मतलब यह नहीं कि आपका claim 99% पक्का है। वो बचा हुआ 1% आपका भी हो सकता है।
और वो 1% किस पर पड़ता है? अक्सर उस पर, जिसने पॉलिसी की शर्तें ध्यान से नहीं पढ़ीं। दावे reject होने का सबसे बड़ा कारण कोई साज़िश नहीं — खुद पॉलिसीधारक की एक चूक है: non-disclosure, यानी पुरानी बीमारी (डायबिटीज़, हाइपरटेंशन) या medical history छुपाना। अकेले यही 30-40% rejections की वजह बनता है।स्रोत
इसके बाद आते हैं — waiting period पूरा न होना, survival period पूरा न होना, बीमारी का policy की definition से मेल न खाना, और documentation की छोटी-छोटी गलतियाँ। गौर करने वाली बात — इनमें से ज़्यादातर कारण ऐसे हैं जिन्हें पॉलिसी खरीदते वक्त ही समझदारी से टाला जा सकता है।
और यहीं एक ज़रूरी बात — Critical Illness और सामान्य Health Insurance एक-दूसरे के विकल्प नहीं, बल्कि पूरक (complementary) हैं। Health Insurance अस्पताल का बिल चुकाता है। Critical Illness Cover आपकी रुकी हुई income की भरपाई करता है। पूरी सुरक्षा तभी बनती है जब दोनों साथ हों।
तो Claim Reject होने से कैसे बचें? (4 ईमानदार कदम)
समस्या समझ ली, अब समाधान। Policy खरीदते वक्त ये चार बातें ध्यान रखें, तो claim reject होने का खतरा बहुत कम हो जाता है।
36-Disease vs 64-Disease — कौन सी लें?
| पैरामीटर | 36-Disease Plan | 64-Disease Plan |
|---|---|---|
| Premium | कम | 20–35% ज़्यादा |
| कवर | आम critical illness | आम + rare दोनों |
| किसके लिए | budget-conscious युवा | family history वाले |
| सही उम्र | 25–35 | 35+ |
Vimarsh की सलाह: अगर 25–30 की उम्र में हैं और परिवार में कोई गंभीर बीमारी का इतिहास नहीं — तो 36-disease plan काफी है। पर family history हो, तो 64-disease plan की थोड़ी ज़्यादा premium समझदारी का सौदा है।
ज़मीनी हकीकत — आँकड़े जो सोचने पर मजबूर करते हैं
भारत में कैंसर के सालाना नए मामले 2022 में 14.6 लाख थे, जो 2025 तक 15.7 लाख तक पहुँचने का अनुमान है, और हर 9 में से 1 भारतीय को जीवन में कभी न कभी कैंसर का खतरा है।स्रोत
किसी critical illness का इलाज भारत में ₹5 लाख से ₹25 लाख तक पड़ सकता है — बीमारी और शहर के हिसाब से। और देश में insurance penetration अभी सिर्फ़ 3.7% है, जो 4% से गिरकर यहाँ पहुँचा है — यानी ज़्यादातर भारतीय अब भी किसी बड़ी बीमारी के खिलाफ़ असुरक्षित हैं।स्रोत
इसीलिए — policy खरीदने से पहले list पढ़िए। premium बाद में, list पहले।
एक आख़िरी बात — Insurance “पानी में गया पैसा” नहीं है
एक गंभीर बीमारी सिर्फ़ शरीर पर हमला नहीं करती — बैंक अकाउंट पर भी करती है। ₹10-20 लाख का मेडिकल खर्च, महीनों की रुकी आय, और सिर पर चढ़ी EMI — किसी भी परिवार की वित्तीय नींव हिला सकती है।
Insurance शायद हर साल काम न आए। पर जिस दिन ज़रूरत पड़ती है, उस दिन यह investment नहीं — Life Saver और Wealth Protector साबित होता है।
और एक सीधा सवाल, जो हर युवा को खुद से पूछना चाहिए — हम नया मोबाइल या बाइक खरीदने से पहले घंटों रिसर्च करते हैं, दस रिव्यू पढ़ते हैं, चार लोगों से पूछते हैं। फिर एक ₹50,000 का फ़ोन इतनी जाँच-परख के बाद लेते हैं।
तो जो चीज़ कल किसी बड़ी बीमारी में आपके परिवार की आर्थिक रीढ़ बनेगी — उस insurance policy को पढ़ने, समझने और तुलना करने में थोड़ा वक्त क्यों नहीं देते?
मोबाइल गलत निकला तो बदल लेंगे। पर पॉलिसी की शर्त गलत समझी, तो उसका पता उस दिन चलता है जिस दिन सबसे ज़्यादा ज़रूरत होती है।
“लोग insurance खरीदते वक्त सिर्फ़ दो चीज़ें देखते हैं — premium कितना है और sum insured कितना है। पर असली सवाल तीसरा है — ‘इसमें cover क्या-क्या है?’ रमेश ने वही तीसरा सवाल पूछा था। इसीलिए उस रात उसका घर बिकने से बच गया। List पढ़ना boring है — पर यही boring काम एक दिन आपका सबसे बड़ा सहारा बन सकता है।”
अक्सर पूछे जाने वाले सवाल
क्या हर तरह का कैंसर critical illness cover में आता है?
Survival Period Clause क्या होता है?
अगर पहले से कोई बीमारी है तो critical illness cover मिलेगा?
Critical Illness और Health Insurance दोनों का claim अलग-अलग मिलता है?
एक बार claim लेने के बाद policy खत्म हो जाती है?
36 vs 64 disease plan — नए सिरे से लेने पर कौन सा बेहतर है?

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








