

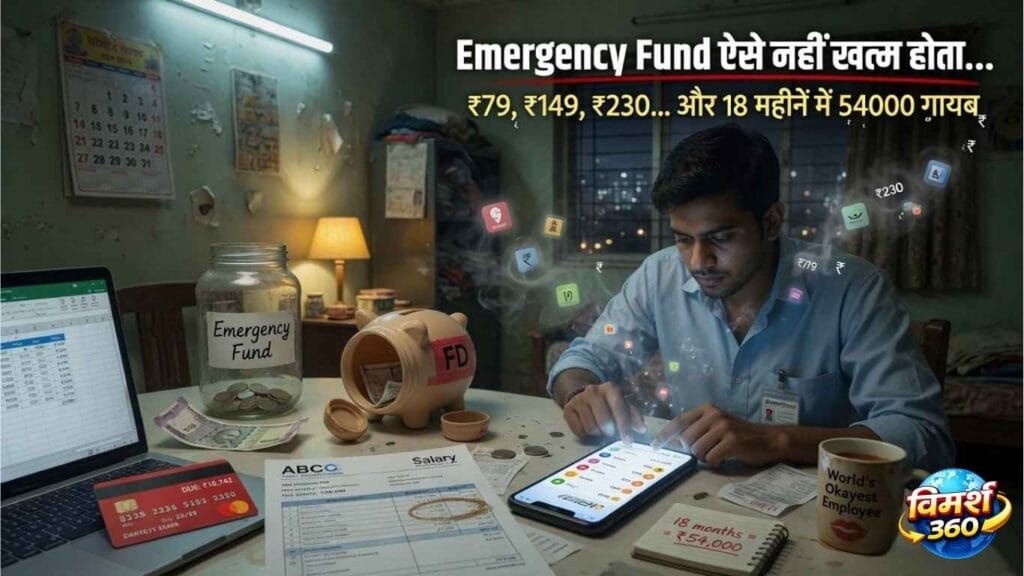
- LiveMint के 19 मई 2026 के article में दिए गए emergency fund के 5 expert insights — technically सही, पर ज़मीनी सच्चाई से दूर।
- 28 हज़ार कमाने वाला रमेश क्यों बचा लेता है, और 95 हज़ार वाला विकास क्यों नहीं — असली सवाल यही है।
- UPI से जुड़ा savings account, sweep-in FD, और “तुरंत liquidity” वाली सलाहें — कैसे ये emergency fund की दुश्मन बन जाती हैं।
- VPF क्यों FD और arbitrage fund से बेहतर emergency reserve है — silent deduction की ताक़त।
- Vimarsh का तीन-परत framework + 5 saving habits जो हर फाइनेंस आर्टिकल miss कर देता है।
📋 इस लेख में क्या है? (विस्तार से देखें) ▼ टैप करें
- ख़ुद से तीन सवाल पूछिए
- एक छोटी पहेली: रमेश vs विकास
- Emergency Fund कितना होना चाहिए?
- Mint की रिपोर्ट क्या कहती है
- मिथ 1: इमरजेंसी फंड को बहुत liquid रखो
- मिथ 2: Sweep-in FD perfect solution है
- मिथ 3: Arbitrage या hybrid fund अपनाओ
- मिथ 4: हर emergency तुरंत पैसा माँगती है
- मिथ 5: Savings + FD काफ़ी है
- 5 Good Money Saving Habits
- एक छुपा हुआ ख़तरा
- एक ज़रूरी बात — Vimarsh की राय
- तीन-परत वाला emergency plan
- निष्कर्ष
LiveMint, Moneycontrol से लेकर YouTube influencers तक — हर जगह वही पुरानी सलाह। पर असली सवाल कोई नहीं उठाता।
ख़ुद से तीन सवाल पूछिए
क्या आपके पास इमरजेंसी फंड है — और पर्याप्त है?
अगर नहीं, तो क्या जानकारी का अभाव है?
या आपने आज तक कोशिश ही नहीं की?
अगर इन तीनों के जवाब “नहीं” हैं — यानी जानकारी भी है, कोशिश भी की, फिर भी emergency fund शून्य है — तो यह article आपके लिए है।
यहाँ हम emergency fund के उन 5 मिथ तोड़ेंगे जो किताबी रूप से तो सही हैं, पर प्रैक्टिकल जीवन में काम नहीं करते। क्योंकि भारतीय मध्यवर्ग की असली समस्या जानकारी की कमी नहीं है — कुछ और है।
एक छोटी पहेली
रमेश आपके किसी रिश्तेदार के घर काम करता है। महीने में 28 हज़ार कमाता है। हर महीने 3-4 हज़ार बचा लेता है। तीन साल में 1.2 लाख जोड़ लिए।
विकास भी आपके रिश्तेदार ही हैं। 32 साल का IT professional, हाथ में 95 हज़ार महीने का। तीन साल से sweep-in FD में हर महीने 10 हज़ार डाल रहे थे। पिछले हफ़्ते पिता को heart attack आया, अस्पताल का estimate 4.5 लाख। sweep-in FD खोली — balance 38 हज़ार।
सवाल यह नहीं है कि emergency fund कहाँ रखें।
असली सवाल यह है कि 28 हज़ार वाला रमेश क्यों बचा लेता है, और 95 हज़ार वाला विकास क्यों नहीं?
जवाब एक शब्द में है — saving habits।
Emergency Fund कितना होना चाहिए?
ज़्यादातर financial advisors एक सामान्य नियम बताते हैं — 3 से 6 महीने का घरेलू ख़र्च। अगर आपका मासिक ख़र्च 50 हज़ार है, तो 1.5 से 3 लाख का emergency fund होना चाहिए।
लेकिन यह नियम अधूरा है। असली calculation इन factors पर निर्भर करती है:
- नौकरी की स्थिरता — Government job वालों के लिए 3 महीने काफ़ी, contract/freelance वालों के लिए 9-12 महीने
- आश्रित कितने हैं — अकेले रहने वाले vs जिन पर माता-पिता और बच्चे निर्भर हैं
- EMI का बोझ — Home loan, car loan मिलाकर monthly outgo कितना है
- Health insurance का status — अगर insurance पर्याप्त है, तो emergency fund छोटा हो सकता है; नहीं है तो बड़ा
लेकिन कितना रखें यह तय करने से बड़ा सवाल है — आप उसे बचा कैसे पाएँगे? यहीं असली खेल शुरू होता है।
👉 Financial Stability Pyramid में Emergency Fund Level 2 है — Hub Article पढ़ेंMint की रिपोर्ट क्या कहती है
19 मई 2026 को LiveMint में Shivam Shukla की एक रिपोर्ट छपी — “Where to park emergency funds: FD vs Savings Account.” इसमें तीन वित्तीय विशेषज्ञ अपनी राय रखते हैं।
संक्षेप में रिपोर्ट का सार: तरलता को प्राथमिकता दो (savings account में पैसा रखो), sweep-in FD से रिटर्न बेहतर करो, ऊँचे tax bracket वालों के लिए arbitrage fund सोचो (Budget 2024 के बाद equity-oriented funds पर LTCG 12.5%, FD interest पर 30% तक टैक्स), और credit card-insurance की multi-layer backup रखो।
सलाह technically सही है। पर अधूरी है।
क्योंकि यह रिपोर्ट विकास जैसे लाखों युवाओं का असली सवाल नहीं उठाती — कि सब “सही” करके भी fund क्यों ख़ाली निकलता है। यह रिपोर्ट product की बात करती है, money saving habits की नहीं।
आज Vimarsh360 पर हम उसी रिपोर्ट के 5 सलाहों के पीछे छिपे 5 मिथ तोड़ रहे हैं।
मिथ 1: “इमरजेंसी फंड को बहुत liquid रखो”
आम सलाह: Savings account में रखो ताकि तुरंत निकाल सको।
ज़मीनी सच: आसान withdrawal इमरजेंसी फंड की सबसे बड़ी दुश्मन है।
मेरी एक रिश्तेदार हैं — मान लीजिए नाम सुनीता आंटी। Single mother हैं, बेटा उनका ख़र्च उठाता है। उनके पास एक FD है जिससे हर महीने लगभग 3,000 का interest उनके savings account में आता है।
करीब डेढ़ साल बाद उनसे मिलना हुआ। बातों-बातों में बोलीं — “बेटा, account में minimum balance भी नहीं रहता।”
मैंने हिसाब लगाया — 18 महीने × 3,000 = 54,000 रुपए। मैंने पूछा, “ये पैसा कहाँ गया?” वो कुछ देर चुप रहीं, फिर बोलीं — “पता ही नहीं चला।”
वो interest सीधे UPI से जुड़े account में आता था। कभी 79 का Swiggy, कभी 149 का Blinkit, कभी 230 की online shopping, कभी रिश्तेदार आ गए तो बाहर खाना। हर payment छोटा, कोई भी “ग़लत” नहीं — पर 18 महीने में 54,000 गायब।
RBI के आँकड़े बताते हैं कि भारत में UPI transactions लगातार रिकॉर्ड स्तर पर हैं — और औसत transaction size घटता जा रहा है। यानी लोग बड़े-बड़े payments नहीं, छोटे-छोटे frictionless ख़र्च कर रहे हैं।
यही आज के डिजिटल भारत की सबसे बड़ी financial tragedy है — लोग बड़ी ग़लतियों से नहीं, छोटे-छोटे frictionless ख़र्चों से कमज़ोर हो रहे हैं।
ऐसा account जो UPI से न जुड़ा हो — सिर्फ़ branch visit या netbanking। Debit card निकालकर अलग रख दीजिए। 5 minute का friction — यही emergency fund की असली दीवार है।
मिथ 2: “Sweep-in FD perfect solution है”
आम सलाह: Sweep-in FD में रखो — रिटर्न भी मिलेगा, ज़रूरत पर पैसा भी आएगा।
ज़मीनी सच: यह वारेन बफेट के सिद्धांत को उल्टा कर देता है।
बफेट का मशहूर सिद्धांत है — पहले बचाओ, फिर बचा हुआ खर्च करो। यही best saving habits का मूल मंत्र है। युवा वर्ग ऐसा करता भी है। महीने की 1 तारीख़ को 10 हज़ार sweep-in में डाल देता है।
पर महीने की 28 तारीख़ तक — जब credit card bill आता है, या Instagram पर देखी हुई कोई चीज़ ख़रीदनी है — वही sweep-in तोड़ देता है। क्यों? अमाउंट छोटा है, interest नगण्य है (“20 रुपए की क्या कमाई”), और एक झूठा भरोसा — “अगले महीने फिर डाल दूँगा।”
वो अगला महीना कभी नहीं आता। 36 महीने बाद विकास के पास 38 हज़ार थे, 3.6 लाख नहीं।
Sweep-in FD तभी काम करता है जब उसे monthly गुल्लक न मानो, साल भर के लिए lock-in मानो। बेहतर — जिस account से वो खुलता है, उसे ही daily-use से अलग कर दो।
मिथ 3: “Emergency fund investment के लिए arbitrage या hybrid fund अपनाओ”
आम सलाह: ऊँचे tax bracket वालों के लिए arbitrage fund FD से बेहतर है।
ज़मीनी सच: एक बेहतर, कम चर्चित विकल्प मौजूद है — VPF (Voluntary Provident Fund) (Salaried लोगों के लिए)।
VPF क्यों ideal emergency reserve बनता है:
- गारंटीड रिटर्न — EPFO ने FY 2025-26 के लिए EPF/VPF पर 8.25% interest rate तय किया है, जो लगातार दूसरे साल बरक़रार है। यह दर FD से ज़्यादा है।
- मेडिकल emergency में withdrawal की सुविधा — EPFO नियमों के तहत।
- टैक्स लाभ — EEE category में आता है। पर एक ज़रूरी बात: FY 2021-22 से लागू नियम के अनुसार, अगर आपका कुल EPF + VPF employee contribution सालाना ₹2.5 लाख से ज़्यादा है, तो उससे ऊपर के contribution पर मिलने वाला interest taxable हो जाता है।
- और सबसे बड़ी बात — “5 click दूर” वाली liquidity नहीं।
| पैरामीटर | VPF | Fixed Deposit |
|---|---|---|
| Interest Rate | 8.25% | 6.5–7% |
| टैक्स (₹2.5 लाख तक) | Tax-Free | Slab Rate तक (30% तक) |
| Liquidity | Medical में withdrawal | Instant (online) |
| Saving Discipline | Forced (Silent Deduction) | Manual |
| किसके लिए? | Salaried Employees | सबके लिए |
लेकिन VPF की असली ताक़त उसका return नहीं है। उसकी ताक़त है उसका silent deduction। हर महीने salary से अपने आप कटता है। 6 महीने बाद आपका दिमाग़ उसे in-hand salary का हिस्सा मानना बंद कर देता है। जो पैसा “दिखता ही नहीं” — उसे ख़र्च करने का मन भी नहीं होता।
यही manual savings और forced savings का असली फ़र्क़ है। यही असली money saving habits की foundation है।
एक और बात — मेडिकल emergency के लिए emergency fund की liquidity बढ़ाने से बेहतर है एक ठीक-ठाक health insurance policy लेना। विकास के पिता के मामले में अगर 10 लाख का family floater होता, तो उसे sweep-in तोड़ने की ज़रूरत ही न पड़ती।
लेकिन यहाँ mindset की समस्या है — कई युवा 1 लाख का iPhone ख़रीद लेते हैं, पर 15-20 हज़ार का health insurance premium “महँगा” लगता है। Visible lifestyle priority है, invisible protection नहीं।
मिथ 4: “हर emergency तुरंत पैसा माँगती है”
आम सलाह: Tax bracket के हिसाब से allocation करो ताकि ज़रूरत पर पैसा मिले।
ज़मीनी सच: मेडिकल को छोड़कर — कोई emergency 24 घंटे में पैसा नहीं माँगती।
| स्थिति | तुरंत पैसा? | वास्तविक timeline |
|---|---|---|
| नौकरी जाना | ❌ | Notice period 30-90 दिन |
| बच्चे की फ़ीस | ❌ | महीनों पहले predictable |
| शादी का ख़र्च | ❌ | 6-12 महीने पहले तय |
| घर की मरम्मत | ❌ | समस्या gradually दिखती है |
| दोस्त की trip | ❌ | यह emergency है ही नहीं |
| मेडिकल Emergency | ✓ | असली emergency यही है |
ज़्यादातर financial problems अचानक नहीं आतीं, धीरे-धीरे बनती हैं। सिर्फ़ hospitalization ही ऐसी चीज़ है जो 24 घंटे में लाखों का दबाव बना सकती है।
तो strategy क्या होनी चाहिए?
मेडिकल के लिए → Health Insurance + 1 महीने का खर्च savings account में।
बाक़ी सबके लिए → VPF/arbitrage fund में रखो — 3-7 दिन में पैसा निकल जाता है, और टैक्स के बाद का रिटर्न FD से बेहतर।
बैठकर एक minute calculation कीजिए — FD पर 6.5-7% (taxable, slab rate पर) vs VPF पर 8.25% (₹2.5 लाख तक tax-free)। अंतर साफ़ है।
मिथ 5: “Savings + FD काफ़ी है”
आम सलाह: Multi-layer backup के लिए credit card और insurance भी रखो।
ज़मीनी सच: सही बात — पर एक छिपा हुआ smart hack mainstream articles miss कर देते हैं।
FD के against credit card लीजिए।
- अपनी FD को collateral बनाकर credit card बनवा लीजिए
- FD तोड़े बिना भी emergency में तुरंत पैसा
- कोई CIBIL check नहीं, कोई income proof नहीं
- 45 दिन का interest-free window — इस बीच सही source से fund arrange कर सकते हैं
- FD पर ब्याज मिलता रहता है — पैसा दोहरा काम करता है
Health insurance की premium auto-debit पर डालकर भूल जाइए। Lapsed policy emergency में सबसे बेकार चीज़ है।
Good Money Saving Habits जो हर फाइनेंस आर्टिकल miss कर देता है
ऊपर के 5 मिथ तोड़ने के बाद, अब एक practical सवाल — आप emergency fund बनाए कैसे रखेंगे? सिर्फ़ FD खोल लेना काफ़ी नहीं। कुछ छोटी-छोटी saving habits हैं जो रमेश जैसे लोगों ने सीख ली हैं, और विकास जैसे लोग अब तक miss कर रहे हैं।
यह सब “Personal Finance 101” लग सकता है। पर जो लोग ये basic habits नहीं अपनाते, उनके लिए कोई भी sweep-in FD या arbitrage fund काम नहीं करेगा।
एक छुपा हुआ ख़तरा: “Salary हमेशा बढ़ती रहेगी”
आज के urban युवा की सबसे बड़ी financial assumption यह है — “Salary growth हमेशा चलती रहेगी।”
Career के शुरुआती सालों में 6 LPA से 12, 12 से 20, 20 से 35 — growth तेज़ होती है। फिर कई लोग मान लेते हैं हर 2-3 साल में salary double होती रहेगी।
लेकिन एक उम्र के बाद growth slow होती है, market competitive होता है, layoffs शुरू होते हैं। तब तक EMI, premium lifestyle, social expectations, fixed expenses — स्थायी बन चुके होते हैं।
यहीं असली financial pressure फटता है। और यही वो मोड़ है जहाँ “मैंने तो finance articles पढ़े थे” वाली सोच काम नहीं आती।
👉 Lifestyle Inflation का जाल — सैलरी बढ़ रही है, फिर भी बचत जीरो? पढ़ेंएक ज़रूरी बात — जो कोई फाइनेंस आर्टिकल नहीं कहता
Vimarsh का व्यावहारिक framework: तीन-परत वाला emergency plan
अब Mint की theory और ज़मीनी सच्चाई — दोनों को मिलाकर एक practical plan बनाते हैं।
तुरंत ज़रूरत — 1 महीने का ख़र्च
कहाँ? अलग savings account, UPI से न जुड़ा हुआ
मक़सद? मेडिकल emergency के पहले 24 घंटे
शर्त? Debit card अलग रखिए, सिर्फ़ branch/netbanking access
मध्यम अवधि — 3-4 महीने का ख़र्च
कहाँ? VPF (salaried) या short-term FD (self-employed)
मक़सद? नौकरी जाने या लम्बी बीमारी के लिए
फ़ायदा? बेहतर रिटर्न, forced saving behavior, कम impulsive liquidity
छिपी हुई backup
Health insurance — कम-से-कम ₹10 लाख का family floater
FD के against credit card — दोहरा काम
एक backup credit card — कभी इस्तेमाल नहीं किया हो, सिर्फ़ emergency के लिए
यह तीनों परतें मिलकर वो दीवार बनाती हैं जो विकास के पास नहीं थी।
निष्कर्ष: डिजिटल युग का असली सच
आज न जानकारी की कमी है, न product की। YouTube पर हज़ार videos, Instagram पर सैकड़ों finance influencers, Mint जैसे अख़बारों में रोज़ नए articles।
कमी सिर्फ़ एक चीज़ की है — अनुशासन की। यानी असली saving habits की।
और जितनी आसान आप अपने fund की liquidity बनाएँगे, उतना ही मुश्किल होगा उस fund को बचाना। यह उल्टी समझ — कि liquidity emergency fund की दोस्त नहीं, दुश्मन है — यही वो असली बात है जो आपको कहीं नहीं मिलेगी।
रमेश 28 हज़ार में बचा लेता है क्योंकि उसके पास discipline है। विकास 95 हज़ार में नहीं बचा पाता क्योंकि उसके पास products हैं, discipline नहीं।
यह बात स्वीकार करनी होगी — सारे युवा ऐसे नहीं हैं। कुछ में वित्तीय अनुशासन बहुत अच्छा है। लेकिन ईमानदारी से देखें तो — उन्हें ऐसे articles पढ़ने की ज़रूरत भी कम पड़ती है।
- ✅ Hub — Financial Stability क्या है? (पढ़ें)
- ✅ Level 0 — Part 1: Lifestyle Inflation (पढ़ें)
- ✅ Level 0 — Part 2: Debt Trap से कैसे बचें (पढ़ें)
- ✅ Level 1 — Income Stability (पढ़ें)
- 📍 Level 2 — Emergency Fund का सच (आप यहाँ हैं)
- ⏳ Level 3+4 — Health + Term Insurance (जल्द आ रहा है)
- → Financial Stability क्या है? भारतीय युवाओं के लिए सम्पूर्ण रोडमैप
- → सैलरी बढ़ रही है, फिर भी बचत जीरो? — Lifestyle Inflation की 7 वजहें
- → Debt Trap से कैसे निकलें — Credit Card और EMI का सच
- → Naukri के साथ Extra Income — AI ज़माने में Income Stability का फॉर्मूला
- → Diversification of Investment — अकेला SIP काफ़ी नहीं
LiveMint, “Where to park emergency funds: FD vs Savings Account — 5 expert insights on liquidity, returns and tax efficiency”, रिपोर्टर: Shivam Shukla, प्रकाशन: 19 मई 2026।
हर दिन की गहराई वाली पत्रकारिता, सीधे आपके फ़ोन पर
Play Store पर पाएँ →
दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








