

₹30000 Salary में बचत कैसे करें?
रमेश और उमेश की कहानी जो हर युवा को पढ़नी चाहिए
कम salary mein paisa kaise bachayen — अंतर सैलरी का नहीं, एक छोटे से फ़ैसले का है। SIP, auto-debit और 60-20-10-10 भारतीय formula का पूरा roadmap।
📌 इस लेख में आप जानेंगे
- ₹30000 salary mein bachat kaise karein — असली मासिक बजट कैसा दिखता है
- कहाँ-कहाँ से पैसा “leak” होता है — और आपको पता भी नहीं चलता
- 50/30/20 rule भारत में क्यों फ़ेल है (with detailed example)
- Vimarsh का 60-20-10-10 भारतीय फ़ॉर्मूला
- SIP kaise start kare — beginners के लिए step-by-step guide
- अपना personal budget calculator (interactive)
- ₹5,000 बचाने के 5 ठोस कदम और auto-debit का जादू
- ₹30,000 से ₹50,000 तक पहुँचने का करियर रोडमैप
- रमेश और उमेश की 12 महीने बाद की तुलना
रमेश की कहानी — और एक सवाल जो हर बेटे को कचोटता है
रमेश के फ़ोन पर लगातार रिंग हो रही है।
यह कॉल उसकी माँ की है।
रमेश फ़ोन उठा नहीं पा रहा।
उसके मन में एक guilt है। जब वो दिल्ली में नौकरी के लिए आ रहा था, उसने अपने मन से वादा किया था — “माँ, अब परेशान मत होना। हर महीने ₹5,000 भेजा करूँगा।”
आज तीसरा महीना है। अब तक एक पैसा नहीं भेज पाया।
रमेश की सैलरी ₹30,000 महीना है। दिल्ली आने से पहले उसने मन ही मन हिसाब लगाया था — “₹30,000 आएँगे, ₹15,000 में काम चल जाएगा, ₹10,000 बचेंगे, ₹5,000 घर भेज दूँगा। सीधा सा गणित है।”
गणित सीधा था। ज़िंदगी टेढ़ी निकली।
यह सवाल हर उस युवा के मन में है जो अभी पहली salary पाकर सोच रहा है — pehli salary kya kare? कितना ख़र्च, कितना बचाऊँ, कितना घर भेजूँ? रमेश ने भी यही सोचा था। पर सही जवाब उसे आज भी नहीं मिला।
गलती रमेश की नहीं है। वो कोई फ़ालतू ख़र्च नहीं करता। न नशा करता, न रोज़ बाहर खाता। फिर भी महीने के अंत में जेब ख़ाली।
यहाँ एक बात साफ़ कर लीजिए — रमेश इसलिए guilt में नहीं है कि माँ पैसे माँग रही है। उसकी माँ ने आज तक एक पैसा नहीं माँगा।
वो बस एक सवाल पूछती है — “बेटा, तुम अच्छे से तो हो?”
यही एक सवाल रमेश को guilt में डाल देता है।
यह कहानी सिर्फ़ रमेश की नहीं है। यह उन करोड़ों युवाओं की है जो अपने घर से बाहर नौकरी करने आए हैं — चाहे वो IT में हों, freelancer हों, gig worker हों, या UPSC की तैयारी कर रहे हों। यह सरिता की भी है — जो बेंगलुरु में data analyst है, ₹32,000 कमाती है, और सुरक्षित PG के लिए ₹2,000 ज़्यादा देती है। यह मनीष की भी है — जो Zomato पर delivery करता है, ₹28,000 कमाता है।
लेकिन हर किसी के साथ ऐसा नहीं होता।
रमेश का ही एक दोस्त है — उमेश। उसी कंपनी में काम करता है। उसी शहर में रहता है। सैलरी भी लगभग बराबर।
फिर भी उमेश हर महीने —
- घर ₹5,000 भेजता है
- ₹1,000 की SIP करवाता है
- ₹400 का term insurance का प्रीमियम भरता है
और महीने के अंत में चैन से सोता है।
आख़िर दोनों में अंतर क्या है?
दोनों एक ही कंपनी में काम करते हैं। एक ही शहर में रहते हैं। सैलरी भी लगभग बराबर है।
अंतर सैलरी का नहीं है।
अंतर एक छोटे से फ़ैसले का है — जो रमेश ने नहीं लिया, उमेश ने ले लिया।
इस लेख में हम वही फ़ैसला बताएँगे।
सैलरी बढ़ रही है — पर जेब ख़ाली क्यों है?
हर युवा का सवाल एक ही है — kam salary mein paisa kaise bachayen? जवाब समझने से पहले एक हक़ीक़त देखिए। EY की Future of Pay 2026 रिपोर्ट के अनुसार, भारत में इस साल औसत सैलरी हाइक 9.1% रहेगी।
सुनने में अच्छा लगता है। अब एक और हक़ीक़त देखिए — कई reports के अनुसार, पिछले दो सालों में:
- रोज़मर्रा की ज़रूरतों (दूध, सब्ज़ी, अनाज) की क़ीमतें 15-20% बढ़ी हैं
- Tier-1 शहरों में किराया औसतन 20-25% बढ़ा है
- Food delivery apps पर एक थाली की औसत क़ीमत 30%+ बढ़ी है
- पेट्रोल/transport cost का तो ज़िक्र ही नहीं
यानी आपकी सैलरी 9% बढ़ी, और आपका ख़र्च 15% बढ़ा।
असली बढ़ोतरी: माइनस 6%।
रमेश को पिछले साल 9% का इंक्रीमेंट मिला — ₹27,500 से ₹30,000। ख़ुश हुआ था। पर उसका मकानमालिक भी जागा हुआ था — किराया ₹7,500 से ₹8,500 कर दिया।
रमेश का “increment” पाँच मिनट में किराये में चला गया।
और उमेश? उसने भी वही 9% लिया। पर उसने एक छोटा सा फ़ैसला अलग किया था। (जल्द बताऊँगा।)
रमेश का असली मासिक बजट
यह कोई काल्पनिक आँकड़ा नहीं है। दिल्ली-NCR, बेंगलुरु, हैदराबाद, पुणे — सब जगह यही गणित है।
| ख़र्च | राशि (₹) |
|---|---|
| कमरे का किराया (अकेले) | 8,500 |
| बिजली + पानी + वाई-फ़ाई | 1,500 |
| मेस/घर का राशन | 4,500 |
| ट्रांसपोर्ट | 3,000 |
| मोबाइल रिचार्ज + OTT | 500 |
| EMI (मोबाइल/लैपटॉप) | 2,500 |
| दवा + अप्रत्याशित | 1,000 |
| बाहर खाना/सोशल | 2,500 |
| माँ को भेजने का “इरादा” | 0 (टलता रहा) |
| कपड़े/grooming | 1,500 |
| गैजेट/किताबें/courses | 1,000 |
| कुल ख़र्च | 26,500 |
| “दिखावे की” बचत | 3,500 |
रुकिए। बचत ₹3,500 दिख रही है? फिर पैसा गया कहाँ?
यहीं तो जादू है।
रमेश की “expected savings” ₹3,500 हैं। पर असली ज़िंदगी में — दोस्त की शादी, अचानक डॉक्टर का बिल, घर जाने का urgent टिकट, बहन का जन्मदिन, गाँव में किसी का देहांत — यह “expected ₹3,500” हर महीने ज़ीरो हो जाते हैं।
कभी-कभी तो उधार लेना पड़ता है।
यही वो जाल है जिसे अंग्रेज़ी फ़ाइनेंस ब्लॉग्स “lifestyle inflation” बताते हैं।
भारत में इसका असली नाम है — जीने का बढ़ता क़र्ज़।
अब उमेश का बजट देखिए
| ख़र्च | राशि (₹) |
|---|---|
| कमरे का किराया (शेयर्ड) | 5,500 |
| बिजली + पानी + वाई-फ़ाई | 1,000 |
| मेस/घर का राशन | 4,000 |
| ट्रांसपोर्ट (मेट्रो पास) | 2,000 |
| मोबाइल + 1 OTT | 300 |
| EMI | 0 (cash में) |
| दवा + अप्रत्याशित | 1,000 |
| बाहर खाना | 1,500 |
| माँ को auto-debit | 5,000 |
| SIP auto-debit | 1,000 |
| Term insurance प्रीमियम | 400 |
| कपड़े + courses | 2,000 |
| Emergency Fund | 6,300 |
| कुल आय | 30,000 |
देखा? उमेश की सैलरी भी ₹30,000 ही है। लेकिन उसने तीन काम पहले किए, बाक़ी सब बाद में।
यह कैसे संभव हुआ?
रुकिए। पहले अपना बजट देखिए।
🧮 Vimarsh Budget Calculator
अपनी सैलरी और मासिक ख़र्च डालिए — पता लगाइए आप उमेश के formula पर कितने खरे उतरते हैं।
50/30/20 Rule क्या है और भारत में क्यों फ़ेल है?
आपने कभी सोचा है — what is the 50/30/20 rule? हर फ़ाइनेंस influencer यही फ़ॉर्मूला बताता है — “बस 50-30-20 अपनाओ। 50% needs, 30% wants, 20% savings।”
रमेश की सैलरी पर इसे लगाइए —
- 50% needs = ₹15,000
- 30% wants = ₹9,000
- 20% savings = ₹6,000
रमेश हँसता है। उसका सिर्फ़ कमरा-राशन-ट्रांसपोर्ट ही ₹17,500 हो रहा है। “Needs” का 50% तो वहीं फ़ेल हो गया।
यह फ़ॉर्मूला Elizabeth Warren ने 2005 में अमेरिका के लिए बनाया था — जहाँ medical insurance employer देता है, public transport सस्ता है, और किराया income का 25-30% रहता है।
भारत में —
- Medical insurance ख़ुद ख़रीदना पड़ता है
- Tier-1 city में किराया income का 30-40% खा जाता है
- माँ-बाप को पैसा भेजना “want” नहीं, “non-negotiable need” है
- शादी, बहन की पढ़ाई, गाँव की ज़मीन का झगड़ा — ये सब “emergencies” हैं
इसलिए 50-30-20 भूल जाइए। अगर आप पहली बार बजट बना रहे हैं, तो हमारी Monthly Budget Planner की step-by-step guide भी पढ़िए — वहाँ practical template और भारतीय परिवारों के real-life examples हैं।
Vimarsh का भारतीय फ़ॉर्मूला: 60-20-10-10 Rule for India
रमेश जैसे करोड़ों युवाओं के लिए हमने एक नया मॉडल बनाया है — ज़मीनी हक़ीक़त पर टिका हुआ।
60% — जीने का असली ख़र्च (Survival)
किराया, राशन, ट्रांसपोर्ट, बिल — यानी ज़िंदा रहने का बेसिक ख़र्च।
20% — परिवार और सामाजिक दायित्व (Family & Society)
घर भेजना, भाई-बहन की पढ़ाई, रिश्तेदार की शादी। यह भारत में “अदृश्य EMI” है जिसे कोई फ़ाइनेंस गुरु नहीं गिनता।
10% — व्यक्तिगत निवेश (Personal Growth)
किताबें, online courses, certifications, networking, mental health। यह वो ख़र्च है जो कल आपकी सैलरी ₹30,000 से ₹50,000 बनाएगा।
10% — बचत और भविष्य (Savings & Future)
SIP, emergency fund, health insurance। यही वो ₹3,000 हैं जो 10 साल बाद ₹7 लाख बन सकते हैं।
वो “एक छोटा सा फ़ैसला” — जो उमेश ने लिया
अब उस रहस्य का पर्दा उठाते हैं।
जिस दिन उमेश को पहली सैलरी मिली, उसने बैंक जाकर तीन auto-debit set करवाए —
- सैलरी आते ही दूसरे दिन ₹5,000 माँ के account में
- तीसरे दिन ₹1,000 SIP में
- चौथे दिन ₹400 term insurance का प्रीमियम
यानी ₹6,400 उसके account से निकल जाते हैं — उसे ख़र्च करने का मौक़ा मिलने से पहले।
बचे ₹23,600 में वो जैसे चाहे जिए।
रमेश ने सोचा था — “पहले अपना ख़र्च निकाल लूँ, जो बचेगा वो भेज दूँगा।”
उमेश ने सोचा था — “पहले ज़रूरी काम कर लूँ, जो बचेगा उसमें ख़र्च करूँगा।”
पहले ख़ुद को pay कीजिए, फिर दुनिया को।
₹5,000 बचाने के 5 ठोस कदम (उमेश का formula)
बचत शुरू करने से पहले यह समझना ज़रूरी है — आपकी सैलरी का 80-90% सिर्फ़ 5 categories में जाता है। अगर इन्हीं पाँच पर control कर लिया, बाक़ी सब अपने आप ठीक हो जाता है।
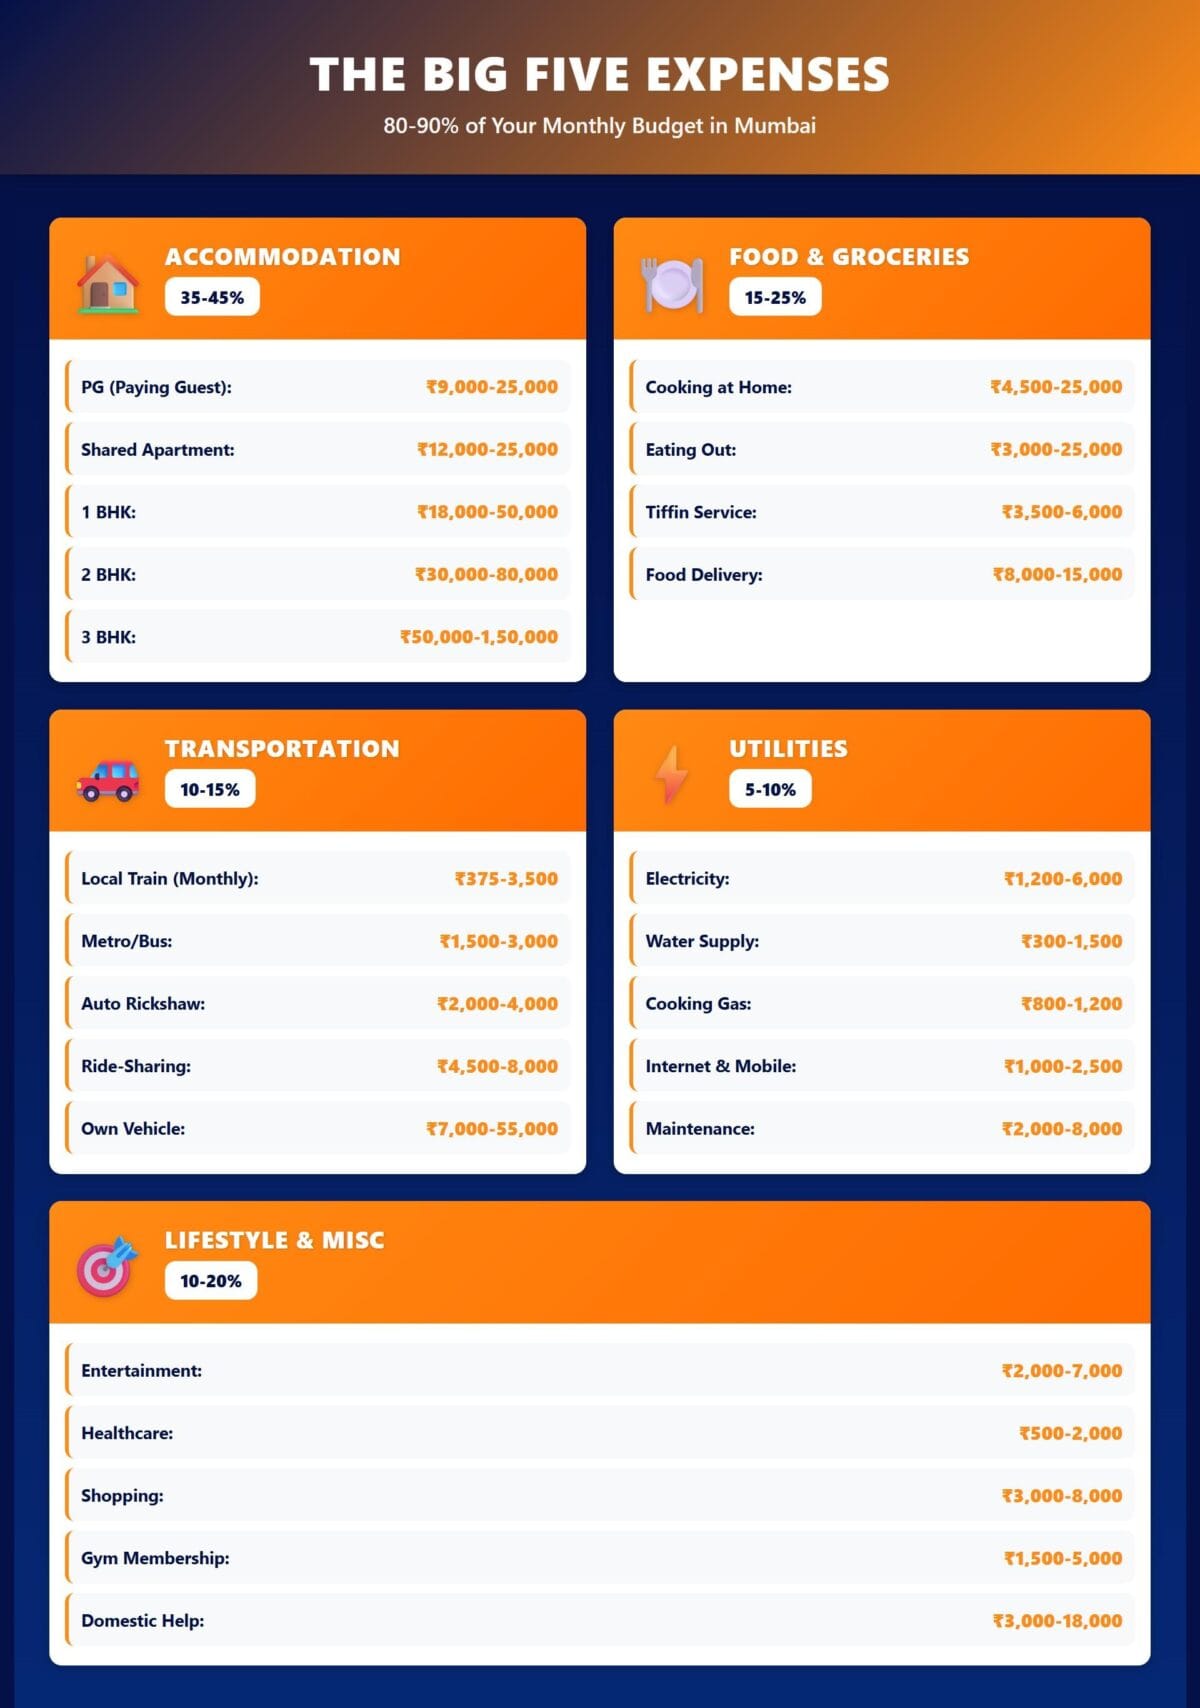
अब देखिए — इन्हीं पाँचों पर उमेश ने एक-एक करके वार किया। आप भी कर सकते हैं।
किराया घटाइए, थोड़ी असुविधा सहिए
उमेश ने अकेले कमरा नहीं लिया। दो दोस्तों के साथ शेयर्ड फ़्लैट लिया — ₹5,500। रमेश ने अकेला कमरा लिया — ₹8,500।
Bharat angle: हर कोई शेयरिंग नहीं कर सकता। महिलाओं के लिए सुरक्षित PG ज़रूरी है। शादीशुदा हैं तो परिवार चाहिए। विकल्प: मेट्रो स्टेशन से 2 km दूर रहिए। किराया 25-30% कम हो जाता है।
मासिक बचत: ₹3,000खाने का गणित बदलिए
Food delivery apps पर महीने में ₹3,000 ख़र्च करने वाला रमेश — असल में हर थाली पर ₹120 अतिरिक्त दे रहा है (delivery + packaging + restaurant markup)।
उमेश हफ़्ते में 3 दिन रात का खाना ख़ुद बनाता है। बाक़ी दिन मेस। बाहर खाना सिर्फ़ सोशल occasions पर।
मासिक बचत: ₹1,000सब्सक्रिप्शन ऑडिट
रमेश के फ़ोन में — Netflix + Hotstar + Prime + Spotify + YouTube Premium + ChatGPT Plus। उमेश के फ़ोन में — सिर्फ़ एक OTT (दोस्त के साथ शेयर्ड)।
एक रात बैठकर अपने bank statement की 3 महीने की subscription list बनाइए। 70% cancel कर दीजिए।
मासिक बचत: ₹700EMI ट्रैप से निकलिए
“नो कॉस्ट EMI” का धोखा यह है कि वो आपको ऐसा फ़ोन या लैपटॉप ख़रीदवाता है जिसकी ज़रूरत ही नहीं थी।
रमेश ने ₹60,000 का iPhone EMI पर लिया — ₹2,500 प्रति माह। उमेश ने ₹25,000 का Android cash में लिया।
मासिक बचत: ₹2,500Auto-debit kaise lagaye? — सबसे बड़ा game-changer
यही वो “छोटा सा फ़ैसला” है। सैलरी आने के दूसरे दिन ही पैसा अपने आप ज़रूरी जगहों पर चला जाए।
अपनी bank की app खोलिए → “Standing Instructions” या “Auto Pay” option ढूँढिए → Beneficiary add कीजिए (माँ का account, SIP account, या insurance) → Date चुनिए (salary date + 1 या 2) → Amount fix कीजिए → Done।
बचने के बाद “जो बचेगा वो invest करूँगा” — यह सोच हमेशा फ़ेल होती है।
पूरा खेल बदलने वाला कदम₹30,000 से ₹50,000 जाने का असली रास्ता
रमेश और उमेश दोनों को एक दिन यह समझ आएगा — बचत की भी एक सीमा है।
आप ₹30,000 की सैलरी से ₹5,000 बचा सकते हैं। ₹6,000 भी। पर ₹15,000 नहीं।
Naukri JobSpeak Index की March 2026 रिपोर्ट के अनुसार, AI/ML hiring में 37% YoY growth हुई है, और FY26 में कुल 45% की बढ़त दर्ज की गई।
यानी अगर आप सही skill पकड़ लें — आपकी सैलरी 2 साल में दोगुनी हो सकती है।
तीन practical रास्ते
🛠 रास्ता 1 — Excel + AI Tools
3 महीने का investment, lifetime का return
- मासिक salary boost potential: ₹5,000-₹8,000
- Course cost: ₹1,500-₹3,000 (Udemy, YouTube free)
- ROI: पहले महीने में recover हो जाता है
Excel अब “MS Office skill” नहीं रहा। Power Query, Pivot, और ChatGPT + Excel combination सीखने वाले लोग data analyst की position में पहुँच रहे हैं — ₹40,000+ salary पर। कौन सा AI tool किसके लिए सबसे काम का है, यह जानने के लिए हमारी पूरी guide पढ़िए — 2026 में भारतीय professionals के लिए सबसे काम के AI Tools। वहाँ हर profession के लिए separate recommendation है — designer, writer, manager, accountant, और student तक।
🗣 रास्ता 2 — English Communication
Tier-2 city का सबसे बड़ा salary blocker
आप जितने भी skilled हों, अगर interview में English में बात नहीं कर पाते — आपकी सैलरी ₹35,000 पर अटकी रहेगी।
LinkedIn पर presence बनती है। Remote job मिलती है। GCC (Global Capability Centers) में entry मिलती है — जहाँ EY की रिपोर्ट के अनुसार 2026 में सबसे ज़्यादा 10.4% salary increment हो रहा है।
🎯 रास्ता 3 — Domain Specialization
Generalist की सैलरी fixed, Specialist की exponential
- “Marketing करता हूँ” → ₹30,000
- “Performance Marketing + Meta Ads + Google Ads” → ₹60,000
- “Content writer हूँ” → ₹25,000
- “SEO content writer with E-commerce specialization” → ₹50,000
Mithila/UP/Bihar के युवाओं के लिए विशेष नोट
घर से बाहर रहने वाले बेटों की तीन-तरफ़ा लड़ाई
आपका struggle अलग है। दिल्ली, मुंबई, बेंगलुरु में रहने वाले बिहारी/यूपी/झारखंडी युवा पर तीन दबाव होते हैं —
- ख़ुद की ज़िंदगी चलाने का ख़र्च
- गाँव/घर भेजने का दबाव
- “बेटा बड़ा आदमी बन गया” वाली सामाजिक उम्मीद
शादी में लाखों ख़र्च करना, गाँव में हर रिश्तेदार को महँगा गिफ़्ट देना, iPhone दिखाने का pressure — यह सब उसी “सोशल टैक्स” का हिस्सा है।
ईमानदारी से एक बात कहिए — आपके माँ-बाप को आपका iPhone नहीं चाहिए। उन्हें आपकी सुरक्षित ज़िंदगी और एक स्थिर भविष्य चाहिए।
रमेश और उमेश की माँएँ — दोनों गाँव में रहती हैं
रमेश के पास iPhone है। उमेश के पास सस्ता Android है। पर उमेश की माँ हर महीने ₹5,000 मिलने पर पड़ोसियों से कहती है — “मेरा बेटा बहुत समझदार है।”
रमेश की माँ कुछ नहीं कहती। बस फ़ोन पर पूछती है — “बेटा, तुम अच्छे से तो हो?”
वो आँकड़े जो कोई नहीं बताता
State of Working India 2026 रिपोर्ट के अनुसार — 2017 से 2024 के बीच भारत में salaried employees की मासिक आय सिर्फ़ 3.8% बढ़ी। यानी 7 साल में मात्र साढ़े तीन प्रतिशत।
मतलब क्या हुआ?
मतलब यह कि सिर्फ़ “ज़्यादा कमाने” से समस्या नहीं सुलझेगी। कम में ज़्यादा बचाने की कला भी सीखनी होगी। यही पुरानी पीढ़ी जानती थी — हमारी दादी-नानी ₹500 में पूरा घर चलाती थीं।
तीन सच जो हर Tier-2 युवा को जानने चाहिए
पहला सच: ₹30,000 की सैलरी पर “rich” बनने का सपना मत देखिए। पहले 6 महीने का emergency fund बनाइए। यही असली अमीरी है।
दूसरा सच: ₹1,000 की मासिक SIP — जो उमेश कर रहा है — 20 साल बाद लगभग ₹10 लाख बन सकती है। ₹5,000 की SIP बन सकती है लगभग ₹50 लाख।
आज शुरू कीजिए। कल मत कहिए।
तीसरा सच: स्किल अपग्रेड पर ख़र्च = सबसे ऊँचा return वाला investment। ₹2,000 का AI/Excel/English course आपकी अगली सैलरी ₹40,000 बना सकता है। यही असली compounding है।
SIP Kaise Start Kare? — Beginners के लिए Step-by-Step Guide
पहली बार invest करने वालों का सबसे बड़ा सवाल
अब बात उस सवाल की जो हर पाठक के मन में है — SIP kaise kiya jata hai? और sip me investment kaise kare जब सैलरी सिर्फ़ ₹30,000 हो? डरने की बात नहीं है। यह उतना ही आसान है जितना WhatsApp message भेजना।
पाँच कदम — और आपका investment journey शुरू हो जाएगा:
- KYC complete कीजिए — आधार कार्ड और पैन कार्ड से 5 मिनट में online हो जाता है। एक बार करना है, ज़िंदगी भर के लिए।
- एक भरोसेमंद app चुनिए — Groww, Zerodha Coin, या ET Money। तीनों SEBI registered हैं और beginners के लिए simple हैं।
- Fund category चुनिए — पहली बार वाले लोग सीधे Index Fund चुनें। Nifty 50 Index Fund या Nifty Next 50। यह सबसे safe starting point है। Active mutual funds बाद में देखेंगे।
- SIP amount तय कीजिए — ₹500 से शुरू कीजिए। ₹1,000 अच्छा होगा। ध्यान रखिए — राशि नहीं, आदत बड़ी है।
- Auto-debit लगा दीजिए — हर महीने sallary आने के दो दिन बाद की date set कीजिए। पैसा अपने आप कटेगा, अपने आप invest होगा।
SIP शुरू करते समय ये 3 गलतियाँ कभी मत कीजिए
- Agent के through मत लीजिए — Regular Plan का कमीशन आपकी return खा जाता है। हमेशा “Direct Plan” चुनिए।
- Market down हो तो SIP बंद मत कीजिए — यही वो समय है जब आपको ज़्यादा units मिल रहे हैं। उल्टा SIP बढ़ा दीजिए।
- हर 3 महीने में fund बदलते मत रहिए — एक index fund चुनिए और कम से कम 5 साल टिक जाइए। बार-बार switching = compounding टूट जाती है।
रमेश vs उमेश — 12 महीने बाद की तुलना
अगर रमेश आज से उमेश का फ़ॉर्मूला अपनाए, तो ठीक 12 महीने बाद की तस्वीर कैसी होगी?
| चीज़ | रमेश (पुराना) | उमेश का तरीक़ा |
|---|---|---|
| बचत | ₹0 | ₹65,000+ |
| माँ को भेजे | अनियमित | हर महीने ₹5,000 |
| SIP जमा | नहीं | ₹12,000+ |
| Term Insurance | नहीं | ₹1 करोड़ का cover |
| Emergency आई | उधार लिया | Fund से निकाला |
| Stress Level | बहुत ज़्यादा | नियंत्रण में |
| आत्मविश्वास | कम | ऊँचा |
| माँ का सवाल | “बेटा, अच्छे हो?” | “बेटा, अच्छे हो?” |
| आपका जवाब | “हाँ माँ…” (झिझक) | “हाँ माँ, बिल्कुल अच्छा हूँ।” |
आख़िरी दो rows पर ध्यान दीजिए।
माँ का सवाल नहीं बदलता।
आपका जवाब बदलता है।
आख़िरी बात
रमेश और उमेश की कहानी हर भारतीय युवा की कहानी है।
दोनों मेहनती हैं। दोनों ईमानदार हैं। दोनों अपने परिवार से प्यार करते हैं।
फ़र्क़ सिर्फ़ इतना है — उमेश ने पहले दिन एक छोटा सा फ़ैसला लिया। सैलरी आते ही पैसा ज़रूरी जगहों पर चला जाए — माँ के पास, SIP में, insurance में।
रमेश ने सोचा — “पहले देख लेता हूँ, फिर भेजूँगा।”
तीन महीने बाद भी “देख” ही रहा है।
आज, अभी, इस article को पढ़ने के बाद, एक काम कीजिए —
अपने bank की app खोलिए। एक auto-debit set कीजिए। ₹500 का ही सही। माँ के account में, या अपने SIP में।
शुरुआत वहीं से होती है।
क्योंकि जब अगली बार माँ का फ़ोन आएगा और वो पूछेगी — “बेटा, तुम अच्छे से तो हो?” — तो आप पहली बार ईमानदारी से कह पाएँगे —
“हाँ माँ, बिल्कुल अच्छा हूँ।”
🇮🇳 “मध्यमवर्ग और पैसा” सीरीज़
यह Vimarsh360 की flagship series का Episode 5 है। आगे पढ़िए —
- Episode 6: Housing Loan कब लें और कब नहीं? — पहले घर का असली गणित
- Episode 7: Home loan vs किराया — पहली नौकरी में घर लेना सही है?
- Episode 8: बच्चे की पढ़ाई के लिए कितना बचाना है? — असली calculation
🔔 हर हफ़्ते एक नया episode। Vimarsh360 पर बने रहिए।
🤔 आपसे एक सवाल
आप अभी रमेश हैं या उमेश? Comments में बताइए — और अपनी कहानी share कीजिए। हर हफ़्ते एक reader story Vimarsh360 पर feature की जाती है।
अपनी कहानी share कीजिएयह भी पढ़ें: बचत शुरू करने से पहले अचानक के ख़र्च के लिए सुरक्षा कोष ज़रूरी है: Emergency Fund कहाँ रखें: 5 आम मिथ और सही तरीका।
अक्सर पूछे जाने वाले सवाल (FAQ)
हाँ, बिल्कुल। ₹500 की SIP से भी शुरू कर सकते हैं। मुख्य बात राशि नहीं, आदत है। 25 साल की उम्र में शुरू की गई ₹500 की SIP, 30 साल बाद ₹17 लाख तक बन सकती है (12% return assumption पर)।
SIP start करने के 5 कदम — (1) KYC complete करें Aadhaar + PAN से (online 5 मिनट में), (2) Groww या Zerodha Coin जैसा SEBI-registered app download करें, (3) पहली बार Index Fund चुनें (Nifty 50 या Nifty Next 50 सबसे safe option है), (4) ₹500-₹1,000 की monthly SIP set करें, (5) Auto-debit लगा दें ताकि हर महीने अपने आप पैसा कटे। हमेशा “Direct Plan” चुनिए, “Regular Plan” नहीं — कमीशन बचेगा।
क्योंकि यह 2005 में अमेरिका के लिए बना था जहाँ medical insurance, public transport और housing cost का structure अलग है। भारत में 60-20-10-10 ज़्यादा सही बैठता है — क्योंकि यहाँ family support एक “non-negotiable need” है, “want” नहीं।
हाँ, बिल्कुल। यही उमेश ने साबित किया। शर्त एक है — दोनों auto-debit पर होने चाहिए, सैलरी आने के दो दिन के अंदर। “जो बचेगा वो भेजूँगा/SIP करूँगा” वाली सोच ही सबसे बड़ा दुश्मन है। ₹30,000 की सैलरी पर ₹5,000 घर + ₹1,000 SIP बिल्कुल possible है।
यह आपकी पारिवारिक ज़रूरत और भावनात्मक रिश्ते पर निर्भर है। पर सैलरी का 15-20% एक स्वस्थ संख्या है। इससे ज़्यादा भेजकर अपनी savings मार देना long-term में किसी के लिए भी ठीक नहीं — न आपके लिए, न आपके माँ-बाप के लिए।
कम से कम 6 महीने का ज़रूरी ख़र्च। ₹30,000 income वाले के लिए लगभग ₹1.2-1.5 लाख। इसे Liquid fund या Savings + RD में रखिए — Stock में नहीं।
RD safe है पर return कम (6-7%)। SIP market-linked है पर long-term return आमतौर पर ज़्यादा (10-12% historical average)। शुरुआत में दोनों रखिए — 50-50। 1 साल के बाद SIP बढ़ाते जाइए।
हाँ। 25 साल के स्वस्थ युवा को ₹1 करोड़ का term cover ₹400-600 प्रति माह में मिल जाता है। शर्त: ये online compare कर ख़रीदें, agent से नहीं। और सिर्फ़ pure term plan लें — ULIP या “return of premium” नहीं।

📱 Vimarsh360 App डाउनलोड कीजिए
हर हफ़्ते एक नया article — सीधे आपके फ़ोन पर।
Play Store पर पाएँदीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








