

लेखक: दीपक चौधरी, संस्थापक-संपादक, Vimarsh360 | नियम सत्यापित: 26 अक्टूबर 2026
अगर आपने हाल ही में केंद्र सरकार की नौकरी जॉइन की है, या जल्द जॉइन करने वाले हैं, तो आपके सामने एक ऐसा फ़ैसला है जिसका असर अगले 30–35 साल तक रहेगा। और इसके लिए आपके पास जॉइनिंग की तारीख़ से सिर्फ़ 30 दिन हैं।
नियम यह है कि नया कर्मचारी जॉइनिंग के 30 दिन के भीतर तय करे कि वह NPS में रहेगा या Unified Pension Scheme (UPS) चुनेगा। यह बात PFRDA के UPS FAQ में साफ़ लिखी है। जो कर्मचारी 1 अप्रैल 2025 से पहले से नौकरी में थे, उनकी खिड़की 30 नवंबर 2025 को बंद हो चुकी है। उनके लिए इस लेख का काम का हिस्सा “UPS से वापस NPS” वाला सेक्शन है।
एक तरफ़ “पक्की पेंशन” का वादा है, दूसरी तरफ़ बाज़ार से बड़ा कॉर्पस बनने की उम्मीद। और जानते हैं, अब तक कितनों ने UPS चुना है? लोकसभा में 3 अगस्त 2026 को दिए गए लिखित जवाब के अनुसार, 19 जुलाई 2026 तक 1,18,195 subscribers ने। इनमें नए कर्मचारी, पुराने कर्मचारी और पात्र रिटायर्ड लोग, सब शामिल हैं।
यह आंकड़ा अपने आप में नहीं बताता कि कौन-सी योजना बेहतर है। सरकार ने कम या ज़्यादा चुनाव की कोई वजह आधिकारिक रूप से नहीं बताई है। असली सवाल यह है कि आपके लिए क्या बेहतर है, और वह आपकी सेवा के सालों पर सबसे ज़्यादा निर्भर करता है। नीचे दिए कैलकुलेटर में आप अपना हिसाब ख़ुद देख सकेंगे।
30 सेकंड में जवाब: UPS में 25 साल की सेवा पर औसत basic का 50% पेंशन, महंगाई राहत के साथ; 10 साल पर कम से कम ₹10,000, बशर्ते कोई निकासी न हो (PFRDA)। NPS में पेंशन बाज़ार पर टिकी है, पर 60% कॉर्पस टैक्स-फ़्री मिलता है। नए केंद्रीय कर्मचारी यह विकल्प जॉइनिंग के 30 दिन में चुनते हैं। अपना फ़र्क़ नीचे कैलकुलेटर में देखें।
इस लेख में (सीधे सेक्शन पर जाएँ)
- NPS vs UPS कैलकुलेटर
- NPS और UPS में असली फ़र्क़
- आपके लिए कौन बेहतर: 4 सवालों का फ़्रेमवर्क
- दो कर्मचारियों का पूरा हिसाब
- Reality Check: जो आंकड़े नहीं बताते
- NPS से UPS, या UPS से वापस NPS
- UPS की कमियाँ
- NPS में 60 साल के बाद और टैक्स
- आम ग़लतियाँ
- फ़्रॉड से सावधानी
- 60 सेकंड की सेल्फ़ चेक
- अक्सर पूछे जाने वाले सवाल
- आधिकारिक स्रोत
NPS vs UPS कैलकुलेटर
NPS vs UPS Calculator
अपनी उम्र, सैलरी और सेवा डालें। नतीजे अनुमान हैं, आधिकारिक गणना नहीं।
और मान्यताएँ बदलें
NPS
UPS
| NPS रिटर्न परिदृश्य | NPS पेंशन | NPS एकमुश्त | UPS पेंशन |
|---|
गणना कैसे होती है: NPS में हर महीने (basic + DA) का 24% (आपका 10% + सरकार का 14%) जमा होकर चुनी गई दर से बढ़ता है। ₹12 लाख से ज़्यादा कॉर्पस पर 60% एकमुश्त और 40% से annuity मानी गई है (PFRDA, 19 दिसंबर 2025 के नियम)। UPS पेंशन = ½ × आख़िरी 12 महीनों का औसत basic × (सेवा के महीने ÷ 300, अधिकतम 1) × IC/BC (अधिकतम 1) × (1 − निकासी), उस पर आज की DA दर जितनी महंगाई राहत। 10 साल की सेवा पर न्यूनतम ₹10,000, सिर्फ़ बिना निकासी के। एकमुश्त भुगतान = हर पूरे 6 महीने पर आख़िरी (basic + DA) का 1/10। DA पूरे समय basic के आज वाले अनुपात पर स्थिर माना गया है; असल में वेतन आयोग से basic और DA रीसेट होते हैं। यह कैलकुलेटर सिर्फ़ अनुमान के लिए है।
कैलकुलेटर में आप ये चीज़ें डालेंगे: जॉइनिंग की उम्र, रिटायरमेंट की उम्र, अभी का basic pay, DA, सालाना वेतन बढ़ोतरी, NPS में अनुमानित रिटर्न, annuity की दर, और UPS में कॉर्पस से कितनी निकासी करेंगे।
नतीजे में आपको दोनों योजनाओं की महीने की पेंशन और एकमुश्त रकम आमने-सामने दिखेगी, रिटायरमेंट के साल के रुपये में भी और आज की क़ीमत में भी। NPS के नतीजे तीन परिदृश्यों में दिखेंगे: सावधानी वाला (8%), मध्यम (9%) और ज़्यादा रिटर्न वाला (10%)। ये सिर्फ़ काल्पनिक परिदृश्य हैं, कोई पूर्वानुमान या गारंटी नहीं।
यह कैलकुलेटर कैसे गणना करता है
- NPS: हर महीने (basic + DA) का 24% जमा होता है (आपका 10% + सरकार का 14%)। उस पर चुनी गई सालाना दर से महीने-दर-महीने चक्रवृद्धि लगती है। रिटायरमेंट पर 60% एकमुश्त, और 40% से सादी annuity (जिसकी रकम आगे नहीं बढ़ती) चुनी गई दर पर।
- UPS: पेंशन = ½ × आख़िरी 12 महीनों का औसत basic × (सेवा के महीने ÷ 300), अधिकतम 300 महीने। इस पर आज की DA दर जितनी महंगाई राहत जोड़ी गई है। एकमुश्त = हर पूरे 6 महीने की सेवा पर आख़िरी (basic + DA) का 1/10।
- UPS में निकासी और कॉर्पस: कॉर्पस का जितना % निकालेंगे, पेंशन उतने ही % घटाई गई है। "और मान्यताएँ बदलें" में आप बता सकते हैं कि आपका individual corpus (IC), benchmark corpus (BC) का कितना % है (डिफ़ॉल्ट 100%)। IC, BC से कम हुआ तो पेंशन IC/BC के अनुपात में घटेगी; ज़्यादा हुआ तो पेंशन नहीं बढ़ती, अतिरिक्त रकम अलग से मिलती है।
- NPS निकासी: ₹12 लाख से ज़्यादा कॉर्पस पर 60% एकमुश्त और 40% annuity, ₹8–12 लाख पर ₹6 लाख एकमुश्त, ₹8 लाख तक पूरा एकमुश्त (PFRDA के 19 दिसंबर 2025 के नियम)।
- वेतन: basic हर साल चुनी गई दर से बढ़ता है, और DA पूरे समय basic के आज वाले अनुपात (60%) पर स्थिर माना गया है। असल में वेतन आयोग आने पर basic और DA दोनों रीसेट होते हैं।
- आज की क़ीमत: भविष्य की रकम को 6% सालाना महंगाई से घटाकर आज के रुपये में दिखाया गया है।
ध्यान रहे: यह एक अनुमान है, आधिकारिक गणना नहीं। NPS का रिटर्न पक्का नहीं होता, और वेतन बढ़ोतरी हर कर्मचारी की अलग होती है।
NPS और UPS में असली फ़र्क़ क्या है
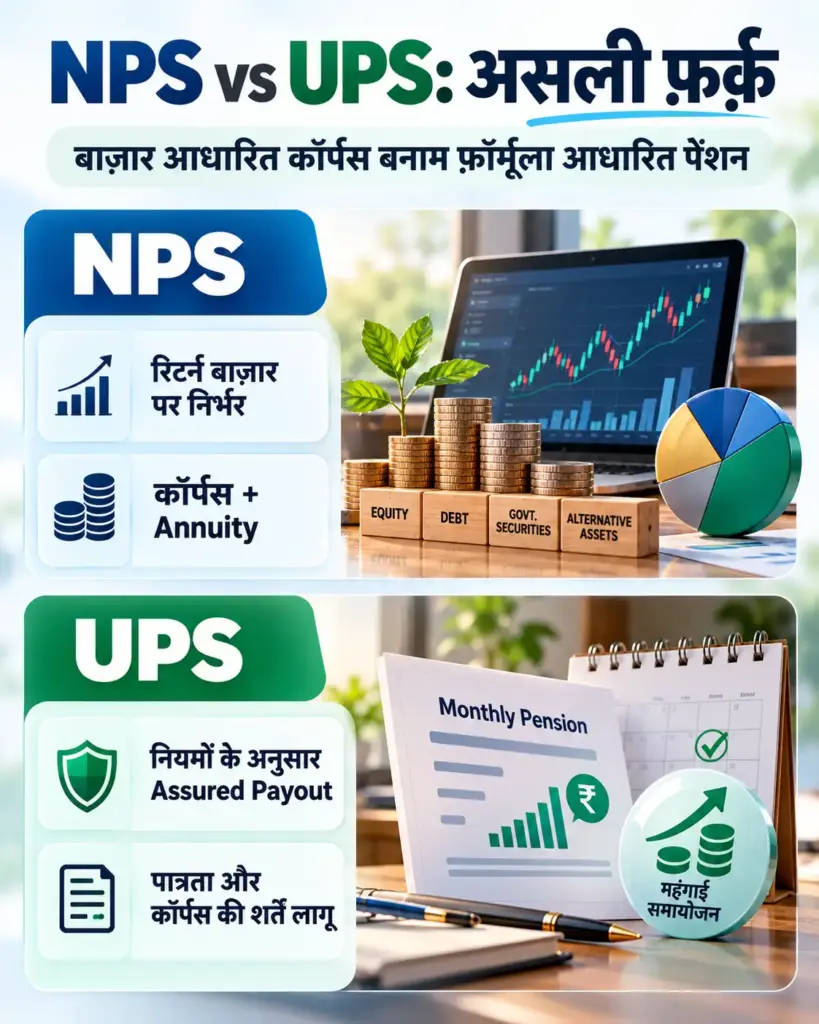
दोनों योजनाओं में आपकी जेब से एक जैसा पैसा जाता है: basic + DA का 10%। फ़र्क़ इस बात में है कि सरकार अपना हिस्सा कहाँ डालती है, और रिटायरमेंट पर आपको किस रूप में पैसा मिलता है।
| बिंदु | NPS | UPS |
|---|---|---|
| आपका योगदान | basic + DA का 10% | basic + DA का 10% |
| सरकार का योगदान | 14%, आपके खाते में | 10% आपके खाते में + लगभग 8.5% Pool Corpus में |
| पेंशन किस पर टिकी है | बाज़ार का रिटर्न और annuity की दर | आख़िरी 12 महीनों का औसत basic |
| 25 साल सेवा पर पेंशन | तय नहीं | आख़िरी 12 महीनों के औसत basic का 50% |
| न्यूनतम पेंशन | कोई गारंटी नहीं | 10 साल सेवा पर ₹10,000 महीना, शर्त: योगदान समय पर जमा हुए हों और कोई निकासी न की हो |
| महंगाई राहत (DR) | सादी annuity में नहीं; कुछ annuity विकल्पों में भुगतान हर साल बढ़ता है, पर शुरुआती रकम कम होती है | हाँ, पेंशन पर DR मिलती है |
| रिटायरमेंट पर एकमुश्त | कॉर्पस का 60% तक, टैक्स-फ़्री | हर 6 महीने की सेवा पर आख़िरी (basic + DA) का 1/10; साथ में individual corpus या benchmark corpus, जो कम हो, उसका 60% तक निकाल सकते हैं (बदले में पेंशन उतने ही % घटेगी) |
| जीवनसाथी के लिए | annuity के विकल्प पर निर्भर | पेंशन का 60%, क़ानूनी रूप से विवाहित जीवनसाथी को |
| 10 साल से कम सेवा | कॉर्पस आपका | assured payout नहीं, जमा कॉर्पस एकमुश्त |
स्रोत: NPS योगदान की दरें PFRDA के "NPS for Central Government" पेज से; UPS के नियम PFRDA के UPS FAQ, वित्तीय सेवा विभाग (DFS) के UPS FAQ और NPS CRA (Protean) के UPS FAQ से।
यानी सीधी भाषा में: NPS में आप बाज़ार के साथ चलते हैं, UPS में सरकार आपको एक तय फ़ॉर्मूले की पेंशन का वादा करती है, और इसके बदले सरकार का योगदान आपके खाते की जगह एक साझा पूल में भी जाता है।
पर फ़ॉर्मूला देखकर फ़ैसला करना आधा काम है। असली सवाल यह है कि आपकी सेवा कितनी लंबी होगी।
आपके लिए कौन बेहतर है: 4 सवालों का फ़्रेमवर्क
किसी बैंक के ब्लॉग की तरह "दोनों के अपने फ़ायदे हैं" कहकर बात ख़त्म करना आसान है। पर आपका फ़ैसला चार सवालों के जवाब पर टिका है।
सवाल 1: आपकी कुल सेवा कितने साल की होगी?
- 10 साल (120 महीने) से कम: PFRDA के अनुसार इस स्थिति में UPS के लाभ लागू नहीं होते, सिर्फ़ जमा कॉर्पस एकमुश्त मिलता है। ध्यान रहे कि UPS में सरकार का 10% आपके कॉर्पस में जाता है, जबकि NPS में 14%। अगर आपकी सेवा इतनी कम रहने वाली है, तो अपनी पात्रता और दोनों योजनाओं के नियम अलग से ज़रूर मिलाएँ।
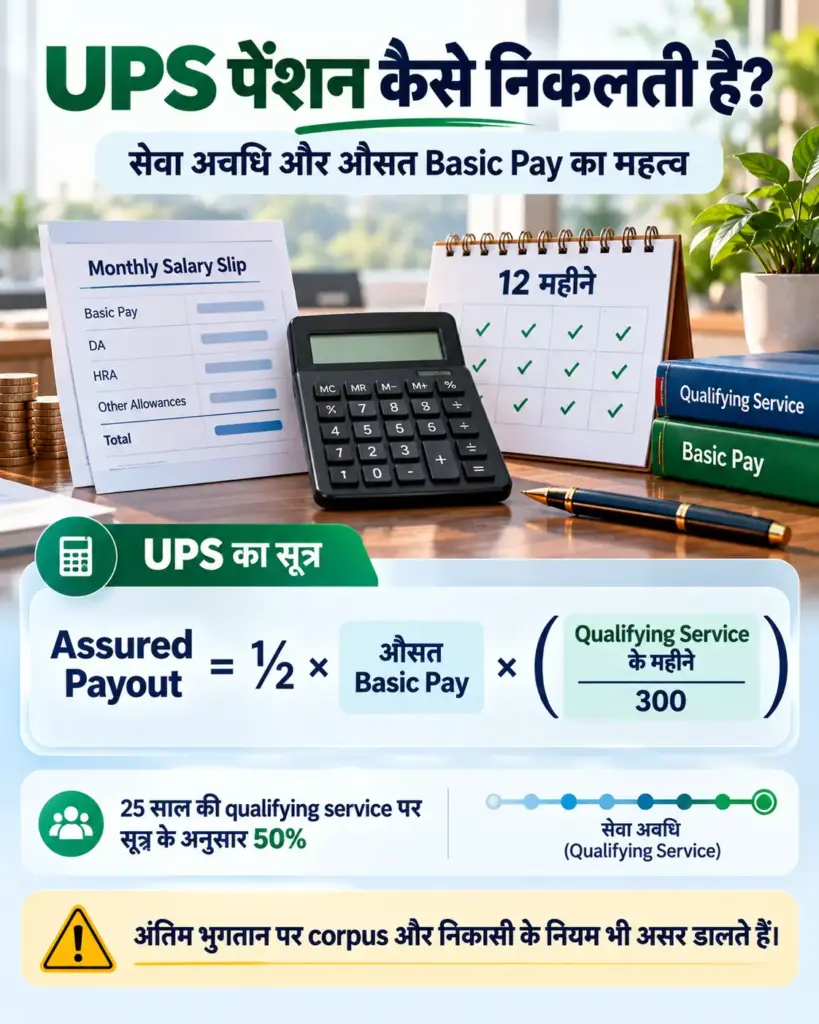
- 10 से 25 साल: UPS में पेंशन अनुपात में कटती है। फ़ॉर्मूला है (½ × औसत basic) × (सेवा के महीने ÷ 300)। 20 साल की सेवा पर यह औसत basic का 40% बनता है।
- 25 साल से ज़्यादा: UPS में पूरा 50%। पर इतनी लंबी अवधि में NPS का कॉर्पस भी बहुत बड़ा हो सकता है, इसलिए यहाँ मुक़ाबला सबसे कड़ा है।
सवाल 2: क्या आप बाज़ार का उतार-चढ़ाव झेल सकते हैं?
अगर रिटायरमेंट से दो साल पहले बाज़ार 20% गिर जाए और इससे आपकी नींद उड़ जाए, तो NPS का "ज़्यादा रिटर्न" आपके किसी काम का नहीं।
सवाल 3: आपको बड़ी एकमुश्त रकम चाहिए या हर महीने की पक्की आय?
बच्चों की शादी, घर का कर्ज़, या कोई छोटा कारोबार शुरू करने की योजना हो, तो एकमुश्त रकम की अहमियत बढ़ जाती है। सिर्फ़ घर चलाने की चिंता हो, तो महंगाई के साथ बढ़ती पेंशन ज़्यादा काम की है।
सवाल 4: परिवार के लिए क्या छोड़ना चाहते हैं?
UPS में आपके बाद क़ानूनी रूप से विवाहित जीवनसाथी को पेंशन का 60% मिलता है। DFS के UPS FAQ में इसके बाद बच्चों या नॉमिनी को कोई भुगतान मिलने का ज़िक्र नहीं है। NPS में annuity चुनते समय "return of purchase price" जैसा विकल्प लें, तो मूल रकम बाद में नॉमिनी को लौट सकती है। विकल्प की शर्तें annuity कंपनी से ज़रूर पढ़ें।
अब इन सवालों को दो असली जैसे उदाहरणों पर लगाकर देखते हैं।
यह भी पढ़ें: अगर आप सोच रहे हैं कि NPS या UPS के साथ EPF/PPF जैसे दूसरे बचत विकल्प कैसे जुड़ते हैं, तो यह तुलना पढ़ें: PPF vs EPF (2026 के नए नियम)
दो कर्मचारियों का पूरा हिसाब
दोनों उदाहरणों में मान्यताएँ एक जैसी हैं:
- शुरुआती basic: ₹35,400 (7th CPC Level-6 का पहला स्तर)
- DA: 60% (1 जनवरी 2026 से लागू दर), पूरे समय यही अनुपात मान लिया गया है
- basic में सालाना बढ़ोतरी: 6% (increment और प्रमोशन मिलाकर)
- NPS का अनुमानित सालाना रिटर्न: 9%, annuity दर: 6%
- महंगाई: 6% सालाना, ताकि सारे आंकड़े आज के रुपये में दिखाए जा सकें
- UPS में individual corpus को benchmark corpus के बराबर माना गया है
ये सारे आंकड़े ऊपर दिए कैलकुलेटर से ही निकाले गए हैं, और NPS कॉर्पस को एक अलग फ़ॉर्मूले (साल-दर-साल geometric series) से दोबारा जाँचा गया है। दोनों तरीक़ों के नतीजे रुपये तक मेल खाते हैं। फिर भी ये अनुमान हैं, पक्के आंकड़े नहीं।
UPS में एकमुश्त पैसा दो अलग रास्तों से आता है, इसलिए तालिका में दोनों अलग दिखाए गए हैं:
- सेवा के आधार पर एकमुश्त भुगतान: हर पूरे 6 महीने की सेवा पर आख़िरी (basic + DA) का 1/10। यह सेवा के सालों से तय होता है।
- कॉर्पस से निकासी: individual corpus या benchmark corpus, जो कम हो, उसका 60% तक। यह आपकी मर्ज़ी है, और इसके बदले पेंशन घटती है।
उदाहरण 1: नेहा, 24 साल की उम्र में जॉइन, 36 साल की सेवा (सारी रकम आज के रुपये में)
| विकल्प | महीने की पेंशन | सेवा के आधार पर एकमुश्त भुगतान | कॉर्पस से निकासी |
|---|---|---|---|
| NPS (9% रिटर्न) | ₹21,086 (सादी annuity, आगे नहीं बढ़ती) | लागू नहीं | ₹63.3 लाख (कॉर्पस का 60%) |
| UPS, कोई निकासी नहीं | ₹26,717 (DR के साथ) | ₹3.8 लाख | ₹0 |
| UPS, 60% निकासी | ₹10,687 (DR के साथ) | ₹3.8 लाख | ₹52.7 लाख |
NPS की पेंशन यहाँ सादी annuity मानकर निकाली गई है, जिसकी रकम आगे नहीं बढ़ती। "आज के रुपये" में दिखाई रकम रिटायरमेंट के पहले महीने की है। उसके बाद सादी annuity की क्रय-शक्ति हर साल घटेगी, जबकि UPS पेंशन DR के साथ बढ़ेगी।
नेहा के केस में दिलचस्प बात यह है कि UPS में 60% निकासी वाला रास्ता लगभग NPS जितनी एकमुश्त रकम देता है। NPS में पेंशन ज़्यादा है, पर वह annuity आम तौर पर स्थिर रहती है, जबकि UPS की पेंशन DR के साथ बढ़ती है।
अगर NPS का रिटर्न 9% की जगह 8% रहे, तो उसकी एकमुश्त रकम घटकर लगभग ₹51.5 लाख और पेंशन ₹17,156 रह जाती है। 10% रहे, तो एकमुश्त ₹78.5 लाख और पेंशन ₹26,173। यानी 1% का फ़र्क़ 36 साल में बहुत बड़ा हो जाता है।
उदाहरण 2: राजेश, 40 साल की उम्र में जॉइन, 20 साल की सेवा (सारी रकम आज के रुपये में)
| विकल्प | महीने की पेंशन | सेवा के आधार पर एकमुश्त भुगतान | कॉर्पस से निकासी |
|---|---|---|---|
| NPS (9% रिटर्न) | ₹8,788 (सादी annuity, आगे नहीं बढ़ती) | लागू नहीं | ₹26.4 लाख (कॉर्पस का 60%) |
| UPS, कोई निकासी नहीं | ₹21,374 (DR के साथ) | ₹2.1 लाख | ₹0 |
| UPS, 60% निकासी | ₹8,549 (DR के साथ) | ₹2.1 लाख | ₹22.0 लाख |
NPS का रिटर्न बदलने पर राजेश की NPS पेंशन 8% पर ₹7,891 और 10% पर ₹9,817 होती है, यानी हर परिदृश्य में बिना निकासी वाले UPS से काफ़ी कम।
राजेश के लिए तस्वीर साफ़ है। अगर उसे सबसे ज़्यादा ज़रूरत हर महीने की आय की है, तो बिना निकासी वाला UPS उसे NPS से लगभग ढाई गुना पेंशन देता है। कम सेवा में NPS का कॉर्पस इतना बड़ा नहीं बन पाता कि उसकी 40% annuity से अच्छी पेंशन निकले।
पर अगर राजेश को एकमुश्त रकम चाहिए, तो UPS में 60% निकासी के बाद दोनों विकल्प लगभग बराबर हो जाते हैं, और फ़र्क़ सिर्फ़ इतना रहता है कि UPS की पेंशन महंगाई के साथ बढ़ेगी।
एक बात और ध्यान दें: ये सारे आंकड़े इस मान्यता पर हैं कि DA और वेतन एक सीधी रफ़्तार से बढ़ते हैं। असल में वेतन आयोग आने पर basic और DA दोनों रीसेट होते हैं। इसलिए इन्हें दिशा समझें, पक्का आंकड़ा नहीं।
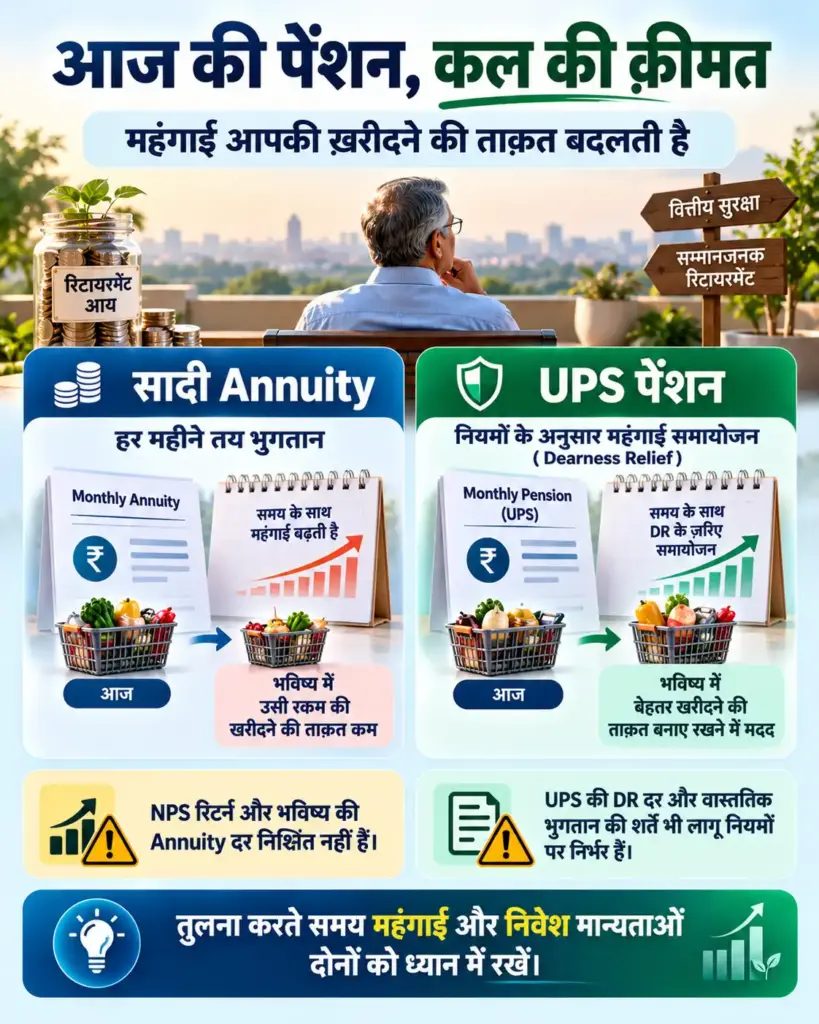
महंगाई राहत का असर एक नज़र में: मान लीजिए रिटायरमेंट पर आपकी पेंशन ₹30,000 महीना है। 6% सालाना महंगाई में आज जितनी चीज़ें ₹30,000 में आती हैं, उतनी 10 साल बाद लगभग ₹53,700 और 20 साल बाद लगभग ₹96,200 में आएँगी। सादी annuity ₹30,000 ही देती रहेगी। UPS में DR इस अंतर को कुछ हद तक भरती है, हालाँकि DR की असली दर सरकार तय करती है और पहले से बताई नहीं जा सकती।
एकमुश्त रकम को पूरा "आपका" न मानें: NPS की 60% निकासी टैक्स-फ़्री है, पर उस पैसे को आगे कहाँ लगाएँगे, यह योजना पहले से बनाएँ। घर का कर्ज़, बच्चों की शादी या पढ़ाई, और कुछ साल का आपात फ़ंड अलग रखने के बाद ही बचे पैसे से नियमित आय का हिसाब लगाएँ।
Reality Check: जो आंकड़े नहीं बताते
1. NPS का 9% रिटर्न कोई वादा नहीं है। यह सिर्फ़ एक अनुमान है। आपके कैलकुलेटर में 8% डालकर भी देखें, और 10% डालकर भी। जिस नतीजे से आप सहज हैं, वही आपका असली फ़ैसला है।
2. Annuity की दर बदलती रहती है। आज 6% मिल रही है, तो 30 साल बाद भी मिलेगी, इसकी कोई गारंटी नहीं। NPS की पेंशन इसी दर पर टिकी है।
3. UPS में निकासी का मतलब पेंशन घटना है। रिटायरमेंट पर individual corpus या benchmark corpus, जो कम हो, उसका 60% तक निकाला जा सकता है। NPS CRA (Protean) के UPS FAQ के अनुसार, जितने प्रतिशत की निकासी करेंगे, assured payout उतने ही प्रतिशत घट जाएगा। 60% निकाला, तो पेंशन 40% रह जाएगी, और ₹10,000 की न्यूनतम पेंशन की गारंटी भी बिना निकासी की शर्त पर ही है।
4. UPS में कॉर्पस कम या ज़्यादा रहा, दोनों का असर है। अगर individual corpus तय benchmark corpus से कम रह जाता है, तो पेंशन उसी अनुपात में कम होगी (IC/BC)। DFS के UPS FAQ के अनुसार, कमी की भरपाई कर्मचारी अतिरिक्त योगदान से कर सकता है। और अगर individual corpus, benchmark से ज़्यादा है, तो अतिरिक्त रकम कर्मचारी के खाते में दी जाती है। यानी UPS में भी "पक्की पेंशन" कुछ शर्तों के साथ आती है।
5. 1.18 लाख का आंकड़ा अपने आप में कोई फ़ैसला नहीं है। कितने लोगों ने UPS चुना, इससे यह साबित नहीं होता कि UPS अच्छा है या ख़राब। सरकार ने इस आंकड़े के पीछे की वजह आधिकारिक रूप से नहीं बताई है। दूसरों की देखा-देखी नहीं, अपनी सेवा अवधि और ज़रूरत देखकर फ़ैसला करें।
यह भी पढ़ें: सिर्फ़ एक योजना के भरोसे रिटायरमेंट की योजना अधूरी रहती है। EPF पर यही सवाल यहाँ देखें: क्या केवल EPF आपको सुकून भरा रिटायरमेंट दे सकता है? और EPS पेंशन का अपना हिसाब यहाँ निकालें: EPF/EPS Pension Calculation Formula 2026
क्या NPS से UPS में, या UPS से वापस NPS में जा सकते हैं?
नए कर्मचारी: जॉइनिंग के 30 दिन के भीतर UPS चुन सकते हैं (PFRDA UPS FAQ)।
पहले से नौकरी कर रहे कर्मचारी: यह खिड़की बंद हो चुकी है। पहले आख़िरी तारीख़ 30 जून 2025 थी, फिर 30 सितंबर 2025 हुई, और फिर PFRDA के 6 अक्टूबर 2025 के circular से 30 नवंबर 2025 तक बढ़ाई गई। अक्टूबर 2026 तक इसके बाद कोई नया एक्सटेंशन जारी नहीं हुआ है।
UPS से वापस NPS: हाँ, एक बार। Department of Financial Services के 25 अगस्त 2025 के Office Memorandum के बाद यह विकल्प मिला। यह सेवा के दौरान रिटायरमेंट से 12 महीने पहले तक, VRS से 3 महीने पहले तक, या इस्तीफ़ा या FR 56(j) के तहत रिटायरमेंट के समय लिया जा सकता है। एक बार NPS में लौट गए, तो फिर UPS में नहीं आ सकते।
इसका एक व्यावहारिक मतलब है: अगर आप आज UPS चुनते हैं, तो रिटायरमेंट से एक साल पहले अपनी स्थिति देखकर NPS में लौटने का दरवाज़ा खुला रहता है। उल्टी दिशा में यह सुविधा नहीं है।
UPS की कमियाँ
- 10 साल से कम सेवा पर assured payout नहीं मिलता।
- 25 साल से कम सेवा पर पेंशन अनुपात में कटती है।
- सरकार के योगदान का एक हिस्सा (लगभग 8.5%) आपके खाते की जगह साझा पूल में जाता है।
- कॉर्पस से निकासी करेंगे तो पेंशन उतनी ही घटेगी, और न्यूनतम ₹10,000 की गारंटी भी बिना निकासी की शर्त पर है।
- पारिवारिक पेंशन सिर्फ़ क़ानूनी रूप से विवाहित जीवनसाथी के लिए है। DFS के UPS FAQ में उसके बाद बच्चों या नॉमिनी के लिए किसी भुगतान का ज़िक्र नहीं है, जबकि NPS में annuity के विकल्प के हिसाब से रकम नॉमिनी तक पहुँच सकती है।
OPS, NPS और UPS एक नज़र में
| बिंदु | OPS (पुरानी पेंशन) | NPS | UPS |
|---|---|---|---|
| कर्मचारी का योगदान | नहीं | 10% | 10% |
| पेंशन | आख़िरी basic या आख़िरी 10 महीनों का औसत, जो ज़्यादा फ़ायदेमंद हो, उसका 50% | बाज़ार पर निर्भर | आख़िरी 12 महीनों के औसत basic का 50% (25 साल पर) |
| महंगाई राहत | हाँ | नहीं | हाँ |
| नए कर्मचारियों के लिए उपलब्ध | नहीं | हाँ | हाँ |
OPS सिर्फ़ तुलना के लिए है। 2004 के बाद केंद्र सरकार में भर्ती हुए कर्मचारियों के लिए यह विकल्प नहीं है।
NPS में 60 साल के बाद क्या होता है?
सरकारी क्षेत्र के NPS subscribers के लिए PFRDA की 19 दिसंबर 2025 की प्रेस रिलीज़ के अनुसार:
- कॉर्पस ₹12 लाख से ज़्यादा हो: 60% तक एकमुश्त, और कम से कम 40% से annuity लेनी होगी।
- कॉर्पस ₹8–12 लाख हो: ₹6 लाख तक एकमुश्त, बाकी annuity या systematic withdrawal में।
- कॉर्पस ₹8 लाख तक हो: पूरी रकम एकमुश्त निकाल सकते हैं।
टैक्स: NPS से रिटायरमेंट पर कॉर्पस के 60% तक की निकासी टैक्स-फ़्री है (आयकर अधिनियम 1961 की धारा 10(12A))। ध्यान रहे, ऊपर बताई निकासी की सीमाएँ (₹8 लाख, ₹12 लाख) PFRDA के exit नियम हैं, टैक्स के नियम नहीं। दोनों को एक न समझें।
UPS के लिए CBDT ने Office Memorandum No. 178/4/2025-ITA-I (2 जुलाई 2025) में कहा है कि धारा 80CCD(1), 80CCD(1B), 80CCD(2), 80CCD(3), 80CCD(4), 10(12A) और 10(12B), अपनी-अपनी सीमाओं के साथ, UPS पर भी वैसे ही लागू होंगी जैसे NPS पर। इस OM में सेवा के आधार पर मिलने वाले एकमुश्त भुगतान के टैक्स-उपचार का अलग से ज़िक्र नहीं है, इसलिए उस पर अपने DDO या CA से पुष्टि करें।
पेंशन और annuity की आय पर आपके स्लैब के हिसाब से टैक्स लगेगा। 1 अप्रैल 2026 से नया आयकर अधिनियम 2025 लागू है, जिसमें धाराओं के नंबर बदले हैं। अपने केस में लागू नई धारा CA से पक्की करें।
यह भी पढ़ें: पेंशन पर टैक्स आपके चुने हुए टैक्स रिजीम से भी बदलता है। अपने स्लैब का हिसाब यहाँ देखें: New vs Old Tax Regime
आम ग़लतियाँ
- सिर्फ़ "50% पक्का" देखकर फ़ैसला करना। सेवा 25 साल से कम है तो यह 50% नहीं रहेगा, और निकासी या कम कॉर्पस से भी पेंशन घटती है।
- NPS की एकमुश्त रकम को नज़रअंदाज़ करना। NPS में पेंशन कम दिखती है, पर उसके साथ एक बड़ा कॉर्पस भी मिलता है। दोनों को साथ देखें।
- महंगाई को भूल जाना। स्थिर annuity हर साल ख़रीदने की ताक़त में कम होती जाती है।
- साथियों की देखा-देखी फ़ैसला करना। 25 साल की उम्र में जॉइन करने वाले और 40 साल में जॉइन करने वाले का सही जवाब अलग हो सकता है।
- फ़ॉर्म समय पर जमा न करना। विकल्प DDO के पास तय फ़ॉर्म में और तय समय में ही जमा होता है। 30 दिन की सीमा निकल गई, तो मौक़ा भी गया।
फ़्रॉड से सावधानी
"आपकी UPS की खिड़की दोबारा खुलवा देंगे", "पेंशन का हिसाब करने के लिए अपना PRAN और OTP भेजें", "UPS में शिफ़्ट करने की फ़ीस जमा करें" जैसे कॉल या WhatsApp मैसेज आएँ, तो सावधान हो जाएँ।
UPS या NPS का विकल्प सिर्फ़ आपके DDO और CRA के आधिकारिक रास्ते से जमा होता है। इसके लिए कोई फ़ीस नहीं लगती। अपना OTP किसी को न बताएँ। शिकायत cybercrime.gov.in पर या 1930 पर करें।
60 सेकंड की सेल्फ़ चेक
इन पाँच सवालों के जवाब "हाँ" या "ना" में दें:
- क्या आपकी कुल सेवा 25 साल या उससे ज़्यादा होगी?
- क्या बाज़ार के गिरने से आपको बेचैनी होती है?
- क्या रिटायरमेंट के बाद आपके लिए हर महीने की पक्की आय सबसे ज़रूरी है?
- क्या आपको रिटायरमेंट पर बहुत बड़ी एकमुश्त रकम की ज़रूरत नहीं होगी?
- क्या आपके बाद जीवनसाथी के लिए पक्की पेंशन आपकी प्राथमिकता है?
अगर ज़्यादातर जवाब "हाँ" हैं, तो आपकी स्थिति UPS की ओर झुकती है। अगर ज़्यादातर "ना" हैं, तो NPS पर गंभीरता से विचार करें। फिर भी आख़िरी फ़ैसले से पहले कैलकुलेटर में अपने आंकड़े डालकर ज़रूर देखें।
आपका अगला कदम
- ऊपर कैलकुलेटर में अपना basic, उम्र और सेवा डालें, और NPS रिटर्न 8%, 9% और 10% पर तीन बार देखें।
- अगर आप नए कर्मचारी हैं, तो अपनी जॉइनिंग की तारीख़ से 30 दिन गिनें और DDO से फ़ॉर्म की जानकारी लें।
- अगर आप पहले से UPS में हैं, तो रिटायरमेंट से एक साल पहले यही हिसाब दोबारा करें, ताकि NPS में लौटने का विकल्प सोच-समझकर ले सकें।
अक्सर पूछे जाने वाले सवाल
UPS pension scheme की कमियाँ क्या हैं?
UPS में 10 साल से कम सेवा पर assured payout नहीं मिलता और 25 साल से कम सेवा पर पेंशन अनुपात में कटती है। सरकार के योगदान का एक हिस्सा साझा पूल में जाता है। कॉर्पस से निकासी करने पर पेंशन उतनी ही घटती है, और ₹10,000 की न्यूनतम गारंटी भी बिना निकासी की शर्त पर है।
क्या NPS से UPS में शिफ़्ट कर सकते हैं?
नए केंद्रीय कर्मचारी जॉइनिंग के 30 दिन के भीतर UPS चुन सकते हैं। 1 अप्रैल 2025 से पहले से नौकरी कर रहे कर्मचारियों की आख़िरी तारीख़ 30 नवंबर 2025 थी, जिसके बाद अक्टूबर 2026 तक कोई नया एक्सटेंशन नहीं आया है।
NPS में 60 साल के बाद क्या होता है?
PFRDA के exit नियमों के अनुसार सरकारी कर्मचारी ₹12 लाख से ज़्यादा के कॉर्पस में से 60% तक एकमुश्त निकाल सकते हैं, और कम से कम 40% से annuity लेनी होती है। ₹8 लाख तक के कॉर्पस को पूरा एकमुश्त निकाला जा सकता है। टैक्स के लिहाज़ से कॉर्पस के 60% तक की निकासी धारा 10(12A) के तहत टैक्स-फ़्री है।
क्या UPS में 60% निकाल सकते हैं?
हाँ, रिटायरमेंट पर individual corpus (या benchmark corpus, जो कम हो) का 60% तक निकाल सकते हैं। पर जितने प्रतिशत की निकासी करेंगे, assured payout उतने ही प्रतिशत घट जाएगा।
आधिकारिक स्रोत
- PFRDA: Unified Pension Scheme FAQs
- वित्तीय सेवा विभाग (DFS), वित्त मंत्रालय: FAQs on UPS
- PFRDA: NPS for Central Government
- NPS CRA (Protean): FAQs on UPS
- PFRDA Circular No. PFRDA/2025/14/SUP-CG-SG/06, 6 अक्टूबर 2025 (UPS विकल्प की तारीख़ 30 नवंबर 2025 तक)
- PIB: UPS विकल्प की तारीख़ 30 सितंबर 2025 तक बढ़ाने की सूचना
- लोकसभा: Starred Question No. 207, 3 अगस्त 2026
- PFRDA: NPS exit rules पर प्रेस रिलीज़, 19 दिसंबर 2025
- CBDT: Office Memorandum No. 178/4/2025-ITA-I, 2 जुलाई 2025 (UPS पर टैक्स प्रावधान)
- Department of Expenditure, वित्त मंत्रालय: DA आदेश, 22 अप्रैल 2026 (1 जनवरी 2026 से 60%)
डिस्क्लेमर: यह लेख और कैलकुलेटर सिर्फ़ जानकारी और अनुमान के लिए हैं, यह कोई वित्तीय या क़ानूनी सलाह नहीं है। NPS के रिटर्न बाज़ार पर निर्भर हैं और पक्के नहीं होते। नियम समय-समय पर बदलते रहते हैं। आख़िरी फ़ैसले से पहले अपने DDO, PFRDA या किसी योग्य सलाहकार से पुष्टि करें।
तथ्य आपके सामने, फ़ैसला आपका।

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।









1 thought on “NPS vs UPS Calculator 2026: अपनी सैलरी डालें और जानें कौन-सी पेंशन बेहतर है”
हिन्दी में इतनी गहरी जानकारी बहुत कम ही मिलता है. अच्छी जानकारी है.